
双方向無線通信市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 10.46 十億米ドル |
| 市場規模 (2031) | 14.11 十億米ドル |
| Growth Rate (2026 - 2031) | 6.18 % |
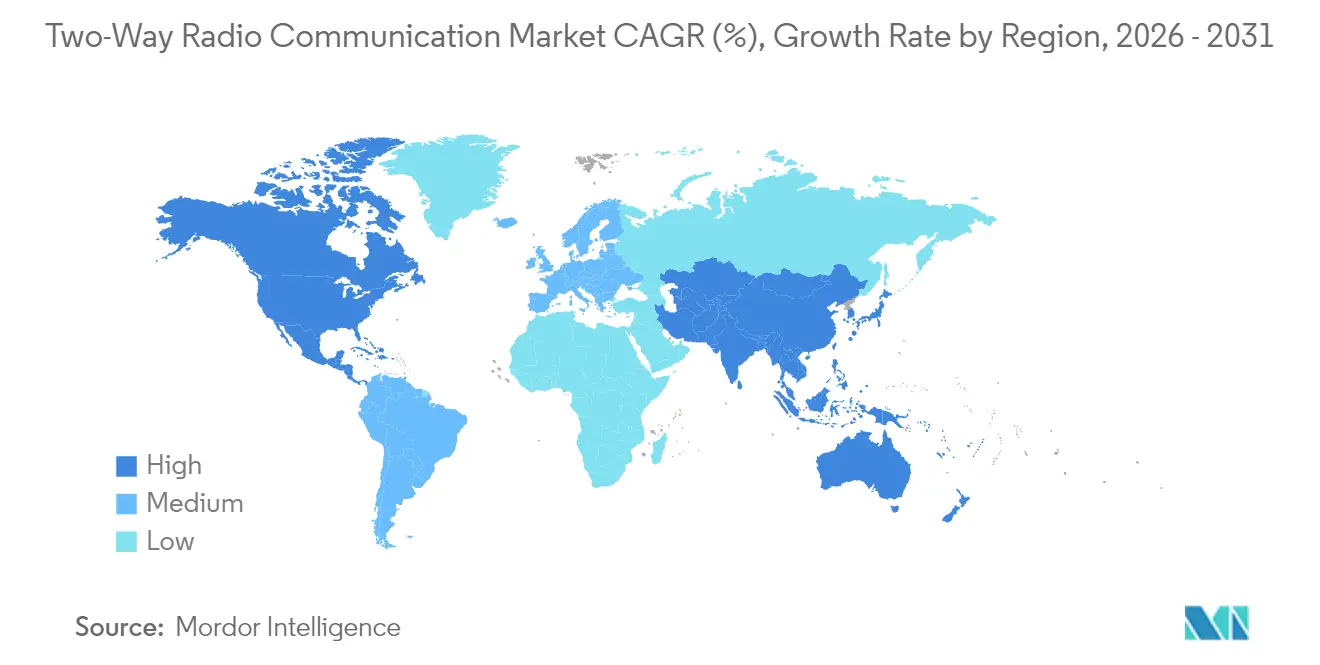
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
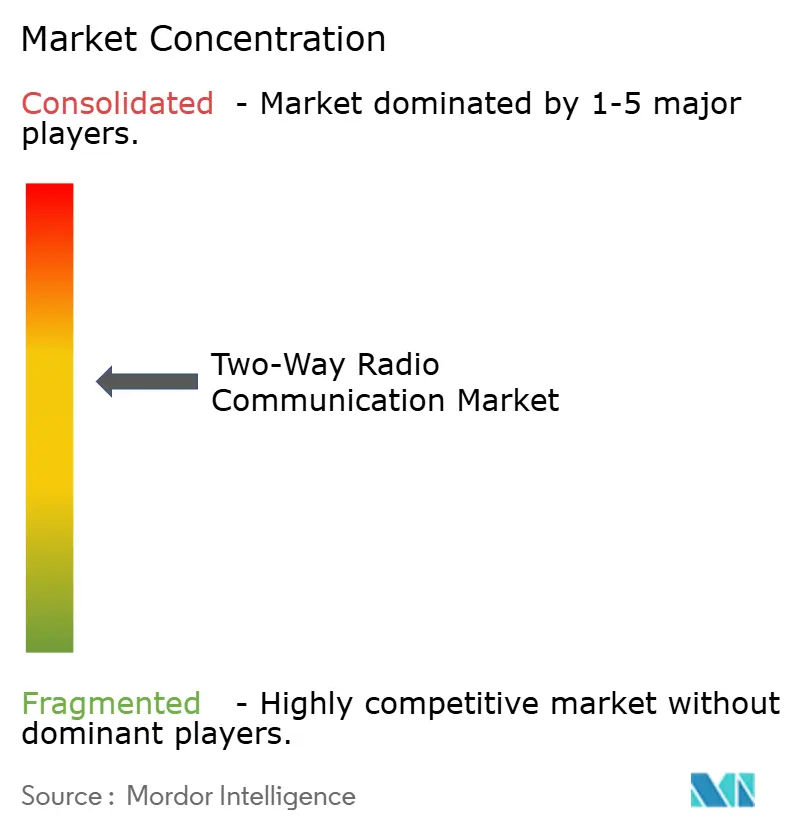
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる双方向無線通信市場分析
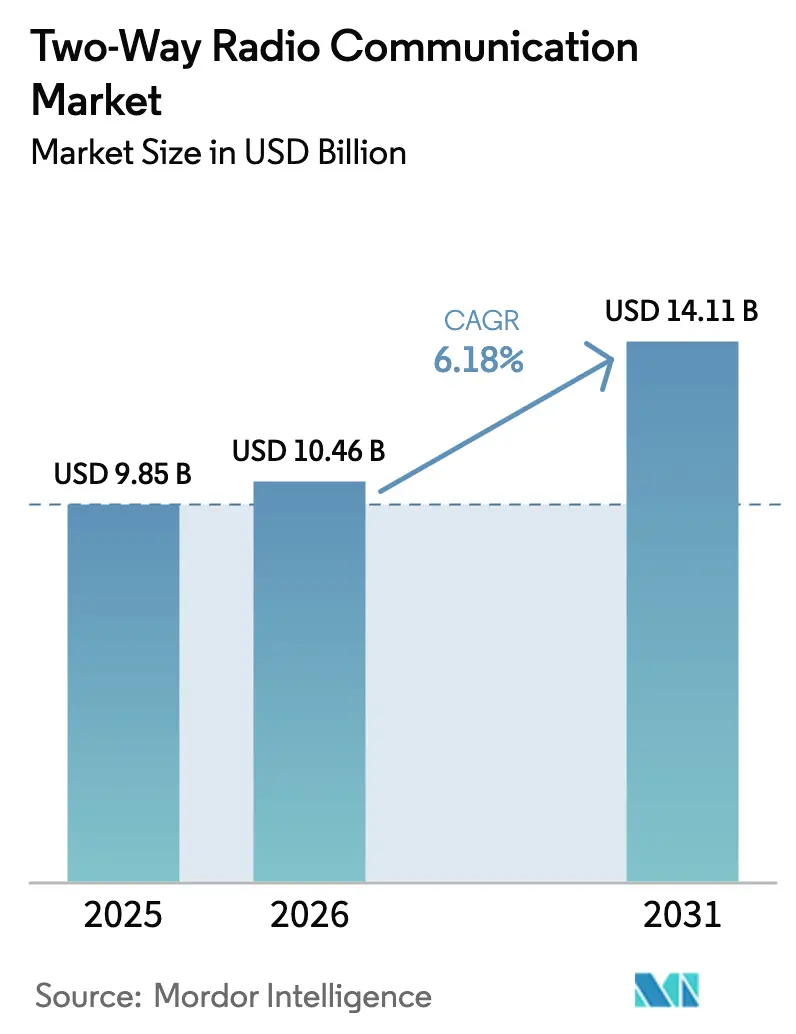
2026年の双方向無線通信市場規模は100億4,600万米ドルと推定され、2025年の98億5,000万米ドルから成長し、2031年には141億1,000万米ドルに達する見通しであり、2026年から2031年にかけて年平均成長率6.18%で成長します。採用の勢いは、デジタル陸上移動無線(LMR)プラットフォームへの急速な移行、厳格なナローバンド化規制、およびブロードバンドデータと相互運用可能なミッションクリティカルな音声通信の必要性に起因しています。公共安全機関はレガシーアナログ無線機の更新を進めており、物流、エネルギー、製造業の産業ユーザーはデジタル無線機をテレメトリ、GPS、遠隔診断へのゲートウェイとして位置づけています。LTE/DMRハイブリッドアーキテクチャは、実績のあるプッシュ・トゥ・トークのワークフローにブロードバンドデータを重ね合わせることで、対応可能な市場基盤を拡大しています。同時に、プライベートLTE/5Gキャンパスネットワークが企業通信を再構築し、無線機にセルラーモジュールを組み込むベンダーに対してパートナーシップの機会を創出しています。極東ODMからの価格圧力は激化していますが、既存企業は暗号化、サイバーセキュリティ強化、およびライフサイクルサービスによってシェアを守っています。
主要レポートのポイント
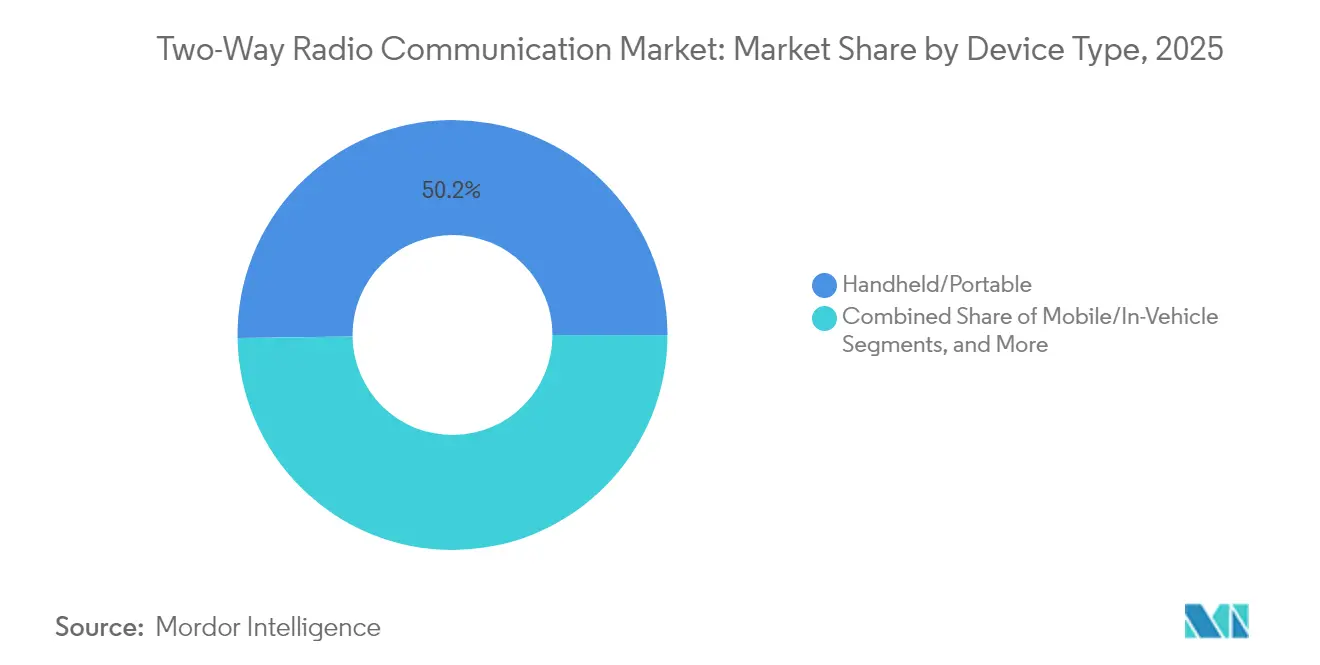
- デバイスタイプ別では、ハンドヘルド/ポータブル機器が2025年の双方向無線通信市場シェアの50.22%をリードしており、モバイル/車載システムは2031年までに年平均成長率7.66%で拡大すると予測されています。
- 周波数帯域別では、UHF(400〜512 MHz)が2025年の双方向無線通信市場規模の44.12%のシェアを占め、SHF(1〜6 GHz)は2031年までに年平均成長率7.98%で成長すると予測されています。
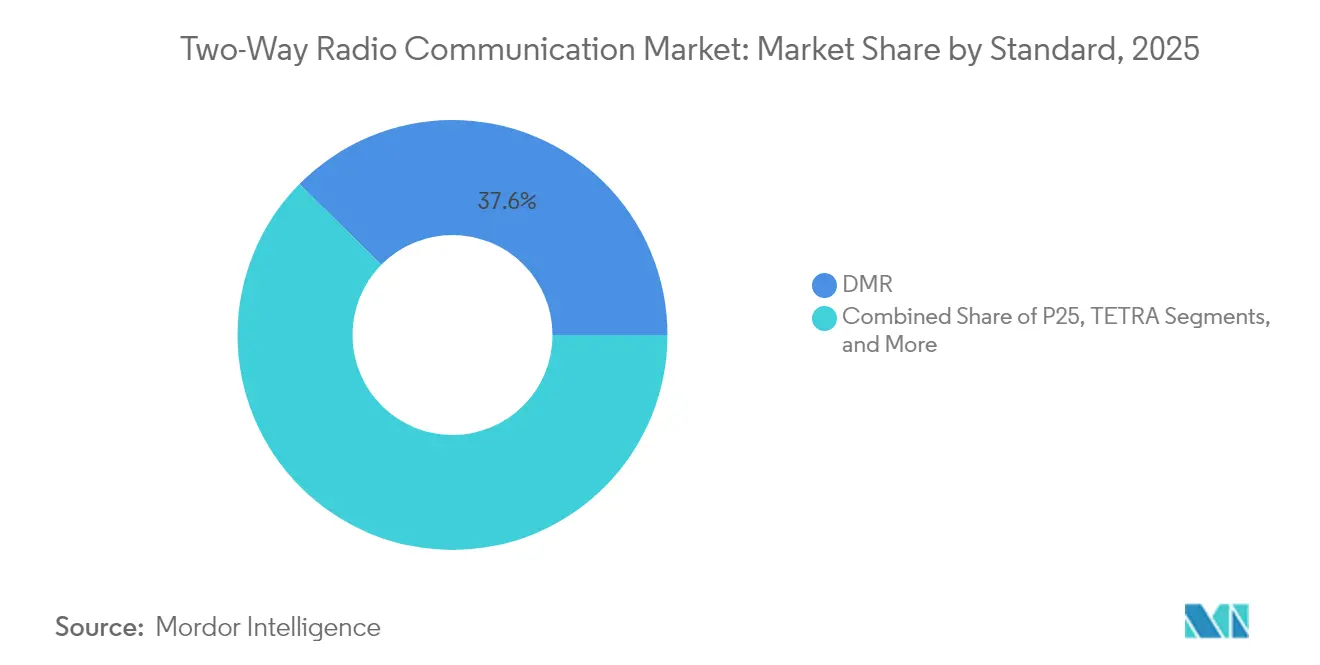
- 規格別では、DMRが2025年の双方向無線通信市場の37.62%のシェアを獲得しており、PoC(セルラー経由プッシュ・トゥ・トーク)技術が2031年までに9.05%と最も高い年平均成長率を記録しています。
- エンドユーザー別では、政府・公共安全が2025年の双方向無線通信市場規模の40.62%のシェアを占めており、輸送・物流は2031年までに年平均成長率8.44%で成長しています。
- 地域別では、北米が2025年の双方向無線通信市場の38.62%のシェアを占めており、アジア太平洋地域は2031年までに年平均成長率7.75%で最も急成長している地域です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| グローバルLMRインストールベースのデジタル移行 | +1.5% | 北米、欧州、グローバルへの波及 | 中期(2〜4年) |
| 義務的なナローバンド化とスペクトル再編(VHF/UHF) | +1.2% | 北米、EU | 短期(2年以内) |
| 公共安全向けハイブリッドLTE/DMR展開の拡大 | +1.8% | 北米、アジア太平洋 | 中期(2〜4年) |
| プライベートLTE/5Gキャンパスネットワークの普及 | +1.1% | グローバル、早期産業採用者 | 長期(4年以上) |
| 英国インフラプロジェクト(HS2、スマートポート)の急増 | +0.8% | 英国、EU輸送回廊 | 短期(2年以内) |
| サーキュラーエコノミーにおける再生無線機の需要 | +0.6% | コスト重視地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタル移行がミッションクリティカルな近代化を加速
アナログからデジタルへの移行は、スペクトル効率を2倍にすると同時に、公共安全機関が不可欠と見なす暗号化、テキスト、GPS機能を内蔵します。主要な州や省はP25またはDMRのアップグレードの予算を組み、郡をまたいだ消防、救急医療サービス(EMS)、警察のチャネルを統合しています。デジタル端末の価格がアナログと収束しつつあり、経済的なハードルが低下しているため、自治体はより早期に無線機隊を更新するよう促されています。公益事業や輸送分野の無線機隊管理者は、デジタル音声をSCADAおよびテレマティクスと連携させ、障害対応を効率化しています。暗号化キーが一元管理されるため、機関はセキュリティ侵害リスクを軽減し、進化するサイバーセキュリティ義務に準拠することができます。
ナローバンド化義務化がスペクトル最適化を推進
規制当局は米国のVHF/UHF帯域における25 kHzから12.5 kHzへの移行を完了し、現在は6.25 kHz分割を視野に入れており、企業無線機隊全体での改修を余儀なくしています。[1]オーストラリア通信・メディア庁、「陸上移動無線スペクトル」、ACMA、acma.gov.au同様の指令がカナダ、欧州、アジアの一部にも広がり、より狭いチャンネル幅に対応できないアナログ中継器の交換サイクルを加速しています。機器ベンダーは、割当量を超え、新たなスペクトルなしにデータチャンネルを内蔵するデュアルスロットTDMA無線機を上位販売しています。エンドユーザーは再プログラミングとサイト試験のコストに直面していますが、より鮮明な音声と長いバッテリー寿命を相殺要因として挙げています。スペクトル再編は、規制当局がブロードバンド向けに公共安全スライスを切り出す際に既存企業をさらに圧迫し、機関をマルチバンドまたはハイブリッドデバイスへと向かわせています。
ハイブリッドLTE/DMR統合が公共安全通信を変革
FirstNetおよび同等の優先サービスLTEネットワークにより、機関は予測可能なプッシュ・トゥ・トークを維持しながら、ボディカメラ映像、GISレイヤー、ドローンフィードのための帯域幅を追加できます。[2]Motorola Solutions Inc.、「Motorola Solutions 2024年第4四半期および通期決算発表」、Motorola Solutions、motorolasolutions.comデュアルモードデバイスはDMR音声とLTEデータを自動切替し、商用ネットワークが輻輳した際の継続性を確保します。指令センターは、AVL、CAD、状況把握映像を一画面に統合した包括的なダッシュボードを取得できます。段階的な移行により、LMRへの投資を保護し、トレーニングの負担を軽減します。マルチベアラーゲートウェイは、信号状況に応じていずれかのベアラーを通じてトラフィックをルーティングすることで、峡谷や地下室のカバレッジギャップを短縮します。
プライベートLTE/5Gネットワークが企業通信アーキテクチャを再構築
鉱山採掘場、精製所、スマートポートはCBRSまたはライセンスバンドのLTEを展開し、確定的な低遅延カバレッジでサイトを網羅しています。産業ユーザーはその後、分断されたWi-FiとLMRの代わりに、一つのネットワーク上でVoIP、AGV制御、IoTセンサーを運用します。双方向無線通信市場のベンダーは、セルラーカバレッジが途絶えた際の音声フォールバックを可能にするため、無線機にSIMスロットを組み込むことで対抗しています。インテグレーターはEPCコア、eNodeB、および堅牢なハンドヘルドをターンキーマネージドサービスとして束ね提供しており、このビジネスモデルはハードウェアのコモディティ化を相殺します。アナリストは、プライベートセルラーサイトが2030年までに3倍に増加し、ハイブリッドデバイスの新たなパイプラインをもたらすと予想しています。
制約要因の影響分析*
| 制約要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市中心部でのスペクトル混雑 | -0.9% | グローバルメガシティ | 短期(2年以内) |
| 堅牢スマートフォンおよびPoCによる代替の増加 | -1.2% | コスト重視の企業セグメント | 中期(2〜4年) |
| 極東ODMブランドからの価格圧力 | -0.7% | グローバル、バジェットセグメント | 短期(2年以内) |
| 英国エアウェイネットワークへのCMA価格上限 | -0.3% | 英国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スペクトル混雑が従来型無線機の拡大を制約
都市部のVHF/UHF帯域は、タクシー、セキュリティ、イベントチャンネルの重複に悩まされており、干渉とライセンス料が増加しています。公共安全の計画担当者は、デッドゾーンを解消するためにマイクロセルサイトを追加設置するか700/800 MHzに移行しなければならず、設備投資が増大します。ダイナミックシェアリングおよびコグニティブ無線は救済策をもたらしますが、政策的な複雑さと認証の遅延を招きます。チャンネル不足は新規システムの許可取得サイクルを長引かせ、展開スケジュールを延ばします。この圧迫により、企業は希少な陸上移動周波数の入札の代わりに既存のLTEスペクトルを利用するPoCアプリへと向かっており、従来型ベンダーの対応可能な市場プールが分散しています。
堅牢スマートフォンが実用的な無線機代替品として台頭
プログラム可能なプッシュ・トゥ・トークボタンを搭載したIP68対応スマートフォンは、無線機の操作性を模倣しながら完全なAndroidエコシステムを提供します。[3]Sonim Technologies、「堅牢モバイルソリューション」、Sonim Technologies、sonimtech.com月額PoCサブスクリプションはアナログトランキングの通信時間料金を大幅に下回り、ホスピタリティ、小売、小規模倉庫にとって魅力的です。バッテリー駆動時間はフルシフト12時間に近づいており、5G上のMCX(ミッションクリティカルサービス)プロファイルは優先音声を約束しています。しかし、機関は災害時のセルラー依存について依然として慎重な姿勢を保っています。無線機OEMは、低設備投資のバイヤーを引き留めるため、デュアルPTTボタンを備えた「コンバージド」デバイスを市場に投入しています。トレーニングとポリシーのハードルは残存していますが、代替のトレンドは下位層の販売台数を削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイスタイプ別:
携帯性が市場リーダーシップを牽引ハンドヘルド無線機は2025年の双方向無線通信市場シェアの50.22%を維持しており、工場フロアや事故現場における個人の移動性の中心的役割を確認しています。その軽量性とベルトクリップデザインは、車両電源に依存できない第一対応者やクレーンオペレーターに適しています。機能の移行はスマートフォンのUX(タッチディスプレイ、Wi-Fi、カメラモジュール)を再現しながら、グローブ対応のノブを保持しています。Bluetooth低エネルギービーコンは耳保護ヘッドセットと連携し、危険区域のワークフローを効率化します。モバイル/車載機器は、物流のデジタル化により年平均成長率7.66%で全体成長を上回るペースで拡大します。ダッシュボードマウントのスクリーンは音声、ナビゲーション、電子記録を統合し、わき見運転のリスクと書類作業の負担を軽減します。
基地局や中継器などの第二層セグメントは、多くの機関がコントローラーと励振器を交換するだけで鉄塔を再利用するため、緩やかな拡大にとどまっています。それでも、クラウド管理型中継器はファームウェアの一括適用とパフォーマンス分析を可能にし、平均修理時間を改善します。バッテリーバックアップ型マイクロ中継器は、トンネルや高層ビルのカバレッジギャップを補います。ベンダーは、ハードウェア販売の鈍化を相殺するため、保証延長とリモート健全性監視を束ねて提供しています。その結果、双方向無線通信市場はソフトウェアとサービスに価値を埋め込み、OEMを継続的な収益に向けて位置づけています。


周波数帯域別:
UHFの優位性が高周波の挑戦に直面双方向無線通信市場におけるUHFの44.12%のシェアは、建物への電波透過性とアンテナの実用性の絶妙なバランスを反映しています。ショッピングモール、スタジアム、消防署は階段や地下駐車場をカバーするためにUHFを活用しています。しかし、プライベートLTEバックホールとWi-Fi 6Eエッジデバイスが普及するにつれ、SHFリンク(1〜6 GHz)は2031年まで年平均成長率7.98%で成長する見込みです。SHF端末はeSIMと低ゲインパッチアンテナを統合し、CBRSまたはローカルキャリアスライスを利用して映像ドローン向けに200 Mbpsを提供します。VHFは、片道40マイルの見通し線距離が端末の大きさを上回る林業および海洋域で引き続き確固たる地位を占めています。
より高い周波数は波長を短くし、小型アンテナを可能にしますが、より高密度なサイトグリッドを要求します。総所有コストを最小化するため、インテグレーターはVHF、UHF、700/800 MHzにわたって切り替えるマルチバンド無線機を展開し、現場訪問回数を削減します。単一バンドの販売台数が横ばいになっても、デュアルバンドポータブルの双方向無線通信市場規模は絶対値で増加すると見込まれています。機関はカバレッジのトレードオフを検討し、屋内にはUHF、データリッチなアプリケーションにはSHFプライベートLTEというブレンドアーキテクチャに落ち着くことが多いです。
規格別:
DMRのリーダーシップがPoC革新に挑戦されるDMRは、そのTDMA効率が独自サイトなしにチャンネル混雑を解消するため、2025年の双方向無線通信市場シェアの37.62%を獲得しました。相互運用可能なティアIIネットワークはアナログから移行するコスト重視の自治体に魅力的であり、ティアIIIトランキングはより低コストでP25の機能に匹敵します。しかし、PoCの年平均成長率9.05%は、中継器をスキップしてキャリアデータでローミングするグリーンフィールドバイヤーの存在を示しています。標準化団体はMCPTT(ミッションクリティカルプッシュ・トゥ・トーク)リリース17を最終化しており、遅延目標を300ミリ秒以下に引き下げてLMRの優位性を縮小しています。それでも、P25はAES-256暗号化と厳格な適合性試験により、米国のミッションクリティカル用途において最高位を維持しています。
NXDNとdPMRは、スリムな予算でデジタルの明瞭さを必要とする軽工業ユーザーに対応しています。TEDRAは欧州の都市鉄道および空港で優位を保っていますが、5G FRMCS(将来の鉄道移動通信システム)のトライアルが進むにつれてサンセットサイクルに直面しています。予測期間中、双方向無線通信市場では、DMRとLTEの波形をオンデマンドで再フラッシュできるマルチプロトコル「ソフトウェア定義型」無線機が登場し、規格変動に対する設備投資を保護します。インテグレーターが鍵管理サーバーと無線プログラミングポータルをホストするにつれ、サービス収益が増加します。
エンドユーザー産業別:
公共安全の優位性が物流の挑戦に直面政府・公共安全の双方向無線通信市場規模の40.62%の支配は、法定資金調達と生命安全の義務に根ざしています。連邦補助金は1台あたり1,500米ドルを超えるマルチバンド端末プレミアムを相殺し、OEMマージンを維持しています。指令コンソールはNG911フィード、CAD、および顔認識プラグインを統合し、状況把握を向上させています。一方、電子商取引の急増に支えられた輸送・物流は、クロスドックハブが即座の調整を切望する中、年平均成長率8.44%で拡大します。倉庫ピッカーはBluetooth接続ヘッドセットを使用してピッキングミス率を削減し、当日配送の時間窓を満たしています。
公益事業は140°F対応かつアーク閃光ゾーン認定のヘルメット無線機に投資しており、多くの場合、同じベアラーに資産健全性センサーデータを組み込んでいます。石油・ガスの顧客はT4温度定格の本質安全(IS)端末を指定しており、これはプレミアム価格が持続するニッチ市場です。ホスピタリティと小売はインフラのオーバーヘッドを削減するためPoCに向かっていますが、ピークシーズンには無線機のレンタル契約を結びます。各業種がアップタイムを重視するため、バッテリー交換、ソフトウェアパッチ適用、24時間365日のホットスワップをカバーするサービスレベル契約は、ベンダーロックインにとって依然として重要であり、ハードウェアのASPが低下しても安定したサービスアニュイティを確保しています。
地理的分析
北米双方向無線通信市場
北米は2025年の双方向無線通信市場において38.62%のシェアを維持しており、FirstNetの展開、州レベルの相互運用性義務、および老朽化したアナログ無線機の更新が成長を牽引している。自治体の補助金が消防、警察、救急医療サービス向けのマルチバンド無線機のアップグレードをカバーし、プレミアムティアの出荷台数をし上げた。公共安全ブロードバンドの統合により、P25へのブリッジ機能を持つLTE対応ポータブル機および車載ルーターへの需要が高まっている。民間部門の支出は、ハリケーン耐性を目的とした統合型LTE/LMRを採用するガルフコースト沿いの石油化学コリドーから生じている。サービス収益は現在、同地域においてハードウェアを上回っており、長期マネージドサービス契約の拡大を反映している。
アジア太平洋および中南米双方向無線通信市場
アジア太平洋地域は2031年にかけて7.75%のCAGRを記録すると予測されており、中国、インド、東南アジアにおける鉄道、港湾、製造業の大規模プロジェクトが下支えしている。インドネシアおよびフィリピンの公共安全省庁は、GPSおよび生体認証ログオンを組み込んだデジタルトランク網へと直接移行しつつある。工場自動化は3.5 GHz帯スペクトルとエッジコンピューティングを活用したプライベートLTEの試験導入を促進し、ハイブリッドデバイスへの需要を喚起している。現地ODMはグローバルブランドより低価格を提示しているが、暗号化および危険区域認証を要する重要ティアの入札では多国籍企業が依然として優位に立っている。オーストラリアの鉱業企業は5Gスタンドアロンの採掘現場を先駆的に導入しており、このモデルは中南米でも複製される可能性が高い。
欧州・中東・アフリカおよび中南米双方向無線通信市場
欧州は、各国が国境を越えたTETRAローミングを調和させ、鉄道および緊急サービス向けに700 MHz帯ブロードバンドへの投資を進める中、安定した緩やかな成長を維持している。サステナビリティ規制は再生無線機の調達を促進し、循環経済チャネルを支援している。同地域はまた、英国競争・市場庁によるAirwave通話料の価格上限など、コスト制約にも直面しており、既存事業者はソフトウェアへの多角化を迫られている。中東およびアフリカは、大規模イベントや石油施設向けのセキュリティ展開を通じて段階的な成長をもたらしているが、政治的リスクが長期契約を抑制している。中南米では、公共安全税配分およびチリ・ペルーにおける鉱業拡大に連動した散発的なアップグレードが見られる。

規制環境
双方向無線通信は、ITU無線通信規則に整合した各国の周波数免許制度によって規制されている。ITUの2024年版無線通信規則は、WRC-23での改訂を反映し、2025年1月1日に発効し、VHF/UHF陸上移動業務割当における国境を越えた周波数調整と各国のチャンネルプランの形成に影響を与えている。
米国では、FCCがPart 90に基づき、民間陸上移動業務向けのプロフェッショナル向け双方向無線業務の大半を規制しており、一部の消費者向けおよび短距離利用のケースはPart 95の対象となる。英国では、Ofcomが2026年に無線電信免除規則を更新し、2026年3月24日発効の変更(Wireless Telegraphy (Exemption) (Amendment) Regulations 2026)に加え、2026年4月29日発効の短距離デバイス免除に関する追加改定が行われ、ナローバンドLMR機能とセルラー機能を組み合わせたコンバージド機器のコンプライアンスおよび機器計画に影響を及ぼしている。
バリューチェーン分析
バリューチェーンは、RFおよびベースバンド半導体、パッシブ部品(フィルター、デュプレクサー、アンテナ)、電池、ディスプレイ、機械筐体から始まり、これらがODM/OEM設計、適合性試験、そして携帯機、モバイル機、インフラ機器(リピーター、基地局、指令コンソール)の最終組立へと供給される。その後、機器は周波数調整、プログラミング、設置、受け入れ試験を担う販売代理店、専門ディーラー、システムインテグレーターを経由する。ライフサイクルサービスには、デポ修理、電池交換、そして暗号化フリート向けのソフトウェアおよび鍵管理が含まれる。
供給側の力学により、製造拠点と部材配分の重要性が増している。中国原産機器に対する貿易摩擦と関税負担は、チャネルパートナーとベンダーに対し、調達および最終組立を代替拠点(一部サプライヤーにとってはマレーシアや日本など)へ再配置させる動きを促してきた。一部のプロフェッショナル向け製品ラインにおけるリードタイムの制約は、ハードウェア性能に加え、受託製造能力、在庫管理、アフターセールス支援の重要性も高めている。
競合環境
双方向無線通信市場は中程度の集中度を示しており、Motorola Solutions、Hytera、L3Harrisが広範な特許ポートフォリオと国家レベルの認証を活用して価格プレミアムを維持しています。中国と韓国のODM競合他社はコストで競争し、ラテンアメリカとアフリカに200米ドル以下のアナログおよびエントリーデジタル機器を大量投入しています。しかし、高セキュリティおよび本質安全ニッチは厳格な試験と輸出規制により保護されています。戦略的な焦点はソフトウェアへとシフトしており、既存企業はクラウド指令コンソール、AI支援インシデント分析、および継続的な収益をもたらす無線プロビジョニングを束ねています。
ハイブリッドLTE統合はコンバージェンス取引を引き付けており、Motorolaは2024年にCBRSコアプロバイダーを買収し、HyteraはPoC/DMRデュアルモード端末を物流向けに投入しました。L3Harrisは、郡機関の資本支出を平準化するためにサブスクリプションで無線機、ソフトウェア、ライフサイクルサポートを束ねる「L3Harrisのサービスとしての提供」へと軸足を移しました。一方、PoCプラットフォームベンダーはキャリアグループと提携して、Microsoft Teamsと統合するeSIMベースのプッシュ・トゥ・トークを提供し、エンタープライズITバイヤーに訴求しています。コーデックおよびTDMA特許に関する訴訟が続いており、小規模プレイヤーにロイヤリティの負担を加えています。
サプライチェーンの多様化はパンデミック後に加速しており、OEMは関税と物流リスクを軽減するためにメキシコ、ポーランド、マレーシアに最終組立を現地化しています。チップ不足により、無線機メーカーは入手しやすいマイクロコントローラーを中心に基板を再設計せざるを得なくなり、ソフトウェア定義アーキテクチャを通じて認証を迅速化しました。ESG圧力により、ベンダーはバッテリーリサイクルプログラムとRoHS-3準拠コンポーネントの導入を進めています。競合の激しさは、部品表を膨らませることなくAI駆動の音響ノイズキャンセリング、クラウド分析、サイバーセキュリティ強化を組み込むベンダーの能力に左右されます。
双方向無線通信産業リーダー
Motorola Solutions, Inc.
Hytera Communications Corporation Limited
L3Harris Technologies, Inc.
Icom Incorporated
Sepura Limited
- *免責事項:主要選手の並び順不同
双方向無線通信市場
- Motorola Solutions, Inc.
- Hytera Communications Corporation Limited
- L3Harris Technologies, Inc.
- JVCKENWOOD Corporation
- Icom Incorporated
- Sepura Limited
- Tait International Limited
- Airbus Secure Land Communications GmbH
- Cobham Satcom
- Simoco Wireless Solutions Limited
- Entel UK Limited
- Caltta Technologies Co., Ltd.
- Kirisun Communications Co., Ltd.
- BK Technologies Corporation
- Uniden Holdings Corporation
- Fujian BFDX Communication Technology Co., Ltd.
- Midland Radio Corporation
- Radioddity
- Thales SA
- Rohill Engineering B.V.

市場機会と将来展望
LMRとブロードバンドおよび衛星リンクとのハイブリッド化は、既存フリートの完全な入れ替えを強いることなく相互運用可能で標準に整合したソリューションを提供できるサプライヤーにとって、明確な空白領域である。2026年4月、Motorola SolutionsはT-Mobileとの協業を発表し、APX NEXTスマートラジオをT-Priorityセルラーサービスおよび衛星接続(T-Satellite)と統合し、レジリエントなマルチベアラー運用を実現するとした。2026年のIWCE前後に公開されたProject 25 Technology Interest Group(PTIG)の資料でも、セキュリティやLTEベースのミッションクリティカルサービスとの共存を支える相互運用性の整合を含む、P25拡張に関する継続的な取り組みが示されている。
プライベートブロードバンドネットワークを導入する企業や重要インフラ事業者の購買層は、従来のプッシュ・トゥ・トーク運用とデータアプリケーションを橋渡しするコンバージド機器やゲートウェイへの需要を生み出している。Hyteraは2026年7月にPDC580などの機器でナローバンド/ブロードバンドのハイブリッド展開を強調し、2026年3月には450MHzスマートデバイスに対する450Connectのホワイトリスト登録を発表しており、機器の適格性がネットワーク認証プログラムに依存する対応可能なニッチ市場を示している。2026年のETSIミッションクリティカル(MCX)Plugtestsの活動を含む相互運用性の実証は、LMR、MCXアプリケーション、デバイス管理を公共安全、運輸、公共事業、産業キャンパス向けの展開可能なソリューションにパッケージ化するベンダーやインテグレーターへの需要をさらに後押ししている。
Recent Industry Developments in 双方向無線通信市場
- 2026年6月:Motorola Solutionsは、D-Fend Solutionsを15億米ドルで買収する契約を発表し、ミッションクリティカル通信ポートフォリオに加えてカウンタードローン機能を追加した。この取引により、公共安全および重要インフラの購買層が調達する統合された指揮統制スタックにおいて、音声、映像、センサー、ドローン検知にわたるプラットフォームのバンドル化が強化される。
- 2026年5月:Hyteraは、同社のMCXシステムが第10回ETSI MCX Plugtestsで認証を取得したと発表し、3GPP整合のミッションクリティカルサービスに対する相互運用性を検証した。この結果は、MCXをレガシーLMRのブロードバンド補完として評価する政府機関や企業における市場展開の取り組みを後押しし、適合性試験によって統合リスクが軽減される。
- 2026年3月:Hyteraは、450MHzスマートデバイスに対する450Connectのホワイトリスト登録を発表し、機器の適格性がネットワーク認証プログラムによって制約される対応可能なニッチ市場を示した。この節目は、プライベートネットワーク向けに認証済みデバイスに依存する規制環境および公共安全エコシステムにおける潜在的な展開を拡大するものである。また、認証プログラムがベンダー選定と展開速度の形成に果たす役割も浮き立たせている。


双方向無線通信市場 レポートの範囲と調査方法論
市場定義と対象範囲
当社は、商業、産業、政府ユーザーにわたり、無線周波数を用いた免許制または免許不要の短距離音声通信(および基本的なデータ通信)向け機器から生じる収益として、世界の双方向無線市場を算出している。これは、エンドカスタマーに販売されるデバイスおよびそれを支える無線ネットワーク要素を対象とする。
対象範囲の除外事項:消費者向けトランシーバー玩具、純粋なセルラー音声サービス、および無線を使用しないメッセージングアプリは、PoC型双方向無線ソリューションとして提供されない限り除外される。
セグメンテーション概要
- デバイスタイプ別
- ハンドヘルド / ポータブル
- モバイル / 車載
- 基地局 / 中継器
- 周波数帯域別
- VHF(25〜174 MHz)
- UHF(400〜512 MHz)
- 700/800/900 MHz
- SHF(1〜6 GHz、900 MHz ISM帯域を含む)
- 規格別
- DMR
- P25
- TETRA
- NXDN
- dPMR
- PoC(セルラー経由プッシュ・トゥ・トーク)
- エンドユーザー産業別
- 政府・公共安全
- 公益事業・エネルギー
- 輸送・物流
- 産業・製造
- 建設・鉱業
- 石油・ガス
- ホスピタリティ・小売
- 教育・キャンパスセキュリティ
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他の地域
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他の地域
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- アジア太平洋のその他の地域
- 中東
- GCC
- トルコ
- 中東のその他の地域
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカのその他の地域
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルを構築する前に市場の境界を設定し、主要な需要シグナルを固定するために用いられる。周波数の利用可能性と周波数再配分のタイムラインが無線機の更新サイクルに直接影響するため、FCCの資料、ITUの参考資料、CEPT形式の地域周波数文書を含む、公開されている周波数および免許関連資料や規制メモを検討した。
無線機と実際の需要を結び付けるため、National Fire Protection Associationなどの機関、公共調達ポータル、UN Comtradeなどの貿易統計からの公共安全および業界導入シグナルも参照した。その後、企業の年次報告書、投資家向け説明資料、監査済み開示資料を用いて製品構成の変化、チャネルの密度、地域別の収益エクスポージャーを解釈し、企業財務情報を扱う有料サブスクリプションや技術移行のタイミングに関する特許データベースとの相互確認を行った。これらのデスクリサーチ資料は例示的なものであり、データ収集、検証、明確化のために他の公開文書やデータポイントも使用した。
一次インタビューおよび調査
一次調査は、通信支出のうちどの程度が陸上移動無線機器に対して依然として流れているか、隣接する選択肢と比較して検証すること、そして主要エンドユーザーがデジタルアップグレードをどのように予算計上しているかを確認することに重点を置いた。インタビューの対象は、製造業者、システムインテグレーター、販売代理店、そして公共安全、公共事業、運輸、産業拠点にわたる大口購買者であった。また、地域ごとの見解のバランスを取り、現地の周波数政策や更新サイクルが過度に一般化されないよう配慮した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):12% | アジア太平洋地域:49% |
| ミッド層:51% | 機能・部門リーダー:30% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:14% | マネージャー:58% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、エンドユーザーの無線フリートのパターンと更新サイクルから対応可能な需要を再構築するトップダウン方式から始まり、その後、その量をデバイスクラスおよびネットワーク要素タイプごとの標準的な価格帯にマッピングした。需要プールが設定された後、携帯機とモバイル機の構成比、デジタルからアナログへの移行速度、DMR、P25、TETRA、NXDNといった規格に紐づく展開の割合、周波数帯構成(VHFとUHFでは利用強度が異なることが多い)といった実用的な指標を用いて分割した。
合計値を現実的な水準に保つため、既知の無線ポートフォリオに関するサプライヤー収益の集計、販売代理店のスループットに関するチャネル確認、基礎データが信頼できるが不完全な場合の平均販売価格×単位数によるサンプル推定を含む、選択的なボトムアップ確認を行った。特定の国や業種で開示が限られている場合は、公共安全部門の人員数、公共事業の現場従事者数、調達サイクルなどの代替指標を用いて欠落部分を推定し、その後インタビューのフィードバックを用いて代替指標を調整した。
予測にあたっては、一次調査の回答者が支出と一貫して結び付けている要因、すなわち公共安全の近代化プログラム、産業のデジタル化、周波数再配分の節目、そしてハイブリッドLMRとブロードバンドアーキテクチャへの移行に関する単純な回帰確認に支えられたシナリオ分析を用いた。前提は透明性を保ち、主要プログラムのタイミングや資金が変化した場合、各地域を再計算できるようにしている。
データ検証と更新サイクル
検証は複数回のパスを通じて行われ、モデル化された出力を、調達活動、周波数政策のタイムライン、高使用率産業における観測された更新サイクルなど、独立したシグナルと比較した。異常値は国および用途レベルで調査され、価格や構成の変化で説明できない差異がある場合は、その変化が実際のものか、単発の契約によるものかを確認するために情報源に再確認を行った。
承認前には、第2のアナリストが論理、入力データ、計算を確認し、前提の不整合や通貨換算のタイミングの問題を発見する。本レポートは毎年更新され、重大な出来事が発生した場合には中間確認が行われ、その後、クライアントが公開時点で入手可能な最新の見解を確実に受け取れるよう、最終的な提供前レビューが実施される。
Mordor Intelligenceによる世界の双方向無線市場規模と他の公開推定値との比較
双方向無線市場の公開されている市場規模は、トピックのラベルが同一に見えても、大きく異なる場合がある。これは、各発行元が独自の範囲の境界とタイミングを選択しているためである。差異は通常、双方向無線として何を数えるか(例えばPoCが含まれるかどうか)、どの年を現在値として扱うか、そして価格が地域間でどのように変換・更新されるかによって生じる。
この表に示されるばらつきは、主に範囲の定義とアップグレードサイクルの解釈方法によって説明される。Mordor Intelligenceのモデルでは、合計額はLMR規格に加えてPoCを含む双方向無線通信支出に紐づけられており、消費者向けトランシーバーや無関係なセルラー音声サービスは市場の対象外としている。一部の公開データは、公共安全や公共事業における積極的なデジタル置き換えの前提に依拠しており、これが短期的な合計値を押し上げる場合があるが、他のデータはリピーターや基地局をこのカテゴリーではなく、より広範なネットワークインフラの一部として扱うことで市場を圧縮している。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.46 B (2026) | |
| 業界誌A | USD 10.78 B (2024) | より早い基準年を用い、価値をデバイス出荷量に紐づけることが多く、これらが個別に報告されない場合、リピーター、指令要素、サービス連動型PoCバンドルを過小評価する可能性がある。 |
| 業界ポータルB | USD 12.40 B (2025) | 隣接する通信カテゴリーを混合し、地域全体でより速いデジタル移行カーブを適用しており、これが更新需要を前倒しし、短期的な市場価値を押し上げる可能性がある。 |
3つの数値を通して見ると、主な結論は、対象範囲に関する小さな判断とアップグレードのタイミングに関する前提が、市場規模を大きく変動させる可能性があるということである。明確な需要要因、更新サイクル、実用的な価格帯にモデルを紐づけることで、周波数政策、調達パターン、技術選択が変化した際にも追跡可能で更新が容易な推定値を維持している。


レポートで回答された主要な質問
2026年の双方向無線通信市場規模はどれくらいですか?
100億4,600万米ドルに達しており、2031年までに141億1,000万米ドルに達する軌道にあります。
業務用無線機への支出をリードしている地域はどこですか?
北米はFirstNetと州全体の近代化義務化により、2025年の収益の38.62%を占めています。
最も急成長しているデバイスカテゴリーはどれですか?
モバイル/車載システムは2031年まで年平均成長率7.66%で成長すると予測されています。
スマートフォンは従来型無線機に取って代わっていますか?
PoCを搭載した堅牢スマートフォンは非クリティカルなタスクにおけるシェアを獲得していますが、公共安全機関はミッションクリティカルな音声通信にLMRを依然として活用しています。
業務用無線機分野で主流の規格はどれですか?
デジタル移動無線(DMR)がコストと相互運用性のバランスを取りながら2025年の出荷台数の37.62%を獲得しました。
プライベートLTEはこのセクターにどのような影響を与えますか?
プライベートLTE/5Gネットワークは、プッシュ・トゥ・トークの信頼性とブロードバンドデータを融合するハイブリッドデバイスの需要を創出しています。
最終更新日:



