
リニアモーションシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
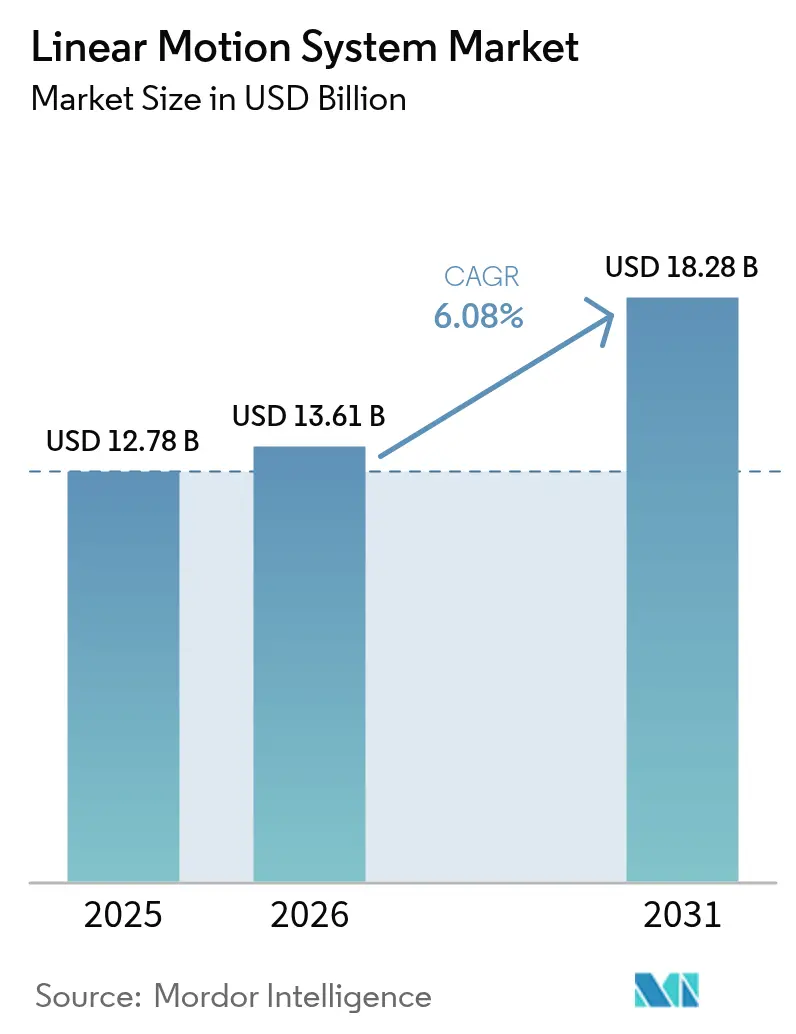
| 市場規模 (2026) | 13.61 十億米ドル |
| 市場規模 (2031) | 18.28 十億米ドル |
| Growth Rate (2026 - 2031) | 6.08 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
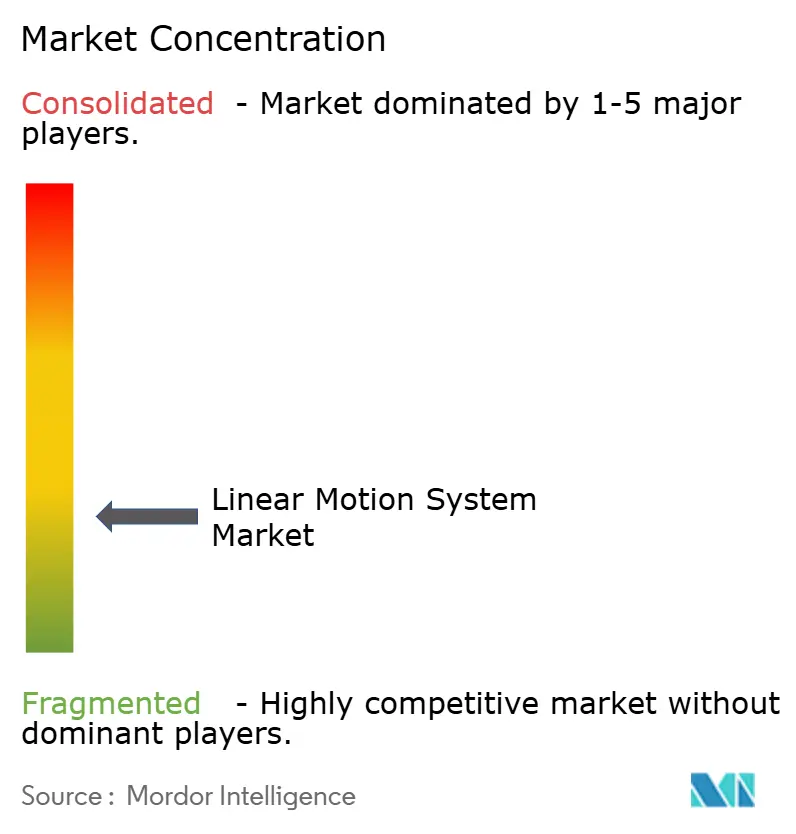
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリニアモーションシステム市場分析
リニアモーションシステムの市場規模は2026年に137億1,000万米ドルと予測され、2031年までに182億8,000万米ドルに達し、2026年から2031年にかけて年平均成長率6.08%で成長する見込みです。工場管理者が位置決め再現性の向上、ライフタイムコストの低減、インダストリー4.0へのシームレスな接続性を求める中、空気圧・油圧プラットフォームから電気機械式および直接駆動アーキテクチャへの移行が加速しています。複雑な工作機械および半導体ステージがX-Y-Z軸の同期モーションを必要とするため、マルチアクシスプラットフォームが売上高において優位を占めていますが、メンテナンスフリーの運用とエネルギー節約により直接駆動トポロジーがシェアを拡大しています。コンポーネントのイノベーションは、リアルタイム診断と軌道最適化を組み込んだエッジインテリジェントコントローラへと移行しており、リニアガイドおよびミニチュアアクチュエータの進歩が半導体および医療機器施設におけるクリーンルーム展開を支援しています。メーカーはまた、製品ライフサイクルが短縮される際にデジタルで再構成可能なモジュール式ソフトウェア定義モーションスタックを通じて、試運転サイクルの短縮を図っています。
主要レポートのポイント
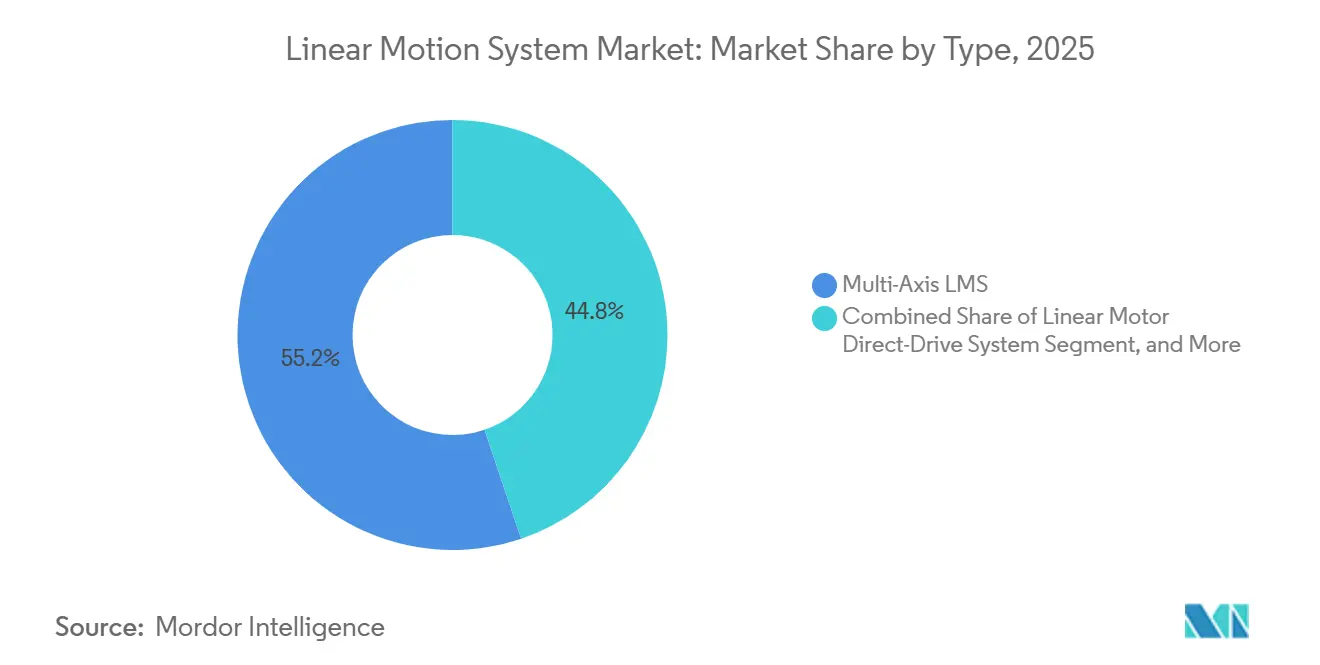
- タイプ別では、マルチアクシスプラットフォームが2025年のリニアモーションシステム市場シェアの55.18%を占め、リニアモータ直接駆動システムは2031年にかけて年平均成長率6.78%で拡大すると予測されています。
- コンポーネント別では、リニアガイドが2025年の売上高の49.59%を占めましたが、コントローラは2031年にかけて年平均成長率6.96%で成長すると予測されています。
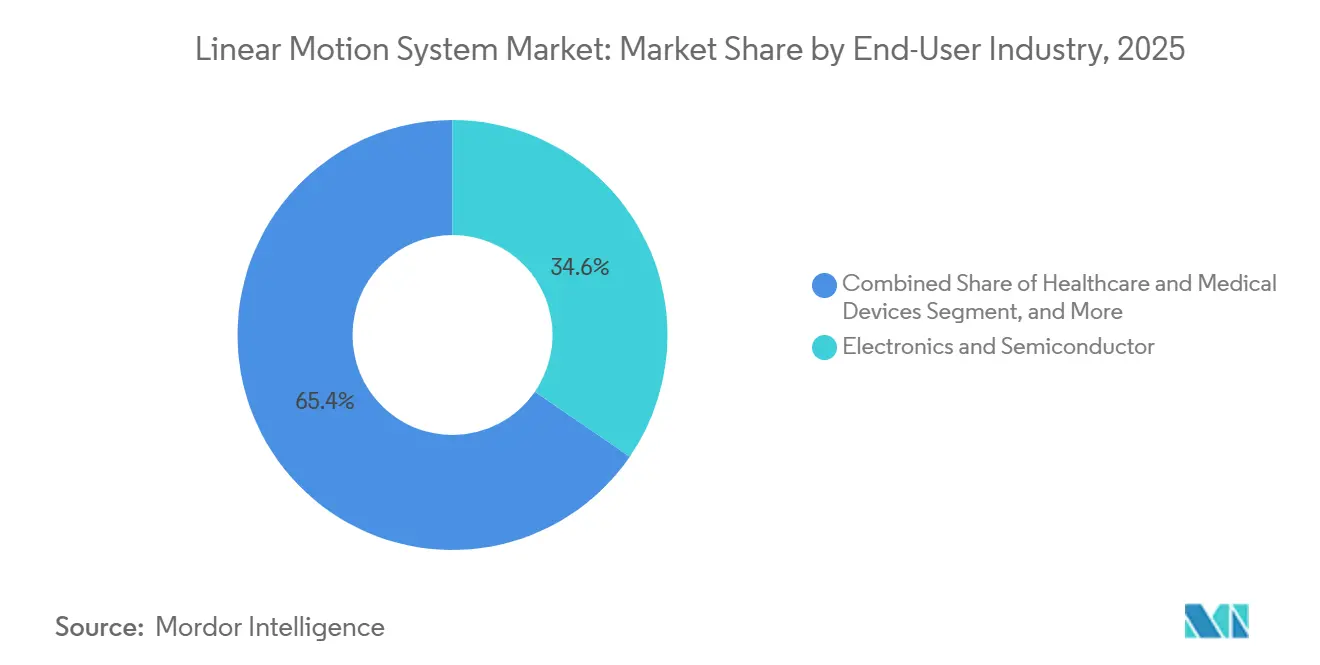
- エンドユーザー産業別では、電子機器・半導体製造が2025年の需要の34.59%を占め、ヘルスケアは全業種の中で最も高い年平均成長率6.55%を2031年にかけて記録すると予測されています。
- 用途別では、マテリアルハンドリングが2025年の設置台数の32.33%を占め、ロボティクスおよび協働ロボットが2031年にかけて年平均成長率7.01%でリードすると見込まれています。
- 地域別では、アジア太平洋が2025年の世界出荷量の46.84%を占め、南米は2026年から2031年にかけて年平均成長率6.84%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| インダストリー4.0自動化の採用加速 | +1.80% | ドイツ、日本、米国、韓国に集中したグローバル | 中期(2~4年) |
| 自動倉庫を促進するeコマースの拡大 | +1.20% | 北米・欧州が中核、アジア太平洋へ波及 | 短期(2年以内) |
| 半導体・電子機器の精度ニーズの高まり | +1.40% | アジア太平洋が中核(台湾、韓国、日本)、米国・欧州へ波及 | 長期(4年以上) |
| 診断機器における小型メンテナンスフリーリニアモーションシステムへの需要急増 | +0.90% | 北米・欧州、インド・中国で新興 | 中期(2~4年) |
| 高精度モーションを必要とする持続可能なフレキシブルパッケージフォーマット | +0.60% | グローバル、欧州・北米で早期成長 | 中期(2~4年) |
| 医療機器クリーンルームラインのリショアリングインセンティブ | +0.70% | 米国、ドイツ、日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0自動化の採用加速
産業界の経営幹部はデジタル化された生産から測定可能な成果を得ています。空気圧シリンダを電気機械式アクチュエータに置き換える工場のアップグレードにより、サブマイクロメートルのフィードバックが実現し、無線アップデートが可能となり、試運転時間が最大40%短縮されます。エッジ対応モーションコントローラは現在、Linuxベースのアプリエコシステムをホストし、ファームウェアとデジタルツインデータを工場フロアに直接プッシュします。これらの機能により、製品バッチが細分化された際の段取り替え時間が短縮され、ライブセンサーデータから予知保全スケジュールを自動生成することが可能になります。その結果、リニアモーションシステム市場は従来の設備投資予算ではなく、インダストリー4.0の投資サイクルとますます連動するようになっています。
自動倉庫を促進するeコマースの拡大
フルフィルメント事業者は、翌日配送の約束を果たすために垂直リフトモジュール、シャトルシステム、モバイルロボットを導入しています。各サブシステムは、トートをミリ秒単位で位置決めする高サイクルリニアステージに依存しています。単一の自動保管タワーが1万平方フィートの静的ラックを置き換えられるため、スペース利用効率のメリットは大きく、エネルギー効率の高い直接駆動モータにより10年間の総所有コストが最大20%削減されます。サードパーティ物流プロバイダーが二次都市へネットワークを拡大するにつれ、小型でメンテナンスフリーのアクチュエータが新しいクロスドックハブの中核仕様となっています。
半導体・電子機器の精度ニーズの高まり
3nm未満のリソグラフィノードでは、複数のg力で加速しながらオーバーレイ誤差を1ナノメートル以下に維持できるウェハステージが必要です。アクティブ熱管理を備えたリニアモータは、デレーティングなしに10,000Nを超えるピーク力を維持し、極端紫外線スキャナのスループットボトルネックを解消します。先端チップ向けに建設中のアジア太平洋のファブは、1サイトあたり数百台のこうしたステージを発注しており、超精密リニアモーションの長期的な需要を確保しています。
診断機器における小型メンテナンスフリーリニアモーションシステムへの需要急増
自動血液分析装置や手術ロボットには、ISO 14644クリーンルームでパーティクルフリーで動作する幅50mm以下のアクチュエータが必要です。モータ、ドライブ、安全スイッチを統合したプラグアンドプレイモジュールにより、FDAの設計管理文書が簡素化され、新しい機器の市場投入時間が短縮されます。連続製造ラインに投資する製薬会社も、汚染リスクを排除し電子バッチ記録をサポートする密封・無潤滑リニアモータを好んでいます。
制約要因の影響分析*
| 制約要因 | 年平均成長率予測への影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カスタマイズシステムの高い初期コストとROIサイクル | -0.90% | コスト重視セグメントで顕著なグローバル | 短期(2年以内) |
| 熟練リニアモーションシステム技術者の不足 | -0.60% | 北米・欧州で深刻、アジア太平洋で新興 | 中期(2~4年) |
| 希土類磁石の価格変動 | -1.10% | グローバル、供給は中国に集中 | 長期(4年以上) |
| スマートリニアモーションシステムのIEC-62443サイバーセキュリティコンプライアンスコスト | -0.40% | 北米・欧州、アジア太平洋へ拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
希土類磁石の価格変動
永久磁石リニアモータはネオジム鉄ボロン合金に依存していますが、中国が精製材料の90%以上を供給しています。ネオジム・プラセオジム酸化物の価格は2020年から2025年にかけて243%上昇し、中国以外の新規プロジェクトはより高い資本集約度と厳格な環境許可に直面しています。フェライトまたはリラクタンス代替品を評価するモータメーカーは力密度が30%低下することを受け入れなければならず、これらの選択肢は低トルク用途に限定され、短期的な多様化努力を制約しています。
カスタマイズシステムの高い初期コストとROIサイクル
新規設置の約4分の1は、カタログ標準より40%~60%高い単価を押し上げる特注のストローク長、シール、または取り付けフランジを必要とします。直接駆動ステージは高デューティサイクルの場合、最短3年で元が取れますが、設備投資予算が限られた中小工場はアップグレードを先送りし、段階的な空気圧修正を好む傾向があります。リースおよびサービスとしてのモデルが台頭しつつありますが、物流以外での採用は限定的です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
直接駆動トポロジーが牽引力を獲得リニアモータ直接駆動プラットフォームは、予防保全のダウンタイムを削減しエネルギー使用量を最大30%削減するため、タイプカテゴリの中で最も高い年平均成長率6.78%を記録すると予測されています。マルチアクシスアセンブリは、協調モーションを必要とする工作機械ガントリーと半導体ハンドラに牽引され、2025年の売上高の半分以上を依然として占めています。シングルアクシスシステムは、コストとスピードがサブミクロン精度を上回る単純なピックアンドプレース作業に対応しています。[1]PBC Linear、「フレキシブル製造システムケーススタディ」、pbclinear.com
ベルト駆動ステージは、中程度の負荷で10mを超えるストロークに対して引き続き好まれるソリューションであり、ボールスクリューアクチュエータは一般産業自動化において推力と価格のバランスを取っています。ユーザーがアーキテクチャをサイクルレート、精度、環境条件に合わせて選択するため、リニアモーションシステム市場は多様なトポロジー需要を維持しています。メーカーはトポロジーを選択する際、機械的性能と並んで安全認証、総コスト、デジタルツイン対応性をますます評価するようになっています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:
コントローラがエッジインテリジェンスを組み込むエッジモジュールが振動抑制、適応送り速度制御、および以前は別個のハードウェアを必要としていた状態監視を処理するようになったため、コントローラは他のコンポーネントを上回る年平均成長率6.96%を記録すると予測されています。工作機械および包装セルでの普及により、リニアガイドのリニアモーションシステム市場規模は2025年の売上高のほぼ半分を占めました。
リニアベアリング、アクチュエータ、モータは、寿命を延ばし熱安定性を向上させるブラシレス永久磁石設計へと移行しています。ボールスクリューおよびリードスクリューは依然として5:1から50:1の機械的優位性を提供しますが、精度ニッチでは直接駆動モータに譲っています。ケーブルチェーン、リミットセンサー、潤滑カートリッジがシステムの部品表を補完し、クイックコネクトインターフェースが設置時間を短縮します。
エンドユーザー産業別:
ヘルスケアが成長軌道をリード病院が診断、手術室、薬局を自動化するにつれ、ヘルスケア機器は2031年にかけて年平均成長率6.55%で拡大すると予測されています。クリーンルーム対応ミニチュアアクチュエータは、微粒子の放出を排除し規制上の検証を容易にすることで、これらの成長を支えています。
電子機器・半導体ファブは2025年の消費量の34.59%を占め、最大の需要プールであり続け、バッテリーおよびモジュール組立に転換する自動車ラインがこれに続いています。金属・機械、航空宇宙、食品加工はそれぞれ、金属成形からウォッシュダウン包装まで特化したタスクにリニアモーションを適用しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
ロボティクスおよび協働ロボットが急成長協働ワークセルが力制限リニアステージを必要とし、オペレータと安全に共存するため、ロボティクスおよび協働ロボットは年平均成長率7.01%で用途成長をリードすると予測されています。マテリアルハンドリングはすでに2025年の設置台数の32.33%を占め、倉庫やパレタイザーでの広範な使用を反映しています。
工作機械スピンドル、ラベリングヘッド、ピックアンドプレースガントリー、精密検査リグはそれぞれカスタマイズされたリニアアクシスに依存しています。ゼロ欠陥の要求がメーカーに全生産段階での自動計測統合を促すにつれ、検査プラットフォームのリニアモーションシステム市場規模は拡大しています。
地域分析
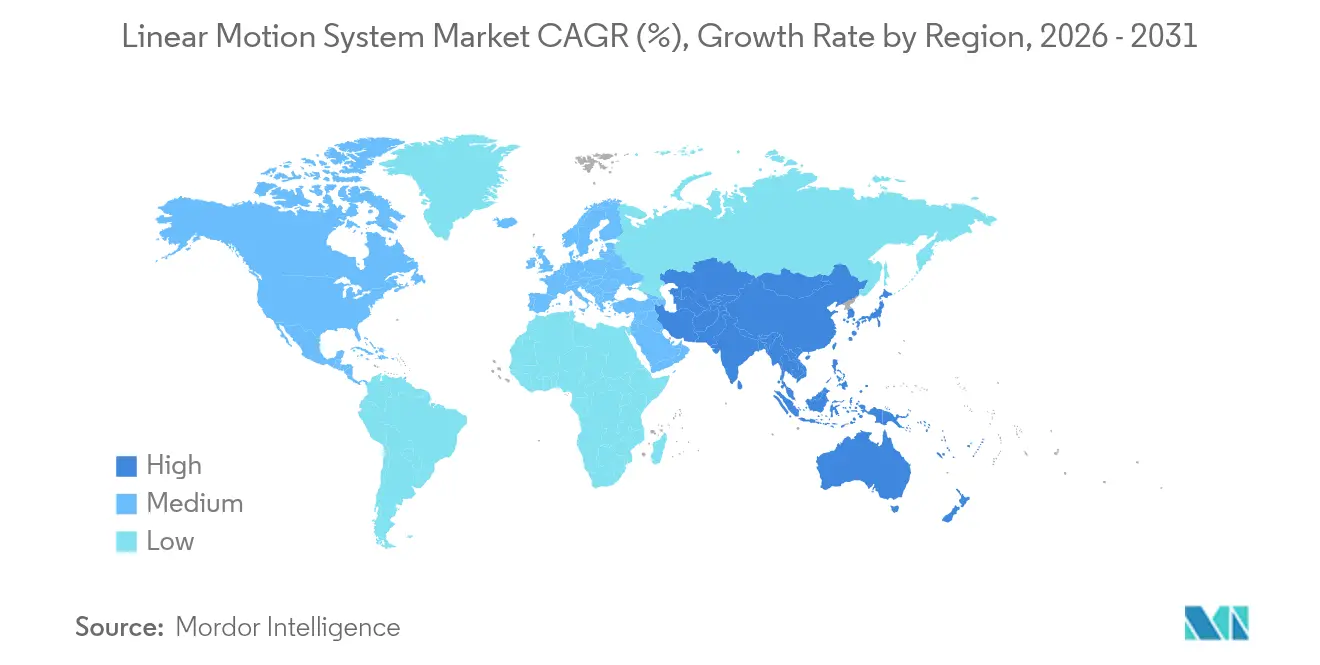
北米およびアジア太平洋リニアモーションシステム市場
アジア太平洋地域は2025年の世界出荷量の46.84%を占め、中国のレアアース供給チェーンと日本のコンポーネント技術が牽引しました。インドの生産連動インセンティブ制度に基づく補助金と韓国の2,300億米ドルの半導体ロードマップは、超精密ステージの地域受注を強化するでしょう。北米は2025年の売上高の約22%を占め、電気自動車の組立ラインおよび最近の米国政策インセンティブが支援する医療機器のリショアリングから恩恵を受けています。メキシコのニアショアリング流入は、米国顧客にサービスを提供する自動車および電子機器工場のアクチュエーター需要に直結しています。[2]米国エネルギー省、「重要材料評価」、energy.gov
欧州および中東リニアモーションシステム市場
欧州は2025年の設置数の約20%を占め、ドイツのインダストリー4.0プログラムがエネルギー価格の上昇圧力にもかかわらず工作機械輸出を維持しています。フランスの再工業化イニシアティブは、次世代リニアモーターおよびエッジコントローラーを活用して包装および製薬工場のアップグレードを進めています。サウジアラビアとアラブ首長国連邦が主導する中東は、政府助成金がグリーンフィールド工場への初期設備投資を相殺するにつれ、ブティック型オートメーションハブとして台頭しています。
南米およびアフリカリニアモーションシステム市場
南米は、ブラジルの自動車産業およびアルゼンチンの食品加業者が労働コストインフレを抑制するために自動化を進める中、2031年まで6.84%のCAGRで最も高い成長が見込まれます。アフリカは依然として黎明期にあるものの、南アフリカの自動車組立および エジプトの食品加工ラインがモーションコントロール導入の初期シグナルを示しています。地域全体にわたり、リニアモーションシステム市場は、技術普及の形を左右する関税、技術スキル、電力コストに関するさまざまな障壁に直面しています。

規制環境
直動システムに関する規制および規格適合は、機械安全、ソフトウェア対応機能、および電気機械式ドライブと接続コントローラーに関連する環境要件に、ますます重点が置かれるようになっています。欧州連合では、規則(EU)2023/1230(機械規則)が機械指令2006/42/ECに代わって施行され、ソフトウェア安全機能および機械内の機械学習に関連する明示的な規定が含まれています。2026年5月29日付の統合テキストは、EU市場に投入されるスマート直動軸、ドライブ、コントローラーのサプライヤーに影響を与える調和された枠組みを強化しています。
主要市場全体で、サプライヤーは、可変速電気動力駆動システムの安全機能に関するIEC 61800-5-2、制御システムの安全関連部品に関するEN ISO 13849-1、電気・電子システムの機能安全に関するIEC 61508といった機能安全および制御システム要件に設計と文書を適合させています。電子式・電気機械式モーションコンポーネントの市場アクセスには、環境および化学物質に関する適合も求められ、特に該当する電気・電子機器に対するEU RoHS 3(2015/863)、REACH、およびWEEEの義務が、材料選定、製品ラベリング、グローバルサプライチェーン全体の廃棄処理慣行を形成しています。
競合環境
上位5社のBosch Rexroth、THK、Hiwin、NSK、Parker Hannifinは2025年の売上高の約40%を合計で占め、中程度に集中した市場を形成しています。各社は互換性を保証するために、ガイド、スクリュー、アクチュエータ、コントローラを社内で加工する垂直統合工場を運営しています。[3]THK Co. Ltd、「LMガイドアクチュエータIoTアップグレード」、thk.com
Akribis SystemsやAerotechなどの地域専門企業は、ミクロンレベルの公差がプレミアム価格を正当化する半導体計測と航空宇宙検査に注力しています。戦略的差別化は現在、デジタルツインバンドル、IoT対応ヘルスモニタリング、試運転時間を最大40%削減するモジュールキットを中心に展開されています。推力リップル抑制と磁束成形における特許活動は2024年以降に激化しており、静的指標よりも動的指標の改善を目指した競争を示しています。
ホワイトスペース成長領域には、統合トルクセンシングを備えた協働ロボットアクチュエータと、FDA規制クリーンルーム向けの密封・無潤滑ユニットが含まれます。ソフトウェア定義モーションスタートアップはハードウェアと制御ロジックをアンバンドルし、エンドユーザーがベンダーコンポーネントを混在させながら同期軌道を維持できるようにすることで、従来の閉鎖的なエコシステムに挑戦しています。
リニアモーションシステム産業リーダー
Bosch Rexroth AG(Robert Bosch GmbH)
Schneeberger Group
Ewellix AB(Schaeffler Group)
Hiwin Corporation
Thomson Industries Inc.(Regal Rexnord Corporation)
- *免責事項:主要選手の並び順不同
リニアモーションシステム市場
- Bosch Rexroth AG
- THK Co. Ltd
- Hiwin Corporation
- Schneeberger Group
- NSK Ltd
- Nippon Bearing Co. Ltd
- Thomson Industries Inc. (Regal Rexnord Corporation)
- The Timken Company
- Rockwell Automation Inc.
- Parker Hannifin Corporation
- HepcoMotion Inc.
- Ewellix AB
- Rollon S.p.A.
- SKF AB
- Schneider Electric Motion USA Inc.
- PBC Linear Inc.
- Altra Industrial Motion Corp.
- Akribis Systems Pte Ltd
- Aerotech Inc.
- Lintech Corporation

市場機会と将来展望
エンドユーザーが空気圧・油圧シリンダーを電気機械式アクチュエーターに置き換え、再現性、診断機能、デジタル生産システムへの統合を改善している分野で、ホワイトスペースの機会が拡大しており、これは本レポートが示すダイレクトドライブおよびエッジインテリジェント制御へのシフトと一致しています。Schaeffler(Ewellix)は、産業用および医療用アプリケーション向けにEMAシリーズの電気機械式アクチュエーターの追加バリエーションを発表し、YaskawaはVision 2035計画の中でAI統合型i3-Mechatronicsを強調し、予測保守やソフトウェア定義チューニング用のデータを公開するコントローラーおよびモーションプラットフォームへの需要を強めています。
供給の確保と現地化も、OEMがリードタイムの長期化や貿易政策の影響に対応する中で、リニアガイド、ベアリング、アクチュエーターのサブアセンブリにとって機会を示しています。地域的な供給の耐久性と迅速な配送への顧客の選好は、2026年に見られた設備投資の動きに反映されており、igusがオートメーションおよび現地生産インフラを拡大し、Thomson Industriesがバージニア州ラドフォード拠点の生産能力を増強していることが挙げられます。アプリケーションレベルでは、高サイクルの自動倉庫やロボティクスセルにおいて、より高速な直動軸と、振動・温度・潤滑モニタリング用のセンサー搭載コンポーネントの仕様が進んでおり、統合型で状態認識可能な直動モジュールのプレミアム化を後押ししています。
Recent Industry Developments in リニアモーションシステム市場
- 2026年4月:Schaeffler(Ewellix)は、Hannover Messe 2026でEMA-50およびEMA-60電気機械式リニアアクチュエーターを発表し、産業機械・移動機械における油圧・空気圧シリンダーの置き換えを目指しています。この発表は、電動化・保守低減アクチュエーションへの競争的な動きを反映しており、複数の機械プラットフォームで電気機械式アーキテクチャを標準化するOEMの選択肢を拡大します。
- 2025年10月:Schneebergerは、リニアガイド向けの新しいPULSE PROケージ技術を発表し、要求の厳しい工作機械および精密オートメーション環境向けの性能向上に注力しています。この更新は、案内要素の信頼性と動的挙動が稼働率と総所有コストに影響する高負荷アプリケーションを支えます。
- 2024年11月:Parker Hannifinは、Precision Motion Industriesを2億8,000万米ドルで買収し、医療用および小型アクチュエーター用途で使用される精密モーションコンポーネントにおける地位を拡大しました。この取引により、コンパクトでクリーンルーム対応の直動ソリューションを求める規制業界や高精度エンドマーケットにおける、Parkerの製品およびエンジニアリング展開が拡大しました。


リニアモーションシステム市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場規模算定における直動システム市場は、産業用・商業用機器において制御された直線運動を生み出す製品およびサブアセンブリ、ならびに位置決め、案内、駆動を可能にする中核的な支持部品を対象としています。
対象範囲の除外:動力または制御された動作を伴わない、純粋に手動のリニアスライドは除外します。また、直動システムハードウェアとして販売されていない広範な工場オートメーションサービスも除外します。
セグメンテーション概要
- タイプ別
- シングルアクシスリニアモーションシステム
- マルチアクシスリニアモーションシステム
- ベルト駆動リニアモーションシステム
- ボールスクリューリニアモーションシステム
- リニアモータ直接駆動システム
- コンポーネント別
- アクチュエータおよびモータ
- リニアガイド
- リニアベアリング
- コントローラ
- ボールスクリューおよびリードスクリュー
- その他コンポーネント
- エンドユーザー産業別
- 自動車
- 電子機器・半導体
- 製造・金属・機械
- 航空宇宙・防衛
- ヘルスケアおよび医療機器
- 食品・飲料
- 物流・倉庫
- その他エンドユーザー産業
- 用途別
- マテリアルハンドリング
- 工作機械
- ロボティクスおよび協働ロボット
- 包装・ラベリング
- ピックアンドプレース
- 検査・計測
- その他用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
市場の境界を設定し、需要マップを構築し、毎年確認可能な参照指標を収集するために、デスクリサーチを実施しました。米国商務省センサス局の製造業データ、Eurostatの産業生産統計、関連する機械部品に関するUN Comtrade貿易統計、およびモーションコンポーネントの仕様と試験方法を明確にするISOおよびIECの発行物などの公的資料を活用しました。また、有料の特許データベースの契約を通じて特許を検証し、設計の方向性(例えばダイレクトドライブの採用やコントローラー統合)を把握し、入力変数の設定に反映させました。
公的統計に加え、企業の年次報告書、投資家向け説明資料、信頼性のある業界専門誌の報道を活用し、地域別の製品構成の変化とエンドユース動向を追跡しました。輸出入の動向については、公的な貿易品目コードが広すぎる場合に、有料の出荷レベル貿易データベースの契約を併用し、近接部品の過剰カウントを防ぎました。ここに挙げたデスクリサーチのソースは例示であり網羅的なものではなく、データ収集、相互確認、明確化のために他の多くの公的文書も使用されました。
一次インタビューおよび調査
コンポーネントメーカー、オートメーション機器のインテグレーター、ディストリビューター、および工作機械、ロボティクス・協働ロボット、マテリアルハンドリング、電子機器生産といった主要エンドユース産業の調達・エンジニアリング担当者と、一次的な対話を実施しました。地域ごとの価格設定と導入パターンを検証できるよう、APAC、EMEA、南北アメリカ全域から情報を収集し、その後、ベルト駆動とスクリュー駆動ソリューションの構成比や一般的な更新サイクルなどの前提を確認しました。デスクリサーチのデータにギャップが見られた場合は、回答者の協力を得て保守的な範囲を選択し、最終的な合計を現実的な設置・更新活動に合わせました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):16% | APAC:51% |
| ミドルティア:56% | 部門・ユニットリーダー:26% | EMEA:29% |
| 中小規模企業:16% | マネージャー:58% | 南北アメリカ:20% |
市場規模算定と予測
本市場モデルは、産業生産、工作機械・オートメーション投資、貿易フローを用いて、地域別・主要エンドユース別の直動システムに対する需要プールを再構築するトップダウンの視点から出発します。この構造が確立された後、サンプル抽出した平均販売価格に出荷量の代替指標を乗じる方法、ディストリビューターチャネルの確認、主要コンポーネントグループのサプライヤー収益への影響確認といった、選択的なボトムアップ的近似手法を用いて合計値を検証します。モデルは、これらの確認結果が一貫して一方向を示す場合にのみ調整されます。
この市場において重要な入力要素には、工場オートメーションおよびロボット導入の動向、工作機械の生産サイクル、半導体・電子機器の資本支出パターン、高速用途におけるダイレクトドライブリニアモーターへのシェアシフト、そして高負荷環境におけるベアリング、ガイド、スクリューの一般的な更新タイミングなどが含まれます。予測にあたっては、シナリオ分析を用いてモデルが製造業における異なる投資サイクルを反映できるようにし、その後、リードタイム、価格動向、エンドマーケット需要に関する回答者の見解を用いて前提を精緻化します。小規模なアプリケーションについてボトムアップの証拠が不十分な場合は、観測されたエンドユース活動に基づく比率配分によってギャップを処理し、その後、貿易・生産の指標と再照合します。
データ検証と更新サイクル
明らかな過大評価が入り込まないよう、検証は複数回のパスを通じて行われます。産業生産の動き、貿易方向の変化、報告された生産能力拡大といった独立した指標と出力結果を比較し、外れ値については合理的な説明が見つかるまで見直しを行います。オートメーション投資の急激な変化や主要コンポーネントグループにおける価格の見直しなど、重要な前提が変化した場合は、それが一時的なものか構造的なものかを確認するために回答者へ再度連絡します。
最終承認前には、別のアナリストがモデルと前提を確認し、大きな地域差については入力要因まで遡って検証します。本レポートは年次で更新され、需要、供給、または価格に重要な影響を与える事象が発生した場合には中間更新も行われます。提供直前には最終確認パスを完了し、クライアントに可能な限り最新の見解をお届けします。
Mordor Intelligenceの直動システム市場規模と他の公開推定値との比較
直動システムに関する公開されている市場規模は、対象範囲の設定方法や算出根拠が異なるため、トピック名が同じように見えても一致しないことがよくあります。最大の違いは通常、システムとコンポーネントのどちらとしてカウントされるか、どの年が起点として扱われるか、製品構成が変化した際の価格の扱い方から生じます。
関連機械部品の貿易動向、産業生産サイクル、エンドユース資本支出の指標は、Mordor Intelligenceの2026年の値を明確に定義されたハードウェア需要プールに整合させるための根拠として使用されており、予測もオートメーションが盛んなエンドユースにおける導入拡大に応じて同じ対象範囲に従います。他の多くの推定値は、隣接するモーション制御用電子機器を混在させたり、より広範なオートメーションプラットフォームをカウントすることで境界を広げており、これが数値を押し上げる要因となります。さらに、積極的な価格上昇率の適用、異なる通貨換算タイミングの使用、あるいはベルト駆動、スクリュー駆動、ダイレクトドライブソリューションの構成比を実際の購買者・サプライヤーの意見で検証していないことも、差異の要因となります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.61 B (2026) | |
| 業界出版社A | USD 13.62 B (2026) | 異なる基準年の設定と、公開概要における種類別のより短いコンポーネントリストを使用しており、これがシステムレベルの一括分類と単体コンポーネントの間でカウントされる値を変動させる可能性があります。 |
| グローバルコンサルティング会社B | USD 12.63 B (2025) | 隣接する年を報告しており、一部でより広い直動の定義を適用しているように見えます。また、年のずれだけでも、価格とオートメーション投資が年ごとに変動している中で合計値を変化させます。 |
総合すると、この差異は市場が成長しているという見解の不一致よりも、対象範囲とタイミングの選択の違いによって説明される部分が大きいといえます。当社のアプローチは、各地域の合計値が観測可能な需要指標に紐づけられているため追跡可能性を維持しており、さらに相互確認を行うことで、隣接するモーションカテゴリーが同じ数値に混在することを防いでいます。


レポートで回答される主要な質問
2031年までのグローバルリニアモーションシステムの規模はどのくらいになりますか?
2031年までに182億8,000万米ドルに達すると予測されています。
2026年から2031年にかけてリニアモーションシステムに期待される年平均成長率はどのくらいですか?
2026年から2031年の期間に年平均成長率6.08%が予測されています。
最も速いペースで拡大しているプラットフォームタイプはどれですか?
直接駆動リニアモータシステムが最も速く成長し、年平均成長率6.78%で拡大する見込みです。
ヘルスケア用途がリニアモーション技術をこれほど急速に採用しているのはなぜですか?
病院や研究室が診断や手術ロボティクス向けに小型でメンテナンスフリーのアクチュエータを必要としており、ヘルスケア需要の年平均成長率6.55%を牽引しています。
2031年にかけて最も高い成長を記録すると予測されている地域はどこですか?
南米はブラジルとアルゼンチンの自動化投資に牽引され、年平均成長率6.84%で成長すると予測されています。
リニアモーションシステムにおけるサプライヤー競争はどの程度集中していますか?
上位5社がグローバル売上高の約40%を占めており、地域専門企業の余地がある中程度の集中度を示しています。
最終更新日:



