
タンパク質工学市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
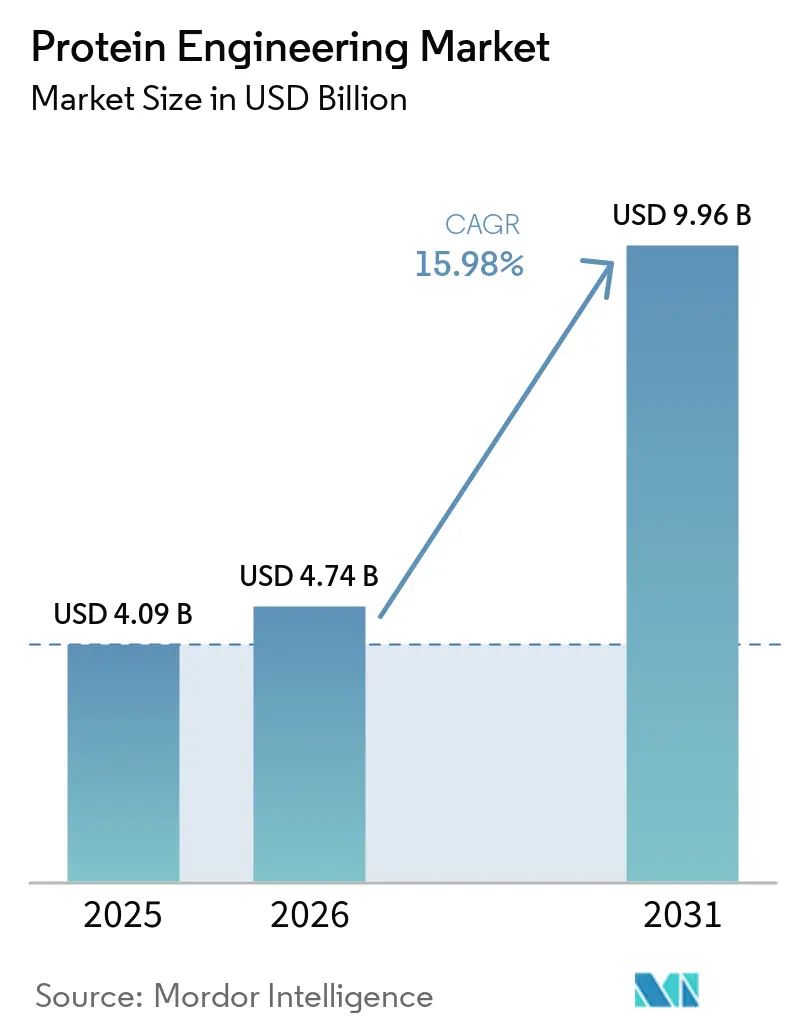
| 市場規模 (2026) | 4.74 十億米ドル |
| 市場規模 (2031) | 9.96 十億米ドル |
| 成長率 (2026 - 2031) | 15.98 % |
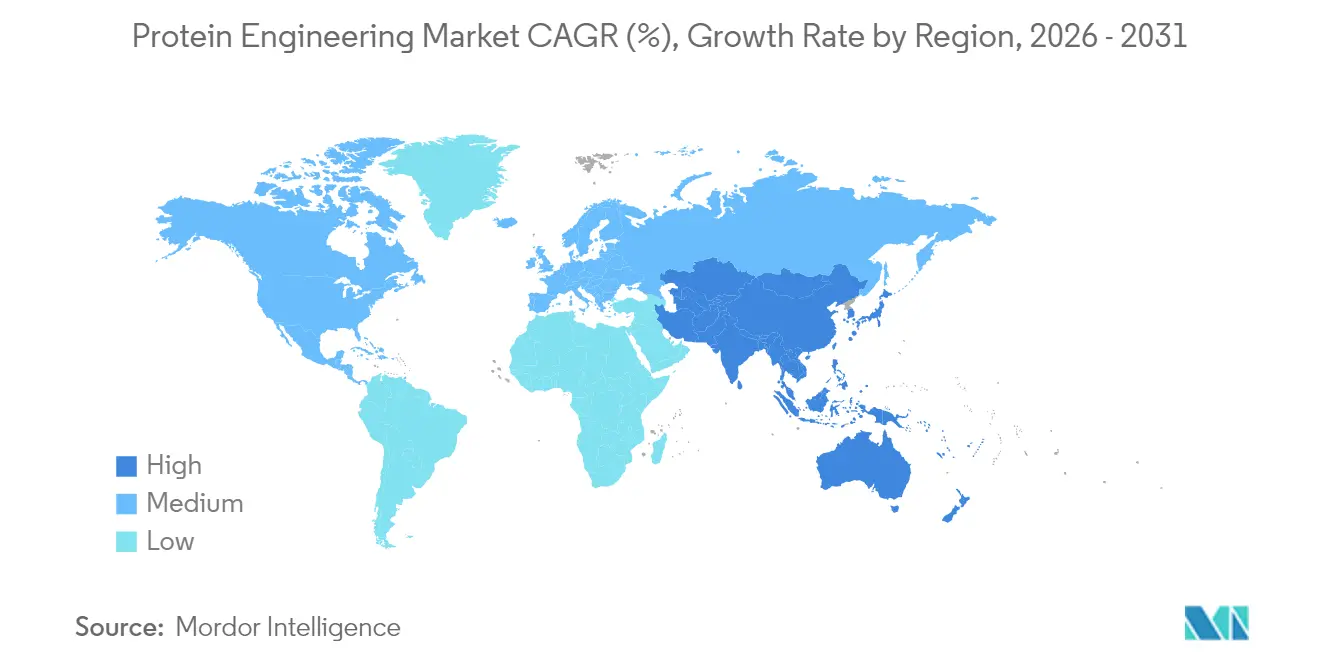
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
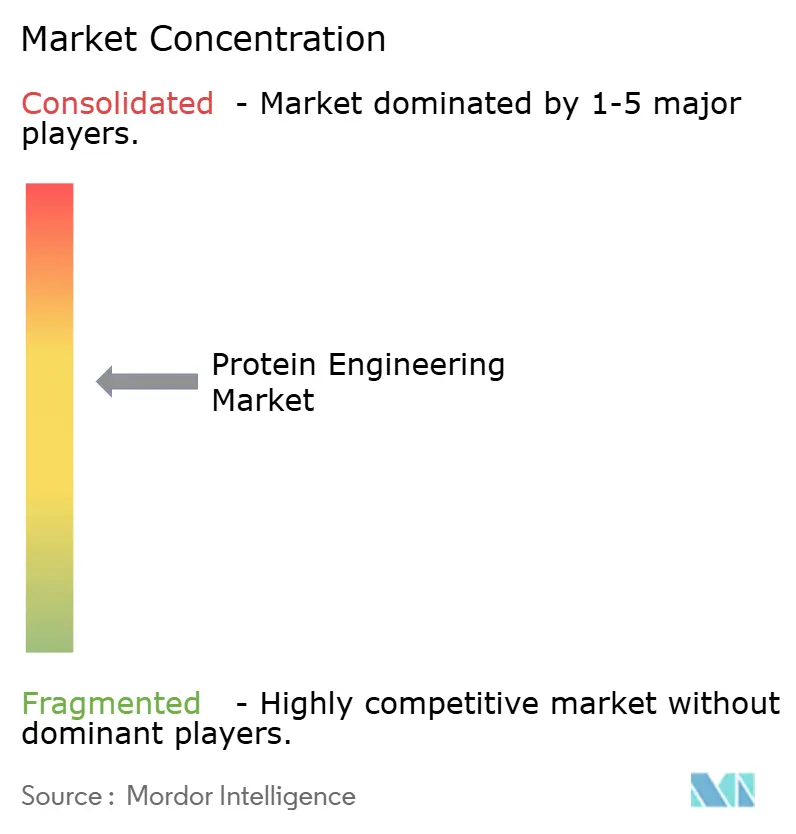
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるタンパク質工学市場分析
2026年の世界のタンパク質工学市場規模は47億4,000万米ドルと推定され、2025年の40億9,000万米ドルから成長し、2031年には99億6,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR15.98%で成長します。この力強い拡大は、従来の試行錯誤的手法からAI対応設計プラットフォームへの決定的な移行、バイオロジクスに対するより迅速な規制経路、および持続的な公共部門の資金調達を反映しています。Google DeepMindのAlphaProteoシステムに代表されるインシリコモデリングの急速な進歩は、従来の技術と比較して最大300倍優れた結合親和性を実現し、開発サイクルを短縮するとともに治療薬の対象機会を拡大しています。需要は慢性疾患の有病率、予防・治療ワクチンにおけるmRNA技術の成功、および多額の資本要件なしに専門的な知識を提供できる受託研究機関へのアウトソーシングの増加からも恩恵を受けています。既存の機器サプライヤーがデジタル能力を強化する一方、AI特化型スタートアップが多額のベンチャー資金と数十億ドル規模のコラボレーションを携えて参入するなど、競争力学は変化しており、エコシステムは変動しながらもパートナーシップの機会に富んでいます。
主要レポートのポイント
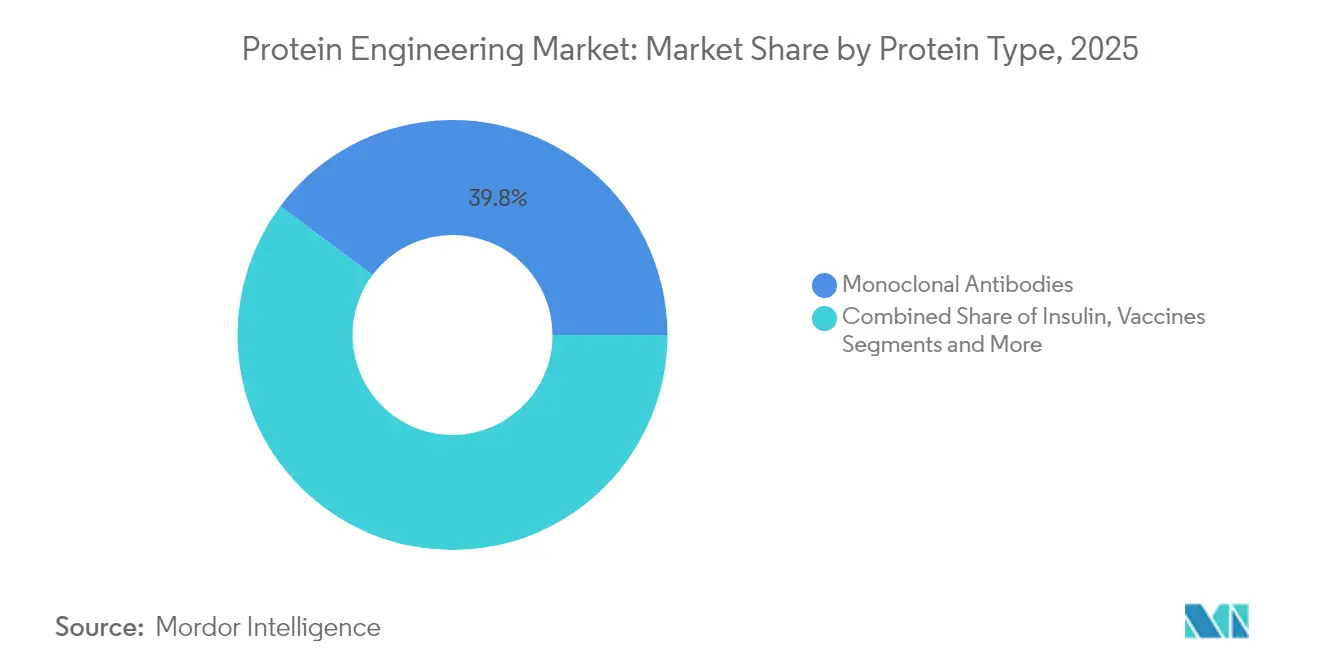
- タンパク質タイプ別では、モノクローナル抗体が2025年のタンパク質工学市場シェアの39.78%を占め、ワクチンは2031年にかけてCAGR18.07%で成長する見込みです。
- 製品・サービス別では、消耗品が2025年の収益シェアの51.92%でトップとなり、ソフトウェア・サービスは2031年にかけてCAGR19.55%で最も速く成長する見込みです。
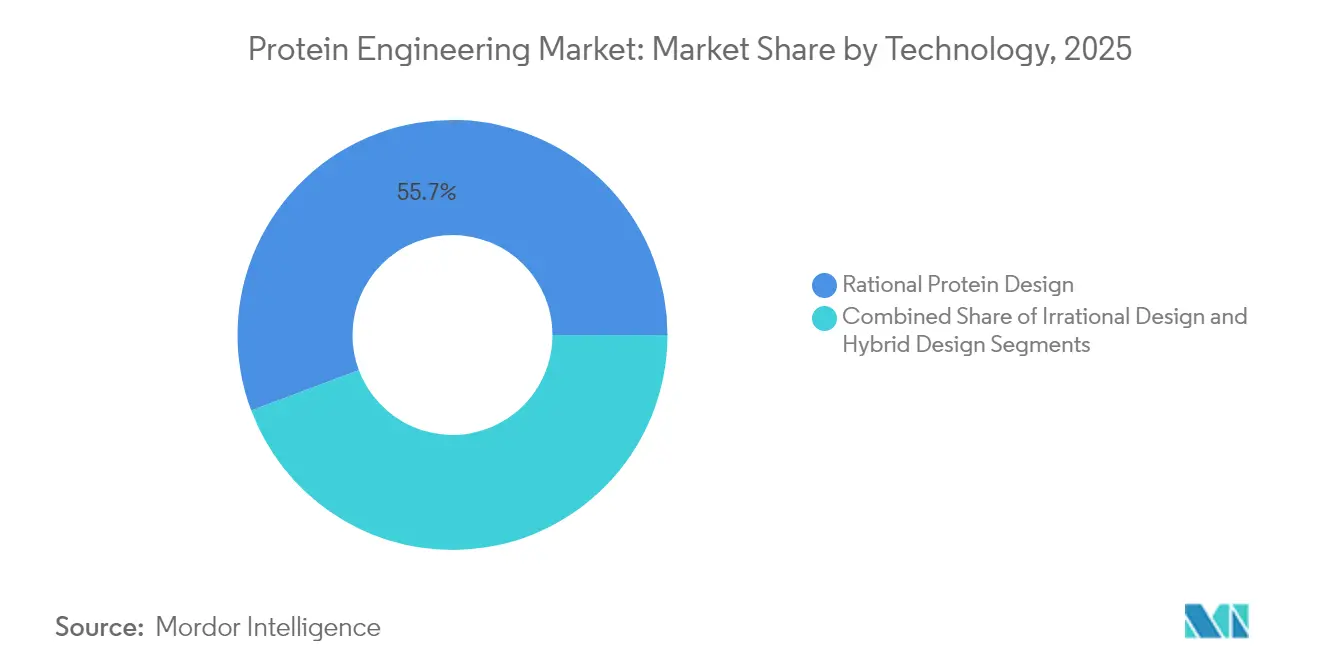
- 技術別では、合理的設計が2025年のタンパク質工学市場規模の55.72%のシェアを占めて主導しましたが、ハイブリッド半合理的アプローチが同期間においてCAGR18.19%で最も速いペースを記録する見込みです。
- エンドユーザー別では、製薬・バイオテクノロジー企業が2025年の収益の48.42%を占め、受託研究機関は2031年にかけてCAGR18.39%で拡大すると予測されています。
- 地域別では、北米が2025年の収益の44.32%を占め、アジア太平洋地域は2031年にかけてCAGR19.41%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モノクローナル抗体(MAb)商業化の急増 | +4.2% | 北米・欧州が主導するグローバル | 中期(2〜4年) |
| AIによるインシリコタンパク質設計プラットフォーム | +3.8% | グローバル、米国・英国・中国に集中 | 短期(2年以内) |
| バイオロジクスを必要とする慢性疾患負担の増大 | +3.1% | グローバル、高齢化人口において加速 | 長期(4年以上) |
| 合成生物学スタートアップに対する政府・ベンチャーキャピタル資金 | +2.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 迅速なプロトタイピングを可能にする無細胞タンパク質合成 | +2.4% | グローバル、バイオテクノロジーハブでの早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
モノクローナル抗体商業化の急増
モノクローナル抗体は後期パイプラインの中心であり続けており、FDAの承認加速とオンコロジー以外への適応拡大に後押しされ、2025年までの年間売上高は2,866.2億米ドルに達すると予測されています。バイスペシフィック形式は新規申請の中で注目すべきシェアを占めており、RSV予防を目的としたMerckのclesrovimabの最近の承認は治療領域の広さを示しています。製造イノベーションにより製造原価が低下しており、Sutro Biopharmaによる抗体薬物複合体の商業規模での無細胞発現がその好例です。こうした進展は患者アクセスを改善し、タンパク質工学市場の収益基盤を強化しています。
AIによるインシリコタンパク質設計プラットフォーム
人工知能は発見のタイムラインを数年から数ヶ月に短縮しています。AlphaProteoは従来の技術と比較して300倍の親和性向上を示しました[1]。Generate:Biomedicinesのchromaは好ましい特性を持つ310の実験的に検証されたタンパク質を確認し、Novartisとの10億米ドルのマルチターゲット契約を支えています。ミュンヘン工科大学の研究者はAlphaFold2を1,000アミノ酸設計に拡張し、予測とカスタム配列生成の間のギャップを埋めました。これらの集合的な進歩は、AIをタンパク質工学市場の成長の主要エンジンとして位置づけています。
バイオロジクスを必要とする慢性疾患負担の増大
高齢化する世界人口は疾患修飾バイオロジクスへの需要を高めています。FDAは2025年までに年間10〜20件の細胞・遺伝子治療の承認を見込んでいます。デュシェンヌ型筋ジストロフィーに対するElevidysのような適応拡大は、新規タンパク質がまれではあるが深刻な疾患に対処できることを示しています[2]。糖尿病治療における融合タンパク質形式はFcフラグメントとアルブミンを活用して半減期を延長し、患者のアドヒアランスを向上させています。バイオロジクスへのシフトは、タンパク質工学市場の拡大を支える需要の追い風を持続させています。
合成生物学スタートアップに対する政府・ベンチャーキャピタル資金
官民の資本流入がイノベーション基盤を拡大しています。米国国立科学財団は新たなタンパク質設計加速プログラムに4,000万米ドルを拠出しました[3]。英国は工学生物学インフラに向けて1億ポンド(1億2,500万米ドル)を拠出しました。東アジアのバイオテクノロジーベンチャーは、より広範な資金調達の軟化にもかかわらず2024年に4億7,100万米ドルを調達し、地域の回復力を示しました。豊富な資金調達は技術移転を加速し、案件フローを豊かにし、タンパク質工学市場への参加を広げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 機器・特殊試薬の高コスト | -2.1% | グローバル、新興市場で深刻 | 中期(2〜4年) |
| 複雑な知的財産・実施自由度のハードル | -1.8% | グローバル、米国・欧州に集中 | 長期(4年以上) |
| バイオプロセス廃棄物に対する持続可能性・規制上の精査 | -1.3% | グローバル、EUおよび北米で厳格 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
機器・特殊試薬の高コスト
高度な機器、シングルセルプロテオミクスワークフロー、および独自試薬は資本集約度を高く保っています。シングルセルタンパク質分析はスループットに応じて1細胞あたり2米ドル未満から50米ドル以上の範囲になります。業界の推計では、新規タンパク質を規模化するために数十億ドルの投資が必要とされており、中小企業はアウトソーシングや施設共有によってこの負担を軽減することが多いです。ロボティクスを活用した低コストの酵素発見パイプラインは、煩雑な作業を自動化することでコスト格差を縮小し始めています。これらのイノベーションが圧力を緩和する一方、高い初期費用はタンパク質工学市場の緩和要因として残っています。
複雑な知的財産・実施自由度のハードル
密度の高い特許ランドスケープは市場投入速度を妨げ、訴訟リスクを高める可能性があります。カリフォルニア大学とブロード研究所の間のCRISPR特許紛争は、所有権の不確実性が10年にわたって続く可能性を示しています。特許審判・審判委員会によるModernaワクチン請求の無効化のような特許異議申立ての勝訴は、業界リーダーでさえ脆弱性があることを示しています。提案されているBIOSECURE法のような政策動向は国境を越えた協力を制限し、グローバルサプライチェーンに追加的な複雑さをもたらす可能性があります。設計回避戦略が時間とリソースを消費するにつれ、知的財産の摩擦はタンパク質工学市場への新規参入者に重くのしかかります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タンパク質タイプ別:
モノクローナル抗体がリーダーシップを維持モノクローナル抗体は2025年の収益の39.78%を維持し、タンパク質工学市場の最大のシェアを確保しました。持続的な規制承認、適応拡大、および無細胞発現などの製造上の進歩は参入障壁を高く保ちながら商業的予測可能性を強化しています。ワクチンは2031年にかけてCAGR18.07%を記録する見込みで、mRNAの多用途性を活用して迅速な抗原設計と強固な免疫原性を実現しています。バイスペシフィクスおよび抗体薬物複合体への継続的な投資がセグメントのパイプライン回復力をさらに強化しています。
ワクチンの機会はパンデミック対策支出から勢いを得ており、AI主導の抗原設計が候補選択を加速しています。インスリンおよび凝固因子は成熟しているものの、長時間作用型製剤や遺伝子治療の代替手段を通じて進化しています。成長因子と融合タンパク質は再生医療と代謝疾患のニッチに対応しており、品質監視を改善するFDAの迅速なグリカンプロファイリング手法などの規制イニシアチブに支えられています。これらの発展は総じてタンパク質工学市場の拡大軌道を強化しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
製品・サービス別:
デジタルプラットフォームが支出を加速消耗品は2025年の収益の51.92%を生み出し、実験室ワークフロー全体にわたる試薬とキットへの繰り返し需要を示しています。しかし、ソフトウェア・サービスはCAGR19.55%で最も速く拡大すると予測されており、AI対応モデリングとクラウドベースのコラボレーションへの業界の転換を示しています。ソフトウェア・サービスのタンパク質工学市場規模は、アルゴリズムが力任せのスクリーニングに取って代わるにつれ、ハードウェア予算を上回ると予想されています。
コンピュータ集約型アプローチは、より小規模な事業体の参加障壁を下げています。Generate:BiomedicinesのNovartisとの10億ドルの提携やCradleの7,300万米ドルのシリーズBは、アルゴリズム設計が発見タイムラインを短縮できるという確信を反映しています。機器は依然として着実なアップグレードが見られ、Thermo FisherによるOlinkの31億米ドルの買収が次世代プロテオミクスを深化させていることが注目されます。ハードウェアがデジタルプラットフォームと統合されるにつれ、相乗効果がタンパク質工学市場内の次の効率向上を促進するでしょう。
技術別:
ハイブリッド半合理的手法が台頭合理的設計は2025年の収益の55.72%を占め、信頼性の高い構造誘導型変異誘発と広範な知識基盤から恩恵を受けています。しかし、指向性進化とAI支援予測を組み合わせたハイブリッド半合理的ワークフローは2031年にかけてCAGR18.19%で拡大すると予測されています。ハイブリッドアプローチのタンパク質工学市場規模は、実験室が最適化を加速する反復的な設計・構築・テスト・学習サイクルを採用するにつれて成長する見込みです。
AlphaFold2予測と組み合わせた勾配降下法による配列精製などの進歩は、高複雑度タンパク質が経験的スクリーニングの前にインシリコで設計できることを示しています。ESM-2やProtGPT2などのディープラーニング言語モデルは、機能的な折り畳みに自己集合するデノボ配列を生成します。高スループットの無細胞アッセイが数時間で確認をもたらすことで、ハイブリッド戦略はタンパク質工学市場のシェアを増加させるでしょう。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
受託研究機関がアウトソーシングの波を取り込む製薬・バイオテクノロジー企業は2025年の売上の48.42%を占め、戦略的資産のために内部プラットフォームを活用しています。CAGR18.39%で成長すると予測される受託研究機関は、資本支出なしに専門的な知識を提供する重要なパートナーとして台頭しています。LonzaによるRocheのバカビル工場(33万リットル)とGS Xceed遺伝子発現プラットフォームの買収は、フィー・フォー・サービスベースで利用可能なリソースの規模を示しています。タンパク質工学市場は、スタートアップや中規模開発企業がモノクローナル抗体のDNAからIND申請まで11ヶ月を約束する受託研究機関プログラムに依存するにつれて分散化し続けています。
学術センターと政府研究所は重要なイノベーションノードとして残り、中小バイオテクノロジー企業は現金を節約するために共有施設を活用しています。動物衛生への応用は増分的な機会を提供しており、AbsciとInvetxのパートナーシップが獣医用抗体に生成AIを適応させる取り組みで示されています。これらのユーザーは総じてタンパク質工学市場全体の需要を多様化しています。
地域分析
北米タンパク質工学市場
北米は2025年に44.32%の収益貢献率でタンパク質工学市場をリードしており、米国の成熟したベンチャーエコシステム、一流の学術研究、およびイノベーションを奨励するFDA政策がその基盤となっています。DARPAのSwitchイニシアチブやNSFの4,000万米ドルのタンパク質設計助成金プールなどの連邦プログラムが、地域的優位性をさらに高めています。バイオフーマメーカーは、大規模な国内施設建設を通じてサプライチェーンを強化しており、Eli LillyとNovo Nordiskは合わせてノースカロライナ州の新施設に61億米ドルを充当し、GLP-1生産を支援する予定です。タンパク質工学市場は、研究開発ラボ、規制当局、およびスケーラブルな生産能力が近接していることから恩恵を受けています。
アジア太平洋タンパク質工学市場
アジア太平洋地域は2031年までに19.41%のCAGRで成長し、地域別で最も高い成長率を記録すると予測されています。中国はバイオテクノロジーの自給自足に向けた取り組みにより、資本市場の逆風にもかかわらず2024年のスタートアップ資金調達で4億7,100万米ドルを獲得しました。韓国は発酵技術と農業イノベーションを組み合わせており、オーストラリアのCSIROは最近の4,450万米ドルの助成金に支えられ、2040年までに300億米ドルの合成生物学産業を見込んでいます。日本のエコシステムは価格圧力により遅れをとっているものの、中外製薬などの国内主要企業は独自の抗体技術を強みに2024年に過去最高の収益を達成しました。これらの動向は、タパク質工学市場におけるアジア太平洋地域の存在感を総合的に高めています。
欧州タンパク質工学市場
欧州は、協調的な政策と強固な学術ネットワークに支えられ、引き続き影響力のある拠点であり続けています。EUの2024年「自然と共に未来を築く」ブループリントは、バイオテクノロジーの自立性と持続可能性を推進しています。英国の1億ポンド(1億2,500万米ドル)のエンジニアリングバイオロジープログラムはパンデミック対応力を加速させており、NucleraへのInnovate UKによる114万ポンド(140万米ドル)の助成金は、迅速なタンパク質発現ツールに対するシード段階の支援の好例です。オランダの6,000万ユーロ(6,500万米ドル)の細胞農業基金は、バイオテクノロジーの原則を食料システムへと拡張しています。これらの取り組みは欧州の競争力を維持し、タンパク質工学市場のグローバルなフットプリントを多様化しています。
規制環境
治療用および先進バイオ医薬品パイプラインを支えるタンパク質工学活動は、分析要件を厳格化しつつ、より効率的な開発プログラムを支援する規制当局のガイダンスによって形作られ続けている。米国では、FDA CBERが2026年ガイダンスアジェンダ(治療製品ガイダンス19件を含む)を発表し、2026年4月にはゲノム編集に焦点を当てたドラフトガイダンス(次世代シークエンシングを用いた安全性評価)、2026年6月には別のガイダンス(ゲノム編集を組み込んだヒト遺伝子治療製品の開発における既存知見の活用)を公表した。これらの更新は、プラットフォーム知見と最新の特性解析に基づくリスクベースアプローチを強化するものである。
欧州では、合成ペプチドの開発および製造に関するEMAガイドライン(EMA/CHMP/CVMP/QWP/367182/2025)が2026年6月1日に施行され、バイオ医薬品ワークフローで使用される改変ペプチドモダリティおよびペプチド由来成分に対する不純物管理と直交的な構造特性解析の基準が引き上げられた。欧州委員会もまた、2026年5月26日に委員会職員作業文書を公表し、保健分野および産業バイオテクノロジー分野の規制枠組みの簡素化を目的とした欧州バイオテック法案を提示した。特定の新規ゲノム技術由来製品に関する規則(EU)2026/1388(2026年6月17日公表)などのEUレベルの立法活動により、グローバルな開発プログラム全体でコンプライアンス対応文書、トレーサビリティ、および方法バリデーションの必要性がさらに高まっている。
競争環境
既存の機器サプライヤーがAIファーストの新規参入者と出会うにつれ、競争は激化しています。Thermo Fisher Scientificは31億米ドルでOlinkを買収することでアナリティクスのスタックを深化させ、将来のM&Aに最大500億米ドルを計画しています。同時に、同社は米国の製造拡大に20億米ドルを配分し、エンドツーエンドの顧客エンゲージメントに向けて自社を位置づけています。Generate:Biomedicines、BigHat、Absci、AI ProteinsはNovartis、ブリストル・マイヤーズ スクイブおよびその他の製薬大手から9桁の取引を獲得しており、生成設計能力への検証のシフトを示しています(biospace.com)。
新興のホワイトスペースセグメントには、長期的に750億米ドルの機会と予測されるシングル分子タンパク質シーケンシングが含まれます。無細胞および植物ベースの発現システムは治療薬と食品応用の両方で支持を得ており、大陽日酸による95%以上の純度での商業的サイトカイン発売で実証されています。AsimovなどはスチールタンクによるFermentationを回避する低フットプリントのバイオプロセシングを推進し、製造の選択肢を広げています。
規制上のレバーは戦略的に重要です。FDAによるPOMBILITIへの追加特許延長期間の決定は、排他性が商業的結果を左右できる政策ツールとして残っていることを示しています。知的財産権と迅速審査が絡み合う中、アルゴリズム上の優位性と規制上のノウハウの両方を確保できる企業がタンパク質工学市場の進化を形成する立場にあります。
タンパク質工学産業のリーダー
-
Amgen Inc.
-
Bio-Rad Laboratories Inc.
-
Agilent Technologies Inc.
-
Eli Lilly and Company
-
Bruker Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
タンパク質工学市場 このレポートでカバーされる企業
- Agilent Technologies
- Amgen
- Bruker
- Bio-Rad Laboratories
- Eli Lilly and Company
- Merck
- Novo Nordisk
- PerkinElmer
- Thermo Fisher Scientific
- Waters Corporation
- GenScript Biotech
- GE Healthcare
- Lonza Group
- Abzena
- Codexis
- Takara Bio
- AbCellera
- Johnson & Johnson
- Genentech (Roche)
- Sangamo Therapeutics
市場機会と将来展望
タンパク質設計、プロセス開発、GMP実行の間のハンドオフを減らす、統合的なエンドツーエンドの開発・製造提供に明確な機会が生まれている。2026年には、Avid Bioservicesがカリフォルニア州コスタメサに78,000平方フィートのアーリーフェーズ・センター・オブ・エクセレンスを開設し、細胞株開発に加え、組換えタンパク質および他のバイオ医薬品向けの上流・下流プロセス開発を提供している点にこれが反映されている。同年、Neuland Laboratoriesは、Bonthapallyキャンパスにおいて商業用ペプチド製造施設を夏に開設する計画を示し、計4モジュールで合計6,370Lの反応槽容量を備える予定である。これらの取り組みは、改変された候補物質をより少ないベンダー間移転でスケーラブルなプロセスに移行させるためのタンパク質工学ツール、サービス、および分析ワークフローへの需要を支えている。
2つ目の機会の道筋はデジタル面で形成されつつあり、運用の自動化と計算的設計手法が、実験室および生産現場双方でAI対応タンパク質工学の産業化を加速させている。GenScript Biotech Corporationは、AI主導の自動化への転換を明らかにしており、2025年中に4つの生産拠点を自動化された無人(ライツアウト)AI駆動型施設へアップグレードし、2026年末までに世界の生産能力の60%をAI駆動型自動化で稼働させることを目標としている。2026年には、デノボ結合タンパク質設計のための推論誘導型・反復選抜フレームワークに関する学術的進展も見られ、これらの取り組みは、モデル生成配列とウェットラボ検証の間のループを閉じることができるソフトウェアおよびサービスへの市場の需要を示しており、支出は消耗品を超えて統合されたコンピューティング、アッセイ、データ管理スタックへと移行している。
最近の産業開発事情 タンパク質工学市場
- 2026年6月:Brukerは、トラップイオンモビリティ分離と超高分解能磁気共鳴質量分析法を組み合わせたtimsMRMSシステムの発売を発表し、より深いプロテオフォーム機能解析に位置付けている。この製品発売は、PTM分解分析からトップダウン・プロテオミクスの用途まで、タンパク質工学を支える高特異性特性解析ワークフロー向けの統合ハードウェア能力を強化するものである。
- 2025年4月:Taiyo Nippon Sansoは、無細胞合成によって製造された純度95%超のヒトIL-1betaおよびヒトオンコスタチンMを商業化した。このマイルストーンは、タンパク質設計やスクリーニングワークフローの反復サイクルを短縮できる、スケーラブルで高速な試薬製造ルートを示している。
- 2025年2月:Harbour BioMedはInsilico Medicineと提携し、Harbour Mice抗体発見プラットフォームと、免疫学、腫瘍学、神経科学分野にわたるAI駆動型ターゲット・リード生成を組み合わせた。この協業は、改変抗体プラットフォームとAIネイティブ発見の継続的な融合を示し、差別化された設計アルゴリズムと高品質な実験的検証能力への圧力を高めている。
タンパク質工学市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、タンパク質工学市場は、機能が改善されたタンパク質の設計、改変、スクリーニングに使用されるツールおよびイネーブリングサービスから得られる収益を対象としています。これには、主要地域全体で使用される支援ソフトウェアおよび関連サービスが含まれます。
対象外の範囲:バルク機能性食品タンパク質および汎用家庭用酵素は含まれません。
セグメンテーション概要
- タンパク質タイプ別
- モノクローナル抗体
- インスリン
- 凝固因子
- ワクチン
- 成長因子
- その他のタンパク質タイプ
- 製品・サービス別
- 機器
- 消耗品(試薬・キット)
- ソフトウェア・サービス
- 技術別
- 合理的タンパク質設計
- 非合理的・指向性進化設計
- ハイブリッド・半合理的設計
- エンドユーザー別
- 製薬・バイオテクノロジー企業
- 学術・研究機関
- 受託研究機関
- その他
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、何が工学的に改変されており、どこで使用されているかを把握するため、公開されている科学・医療関連の参考資料から開始しました。活用た情報源には、PubMedなどの文献データベースおよび査読済み学術誌、米国FDAなどの規格・安全性参考資料、世界保健機関などの広範な健康統計が含まれます。
前提条件を実用的に保つため、特許データベース、臨床試験登録、業界団体ウェブサイトからの最新情報などの業界動向・資金調達シグナルも確認し、続いて企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道も参照しました。公開情報が限られている場合には、企業財務情報およびニュースの有料サブスクリプションを活用し、収益の方向性と取引活動を確認しました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源も確認しています。
一次インタビューおよびサーベイ
一次情報は、タンパク質工学ツールサプライヤー、サービス組織、バイオファーマおよび産業ユーザー、研究機関を対象とした専門家インタビューおよび構造化サーベイを通じて収集しました。グローバルな視点を確保するため、APAC、EMEA、アメリカ大陸全体でバランスよく議論を行い、前提条件を確定する前に採用シグナル、価格動向、需要タイミングを相互検証しました。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:16% | APAC:47% |
| 中位層:56% | 部門・ユニットリーダー:35% | EMEA:35% |
| 中小規模プレイヤー:17% | マネージャー:49% | アメリカ大陸:18% |
市場規模算定と予測
規模算定はトップダウンとボトムアップの両ロジックを用いて構築しました。トップダウンのアプローチでは、バイオロジクスおよび工学的改変タンパク質の開発活動を、合理的設計、指向性進化、ハイブリッドワークフローに使用される機器、試薬、キット、ソフトウェア、サービスへの需要と結びつけ、その需要を地域別にマッピングすることで、対応可能な支出プールを再構築しました。
合計値を現実的に保つため、サプライヤーおよびサービス収益のサンプルベンチマーク、ラボスループット指標からの数量代理指標、一般的な購入品目についてインタビューで収集した価格帯など、選択的なボトムアップ検証によって結果を裏付けました。例えばサービス収益がより広範なR&D契約に組み込まれている場合など、ギャップが生じた際には、回答者と検証した保守的な分割係数を使用し、モデルへの影響をテストしました。
実用的な指標として使用した主要インプットには、バイオロジクスパイプライン活動のペース、タンパク質ベース治療薬の臨床試験の強度、インシリコ設計・スクリーニングツールの採用状況、主要消耗品およびソフトウェアシートの典型的な価格推移、地域別の研究資金シグナルが含まれます。予測にはシナリオ分析を適用し、パイプラインの勢い、規制の強度、新しい設計・スクリーニング手法による生産性向上の見込みに関する専門家コンセンサスを用いて成長経路を調整しました。
データ検証と更新サイクル
数値が単一のデータストリームに依存しないよう、複数のステップを通じてアウトプットを検証しました。アナリストは、パイプライン活動のトレンド、資金調達の方向性、広範な業界投資パターンなどの独立したシグナルと結果を比較し、内部承認前に国・地域レベルで外れ値を確認しました。
差異が重大な場合、チームはソースの前提条件を再確認し、選定した回答者に再連絡し、感度ケースを再実行してドライバーを確認しました。レポートは年次で更新され、主要なイベントが需要、価格、またはエンドユーザーの採用パターンに重大な変化をもたらした場合には中間更新が行われます。納品前に最終確認を実施し、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceのグローバルタンパク質工学市場規模と他の公表推計値との比較
タンパク質工学に関して異なる出版物が異なる市場規模を示すことが多いのは、常に同じ収益ストリームを計上しているわけではなく、基準年や通貨タイミングも異なる場合があるためです。また、製品、サービス、および隣接するラボ市場を一つの数値に混在させることも一般的であり、これが合計値を変動させます。
バルク機能性食品タンパク質および汎用家庭用酵素はMordor Intelligenceの対象範囲外であり、これが2026年の市場価値がより広範なタンパク質・酵素支出にこれらのカテゴリーを含める情報源よりもく見える理由の一つです。もう一つの要因はソフトウェアおよびサービスの内訳であり、一部の推計ではタンパク質の再設計に特化して使用されていない、より広範なバイオインフォマティクスおよび創薬プラットフォームを含んでいます。また、最近の価格変動が存在する場合には更新頻度も重要です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.4億米ドル(2026年) | |
| グローバルコンサルタンシーA | 36.5億米ドル(2025年) | 2025年を基準年とし、製品対サービスの分割が異なります。また、最近のパイプラインおよびツール採用シグナルに見られる後年の価格・採用加速を過小評価する可能性があります。 |
| 地域コンサルタンシーB | 50.9億米ドル(2025年) | 同一の見出し数値内により広範なタンパク質・酵素関連支出を含める傾向があり、隣接カテゴリーに対する同様の除外規律を持たずにソフトウェアおよびサービスに対してより積極的な早期採用曲線を適用しています。 |
総じて、このばらつきは主に、タンパク質工学と隣接するタンパク質・酵素市場として何計上されるかの違い、加えて基準年の差異およびソフトウェア・サービスの配分方法の違いから生じています。対象範囲を明確な需要指標に追跡可能な形で維持し、インタビューに基づく価格・採用シグナルで合計値を相互検証することで、最終的な数値は再現性が高く、監査が容易なものとなっています。
レポートで回答される主要な質問
タンパク質工学市場の現在の規模はどのくらいですか?
タンパク質工学市場は2026年に47億4,000万米ドルと評価されており、2031年までに99億6,000万米ドルに達すると予測されています。
タンパク質工学市場で最大のシェアを持つタンパク質タイプはどれですか?
モノクローナル抗体は幅広い治療用途を背景に、2025年に39.78%のシェアでトップとなっています。
最も速く成長している地域はどこですか?
アジア太平洋地域は政府のインセンティブと強力な民間投資により、2031年にかけてCAGR19.41%で拡大すると予測されています。
AIプラットフォームがタンパク質工学産業にとって重要な理由は何ですか?
AI主導の設計プラットフォームは発見タイムラインを大幅に短縮し、結合親和性を向上させることで、リスクとコストを低減します。
製品・サービス別で最も速く成長しているセグメントはどれですか?
クラウドベースのモデリングとアナリティクスを含むソフトウェア・サービスは、CAGR19.55%で成長すると予想されています。
アウトソーシングは市場成長にどのような影響を与えますか?
受託研究機関の急速な台頭により、中小企業が高度な能力にアクセスできるようになり、受託研究機関エンドユーザーセグメントのCAGR18.39%を促進しています。