
年金ファンド市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 70.89 兆米ドル |
| 市場規模 (2031) | 92.83 兆米ドル |
| 成長率 (2026 - 2031) | 5.55 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
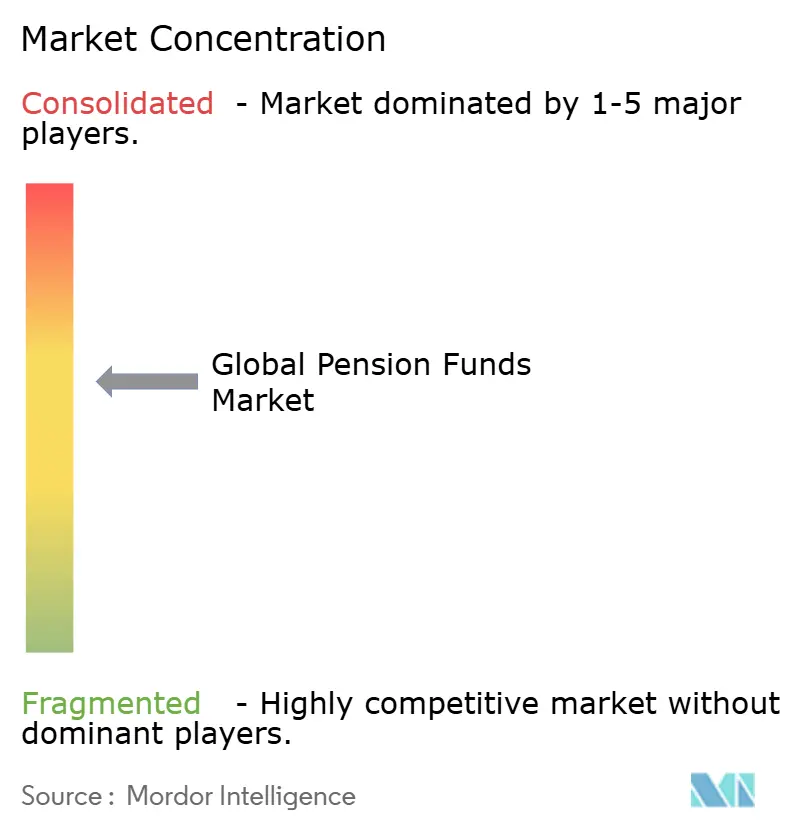
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる年金ファンド市場分析
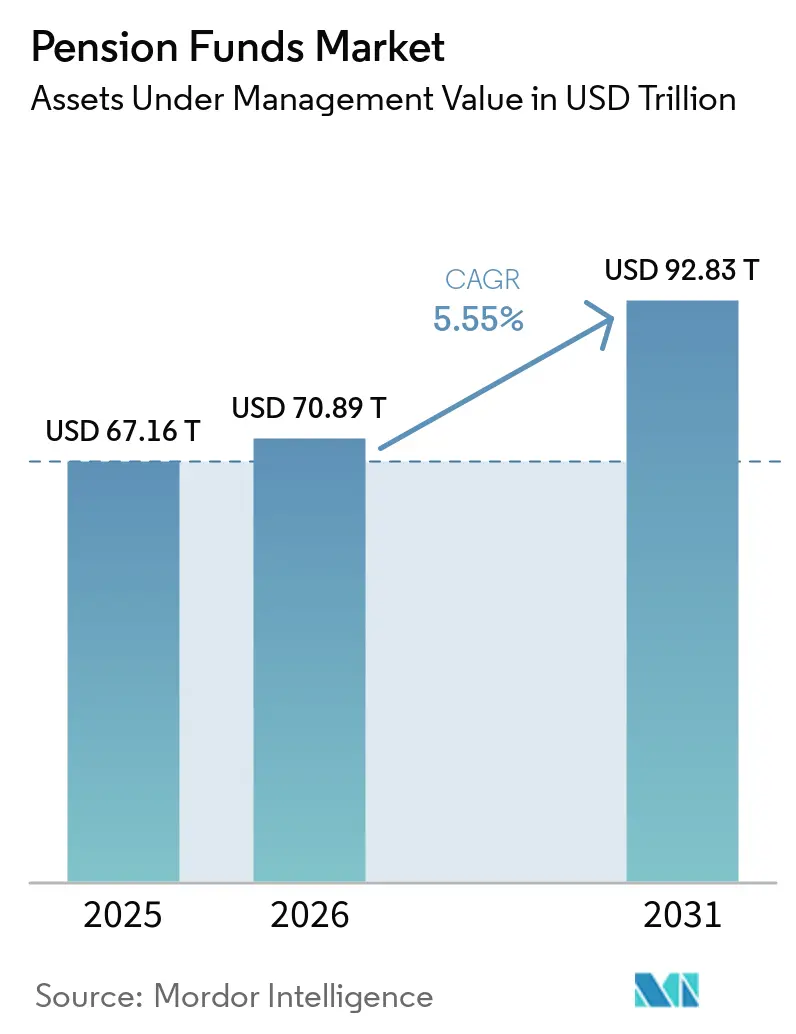
2026年における年金ファンド市場規模は70.89兆USDと推定され、2025年の67.16兆USDから成長しており、2031年には92.83兆USDに達すると予測されており、2026年から2031年にかけて5.55%のCAGRで成長しています。成長の要因は、確定給付(DB)から確定拠出(DC)プランへの決定的なグローバルシフト、参加率と拠出を高める規制当局の強力な後押し、そして退職後の安定収入を求める高齢化労働力からの安定的な資金流入にあります。資産配分のパターンは、低金利環境に対応しながら利回りを追求するファンドが、株式、インフラ、その他のプライベート市場クラスへと継続的に移行しています。一方、管理を自動化し、会員のセルフサービスを可能にし、バックオフィスコストを削減するデジタルツールにより、中規模のプランでも、かつて大規模スポンサーだけが享受していたスケールメリットを再現できるようになっています。競争上のポジショニングは、純粋な資産規模から、サイバーセキュアなオペレーション、データリッチなリスク管理、そして受託者と社会的期待に応える信頼性の高い気候戦略の組み合わせへと移行しています。
レポートの主要な知見
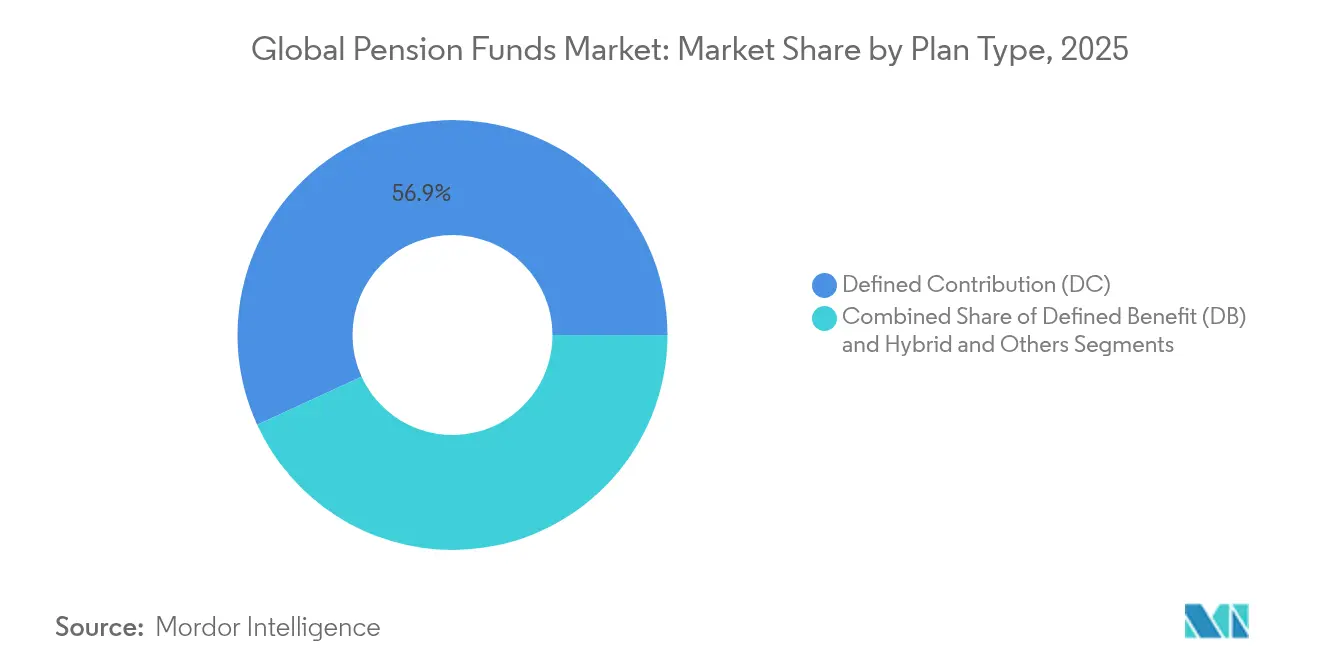
- プランタイプ別では、確定拠出スキームが2025年のグローバル年金ファンド市場シェアの56.85%をリードし、2031年まで6.32%のCAGRで拡大すると予測されています。
- 投資戦略別では、アクティブ運用が2025年のグローバル年金ファンド市場においてなお54.35%のシェアを占めており、一方パッシブ戦略は2031年にかけて6.02%のCAGRで最も速い成長を記録すると予想されています。
- スポンサー別では、公共部門プランが2025年のグローバル年金ファンド市場シェアの68.75%を保持していますが、民間部門プランは年金ファンド市場において6.91%のCAGRで2031年まで前進すると予測されています。
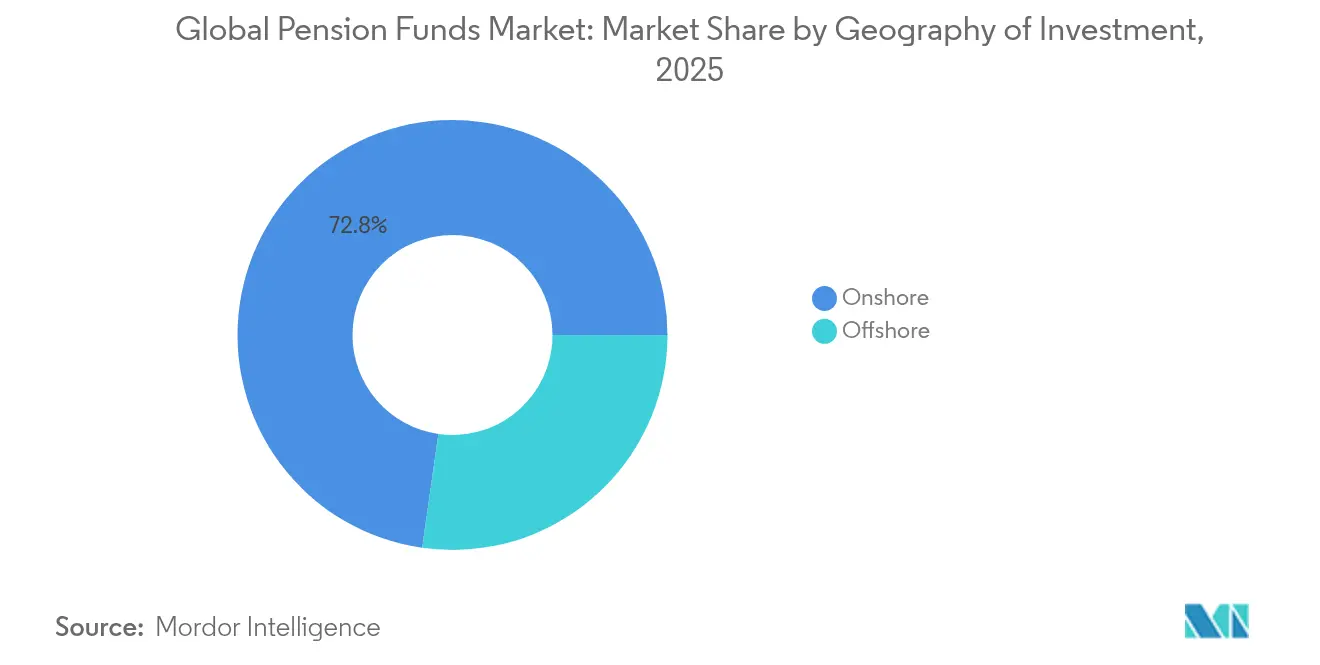
- 投資地域別では、オンショア資産が2025年のグローバル年金ファンド市場規模の72.75%を占めていますが、オフショア配分は2026年から2031年にかけて年間5.91%成長すると予測されています。
- 地域別では、北米が2025年の年金ファンド市場においてグローバル資産の70.65%を占めており、一方アジア太平洋は2031年にかけて6.65%のCAGRで拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
年金基金市場のドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| DBからDCスキームへのシフト | +1.2% | グローバル、特に北米と欧州で強い | 中期(2〜4年) |
| 高齢化人口と長寿リスク | +0.9% | グローバル、特にOECD経済圏 | 長期(4年以上) |
| オートエンロールメントに向けた規制の推進 | +0.8% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| オルタナティブ資産へのダイバーシフィケーション | +0.7% | グローバル、北米と欧州がリード | 中期(2〜4年) |
| 実物資産のトークン化 | +0.4% | 北米と欧州が先行し、グローバルに拡大 | 長期(4年以上) |
| 気候対応型インフラ需要 | +0.6% | グローバル、欧州と北米での早期普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
DBからDCスキームへのシフト
確定拠出プランはすでにグローバルな年金貯蓄の大部分を保有しており、その6.45%の成長率は、雇用主から従業員への投資リスクの組織的な再配分を示しています。英国、オランダ、ドイツはすべてDCの普及を加速させる重要な改革を制定し、スポンサーに会員ポータルの近代化とロボアドバイスの採用を迫ることで、個人がパーソナライズされたグライドパスを管理できるようにしています。資産運用会社はターゲットデートファンドへの資金流入増加から恩恵を受け、管理会社はクラウド処理を活用して記録保管コストを削減し、拠出金の当日投資を可能にしています。これらの動きは全体として、手数料体系を再調整し、決済サイクルを短縮し、参加者を適切な退職アウトカムへと導くリアルタイム分析への需要を高めています。
高齢化人口と長寿リスク
平均寿命の延長は年金負債を押し上げ、ファンドは低利回りの国債から世界株式、不動産、インフラへと戦略的資産構成を再調整することを余儀なくされています。日本の資産配分の方針転換は上場株式エクスポージャーを拡大し、2024年度に約2,800億USDの純利益をもたらしました。韓国と中国は現在、将来の給付債務に対するバッファーとして同様の株式ウェイティングを検討しています。将来の支払いが保険数理上の予測をはるかに超えて延びることに対する費用対効果の高いヘッジを求めるスポンサーにより、長寿連動証券、アニュイティ・バイイン、および特注の再保険ソリューションが増加しています。これらのイノベーションは、負債デュレーションとヘッジ有効性を精緻化できる詳細な死亡率データと分析への需要を促進しています。
オートエンロールメントと高い拠出に向けた規制の推進
米国のSECURE 2.0法などの法律パッケージは、強制加入および段階的な拠出スケジュールの導入を通じて、米国年金基金市場を形成しています。コンプライアンス業務の増大により、適格性確認、電子開示、給与連携を自動化する専門ソフトウェアの導入が加速しています。資金流入の増加は、複数の法域で導入された新たなスチュワードシップ・コードに沿ったESGスクリーニング型インデックスファンドやテーマ型プライベート市場ビークルへの投資可能プールを拡大させています。記録管理、金融ウェルネスコンテンツ、サイバーセキュアなモバイルアプリを一体化したプロバイダーは、コスト圧力を受ける雇用主の間でシェアを拡大する可能性があります。
オルタナティブ資産へのダイバーシフィケーション
オルタナティブへの年金の平均配分は2024年までにポートフォリオの35%に上昇し、契約上のキャッシュフローとインフレ連動収入を提供するインフラ、プライベートクレジット、再生可能エネルギープロジェクトが先行しています。カナダとオランダのファンドは、従来の仲介業者を介さず、手数料を低減しガバナンスを強化する直接投資コンソーシアムを先導しています。しかし、増大するチケットサイズはオペレーショナル・デュー・ディリジェンスの負担を増大させ、評価、法的ストラクチャリング、責任ある投資フレームワークにわたるインハウスの専門知識に対するプレミアムを強調しています。透明性の高い手数料モデルとロバストなESGレポーティングを提供できるマネジャーは、受託者がコスト対アルファのトレードオフの精査を強化するにつれてトラクションを獲得しています。
年金基金市場の抑制要因影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 長引く低利回り環境 | -0.8% | グローバル、先進市場で最大の圧力 | 中期(2〜4年) |
| DBプランの積立不足ギャップ | -0.6% | 北米と欧州 | 短期(2年以内) |
| 国内投資義務 | -0.4% | 法域によって異なる | 長期(4年以上) |
| 高まるサイバーセキュリティエクスポージャー | -0.3% | グローバル、デジタル先進経済圏で最大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長引く低利回り環境
想定リターンを下回る実質利回りが積立比率を圧縮し、リスク資産の必要性を高めています。以前に著しいリターンを経験した米国の公共プランは後に顕著な下落に直面し、取締役会のリスク許容度に挑戦するボラティリティを露呈しました。受託者はプライベートクレジットを通じてデュレーションを延長することで対応していますが、流動性制約と予測困難な給付支払いスケジュールを調整しなければなりません。負債駆動型投資(LDI)マンデートが拡大し、金利リスクをヘッジするオーバーレイが改めて注目を集めています。この環境は手数料予算への圧力を高め、数十の経済シナリオをストレステストできる統合された資産負債モデリングツールの重要性を裏付けています。
DBプランの積立不足ギャップ
企業スポンサーはますますペンション・リスク・トランスファー取引を実行しています。2025年にアングロ・アメリカンの3つのスキームをカバーするLegal & GeneralのGBP 7億8,500万の取引は、活発なデリスキングパイプラインを例示しています [1]。これらの動きは、長寿エクスポージャーを大規模に吸収できるバルクアニュイティプロバイダーと再保険会社にとって堅固な市場を示しています。しかし同時に、レガシーDBスキーム内の資産プールを縮小させており、資産運用会社がDC、ハイブリッド、およびアウトソーシングされたCIOマンデートへ方針を転換することを促しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
年金基金市場セグメント分析
プランタイプ別:
DCスキームが市場の進化を牽引確定拠出ストラクチャーは2025年のグローバル年金ファンド市場の56.85%を獲得し、2031年まで6.32%のCAGRでリードを拡大すると予測されています。主要経済圏における強制オートエンロールメント規則が新たなペイロール資金流入を促し、DCアカウントの年金ファンド市場規模を2031年までに52.4兆USD超に引き上げています。会員主導型投資プラットフォームはゲーミファイされた退職計算機とESGフィルターを統合し、エンゲージメントを高めながら、管理会社に予測的繰延モデルを強化する匿名化された行動データを供給しています。
レガシーDBセグメントは依然として相当規模のプールを保有していますが、繰り返す積立不足とボラティリティがデリスキングを加速させています。英国のコレクティブDCからドイツの賃金連動プランまでのハイブリッドフォーマットが中間を模索しており、インドの公務員ハイブリッドはグローバルな実験を示しています。保険会社にとっては、バイインと長寿スワップの活気ある市場が生まれ、標準化された死亡率テーブルにリンクしたスケーラブルなヘッジ商品をサポートしています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
投資戦略別:
アクティブ運用がプレッシャーにさらされるアクティブマンデートは2025年のグローバル年金ファンド市場の54.35%を占めていましたが、手数料圧縮と透明性への要求がパッシブの普及を6.02%のCAGRで押し上げると予想されています。インデックストラッキング商品は現在ESGスクリーンを組み込み、スマートベータティルトを部分的に統合しており、受託者がフルサービスのアクティブ手数料を負担せずにスチュワードシップコードを満たすことを可能にしています。パッシブ株式に配分される年金ファンド市場規模は今後数年で大幅に成長すると見込まれますが、取締役会はなおグローバル小型株や新興市場債券などの流動性の低いアリーナにおける高コンビクションのアクティブアプローチへのカーブアウトを留保しています。
パッシブのビルディングブロックと、厳格なトラッキングエラー予算内でファクターベースのアルファを収穫するダイナミックオーバーレイを融合した、ブレンドまたは「ハイパーマネジド」ソリューションがトラクションを獲得しています。マクロセンチメントを得るために非構造化データをマイニングする人工知能ツールがリアルタイムのリバランシングをサポートし、意思決定サイクルを数週間から数時間に短縮しています。カストディアンとミドルウェアベンダーはこれらのエンジンを供給するデータパイプを拡張し、従来の保管を超えた肥沃な収益ニッチを創出しています。
スポンサータイプ別:
民間部門が成長を加速2025年のグローバル年金ファンド市場における公共部門の68.75%のシェアにもかかわらず、職場のイノベーションと規制上のインセンティブが民間部門プランをより速い6.91%のCAGRの軌道に置いています。簡素化された設立手続き、プールド・エンプロイヤー・プラン、低コストインデックスファンドが、中規模企業に多国籍企業の提供に匹敵する退職給付を導入することを促しています。民間部門プランの年金ファンド市場シェアは、管理上の摩擦を大幅に削減するデジタルペイロール統合に支えられ、2031年までに相当程度上昇する可能性があります。
公共ファンドはスケールを活用して直接インフラ出資を交渉し、気候対応マンデートを推進しており、その典型がすでに530億USDのコミットメントを超えたCalPERSの1,000億USD気候アクション計画です。政治的監視が新しい資産クラスの採用を遅らせる可能性があるため、多くのファンドが外部CIOを任命し、プライベート市場配分を管理する専門マネジャーと内部インデックスハブを組み合わせています。
投資地域別:
オフショア配分がモメンタムを獲得国内保有が2025年のグローバル年金ファンド市場の72.75%のシェアで支配していますが、受託者が分散リターンを追求する中、オフショア資産は年間5.91%の速度で前進しています。現行規制が許容的であり続けるならば、非国内証券に配分される年金ファンド市場規模は大幅に成長すると見込まれます。多通貨エクスポージャーとリアルタイムESGメトリクスを統合できるリスクシステムは、規制当局と受益者に対して配分シフトを正当化しなければならない取締役会にとって不可欠なものとなっています。
地政学的リスクへの審査強化が、制裁、貿易障壁、FXボラティリティの影響を測定するシナリオモデリングの採用をプランに促しています。保険会社とカストディアンはクロスボーダーのファンド管理能力を強化し、証券規制当局間の二国間租税条約と相互認証協定が、米国や欧州連合などの優先目的地への運用上のアクセスを簡素化しています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
地域別:
アジア太平洋が成長エンジンとして台頭北米は2025年のグローバル年金ファンド市場の70.65%のシェアを維持しており、これは定着した企業スポンサード制度と広範な投資ビークルのユニバースによるものです。それにもかかわらず、アジア太平洋の6.65%のCAGRは同地域を主要な漸進的資産集積の舞台として位置付けています。オーストラリアでの強制拠出増加、インドでの新たに合理化されたポータブル退職口座、東南アジア全域での急速な中間層拡大が、積立資産の蓄積を加速させるために組み合わさっています。日本のGovernment Pension Investment Fund (Japan)は2024年度に2,800億USDの記録的なリターンを達成し、地域の洗練度を示しました。
2025年1月から退職年齢を段階的に引き上げる中国の年金改革が参加者プールを拡大する一方、韓国は2055年までの基金枯渇を回避するために拠出を13%に引き上げることを検討しています。地域当局は私的年金商品のチャネルを開くフレームワークの精緻化を継続しており、グローバルマネジャーが地域の税務・保管ルールを満たすオンショアビークルを設立することを奨励しています。
地域分析
北米年金基金市場
北米の70.65%のシェアは、深みのある資本市場、税制優遇口座の枠組み、および広く普及した自動加入制度を反映しています。しかし、公的年金制度の負債はスポンサーにリスク移転パッケージの検討を迫る一方、テクノロジー主導のロボアドバイスが会員エンゲージメントを再形成しています。SECURE 2.0法は強制加入と大幅に引き上げられたキャッチアップ上限を通じてカバレッジを拡大しており、カナダのファンドは直接プライベートディールを追求する社内資産チームを通じて業界トップクラスのリターンを維持しています。
アジア太平洋年金基金市場
アジア太平洋地域は最も成長の速い地域であり続けています。Government Pension Investment Fundのガバナンスモデルが同業他社に影響を与え、インドのユニバーサル年金イニシアチブがカバレッジを拡大し、中国の段階的な定年延長が積立資産に構造的なえをもたらしています。韓国のNational Pension Serviceはパラメトリック拠出の検討を続けており、オーストラリアのスーパーアニュエーション率は2025年に12%へ引き上げられます。
欧州年金基金市場
欧州は人口動態の逆風と改革への意欲のバランスを取っています。ドイツの新たな2,000億ユーロの株式重視ファンドは市場型ファイナンスへの推進を支え、オランダは画期的な確定拠出型へのシフトを実施し、英国のメガファンド統合は800億ポンドのインフラ向け資金解放を目指しています。フランスの公的部門制度ERAFPは、長期的なESGコミットメントを維持しながら、ボラティリティの中で戦術的資産配分を精緻化しています。
規制環境
規制は、DBからDC構造へのシフトを継続しつつ、積立型年金における参加、ガバナンス、規模の向上をますます志向するようになっている。米国では、SECURE 2.0が自動加入と拠出増額機能を強化し、スポンサーやレコードキーパーに対するコンプライアンス要件を増大させている。2026年3月、米国労働省は401(k)受託者がDCメニュー内で代替投資を検討する際の障壁を軽減することを目的とした規則を提案した。
英国では、2026年年金制度法(2026年4月に王室裁可)が、スーパーファンドの認可、バリュー・フォー・マネー評価、地方自治体年金制度(LGPS)の資産プーリング改革にわたる法定枠組みを追加している。これらの変化は、より大規模なデフォルト制度に向けた政府方針にすでに反映されている、より広範な統合の取り組みと一致している。カナダでは、OSFIが2024年4月に連邦規制対象年金制度向けの新たな監督枠組みを導入し、ファンドが複雑なマルチアセット・ポートフォリオへ拡大する中で、制度ガバナンス、リスク管理、監督上のエンゲージメントに関する期待を強化している。
バリューチェーン分析
年金基金のバリューチェーンは、制度設計・スポンサーシップ(公的・民間の雇用主)と会員登録から始まり、給与および税務インターフェースを通じた拠出金収集から、会員口座の維持、コンプライアンス報告、給付計算を行うレコードキーピングおよび運営プラットフォームへと移行する。資産配分およびポートフォリオ構築は通常、受託者や社内投資チームが設定するか、外部委託されたCIOに委任され、その後、公的・私的市場全体で資産運用会社および直接投資プラットフォームを通じて実行される。カストディアン、ファンド管理会社、価格算定・評価エージェントは保管、会計、NAV監督を提供し、アクチュアリーサービス、コンサルタント、監査人、法律顧問が管理層として機能し、会員向けコミュニケーションとサービス(ポータル、コールセンター、そして次第にAI対応のサポート)が、リテンションと拠出十分性に関する循環を完結させる。
プライベート市場およびクロスボーダー投資は、ソーシングおよびデューデリジェンス能力、ルックスルー・リスクおよびESG報告のためのデータ統合、マルチカレンシー保有に関するカストディおよび決済の複雑さといった業務上のボトルネックを集中させている。最近のコンソーシアムおよびプラットフォーム活動は、ファンドがこれらの制約にどのように対応しているかを示しており、インフラ投資の調整を目的とした2026年3月のカナダ・オーストラリアCAP Invest Initiative覚書や、欧州プライベート市場取引を追求するための2026年4月のNESTとオーストラリアのスーパーアニュエーション・ファンドとの協力が含まれる。実行面では、大規模な資産所有者や資産運用会社が、ソーシングとポートフォリオ管理能力をパッケージ化した大規模マンデートも形成しており、その一例として2026年7月のNuveen-CalSTRSサステナブル・インフラ・パートナーシップが挙げられる。
競合環境
競争は中程度であり、激化しています。上位10ファンドがグローバル資産のかなりのシェアを占めており、ドメイン専門知識またはテクノロジーによって差別化する中堅プレイヤーの余地があります。カナダのファンドは、インハウスのアクティブ能力と直接プライベート市場執行によって付与されるエッジを示しています。買収モメンタムは活発であり:MercerによるCardanoの2024年買収は660億USDの資産を追加し、2025年のSECOR買収はアウトソーシングされたCIOの帯域幅を強化しました。Legal & GeneralなどのバルクアニュイティプロバイダーはGBP 7億8,500万相当のマルチスキームバイインを確保し、活発なデリスキングパイプラインを示しています。
リアルタイムデータ集計、サイバーセキュアなクラウドプラットフォーム、AI支援カスタマーサービスを提供するテクノロジーベンダーがトラクションを獲得しています。サイバー脅威が大きくのしかかっており、年金幹部の77%が2025年にリスクプロファイルの上昇を予想しており、ゼロトラストアーキテクチャと従業員トレーニングプログラムへの投資強化を促しています。資産運用会社は気候対応戦略に方針を転換しており:CalPERSは1,000億USDの目標に向けてすでに530億USDを展開してリードしています。
新興の破壊的企業には、インフラ株式を分割するトークン化スタートアップが含まれており、チケットサイズを縮小して分散された機会を解放しています。一方、データプロバイダーは自然言語処理を活用して企業の気候開示を解読し、確立されたガバナンスプロトコルを補完しながら透明なESGメトリクスに対する受託者のニーズに応えています。
年金ファンド産業リーダー
-
CalSTRS (US)
-
Government Pension Investment Fund (Japan)
-
National Pension Service (South Korea)
-
ABP (Netherlands)
-
California Public Employees' Retirement System (CalPERS)
- 注:主要企業の掲載順は順位を示すものではありません。
年金基金市場 このレポートでカバーされる企業
- CalSTRS (US)
- Government Pension Investment Fund (Japan)
- National Pension Service (South Korea)
- ABP (Netherlands)
- California Public Employees' Retirement System (CalPERS)
- Canada Pension Plan Investment Board (CPPIB)
- AustralianSuper
- PFZW (Netherlands)
- USS (Universities Superannuation Scheme, UK)
- Afore XXI Banorte (Mexico)
- National Electrical Benefit Fund
- Caisse des Dépôts (France)
- ATP (Denmark)
- Federal Retirement Thrift Investment Board
- Ontario Teachers' Pension Plan
- Alecta (Sweden)
- UniSuper (Australia)
- APG (Netherlands)
- Public Institute for Social Security (Kuwait)
- General Organization for Social Insurance (GOSI, Saudi Arabia)
市場機会と将来展望
DCへの世界的なリバランスは、特にスケーラブルで低コストの運用モデルを必要とする中規模制度において、運営の現代化と会員エンゲージメントの分野に空白地帯を生み出している。英国の業界団体のガイダンスは、デジタルトランスフォーメーションが、システムの全面的な入れ替えではなく、コンポーネント・ベースの現代化(API優先の統合およびイベント駆動型アーキテクチャ)へ移行していることを示している。これにより、モジュール型レコードキーピングのアップグレード、給与連携、デジタルID、自動開示、サイバーセキュアなセルフサービス体験の機会が開かれている。
資産配分においては、特にインフラおよびプライベートクレジットといったプライベート市場での競争と専門化が強まっており、機関目標がより頻繁に達成されるようになっている。2026年6月のHodes Weillおよびコーネル大学Brooks Centerモニターの証拠によれば、機関の52%がインフラ配分目標を達成またはそれ以上に達しており、目標水準も上昇傾向にあることから、差別化されたソーシング、共同投資アクセス、費用およびESG報告における運営上の透明性への需要が高まっている。大規模ファンド間のパートナーシップは、ペンションのリスクおよびデュレーション・ニーズに合致するスケーラブルな商品構造の実証例も提供しており、2026年7月のNuveen-CalSTRSによる最大20億米ドルのサステナブル・インフラ・プログラムがその一例であり、カナダ・オーストラリアCAP Invest Initiativeのようなクロスファンド・イニシアチブは、より大規模な取引にアクセスし、新たなプライベート資産市場における参入障壁を管理するためのコンソーシアム・モデルの活用が拡大していることを反映している。
年金基金市場における最近の業界動向
- 2026年7月:CalSTRSは、インフラクレジット戦略を通じてサステナブル・インフラに最大20億米ドルを投資するNuveenとの戦略的パートナーシップを発表した。この動きは、ディールへのアクセスとアンダーライティングの深度を改善できる大規模マンデート構造を活用しつつ、年金資本をエネルギーおよび電力トランジション資産に振り向けるものである。また、デュレーション・ニーズと気候関連目標を合致させるプライベート市場収益源への移行を強化している。
- 2025年5月:英国政府は、国内インフラへの投資を支援するため、2030年までに少なくとも250億英ポンドを保有するデフォルト制度への統合を年金制度に指示した。この政策方針は、小規模制度に対し、ガバナンスおよびコスト基準を満たすための統合、マスタートラスト、またはプール型ビークルの追求を求める圧力を高めている。また、会員を制度間で移行させるために必要なバリュー・フォー・マネー評価と運営者の能力の重要性を高めている。
- 2024年7月:Kennedy Lewis Investment ManagementとCalSTRSは、非スポンサー型シニアレンディングに焦点を当てた戦略的パートナーシップを発表した。このパートナーシップにより、CalSTRSは公的固定利回りに対して変動利回りの収益と多様化をもたらすことができるプライベートクレジット実行チャネルへのエクスポージャーを拡大した。また、年金ポートフォリオ構築における専門クレジット運用会社およびビスポーク・マンデートの役割の拡大を強調している。
年金基金市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は、積立型退職年金制度の加入者に対して退職拠出金を受け入れ、管理し、運用する年金基金が保有する運用資産(AUM)の総額として定義されます。
対象除外範囲:賦課方式の社会保障制度、年金基金にプールされていない個人購入型退職口座、および退職所得に紐付いていないソブリン・ウェルス・ビークルは対象外とします。
セグメンテーション概要
- プランタイプ別
- 確定拠出(DC)
- 確定給付(DB)
- ハイブリッドおよびその他
- 投資戦略別
- アクティブ
- パッシブ
- スポンサータイプ別
- 公共部門プラン
- 民間部門プラン
- 投資地域別
- オンショア
- オフショア
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- 南米のその他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド)
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン)
- アジア太平洋のその他
- 中東およびアフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東およびアフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、一貫した定義を設定し、再現性のある公開データにモデルを固定するために使用しました。年金資産プールに影響を与えるマクロ的インプットとして、OECD年金統計、中央銀行および金融規制当局の公表資料、各国統計局、世界銀行やIMFなどの多国間データベースを参照しました。また、年金監督機関が公表するプラン規則および制度設計に関するノートを精査し、主要市場における積立型と非積立型の区分を明確化しました。
さらに、大規模年金機関の年次報告書、投資家向けコミュニケーション資料、監査済み財務諸表をスクリーニングし、AUMに関する資産配分の変化および報告慣行を把握しました。公共政策の更新情報および信頼性の高い金融メディアは、拠出フローや積立状況に影響を与える主要な規則変更のタイミングを特定するために活用しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、特許データベースに関する有料サブスクリプションを補完的に使用し、年金管理および投資運用に関するシグナルを確認しました。上記のソースは例示であり、データ収集、クロスチェック、および明確化のために他の多くの公開資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、特に各国における年金資産の定義、連結、および報告方法に関して、数値が実務上どのような意味を持つかを検証することに重点を置きました。デスクリサーチで生じたギャップを実務的な文脈で補完するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたる年金基金の経営幹部、投資・リスク責任者、コンサルタント、管理担当者、カストディアンおよびレポーティング専門家と対話を行いました。これらの議論は、モデルを確定する前に、拠出トレンド、給付支出、および資産配分のドリフトに関する前提条件を検証するためにも活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | 最高経営幹部(CXO):12% | アジア太平洋地域:39% |
| 中位層:48% | 部門・ユニット責任者:32% | 欧州・中東・アフリカ地域:37% |
| 小規模プレイヤー:17% | マネージャー:56% | 南北アメリカ地域:24% |
市場規模算定と予測
市場規模は主にトップダウンアプローチを用いて算定しており、各国の年金資産プールを公式年金統計および規制当局のデータセットから再構築し、期末為替レートの慣行を用いて一貫したUSD(米ドル)ベースに換算しています。ソースのカバレッジが部分的な場合は、退職制度における積立比率やGDP比年金資産などの透明性の高い比率を用いて調整を行い、構築の最終段階で主要推計値を算出しています。
総計の信頼性を確保するため、地域別にサンプリングした年金基金の積み上げや、報告された拠出金と給付支払いを出発点の資産ベースに方向性をもって適用したシンプルなAUMロジックなど、選択的なボトムアップ検証によって結果を裏付けました。主要インプットとして扱った実務的な変数には、拠出成長率、高齢化人口動態に連動した給付支出圧力、現地市場リターンおよび株式・債券ミックス、拠出に影響するインフレ率と賃金上昇率、ならびに加入率や最低積立行動を変化させる規制動向が含まれます。予測にあたっては、シナリオ分析を用いることで、期待される資本市場リターンと拠出トレンドによってベースケースを形成し、年金マネージャーが一般的に備える金利ショックおよび株式下落に対するストレステストを実施しました。
データ検証と更新サイクル
モデルのアウトプットは、承認前に独立したシグナルと照合して確認しています。確認項目には、GDP比年金資産の範囲、前年比資産変化の妥当性、および主要市場における公表済み年金制度サマリーとの整合性が含まれます。結果に異常な増減が見られた場合は、ソースの定義、為替タイミング、または一時的な市場イベントまで遡って原因を特定し、前提条件を再検討・再検証します。
換、集計、および除外が各国にわたって一貫して適用されていることを確認するため、第二のアナリストによるレビューを実施しています。レポートは年次で更新され、主要な規制改革や年金資産価値に影響を与える大規模な市場混乱など、重要なイベントが発生した場合には中間更新を行います。納品前には最新の更新内容が反映されているかを最終確認し、クライアントがその時点で利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceのグローバル年金基金市場規模と他の公表推計値との比較
公表されている年金基金市場規模がしばしば異なるのは、基礎となる資産プールの定義が必ずしも統一されておらず、地理的カバレッジの違いが総計を大きく変える可能性があるためです。また、一部のソースが特定の国々の期末資産を報告する一方で、他のソースがより広い包含ルールでグローバル総計を推計する場合にも差異が生じます。
差異はさらに、年金基金資産と広義の年金プラン資産のどちらを計上するかという選択、為替換算のタイミング、および直近の市場動向の反映方法からも生じます。一部の推計では保険ベースの退職資産を同一の区分に含めており、データの制約から小規模市場を除外するものもあります。これにより、成長の方向性が類似していても総計が変動する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 700.89 トリリオン 米ドル(2026年) | |
| 業界団体A | 585.10 トリリオン 米ドル(2024年) | 22の年金市場を定義したセットを使用し、そのカバレッジ内の年金資産に焦点を当てているため、グローバル総計を過小評価する可能性があり、保険連動型退職資産に関する包含基準が異なる場合があります。 |
| 多国間機関B | 615.00 トリリオン 米ドル(2024年) | OECD年金プラン資産を報告しており、年金基金を超えた広範な資産担保型退職ビークルを含む場合があり、グローバル総計ではないため、地理的範囲とビークルの定義が年金基金のみを対象とするスコープとは異なります。 |
この表は明確な二重のギャップを示しており、年次と対象国セットが異なるとともに、計上対象ビークルの定義も総計を変動させています。Mordor Intelligenceのモデルでは、規模算定は集団投資ビークルとしての年金基金に紐付けられ、期末為替レートを用いてUSD(米ドル)ベースでグローバルに連結されており、予測前のAUMプールの一貫性を保っています。スコープと換算タイミングを事前に明示することで、最終的な数値は再現性のある公開インプットとクロスチェックの一連のセットに遡及可能な状態を維持しています。
レポートで回答される主要な質問
年金ファンド市場の現在の規模はどのくらいですか?
市場は2026年に70.89兆USDの資産を保有しており、2031年までに92.83兆USDに達すると予測されています。
どのプランタイプが最も速く拡大していますか?
確定拠出スキームが6.32%のCAGRで成長をリードしており、オートエンロールメント義務とペイロール拠出の増加が後押ししています。
なぜ年金ファンドはオルタナティブ資産への配分を増やしているのですか?
従来の債券における持続的な低利回りが、インフレ連動キャッシュフローと分散メリットを提供するインフラ、プライベートクレジット、その他のオルタナティブへのファンドを後押ししています。
規制当局は年金貯蓄率にどのように影響を与えていますか?
米国のSECURE 2.0法などの措置が強制加入と高い拠出率を導入し、積立資産を直接押し上げています。
テクノロジーは年金ファンド産業においてどのような役割を果たしていますか?
デジタル管理、AI主導の会員分析、サイバーセキュリティソリューションが運営コストを削減し、エンゲージメントを高め、機密データを保護し、プロバイダー間の重要な差別化要因となっています。
どの地域が最も強い成長見通しを持っていますか?
アジア太平洋は2031年にかけて6.65%のCAGRで拡大すると予測されており、拠出率の上昇、規制改革、急速な中間層拡大によって牽引されています。