
ヨーロッパ投資信託市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 41.54 兆米ドル |
| 市場規模 (2026) | 43.01 兆米ドル |
| 市場規模 (2031) | 51.18 兆米ドル |
| 成長率 (2026 - 2031) | 3.54 % |
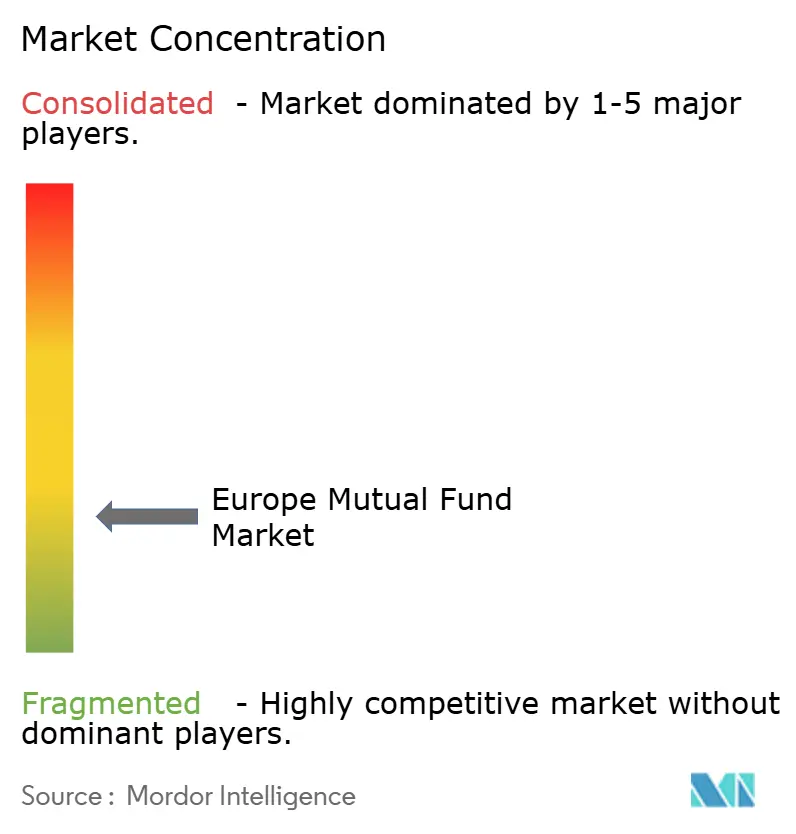
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ投資信託市場分析
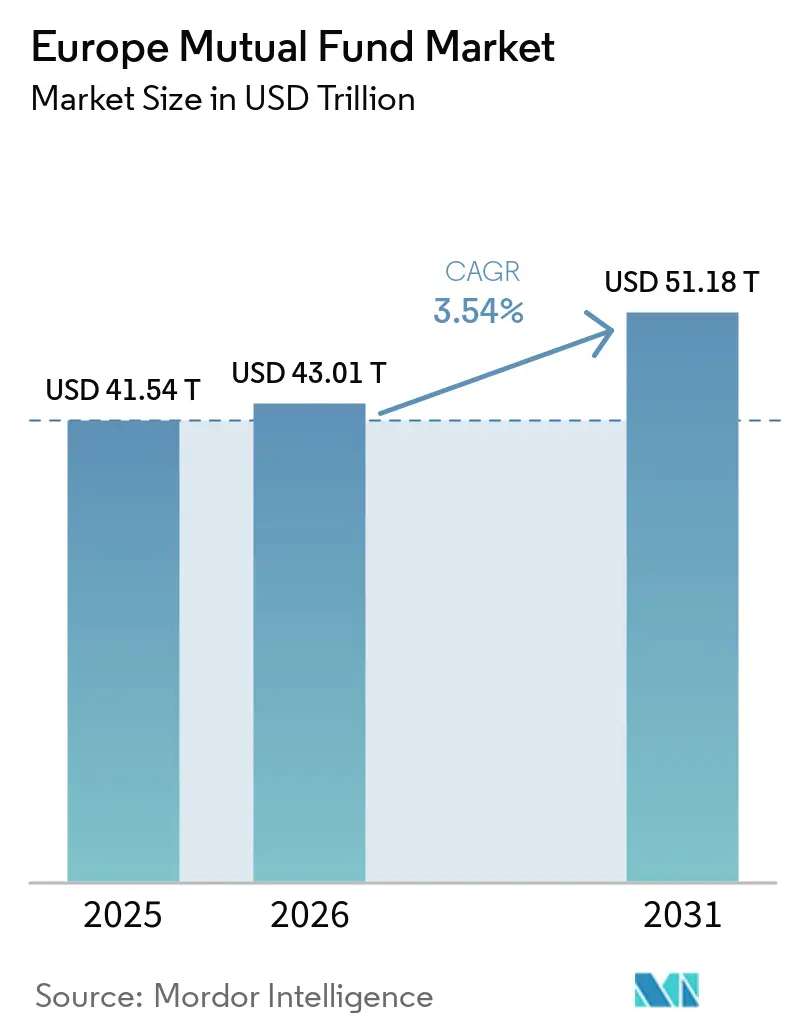
2026年のヨーロッパ投資信託市場規模は4兆3,010億米ドルと推定され、2025年の4兆1,540億米ドルから成長しており、2031年には5兆1,180億米ドルに達すると予測され、2026年から2031年にかけてCAGR 3.54%で成長しています。安定した資産成長は、規制の支援、デジタル販売の拡大、ESG戦略に対する投資家需要の深化の組み合わせに支えられています。手数料圧縮は引き続き逆風となっているものの、規模の経済、製品革新、およびクロスボーダー・パスポーティングがマネジャーのマージン保護を支援しています。欧州証券市場監督機構(ESMA)によるESG名称ガイドラインの強化、および持続可能な金融開示規制(SFDR)の第8条・第9条分類は、適合製品への新規資金流入を促進しながら、遅れを取る製品の整理を加速させています。資本市場同盟(CMU)改革は、複数法域にわたるマーケティングおよび決済における摩擦を引き続き削減し、ヨーロッパ投資信託市場にリテールおよび機関投資家フローの双方へのより幅広いアクセスを提供しています。ロボアドバイザリーからファンド・ユニットのトークン化に至るテクノロジー導入は、対象となる顧客層を拡大し、販売コストを削減し、クライアント維持を改善するデータ豊富なサービスモデルを提供しています。マクロ経済の正常化は、投資家がデュレーションと信用スプレッドの獲得を求めながら株式配分を維持する中で、債券ファンド需要を回復させています。上位5社が資産の30.80%しか掌握していないことから、競争の激しさは依然として高く、専門化されたブティックがテーマ型および代替戦略によってスケールアップする余地が残されています。
主要レポートのポイント
- 資産クラス別では、株式ファンドが2025年のヨーロッパ投資信託市場規模の38.35%を占め、一方、債券ファンドは2031年にかけてCAGR 9.98%と最も速い成長が予測されています。
- 投資家タイプ別では、リテール投資家が2025年のヨーロッパ投資信託市場規模の56.10%を占め、一方、機関投資家資産は2031年にかけて最も高い予測CAGR 7.49%を示しています。
- 販売チャネル別では、銀行が2025年のヨーロッパ投資信託市場規模の44.20%をリードしていますが、オンラインプラットフォームは2031年にかけてCAGR 16.85%で前進しています。
- 地域別では、英国が2025年のヨーロッパ投資信託市場規模の26.18%を占めているものの、スペインは2031年にかけてCAGR 9.14%で拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ESG適合ファンドへのシフト | +1.2% | EUコアからUKへの波及あり | 中期(2〜4年) |
| 2027年まで低金利が継続 | +0.8% | ユーロゾーンコア | 短期(≤2年) |
| 資本市場同盟(CMU)の拡大 | +0.6% | 英国およびスイスを除くEU加盟27カ国 | 長期(≥4年) |
| ロボアドバイザリー導入の拡大 | +0.9% | 北欧諸国のリーダーシップ | 中期(2〜4年) |
| ファンド・ユニットのトークン化 | +0.3% | ルクセンブルク中心の試験市場 | 長期(≥4年) |
| ELTIF 2.0クロスボーダー・パスポーティング | +0.4% | EU加盟27カ国リテール | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ESG適合ファンドへのシフト
持続可能な戦略への需要は、ヨーロッパ投資信託市場の最前線に第8条および第9条ファンドを押し上げ、2024年中に1,910億〜1,950億米ドル(1,800億ユーロ)の純流入を引き寄せ、これは投資信託全体の購読者数の75%に相当します[1]。ESMAの2024年名称ガイダンスは適格要件を厳格化し、広範な再分類と限界的な製品からの一時的な流出を強いた後、より堅牢な開示のもとで安定化しました。大手マネジャーは、持続可能な金融開示規制(SFDR)の主要な悪影響(PAI)要求を満たすためにリサーチ規模を活用し、それによって手数料体系を広範な圧縮トレンドから守りました。フランスのタクソノミー主導のインセンティブは、プレミアム価格を設定する気候移行や生物多様性戦略を含む新しいテーマ型ローンチを触媒しました。機関投資家の配分者は、マネジャー選定の前提条件としてESGクレデンシャルを使用し、実績のあるスチュワードシップフレームワークを持つプラットフォームにマンデートを誘導しています。デジタルダッシュボードを通じて透明なインパクト指標を得たリテール投資家は、毎月の積立投資計画において持続可能性ラベルのファンドへの配分を増やしています。2025年に原子力やガスを移行活動に追加する予定のEUタクソノミーの進化は、隣接した製品ラインを解放し、ヨーロッパ投資信託市場への流入モメンタムを維持することが期待されています。
ロボアドバイザリー導入の拡大
ポートフォリオ構築を自動化するデジタルプラットフォームは、特に資産の18%がすでに自動化されたマンデートに置かれているノルディック地域の個人向けチャネルにおいて、二桁台の市場シェア拡大を実現しています[2]。MiFID IIの適合性規則の明確化により正式に認められたアルゴリズムによるアドバイスは、従来の支店での1.5〜2.5%に対して0.25〜0.75%という手数料を実現するコスト効率の高いサービスを可能にしています。ドイツのBaFinは2024年中に12件の新たなロボアドバイザーライセンスを承認し、ガバナンスおよび透明性の基準が満たされる限りアルゴリズムサービスに対する規制上の受容を示しました。バンガードのヨーロッパにおけるロボアドバイザービジネスは、税損失の収穫と大衆富裕層の貯蓄者に訴求する低い最低投資額に牽引され、前年比40%の資産成長を記録しました。銀行はホワイトラベルのロボモジュールをモバイルアプリに組み込むことで対応し、44.87%の販売シェアを守りながら運営コストを大幅に削減しています。スムーズなKYCおよびバイオメトリクスによるオンボーディングを含む顧客体験の向上は、投資ファネルを短縮し、運用産残高(AUM)への転換を加速させています。人工知能エンジンが成熟するにつれ、ロボプラットフォームはESGスコアリングとパーソナライズされた退職後のグライドパスを統合し、ヨーロッパ ミューチュアル ファンド 市場におけるデジタル普及の上限を引き上げていくでしょう。
EU資本市場同盟(CMU)改革の拡大
第3次CMU行動計画は、2024年にクロスボーダー・パスポーティング通知を25%増加させ、EU管轄全体でヨーロッパ投資信託市場の対象投資家基盤を拡大しました[3]。標準化された源泉徴収税手続きは、特に複数国への販売を目指すルクセンブルクおよびアイルランドのUCITSに対して、業務上の摩擦を削減しました。ESMAのファンド向けコンソリデーテッドテープへの移行は価格の透明性を向上させ、断片化したデータによって従来不利な立場に置かれてきたリテール投資家のための環境を整えました。UCITS V下での統一されたデポジタリー規則により、中小規模のマネジャーが規模の経済価格でパンヨーロッパのカストディを確保でき、テーマ型および代替戦略の参入障壁を低下させました。今後予定されている欧州単一アクセスポイント(ESAP)は、企業開示データを一元化し、機関投資家のためのファンド・デュー・ディリジェンスプロセスを合理化する予定です。ドイツの源泉徴収税の複雑さは依然として残る障壁であり、地域の特性がCMUの恩恵を和らげる可能性があることを示しています。展開の不均一さにもかかわらず、CMUイニシアティブによる総コスト削減は、ヨーロッパ投資信託市場のCAGR 3.58%の予測を支える正のオペレーティングレバレッジ効果を支持しています。
ELTIF 2.0後のクロスボーダー・パスポーティング効率
ELTIF 2.0は最低投資額を1万700米ドル(1万ユーロ)から1,070米ドル(1,000ユーロ)に引き下げ、インフラ、プライベートエクイティおよび不動産戦略に向けてヨーロッパの推定5,775億米ドル(5,000億ユーロ)のリテール貯蓄を解放しました。ルクセンブルクのCSSFは2024年に15件の新しい組成を承認し、その多くはKYCおよび決済を簡素化するターンキーラッパーでクロスボーダーに販売されています。義務的な償還ウィンドウおよびセカンダリーマーケットへのアクセスを含む強化された流動性条項は、かつての長期ロックアップに対する懸念を和らげました。AmundiによるリテールインフラELTIFのファーストクローズは6カ月で23億1,000万米ドル(20億ユーロ)を集め、大量の富裕層の貯蓄者の間でオルタナティブへの潜在的需要を示しました。EUタクソノミーの目標との整合は、マネジャーが持続可能性と分散投資のクレデンシャルの両方を獲得することを可能にし、機関投資家コンサルタントに響くハロー効果を生み出しています。銀行はMiFID IIのコスト明確化要件を満たす簡素化された開示テンプレートを使用して、ELTIFを退職商品と組み合わせ、ウォレットシェアを深めています。長期的には、リテールのオルタナティブ流入は、ヨーロッパ投資信託市場における従来の株式配分に対する人口動態的な取り崩しの抵抗力を緩和する可能性があります。
制約の影響分析*
| 制約 | (〜)CAGRの予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| パッシブ製品による手数料圧縮 | -0.9% | 英国およびオランダのリーダーシップを持つグローバル | 短期(≤2年) |
| SFDR第2レベルの開示の不確実性 | -0.4% | 英国への限定的な波及があるEU加盟27カ国 | 中期(2〜4年) |
| サイバーセキュリティおよびデータプライバシーリスクの増大 | -0.3% | GDPRフォーカスを持つグローバル | 長期(≥4年) |
| 高齢化に伴う取り崩し段階への人口動態的シフト | -0.6% | ドイツおよびイタリアのコア | 長期(≥4年) |
| 情報源: Mordor Intelligence | |||
パッシブ製品による手数料圧縮
インデックス連動型ビークルは引き続き高手数料のアクティブ型ファンドからフローを吸引し、ドイツにおける投資信託の平均経費率を2020年の1.45%から2024年には1.15%に低下させています。バンガードのヨーロッパのETFブックは、ETF配分のトランザクション手数料を免除する政府支援の貯蓄計画に後押しされ、35%増加して2,079億米ドル(1,800億ユーロ)に達しました。固定収益ETFは現在0.05%の表面上のTERを提供しており、アクティブ型債券マネジャーは0.75%超の手数料を実証可能なアルファまたはオーダーメード型マンデートで正当化せざるを得ません。製品の合理化が加速し、2024年中にヨーロッパのファンドラインナップの15%が統合または清算され、価格競争力のないサブスケールの商品が整理されました。マネジャーは、ファクターベースのハイブリッドやパフォーマンス報酬型のシェアクラスを導入することで対応しましたが、これらの措置はしばしば既存の収益源を侵食します。マージンの縮小は、中堅プラットフォームがコストシナジーとデジタルオペレーティングレバレッジを求めるにつれ、M&Aの論理を強化しています。持続的な価格競争は、今後2年間でヨーロッパ投資信託市場の総CAGR潜在力から0.9パーセントポイントを削ると予測されています。
高齢化投資家の取り崩し段階への人口動態的シフト
ヨーロッパの中位年齢は上昇し続け、家計の金融優先事項を資本蓄積から収益創出および資本保全へとシフトさせています。ドイツおよびイタリアの退職者は、株式比率の高い投資信託ポジションを取り崩し戦略に有利に換金しており、成長製品からの純フローを傾けています。確定拠出型カバレッジを拡大する年金改革は流出を和らげますが、若いコーホートは同等のライフステージにある先輩方よりも貯蓄率が低く、絶対的なAUM成長を遅らせています。マネジャーはターゲットデートおよびマネージドペイアウトファンドを立ち上げていますが、これらの保守的な配分は資産が安定する場合でも低い全込手数料を獲得し、トップラインの収益を圧縮します。イタリアの最近の年金改革は流動性ニーズを加速させ、マネジャーにより多くの現金または短期デュレーション債券を保有することを強いており、リターン潜在力を侵食しています。ロボアドバイザーは自動化された引き出しスケジュールで高齢クライアントに対応し、退職者セグメントのためにヒューマンアドバイスに依存する従来の販売会社に競争圧力を加えています。全体として、人口動態的な取り崩しは、2030年までにヨーロッパ投資信託市場の予測CAGRから0.6パーセントポイントを削ると予測されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
資産クラス別:
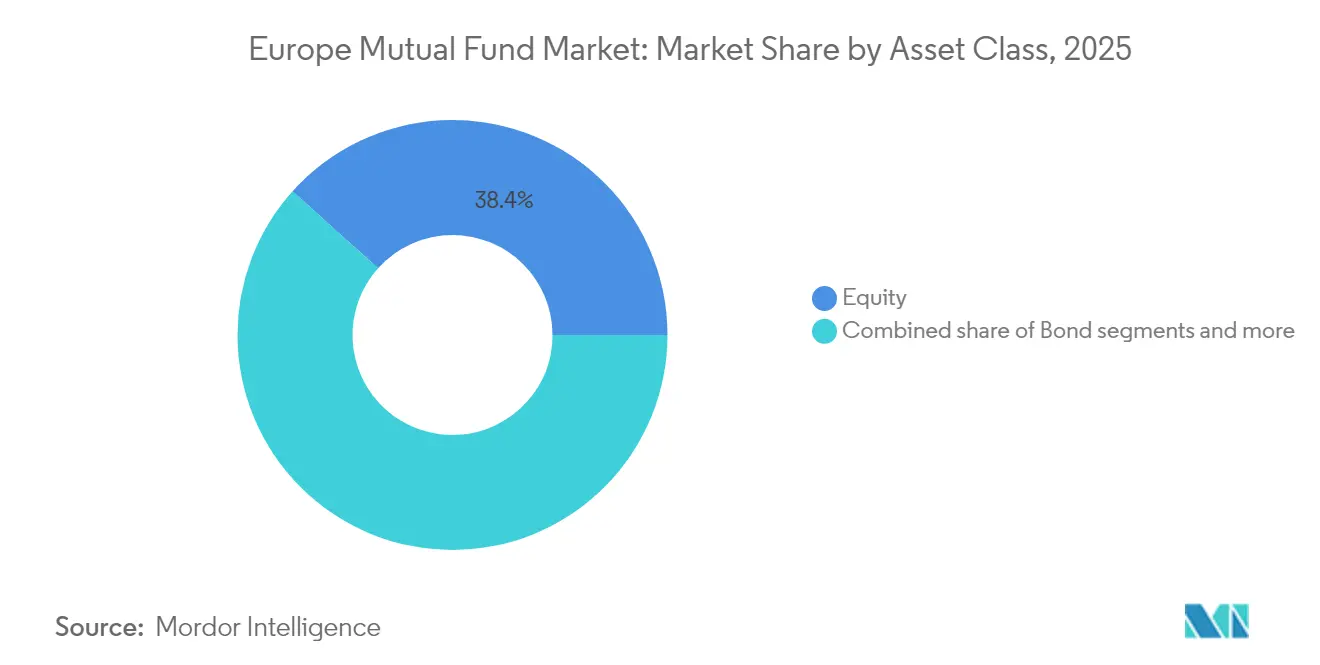
株式のリーダーシップとESGトランスフォーメーションの出会い株式ファンドは2025年のヨーロッパ投資信託市場シェアの38.35%を占め、成長テーマへの持続的な需要とESGマンデートの急速な主流化を反映しています。欧州中央銀行(ECB)の引き締めサイクルの中で、投資家が歴史的な低水準から利回りを押し上げながらも景気後退を引き起こすことなくデュレーションとインフレヘッジを求めた結果、債券ファンドは35.42%で後に続きました。ハイブリッド配分は15.62%を獲得し、不安定な金利環境の中でダウンサイドバッファーを重視するバランス型の貯蓄者に訴求しています。マネーマーケット戦略は8.01%を維持し、企業の財務担当者が回復した金利環境で改善されたオーバーナイトリターンを得るために現金を預けています。オルタナティブUCITSは2.60%に過ぎませんでしたが、分散投資と流動性を約束するインフラ債券やプライベートクレジット・レプリケーションファンドを背景に急速に成長しました。株式ファンドの予測CAGR 6.18%は、現在の流入モメンタムが持続すれば、2031年までにヨーロッパ投資信託市場の株式規模が22兆2,700億米ドルを超える可能性を示唆しています。デジタル・オペレーショナル・レジリエンス法(DORA)による規制の明確化は、各資産クラスのプラットフォームにサイバーインフラへの投資を求め、マネジャー1社当たり平均288万米ドル(250万ユーロ)のコンプライアンス支出を押し上げています。
株式ファンドは、ESGスクリーニングをスタンドアロンの特徴として販売するのではなく、標準的な目論見書の文言に組み込まれた形で、ますます第8条または第9条ラベルが付けられています。債券ファンドは投資適格クレジットへの機関投資家の新たな配分から恩恵を受けており、特に英国ではLDIの巻き戻しが従来の投資信託ビークルへのバランスシート容量を解放しています。ハイブリッド戦略は自動化されたリバランスエンジンを活用してリスクバンドを維持し、2022〜2023年のボラティリティを経験したリテール投資家に安心感を提供しています。マネーマーケット商品は、ブロックチェーン上で数分以内に決済するトークン化されたシェアクラスを通じて自らを刷新し、MiFIDコスト透明性規則を満たしながら取引相手方および決済リスクを削減しています。オルタナティブUCITSは、プライベートファンド構造よりも低い業務上のデュー・ディリジェンスのオーバーヘッドで毎日の売買が可能なことを求める機関投資家を引き付けながら、相対価値やマクロトレンドの機会を収穫し続けています。その結果、オルタナティブに特化したヨーロッパ投資信託市場規模は、低い基盤からではあるものの、2030年までに3倍になると予測されており、全体的な分散投資に限定的ながら意味のある貢献をしています。クロスアセット相関は製品開発の速度を決定し、マネジャーがリテールおよび機関投資家クライアントの双方向けにマルチアセットESG、気候、およびファクターオーバーレイをターンキーラッパーにまとめるよう促しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
投資家タイプ別:
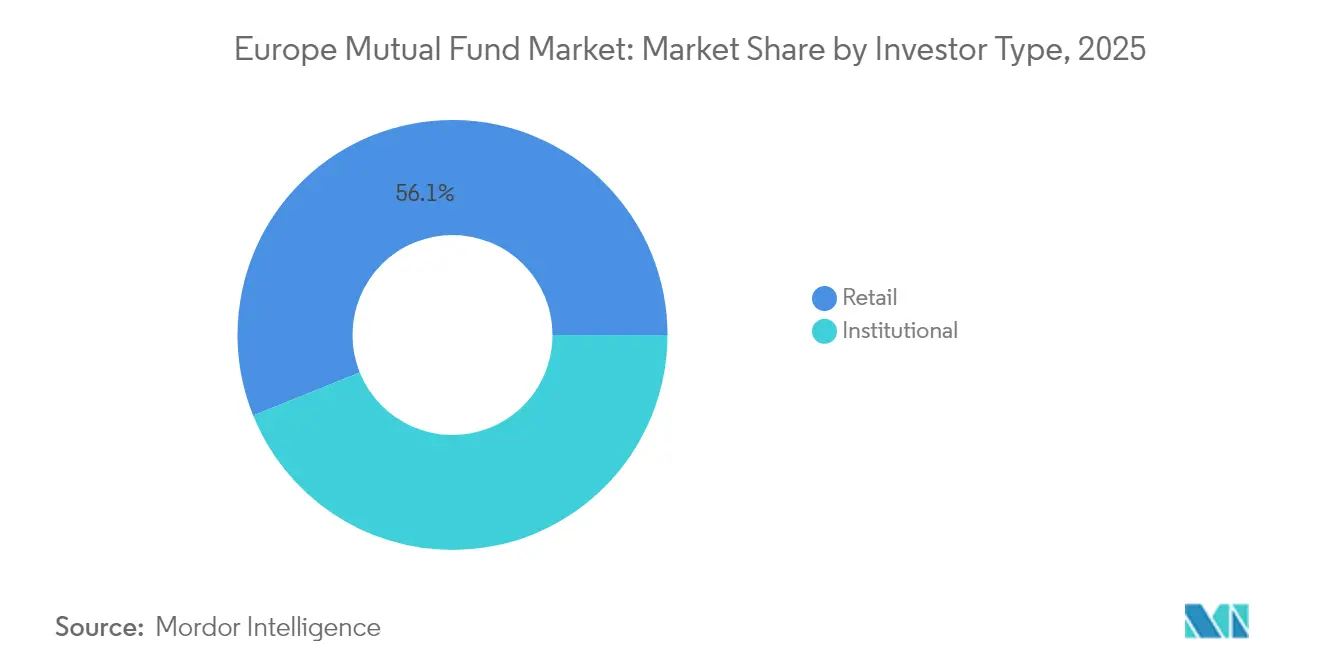
リテールの回復力と機関投資家の精緻さリテール投資家は2025年のAUM総額の56.10%を保有し、ヨーロッパ投資信託市場における重要な役割を確固たるものにしています。デジタルへの入り口、手数料の透明性、および少額から始められるテーマ型ファンドの台頭により、スペイン、フランス、および北欧諸国全体での初めての投資家の参加が拡大しています。職場での自動加入制度は、増分的な給与の繰り延べを分散型マルチアセットファンドに誘導し、高齢化人口からの人口動態的な逆風を緩和しています。規制当局はコスト内訳ダッシュボードを義務化し、個人がTERを比較し、1,155米ドル(1,000ユーロ)の最低投資額で新たに利用可能なELTIFを含む競争力のあるビークルへの資金流入を誘導することを可能にしています。一方、資産の43.90%を担う機関投資家は、ソルベンシーおよび会計上の制約に基づく精緻なマンデートを展開し、受託者義務に沿ったカスタマイズされたESG除外を主張することが多いです。ノルウェーおよびオランダの年金基金は、再生可能エネルギーおよびテクノロジーイネーブラーにおけるセクターリーダーシップを活かして、2024年にヨーロッパ株式エクスポージャーを二桁増加させました。持続可能性に関するリテールと機関投資家の好みの収束は、マネジャーに規模の経済を可能にしますが、機関投資家クライアントが収益上昇を和らげる手数料の引き下げを交渉します。
2031年にかけてCAGR 7.12%と予測されるリテールの成長は、継続的なフィンテック浸透と、市場下落後の信頼を維持する強固な投資家保護フレームワークに依存しています。ロボプラットフォームはゲーミフィケーションされたアプリを通じて若いコーホートを教育し、一方、銀行は人間のコーチングとアルゴリズム的リバランスを融合させたハイブリッドアドバイザリーモデルを展開し、既存の関係を保護しています。機関投資家の流入はALリバランスおよび規制資本シフトに結びついているため依然として断続的ですが、投資信託バスケットにリンクされた仕組み商品ラッパーは、資本効率的な利回りを求める保険会社の間でトラクションを獲得しています。企業持続可能性報告指令(CSRD)の下での統一された報告基準は、クロスセグメントの製品ポータビリティを促進し、マネジャーが最小限の追加コストで機関投資家向けのビスポークトランシェのリテール戦略を複製することを可能にします。両方の投資家セグメントは今や、リアルタイムのESGメトリクスとシナリオ分析ダッシュボードを期待しており、この需要はバックオフィスのデータインフラに圧力をかけますが、一度実装されればクライアントの定着を強化します。手数料交渉は、特にアクティブESG株式への機関投資家配分において、パフォーマンス連動型の構造に向かい、それによって経済をアルファ提供と一致させます。強固なカストディおよびトラスティーの監督は信頼を強化し、ヨーロッパ投資信託市場がETF競争の拡大にもかかわらずヨーロッパの家計ポートフォリオにおける中心的な位置を維持することを確実にします。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
販売チャネル別:
デジタルディスラプションがバリューチェーンを再形成銀行は2025年に44.20%のシェアでリードし続けていますが、オンラインプラットフォームはCAGR 16.85%という目覚ましい成長を記録し、この成長は2031年まで続く見込みです。迅速なデジタルオンボーディング、低手数料、および直感的なUXは、毎月の積立投資計画の増加するスライスを今や担うミレニアル世代やZ世代の貯蓄者を引き付けています。ファイナンシャルアドバイザーは17.60%で引き続き関連性を保ち、相続計画、税務最適化、およびビスポークESGティルトを重視する高純資産個人の複雑なニーズに対応しています。ダイレクト・トゥ・ファンド販売はフローの12.40%を占め、主にペイメント・フォー・オーダー・フロー経済によって資金調達されるゼロコミッション購読を提供する資産運用会社のウェブサイトを通じて行われています。オープンバンキング法制はサードパーティのデータ集約を解放し、フィンテックがキャッシュフロー分析に基づいて個人化された投資信託の提案を押し出しながら360度のバランスシートを提示することを可能にしています。UBSのデジタルウェルス部門は、目標計画のためのAIチャットボットを統合した後、2024年にAUMを45%増加させ、銀行がロボモジュールを組み込みモバイルインターフェースをアップグレードすることで反撃していることを示しています。許可型ブロックチェーン上で24時間365日取引されるトークン化されたユニットは、決済レイテンシーを削減し、流動性の認識を高め、リアルタイムファイナンスに慣れた若い投資家に訴求しています。
プラットフォーム競争はフロントエンド手数料を圧縮しますが、摩擦のない切り替えがポートフォリオをより速くリバランスし、アドバイザリーエンゲージメントのタッチポイントを増やすため、資産速度を増加させます。規制当局は、ゼロコミッションオファーが間接コストを隠さないように、プラットフォームに総経費率を目立つように表示することを義務付けながら、誘導モデルを監視しています。銀行はバランスシートを活用して保険連動型貯蓄にファンドをラップし、ヘッドライン手数料が下落してもマージンを保護するアプローチで、ファンドのアップサイドと組み合わせた元本保証を束ねています。ファイナンシャルアドバイザーネットワークは、キャッシュフロー計画、年金予測、ESGの好みを統一されたダッシュボードに統合し、定着を高めるホリスティックなウェルネスフレームワークを採用しています。ダイレクトチャネルは、目標に向けた進捗をゲーミフィケーションし、テーマ型ファンドのローンチをバイラル化するソーシャルシェアリング機能を持つコミュニティ主導の投資に向けて進化しています。AML/KYCプロトコルはAPIベースになり、口座開設時間を数分に短縮し、欧州の電子IDイニシアティブと整合し、それによって購読転換率を向上させています。最終的に、デジタルエンゲージメントは投資家教育を深め、大陸全体の銀行口座を持たないまたは投資が少ないコーホートを取り込むことでヨーロッパ投資信託市場の規模を拡大します。
地域分析
西ヨーロッパ ミューチュアル ファンド 市場
ヨーロッパのミューチュアル ファンド市場は、多様かつ進化し続けるランドスケープを反映しており、英国、ドイツ、フランスが主導的な地位を占めている。英国はブレグジット後もロンドンの金融的深度とグローバル流通網を活用し続けており、マンション ハウス改革によってファンド承認プロセスが合理化された。規制上の乖離がイノベーションを促進し、国内年金を対象とした気候移行ファンドが生まれる一方、fintechクラスターと有利な為替ダイナミクスが国際的な資金流入を引き付けている。ドイツは強固な機関投資家基盤を有し、税制優遇措置とESG商品の信頼性に後押しされた個人投資家の参加が進んでいる。確立された資産運用会社、有利な貯蓄手段、および国家政策目標に沿ったグリーン ファイナンスへの取り組みが、フランス市場を牽引している。これらのコア市場は、地域全体のミューチュアル ファンド成長の根幹を形成している。
南ヨーロッパおよび西ヨーロッパ ミューチュアル ファンド 市場
南ヨーロッパおよび西ヨーロッパ諸国、すなわちスペイン、イタリア、およびベネルクス諸国は、市場拡大への貢献度を高めている。スペインは年金改革と若年層貯蓄者の間での急速なデジタル普及により、予測成長率でトップに立っており、銀行が新たな第三の柱となる制度を通じてファンドへの資金流入を促進している。イタリア市場は人口動態の影響から保守的な傾向があるものの、管理型ペイアウトおよびターゲット デート ソリューションへの関心が高まっており、ミラノはファンド サービシング ハブとして成長している。ベネルクス諸国は投資家ドミサイルの規模こそ小さいものの、ファンド管理において不釣り合いなほど大きな役割を果たしており、ルクセンブルクはクロスボーダーUCITS流通の中央ハブとして機能している。規制上の機動性とインフラ上の優位性により、ベネルクスはグローバル スポンサーにとって重要な物流拠点となっている。これらの国々の戦略的ポジションは、欧州ファンド エコシステム全体の効率性と競争力を支えている。
北欧および中央ヨーロッパ ミューチュアル ファンド 市場
北ヨーロッパおよび新興ヨーロッパでは、イノベーションと収斂が主要な成長ドライバーとなっている。北欧諸国はデジタル普及、ESGインテグレーション、およびトークン化パイロットにおいて先導しており、グリーン ファイナンスを巡る国家および個人投資家の強固な連携が成されている。高い所得水準とモバイル フレンドリーなプラットフォームが安定した積立を支え、地域の規制当局は最先端の商品実験を後押ししている。ポーランドやチェコ共和国などの新興市場は、雇用主スポンサー型制度の普及とクロスリスト UCITSを通じた市場アクセスの改善により、急速に追いついている。fintechパートナーシップとデジタル専用サービスが参入障壁を低下させ、投資家基盤を拡大している。通貨ヘッジ商品と税制改革が、より洗練された投資家層への訴求力を高めている。これらの地域は成熟度においてさまざまであるものの、ヨーロッパのミューチュアル ファンド市場にとってますます重要な成長エンジンとなっている。
規制環境
欧州のミューチュアルファンド市場は主にUCITSおよびAIFMDの枠組みの下で運営されており、規制当局は流動性リスクとサステナビリティに関するガードレールの両方を強化している。指令(EU) 2024/927は、UCITS management companiesおよびAIFMに対する強化された流動性リスク管理の要件を導入し、規定された一連のツールの中から少なくとも2つの流動性管理ツール(LMT)を利用可能にすることを求めている。ESMAは2026年3月にLMTに関するガイドラインを公表し、管轄区域間での選定、ガバナンス、発動の標準化を図った。
監督上の報告も、調和と簡素化に向けて移行している。欧州委員会は2025年12月4日にMarket Integration and Supervision Package(MISP)を公表し、UCITS指令の改正およびより広範な監督上のコンバージェンスを提案した。一方、ESMAは2026年5月に最終報告書を公表し、ファンドデータに関するEU全域の統合収集フレームワークの概要を示した。欧州委員会委任規則(EU) 2026/465はLMTの特性に関するRTSを定め、2026年4月16日に発効し、より統一されたEU監督に先立ち、運用会社が目論見書、運用手続き、報告システムを更新する必要性を高めている。
バリューチェーン分析
欧州のミューチュアルファンドのバリューチェーンは、資産運用会社(UCITS ManCosおよびAIFM)による製品組成から始まり、委託されたポートフォリオ運用、インデックスおよびデータ入力、ファンド管理および移管代理業務、預託・カストディ、監査・法務ストラクチャリングを経て、リテールおよび機関投資家向けチャネルへの販売へと続く。業界団体は、ドミサイルとサービシングハブの集中を指摘しており、ルクセンブルクとアイルランドが主要なクロスボーダーのストラクチャリング・管理拠点として機能し、英国、ドイツ、フランスなどより大規模な組成国市場が最終投資家需要の中心となっている。
販売・サービシングの経済性は競争力を左右する要因としての重要性を増している。販売コストはファンド総コストの大きな割合を占めるためである(エビデンスパック中のESMA参照のコスト分解によれば、UCITSコストの48%、AIFコストの27%)。クロスボーダー販売では引き続き大規模で拡張性の高いファンドが優位に立ち、クロスボーダー販売におけるファンドの平均規模は2025年に5億5,800万ユーロに達した。ALFIは2026年5月のクロスボーダー販売調査でも、2025年に資産がファンド数を上回るペースで増加し、議論対象のクロスボーダーセグメントの合計は8.5兆ユーロに達したと指摘しており、プラットフォームへのアクセス、販売業者によるデューデリジェンス、標準化された報告や流動性ツールの準備状況を含む運用スケールの重要性を、バリューチェーン全体を通じて改めて示している。
競合環境
ヨーロッパ投資信託市場における競争は中程度であり、上位5社が合算資産の30.80%を保有しており、中規模および特化型スペシャリストにとって意味のある余地が残されています。BlackRockは9.8%でトップに立ち、幅広いパッシブ、アクティブ、およびオルタナティブ能力と、機関投資家とのパートナーシップを深めるアラジンリスク分析プラットフォームを活用しています。Amundiは7.3%で後に続き、規模の製造とローカル市場への近接性を組み合わせ、最近最終化されたパートナーシップが米国での販売を拡大しながらESG UCITSをヨーロッパに還流させています。バンガードのコストリーダーシップモデルはパッシブ圧力を増幅させ、DWS Group とUBSは強固な地域ウェルスネットワークと焦点を絞ったテーマ戦略を通じて上位5位を占めています。手数料圧縮はM&Aの論理を刺激しており、Goldman Sachs Asset ManagementによるNN Investment Partnersの買収はヨーロッパの販売とESG能力を取り込む傾向を強調しています。
戦略的差別化はますます持続可能投資のクレデンシャル、データサイエンスの能力、およびデジタルクライアントエンゲージメントに基づいています。企業はポートフォリオ構築を自動化し、ESG論争を分類し、レポートを個人化するAIインフラに資本を投下し、それによって固定費をより大きな資産基盤に分散させています。DWS Groupのポリゴン上のマネーマーケットファンドローンチなどのトークン化パイロットは、流動性と決済速度を再定義しようとする試みを示し、業務効率における先行者優位を確立しています。資産運用会社とフィンテックとのパートナーシップ、典型的にはIntesa SanpaoloとBlackRockのアラジンウェルスとの10年間の協定、は、純粋に有機的な構築よりもエコシステム型のプレイブックへの転換を示しています。ミドルオフィスのアウトソーシングは、マネジャーがアルファ創出と販売に集中し、非中核機能を複数のスポンサーにわたって規模の経済を享受する専門プロバイダーに委託するにつれてトラクションを獲得しています。
規制は堀と触媒の両方として機能しています:MiFID IIのコスト透明性要件は切り替えへの感度を高め、クリーンシェア構造と競争力のあるTERを持つ企業を報酬し;SFDRコンプライアンスコストは小規模参入者の妨げになる一方、数百の戦略にデータフレームワークを償却する既存企業を優位にします。CMUからのクロスボーダーマーケティング効率は限界拡大コストを低下させ、スケーラブルなプラットフォームが二次市場に迅速に浸透し、差別化されたエッジなしにはローカルブティックを圧倒することを可能にします。高コンビクションのテーマ型またはオルタナティブ専門知識を明確に述べられる専門マネジャーは、継続的な手数料戦争にもかかわらず価格決定力を維持します。全体として、イノベーション、コスト規律、および規制流暢さが勝者を決定し、ヨーロッパ投資信託市場が今後5年間でどれほど迅速に統合または分散するかを規定します。
ヨーロッパ投資信託業界のリーダー
-
BlackRock
-
Amundi
-
DWS Group
-
Schroders
-
Allianz Global Investors
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ミューチュアル ファンド 市場 このレポートでカバーされる企業
- BlackRock
- Amundi
- DWS Group
- Schroders
- Allianz Global Investors
- J.P. Morgan Asset Management
- UBS Asset Management
- AXA Investment Managers
- Legal & General Investment Management
- Invesco
- Fidelity International
- Franklin Templeton
- Pictet Asset Management
- abrdn
- M&G Investments
- Robeco
- BNP Paribas Asset Management
- Nordea Asset Management
- Danske Invest
- Goldman Sachs Asset Management (incl. NN IP)
市場機会と将来展望
透明性と競争力のある価格を両立させたオープンでデジタルな販売・製品形態が、欧州全体で投資可能な投資家層を拡大している。EFAMAは2026年第1四半期にUCITSおよびAIFへの2,740億ユーロの純流入(UCITSの純売却額は2,510億ユーロ)を報告し、同時にETFの四半期純流入額が初めて1,000億ユーロを超えたと報告している。これは、日中アクセスと明確な費用構造を支えるファンドラッパーへの勢いを示している。運用会社にとっては、ETFシェアクラスやアクティブETFを含む低コストかつルールベースの製品ラインナップにホワイトスペースが生まれる一方で、販売業者がコスト比較を重視する中、従来のシェアクラスの経済性への圧力も高まっている。
運用面の変革と規制簡素化の取り組みも、データ、報告、自動化に注力した機会を生み出している。ESMAは2026年5月にファンドデータ収集に関するEU統合フレームワークの最終報告書を公表し、欧州委員会のMISP提案(2025年12月4日公表)は、クロスボーダー活動を複雑にする各国の裁量権を減らすことを目指している。これら両方の動向は、企業を統合されたデータアーキテクチャとより標準化された監督インターフェースへと向かわせている。ESMAはまた、2026年3月のAI導入に関するエビデンスにおいて、調査対象企業の53%が本番運用または開発中のAI活用事例をまだ持っていないと指摘し、クライアント報告、コントロール、バックオフィス処理における的を絞った自動化を通じた差別化の余地を示している。特に、複数国にわたるUCITSレンジを持つ運用会社にとっては、より広範な販売網全体で技術投資を償却できることが強みとなる。
最近の産業開発事情 ヨーロッパ ミューチュアル ファンド 市場
- 2026年7月:Allianz Global Investorsは、初の3つのアクティブUCITS ETFをドイツ証券取引所に上場し、上場投資信託形式によるアクティブ戦略の欧州販売網を拡大した。この上場により、従来型のミューチュアルファンドラッパーに組み込まれていた戦略の価格透明性と日中取引可能性が向上し、欧州の主要な上場市場を通じたより迅速な規模拡大の可能性が示された。
- 2025年1月:BlackRockはPreqinの買収を25.5億米ドルで完了し、プライベート市場に関するデータおよび分析機能を自社プラットフォームに追加した。拡大されたデータセットは、機関投資家向けのファンド選定、ベンチマーキング、ポートフォリオ構築のワークフローを支え、欧州における代替資産の販売・サービシングにおける規模の優位性を強化している。
- 2024年10月:DWS GroupはPolygonブロックチェーン上でトークン化されたマネー・マーケット・ファンドを立ち上げ、対象投資家に分割所有と24時間体制の取引メカニズムを提供した。このアプローチは決済上の摩擦を軽減し、トークン化されたファンドユニットが、移管、所有権記録、流動性管理プロセスの改善を通じて既存のUCITS型構造をどのように補完できるかを示している。
ヨーロッパ ミューチュアル ファンド 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、ヨーロッパに特化したミューチュアル ファンドに保有される資産の価値として測定され、運用資産残高(AUM)として表現され、国間および時系列での一貫性のためにUSDで報告されます。
スコープの除外事項:裁量型マンデート、個別管理口座、およびミューチュアル ファンドのラッパー外の直接保有(保険会社の一般勘定資産の大部分を含む)は除外されます。
セグメンテーション概要
- 資産クラス別
- 株式
- 債券
- ハイブリッド
- マネーマーケット
- その他
- 投資家タイプ別
- リテール
- 機関投資家
- 販売チャネル別
- 銀行
- オンラインプラットフォーム
- ファイナンシャルアドバイザー
- ダイレクト
- 地域別
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他ヨーロッパ
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、どのファンドタイプがミューチュアル ファンドとして計上されるかを定義し、次に入力データを同一基準で比較できるよう、国別カバレッジ、ファンド分類、および報告日をマッピングすることから始まります。投資可能なファンドユニバースとその報告構造を説明する公開データセットおよびルールブック(EFAMAの統計、欧州中央銀行の投資ファンドデータ、ESMAのガイダンスノート、各国規制当局の刊行物を含む)に依拠しています。
規模算定の骨格を構築するため、ファンド業界のフローおよびAUMリリース、為替換算のための中央銀行の為替レートシリーズ、ならびにEurostatやIMFなどのソースからのインフレおよび金利指標もレビューします。次に、純フローや市場リターンなどの国別成長ドライバーがモデルの示唆と整合しているかを相互確認します。必要に応じて、チームは企業財務および投資家向け資料について有料サブスクリプションを参照します。流通およびファンド運営テクノロジーに関する背景調査については、コアAUM推計の一部ではないため、インポート可能な特許データベースのみを使用します。これらの例は網羅的なものではなく、チームはデータ収集、検証、および明確化のために他の公開ソースも使用しています。
一次インタビューおよびサーベイ
フィールドワークは、AUMがレポートスコープにどのようにマッピングされるか、および市場の動きと投資家フローによってその指標がどれほど迅速に変化するかを検証することに焦点を当てました。主要なヨーロッパ市場の資産運用会社、販売会社、および業界専門家にインタビューを行い、純販売、プロダクトミックスの変化、および手数料トレンドに関する前提を検証し、必要に応じて調整しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:36% | CXO:14% |
| 中位層:43% | 部門・ユニットリーダー:29% |
| 中小プレイヤー:21% | マネージャー:57% |
市場規模算定と予測
規模算定は、報告されたヨーロッパのファンド純資産を国別およびファンドカテゴリー別に再構築し、合計を集計する前に一つの報告カレンダーおよび通貨基準に整合させるトップダウン構築から始まります。主要ファンドグループ別のサンプリングされたAUM、販売チャネル分割、および暗示的な手数料利回りの妥当性テストを含む選択的なボトムアップ確認によって結果を裏付け、過大計上の特定と修正に役立てます。
純販売対解約、株式および債券市場のリターンプロキシ、マネーマーケットファンドに影響する金利および利回りの変化、アクティブ対インデックス製品ミックスの変化、ユーロ・ポンド・USD報告間の為替変動など、市場価値を目に見える形で動かすモデル入力を追跡します。予測は、これらのドライバーに基づいたシナリオ分析を使用し、強気・弱気の市場環境とフローモメンタムが滑らかなトレンドを仮定するのではなく反映されるようにします。国またはカテゴリーの公開開示にギャップがある場合、ピア比率を使用して補完し、数値を確定する前にそれらの推定値を集計ファンド統計と照合してテストします。
データ検証と更新サイクル
市場規模が実際のシグナルと結びついた状態を維持するよう、アウトプットは複数のステップで確認されます。モデルの合計を独立したAUMおよびフロー指標と比較し、承認前に国別、資産クラス別、チャネル別の外れ値をレビューします。
差異が報告日のずれ、通貨の動き、またはフローの異常な四半期によって生じている場合、前提を再検討し、専門家に再連絡します。レポートは年次で更新され、重大なイベントによってAUMが大幅に変動した場合には中間更新が行われます。納品前に最新の公開リリースを再確認し、クライアントが最新の見解を受け取れるようにします。
Mordor Intelligenceのヨーロッパ ミューチュアル ファンド 市場規模算定と他の公表推計との比較
ヨーロッパのミューチュアル ファンドの公表市場価値は、ファンドとして計上されるものの基礎データセット、含まれる地域、および運用資産残高に使用される日付が一致しないため、しばしば異なります。一方のソースが年末値を報告し、もう一方が四半期ローリングを使用する場合にも差異が生じ、価格とフローが連動して動く市場では数値が急速に変動する可能性があります。
実際には、より大きなギャップは通常、UCITSをより広範な資産運用プールと混在させること、異なる為替日を使用してEUR値をUSDに換算すること、およびETFとインデックス追跡ファンドを一貫性なく扱うことから生じます。定義された為替タイミングを使用し、暗示的な手数料利回りトレンドをAUMパスと照合し、最終承認前に最新の四半期シグナルを再検証ることで、Mordor Intelligence内での更新サイクルは厳密に保たれています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 41.54 トリリオン 米ドル(2025年) | |
| 業界団体A | 25.74 トリリオン 米ドル(2024年) | 2024年末時点のEUR建てヨーロッパ投資ファンド純資産(UCITSおよびAIF)として報告されており、USD数値はEUR-USD換算日、および英国と非ドミサイル保有が同様に扱われるかどうかに大きく依存します。 |
| 業界データ出版社B | 17.03 トリリオン 米ドル(2024年) | 多くの場合、2024年末のEUR建てAUMを持つミューチュアル ファンドおよびETFに焦点を当てたより狭いヨーロッパファンド業界の見解を反映しており、クロスボーダードミサイル、非ETFインデックスファンド、またはより広範なミューチュアル ファンドのラッパーがレポートスコープに完全に整合していない場合、合計を過小評価する可能性があります。 |
表の数値の差異は主に、単純な計算の問題ではなく、スコープの境界とタイミングの選択に起因しています。同じAUMの概念が一つのカレンダー時点、一つの通貨タイミング、および一つの含まれるファンドユニバースに整合されると、市場合計はフロー、リターン、およびプロダクトミックスの変化に遡って追跡しやすくなります。
レポートで回答される主な質問
2026年のヨーロッパ投資信託市場の規模は?
2026年に4兆3,010億米ドルに達し、CAGR 3.54%で成長して2031年までに5兆1,180億米ドルになると予測されています。
ヨーロッパの投資信託資産において最大のシェアを持つ資産クラスはどれですか?
株式ファンドが38.35%のシェアでリードし、成長およびESGティルト戦略への持続的な需要を反映しています。
ヨーロッパ全体で最も速く成長している販売チャネルはどれですか?
オンライン投資プラットフォームが最も急速な拡大を記録し、デジタルエンゲージメントが深まるにつれて2031年にかけてCAGR 16.85%で前進しています。
スペインが高成長の投資信託市場と見なされるのはなぜですか?
個人に責任を移行する年金改革と、モバイルファーストのプラットフォームが相まって、スペイン・ドミサイル資産の予測CAGR 9.14%を牽引しています。
人口動態のトレンドは投資信託フローにどのような影響を与えていますか?
ドイツおよびイタリアの高齢化人口は、収益重視および取り崩し戦略に向けて資産をシフトさせており、全体的な株式流入を緩和しています。
トークン化はヨーロッパの投資信託においてどのような役割を果たしていますか?
トークン化マネーマーケットファンドなどのパイロットプロジェクトは、ほぼ瞬時の決済と少額保有を約束し、流動性および投資家のアクセスを再形成する可能性があります。