
無水マレイン酸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
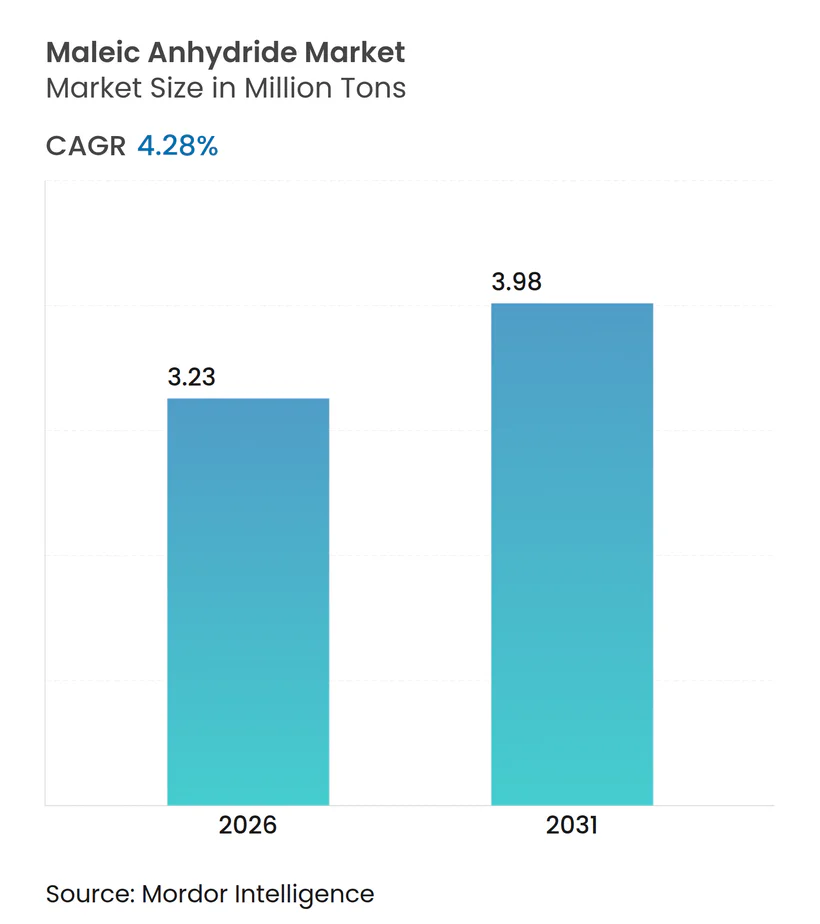
| 市場取引高 (2026) | 3.23 百万トン |
| 市場取引高 (2031) | 3.98 百万トン |
| 成長率 (2026 - 2031) | 4.28 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無水マレイン酸市場分析
無水マレイン酸市場規模は2026年に323万トンと推定され、2031年までに398万トンに達すると予測されており、予測期間(2026年~2031年)のCAGRは4.28%です。この成長は、アジア太平洋地域の生産能力増強、リサイクルPETコンポジット採用の加速、およびベンゼンからn-ブタン原料への着実な転換に支えられています。2024年に中国の新工場が世界の銘板能力を146万トン押し上げ、供給過剰を生み出し、特に欧州と南米でマージンを圧迫しました。西側の生産者は旧式のベンゼンユニットを閉鎖または休止させることで対応し、北米および東南アジアの統合樹脂メーカーは物流コスト削減のために溶融供給を採用しています。規制面の推進力として、EUの循環経済規則とOECDの厳格なベンゼン排出規制が、低排出プロセスおよび高付加価値誘導体グレードへの生産転換を促し続けています。したがって、競争の激しさはコモディティフレーク取引において最も高く、一方で特殊コポリマーおよび高純度溶融グレードはマージンの安定性を提供しています。
主要レポートのポイント
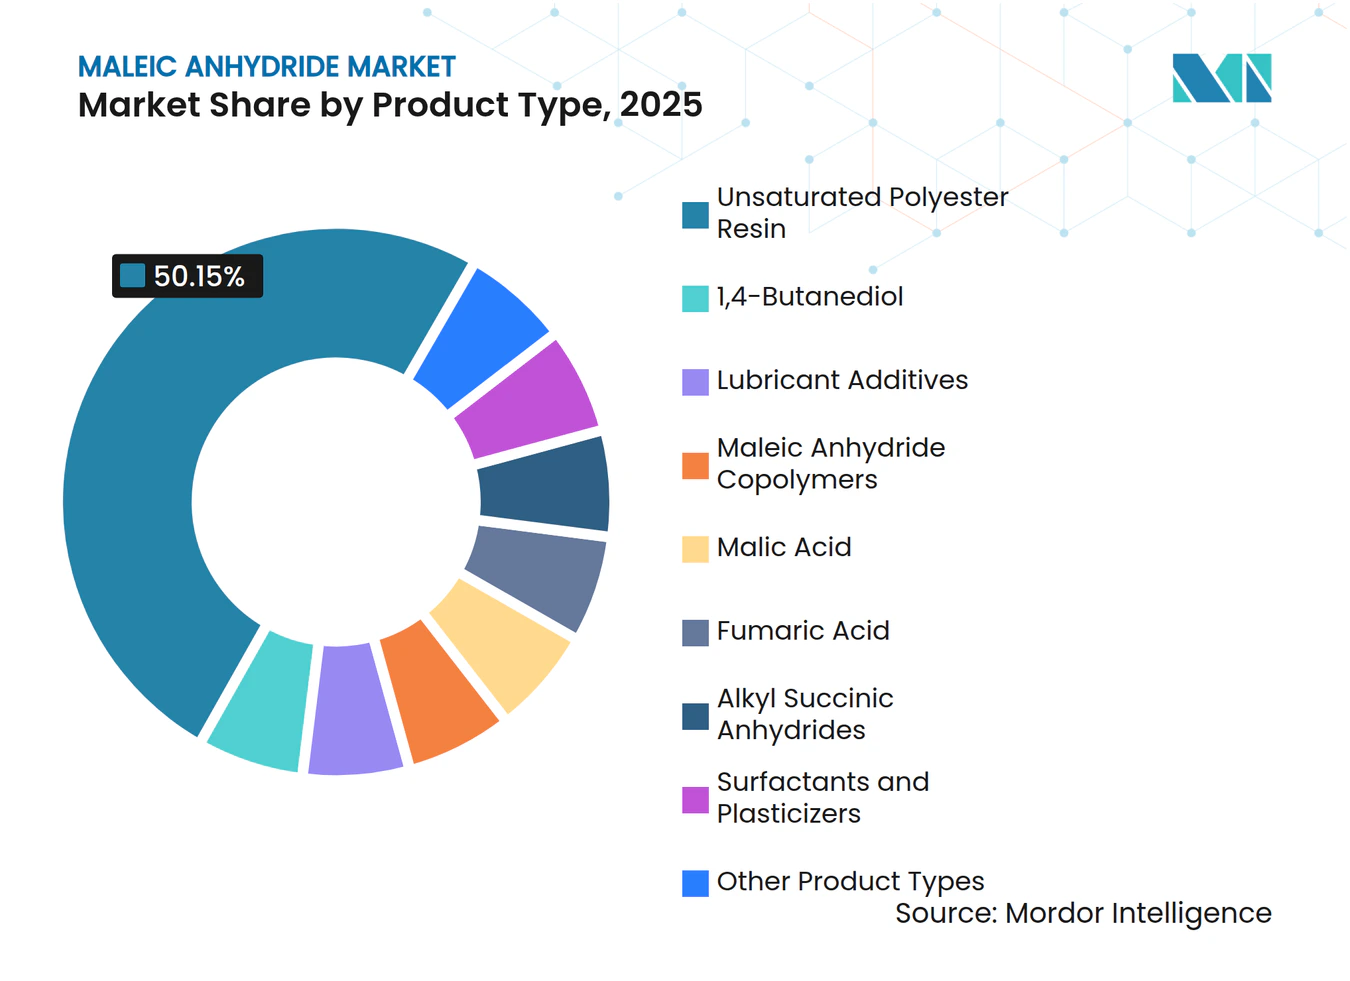
- 製品タイプ別では、不飽和ポリエステル樹脂が2025年の無水マレイン酸市場シェアの50.15%を占め、2026年~2031年にかけてCAGR 4.98%で拡大すると予測されています。
- 原料別では、n-ブタンルートが2025年の無水マレイン酸市場規模の70.45%のシェアを占め、ベンゼンベースのルートは2031年までCAGR 4.72%で拡大すると予測されています。
- 物理的形態別では、固体形態が2025年の無水マレイン酸市場規模の60.78%のシェアを占め、溶融グレードの数量はCAGR 4.93%で拡大しており、固体フレーク・プリルの成長を上回っています。
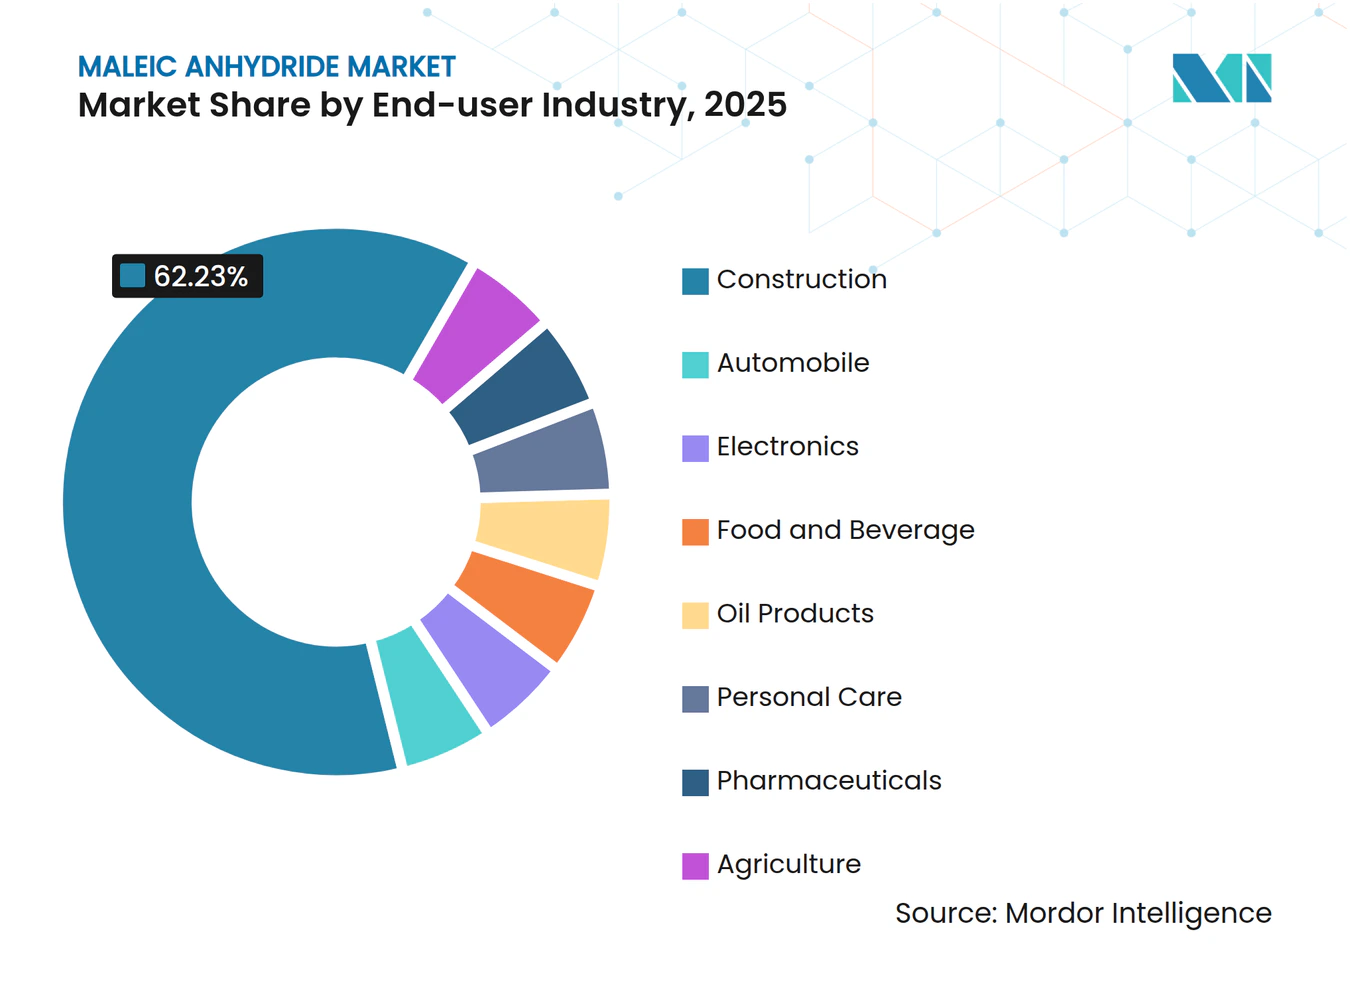
- 最終用途産業別では、建設が2025年の無水マレイン酸市場規模の62.23%を占め、2031年までCAGR 4.78%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の無水マレイン酸市場シェアの69.45%を占め、2031年までCAGR 4.66%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州建設業におけるリサイクルPET不飽和ポリエステル樹脂の急速な普及 | +0.8% | 欧州(EU-27)、ドイツ、フランス、オランダでの早期採用 | 中期(2~4年) |
| n-ブタン工場の生産能力増強による原料コストの低下 | +1.2% | 世界全体、特に北米(ガルフコースト)、中東(サウジアラビア、オマーン)、アジア太平洋(中国沿岸部)での効果が顕著 | 短期(2年以内) |
| 電気自動車向け軽量SMCパネルが北米での不飽和ポリエステル樹脂需要を押し上げ | +0.6% | 北米(米国、メキシコ)、欧州への波及 | 中期(2~4年) |
| アジアにおけるスパンデックスおよびPBT向け1,4-BDO需要の増加 | +0.9% | アジア太平洋中核部(中国、インド、ベトナム、インドネシア)、中東繊維ハブへの波及 | 中期(2~4年) |
| バイオベースのコハク酸コポリマーによるプレミアムマージンの解放 | +0.4% | 世界全体、日本、欧州(ドイツ、オランダ)、北米での早期商業化 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州建設業におけるリサイクルPET不飽和ポリエステル樹脂の急速な普及
プラスチックへのリサイクル含有量を義務付けるEU規則2022/1616、および循環的属性を認証するデジタル製品パスポートを要求する2024年エコデザイン規則に対応して、欧州のコンポジット生産者は積極的な措置を講じています[1]。彼らは消費後PETと無水マレイン酸変性不飽和ポリエステル樹脂をブレンドしています。この戦略は、グリーンビルディングクレジットの確保に役立つだけでなく、エンボディドカーボンの削減も可能にします。ドイツ、フランス、オランダなどの国々が先頭に立ち、不飽和ポリエステル樹脂の需要をこれらの環境に優しいブレンドに向けています。パスポート義務が2026年7月に発効する予定であることから、これらの慣行の採用は加速し、低炭素建設コンポジットにおける相溶化剤としての無水マレイン酸の重要な役割が確固たるものになると見込まれます。
n-ブタン工場の生産能力増強による原料コストの低下
2024年、n-ブタン酸化が世界の生産能力において圧倒的なシェアで支配的地位を占めました。特に、最先端のバナジウムリン酸塩触媒およびトリリーフ触媒を活用した中国とオマーンの新施設は、高い収率を達成しています[2]。これらの技術進歩は生産性を高めるだけでなく、ベンゼン排出を抑制し、これらの施設がEPA NESHAPの遵守コストを回避することを可能にしています。さらに、原料のダイナミクスはブタンに有利に傾いており、アジア太平洋地域の生産者はベンゼンよりも安価にブタンを調達しています。この顕著なコスト格差が、3大陸にわたる転換およびグリーンフィールドプロジェクトの急増を促し、n-ブタンルートの競争優位性を確固たるものにしています。
電気自動車向け軽量SMCパネルが北米での不飽和ポリエステル樹脂需要を押し上げ
2025年、北米の電気自動車(EV)生産は急増し、力強い前年比成長を記録しました。OEMは現在、不飽和ポリエステル樹脂(UPR)と無水マレイン酸を使用したシートモールディングコンパウンドのバッテリーエンクロージャーに注目しています。USMCAの現地調達規制が国内樹脂生産を促進しています。これは、2024年に稼働したイリノイ州とウェストバージニア州の新施設の立ち上げによって裏付けられています。ギガキャスティングの人気が高まる中、優れたウェットアウト特性で知られる難燃性SMCグレードへの需要は、従来の自動車用コンポジットの成長を上回り、地域の無水マレイン酸消費量の増加につながると見込まれます。
アジアにおけるスパンデックスおよびPBT向け1,4-BDO需要の増加
アジアの繊維・電子機器クラスターは、スパンデックスとPBTを製造するために1,4-BDOを活用しています。190℃で無水マレイン酸をBDOに連続水素化することで、高い収率が達成されます。この成功が統合投資を促し、例えばBASFの湛江バーブントは2025年に下流のオキソC4ユニットの稼働を開始する予定です。中国、インド、ベトナムは集合的にPBT能力を増強し、スパンデックス繊維の生産も増加しています。自社BDO供給を持つ生産者は、無水マレイン酸のコモディティ価格の変動から保護されており、高純度グレードにプレミアムを設定することができます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の新規生産能力による世界的な供給過剰 | -1.1% | 世界全体、特にアジア太平洋、欧州、ラテンアメリカでのマージン圧迫が最も深刻 | 短期(2年以内) |
| OECDの厳格なベンゼン排出規制による遵守コストの上昇 | -0.5% | OECD加盟国(北米、欧州、日本、韓国)、ベンゼンルート工場が最も影響を受ける | 中期(2~4年) |
| 内燃機関の段階的廃止による潤滑油添加剤誘導体の抑制 | -0.3% | 欧州(EU-27)、北米(米国、カナダ)、アジア太平洋への段階的影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国の新規生産能力による世界的な供給過剰
2024年、中国は恒力の複合施設を筆頭に新規生産能力を発表し、中国の世界生産シェアを70%超に押し上げました。出荷価格は急落し、北米のスポット価格との著しい対比が輸出の急増を引き起こしました。一方、稼働率は低下しました。高い固定費に苦しむ西側プレーヤーは工場の閉鎖を始め、Huntsmanは2025年半ばにモアース施設の操業を停止し、Nan Yaは2024年末に台湾サイトを保留にしました。これらの課題を乗り越えるため、業界の既存プレーヤーは現在、中国からの競争が限られている高純度溶融供給と特殊コポリマーに注力しています。
OECDの厳格なベンゼン排出規制による遵守コストの上昇
ベンゼン制限を課すEPA NESHAPおよび同様のEU規制に対応して、ベンゼンルートを使用するユニットは酸化装置の採用と継続的モニタリングの実施を余儀なくされています。これらの措置は運営コストを増大させ、多大な設備投資を招いています。その結果、この財務的負担がHuntsmanとNan Yaの工場閉鎖につながり、新たなベンゼンベース施設の設立を阻んでいます。この傾向を反映して、2024年以降に発表されたすべての生産能力——中国の恒力、オマーンのABP、インド石油のパニパット提案ユニットを含む——はn-ブタン酸化に転換しており、ベンゼン技術からの顕著な転換を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
不飽和ポリエステル樹脂の優位性が建設およびEVコンポジットの勢いを反映不飽和ポリエステル樹脂は2025年の無水マレイン酸市場シェアの50.15%を確保し、市場全体を上回るCAGR 4.98%で2031年まで推移しています。欧州の規制がリサイクルPETブレンドの使用を促進しています。北米では、電気自動車(EV)バッテリーエンクロージャーが無水マレイン酸を使用しています。これらの用途はバッファーとして機能し、コモディティ樹脂でよく見られる景気循環的な落ち込みから数量を保護しています。1,4-BDOの需要はアジア全域でのスパンデックスおよびPBTへの投資に牽引され、年間成長軌道にあります。潤滑剤添加剤の使用は内燃機関の衰退とともに減少していますが、無水マレイン酸コポリマーは好調を維持しています。水処理やバイオベースパッケージングに使用されるこれらのコポリマーは、潤滑剤の落ち込みを緩和するのに役立っています。さらに、フマル酸およびリンゴ酸誘導体は、主に飲料酸味料としての使用に牽引され、安定した年間成長を示しています。
特殊製品は、数量は少ないものの、大きなマージンを誇ります。例えば、バイオベースのコハク酸コポリマーはプレミアムパッケージングセクターで印象的なプレミアムを達成しています。生産者は供給過剰の課題を乗り越えるために、これらのニッチ市場を戦略的に開拓しています。特に、日本の研究開発はフルフラールルートの無水マレイン酸とその下流グリーンコポリマーに焦点を当て、進歩を遂げています。この二重の状況は、無水マレイン酸市場の収益における不飽和ポリエステルの中心的役割を確固たるものにするだけでなく、その誘導体を通じた利益プールの多様化も浮き彫りにしています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
原料別:
収率、コスト、規制上の優位性に牽引されたn-ブタンルートの台頭n-ブタンルートは2025年の生産量の70.45%を占め、無水マレイン酸市場全体よりも速く成長すると予測されています。ブタン酸化はベンゼン排出を排除し、副産物の水素を回収することで、より低いキャッシュコストと簡素な許認可を実現します。BASFのトリリーフ触媒は収率を向上させ、反応器の圧力降下を低減し、エネルギーが第2の変動費である場合に特に大きなコスト削減をもたらします。
ベンゼンベースの生産は、シェアは低下しているものの、2031年までCAGR 4.72%で成長すると予測されており、これは市場全体よりも速い成長です。これは、生き残っているベンゼンルート工場が、ベンゼンがナフサ分解の低コスト副産物であり、生産者がすでに遵守投資を償却している統合石油化学コンプレックスに集中しているためです。生き残っているベンゼンユニットは、ベンゼンが内部クラッカーの副産物である場合にのみ競争力を維持しています。例えば、不飽和ポリエステル樹脂リアクターと同じ場所に位置するHuntsmanの米国ガルフコーストサイトがその例です。そこでも、継続的な操業は既に償却済みのスクラバーに依存しています。
物理的形態別:
統合生産者の同一拠点化に伴う溶融グレードの普及固体形態(フレークおよびプリル)は、海上での保管・輸送が容易なため、2025年の数量の60.78%を占めました。溶融供給は規模は小さいものの、イリノイ州の統合樹脂コンプレックスにより、CAGR 4.93%で上昇しています。
クアンタンと煙台では、加熱パイプラインと鉄道タンク車がパッケージングと再溶融のエネルギー消費削減に貢献しています。この削減は、欧州のカーボンプライシングが上昇すると予測されていることを考えると特に重要です。溶融流通には経済的な半径があり、不飽和ポリエステル樹脂工場が無水マレイン酸リアクターに隣接している地域での採用が集中しています。しかし、欧州は遅れをとっています。欧州の分散した樹脂工場は専用ホットタンク物流への投資が不経済であり、EU取引においてフレークが支配的となっています。
最終用途産業別:
建設がリード、自動車・電子機器が需要を多様化建設は2025年の無水マレイン酸市場規模の62.23%を消費し、2031年までCAGR 4.78%で成長しています。インドのインフラ整備とEUの循環経済推進がこの成長を牽引しています。自動車セクターはUSMCA規制のおかげでEV駆動コンポジットおよび部品の需要急増の恩恵を受けています。電子機器分野では、BDO由来のPBTで製造されたコネクタおよびセンサーハウジングの需要に主に牽引された顕著な成長が見られます。食品・飲料および特殊化学品セクターは市場の小さな部分を占めていますが、規制に支えられた安定した成長を示しています。この安定性は、内燃機関潤滑油における石油添加剤の減少傾向から全体的な需要を保護するのに役立っています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
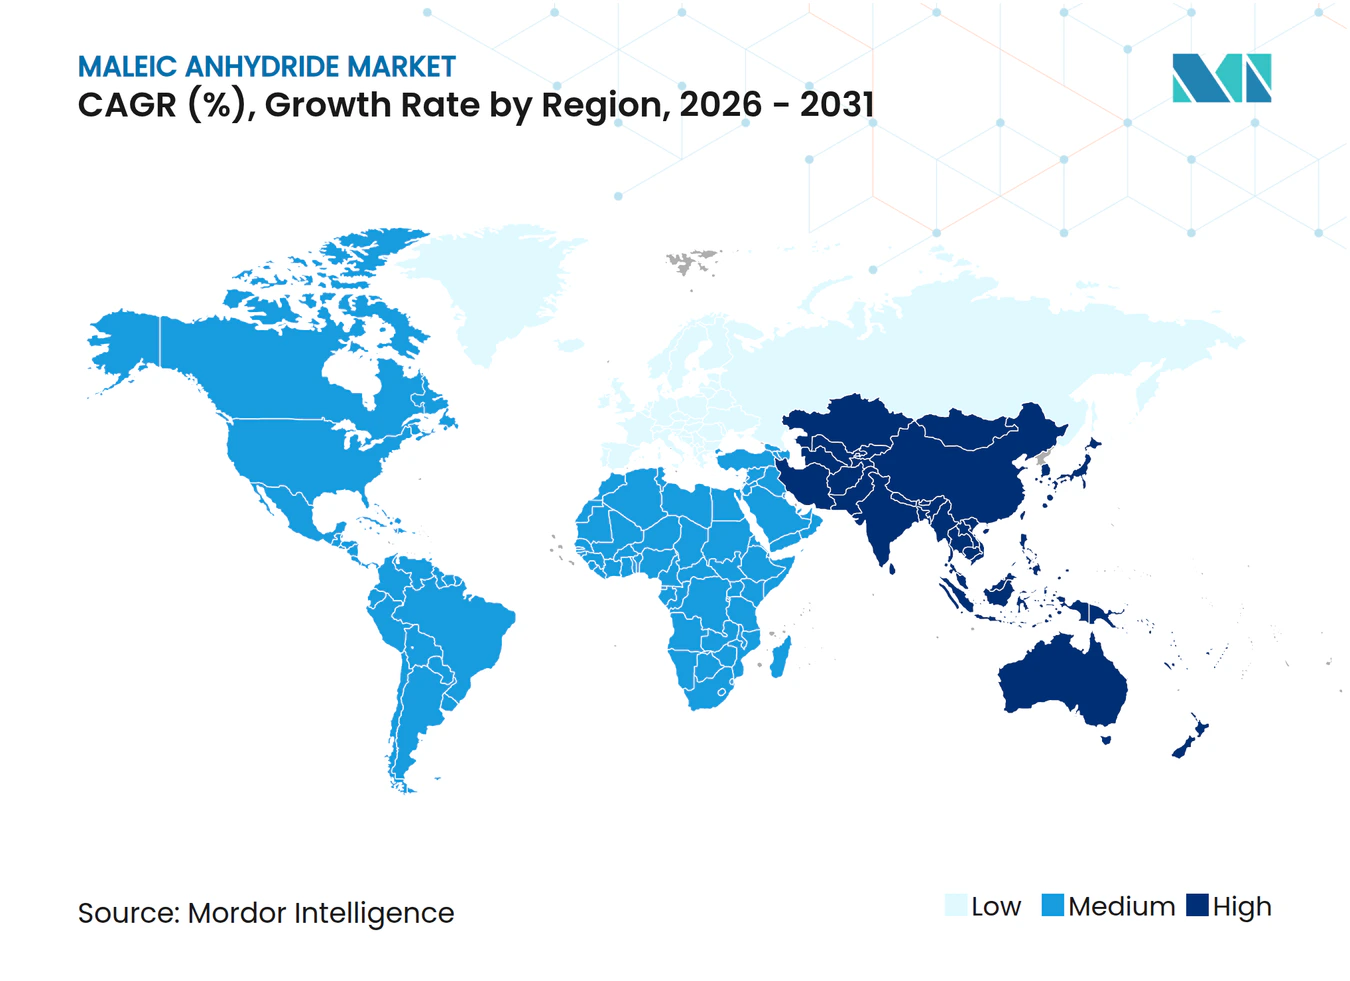
アジア太平洋地域の無水マレイン酸市場
アジア太平洋地域は2025年に世界全体の数量の69.45%を占め、2031年に向けて4.66%のCAGRで成長を続けている。恒力単独で中国の生産量を押し上げているが、稼働率が70%前後に留まっているため、輸出圧力は依然として顕著である。インディアン・オイルのパニパットにおけるプロジェクトは、インドが輸入依存度70%からの脱却を図り、自給自足に向けて歩みを進めていることを示している。一方、日本と韓国は高純度品およびバイオベースの研究開発に注力しており、2028年以降にフルフラールルートへの商業的転換を実現するための基盤を整えている。
北米の無水マレイン酸市場
北米はEV生産およびUSMCAの原産地規則要件に支えられ、成長軌道にある。イリノイ州およびウェストバージニア州の新設ブタン設備は自社樹脂生産に特化しており、ガルフコーストのベンゼン設備はスクラバーの減価償却が完了した箇所においてのみ稼働している。同地域の販売価格は中国からの輸出品を上回ることが多く、物流面および純度面でのプレミアムが反映されている。
EMEAおよび南米の無水マレイン酸市場
欧州は需要の一定シェアを保持しつつも、エネルギー価格の課題および厳格なベンゼン排出規制に苦慮しながら、より緩やかなペースで拡大している。しかしながら、欧州におけるリサイクルPETコンポジットの急増およびデジタルパスポートの導入が迫っていることは、アジアからの輸入品の流入に対する無水マレイン酸市場の緩衝材となっている。南米およびMEA地域では、オマーンにおけるABPの工場のような戦略的投資が見られ、手頃な価格のブタンを活用して長らく需要が満たされていなかったアフリカおよび中東の樹脂市場に対応している。
規制環境
無水マレイン酸は主要市場において有害産業化学物質として扱われており、労働者保護および製品スチュワードシップに関する要件が取り扱い、表示、排出管理に影響を与えている。米国では、TSCAインベントリに掲載されており、OSHAハザードコミュニケーション要件(29 CFR 1910.1200)の対象となっているため、生産者および流通業者は固体および溶融グレードの両方について、準拠したSDS、職場での表示、および訓練が必要となる。
欧州では、REACH登録はECHAを通じて管理されており、物質ドシエおよびコンプライアンスワークフローはECHA CHEMプラットフォームで管理され、同プラットフォームは2025年後半から2026年初頭にかけて技術的なアップグレードを受けた。国境を越えたルールも、コモディティグレードおよび特殊グレードの両方の流れを形成しており、無水マレイン酸は一般的にHSコード2917.14に分類され、各国の関税スケジュールでは申告のためにより詳細な桁構造が求められている。2025年1月1日発効のGCCによる12桁HSコード構造への移行は、中東・アフリカの需要拠点向けに供給する輸出業者にとって報告の複雑性を高めており、国別の関税・優遇ルールの適用資格において正確な分類と文書化がより重要になっている。
バリューチェーン分析
バリューチェーンは炭化水素原料、主にn-ブタンを基盤としており、それに加えて統合コンプレックスからのベンゼンおよびオルトキシレン由来のストリームも一部使用される。生産者は、バナジウムリン酸酸化物(VPO)触媒を用いた固定床多管式反応器でn-ブタンを酸化し、無水マレイン酸の回収と精製に用いる空気、蒸気、冷却水、スクラビングシステムなどのユーティリティによって支えられている。触媒およびプロセスライセンス供与に関する投入(確立された化学ライセンサーが提供する技術パッケージを含む)は、収率、エネルギー強度、排出性能に影響を与えるため、新規建設や改修における上流の重要な意思決定事項となっている。
ミッドストリームでは、無水マレイン酸は長距離取引向けに固体フレークおよびプリル状で供給されるほか、隣接するUPRおよび誘導体ユニットに結びついた経済的な流通半径内で、加熱貯蔵設備や断熱トラック、鉄道車両、パイプラインを利用できる購入者向けには溶融物として供給される。下流の需要は不飽和ポリエステル樹脂、1,4-BDO中間体、コポリマーに集中しており、調達戦略はますます無水マレイン酸の量を統合された樹脂およびC4誘導体プラットフォームと結びつけ、物流上の摩擦を減らし供給信頼性を向上させる方向にある。2024年以降のn-ブタン系プロジェクトへのシフトと、一部のOECD諸国における旧式で高コストな設備の閉鎖が相まって、アジア太平洋地域と中東が、大規模な統合サイトを中心とした増分輸出供給拠点としての地位を強めている。
競合状況
市場集中度
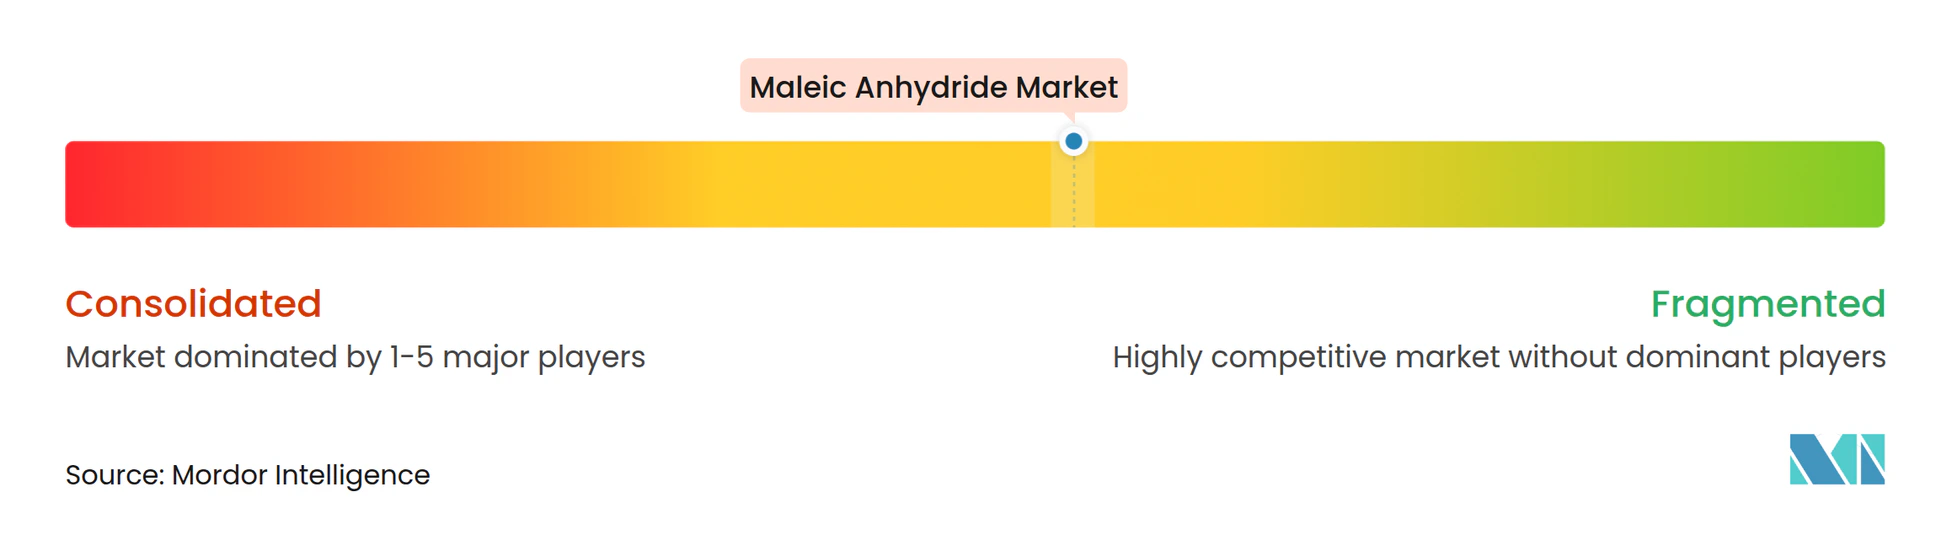
無水マレイン酸市場は中程度に分散しています。中国の供給過剰が西側の撤退を強いています。生き残った企業は付加価値ニッチへと転換しています。BASFの湛江バーブントは、スチームクラッカー、無水マレイン酸ユニット、および下流のオキソC4ユニットを統合し、統合マージンを獲得しています。地域的には、PETRONAS ChemicalsがBASFの113ktクアンタン工場を買収してASEAN溶融需要を供給し、ABPのオマーンユニットが中東コンポジットに対応しています。インド石油のパニパット工場はインドの輸入依存を緩和し、成長する建設セグメントに供給します。技術的リーダーシップ——トリリーフ触媒、AI制御、溶融物流——がコストポジションを定義し、特殊コポリマーおよびバイオベース誘導体への転換が、それ以外では供給過剰の無水マレイン酸市場においてマージンパフォーマンスを差別化しています。
無水マレイン酸産業リーダー
-
Polynt S.p.A.
-
Huntsman International LLC
-
Mitsubishi Chemical Group Corporation
-
INEOS AG
-
Wanhua
- 注:主要企業の掲載順は順位を示すものではありません。
無水マレイン酸市場 このレポートでカバーされる企業
- AOC
- Arkema
- Ashland
- Bartek Ingredients Inc.
- BASF
- Borealis AG
- Clariant
- Evonik Industries AG
- Huntsman International LLC
- I G Petrochemicals Ltd. (IGPL)
- INEOS AG
- LANXESS
- Mitsubishi Chemical Group Corporation
- NAN YA PLASTICS CORPORATION
- NIPPON SHOKUBAI CO., LTD.
- PETRONAS Chemicals Group Berhad
- Polynt S.p.A.
- Sinopec Qilu Petrochemical
- SK Functional Polymer
- Thirumalai Chemicals
- Wanhua
市場機会と将来展望
短期的な機会は、コモディティフレーク取引の漸増的な成長よりも、サプライチェーンの再構築と、より高付加価値な用途への文書化された需要の波及に重点を置いている。欧州では、循環経済への対応が、購入者をリサイクルPET複合材ブレンド向けの無水マレイン酸変性UPR配合へと向かわせており、EUエコデザイン枠組みおよび2026年7月発効のデジタル製品パスポート導入からの政策的支援がその動きを後押ししている。この変化は、トレーサビリティ要件を満たすように設計されたバインダーおよび相溶化剤にとって、特に建築用複合材向けの新たな余地を生み出している。
供給面では、能力および技術動向は引き続きn-ブタン酸化と統合化学工業団地の経済性を優先している。PETRONAS Chemicalsは、113ktpaのプラントを買収・転用した上で、2025年上半期までにマレーシアのクアンタンで無水マレイン酸を生産する計画を示し、ASEANの樹脂需要と溶融物流に生産を合わせている。オマーンでは、Al Baleed Petrochemical Companyが2024年9月、サラーラ・フリーゾーンにおける年産50,000トンの無水マレイン酸プラントのためにCONSER(MAIRE)と技術ライセンス契約を締結し、下流複合材および地域の誘導体チェーンを見据えた、輸出可能でコスト優位な生産への投資を示している。
最近の産業開発事情 無水マレイン酸市場
- 2026年4月:Huntsmanは2026年第1四半期の更新において、パフォーマンス製品部門の数量が減少したと報告し、これはドイツ・モールスの無水マレイン酸事業の閉鎖と需要環境の軟化を反映したものであった。この開示は、欧州での製造から北米の供給拠点を通じて同地域に供給する体制へのシフトを浮き彫りにしており、これは欧州の購入者にとってリードタイムや貿易フローの変化をもたらす。
- 2025年5月:Huntsmanは戦略的見直しの結果、ドイツ・モールスの無水マレイン酸施設の閉鎖を発表し、フロリダ州ペンサコーラおよびルイジアナ州ガイスマーの北米拠点から欧州へ供給すると述べた。この統合により、世界的な供給過剰圧力の中で構造的に高い欧州の操業コストへのエクスポージャーが削減された。
- 2024年3月:Polyntは、特殊ゲルコートおよび関連複合材誘導体のフランスの供給業者であるPolyprocessを買収するための拘束力のない覚書に署名し、フランス・サンジャン・ディラックの生産プラントの移転を含む内容となった。この措置は複合材分野における下流でのポジショニングを強化するものであり、付加価値の高い配合は無水マレイン酸チェーンの参加者をコモディティマージンの変動から緩和する助けとなり得る。
無水マレイン酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は化学中間体として生産・販売される無水マレイン酸を対象とし、固体または溶融形態で供給され、原料として消費する川下製造チェーンに供給されるものを含む。
対象除外範囲:完全に自家消費され、商業取引に一流通しない数量は含まれず、川下誘導体製品の収益も除外される。
セグメンテーション概要
- 製品タイプ別
- 不飽和ポリエステル樹脂
- 1,4-ブタンジオール
- 潤滑剤添加剤
- 無水マレイン酸コポリマー
- リンゴ酸
- フマル酸
- アルキルコハク酸無水物
- 界面活性剤および可塑剤
- その他の製品タイプ
- 原料別
- n-ブタン
- ベンゼン
- 物理的形態別
- 固体(フレーク・プリル)
- 溶融
- 最終用途産業別
- 建設
- 自動車
- 電子機器
- 食品・飲料
- 石油製品
- パーソナルケア
- 医薬品
- 農業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、サプライチェーンのマッピングおよび需要プールを観測可能なシグナルに基づいて確定するために活用された。各国税関ポータルによる輸出入動向、UN Comtradeによる国際間照合、および化学品需要に影響を与えるマクロ指標のための世界銀行・IMFなど、公開情報を参照した。
前提条件を現実的に保つため、IEAやEIAなどの機関が公表するエネルギー・石油化学統計、ECHAなどの規制当局による安全性・分類文書、プロセスルートおよび収率に関する制約を記述した査読済み化学・ポリマー学術誌も参照した。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い業界紙は、設備能力の変化、定期修繕サイクル、および主要な最終用途エクスポージャーを把握するために活用された。必要に応じて、企業財務・インテリジェンス、船積みレベルの貿易データ、および特許データベースをカバーする有料サブスクリプションを用いて、事の相互確認および小規模ながら活発なルートの見落とし防止に活用した。ここに記載されたソースは例示であり、データ収集、明確化、および相互検証のために他の多くの公開情報も参照された。
一次インタビューおよびサーベイ
一次調査は、生産者、流通業者、および無水マレイン酸を主要中間体に転換する川下バイヤーを含むバリューチェーン全体の参加者との議論を通じて実施された。これらのインプットは、稼働率水準、地域別貿易依存度、およびコストが契約価格にどのように転嫁されるかを検証するために活用された。同一の回答者の見解は、最終モデルがAPAC、EMEA、およびアメリカ大陸における直近四半期にバイヤーおよびセラーが実際に目にしていた状況を反映していることを確認するためにも使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:14% | APAC:42% |
| 中位層:43% | 部門・ユニットリーダー:34% | EMEA:34% |
| 中小規模プレイヤー:19% | マネージャー:52% | アメリカ大陸:24% |
市場規模算定と予測
規模算定は主にトップダウン方式で構築され、川下生産活動と貿易フローから対応可能な商業需要を再構築し、地域別価格前提を用いてその需要を市場価値に換算する。合計値が乖離しないよう、設備能力別稼働率のサンプルロールアップや典型的な実現価格のチャネルチェックなど、選択的なボトムアップ推計によって結果を裏付け、乖離が残る場合は調整を行う。
モデルを形成する主要インプットには、地域別の公表済みおよび稼働中の設備能力、推定稼働率および停止パターン、輸出入バランス、不飽和ポリエステル樹脂および1,4-ブタンジオールチェーンからの川下需要、ならびに無水マレイン酸の平均販売単価(ASP)に影響を与える原料連動価格変動(ノルマルブタンまたはベンゼン)が含まれる。価格が変動しやすい場合、年間平均ASPは四半期ごとの方向性から構築され、貿易単価およびインタビューフィードバックに対してストレステストが実施されることで、スパイク月における収益の過大計上を回避する。予測はシナリオ分析を用いて策定され、需要ドライバーおよび稼働率が専門家によって検証された範囲内で変動させられ、観測されたマクロおよび化学サイクル指標と整合する場合に中央ケースが選択される。国別データのギャップは、貿易強度および既知の生産拠点に紐付けられた地域プロキシによって対処され、新たな設備能力や政策変更が生じた際にはこれらの前提が再検討される。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、単一の弱いデータ系列が結果を左右しないようにする。モデル化された数量と価値は、貿易収支、設備能力の公表、および川下生産指標を含む独立したシグナルと比較され、予想される化学サイクルの方向性と一致しない外れ値がレビューされる。
最終承認前に、前提条件は段階的にレビューされ、内部ピアレビューおよび価格、稼働率、または貿易方向が大幅に変化した場合の対象者への再コンタクトが含まれる。レポートは年次で更新され、大規模な設備能力の追加、長期停止、または原料の急激な変動など、重大なイベントが発生した場合には中間更新が行われる。納品直前に、最新の利用可能なインプットでモルが再実行されるため、クライアントは陳腐化したスナップショットではなく最新の見解を受け取ることができる。
Mordor Intelligenceのグローバル無水マレイン酸市場規模と他の公表推計値との比較
同一製品を対象としているように見える場合でも、公開ソース間で無水マレイン酸の市場規模が異なることは通常である。その差異は通常、各出版社が自家消費量と商業取引量をどのように扱うか、トンを収益に換算する方法、およびモデルに組み込む価格とFXタイミングの年度の違いから生じる。
更新サイクルが速い場合、四半期ごとの価格変動と為替変動がより早く反映され、物理的な需要に実質的な変化がなくても、表示されるUSドル価値が上昇または圧縮される可能性がある。一部の推計では、無水マレイン酸と隣接する誘導体収益を混在させたり、原料および貿易依存度に紐付いた地域スプレッドを見逃す単一のグローバルASPを使用したりする場合もある。当社の構築においては、最新の年換算ASPとFXタイミングが最終確定前に再確認され、このステップによりMordor Intelligenceは一時的なスポット価格の歪みではなく商業市場の境界に焦点を当て続けることができる。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 330万トン(2026年) | |
| グローバルコンサルタンシーA | 32.2億米ドル(2024年) | 単一の混合グローバルASPが適用され、暗黙のFX年度が需要年度と異なる場合、バリューファーストのレポーティングは乖離する可能性があり、実現価格が高い地域を過小評価する可能性がある。 |
| 業界出版社B | 33.6億米ドル(2025年) | 一部の公表数値は、より広範な化学品バリューキャプチャーまたは緩やかな商業境界を含んでいるように見受けられ、後の原料主導のASPリセットを十分に反映していない前年度の価格前提に依存している可能性がある。 |
表全体にわたり、差異は主にバリュー換算の選択、特にどのASPウィンドウが使用されているか、為替のタイミング、および自家消費材料が取引可能市場の一部として扱われているかどうかによって説明される。観測可能な貿易、設備能力、および川下需要にモデルを紐付け、価格前提を同一期間で一貫させることにより、当社の推計は意思決定のために追跡・再現しやすい状態を維持している。
レポートで回答される主要な質問
2031年の無水マレイン酸市場の予測規模は?
世界の数量は2026年の323万トンからCAGR 4.28%で拡大し、2031年までに398万トンに達すると予測されています。
n-ブタンルートがベンゼンルートよりもシェアを拡大している理由は?
n-ブタン酸化は高い収率、低い原料コストを提供し、ベンゼン排出遵守費用を回避できるため、2025年に70.45%のシェアを占めています。
EV生産は無水マレイン酸需要にどのような影響を与えますか?
北米では、EV生産量の増加に伴い、各EVが無水マレイン酸を使用するシートモールディングコンパウンドパネルの地域消費量も増加しています。
最も多くの新規生産能力を追加している地域はどこですか?
2024年、中国は主に恒力のユニットに牽引され、世界の生産能力拡大への最大の貢献者として台頭しました。
既存プレーヤーはマージンを守るためにどのような戦略的転換を行っていますか?
生産者は、コモディティグレードに対して価格プレミアムを獲得できる特殊コポリマー、溶融供給、バイオベース誘導体に注力しています。