
無水フタル酸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
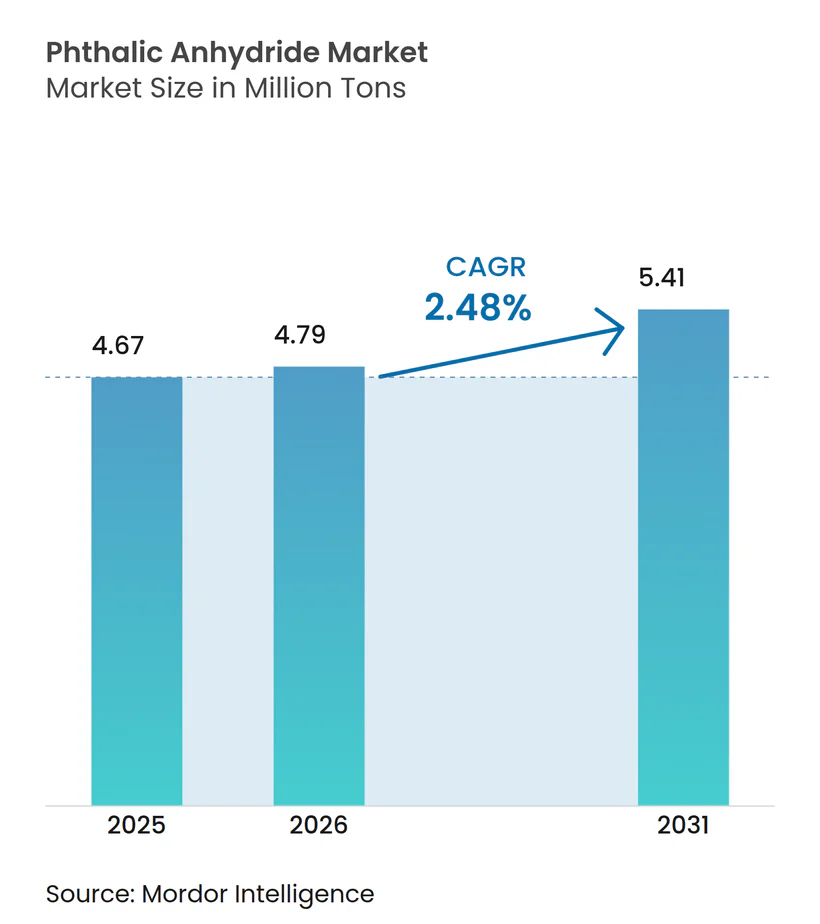
| 市場取引高 (2026) | 4.79 百万トン |
| 市場取引高 (2031) | 5.41 百万トン |
| 成長率 (2026 - 2031) | 2.48 % |
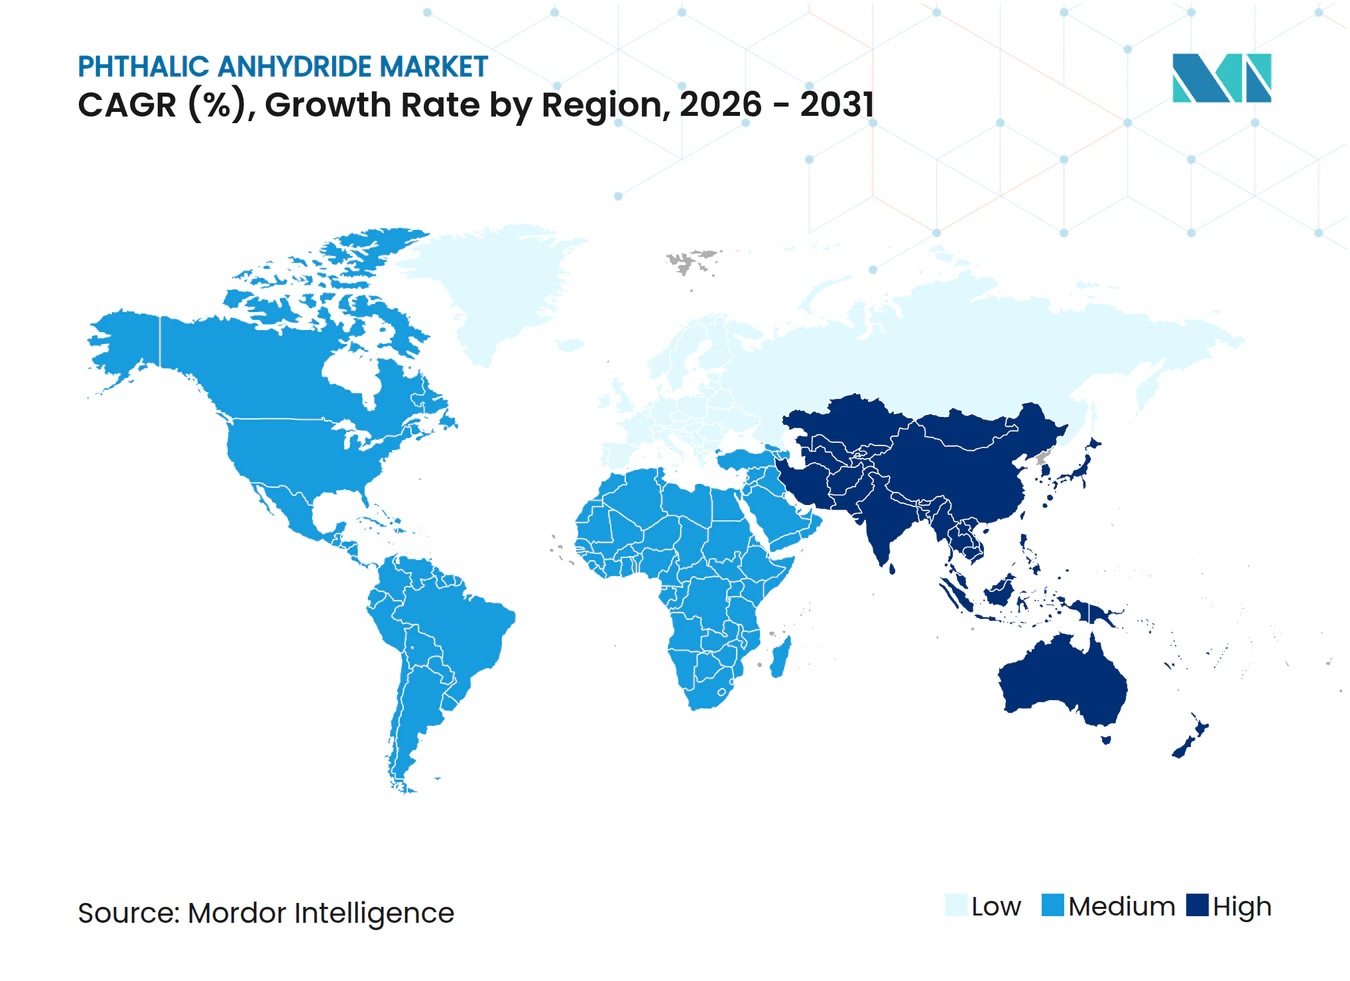
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる無水フタル酸市場分析
無水フタル酸市場規模は、2025年の467万トンから2026年には479万トンに増加し、2031年までに541万トンに達すると予測されており、2026年から2031年にかけてCAGR 2.48%で成長します。コールタール由来のナフタレン供給が逼迫する一方、アジアにおける新たなオルソキシレンルートが西側プラントへのマージン圧力を強めるなか、世界的な需要は再編されつつあります。中国における価格軟化(スポット価格は2025年に9.6%下落)は、稼働率50〜75%という平均水準を反映しており、電気自動車の配線や風力タービン複合材が特定ニッチ分野での消費を押し上げているにもかかわらず、慢性的な供給過剰が続いていることを示しています。地域の政策転換もさらなる変数を加えています。インドの370億米ドル規模の石油化学プログラムは中間体の自給率を高め、欧州連合は無水フタル酸を呼吸器感作物質として分類し、フタル酸フリーへの処方変更を加速させています。自家フィードストックとISO 9001品質システムを組み合わせた生産者は、世界の石油化学複合施設が芳香族供給を拡大し続けるなかで、マージン防衛において最も有利な立場にあります。
レポートの主要ポイント
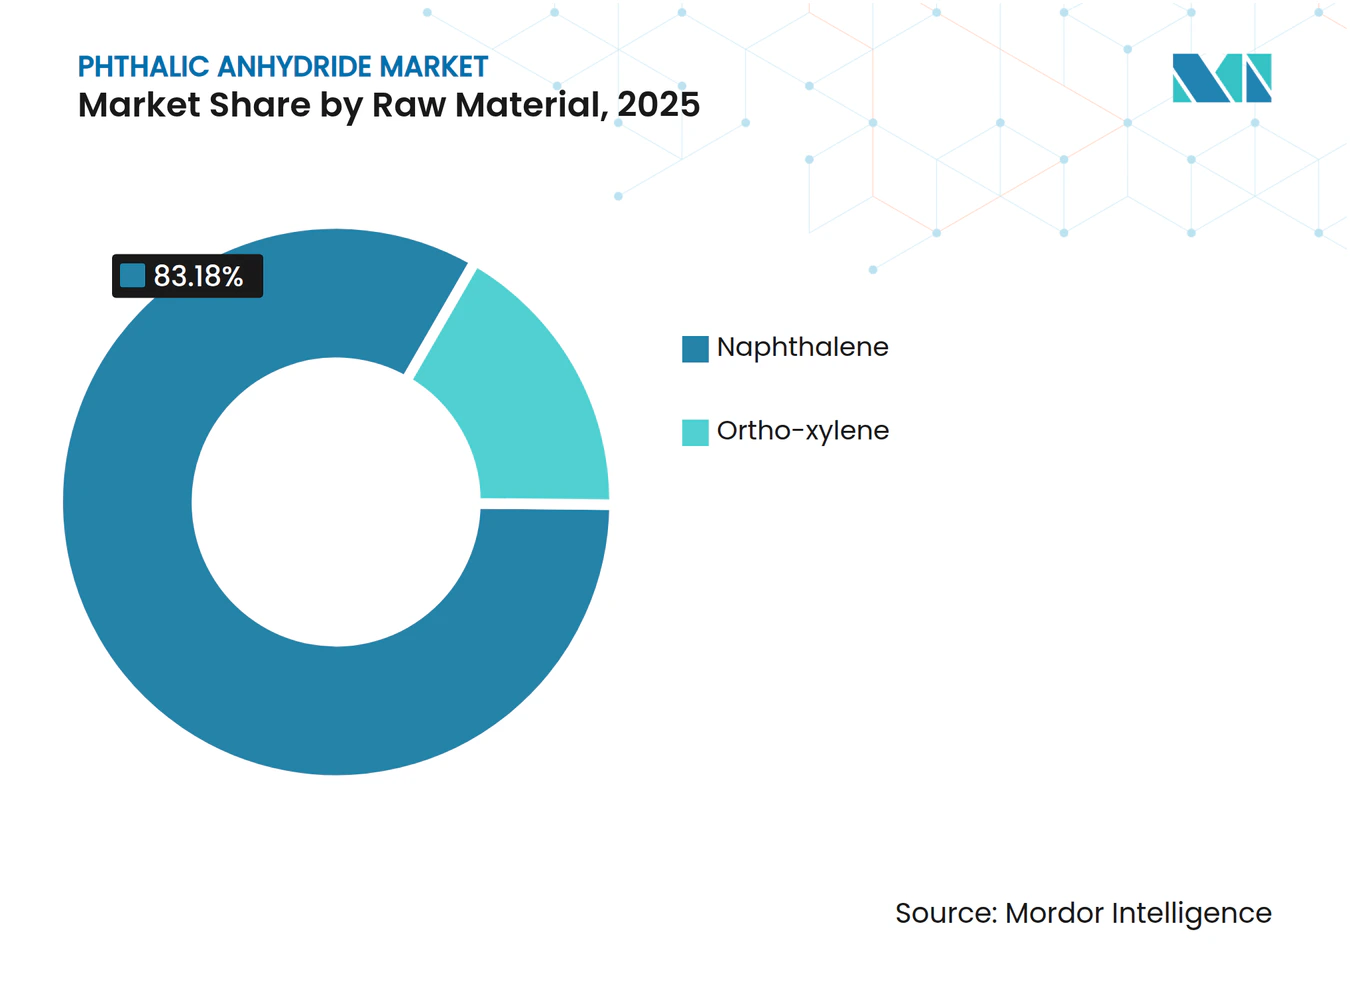
- 原料別では、ナフタレンが2025年の無水フタル酸市場規模において83.18%のシェアを占めました。オルソキシレンは2026年から2031年にかけて最も速い3.31%のCAGRを記録する見込みです。
- 用途別では、可塑剤が2025年の無水フタル酸市場シェアの54.71%を占め、不飽和ポリエステル樹脂は2031年までに4.41%のCAGRで成長する見通しです。
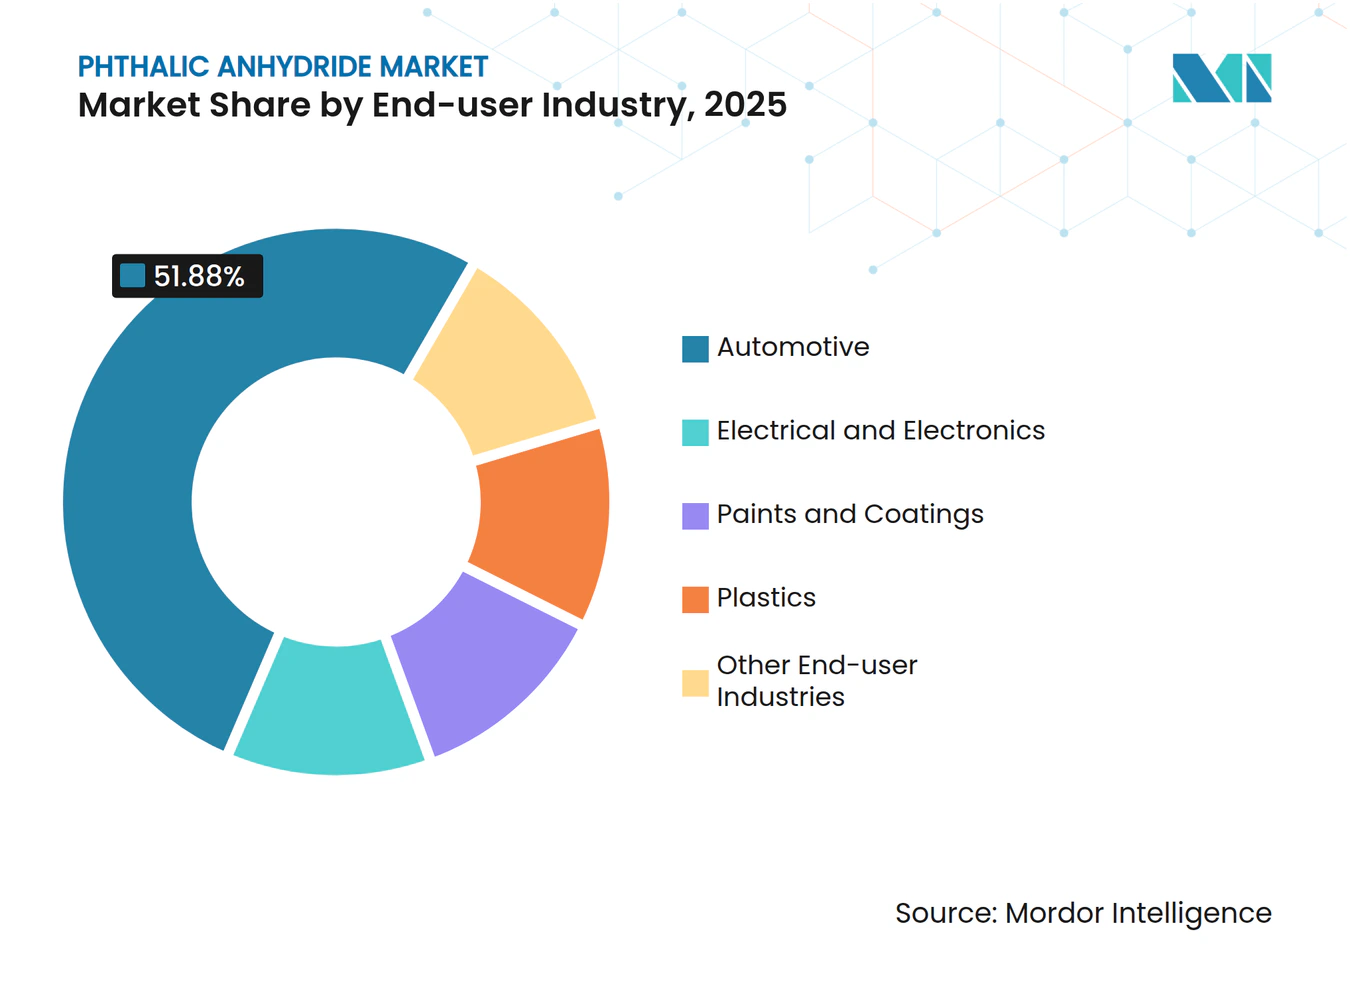
- エンドユーザー産業別では、自動車が2025年の無水フタル酸市場規模の51.88%を占めましたが、電気・電子は2031年にかけて4.15%のCAGRで拡大しています。
- 地域別では、アジア太平洋が2025年の無水フタル酸市場シェアの61.78%を占め、2031年にかけてCAGR 3.22%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 風力タービンブレードにおける不飽和ポリエステル樹脂使用の拡大 | +0.6% | 世界全体、特にアジア太平洋(中国、インド)および欧州(ドイツ、デンマーク)に集中 | 中期(2〜4年) |
| 電気自動車の電線・ケーブル用可塑剤需要の急増 | +0.7% | アジア太平洋(中国、日本、韓国)、北米(米国)、欧州(ドイツ) | 中期(2〜4年) |
| 低コストアジア生産者による生産能力増強 | +0.5% | アジア太平洋(中国、インド、東南アジア) | 短期(2年以内) |
| 炭素回収・利用向けポリアクリロニトリル系金属有機構造体 | +0.2% | 世界全体、欧州および北米での早期導入 | 長期(4年以上) |
| 高電圧リチウムイオン電池における電気添加剤としての役割 | +0.3% | アジア太平洋(中国、日本、韓国)、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
風力タービンブレードにおける不飽和ポリエステル樹脂使用の拡大
風力エネルギーの設備容量増強が不飽和ポリエステル樹脂需要を再編しており、それに伴い無水フタル酸の消費量も上昇しています。世界の風力タービン設置には、ガラス繊維と不飽和ポリエステル樹脂マトリックスを組み合わせた複合材ブレードが必要であり、洋上設備容量1メガワットあたり約15〜20トンの複合材料が消費されます。中国は2025年に70GW超を稼働させ、インドは2030年までに再生可能エネルギー500GWを目標としており、耐食性樹脂システム向けの高純度無水フタル酸への持続的な需要を牽引しています[1]。北海および台湾海峡における洋上プロジェクトは需要をさらに増幅させており、海洋環境では優れた加水分解安定性を持つ樹脂システムが求められ、この性能特性は無水フタル酸の芳香族骨格の剛性に直接関連しています。
電気自動車の電線・ケーブル用可塑剤需要の急増
電気自動車のアーキテクチャには400〜800ボルトシステム対応のワイヤーハーネスが必要であり、ケーブル絶縁材は15年間の使用寿命にわたって熱サイクル、電磁干渉、機械的摩耗に耐えなければなりません。バッテリー電気自動車1台あたり最大2kmのケーブルを搭載しており、可塑化ポリ塩化ビニルが3〜4kg必要です。世界の電気自動車生産台数は2025年に1,400万台を超え、REACHの規制(従来のオルソフタル酸エステルに対する0.1重量%の上限)を満たすためのDOTPおよびDINCH代替品への関心が高まる中でも、DINPおよびDIDPのフタル酸エステル消費量を押し上げています[2]。
低コストアジア生産者による生産能力増強
アジア太平洋の生産者は2024〜2025年に30万トン超の新規無水フタル酸生産能力を稼働させており、IG Petrochemicalsのインドにおける8万トンのグリーンフィールドプラント(60億インドルピー投資)とAekyungの寧波における5万トン増設がその波を牽引しています。これらのプロジェクトは統合ナフサクラッカーと自家オルソキシレン流を活用し、商業フィードストックに依存する西側生産者より15〜20%低いキャッシュコストを実現しています。中国の2025〜26年高品質石油化学計画は建設許可を環境審査と連動させており、新規能力を大規模グループに集中させ、世界的な供給過剰を深刻化させています。
炭素回収・利用向けポリアクリロニトリル系金属有機構造体
フタル酸リンカーを組み込んだポリアクリロニトリル系金属有機構造体は、燃焼後CO₂回収における新興フロンティアを代表しています。これらの構造体は1グラムあたり3,000平方メートルを超える表面積を達成し、排ガス濃度(CO₂ 10〜15%)においてCO₂の窒素に対する選択的吸着を示します。中国の石炭火力発電所およびヨーロッパのセメントキルンでのパイロット設置により、85%超の回収効率が検証されており、再生サイクルは1,000サイクルを超えても安定しています。EU炭素国境税が拡大した場合、金属有機構造体の需要は2030年までに超高純度無水フタル酸1万5,000トンに向けて急増する可能性があり、サブppmの塩化物規格を満たせる生産者にとってニッチなプレミアム販路が生まれます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| コーティング向けバイオベース酸無水物へのシフト | -0.4% | 欧州、北米 | 中期(2〜4年) |
| ナフタレンルート向けコールタール供給の減少 | -0.5% | 北米、欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| フタル酸フリーアルキド化学の市場シェア拡大 | -0.3% | 世界全体、欧州での導入が最も速い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コーティング向けバイオベース酸無水物へのシフト
アルキド樹脂の処方業者は、持続可能性目標の達成とスコープ3排出量の削減のため、無水フタル酸をアゼライン酸、フマル酸、リグニン由来の芳香族モノマーで代替しています。Perstorpのインド・サヤカにあるISSC PLUSの認証を受けたプラントは2024年に稼働し、再生可能原料から質量バランスポリオールおよび中間体を生産しており、塗料メーカーが処方変更なしに最大70%のバイオ含有量を主張することを可能にしています。欧州の塗料メーカーは現在、フタル酸フィードストックの8〜10%をアゼライン酸またはリグニン由来の酸で代替しており、70%バイオ含有量の主張を可能にするPerstorpのISSC PLUS素材を活用しています。装飾ラインはラベルマーケティングが20〜30%の価格プレミアムを相殺するため最初に移行しますが、自動車OEMトップコートは硬度と耐候性のためにフタル酸化学に依然として依存しています。
ナフタレンルート向けコールタール供給の減少
製鉄所がコークス炉操業を縮小し、石油化学クラッカーが軽質フィードを優先するにつれ、ナフタレンフィードストックの入手可能性が逼迫しています。世界のコールタール生産量は2020年から2025年にかけて年間約3%減少しており、製鋼における電気アーク炉の採用と高炉における冶金炭の天然ガスへの代替が主な要因です。Koppersの北米における無水フタル酸生産からの撤退は、ナフタレン供給制約と5,100〜5,500万米ドルの資産評価損によって引き起こされたものであり、非統合生産者にとっての構造的リスクを示しています。インドおよび中東からのナフタレンの中国への輸入は、コールタール処理の歴史的なコスト優位性を侵食しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
フィードストック不足の中でナフタレンの優位性が低下ナフタレンは2025年のフィードストックの83.18%を維持しましたが、コールタール供給の逼迫と西側プラントの閉鎖は構造的な転換を示しています。統合芳香族ストリームに支えられたオルソキシレンは3.31%のCAGRが見込まれており、無水フタル酸市場規模の指標においてナフタレンのリードを徐々に縮小させるでしょう。Koppersの撤退は独立型タール処理業者の脆弱性を浮き彫りにする一方、中国のナフタレン輸入は国内コスト優位性を希薄化させています。
統合アジア複合施設は接触改質装置からの混合キシレンをオルソキシレンに直接転換し、変動費を低減しています。CNPCはパラキシレン輸入を19%削減したと報告しており、無水フタル酸市場に波及する地域芳香族自給率の向上を確認しています。ルートの切り替えには新たな固定床酸化反応器が必要であり、既存のナフタレンプラントにとって資本面のハードルとなっています。


用途別:
可塑剤がリードするも、不飽和ポリエステル樹脂の成長がマージンを再編可塑剤は2025年需要の54.71%を吸収し、無水フタル酸市場のコモディティ数量を支えています。しかし不飽和ポリエステル樹脂は最も速い4.41%のCAGRを示しており、洋上風力発電所と海洋積層材が加水分解安定性マトリックスを求めるなか、高マージンへのシフトを示しています。アジアの自動車ワイヤーハーネスの成長は依然として可塑剤の基礎消費量を守っていますが、欧州のコーティングはアゼライン酸ブレンドへと移行しつつあります。
風力エネルギーと海洋複合材における発展は品質要件を高め、低塩化物無水フタル酸のISO認証生産者に報酬をもたらしています。対照的に、装飾コーティングはバイオ酸無水物を採用し、従来のアルキド数量を抑制しています。この乖離は、無水フタル酸市場規模における長期的な利益プールを定義するのが大量の可塑剤ではなくスペシャルティニッチであることを示しています。
エンドユーザー産業別:
自動車の優位性と電気・電子の成長自動車は2025年の数量の51.88%を維持しており、軟質ポリ塩化ビニルと補修用アルキドの定着した使用を反映しています。しかし電気・電子は高電圧電気自動車ケーブルとバッテリー添加剤の採用により4.15%で加速しており、このトレンドはスペシャルティ誘電体可塑剤の無水フタル酸市場シェアを押し上げています。
塗料、プラスチック、農業が残りを占めており、欧州のコーティング処方変更が需要を抑制する一方、アジアの建設業はプラスチック床材を堅調な軌道に保っています。中国、日本、韓国のバッテリーメーカーはフタル酸エステルを固体電解質界面膜形成剤として検証しており、化学的純度と電気化学的性能を融合させた新興ながら戦略的な販路を示しています。


地域分析
アジア太平洋フタル酸無水物市場
アジア太平洋地域は2025年の総量の61.78%を占め、2031年にかけて3.22%の成長を続けている。中国だけで設備能力の3分の1以上を有しており、河北省のプロジェクト(40,000トン)およびAekyungの寧波拡張(50,000トン)がそのリードを固めている。一方、国内価格2025年に9.6%下落し、人民元5,967元/トン(830.606 米ドル/トン)となった。インドの370 ビリオン 米ドルの設備投資計画は国内中間体の生産量を引き上げ、45%の輸入依存度を削減するとともに、地域供給の70%をすでに握る2社複占体制を強固なものとしている。
北米および欧州フタル酸無水物市場
北米はコールタール原料の縮小に直面しており、Koppersの2025年撤退を受けて輸入への依存を強めている。残存する一貫生産設備はニッチ需要を賄うにとどまり、メキシコは完成PVC部品を米国の自動車・電子機器サプライチェーンへ供給している。欧州はエネルギーコストの高騰とREACH規制の制約に苦しんでおり、LANXESSは独自触媒によって地域生産を維持しているものの、アジアからの輸入品による価格競争でEBITDAの圧迫が続いていると報告している。
南米および中東・アフリカフタル酸無水物市場
南米および中東・アフリカは依然として比較的小規模な市場にとどまっている。ブラジルの回復は自動車生産に左右されており、サウジアラビアのビジョン2030はコモディティ芳香族を超えた現地転換加工深化をもたらす可能性がある。現時点では、両地域はフタル酸無水物市場における新規需要の牽引役というよりも、アジアおよび欧州向けの輸出拠点として機能している。
バリューチェーン分析
無水フタル酸のバリューチェーンは、オルソキシレンとナフタレンを供給する芳香族・コールタール系原料から始まり、ユーティリティ(圧縮空気による空気/酸素)や固定床接触酸化に用いられる触媒系(一般的には五酸化バナジウム)を伴う。この反応は高い発熱性を持つため、熱管理媒体とプラントレベルの制御システムが日々の操業の中核となる。その後、真空蒸留などの回収・精製工程を経て高純度グレードが製造され、プラント構成によっては無水マレイン酸が副生成物または副産物ストリームとして生じることもある。
ミッドストリーム参加者には、原料調達と物流、排出規制遵守のバランスを取る垂直統合型メーカーおよびマーチャント生産者が含まれる。I G Petrochemicals Limitedはマハラシュトラ州タロジャで統合型複数プラントサイトを運営しており、Thirumalai Chemicals Limited(米国のTCL Specialties LLCを通じて)は下流の特殊品分野に位置付けられている。下流では無水フタル酸が可塑剤(フタル酸エステル)、不飽和ポリエステル樹脂、アルキド樹脂、染料・顔料へと転換される。Kesar Petroproducts Limitedは顔料誘導体分野に位置付けられ、市場アクセスを支えるためフタロシアニン顔料についてEU REACH登録を維持している。流通は通常、大手樹脂・可塑剤メーカー向けの大口出荷と、小規模配合業者向けの包装品またはフレーク供給から成る。American Chemistry Council Phthalic Anhydride TSCA Risk Evaluation Consortiumなどの業界団体も、コンプライアンスの形成や、チェーン全体にわたるサプライヤー適格性認定・文書要件への影響を及ぼしている。
競合状況
市場集中度
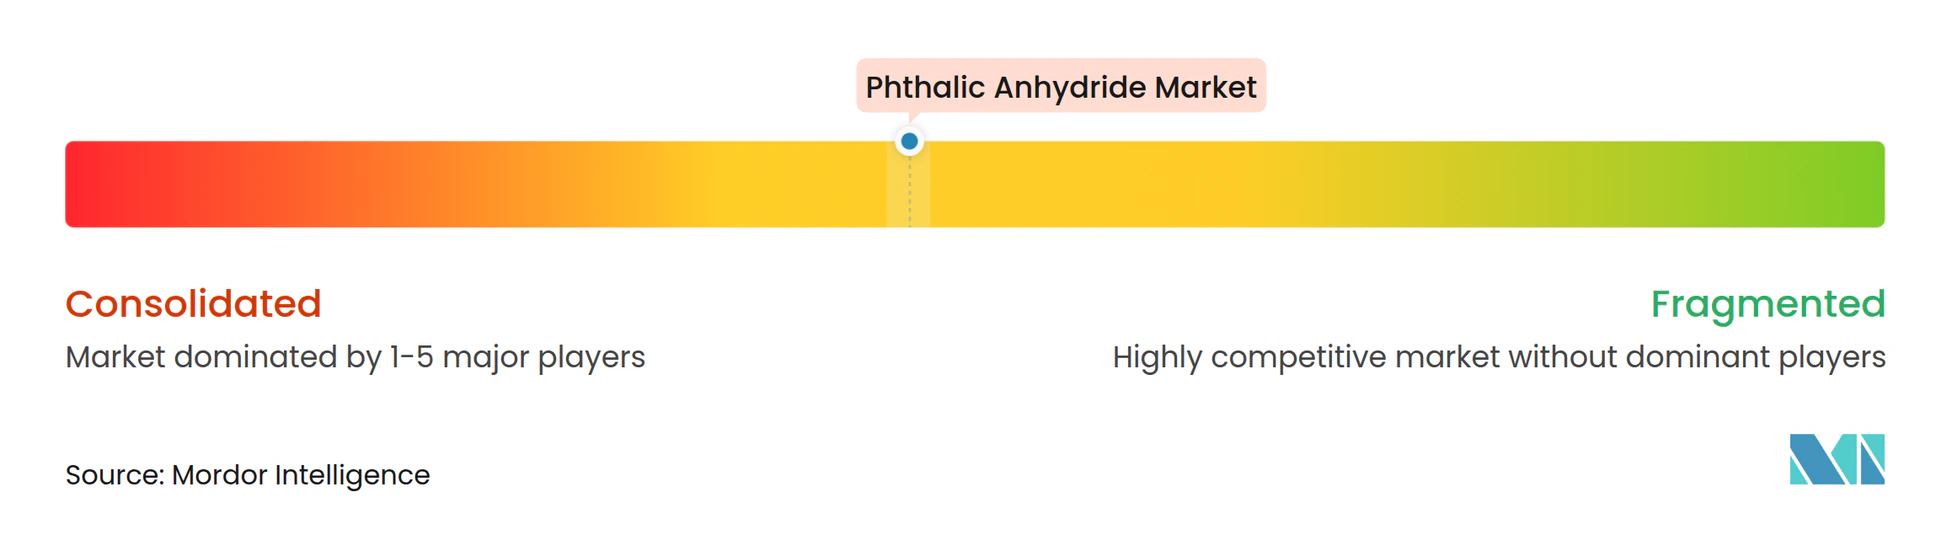
無水フタル酸市場は中程度の集中度を示しています。中国では50社以上のプレーヤーが国営または民間の石油化学複合施設の傘下で操業し、在庫バランスを保つために稼働率規律を維持しています。LANXESSは欧州の主要生産能力を3拠点で運営し、バナジウム触媒を適用して選択性を高めていますが、2024年最初の9ヶ月間の売上高15億2,000万米ドルに対してEBITDAはわずか2億1,700万米ドルにとどまり、スプレッドの圧迫を示しています。新規参入者は触媒ノウハウ、塩化物管理、および風力・電気自動車用途向けの複数年にわたる製品認定において障壁に直面しています。その結果、無水フタル酸市場のバランスは、数量面では統合アジア生産者に、ニッチ純度グレードでは西側スペシャリストに依存する可能性が高く、一つのグローバルな傘の下で多様な戦略が維持されています。
無水フタル酸産業リーダー
-
BASF
-
IG Petrochemicals Ltd.
-
NAN YA PLASTICS CORPORATION
-
Polynt S.p.A.
-
NAN YA PLASTICS CORPORATION
- 注:主要企業の掲載順は順位を示すものではありません。
無水フタル酸市場 このレポートでカバーされる企業
- AEKYUNG
- BASF
- EMCO Dyestuff
- IG Petrochemicals Ltd.
- Koppers Inc.
- LANXESS
- MITSUBISHI GAS CHEMICAL COMPANY, INC.
- NAN YA PLASTICS CORPORATION
- Paari Chem Resources
- Perstorp
- Polynt S.p.A.
- Shandong Hongxin Chemical Co., Ltd.
- Stepan Company
- Thirumalai Chemicals
- UPC Technology Corporation
市場機会と将来展望
供給の安定性と地域的な貿易上の立ち位置は、生産者と購入者が原料変動や輸入競争に対応する中で再編されつつある。2026年5月、インドの貿易救済総局(Directorate General of Trade Remedies)は、中国および韓国からの無水フタル酸輸入に対するアンチダンピング関税をさらに5年間延長することを勧告した。これにより、地元生産者の交渉力が高まり、下流の可塑剤・樹脂需要家との国内トーリング契約が後押しされる。同時に市場は、アジアからの構造的な供給過剰シグナルへの対応を続けており、中国での価格の弱含みはオルソキシレンの動向と下流の季節性に連動しており、生産者は製品の一貫性、適格性認定支援、そしてより高スペック用途向けの厳密な不純物管理を通じた差別化を迫られている。
機会は、最大規模の統合型石油化学ハブ以外の地域における工程・操業モデルの高度化にも集中している。固定床接触酸化のモジュール化と効率改善は、インドおよび東南アジアの一部における中規模加工業者の参入障壁を下げる一方、コンプライアンス主導の設備投資(EU REACHおよび米国TSCAの文書化や排出規制を含む)は、監査済み操業を維持し詳細な規制文書を提供できるサプライヤーへの購買シフトを促している。需要面の機会は依然として電動化と複合材料に結びついており、可塑剤およびUPR配合において高純度グレードが求められ、顧客は非統合型原料の変動に起因するばらつきの低減を求めている。
最近の産業開発事情 無水フタル酸市場
- 2026年5月:インドの貿易救済総局は、中国および韓国からの無水フタル酸輸入に対するアンチダンピング関税をさらに5年間延長することを勧告した。この勧告は、低価格輸入品に対する地域的な貿易防衛を強化し、国内生産者の操業見通しと地元供給契約を支える。
- 2026年3月:BASFは中国広東省湛江市のフェアブント(Verbund)拠点を開所し、アジアにおける大規模統合化学品拠点を推進した。世界規模の統合能力の拡大は、地域の芳香族・中間体の供給力を強化し、単独型の欧米・マーチャント供給型バリューチェーンへの競争圧力を増大させている。
- 2024年12月:Koppers Inc.は、イリノイ州スティックニーの拠点における無水フタル酸生産を2025年に停止する計画を発表し、5,100万米ドルから5,500万米ドルの再構築費用を計上した。この撤退により北米域内の供給選択肢が縮小し、下流顧客の輸入および代替調達への依存が高まった。
無水フタル酸市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、無水フタル酸のグローバルな需要と供給として定義され、下流の化学用途向けに販売された材料として測定され、同一報告年における主要な生産地域および消費地域にわたって追跡されます。
対象範囲の除外事項:市場規模の算定には、下流の誘導体収益(可塑剤や樹脂など)は含まれず、外部販売として価格設定されていない社内移転も除外されます。
セグメンテーション概要
- 原料別
- オルソキシレン
- ナフタレン
- 用途別
- 可塑剤
- アルキド樹脂
- 不飽和ポリエステル樹脂
- その他用途(染料・顔料、殺虫剤など)
- エンドユーザー産業別
- 自動車
- 電気・電子
- 塗料・コーティング
- プラスチック
- その他エンドユーザー産業(化学品、農業など)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
無水フタル酸の生産、貿易、および最終用途の需要に関する事実基盤の構築から着手します。この化学品はいくつかの大規模な下流チェーン(特に可塑剤およびポリエステル樹脂用途)と密接に結びついているためです。国連コムトレードの貿易フロー、USGS形式の化学品・鉱物統計、各国統計局、および入手可能な税関・港湾当局のデータなど、公開情報源を活用して方向性のある需要プールを固め、国レベルのコンテキストを検証します。
前提条件を精緻化するため、環境・化学規制当局の刊行物(プロセスおよびコンプライアンスに関する手がかりとして)、査読済みの化学・触媒関連学術誌(収率および原料トレンドとして)、ならびに可塑剤、塗料、ポリエステル樹脂の動向を論じる業界団体資料など、有料購読を必要としない参考文献も精査します。企業の年次報告書、投資家向け資料、および設備投資に関する発表は、設備能力の変化、稼働率、および計画中の定期修繕を追跡するために活用され、企業財務・ニュースに関する有料購読データベースおよび関連する船積みレベルの輸出入確認用データベースによって補完されます。これらの例はあくまで例示であり、データ収集、クロスチェック、および確認のために他にも多数の情報源が参照されています。
一次インタビューおよびサーベイ
次に、生産者、流通業者、下流ユーザーの調達チーム、ならびにアロマティクスおよび無水物を専門とする業界コンサルタントとの専門家コールおよび構造化サーベイを通じて、デスクリサーチの見解を検証します。グローバル市場においては、設備稼働率、貿易ルートおよび用途シフトが特定の地域に偏らないよう、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたってフィードバックをバランスよく収集し、現地からの情報が一貫してギャップを示す場合には前提条件を修正します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | 最高経営幹部:13% | アジア太平洋地域:43% |
| 中位層:51% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:33% |
| 中小規模プレイヤー:22% | マネージャー:60% | 南北アメリカ地域:24% |
市場規模算定と予測
当社の規模算定ロジックは、生産量、設備稼働率、および貿易動向からのトップダウン再構築を用いて地域別の見かけ消費量を推計し、在庫変動および典型的な用途ルーティングを調整した後に市場合計値へと変換します。この上限値が設定された後、サンプリングされた生産者ボリューム、チャネルフィードバック、および1トン当たりの価格レンジを用いた選択的なボトムアップ検証を実施し、算出された合計値の整合性を確するとともに外れ値を修正します。
モデルで使用される主要インプットには、サイト別の設置済み設備能力および発表済みの増設計画、地域別の稼働率レンジ、輸出入バランス、可塑剤・アルキド樹脂・不飽和ポリエステル樹脂への需要配分、ならびにコストと供給可能性に影響するオルトキシレンベースとナフタレンベースの生産比率が含まれます。国レベルのデータポイントが欠落している場合は、類似の産業プロファイルおよび貿易エクスポージャーを用いたプロキシ比率を適用し、その結果をインタビュー時に再検討します。予測は、下流の建設活動および耐久財活動の見通し、原料の入手可能性、および計画中の設備増設を基軸としたシナリオ分析を用いて構築され、その後、過去のトレンドの持続性および業界参加者が共有する見解との整合性チェックが行われます。
データ検証と更新サイクル
単一の強力な前提条件が結果を支配しないよう、検証は多層的に実施されます。モデルは、設備変更のタイムライン、異常な貿易急増、およびインタビューから得られた地域レベルの需要ラティブといった独立したシグナルと照合され、承認前に差異が調査されます。
数値が大きく変動した場合は、その変化が設備停止、政策変更、または短期的な価格・在庫積み増しパターンによるものかどうかを確認するために情報源に再連絡します。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、クライアントが最新の調整済み見解を受け取れるよう、最終的な納品前レビューが完了されます。
Mordor Intelligenceの無水フタル酸市場規模と他の公表推計値との比較
無水フタル酸の公表市場価値は、著者によって市場規模を米ドルで算定する場合と数量で基準を置く場合があり、換算前提条件が統一されていないため、大きく乖離して見えることがあります。また、社内移転、商業販売、および誘導体バリューチェーンが混在して市場活動として計上される場合など、何を市場活動として計上するかによっても差異が生じます。
この表は、当社の現在の規模算定がミリオントンで表示されているのに対し、他の情報源では特定の基準年における米ドル価値を表することが多く、価格サイクル、通貨タイミング、および契約価格かスポット価格かの重み付けによって変動し得ることを示しています。また、当該調査が無水フタル酸を独立した化学品販売として扱っているか、下流の可塑剤および樹脂の一部が同一の見出し数値に含まれているかによっても異なります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 4.67 ミリオン トン(2025年) | |
| 業界出版社A | 4.64 ビリオン 米ドル(2024年) | この推計は米ドルで報告されており、採用された価格デッキおよび基準年に対して高い感応度を持ち、数量優先の照合ではなく地域別価格設定および貿易パリティの異なる重み付けを反映している可能性もあります。 |
| 業界出版社B | 5.38 ビリオン 米ドル(2025年) | この数値は、通貨換算タイミングおよび想定平均販売単価の推移によって変動し得る米ドル収益ベースの見解に依拠しているとみられ、生産と貿易から構築された見かけ消費量の明示的な検証なしに、より広範な用途カバレッジを適用している可能性があります。 |
この表は単の不一致が乖離の大部分を生じさせていることを示しており、Mordor Intelligenceのモデルでは市場は外部需要に供給された物理的な無水フタル酸の数量として扱われ、価値ベースの見解が推定される前に生産、稼働率、および貿易シグナルとのクロスチェックが行われます。この規律により、ユーザーは隣接する下流収益を一つの見出し数値に混在させることなく、繰り返し再現可能な需要プールまで合計値を遡り、何が含まれているかを把握することができます。
レポートで回答される主要な質問
2031年までの無水フタル酸の需要成長予測はどのようなものですか?
世界の消費量は2026年の479万トンから2031年までに541万トンに増加し、主にアジア太平洋の風力エネルギーおよび電気自動車用途に牽引されたCAGR 2.48%を反映しています。
無水フタル酸生産においてシェアを拡大している原料はどれですか?
オルソキシレンは、中国、インド、中東の統合製油所が混合キシレン流を酸化ユニットに転用するなか、CAGR 3.31%で拡大しています。
Koppersはなぜ北米市場から撤退したのですか?
同社は、コールタール供給の縮小がナフタレン経済性を損ない、5,100〜5,500万米ドルの評価損を引き起こしたため、2025年にスティックニーの10万トンプラントを閉鎖しました。
バイオベース代替品はコーティング需要にどのような影響を与えていますか?
欧州の装飾塗料メーカーはすでにフタル酸フィードストックの8〜10%をアゼライン酸またはリグニン由来の酸で代替しており、従来のアルキド数量を削減し、市場全体の成長をわずかに抑制しています。
無水フタル酸の生産能力においてどの地域が優位を占めていますか?
アジア太平洋は世界数量の61.78%を占めており、中国の広範な石油化学複合施設とインドの継続的な生産能力増強が牽引しています。