
抗コクシジウム薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.74 十億米ドル |
| 市場規模 (2031) | 2.25 十億米ドル |
| 成長率 (2026 - 2031) | 5.28 % |
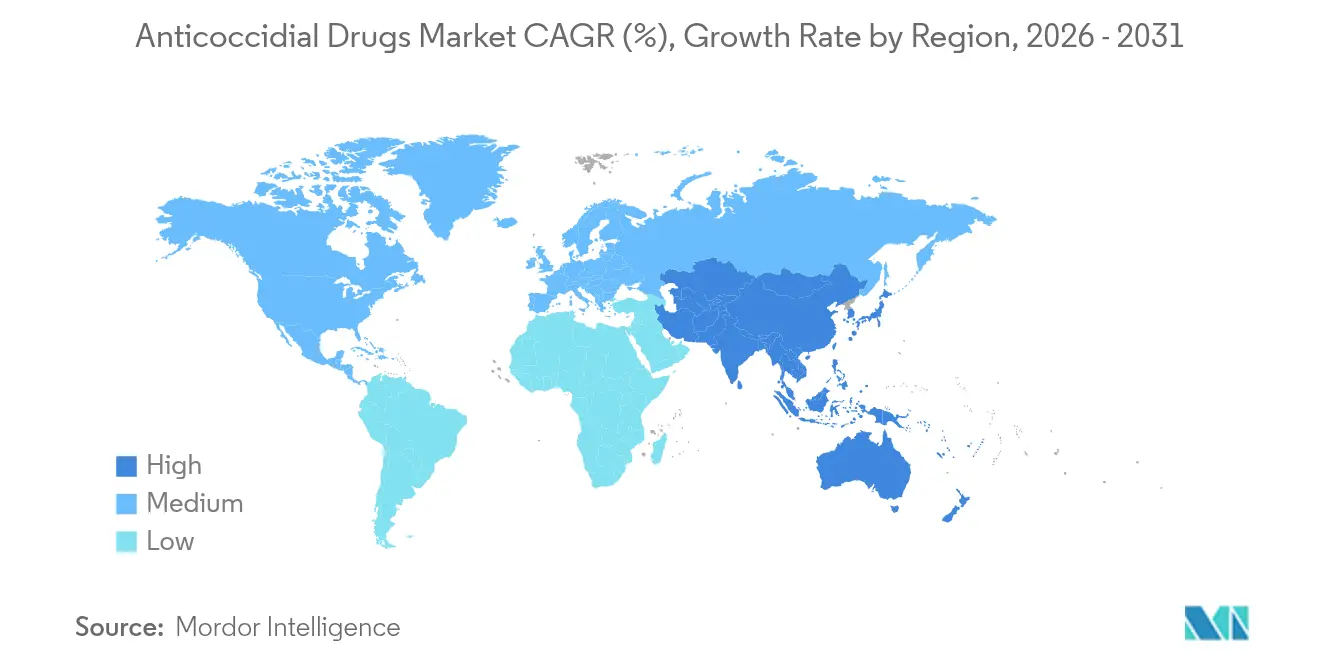
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
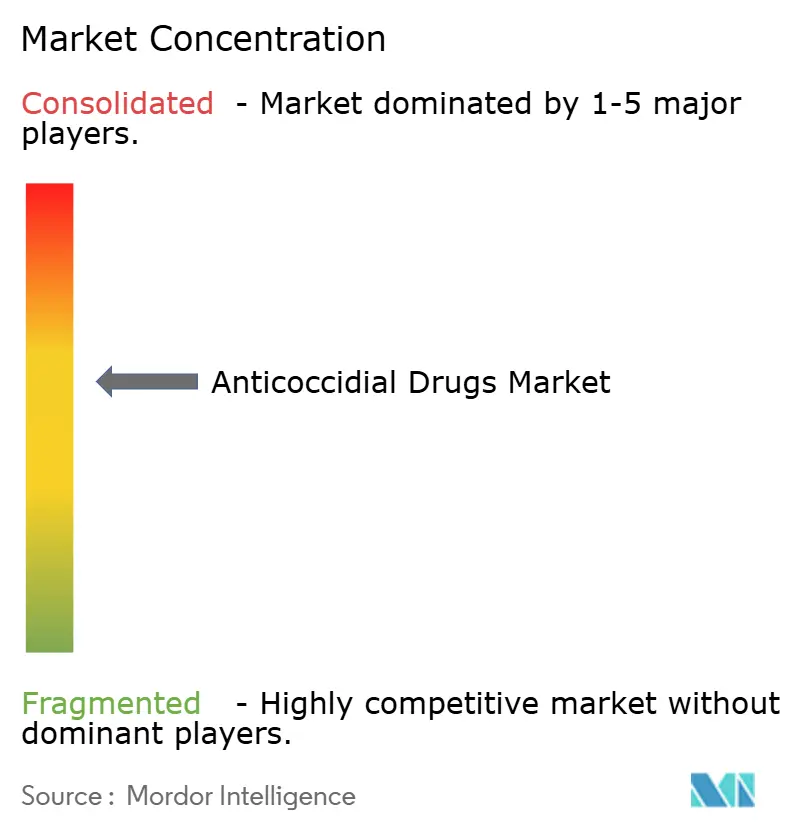
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる抗コクシジウム薬市場分析
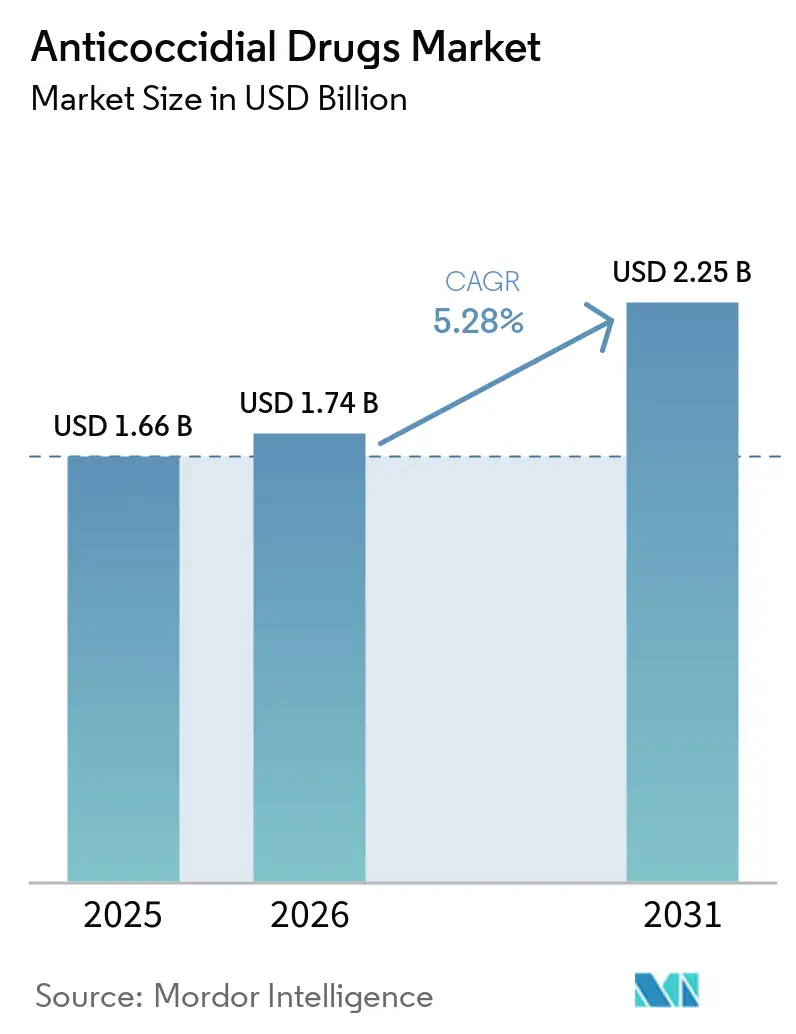
抗コクシジウム薬市場規模は2025年に16億6,000万米ドルと評価され、2026年の17億4,000万米ドルから2031年には22億5,000万米ドルに達すると推定され、予測期間(2026年~2031年)中のCAGRは5.28%である。
統合型家禽・牛産業からの堅調な需要、輸出チャネルにおける残留規制の強化、および植物性飼料添加物への段階的な移行が競争力学を再編している。イオノフォア製品は依然として2025年売上高の54.22%を支えているが、製剤メーカーは抗菌薬耐性の逆風に対抗するため、植物性ブレンドおよび生弱毒化ワクチンへの投資を加速させている。2024年における中国の2,510万トンの家禽生産量およびインドの年率8%のブロイラー拡大がアジア太平洋地域の調達を増大させる一方、グルコースベースの発酵原料の価格変動がコモディティメーカーの利益率を圧迫している。米国の第232条関税リスクおよびFDAの獣医飼料指令(Veterinary Feed Directive)は、北米のバイヤーを国内製造のイオノフォアおよびワクチンローテーションへと誘導し続けている。
主要レポートの要点
- 製品カテゴリー別では、イオノフォアが2025年の抗コクシジウム薬市場シェアの54.22%をリードし、植物性・植物由来代替品は2031年までに5.86%のCAGRで拡大する見込みである。
- 動物種別では、牛が2025年の抗コクシジウム薬市場の58.07%を占め、コンパニオンアニマルは2031年までに7.99%のCAGRで拡大している。
- 薬剤作用別では、コクシジウム静止薬製剤が2025年売上高の64.72%を占め、コクシジウム殺滅薬は2031年までに6.78%のCAGRで推移する見込みである。
- 流通チャネル別では、動物病院が2025年の抗コクシジウム薬市場の42.68%のシェアを保持し、オンライン薬局が2031年までに6.98%という最も高い予測CAGRを記録した。
- 地域別では、北米が2025年の売上高の40.91%を占め、アジア太平洋地域は2026年から2031年にかけて9.35%のCAGRで最も高い成長地域となる見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 新興国における統合型家禽生産の急増 | +1.8% | アジア太平洋地域が中心、中東・アフリカへの波及 | 中期(2~4年) |
| 集約的畜産におけるコクシジウム症の蔓延と経済的負担の増大 | +1.2% | 世界全体、熱帯・亜熱帯地域に集中 | 長期(4年以上) |
| 医学的に重要でない抗菌薬に対する規制上の優遇 | +0.9% | 北米・EU、ラテンアメリカおよびアジアの輸出志向型生産者への影響 | 中期(2~4年) |
| 飼料効率改善に向けた予防的飼料添加物への産業シフト | +0.7% | 世界全体、北米および西欧での普及が最も強い | 短期(2年以内) |
| IoTモニタリングによる精密投与マイクロカプセル化抗コクシジウム薬の採用 | +0.5% | 北米・EUが早期採用者、大規模アジア太平洋インテグレーターへの段階的普及 | 長期(4年以上) |
| 関税主導によるイオノフォア原薬(API)製造の国内化 | +0.4% | 米国、インドおよびブラジルへの二次的影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
新興国における統合型家禽生産の急増
中国、インド、湾岸諸国の垂直統合型生産者は疾病管理プロトコルの統合を継続し、死亡率を低下させ飼料効率を改善する標準化された抗コクシジウム薬レジメンを義務付けている。[1]拡大する契約農家ネットワークは供給契約にイオノフォアローテーションルールを組み込み、購買サイクルを短縮し、主要メーカーとのボリュームディスカウント交渉を有利にしている。
集約的畜産におけるコクシジウム症の蔓延と経済的負担の増大
世界全体の経済損失は100億米ドルを超え、高密度飼育システムにおける最適以下の体重増加および高い飼料要求率によって引き起こされている。EUおよび北米でのケージフリー義務化は皮肉にも敷料との接触を増加させ、発生率を15~20%引き上げている。[2]ブロイラーの死亡率が2%を超える場合、イオノフォアによる予防は経済的に正当化され続けている。
医学的に重要でない抗菌薬に対する規制上の優遇
FDAの獣医飼料指令(Veterinary Feed Directive)はイオノフォアを成長促進禁止の対象から除外し、処方箋なしでの継続使用を認めている一方、欧州医薬品庁(EMA)は病変スコアのベンチマークを課しながらもサリノマイシンおよびモネンシンの登録を維持している。製剤メーカーはこの規制上の余地を活用するためイオノフォアの適応拡大を優先している。
飼料効率改善に向けた予防的飼料添加物への産業シフト
Keminの「FORMYL」などのマイクロカプセル化ブレンドは腸内での遅延放出を可能にし、離乳子豚の平均日増体量を8~12%向上させる。マクドナルドおよびタイソン・フーズの小売サステナビリティスコアカードが、抗菌薬低減飼料の調達を加速させている。
阻害要因影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 既存薬剤クラスにおける抗菌薬耐性とローテーション疲弊 | -1.1% | 世界全体、アジア太平洋地域およびラテンアメリカで最も深刻 | 長期(4年以上) |
| 主要輸出市場における厳格な残留基準と予防的使用禁止 | -0.8% | EUおよび日本を対象とするブラジル・タイの輸出志向型生産者 | 中期(2~4年) |
| NAE家禽セグメントにおける多価エイメリアワクチンの急速な普及 | -0.6% | 北米および西欧、プレミアムセグメントへのニッチな浸透 | 短期(2年以内) |
| サプライチェーンショックによるイオノフォア前駆体価格の変動 | -0.5% | 世界全体、飼料添加物サプライチェーンを通じて伝播 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
既存薬剤クラスにおける抗菌薬耐性とローテーション疲弊
世界保健機関(WHO)の15カ国におけるサーベイランスでは、アジアのブロイラー農場の40%以上でモネンシン耐性エイメリアが記録され、有効なローテーション期間が12カ月から6カ月に短縮されている。[3]薬剤クラスの追加により飼料コストが1羽あたり最大0.02米ドル増加し、インテグレーターは単価が高いにもかかわらずワクチンへの移行を余儀なくされている。
主要輸出市場における厳格な残留基準と予防的使用禁止
EUおよび日本の残留基準値(MRL)の上限により、ブラジルおよびタイの輸出業者は複数日の休薬期間またはワクチン単独プログラムの採用を強いられ、治療の柔軟性が低下し飼料要求率が3~4%上昇している。小規模農家はNAEラインと従来ラインの並行運営の資金調達に苦慮している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
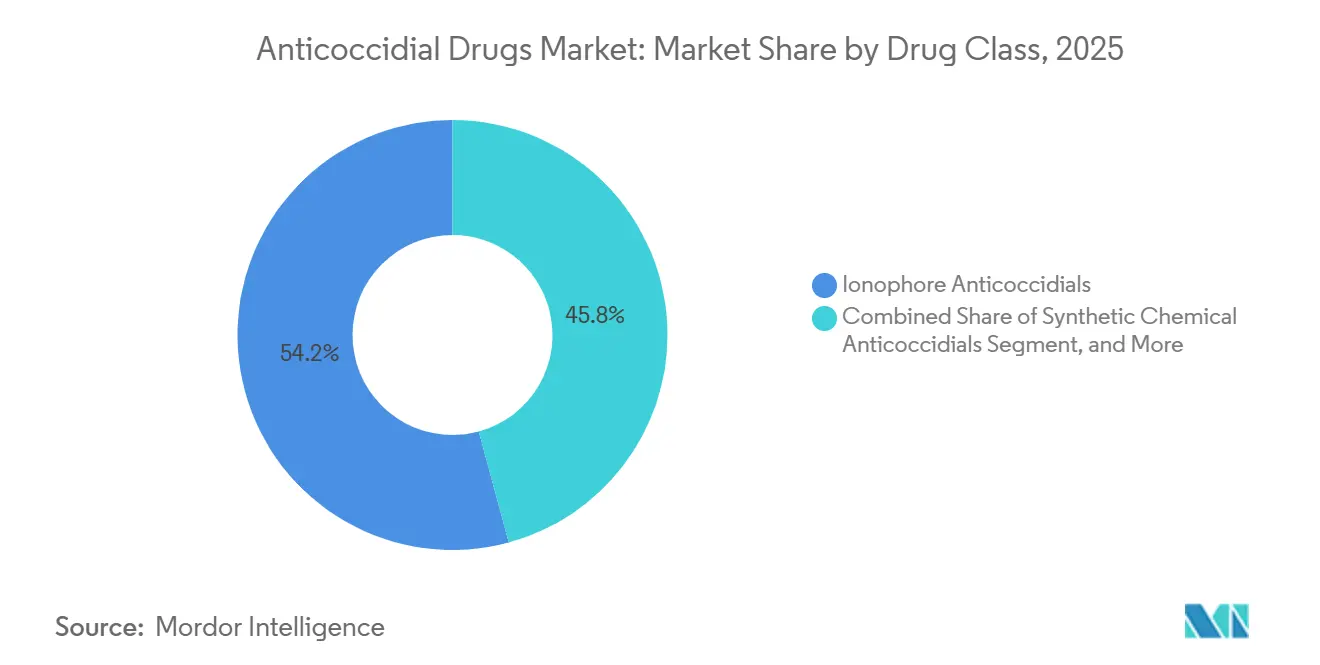
イオノフォアが売上高を牽引、植物性製品がイノベーションプレミアムを獲得イオノフォア系抗コクシジウム薬は2025年の抗コクシジウム薬市場シェアの54.22%を占め、モネンシンの幅広い動物種ラベルおよび年間3億米ドル超の売上高が牽引している。地域別では、アジア太平洋地域のバイヤーがペレット安定性のためサリノマイシンおよびナラシンを好む一方、配合製品は延長サイクルを持つ種鶏群を対象としている。
植物性代替品は有機認証の需要を取り込み5.86%のCAGRで成長している。RabarのCox-Freeはブラジルおよびインドで死亡率を63%低減し、dsm-firmenichのAccuGut C.1はフィールドトライアルでモネンシンとの飼料要求率の差を2%以内に収めた。Cevaのハンガリー施設は2026年末までに稼働し、NAEティア向けに年間80億回分のワクチン用量を追加供給する予定である。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
動物種別:
牛の優位性がコンパニオンアニマルの急増を覆い隠す牛は2025年の抗コクシジウム市場において58.07%を占めており、モネンシンのフィードロット導入が飼料効率を5〜8%向上させ、メタンを最大15%削減することが追い風となっている。家禽は金額ベースでは二次的な位置づけにとどまるが、数量ベースでは主要であり、ブロイラーのシャトルプログラムがイオノフォアとトリアジンをローテーションすることで、家禽用抗コクシジウム薬の需要が維持されている。
コンパニオンアニマルの収益は、テレメディシンプラットフォームが子犬・子猫のコクシジウム症診断を標準化したことにより、7.99%のCAGRで拡大している。ポナズリルのコースは30〜50米ドルで小販売されており、家畜向けの大量販売よりも1回投与あたりの利益率が高い。
薬剤作用別:
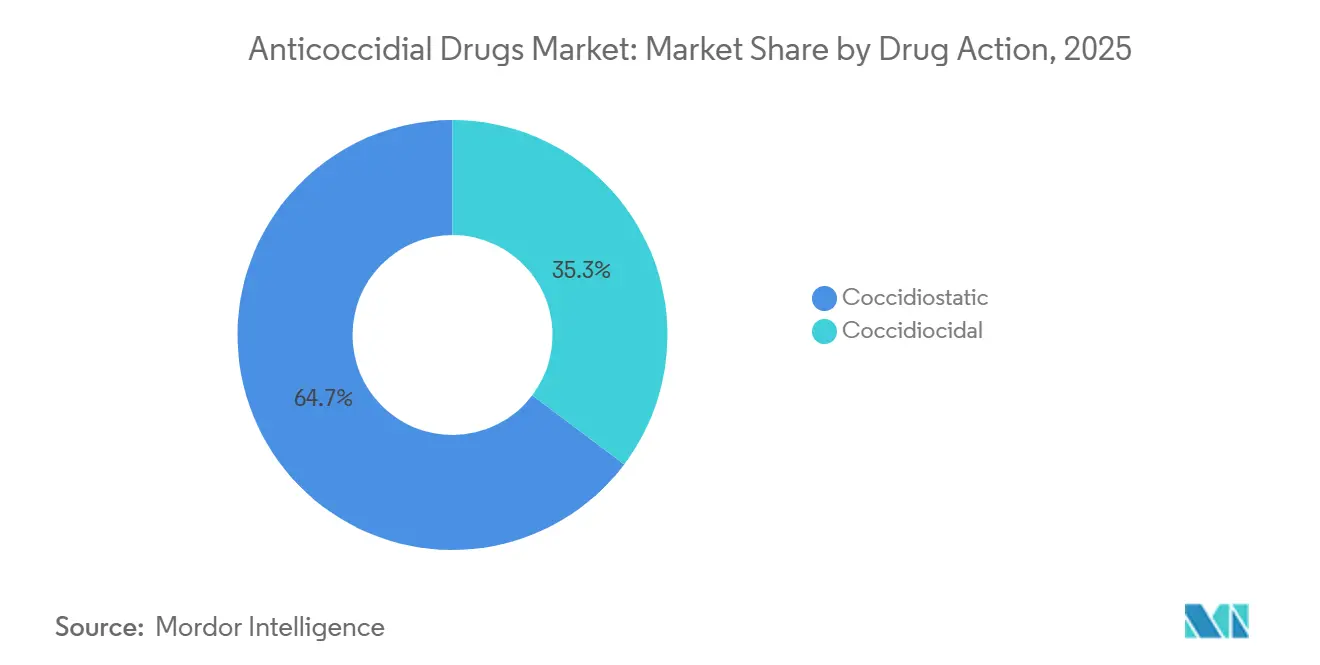
コクシジウム静止薬がリード、コクシジウム殺滅薬が回復コクシジウム静止薬製剤は2025年売上高の64.72%を占め、継続生産におけるモネンシンの免疫調節上の優位性を反映している。デコキネートは子牛および子羊への適応を追加し、制御された暴露を可能にしている。
コクシジウム殺滅薬は耐性が静止戦略を弱体化させるにつれ6.78%のCAGRの軌道にある。ZoetisのClinacox Advanceは保護期間を28日間に延長し、EUトライアルで死亡率を35%削減した。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
流通チャネル別:
病院が管理を維持、電子商取引が補充を拡大動物病院は2025年に42.68%の流通シェアを維持し、インテグレーター向けのバイオセキュリティコンサルティングと処方権限をバンドル提供している。Covetrusはクリニックの需要を集約してバルクレートを確保している。
Chewyが主導するオンライン薬局は、ブロックチェーン登録が処方箋確認を効率化し履行時間を24時間以内に短縮するにつれ6.98%のCAGRで拡大している。
地域分析
北米抗コクシジウム薬市場
北米は2025年の収益の40.91%を占め、モネンシンを飼料プロトコルに組み込んでいる95億羽の米国ブロイラーおよび9,500万頭の牛によって支えられています。カナダのプレミアム卵セクターはワクチン導入を加速させた一方、メキシコのペソ変動はAPI輸入コストを拡大させました。
アジア太平洋抗コクシジウム薬市場
アジア太平洋地域は9.35%のCAGRで拡大すると予測されており、中国の2,510万トンの家禽生産量およびインドの契約農家の台頭によって牽引されています。中国南部の耐性ホットスポットは、価格が30〜40%高いにもかかわらず、ジクラズリルの需要を押し上げています。
EMEAおよびラテンアメリカ抗コクシジウム薬市場
欧州の厳格なMRL規制および動物福祉規則はワクチンを優先させる一方、ラテンアメリカはイオノフォアの経済性とEU残留物コンプライアンスのバランスを取っています。中東・アフリカは輸入APIに依存ており、BimedaのドバイハブはAfrivetの買収を経て南アフリカのインテグレーターへの供給を開始しました。
規制環境
抗コクシジウム剤は主要市場ごとに異なる規制経路に直面しており、一部の法域ではコクシジウム抑制剤が動物用医薬品として扱われ、他の法域では飼料添加物として扱われている。この区分は、製品チームの申請資料作成、ラベリング、市販後の義務に影響を与える。
米国では、21 CFR Part 558および業界向けガイダンス(GFI)第217号に基づくFDA CVMの薬用飼料の監督が、食用動物における有効性の期待値を規定している。VICHガイダンス文書による国際的な調整努力も、米国、EU、日本間で技術要件の重複を減らすのに役立っている。欧州では、残留基準および承認管理が製品選定と休薬期間の管理に影響を与えており、MRLは規則(EU)No 37/2010に基づき設定され、有効性の期待値は抗コクシジウム物質を含む製品に関するEMAガイダンスによって支えられている。重要な政策の柱は、2026年2月1日に施行予定の抗コクシジウム物質を含有する動物用医薬品の有効性証明に関するEMAガイドライン(EMA/CVMP/EWP/755916/2016)であり、鳥類および哺乳類の対象種にわたって有効性の証拠要件を拡大・強化するものである。英国では、2024年獣医医薬品(改正等)規則が、施設要件を含め、販売承認保持者に追加のコンプライアンス上の考慮事項を課しており、英国の販売チャネルに抗コクシジウム剤を供給する企業にとって規制上のデューデリジェンスが増している。
競合状況
抗コクシジウム薬市場は中程度に集中している。Zoetisはコモディティイオノフォアから撤退し、4億米ドルのMFAポートフォリオをPhibroに売却したが、バイオロジクスの開発推進のため2024年に6億8,600万米ドルの研究開発費を投資した。Cevaは2025年に55億ユーロを調達して80億回分のワクチン製造工場の建設資金とし、2027年までの株式公開を目指している。
Phibroの買収により6つの工場が追加されMFA売上高が前年比9%増加したが、EU向けニカルバジン再承認リスクにさらされることとなった。dsm-firmenichおよびRabarはそれぞれIoTアナリティクスおよび植物性原料調達によって差別化を図っており、米国の関税動向が国内発酵参入企業を触媒する可能性がある。
抗コクシジウム薬産業リーダー
-
Phibro Animal Health Corporation
-
Vetoquinol S.A.
-
Elanco Animal Health Incorporated
-
Zoetis Inc.
-
Virbac S.A.
- 注:主要企業の掲載順は順位を示すものではありません。
抗コクシジウム薬市場
- Abbott Laboratories
- Bayer
- Bimeda Animal Health Ltd.
- BioProperties Pty Ltd.
- Boehringer Ingelheim
- Cargill Incorporated
- Ceva Santé Animale
- Elanco
- Hipra Scientific, S.L.U.
- Huvepharma EOOD
- Impextraco
- Kemin Industries
- Novus International, Inc.
- Phibro Animal Health
- Qilu Animal Health Products Co., Ltd.
- Vetoquinol
- Virbac S.A.
- Zoetis
- Zydus Animal Health
市場機会と将来展望
規制上の承認や更新は、特に生産者がより柔軟な投与形態や、より明確な残留・休薬期間コンプライアンスを求める場合に、ラベル表示された製品において段階的な新規領域を生み出している。米国では、2024年5月にFDAがAurora PharmaceuticalsのCocciAid(アンプロリウム)経口液剤を承認したことが、集約的な生産システムにおける飼料ベースのプログラムに加え、子牛の農場での治療・予防選択肢に対する継続的な需要を裏付けている。EUの飼料添加物の経路では、EFSAが2026年3月に科学的意見を発表し、Elancoのナラシンおよびジクラズリル(Interban)の鶏における有効性を支持したことで、耐性管理と輸出主導の残留管理が製品選択を左右する併用プログラムの重要性が強調されている。
ワクチンおよびプログラムベースの管理も、従来のイオノフォアローテーションを超えて対応可能な選択肢を広げており、長い生産サイクルが持続的な制御の価値を高める育種鶏や採卵鶏関連セグメントへのターゲット提案が進んでいる。2026年5月にUSDA獣医用生物製剤センターがブロイラー育種鶏用コクシジウムワクチンであるHuvepharmaのAdvent Pを承認したこと(Eimeria necatrixおよびE. brunettiを対象)は、ローテーション戦略を後押しし、供給業者が生物製剤と薬用飼料・腸内健康ポートフォリオを組み合わせることを可能にする。別途、欧州においてモネンシン系コクシジウム抑制剤のゼロ日休薬期間の位置付けに向けた供給業者の動き(登録更新に関連した2026年5月のHuvepharma Coxidinの発表を含む)は、輸出チャネルにおける残留上限に継続生産が適合しなければならない統合養鶏サプライチェーンにおける運用上の必要性を示している。
Recent Industry Developments in 抗コクシジウム薬市場
- 2026年5月:HuvepharmaがUSDA獣医用生物製剤センターより、Eimeria necatrixおよびE. brunettiを対象とするブロイラー育種鶏用コクシジウムワクチンAdvent Pの製造・販売承認を取得した。この承認は、長サイクルの育種鶏事業向けに商業的に利用可能なワクチンの選択肢を広げ、単一の薬剤クラスへの依存を減らすローテーションプログラムを支援する。また、生物製剤と薬用飼料製品を横断する統合的な制御ポートフォリオを提供するHuvepharmaの能力を向上させる。
- 2025年4月:Huvepharmaが、ブロイラー鶏用のモネンシンとバシトラシン・メチレンジサリチル酸の併用によるタイプA薬用製剤についてFDA承認を取得した。これにより、規制対象の薬用飼料の枠組みの中で、パフォーマンスと疾病管理の成果を求める統合業者向けの準拠可能な併用選択肢が拡大する。この承認は、抗菌薬管理と残留制約が厳しくなる中でプログラムを標準化する購買者にとって、製品差別化も支援する。
- 2024年10月:Phibro Animal Health Corporationが、Zoetisの薬用飼料添加物ポートフォリオおよび一部の水溶性製品を3億5,000万米ドルで買収する取引を完了し、米国、イタリア、中国にわたる37以上の製品ラインと6つの製造拠点を追加した。この取引により、Phibroの薬用飼料添加物における規模と製造フットプリントが拡大し、イオノフォア主導の抗コクシジウム剤供給における地位が強化された。また、貿易や調達に関する変化に対応する顧客向けの現地化された供給選択肢も拡大した。
抗コクシジウム薬市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、動物のコクシジウム症の予防または治療に使用される製品から生み出されるグローバル収益として定義されており、獣医・動物衛生チャネルを通じて販売される抗コクシジウム薬および抗コクシジウムワクチンを含む。
対象外事項:コクシジウム症に適応のない一般的な抗生物質や駆虫薬は含まれず、農場労働コストおよび農場内管理コストも除外される。
セグメンテーション概要
- 製品別
- イオノフォア系抗コクシジウム薬
- 合成化学系抗コクシジウム薬
- 植物性・植物由来代替品
- 配合製品
- 生弱毒化・組換えワクチン
- 動物種別
- 家禽
- ブロイラー
- 採卵鶏
- 種鶏
- 牛
- 豚
- 羊・山羊
- 水産養殖
- コンパニオンアニマル
- 家禽
- 薬剤作用別
- コクシジウム静止薬
- コクシジウム殺滅薬
- 流通チャネル別
- 動物病院
- 動物診療所
- オンライン薬局
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、インタビューを通じて仮定を検証する前に、需要と供給の初期像を構築するために使用された。FAOSTATの家畜・家禽生産シリーズ、USDAの生産・貿易データ、OIE-WAHISの動物疾病報告などの公的農業・動物衛生指標、および選定された査読済み獣医寄生虫学論文を活用し、有病率と薬剤耐性の背景を設定した。
地域別の使用パターンと価格の実態を把握するため、欧州医薬品庁の公開評価報告書、米国食品医薬品局獣医学センターの最新情報、および入手可能な各国農業省統計も参照し、これらを企業の年次報告書、投資家向けプレゼンテーション、業界団体ウェブサイト、および家禽衛生に関する信頼性の高い報道で補完した。必要に応じて、有料の企業財務データおよびインテリジェンスサブスクリプションが収益のクロスチェックに活用され、特許データベースサブスクリプションはワクチンおよび新規有効成分に関するイノベーションの強度を把握するために使用された。これらのデスクリサーチソースは例示的なものであり、データポイントの収集・検証・明確化には他のくの公開・有料参考資料も使用された。
一次インタビューおよびサーベイ
一次調査は、収益モデルを確定する前に、家禽およびその他の主要動物種における治療対象集団と典型的な投与または予防パターンを検証することに重点を置いた。製品ミックス、チャネル分割、および価格変動に関する仮定を購買行動と照合するため、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の獣医師、家禽インテグレーター、飼料プレミックス関係者、流通業者、および技術専門家と協議を行った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | 最高経営幹部:14% | アジア太平洋地域:38% |
| 中位層:61% | 部門・ユニットリーダー:27% | 欧州・中東・アフリカ地域:35% |
| 小規模プレイヤー:14% | マネージャー:59% | 南北アメリカ地域:27% |
市場規模算定と予測
規模算定のロジックはトップダウン型の需要プール再構築から始まり、家禽およびその他の関連動物集団が、有病率の代理指標、典型的な群れのサイクル、および地域の畜産慣行を用いて予防・治療の推定数量に変換される。これらの数量は、イオノフォア、合成化学品オプション、ワクチンを含む製品クラスミックスを反映したブレンド平均販売価格の観点から価格付けされ、主要地域に配分される。
合計値の妥当性を確保するため、サンプリングされたサプライヤーの収益レンジ、流通業者とのチャネルチェック、および主要生産国における頭数あたりの推定支出のサニティチェックなど、選択的なボトムアップ近似値によって結果が裏付けられる。モデルを動かす主な投入変数には、家禽の生産・と畜数量、コクシジウム症の発生率と季節性、薬剤耐性とローテーション慣行の変化、集約的システムにおけるワクチン採用、および特定有効成分に対する規制圧力の変化が含まれる。予測においては、主要ドライバーが専門家のコンセンサスと公的生産見通しによって予測され、ワクチンおよび植物由来代替品の採用の遅速についてストレステストが行われる、単純な多変量回帰に支援されたシナリオ分析を使用する。小規模国においてボトムアップの直接的な可視性が限られている場合、ギャップは類似の生産システムからの代理浸透率を用いて処理され、インタビューのフィードバックを受けて調整される。
データ検証と更新サイクル
モデルの結果は、動物衛生支出トレンド、地域別家禽生産量の成長、および予防と治療の用途にわたる製品ミックスシェアの示唆など、独立したシグナルと照合して確認される。国またはセグメントに異常な急増が見られる場合、仮定の連鎖がステップごとに見直され、それが実際の変化なのかデータの人工的産物なのかをフォローアップコールで確認する。
承認前に、地域合計、価格仮定、および成長ドライバーを内部整合性の観点から比較する多段階のアナリストレビューを経る。レポートは年次で更新され、規制変更、注目すべき疾病サイクル、またはワクチン採用の大幅な変化など重要なイベントが発生した場合には中間更新が追加される。納品直前に最終データパスが完了し、クライアントはその時点で入手可能な最新の見解を受け取る。
Mordor Intelligenceのグローバル抗コクシジウム市場の市場規模と他の公表推計との比較
抗コクシジウム薬の公表市場数値はしばしば異なるが、これは対象範囲の線引きが同一でないこと、および地域によって価格と浸透率の仮定が異なることに起因する。また、ある推計が異なる基準年を使用している場合や、規制変更およびワクチン使用の変化後に更新が行われていない場合にも差異が生じる。
本市場における最も一般的なギャップの要因は、生弱毒化ワクチンまたは組換えワクチンがイオノフォアおよび合成化学品オプションとともに計上されているかどうか、および収益が実際に治療または予防された動物に紐付けられているか、より広範な動物衛生支出プールに紐付けられているかどうかである。基準年の選択と外国為替換算のタイミングによってさらに差が広がる可能性があり、以下の表は2026年の基準と含まれる製品バスケットがMordor Intelligenceの使用する合計にどのような影響を与えるかを示している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.74 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 2.99 ビリオン 米ドル(2024年) | 2024年を基準年とし、通常より広い抗コクシジウム薬バスケットを用しており、ワクチンおよびより広範な予防投入物が高い浸透率仮定で追加された場合に合計が増加する可能性がある。 |
| 業界リサーチパブリッシャーB | 2.10 ビリオン 米ドル(2024年) | 2024年を基準年とし、家禽重点地域における平均販売価格の進行と採用をより速く仮定しているようであり、一方で治療対象集団のロジックとチャネルミックスのチェックは明確に示されていない。 |
3つの数値にわたるばらつきは、主に年の選択と抗コクシジウム収益として何が計上されるか、特にワクチンおよび隣接する予防製品に関するものから生じている。需要プールを動物集団、予防・治療パターン、および透明性のある平均販売価格の構築に紐付けることで、当社の推計は反復可能なステップに追跡可能であり、一般的な業界シグナルで確認することができる。
レポートで回答される主要な質問
2031年までに抗コクシジウム薬市場はどの程度の規模になるか?
抗コクシジウム薬市場規模は2031年までに22億5,000万米ドルに達し、2026年から2031年にかけて5.28%のCAGRで拡大する見込みである。
現在の売上高を支配している製品クラスはどれか?
イオノフォア系抗コクシジウム薬は2025年売上高の54.22%を占め、モネンシンの幅広い動物種ラベルと二重の飼料効率効果が牽引している。
最も成長が速い動物セグメントはどれか?
ペットオーナーがオンライン薬局を通じて処方薬を求めるようになるにつれ、コンパニオンアニマルの需要は7.99%のCAGRで拡大している。
なぜアジア太平洋地域が最も高い成長地域なのか?
中国およびインドにおける急速な家禽拡大と統合型ビジネスモデルの組み合わせが、アジア太平洋地域を9.35%の地域CAGRへと押し上げている。
規制は製品開発をどのように形成しているか?
イオノフォアに対するFDAの適用除外とEUの残留基準上限が、製剤メーカーを輸出基準に適合した医学的に重要でないイオノフォア、ワクチン、および植物性ブレンドへと誘導している。