
動物飼料用食用昆虫市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
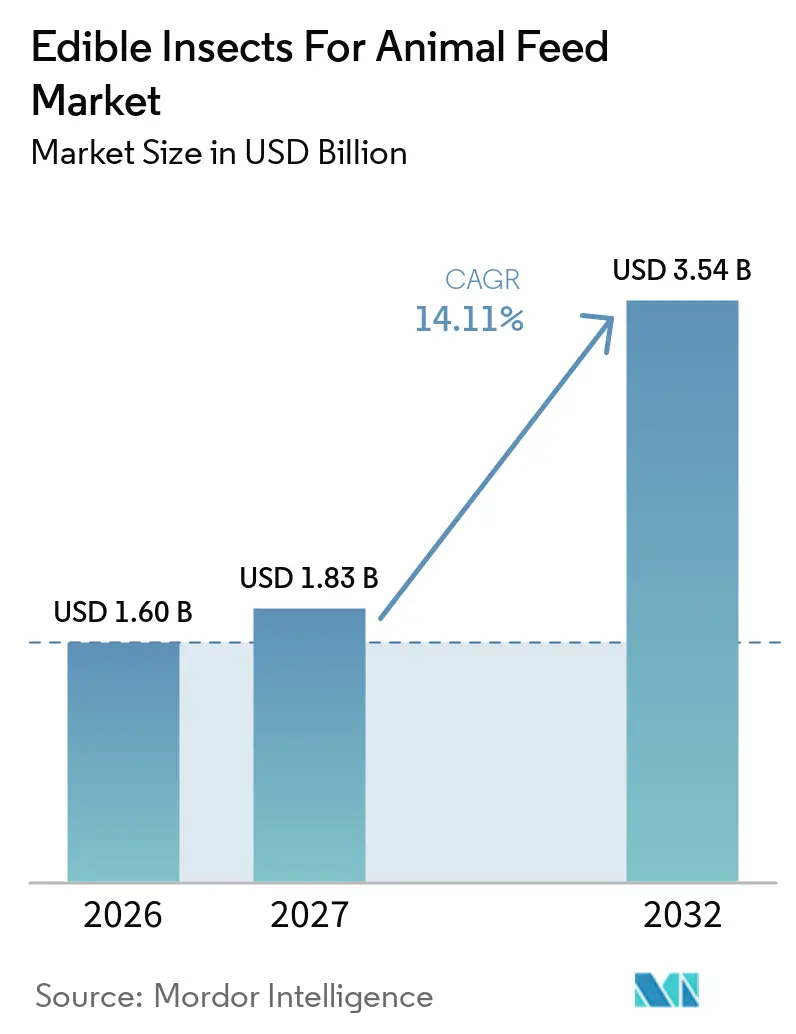
| 市場規模 (2027) | 1.83 十億米ドル |
| 市場規模 (2032) | 3.54 十億米ドル |
| 成長率 (2027 - 2032) | 14.11 % |
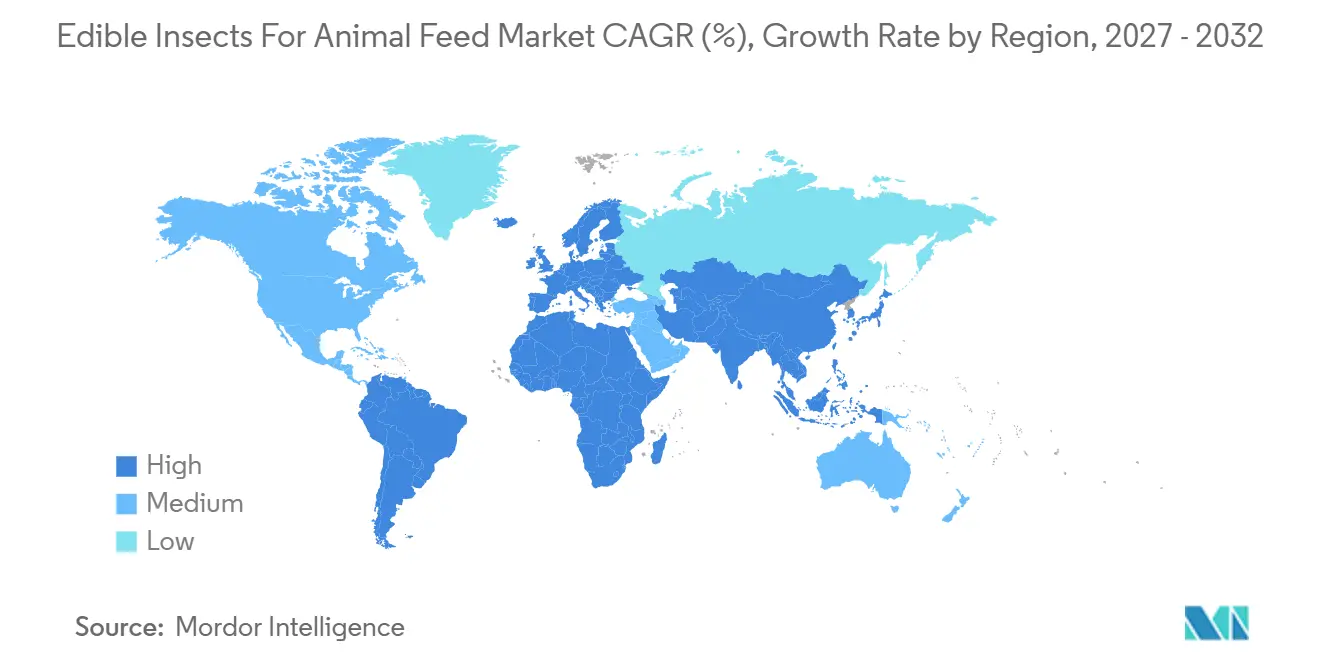
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | ヨーロッパ |
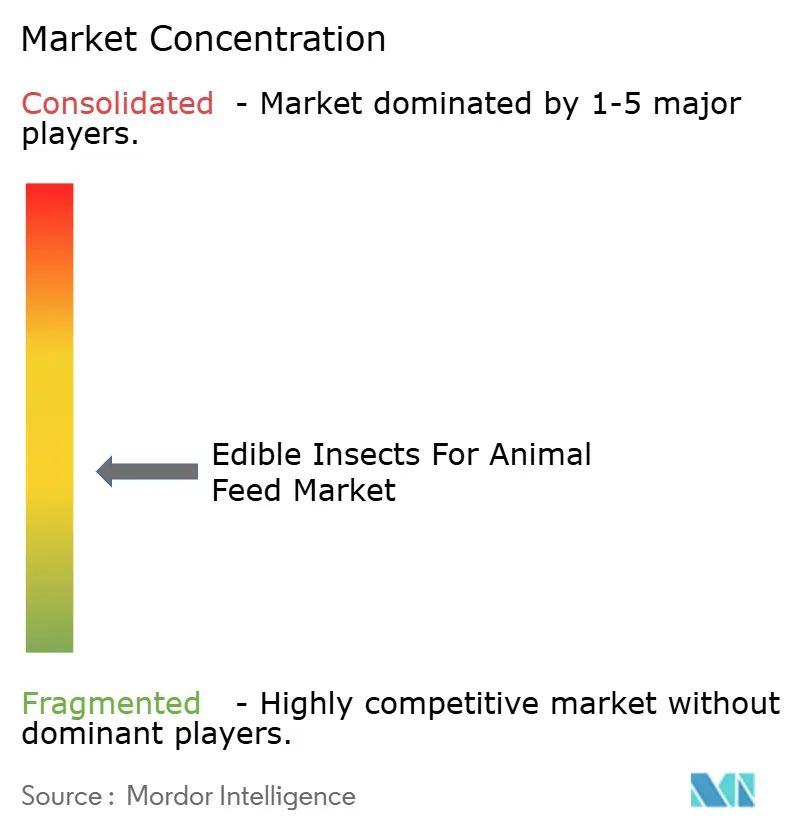
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる動物飼料用食用昆虫市場分析
食用昆虫の動物飼料市場は2026年に16億米ドルと評価され、2027年の18.3億米ドルから2032年には35.4億米ドルへと、2027年から2032年にかけて年平均成長率14.11%で成長すると予測されています。アメリカミズアブ幼虫の生産コストの継続的な低下、動物飼料における規制承認の拡大、および持続可能なタンパク質に対するミレニアル世代の需要の高まりが、水産飼料およびプレミアムペットフードチャネルにおける普及を加速させています。自動化された垂直型農場の急速な拡大が種の経済性をアメリカミズアブに傾けており、油脂抽出技術が新たなプレミアムニッチ市場を開拓しています。環境・社会・ガバナンス(ESG)、カーボンクレジットのインセンティブ、および農業加工施設との共同立地が、昆虫由来タンパク質のビジネスケースをさらに強化しています。
レポートの主要ポイント
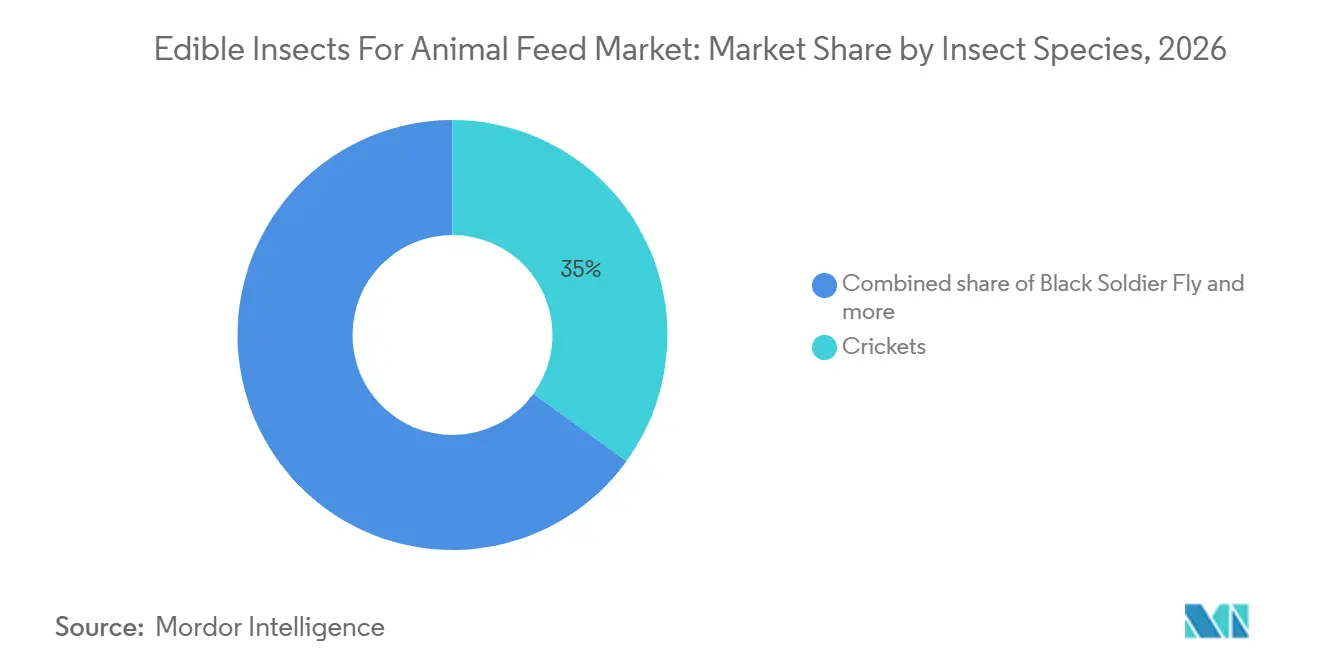
- 昆虫種別では、コオロギが最大のセグメントであり、2026年の食用昆虫の動物飼料市場シェアの35%を占めました。一方、アメリカミズアブは2027年から2032年にかけて最も速い年平均成長率16.0%で成長すると予測されています。
- 形態別では、粉末ミールが最大のセグメントであり、2026年の食用昆虫の動物飼料市場シェアの47%を占めました。一方、油脂は2027年から2032年にかけて最も速い年平均成長率15.0%で成長すると予測されています。
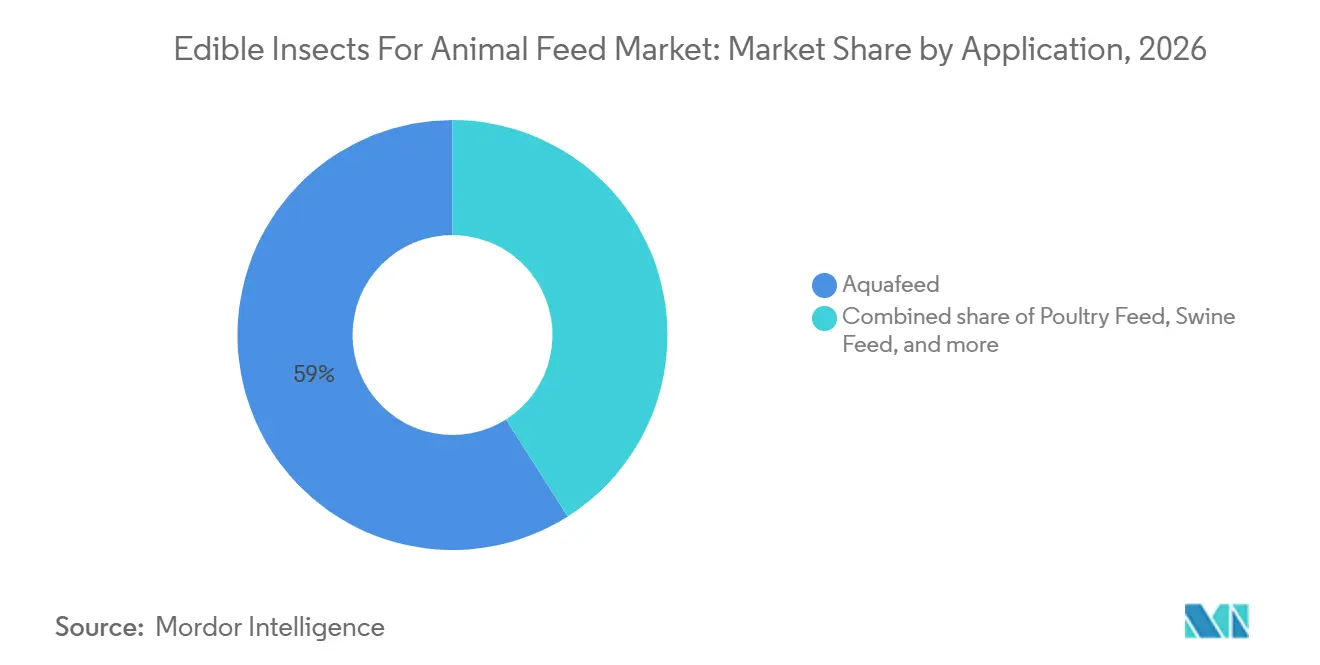
- 用途別では、水産飼料が最大のセグメントであり、2026年の食用昆虫の動物飼料市場シェアの59%を占め、2027年から2032年にかけて最も速い年平均成長率14.8%で成長すると予測されています。
- 地域別では、欧州が最大の地域であり、2026年の食用昆虫の動物飼料市場シェアの41%を占めました。一方、アジア太平洋地域は2027年から2032年にかけて最も速い年平均成長率15.4%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アメリカミズアブの生産コスト曲線は引き続き低下 | +8.5% | 世界全体、フランス・オランダ・ベトナムでの早期成果 | 中期(2〜4年) |
| 水産養殖のESG連動型ファイナンスの厳格化が昆虫タンパク質の普及を促進 | +7.2% | アジア太平洋が中心、欧州および南米への波及 | 短期(2年以内) |
| ペットオーナーによるアレルギー対応・新規タンパク質への需要 | +5.8% | 北米および欧州、ならびに新興都市部のアジア太平洋 | 中期(2〜4年) |
| 欧州連合および米国が昆虫由来飼料の広範な配合を承認 | +6.5% | 欧州および北米、ならびにアジア太平洋地域における規制の調和への影響 | 長期(4年以上) |
| 農業廃棄物から昆虫タンパク質へのアップサイクリングに対する食品グレードのインセンティブ | +4.3% | 欧州およびアジア太平洋、南米でのパイロット | 中期(2〜4年) |
| 合成生物学で強化されたフラスをバイオ肥料の収益源として活用 | +2.7% | 世界全体、研究開発は欧州および北米が中心 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
アメリカミズアブの生産コスト曲線は引き続き低下
特にアメリカミズアブ(BSF)幼虫における生産コストの継続的な低下が、フィッシュミールおよびソイミールと比較した価格競争力を高めています。自動化、遺伝的最適化、および規模の効率化における進歩が、1メトリックトンあたりのコストの継続的な低下を牽引しています。このトレンドは、飼料価格の変動が大きい地域において、水産養殖、家禽、およびペットフードにおける普及拡大を促進しています。自動化された幼虫ハンドリング、AI駆動の給餌システム、および最適化された基質により、2027年までにキャッシュコストがさらに低下すると予測されています。これらの進展は、価格感応度の高い水産養殖セグメントを中心に、動物飼料市場における食用昆虫のポジションを強化しています。さらに、ÿnsectやProtixなどの企業が主導する欧州における産業規模施設の拡大により、自動化された垂直型農場が導入されています。これらの農場は労働力の必要性を低減し、生産の一貫性を高め、食用昆虫の商業的実現可能性をさらに加速させています。
水産養殖のESG連動型ファイナンスの厳格化が昆虫タンパク質の普及を促進
環境・社会・ガバナンス(ESG)要件が、水産養殖および畜産業界に対して飼料投入物のカーボンフットプリントを削減するよう促しています。農業廃棄物のアップサイクリングを通じた低い土地・水使用量と循環経済原則との適合性を特徴とする昆虫タンパク質は、持続可能な代替品として認知を高めています。農場動物投資リスクとリターン(FAIRR)イニシアチブは、昆虫ミールを含む代替タンパク質を、飼料サプライチェーンにおける気候リスクに対処する効果的な手段として強調しています。FAIRRの気候リスクツールによると、現状維持シナリオ下では、動物飼料の収量低下、家畜の熱ストレスの増加、水不足などの気候変動関連の影響により、最大手の畜産企業40社に対して2030年までに合計237億米ドルの損失が生じる可能性があり、これが市場に大きな影響を与えています[1]。
ペットオーナーによるアレルギー対応・新規タンパク質への需要
高マージンを特徴とするペットフード市場は、昆虫タンパク質の早期採用者です。新規のアレルギー対応タンパク質源として、昆虫タンパク質は食物過敏症を持つペットへの解決策を求めるペットオーナーに訴求しています。北米および欧州におけるプレミアム化トレンドが持続可能な原材料の使用をさらに後押しし、価格プレミアムの設定を可能にしています。ダイレクト・トゥ・コンシューマーのペットフードブランドは、昆虫タンパク質をアレルギーフレンドリーかつ気候に配慮した製品として訴求しています。米国飼料管理官協会(AAFCO)による2024年1月の成犬向けミールワームタンパク質の承認により、米国のプレミアムキブルセグメントが開放されました[2]。この消費者需要が、30%の価格プレミアムを実現する嗜好性の高い配合に向けた研究開発を促進し、食用昆虫市場の収益性を強化しています。
合成生物学で強化されたフラスをバイオ肥料の収益源として活用
合成生物学とマイクロバイオーム管理の進歩が、飼料転換率と栄養プロファイルを向上させています。さらに、副産物であるフラスがバイオ肥料として注目を集め、二重の収益源に貢献し、プロジェクト全体の経済性を改善しています。昆虫農業企業と欧州バイオテクノロジー機関との共同研究が幼虫の成長効率の最適化に焦点を当てており、垂直統合型昆虫農場の内部収益率(IRR)にプラスの影響を与えています。米国では有機認証の課題が残る一方、欧州の温室栽培業者はこれらの慣行を急速に採用しており、食用昆虫市場に独自の側面を加えています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国における家禽・豚飼料への配合に向けた規制の進展の遅さ | −4.8% | 北米、輸出業者への波及 | 中期(2〜4年) |
| 垂直型昆虫農場における高い初期設備投資(CapEx) | −5.5% | 世界全体、資本が乏しい新興市場で深刻 | 短期(2年以内) |
| 大規模昆虫飼育に関する倫理的懸念 | −2.2% | 欧州および北米、ならびにアジア太平洋地域では軽微 | 長期(4年以上) |
| 単一種昆虫によるサプライチェーンのバイオセキュリティリスク | −3.1% | 世界全体、密集した生産クラスターでより高い | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
米国における家禽・豚飼料への配合に関する規制の進展が遅い
技術的な進歩にもかかわらず、米国における大規模な家禽・豚飼料へのアメリカミズアブ幼虫(BSFL)の普及は、配合上限と規制上の慎重姿勢により依然として限定的です。州レベルの規制の相違や、BSFLの使用を特定の種および成長段階に限定する初期承認が、より広範な統合をさらに遅らせています。過去5年間で、米国食品医薬品局(FDA)はEnviroFlight LLCによる申請に基づき、乾燥アメリカミズアブ幼虫(BSFL)の家禽飼料への使用を許可するよう米国飼料管理官協会(AAFCO)の原材料定義を改訂することを勧告しています[3]。対照的に、欧州の20%配合上限は競争上の格差を生み出しており、米国の生産者は水産飼料およびペットフード市場に集中せざるを得ない状況です。これらのセグメントは国内タンパク質需要のわずか15%を占めるに過ぎず、北米における食用昆虫市場の成長ポテンシャルを制限しています。
大規模昆虫飼育における動物福祉への倫理的懸念
動物福祉擁護団体は幼虫が痛みを感じると主張し、加工前の人道的なスタニングを求めていま。動物福祉プラットフォームの2025年2月のガイドラインは高コストをもたらす可能性があります。Protixは自発的に急速冷却を採用し、コストが8%上昇しましたが、動物福祉に配慮したサーモン飼料バイヤーとのサプライ契約を維持しています。この議論は欧州および北米で最も活発であり、食用昆虫市場全体においてブランドレピュテーションへのリスクおよびコンプライアンスコストの発生が懸念されます。昆虫の感覚能力と大量生産慣行に関する倫理的懸念は、家畜福祉に関する議論ほど目立ってはいないものの、特に欧州において注目を集めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
昆虫種別:
コスト効率の高い幼虫が市場の転換を促進コオロギは最大のセグメントであり、2026年の動物飼料市場における食用昆虫シェアの35%を占めました。コオロギタンパク質はニッチな製品にとどまっていますが、キチンの腸内健康効果により特殊水産飼料での採用が進んでいます。カイコやバッタなどのニッチ種は食用昆虫の動物飼料市場規模において相当のシェアを占めており、地域固有の廃棄物流を対象とした研究開発が進められています。
アメリカミズアブは2027年から2032年にかけて最も速い年平均成長率16.0%で成長し、他のすべての競合種を上回ると予測されています。欧州、アジア、および北米の規制機関は、様々な畜産クラスにわたるその使用をますます承認しています。ミールワームの需要は主にプレミアムペットフードでの使用によって牽引されており、その中立的な風味が嗜好性を高めています。より速い成長サイクルと高い脂質含有量を目標とした遺伝的選抜プログラムにより、家禽飼料へのミールワームの配合が可能になる可能性があります。
注記: 全セグメントのシェアはレポート購入後に入手可能
形態別:
油脂抽出がプレミアムマージンを解放粉末ミールは最大のセグメントであり、2026年の食用昆虫の動物飼料市場シェアの47%を占め、主に水産養殖および家禽チャネルにサービスを提供しており、フィッシュミールの直接代替が容易です。乾燥ホール昆虫は、飼料の完全な形状を維持することを優先する家庭用家禽および観賞魚飼育者を対象としています。キチンおよびキトサンの副産物は追加の収益機会を提供し、動物飼料市場における食用昆虫の循環経済としての信頼性を高めています。
油脂は最も成長の速いセグメントであり、2027年から2032年にかけて年平均成長率15.0%で拡大しています。これは超臨界CO₂抽出により高い価格プレミアムを実現するラウリン酸リッチな脂質が得られるためです。標準化されたタンパク質レベルにより飼料配合ソフトウェアへの入力が効率化され、再配合に要する時間が短縮されます。油脂抽出プロセスとその中鎖脂肪酸は、ペット栄養における健康上の利点に貢献しています。プレミアムペットフードブランドは、ヤシ油プロファイルに類似したラウリン酸リッチな脂質を使用し、革新的なアレルゲンフリーの配合を求めるオーナーのニーズに応えています。
用途別:
水産飼料がリードし最速の成長を記録水産飼料は最大のセグメントであり、2026年の食用昆虫の動物飼料市場規模の59%を占め、最も成長の速いセグメントとして2027年から2032年にかけて年平均成長率14.8%で拡大すると予測されています。昆虫タンパク質は、成長率やフィレ品質に悪影響を与えることなく、エビおよびサーモンの飼料においてフィッシュミールを代替できることが実証されています。この代替は、貸し手が設定するESGローン条項と整合しています。
家禽飼料は相当のシェアを達成していますが、昆虫タンパク質の使用をスターターレーションに限定する米国食品医薬品局(FDA)の規制により制約されています。この制限は、当該地域最大の畜産カテゴリーにおける大豆ミールの代替を妨げています。豚飼料および反芻動物飼料は合わせて小さなシェアにとどまっており、単胃動物および反芻動物の飼料における新規タンパク質に関する規制上の慎重姿勢、ならびに乾燥蒸留粕などの確立された代替品との競合により制約されています。
注記: 全セグメントのシェアはレポート購入後に入手可能
地域分析
欧州は最大の地域であり、2026年の食用昆虫の動物飼料市場シェアの41%を占め、強固な規制フレームワークと確立された水産養殖産業に支えられています。フランスのネスルにあるInnovafeedのメガファクトリーやオランダのゼーラントにあるProtixのサイトなどの施設は、昆虫生産のハブとしての同地域の役割を示しています。デンマークのEnorm施設は、北欧諸国が大規模生産と低カーボンフットプリントを統合している様子を示しています。炭素価格規制が厳格化するにつれ、欧州の飼料配合業者は昆虫ミールの購入契約をますます確保しており、需要を安定させる一方で成長率を抑制しています。
アジア太平洋地域は2027年から2032年にかけて最も速い年平均成長率15.4%で成長すると予測されています。2024年のシンガポールによる16種の昆虫種の承認およびタイによるアメリカミズアブ生産基準の策定が、豊富な廃棄物基質の恩恵を受けるマレーシア、ベトナム、インドネシアなどの国々への投資家を引き付けています。同地域の水産養殖生産量は6,000万メトリックトンを超えており、低炭素飼料原材料への安定した需要を牽引しています。国境を越えたサプライチェーンを持つEntobel、および新生児輸送サービスを持つNasekomo などの企業は、集中化された遺伝資源に支えられた分散型生産モデルを体現しています。
北米は相当の市場シェアを保有し、未開拓のポテンシャルを有しています。2024年1月の米国における昆虫由来ドッグフードに対するÿnsectの承認は、市場参入への重大な障壁を取り除きました。さらに、ワシントン州のBeta Hatch施設は、同地域内における産業規模の生産能力の開発を示しています。Innovafeedに対して昆虫由来肥料のために付与された連邦補助金は、関連市場における政策支援を示しています。水産養殖基準に合わせてFDAの配合上限を調整することが、家禽および豚産業における昆虫由来飼料の使用拡大に向けて重要となります。
競争環境
食用昆虫の動物飼料市場は中程度に分散しています。Ÿnsect SAS、Innovafeed SAS、Protix B.V.、Darling Ingredients Inc.(EnviroFlight)、およびEntobel Holding PTE. LTDは、2026年に合わせて相当の市場シェアを保有していました。Ÿnsect、Innovafeed、およびProtixは、早期の規制承認と確立された飼料会社との戦略的提携の恩恵を受け、市場をリードしています。市場構造は、育種、生産、および加工にわたる垂直統合を達成した企業に有利です。例えば、2023年にProtixはTyson Foodsと提携して米国に生産施設を建設し、Innovafeed SASはCargillと水産養殖飼料開発で協力しています。
市場における機会には、基質最適化および遺伝子工学の進歩が含まれており、企業が飼料転換率と生産効率を改善することを可能にしています。例えば、2024年のマッコーリー大学による遺伝子操作されたアメリカミズアブの特許出願は、知的財産の開発が競争上の優位性をもたらす方法を示しています。自動化された農業技術の開発が昆虫農業プロセスを効率化し、労働コストを削減し、スケーラビリティを向上させています。循環経済の実践への関心の高まりも、昆虫の飼料として有機廃棄物を使用することを促進し、追加の収益源を生み出し、持続可能性への懸念に対処しています。
高い資本要件は重大な参入障壁を生み出しており、農業コングロマリットとの戦略的パートナーシップを持つ企業に有利です。潜在的な買収を含む戦略的オプションを模索しているÿnsectなど、確立されたプレイヤーが直面している財務上の課題は、業界が成熟し運営コストのスケーリングが増加するにつれて市場統合が起こる可能性を示唆しています。地域化された生産能力を持つ地域プレイヤーの台頭が競争を激化させ、イノベーションを促進しています。規制コンプライアンスと品質基準への注目の高まりも、強固な運営フレームワークと認証を持つ企業に有利な競争環境を形成しています。
動物飼料用食用昆虫業界のリーダー企業
-
Innovafeed SAS
-
Protix B.V.
-
Ÿnsect SAS
-
Entobel Holding PTE. LTD
-
Darling Ingredients Inc(EnviroFlight)
- 注:主要企業の掲載順は順位を示すものではありません。
食用昆虫の動物飼料市場 このレポートでカバーされる企業
- Ÿnsect SAS
- Innovafeed SAS
- Protix B.V.
- Entobel Holding PTE. LTD
- Darling Ingredients Inc. (EnviroFlight)
- nextProtein SA
- Hexafly Limited
- Sentara Group
- Beta Hatch Inc
- FlyFarm Worldwide Ltd.
- Maltento (Pty) Ltd.
- Inseco Private Limited
- Nasekomo B.V.
- Aspire Food Group
- Keetup And Co.
最近の産業開発事情 食用昆虫の動物飼料市場
- 2024年7月:Innovafeed SASはフランスのネスルにある生産施設のフェーズ3拡張を完了し、幼虫生産能力を5倍に増加させ、世界最大の昆虫生産サイトとしての地位を確立しました。
- 2024年2月:Innovafeed SASは、家畜、水産養殖、ペット、および作物向けにHermetia illucens(アメリカミズアブ幼虫)から得られる昆虫由来タンパク質、油脂、およびフラスソリューションを統合する新ブランド「Hilucia」を発表しました。このローンチには、単胃動物向けのHilucia Proteinや水産養殖向けのHilucia Oilなどの製品が含まれており、植物飼料を低環境負荷のバイオマスに変換する持続可能なアップサイクリングプロセスを通じて開発されています。
- 2023年11月:Entobel Holding PTE. LTDはベトナムのバリア・ブンタウにアジア最大の昆虫タンパク質生産施設を設立しました。3,300万米ドルの施設は、年間1万メトリックトンのアメリカミズアブタンパク質ミールの生産能力を有しています。高度に自動化されたこのプラントは、水産養殖および畜産飼料市場向けに昆虫油脂および有機肥料を生産しています。この施設は先進的なロボティクスを組み込み、50段の垂直飼育システムを運営しています。
世界の動物飼料用食用昆虫市場レポートの調査範囲
食用昆虫とは、幼虫、蛹、成虫など様々な成長段階で消費可能な昆虫であり、高いタンパク質含有量で知られています。食用昆虫の動物飼料市場は、昆虫種別(アメリカミズアブ、ミールワーム、コオロギ、その他)、形態別(乾燥ホール、粉末ミール、その他)、用途別(水産飼料、家禽飼料、豚飼料、その他)、および地域別(北米、欧州、アジア太平洋、南米、アフリカ、中東)にセグメント化されています。本レポートは、価値(米ドル)ベースでの市場規模と予測を提供しています。
セグメンテーション概要
| アメリカミズアブ |
| ミールワーム |
| コオロギ |
| その他 |
| 乾燥ホール |
| 粉末ミール |
| 油脂 |
| 抽出物および加水分解物 |
| 水産飼料 |
| 家禽飼料 |
| 豚飼料 |
| 反芻動物飼料 |
| ペットフード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| オランダ | |
| ノルウェー | |
| スペイン | |
| イタリア | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| タイ | |
| ベトナム | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| ケニア | |
| ナイジェリア | |
| アフリカその他 |
| 昆虫種別 | アメリカミズアブ | |
| ミールワーム | ||
| コオロギ | ||
| その他 | ||
| 形態別 | 乾燥ホール | |
| 粉末ミール | ||
| 油脂 | ||
| 抽出物および加水分解物 | ||
| 用途別 | 水産飼料 | |
| 家禽飼料 | ||
| 豚飼料 | ||
| 反芻動物飼料 | ||
| ペットフード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| オランダ | ||
| ノルウェー | ||
| スペイン | ||
| イタリア | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| ベトナム | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| ケニア | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2026年の食用昆虫の動物飼料市場の規模はどのくらいですか?
食用昆虫の動物飼料市場は2026年に16億米ドルと評価され、2027年の18.3億米ドルから2032年には35.4億米ドルへと、2027年から2032年にかけて年平均成長率14.11%で成長すると予測されています。
食用昆虫の動物飼料市場をリードしている地域はどこですか?
欧州は2026年に41%の最大市場シェアを占め、昆虫由来飼料原材料に関する確立された規制フレームワークおよびフランスやオランダなどの国における商業的昆虫生産能力に支えられています。
米国における畜産飼料への昆虫タンパク質の普及を制限しているものは何ですか?
承認された昆虫由来飼料原材料、許可された動物種、および使用条件に関する規制上の制約が、米国の畜産飼料における広範な普及を引き続き制限しています。
最も速く拡大している用途セグメントはどれですか?
水産飼料は2027年から2032年にかけて最も速い年平均成長率14.8%で成長すると予測されており、水産養殖配合における代替飼料原材料としての昆虫由来タンパク質および油脂の使用増加に支えられています。