
昆虫飼料市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.46 十億米ドル |
| 市場規模 (2031) | 2.84 十億米ドル |
| 成長率 (2026 - 2031) | 14.18 % |
| 最も急速に成長している市場 | 中東 |
| 最大市場 | 北米 |
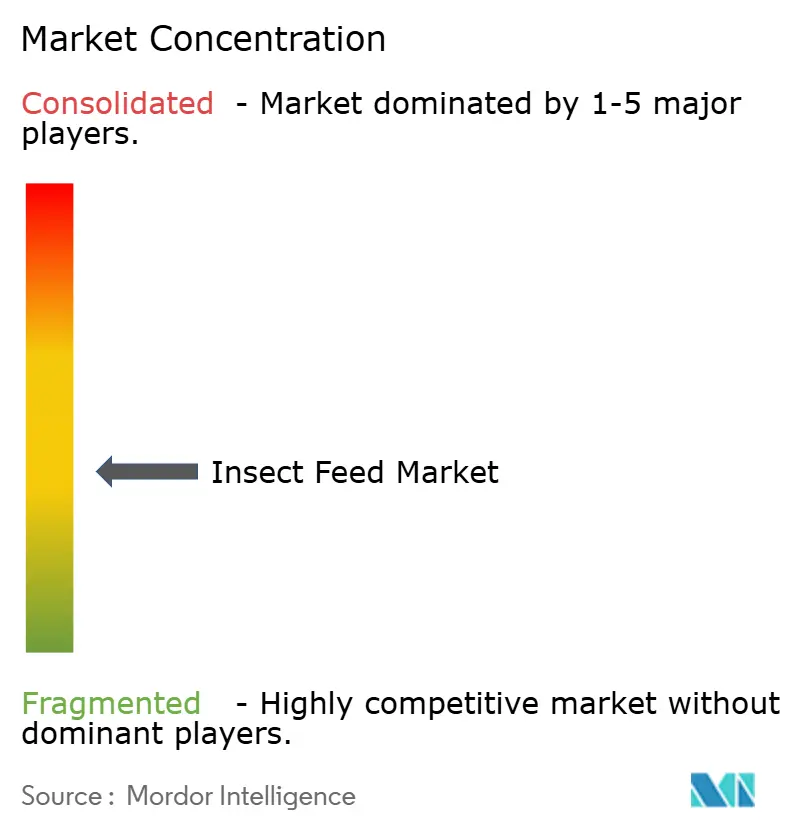
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる昆虫飼料市場分析
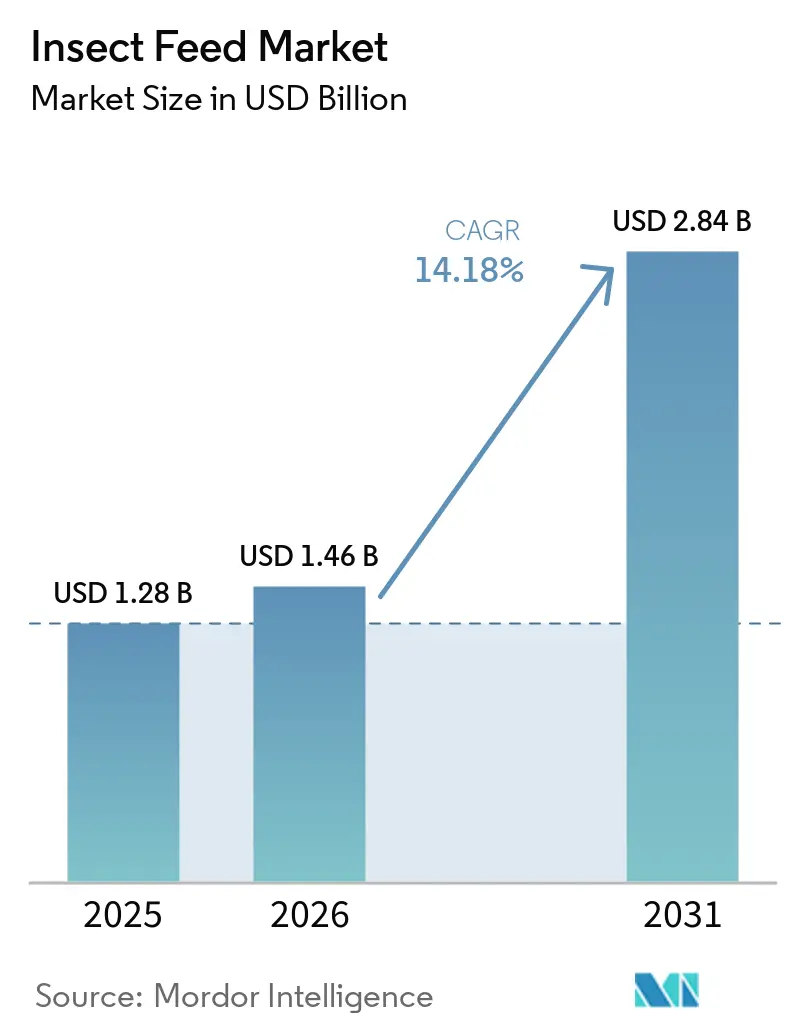
昆虫飼料市場規模は2025年に12億8,000万米ドルと評価され、2026年の14億6,000万米ドルから2031年には28億4,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは14.18%です。規制当局の承認増加、企業のサステナビリティ要件、および養殖・畜産・コンパニオンアニマル栄養分野における自動化生産効率の向上が市場拡大を牽引しています。昆虫は優れた資源効率を示しており、コオロギは可食・消化可能な割合が80%であるのに対し、鶏・豚は55%、牛は40%にとどまります。昆虫は、従来の畜産(動物性タンパク質1kgの生産に植物性タンパク質約6kgを必要とする)と比較して、同等の動物性タンパク質を生産するために必要な植物性タンパク質の投入量が大幅に少なくて済みます。産業の成長は、設備投資に対する政府補助金や、原料コストと温室効果ガス排出量を最小化する循環経済モデルによって支えられています。ベンチャー資金調達はより選別的になっていますが、効果的な自動化と廃棄物流の効率的な活用を実証している企業は引き続き投資資本を集めています。レンダリング企業、既存の飼料メーカー、および新興企業が昆虫由来タンパク質を標準飼料製品に組み込もうとする中、市場競争は激化しています。
主要レポートのポイント
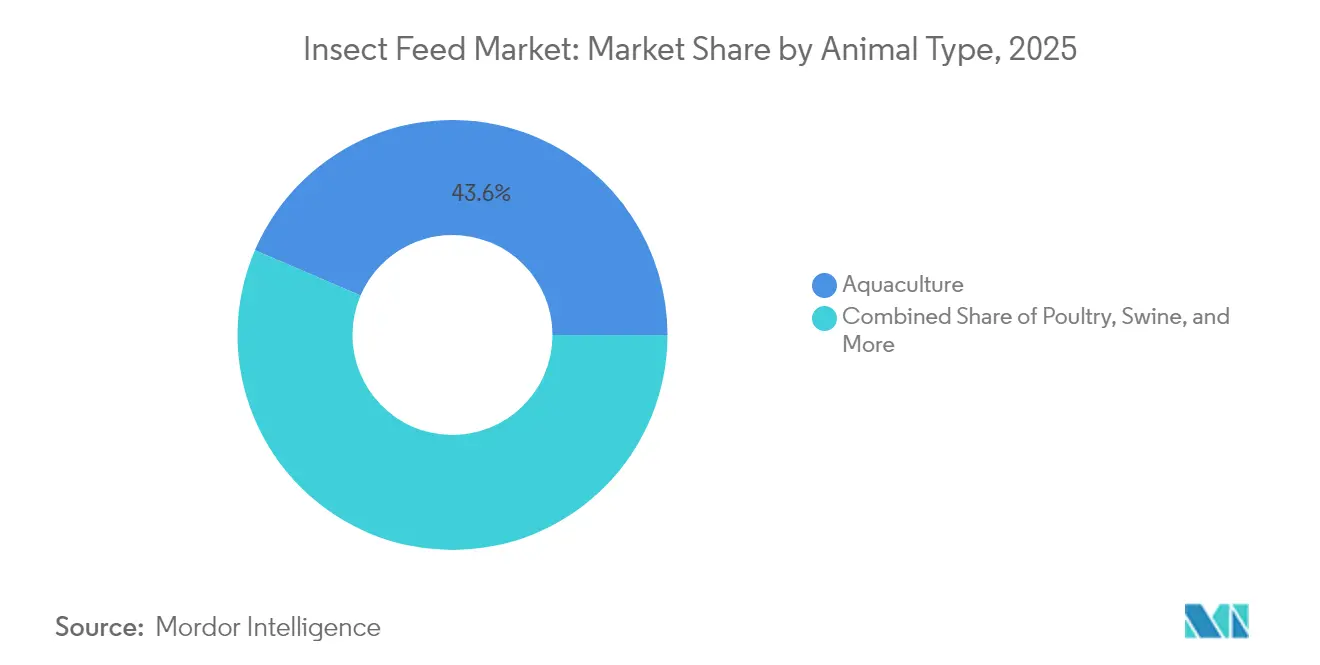
- 動物種別では、養殖が2025年の昆虫飼料市場において43.55%の市場シェアをリードし、家禽向け用途は2031年にかけてCAGR 17.75%で拡大する見込みです。
- 昆虫種別では、アメリカミズアブ幼虫が2025年の昆虫飼料市場規模の61.62%を占め、ミールワームの利用は2031年にかけてCAGR 16.98%で拡大すると予測されています。
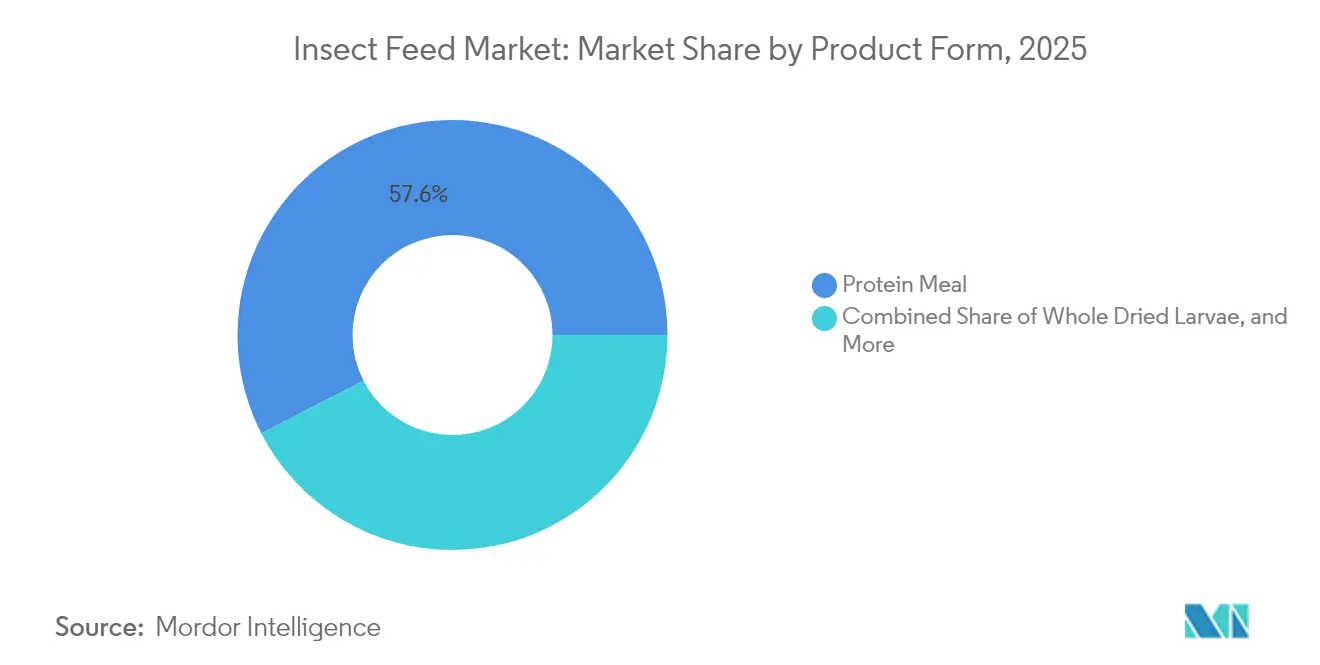
- 製品形態別では、タンパク質ミールが2025年の市場において57.55%のシェアを占め、昆虫油は2031年にかけてCAGR 16.87%と最高の成長率を記録する見込みです。
- エンドユーザー別では、商業用飼料工場が2025年の収益シェアの47.75%を占め、統合型畜産業者が同期間においてCAGR 13.02%と最も速い成長を示しました。
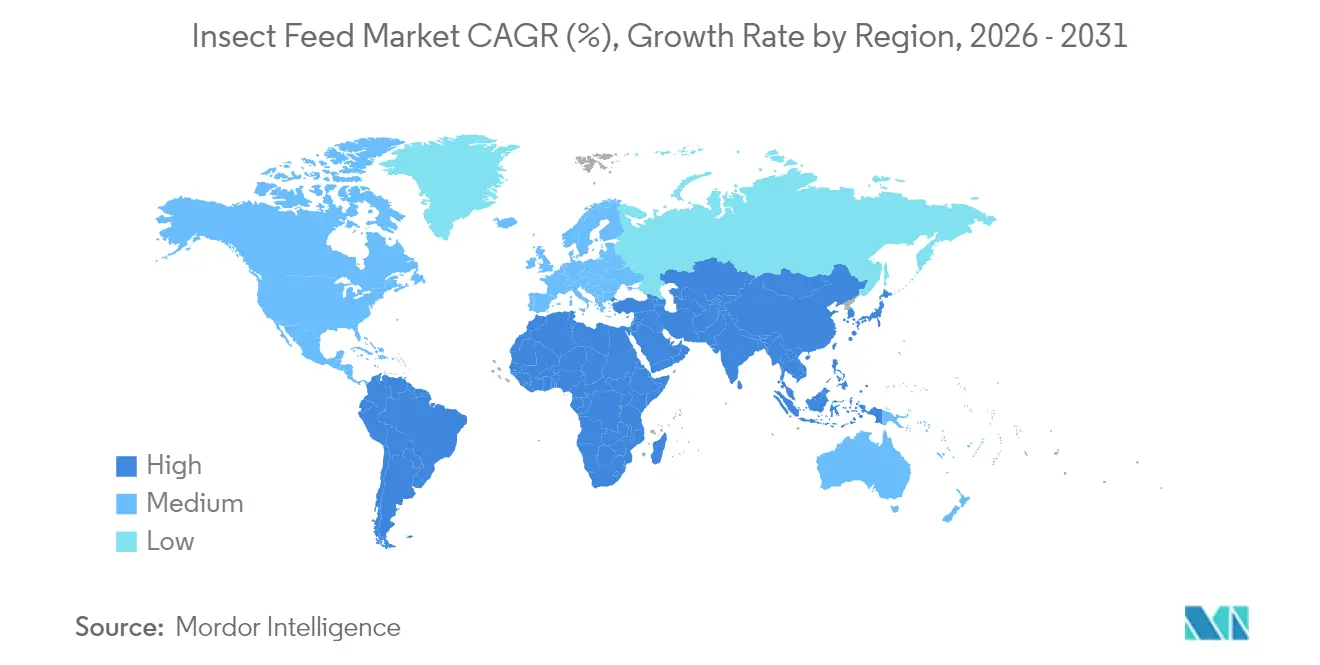
- 地域別では、北米が2025年の市場において33.85%のシェアを確保し、中東地域は2031年にかけてCAGR 12.42%で成長する見込みです。
- Darling Ingredients Inc.、Protix B.V.、InnovaFeed SAS、Entobel Holding Pte. Ltd.、Entomo Farms Inc.(Next Millennium Farms Inc.)は、2024年において市場の比較的小さなシェアを合計で保有しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 昆虫の高い飼料転換効率 | +2.8% | 欧州および北米での集中的な普及を伴うグローバル | 中期(2〜4年) |
| 代替タンパク質の採用を加速させる企業のESG(環境・社会・ガバナンス)義務 | +2.1% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 動物飼料における昆虫由来加工動物性タンパク質の規制承認 | +2.5% | 欧州が先行し、北米および一部のアジア太平洋市場が続く | 短期(2年以内) |
| 農業・工業施設との廃棄物ゼロ共同立地 | +1.9% | 欧州および北米での早期実施を伴うグローバル | 中期(2〜4年) |
| 廃棄物アップサイクル型昆虫農場のカーボンクレジット収益化 | +1.4% | 欧州および北米、南米で新興 | 長期(4年以上) |
| 幼虫収量を向上させるAI駆動の遺伝子型選択 | +1.7% | 北米、欧州、アジア太平洋の技術先進市場 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
昆虫の高い飼料転換効率
昆虫幼虫は1.5:1〜2.0:1の飼料転換率を達成しており、フィッシュミール(3.5:1)や大豆ミール(4.2:1)などの従来のタンパク質源を大幅に上回り、飼料メーカーに経済的メリットをもたらしています。アメリカミズアブ幼虫は有機廃棄物をタンパク質バイオマスに変換し、フィッシュミールと同様の必須アミノ酸を含む42%のタンパク質を含有しながら、従来のタンパク質生産方法と比較して水使用量を75%削減し、温室効果ガス排出量を80%削減します。カリフォルニア大学の研究によると、ミールワームの生産に必要な土地は牛肉タンパク質生産の2,000分の1であり、幼虫は従来の畜産の数ヶ月と比較して6〜8週間で発育を完了します。この効率性は、飼料が総生産コストの60〜70%を占める養殖において特に重要であり、昆虫由来タンパク質を高価格でも経済的に実行可能なものにしています。
代替タンパク質の採用を加速させる企業のESG(環境・社会・ガバナンス)義務
ネスレやエランコを含むグローバル企業のネットゼロコミットメントが、低炭素タンパク質を重視する飼料調達契約に影響を与えています。欧州連合の分類体系は昆虫農業を持続可能な活動として分類しており、施設建設のためのグリーンファイナンスへのアクセスと借入コストの低減を可能にしています。カーギルやADMを含む主要飼料企業が代替タンパク質部門を設立し、昆虫生産者に収益の安定をもたらす大規模な購買注文を生み出しています。この規制の枠組みは昆虫飼料を使用する企業に恩恵をもたらしており、サステナビリティパフォーマンスが動物性タンパク質サプライチェーン全体の調達決定をますます左右するようになっています。
動物飼料における昆虫由来加工動物性タンパク質の規制承認
欧州食品安全機関(EFSA)が2024年に水産養殖飼料向けの昆虫由来の加工動物性タンパク質を承認したことで、EU加盟国全体での商業的普及を制限していた主要な規制上の障壁が取り除かれた。米国飼料管理官協会(AAFCO)がブラックソルジャーフライ幼虫ミールを犬猫用食品の安全な原料として認可したことで、500 ビリオ 米ドル規模の北米ペットフード市場へのアクセスが開かれた[1]。英国の動植物衛生庁は加工昆虫タンパク質の輸入手続きを最適化し、商業生産者の規制コンプライアンスコストを30%削減した。これらの規制変更により、飼料メーカーは生産施設への設備投資を行い、長期的な供給契約を締結することが可能となった。規制環境の改善により投資家の信頼が高まり、市場全体の低迷にもかかわらず、2024年には昆虫タンパク質企業向けのベンチャーキャピタル資金として500 ミリオン 米ドルが調達された。
廃棄物アップサイクル型昆虫農場のカーボンクレジット収益化
ゴールドスタンダード認証は有機廃棄物を転用する昆虫施設を認定しており、投入量1メートルトンあたりCO₂換算2.5メートルトンの削減効果と、販売タンパク質1kgあたり0.15〜0.20米ドルのカーボンクレジット収益を生み出します[2]。ライフサイクルアセスメントによると、昆虫タンパク質生産は従来のフィッシュミール生産と比較して温室効果ガス排出量を75%削減しており、カーボンクレジットの販売による生産コストの相殺が可能です。欧州炭素市場は廃棄物転用クレジットを評価しており、廃棄物管理業務と統合された昆虫農業プロジェクトは欧州排出量取引制度のクレジット対象となります。このカーボンクレジット収益化はプロジェクトの経済性を改善し、財務的リターンとともに環境への影響を求めるESG重視の投資家を引き付けます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 昆虫由来タンパク質に対する消費者の認識と「嫌悪感」 | –1.8% | 西洋市場でより高い影響を伴うグローバル | 長期(4年以上) |
| 気候制御型垂直昆虫農場への高い設備投資 | –2.2% | 新興市場での普及に特に影響するグローバル | 中期(2〜4年) |
| 原料バイオセキュリティに対するサプライチェーンの感受性 | –1.5% | 規制市場での懸念が高まるグローバル | 短期(2年以内) |
| 初期段階の破綻後のベンチャー資金調達の引き締め | –2.1% | ベンチャー依存市場に集中した影響を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
昆虫由来タンパク質に対する消費者の認識と「嫌悪感」
消費者の受容は依然として大きな障壁であり、特に西洋市場では昆虫に対する文化的認識が、間接的な消費にもかかわらず昆虫飼料で育てた家畜の動物性製品の採用を制限しています。調査によると、北米の消費者の65%が昆虫由来飼料で育てた動物の肉の購入に消極的であり、環境意識の高い消費者をターゲットとする小売業者からの需要を減少させています。間接的な消費と環境上の利点に関する消費者教育は重要ですが、消費者の態度の変化は生産能力の成長よりも遅いペースで進む可能性が高く、近い将来のプレミアム価格設定を制限します。この消費者の抵抗は、持続可能な飼料慣行を強調する消費者向けブランドにとって特に、プレミアム価格戦略と市場浸透に影響を与えます。
原料バイオセキュリティに対するサプライチェーンの感受性
昆虫生産施設は原料材料における病原体汚染から重大なリスクに直面しており、単一の汚染事故が生産サイクル全体を破壊し、6〜8週間続く供給途絶を引き起こす可能性があります。米国動植物衛生検査局は、昆虫農業向けに意図された汚染有機物の国境での差し押さえ増加を記録しており、サプライチェーンのセキュリティリスクの高まりを示しています[3]。原料サプライヤーの地理的集中は追加的な脆弱性を生み出しており、地域的な疾病発生や規制変更が複数の生産施設に同時に影響を与える可能性があります。これらのリスクを軽減するために、商業生産者は冗長なサプライチェーンとより高い在庫水準を維持する必要があり、これにより運転資本要件と業務の複雑性が増大します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
動物種別:
養殖が支配し、家禽が急成長養殖は2025年の昆虫飼料市場シェアの43.55%を占めており、これは主にアメリカミズアブミールがサーモン科魚類の栄養要件を満たす能力によるものです。このミールのアミノ酸プロファイルにより、成長性能を損なうことなくフィッシュミールを完全に代替することが可能です。欧州および北米での商業試験では、エビやマスにおいて同等またはそれ以上の飼料転換率、リン排出量の削減、および疾病抵抗性の向上が実証されています。フィッシュミール価格の上昇が経済的優位性を高め、主要な養殖飼料メーカーが安定した供給と環境コンプライアンスのために先物購買契約を確保するよう促しています。欧州連合とカナダの規制の枠組みは、明確な表示と輸入ガイドラインを確立することで市場成長を支援しています。
家禽セグメントは2031年にかけてCAGR 17.75%と最高の成長率を見込んでいます。ブロイラー生産者は大豆ミールを代替し、商品価格の変動に対処し、特に抗生物質フリーの生産システムにおける腸内健康を向上させるために、5〜15%のレベルで昆虫タンパク質を組み込んでいます。米国と韓国での初期プログラムでは、昆虫油の補給が敷料の状態を改善し、死亡率を低下させることが実証されており、タンパク質含量と機能的メリットの両方を求める中規模飼料メーカーを引き付けています。一部の消費者ブランドは動物福祉基準の向上を強調したマーケティング活動を開始していますが、製品はプレミアム価格を維持しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
昆虫種別:
アメリカミズアブがリード、ミールワームが加速アメリカミズアブ幼虫は2025年の昆虫飼料市場規模の61.62%を占めました。この優位性は、様々な有機廃棄物流を処理し、異なる温度条件に適応する能力に起因しています。この種は主要市場における明確な規制の枠組みと、自動化された繁殖・収穫プロセスに関する確立された特許保護の恩恵を受けており、利益率の維持に役立っています。安定した供給と安定したアミノ酸組成が、大規模な養殖飼料および家禽生産者にとって好ましい選択肢となっています。
ミールワームセグメントはCAGR 16.98%で成長すると予測されています。この成長は、その嗜好性を評価するペットフードメーカーと、特定の種における部分的なフィッシュミール代替として探索している養殖企業によって牽引されています。より短い生産サイクルと臭気の低減により、施設を都市廃棄物源の近くに立地させることが可能となり、ブラウンフィールドサイト開発の機会を生み出しています。研究パートナーシップが消化率を向上させる酵素処理を調査しており、これにより幼若動物飼料用途での価値が高まる可能性があります。
製品形態別:
タンパク質ミールが優勢、昆虫油が勢いを増すタンパク質ミールは2025年の昆虫飼料市場において57.55%のシェアを保持しており、これは産業用飼料ブレンダーが必要とする標準化された栄養組成と保存安定性によるものです。バッチ試験プロトコルとHACCP(危害分析重要管理点)コンプライアンスの成熟により、工場はビタミン・ミネラルプレミックスを変更することなく、昆虫由来タンパク質を総タンパク質含量の最大20%まで組み込むことが可能になっています。乾燥幼虫全体は、自然な摂食行動を優先する観賞魚やエキゾチックペットの飼い主の間でニッチな市場を維持しています。
昆虫油はCAGR 16.87%と最高の成長率を示しており、これは主に高いラウリン酸含量によるものであり、抗菌効果をもたらし、幼若豚および家禽の腸内健康を向上させます。新しい生産施設への抽出システムの統合がバイオマス利用率を向上させ、追加の収益源を生み出しています。飼料メーカーは油を代替エネルギーおよび嗜好性向上源として評価しており、効率的な物流のためにタンパク質ミールとの同時購入を組み合わせることが多くなっています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
商業用飼料工場が需要を支え、統合型畜産業者が加速商業用飼料工場は2025年の昆虫飼料市場シェアの47.75%を保持しており、確立された調達システム、配合の専門知識、および需要量を安定させる多様な多種対応顧客基盤によって支えられています。その実質的な購買力により、長期的な供給契約を確保することが可能であり、新しい生産施設の資金調達を支援する需要の予測可能性を提供しています。これらの工場は品質管理プロセスを拡大して廃棄物原料源のトレーサビリティを含め、標準化された認証を実施するためにサプライヤーと協力しています。
統合型畜産業者はCAGR 13.02%と最も速い成長を示す顧客セグメントを代表しています。飼料、農業、加工業務の統合的な管理が、サステナビリティコミットメントを支援する低炭素投入物を確保する強い動機を提供しています。米国とアジアの複数の家禽インテグレーターが昆虫生産企業に少数株式を取得し、有利な価格条件を獲得し、異なる動物成長段階における配合率を最適化するための共同研究チームを設立しています。
地域分析
北米昆虫飼料市場
北米は2025年の昆虫飼料市場シェアの33.85%を占め、市場リーダーシップを維持しています。この地位は、米国飼料管理官協会の承認と、2024年における国内施設拡張のための米国農務省による3,000万米ドルの資金援助に起因しています。米国市場では、農業技術ベンチャーキャピルの支援を受けたInnovaFeedおよびDarling Ingredientsの事業拡大を通じて成長が見られました。カナダでは、Entosystemが2024年に5,800万カナダドル(4,300万米ドル)の資金調達を確保し、地域の生産拠点を支援する州政府の補助金および廃棄物管理インセンティブの恩恵を受けました。メキシコのエビ養殖業界は、魚粉の代替として昆虫ミールの試験を開始しており、地域間の連携を示しています。
欧州および中東昆虫飼料市場
中東は食料安全保障イニシアチブによる飼料輸入依存度の低減を背景に、12.42%のCAGRで最も高い成長率を示しています。サウジアラビアは、都市廃棄物を活用した昆虫生産施設の建設・運営契約を通じてこの戦略を推進しています。欧州は、欧州食品安全機関による家畜カテゴリー全般にわたる昆虫由来加工動物性タンパク質の承認を受け、引き続き堅調な成長を維持しています。ドイツとオランダは生産能力において先導しており、学術機関との連携が運営効率の向上に貢献しています。フランスは昆虫養殖を循環経済戦略に組み込み、食品加工センター近隣の施設に対して税制優遇措置を提供しています。英国はブレグジット後、ブラックソルジャーフライミールの輸入に関するコンプライアンスコストを約3分の1削減しました。
南米・アジア太平洋・アフリカ昆虫飼料市場
アジア太平洋市場は発展段階が多様です。タイとシンガポールは、貿易拠点としての地位確立に向けて迅速な許認可プロセスを導入しています。中国は昆虫遺伝学および自動化研究に投資しており、標準化の進展を待ちながら国内需要の増加に備えています。南米とアフリカは、農業廃棄物の利用可能性とタンパク質需要を組み合わせた新興市場フロンティアとして台頭しています。このポテンシャルは、2024年における国際金融公社によるProNuvoのケニア事業への1,500万米ドルの投資によって示されています。
規制環境
昆虫由来原料に関する規制は主要消費地域で発展を続けており、承認や原料定義の拡大によって飼料用途の対象範囲が広がる一方、トレーサビリティおよびバイオセキュリティ要件は厳格化している。欧州連合では、規則(EU) 2021/1372が、水産養殖並びに家禽・豚用飼料における昆虫由来加工動物性タンパク質(PAP)の使用に関する枠組みを定め、同種間リサイクルを防止する管理措置を設けている。2024年2月、EU植物・動物・食品・飼料常任委員会(SCoPAFF)は、生きた昆虫の飼料原料としてのEU域内における法的地位(反芻動物を除く)を明確化し、処理された粉末や油以外の用途拡大を後押しした。
米国では、採用はAAFCOの原料定義と各州における実施状況に密接に結びついている。FDA CVMの業界向けガイダンス(GFI)第293号(2024年10月)は、AAFCOが定義した動物飼料原料の執行方針を明確化し、既存の定義については個別の食品添加物承認を追求せずに済むコンプライアンス経路の計画を企業が立てやすくした。2024年11月、AAFCOは対象種および最終用途を拡大する定義を採択し、魚類、家禽、豚用飼料および成犬用フード向けの乾燥アメリカミズアブ幼虫、成犬用フード向けの乾燥ミールワーム粉末が含まれた。これにより、ラベル表示の主張、アレルゲン警告、保証分析値の仕様がより厳しく審査される水産養殖およびペット栄養分野で、商業化の勢いが強化された。
競合状況
昆虫飼料市場は適度に分散しており、上位5社であるDarling Ingredients Inc.、Protix B.V.、InnovaFeed SAS、Entobel Holding Pte. Ltd.、Entomo Farms Inc.(Next Millennium Farms Inc.)は2024年において比較的小さな市場シェアを保有しています。Darling Ingredientsはそのレンダリング物流を活用して米国と欧州全体でアメリカミズアブ事業を拡大しながら、既存の飼料顧客へのクロスセリングの恩恵を受けています。Protixは独自の自動化と合弁事業(住友との日本および東南アジアへの最近の拡張を含む)を通じて市場差別化を確立し、高付加価値の養殖飼料市場でのファーストムーバー優位性を確保しています。
戦略的パートナーシップが主要な成長メカニズムとして機能しています。InnovaFeedとADMはトウモロコシ加工複合施設に隣接して施設を共同立地させ、設備投資と廃棄物流を組み合わせて投資回収期間を短縮しています。タイソンフーズはProtixに少数株式を保有し、欧州の家禽ブランド向けの代替タンパク質供給を確保しています。自動化された幼虫収穫機、AI繁殖、および臭気軽減システムに焦点を当てた知的財産ポートフォリオが競争優位性を生み出しています。効率的な規制承認プロセスを持つ企業は、確立されたコンプライアンス実績により6ヶ月以内に複数州の許可を取得したDarlingの能力に示されるように、より迅速な市場アクセスを獲得します。
2024年以降の資金調達制限により投機的投資が減少しましたが、資金力のある主要企業は市場の低迷を活用して不良資産と独自技術を取得し、統合を加速させています。Nasekomo等のAIおよびセンサー駆動プラットフォームを持つ初期段階の企業は、運営コストと一貫性の課題に対処するため、引き続き価値ある買収ターゲットとなっています。新興の競争上の焦点は、キチンや昆虫糞肥料を含む副産物の商業化に関わっており、抽出と配合の特許がマージン多様化に影響を与えます。
昆虫飼料産業のリーダー企業
-
Darling Ingredients Inc.
-
Protix B.V.
-
InnovaFeed SAS
-
Entobel Holding Pte. Ltd.
-
Entomo Farms Inc. (Next Millennium Farms Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
昆虫飼料市場
- Darling Ingredients Inc.
- Protix B.V.
- InnovaFeed SAS
- Sentara Group
- Entomo Farms Inc. (Next Millennium Farms Inc.)
- Entobel Holding Pte. Ltd.
- Hipromine S.A.
- nextProtein SAS
- Nasekomo AD
- Hexafly Enterprises Ltd.
- Beta Hatch Inc.
- Loopworm Private Limited
- Protenga Pte. Ltd.
- Keetup India Private Limited
- GreenGrahi Solutions Pvt. Ltd.
市場機会と将来展望
商業用養殖飼料およびペットフードは、昆虫原料にとって近い将来における最も明確な需要牽引チャネルであり続けており、採用をパイロット段階から購買プログラムへと移行させるパートナーシップに支えられている。2026年1月、InnovafeedとNaturAllevaは、スズキ、タイ、チョウザメ、トラウト向けの養殖飼料にアメリカミズアブ原料を統合する商業提携を発表し、高付加価値種向けの産業規模採用経路をさらに創出した。需要はまた、多国籍食品・動物保健企業による企業サステナビリティ調達要件、およびフラス肥料やキチンなどの副産物をタンパク質粉末や油と並んで収益化できる昆虫システムの能力によっても支えられている。
供給側では、機会は自動化、新たな資金調達、分散型生産アーキテクチャを通じた単位コストの低減とスケールリスクの削減に集中している。2026年6月、Innovafeedは5,100万ユーロの資金調達ラウンドを発表し、Nesle拠点を中心に商業展開と最適化へと方向転換したことを明らかにし、研究開発主導のスケールアップから運用効率化、水産養殖およびペットフード顧客向けのより安定した量への移行を反映した。新たなインフラの構想は、複数の育成施設に幼虫を供給するAI対応の繁殖ハブなど、専門的な育種・遺伝学プラットフォームの余地も生み出しており、これにより生物学的な変動性を低減し、農業産業廃棄物および都市廃棄物流に基づく循環型経済サプライチェーンを構築する地域における能力拡張の立ち上げ期間を短縮できる。
Recent Industry Developments in 昆虫飼料市場
- 2026年6月:Innovafeedは5,100万ユーロの資金調達ラウンドを発表し、産業化段階の完了を報告、Nesle拠点を中心に活動を再編し、Hiluciaシリーズの原料の商業展開を加速させた。この発表は、スケールアップの実行からコスト最適化、水産養殖・ペットフード供給契約向けの再現可能な量への移行を示している。
- 2025年11月:Skretting VietnamはEntobelと提携し、昆虫粉末を含むエビ用飼料を提供することで、アジアのエビ養殖における昆虫タンパク質の大規模利用への一歩を示した。この協業は、確立された養殖飼料メーカーと昆虫原料サプライヤーを結び付け、飼料性能と品質保証のルーティンを通じてより広範な顧客の受容を支えている。
- 2024年11月:Innovafeedは米国農務省から1,100万米ドルの補助金を受け、イリノイ州ディケーターにおける昆虫原料生産施設を支援し、肥料および動物栄養用途向けの昆虫フラスに注力した。この助成は、非希薄化資本を追加することで北米での能力拡大を強化し、副産物の商業化を通じて循環型経済の位置付けを補強する。
昆虫飼料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、水産養殖およびその他の畜産向け飼料配合に使用される昆虫ミールおよび昆虫油を含む、動物飼料向けに販売される昆虫由来原料の価値を対象とし、主要な生産地域および消費地域を網羅している。
調査範囲の除外事項:人間が直接消費することを目的とした昆虫の販売は除外し、商業的な飼料原料の販売につながらない農場内廃棄物処理サービスは計上しない。
セグメンテーション概要
- 動物種別
- 養殖
- 家禽
- 豚
- 反芻動物
- ペット
- 昆虫種別
- アメリカミズアブ
- ミールワーム
- イエバエ
- その他
- 製品形態別
- タンパク質ミール
- 乾燥幼虫全体
- 昆虫油
- 昆虫糞肥料
- エンドユーザー別
- 商業用飼料工場
- 統合型畜産業者
- 小規模農家・農場内システム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東
- アラブ首長国連邦
- サウジアラビア
- 中東その他
- アフリカ
- エジプト
- 南アフリカ
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデリング開始前に市場の枠組みを設定、現実的なインプット範囲を構築するために活用された。水産養殖および飼料指標に関するFAOデータセット、米国農務省(USDA)およびEU委員会の農業関連刊行物、国連コムトレードによる飼料原料の貿易フローなどの公開統計および技術的背景を参照した。
前提条件を現実に即したものとするため、昆虫の飼育・加工に関する特許データベース、規制当局が公表した環境・食品安全ガイダンス、飼料業界団体および昆虫産業グループの公開資料も精査した。企業の開示書類、投資家向けプレゼンテーション、信頼性の高い報道資料は、設備能力の発表、工場の立ち上げスケジュール、価格動向の把握に活用した。また、企業財務情報の有料サブスクリプションおよび輸出入の個別出荷データベースを一部活用し、いくつかのインプットの妥当性を確認した。これらのソースはあくまで例示であり、データ収集・検証・明確化のために他の多数の公開文書やデータセットも活用している。
一次インタビューおよびサーベイ
一次調査は、昆虫生産者、飼料ブレンダー、水産飼料配合業者、流通業者、およびエンドユーザーの調達チームへのインタビューと構造化サーベイを中心に実施し、価格設定および普及に関する前提条件を購買行動と照合して検証した。本市場はグローバル市場であるため、アジア太平洋(APAC)、欧州・中東・アフリカ(EMEA)、南北アメリカ全域をカバーすることを目指し、モデルの出力値が商業的な見積もりや設備能力に関する議論から示された範囲を逸脱した場合には、選定した専門家に再度連絡を取った。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:13% | アジア太平洋(APAC):42% |
| 中間層:45% | 部門・ユニットリーダー:40% | 欧州・中東・アフリカ(EMEA):31% |
| 中小規模プレイヤー:18% | マネージャー:47% | 南北アメリカ:27% |
市場規模算定と予測
規模算定はトップダウン方式から始まり、水産養殖および畜産飼料の生産量トレンドを追跡し、昆虫ミールおよび昆虫油の現実的な配合率を適用することで、対象となる飼料原料需要プールを再構築する。これらの浸透率の前提条件は、配合試験、規制の承認、供給可能量に関するインタビューのフィードバックを基に設定され、普及速度の違いを反映するために地域ごとに調整された。
その後、生産者の設備能力増強のサンプリング、立ち上げ期における稼働率の見込み、主要昆虫原料の1トン当たりの価格帯を含む選択的なボトムアップ推計を用いて合計値を裏付けた。次に、これらの前提条件を推定収益合計と照合して検証した。主要なモデルインプットには、水産飼料生産の成長、フィッシュミールおよび大豆との代替圧力、地域別の承認済み用途のタイムライン、加工による予想収率、工場の規模拡大に伴う平均販売価格の推移が含まれる。予測はシナリオ分析を用いて構築され、保守的なケースと急速拡大ケースの下で普及および価格の経路がストレステストされた。ボトムアップによる検証が不完全な場合は、定格設備能力がすべて売上に転換されると仮定するのではなく、稼働率の幅を適用することでギャップに対処した。
データ検証と更新サイクル
最終的な数値が実際の市場シグナルと整合するよう、複数のチェックを通じてアトプットを検証した。飼料生産量の方向性、発表された設備能力と現実的な立ち上げカーブの比較、買い手と売り手が共有する典型的な価格帯など、独立した指標とモデル化された消費量を比較し、承認前に外れ値を調査した。
公表前に、定義が地域および年度にわたって一貫して適用されているか、また前年比の変動が明確なドライバーによって説明できるかを確認するため、第二のアナリストによるレビューを実施した。レポートは年次で更新され、主要な工場の稼働開始、規制変更、飼料原料価格の急激な変動など、重要なイベントが発生した場合には中間更新が行われる。納品直前には、アナリストが最新の情報を反映した最終確認を行い、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceの昆虫飼料市場規模算定と他の公表推計との比較
昆虫飼料の公表市場規模が一致しないことがあるのは、各機関が異なる製品カテゴリーを計上し、異なる基準年を選択し、水産飼料とその他の畜産向けで異なる普及速度を適用することが多いためである。また、初期段階の設能力を完全な売上として扱う推計や、通貨換算のタイミングおよび1トン当たりの価格前提条件が頻繁に更新されない場合にも差異が生じる。
主な乖離は、フラス肥料、ペットフード原料、より広範な昆虫タンパク質カテゴリーが飼料のみの合計に混入しているかどうかによる。この範囲において、Mordor Intelligenceは動物飼料配合向けに販売された昆虫ミールおよび昆虫油を計上し、同一施設で生産される場合であってもフラスは市場価値の対象外としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 12.8 ビリオン 米ドル(2025年) | |
| グローバル出版社A | 3.2 ビリオン 米ドル(2024年) | より早い基準年を使用しており、実現売上の狭義の見方を反映していると考えられる。設備能力の立ち上がりおよび平均販売価格(ASP)の推移が稼働開始に合わせて更新されない場合、2025年の価値を過小評価する可能性がある。 |
| 業界出版社B | 13.9 ビリオン 米ドル(2025年) | 動物栄養向けの昆虫副産物を参照することで対象範囲を広く設定しており、隣接するアウトプットが飼料原収益に混入した場合に合計値が高くなる可能性がある。 |
表中の差異は主に範囲の選択と、普及および価格の成熟速度の前提によって説明される。計上収益を飼料原料の売上に紐付け、設備能力立ち上げの実態および買い手側の配合行動と照合することで、最終的な数値は検証・再現可能なインプットに基づいた追跡可能なものとなっている。
レポートで回答される主要な質問
2026年の昆虫飼料市場の規模はどのくらいですか?
14億6,000万米ドルであり、2031年までに28億4,000万米ドルへの倍増が見込まれています。
最も多くの昆虫タンパク質を使用する動物セグメントはどれですか?
養殖がリードしており、フィッシュミールのコスト圧力により2025年の世界需要の43.55%を占めています。
商業飼料における主要な昆虫種は何ですか?
アメリカミズアブ幼虫が廃棄物転換効率により市場シェア61.62%で支配しています。
昆虫由来飼料で最も速く成長している地域はどこですか?
中東は政府が飼料自給を追求する中、2031年にかけてCAGR 12.42%と最高の成長率を示しています。
より広い普及に対する最大の障壁は何ですか?
垂直農場への高い設備投資、消費者認識の課題、およびベンチャー資金調達の制約がリストの上位を占めています。
昆虫農場はどのように環境上の利点を収益化しますか?
廃棄物転用と排出削減に対して、タンパク質1kgあたり0.15〜0.20米ドル相当の検証済みカーボンクレジットが販売されています。