
電子処方市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.19 十億米ドル |
| 市場規模 (2031) | 14.82 十億米ドル |
| 成長率 (2026 - 2031) | 23.35 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子処方市場分析
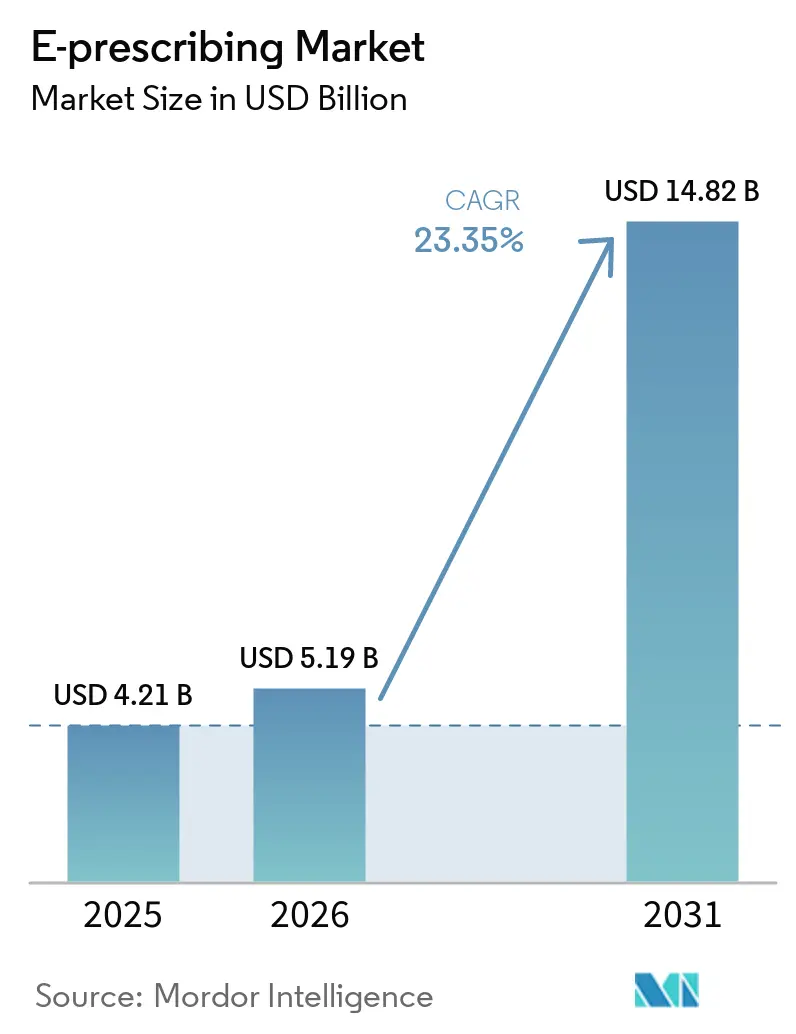
電子処方箋市場規模は、2025年の42.1億米ドル、2026年の51.9億米ドルから、2031年には148.2億米ドルへと拡大する見込みであり、2026年から2031年にかけて23.35%のCAGRを記録する。
規制上の義務、医療のデジタル化、そして米国に年間約2,500億米ドルの損失をもたらす処方詐欺を抑制する必要性が、需要の加速を継続的に後押ししている。さらに、米国麻薬取締局(DEA)がスケジュールII〜V薬に対するテレメディシン処方の柔軟措置を2025年12月まで延長する決定を下したことが、この勢いを一層強めている[1]。病院、クリニック、薬局、および拡大するテレヘルスネットワーク全体での急速な普及が、電子処方箋市場を堅調な成長軌道に乗せ続けている。
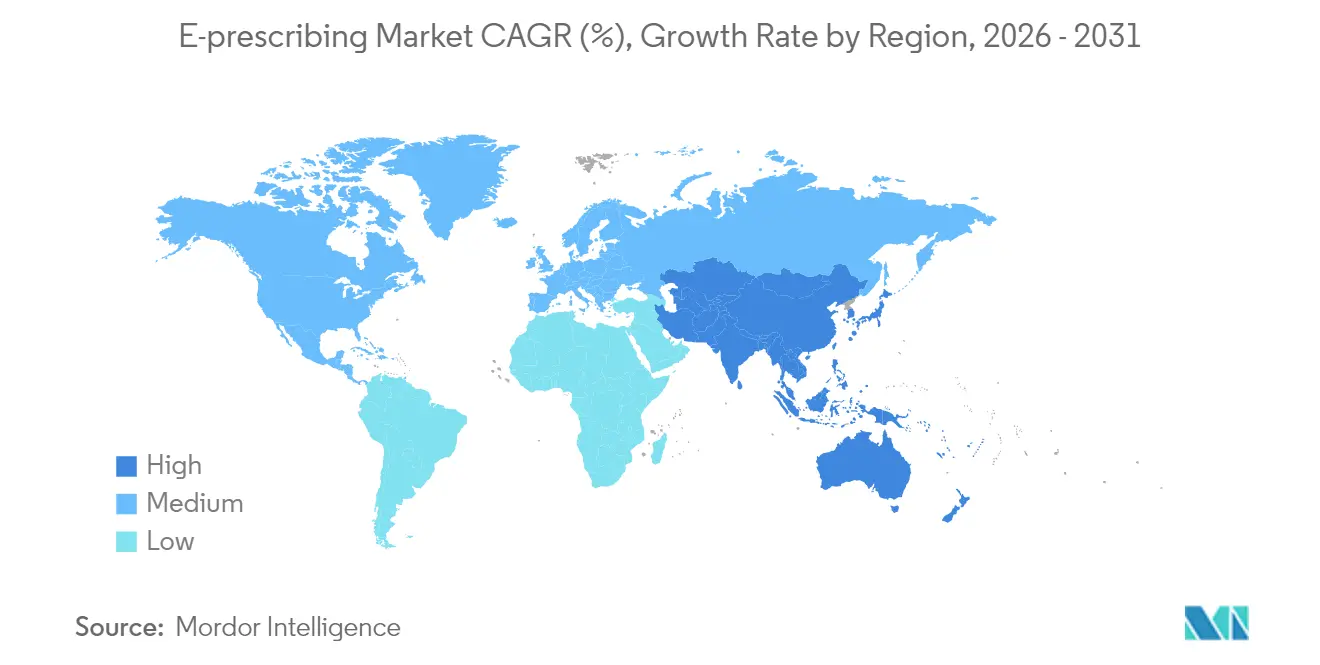
北米は2024年の電子処方箋市場において38.54%のシェアを占めた。これは、メディケア・メディケイドサービスセンター(CMS)が医療提供者に対し、規制薬物の処方箋の少なくとも70%を電子的に発行することを義務付けるルールを設け、2023年から施行を開始したことによるものである[2]。アジア太平洋地域は、2031年までに25.02%のCAGRで拡大している。これは、マイナンバーカードと電子処方箋を連携させる日本の医療DXプログラム、および医療・保険・医薬品サプライチェーンを接続する中国の「三医連動」改革によるものである。ソフトウェアは2024年に65.45%のシェアで引き続き優位を占めているが、サービスは26.45%のCAGRで最も急速に成長するコンポーネントとなっている。統合型EHRまたは病院情報システムが使用量の72.34%を占めているが、モバイルファーストアプリは26.56%のCAGRで台頭している。クラウド提供が54.34%でリードしており、規制薬物EPCS)が処方箋クラスの中で最大の38.54%を占める一方、専門薬は25.67%のCAGRで最も急速に成長している。
主要レポートのポイント
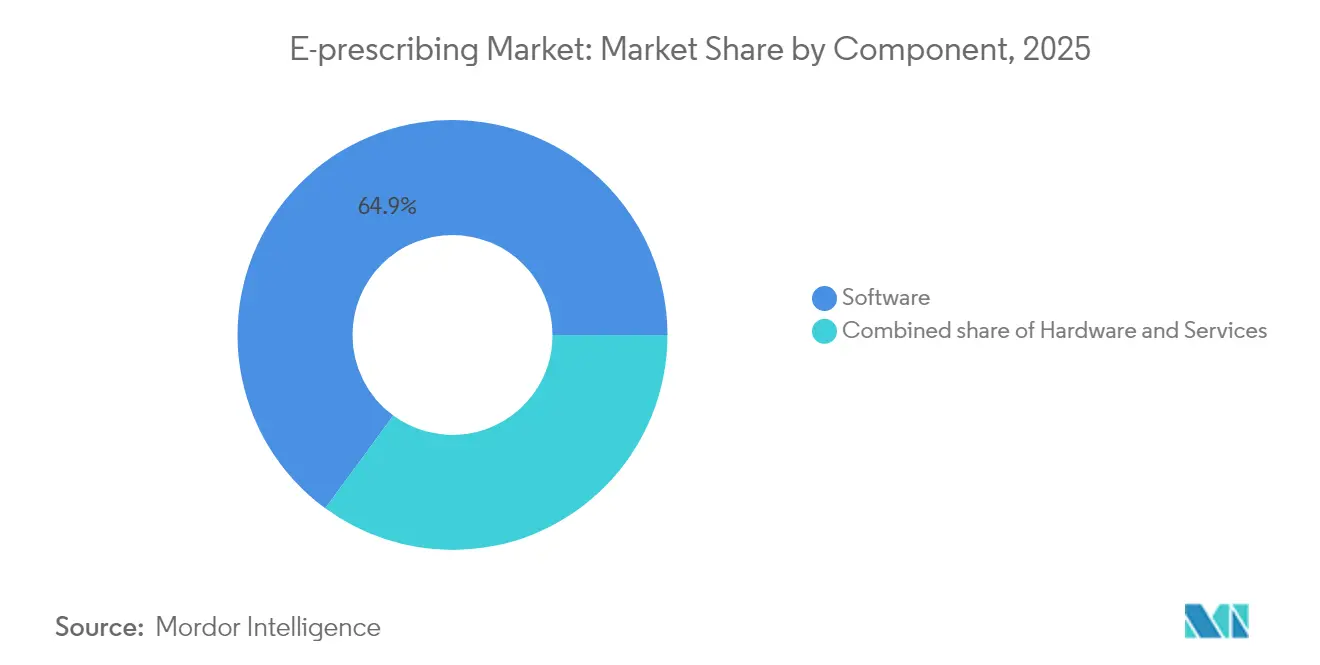
- コンポーネント別では、ソフトウェアセグメントが2025年の収益の64.92%をリードし、サービスは2031年まで26.12%のCAGRで成長すると予測されています。
- システムタイプ別では、統合型EHR/HISプラットフォームが2025年の電子処方市場シェアの71.62%を占め、モバイルファーストアプリケーションは26.05%のCAGRを記録しています。
- 提供モード別では、クラウドベースのソリューションが2025年の電子処方市場規模の53.77%を獲得し、ウェブベースのプラットフォームは2031年まで26.43%のCAGRで前進しています。
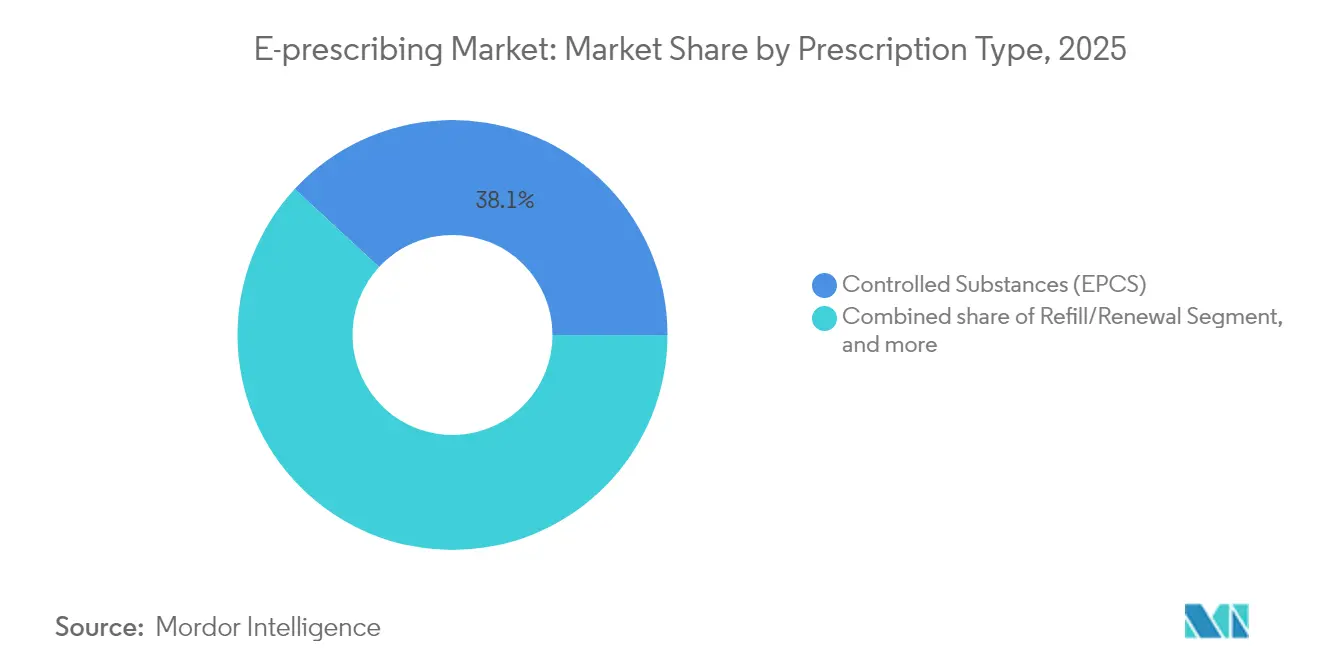
- 処方タイプ別では、規制薬物が2025年の電子処方市場シェアの38.12%を占め、専門薬は2031年まで25.21%のCAGRで拡大すると予測されています。
- エンドユーザー別では、病院が2025年の電子処方市場規模の46.12%を占め、テレヘルスプロバイダーが27.12%のCAGRで最も急速な成長を示しています。
- 地域別では、北米が2025年の収益シェアの38.11%でリードし、アジア太平洋地域は25.02%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
電子処方市場のドライバー影響分析*
| 推進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 電子処方採用に向けた政府の義務付け | +6.2% | 世界全体、北米・EUで最も強い | 中期(2~4年) |
| 医薬品の安全性とケアの質への注目の高まり | +4.8% | 世界全体、特に北米 | 長期(4年以上) |
| 医療コスト削減と業務効率化の必要性 | +3.9% | 世界全体、アジア太平洋・新興市場に重点 | 長期(4年以上) |
| クラウドベースの医療ITインフラの普及拡大 | +3.2% | 世界全体、アジア太平洋・中南米で加速 | 中期(2~4年) |
| テレヘルスとデジタル薬局エコシステムの拡大 | +2.8% | 世界全体、農村部・医療過疎地域での普及が最も高い | 短期(2年以内) |
| 価値に基づくケアと医薬品価格の透明性の台頭 | +2.1% | 北米・EU、アジア太平洋でパイロット実施 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子処方採用に向けた政府の義務付け
電子処方の義務化法が世界中で処方ワークフローを再編しています。DEAが近く導入する特別登録フレームワークは、テレメディシン認可の3段階を設け、臨床医に州固有のテレメディシン資格の取得と第II類~第V類薬物への電子処方の使用を義務付けます。2022年1月以降、規制薬物か否かを問わずすべての処方を電子化するカリフォルニア州の規則は、義務化がいかに迅速に拡大するかを示しており、現在35州がEPCS法を施行しています。CMSはすでに2028年1月にNCPDP SCRIPTスタンダードバージョン2023011への移行を確認しており、システムにリアルタイム給付ツールと強化されたフォーミュラリーデータのサポートを義務付けています。州の処方薬モニタリングプログラムの確認を義務付ける連邦要件は3年以内に実施される予定であり、電子処方を規制薬物の唯一の安全なルートとしてさらに定着させます。これらの連鎖的な規則は、電子処方市場を有機的成長をはるかに超えて押し上げる代替サイクルを生み出しています。
医薬品の安全性とケアの質への注目の高まり
患者安全の要請が、米国で年間12万5,000件の死亡に関連するエラーを削減する高度な処方ツールの採用を医療システムに促しています。SurescriptsのSig IQは2024年に41億件の患者指示を翻訳し、フリーテキストを構造化された指示に変換することで、有害事象による救急外来受診を削減しました。Epic Systemsは、相互作用をスクリーニングし最適な投与量を提案する100以上のAIベースの処方管理機能を組み込みました。DEAはまた、EPCSに対して誤一致率0.001未満の生体認証を要求しており、プレミアムプラットフォームに有利なセキュリティニーズを高めています。薬物療法管理システムは現在、処方履歴とリアルタイムのアドヒアランスモニタリングを組み合わせ、年間2,500億米ドルに上るアドヒアランス不良コストに対処しています。リアルタイム給付ツールは、画面上のコストとフォーミュラリーフィードバックを通じて患者1人当たり37米ドルを節約することで、安全性をさらに高めています。
医療コスト削減と業務効率化の必要性
医療提供者グループは、予算圧力を緩和し業務を合理化するために電子処方に注目しています。メディケア共有貯蓄プログラムのACOは2022年に18億米ドルの節約を報告しており、最適化された医薬品管理が主要な推進要因となっています。給付確認と組み合わせた電子処方により、処方者はコスト効率の高い代替品を選択できるようになり、年間310億米ドルと推定される事前承認関連の間接費を削減しています。電子処方はまた、薬局へのコールバック率を40%低下させ、スタッフの生産性を向上させます。クラウドネイティブの展開はオンプレミスのハードウェア支出を削減し、eClinicalWorksのSunoh.aiなどのAI転写ツールは臨床医の1日約2時間を節約しながら請求精度を向上させます。OmnicellのOmniSphereのような集中型医薬品管理プラットフォームは、複数拠点ネットワーク全体にエンタープライズレベルの管理を追加します。
クラウドベースの医療ITインフラの普及拡大
クラウドの広範な普及により、電子処方の実装時間が短縮され、アクセスが拡大します。自動ソフトウェアアップデート、継続的なセキュリティパッチ、およびサブスクリプション価格設定により、小規模な診療所の資本障壁が取り除かれます。主要ネットワークに付与されたHITRUST r2認証は、クラウドセキュリティ管理の成熟度を強調しています。マルチテナント設計により、クリニックは専任のITチームなしにエンタープライズグレードの機能を利用でき、パンデミック中にミッションクリティカルとなったテレヘルスプラットフォームとのシームレスな統合が可能になります。クラウド電子処方とAI分析および自然言語処理を組み合わせることで、単純な処方ルーティングを超えた拡張デジタルヘルスエコシステムが生まれています。
電子処方市場の抑制要因影響分析*
| 抑制要因の影響分析 | CAGR予測への影響(約%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| データプライバシーとサイバーセキュリティの懸念 | -3.4% | 世界全体、EUではGDPRの下で高まっている | 短期(2年以内) |
| 相互運用性とデータ標準化の欠如 | -2.8% | 世界全体、断片化されたシステムでより深刻 | 中期(2~4年) |
| 医療提供者のワークフロー混乱とユーザビリティの障壁 | -2.3% | 世界全体、高ボリュームの臨床現場に影響 | 短期(2年以内) |
| 小規模・農村部の診療所における技術的専門知識の不足 | -1.9% | 北米、アジア太平洋、アフリカの農村部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
データプライバシーとサイバーセキュリティの懸念
医療は依然としてランサムウェアの主要な標的です。Change Healthcareへの攻撃は、米国の患者の3分の1以上の処方ワークフローを中断させ、緊急の紙ベースのプロセスを余儀なくさせました。DEAはまた、犯罪者が大量の不正処方箋を生成できるEHR資格情報の盗難についても警告しています。医療サイバーセキュリティ改善法などの立法提案は、メディケアの支払いをセキュリティの準備状況に結び付けることになり、小規模な診療所にコスト負担を追加します。必須の二要素認証、デジタル署名、および詳細な監査証跡は、運用の複雑さをさらに高めます。農村部または小規模の医療提供者は、厳格な要件を満たすための資金と専門知識が不足していることが多く、普及を遅らせ、医療過疎地域での電子処方市場を縮小させています。
相互運用性とデータ標準化の欠如
電子処方が普及している地域でも、一貫性のないデータモデルがシームレスな交換を妨げています。米国の医師のわずか23%が外部の健康情報を非常に使いやすいと回答しており、服薬照合を複雑にするギャップを指摘しています。断片化されたシステムは、互換性のないプラットフォームを運用する医療提供者間を移動する際に患者を脆弱にします。NCPDP SCRIPT 2023011へのアップグレードは、すべてのネットワーク参加者間で広範なテストを必要とし、ワークフローを混乱させる可能性があります。異なるEHRが医薬品フィールドを独自の方法でラベル付けするため、セマンティック相互運用性の問題が残り、エラーのリスクがある手動マッピングが必要です[3]。統一されたAPIがなければ、医療システムはベンダーごとに専用インターフェースを維持しなければならず、メンテナンスコストが膨らみ、プラットフォームの切り替えが妨げられます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
電子処方市場セグメント分析
コンポーネント別:
サービスが統合の複雑さを牽引2025年にはソフトウェアが収益の64.92%を占め、病院やクリニック全体でのコアライセンス需要を反映しています。しかし、26.12%のCAGRで予測されるサービスは、組織がオンボーディングサポート、規制ガイダンス、および継続的な最適化をいかに重視しているかを示しています。2024年のSurescriptsによる41億件のSig IQ指示は、基本的なデータ転送から付加価値のある医薬品管理へのシフトを示しています。
サービスの急増は、テクノロジーだけでは処方の課題を解決できないことを裏付けています。現在、実装には定期的に、教室でのトレーニング、変更管理ワークショップ、ヘルプデスクのアウトソーシングが含まれます。このサービスオーバーレイは、ベンダーに粘着性のあるサブスクリプション型収入をもたらし、成熟した地域でも電子処方市場を維持します。DEAの生体認証や今後のSCPTスタンダードを満たすための定期的なアップグレードが、セグメントの長期的な成長軌道を確保します。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
システムタイプ別:
モバイルイノベーションがEHRの優位性に挑戦統合型EHRまたはHISソリューションは2025年の電子処方市場の71.62%を占め、ポイントオブケアワークフローへの組み込まれた役割を活かしています。モバイルファーストアプリは、回診や往診中に即時のオーダー入力を可能にする安全なタブレットやスマートフォンのおかげで、26.05%のCAGRで追いついています。スタンドアロンシステムは、完全なEHR展開が依然として非現実的なニッチな環境で関連性を保っています。
EpicのAI対応処方ツールの波は、EHR大手がシェアをどのように守るかを示しており、小規模なモバイル参入者はユーザビリティと低い初期コストで競争しています。モバイルソリューションはまた、アウトリーチプログラム、ポップアップクリニック、および災害地域にも対応しています。しかし、統合スイートは依然として検査値、問題リスト、および意思決定支援へのより深いアクセスを提供しており、これらは複雑な多剤併用管理に不可欠な機能です。
提供モード別:
ウェブベースのソリューションが勢いを増すクラウドプラットフォームはすでに2025年の収益の53.77%を占めていますが、医療提供者がログインしてすぐに使える利便性を好むため、ブラウザベースの展開が26.43%のCAGRで最も急速に成長しています。オンプレミスのインストールは、ポリシーまたはセキュリティがローカル制御を要求する場所に残り、APIサービスとしてのプラットフォームモデルは、処方を広範なアプリケーションに組み込む医療テック企業に魅力的です。
クラウド移行はバージョン管理を簡素化し、毎日数百万件の処方箋を処理するシステムが認識するメリットであるセキュリティパッチの適用を加速します。ウェブアクセスはまた、小売薬局チェーンやテレヘルスネットワークの複数拠点への拡大を容易にします。ブラウザベースのツールは厳格な認証ルールに対応し、ローカルソフトウェアの競合を排除することで、電子処方市場が大小を問わず組織にとってアクセス可能であり続けることを保証します。
処方タイプ別:
専門薬がプレミアム成長を牽引規制薬物は2025年の電子処方市場シェアの38.12%を占め、オピオイドや覚醒剤のデジタル化に向けた規制の推進を反映しています。専門薬は量的には小さいものの、生物製剤や遺伝子治療が厳格な追跡を必要とするため、25.21%のCAGRで最も急速な価値成長を生み出しています。新規処方(NewRx)は基盤となる量を維持し、自動調剤補充モジュールがスタッフの作業負荷を軽減します。
Surescriptsは2024年に3億1,050万件の電子規制薬物処方箋を記録し、アクティブな処方者の83.9%がEPCS対応、薬局の96.3%がデジタル調剤の準備が整っています。専門療法は事前承認や経済的支援の申請を引き起こすことが多いため、支払者ワークフローを統合した高度なプラットフォームはプレミアム料金を要求し、高複雑性薬物の電子処方市場規模をさらに拡大させます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
テレヘルスプロバイダーが普及を加速病院は2025年の収益の46.12%を占め、エンタープライズEHRの普及と高い処方量を反映しています。しかし、テレヘルスプロバイダーは遠隔受診が標準的なケアの経路となるにつれて27.12%のCAGRを記録しています。クリニックや薬局・通信販売チャネルは、コンプライアンスと効率化の目標に後押しされて電子処方を着実に採用しています。
DEAの延長された柔軟措置により、バーチャルの臨床医は第II類~第V類薬物を引き続き電子処方でき、かつて遠隔依存症・精神保健療法を制限していた地理的障壁が取り除かれています。病院グループは規模の経済から恩恵を受けていますが、テレヘルスネットワークは便利な自宅配送と服薬指導を提供することで地位を確立しています。その結果生まれたマルチチャネルの状況は、リーチを広げ、電子処方業界の収益基盤を多様化させています。
地域分析
北米電子処方市場
北米は2025年に38.11%のシェアを占め、電子処方市場を牽引した。成熟したネットワークインフラと強力な連邦政府の義務化がその基盤を支えている。Surescriptsは同年、米国プラットフォーム25億件の処方箋を処理し、定着した普及率を示した。Change Healthcareの情報漏洩に代表される継続的なサイバーセキュリティ事案やデータ共有上の課題は、同地域の今後の投資ニーズを浮き彫りにしているが、メディケアおよび民間保険に組み込まれたインセンティブが成長の勢いを維持している。
アジア太平洋電子処方市場
アジア太平洋地域は2031年にかけて25.02%のCAGRで最も急速な成長軌道を描いた。日本は全国民のマイナンバーIDと処方履歴を連携させる全国データベースの展開を進めており、中国は三医連動政策のもとで医療・保険・薬局を統合したネットワークの構築を推進している。インド、韓国、オーストラリアの各国政府も国家薬物監視システムの整備を優先課題とし、レガシーシステムの制約なしにクラウドおよびモバイルソリューションを導入できるリープフロッグの機会を創出している。2027年までに中国で1,380 ビリオン 米ドルに達すると見込まれる医療支出は、電子処方市場の拡大に向けた大きな余地を提供している。
EMEAおよび南米電子処方市場
欧州では、ドイツのe-Rezeptプログラムと月間310万件の反復処方リクエストを処理するNHSモバイルアプリ処方サービスに牽引され、着実な進展が見られる。EU27加盟国にわたる多様な規制環境が標準化を遅らせているものの、厳格なデータ保護の枠組みが消費者の信頼を高めている。南米、中東・アフリカは依然として黎明期にあるが魅力的な市場であり、ブラジル、サウジアラビア、アラブ首長国連邦では公共部門のデジタル化が初期プロジェクトを牽引している。世界全体の見通しとしては、北米と欧州における成熟した利用と、アジア太平洋地域での急速な規模拡大、および新興地域における選択的なパイロット導入が組み合わさり、電子処方市場の長期的な成長を持続させる構図となっている。
規制環境
規制は、特に規制薬物や国境を越えた交換において、eプレスクライビングを安全性および不正防止の管理策として制度化し続けている。米国では、規制薬物の電子処方(EPCS)に対するCMSの取り締まりが2023年から導入を加速させ、DEAはスケジュールII~Vの医薬品に対する遠隔医療処方の柔軟措置を2025年12月まで延長した。ONCは2025年にHTI-4規則を最終化し、ヘルスITモジュール認証要件(45 CFR 170.315(b)(3))を更新して、2027年12月31日までにNCPDP SCRIPTバージョン2023011への対応を求めるとともに、ONCは2026年8月29日から新しい標準の任意導入に向けた2026年SVAPパスウェイを開設し、関連するテストツールは2026年12月31日までに整合する予定である。
欧州では、政策は相互運用可能で国境を越えたeプレスクリプションに向けて動いている。規則(EU)2025/327(欧州保健データ空間)は、加盟国に対してeプレスクリプション交換のためにMyHealth@EUへの接続を義務付け、相互運用義務は2029年3月26日に発効し、標準化された識別子と国境を越えたワークフローの必要性を強化している。世界的な標準化も進んでおり、ISO 17523:2025(2025年7月発行)は、電子処方の一般原則と必須データ要素を定義し、各国が全国的なeプレスクライビングおよびデジタルIDプログラムを実施する中で、ベンダーの調和を地域横断的に支援している。
競合状況
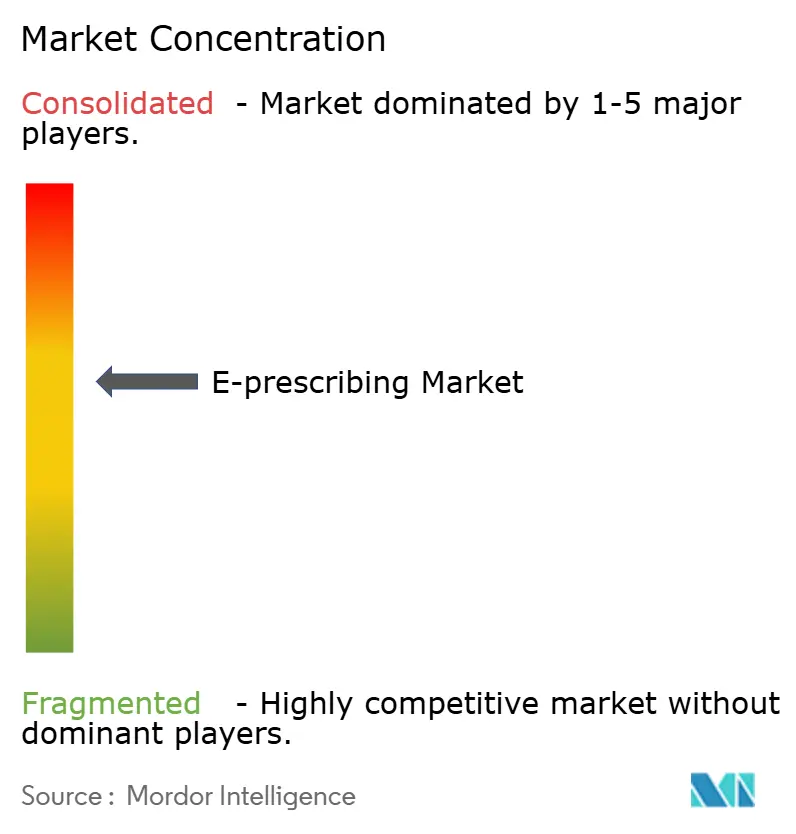
電子処方市場は中程度に集中しています。Surescriptsがエコシステムの中核を担い、214万人以上の医療提供者を接続し、2023年に240億件の健康情報交換を可能にしました。Epic Systemsは2024年に176の多専門施設をオンボーディングした後、米国病院の42.3%に急性期ケアEHRのフットプリントを拡大し、統合処方基盤を深化させました。Oracle Healthのシェアは、買収後に74の病院クライアントを失った後、22.9%に低下し、競争圧力を示しています。
技術的差別化は、AI意思決定支援、シームレスなネットワーク相互運用性、およびコンプライアンスツールに集中しています。Epicは相互作用をフラグ立てし個別化された投与量を提案する100以上のAI機能を導入しました。Oracle Healthは臨床医のログインを合理化するために音声コマンドと顔認証IDを展開しています。新規参入者は特定のニッチを標的にしています:SurescriptsはDAW Systemsを通じて獣医処方にネットワークを拡大し、デジタル薬局は直接消費者向けの調剤補充を追求しています。高度な生体認証と完全なDEAコンプライアンスを持つプラットフォームは、高リスクの規制薬物を管理する病院を引き付け、軽量なモバイルアプリはテレヘルスのスタートアップに魅力的です。ベンダーのロードマップは、支払者のインセンティブに合わせるために価値に基づく分析と成果追跡をますます統合しており、電子処方業界をデータリッチなAI支援エコシステムへと押し進めています。
戦略的パートナーシップと買収が市場のダイナミクスを示しています。Omnicellはクラウドネイティブのロボティクスとスマートキャビネットを連携させるOmniSphereを立ち上げ、HITRUST認証を取得しました。McKessonのPRISM Vision Holdingsへの8億5,000万米ドルの動きは、眼科のリーチを追加し、データ分析能力を強化しました。Francisco PartnersはAdvancedMDを11億2,500万米ドルで買収し、処方ツールを組み込んだ統合外来ソフトウェアに賭けました。これらの取引は、規模、データの深さ、およびワークフローの幅が電子処方市場での競争力を定義することを強調しています。
電子処方業界リーダー
-
Allscripts Healthcare Solutions(Veradigm)
-
Surescripts
-
Epic Systems Corporation
-
Oracle(Cerner)
-
DrFirst
- 注:主要企業の掲載順は順位を示すものではありません。
電子処方市場:本レポートで取り上げる企業
- Veradigm
- Surescripts
- Epic Systems
- Oracle
- DrFirst
- eClinicalWorks
- NextGen Healthcare
- Meditech
- Greenway Health
- Practice Fusion
- McKesson (CoverMyMeds)
- Omnicell
- RelayHealth (Change Healthcare)
- RxNT
- DoseSpot
- CompuGroup Medical (eMDs)
- WellSky
- Altera Digital Health
市場機会と将来展望
規制標準のアップグレードと義務化されたトランザクションは、特に処方時点に組み込まれる給付、フォーミュラリー、事前承認機能を中心に、eプレスクライビングプラットフォームの近代化サイクルを生み出している。米国では、HTI-4が認証を新しいeプレスクライビングおよびリアルタイム処方給付(RTPB)標準に整合させ、CMSはPart Dのタイムラインを発表し、プランおよび処方者向けツールを2027年1月までにNCPDPフォーミュラリー・ベネフィット(F&B)バージョン60およびRTPBバージョン13の専用利用に、続いて2028年1月までにNCPDP SCRIPTバージョン2023011に移行させる。このシーケンス化には、EHR、ネットワーク、薬局間での協調的なアップグレードが必要であり、コアソフトウェアに加えて、テスト、統合サービス、継続的なコンプライアンス支援に対する需要を高めている。
ワークフローの自動化と患者向けの負担軽減ツールも、基本的なNewRx送信を超えて利用ケースを拡大している。Surescriptsは2025年にRTPBツールの利用が10億件に達したと報告し、ネットワーク処理量を26.4億件の処方まで拡大させ、2026年5月には42のヘルスシステムと68,000人の処方者にわたって事前承認自動化を拡大し、承認の median時間が18秒であると報告した。別途、2026年1月のSurescriptsとGoodRxの提携により、Script Corner体験内で割引現金価格を表示することが可能となり、eプレスクライビングベンダーが処方ワークフローに直接価格の透明性とアクセス支援を追加する商業的な道筋を示しており、メッセージ配信のみではなく、放棄率の削減や管理負担の測定可能な減少に導入を結びつけている。
電子処方市場における最近の業動向
- 2026年5月:Surescriptsは事前承認自動化プログラムを拡大し、42のヘルスシステムにわたる68,000人の処方者に到達させ、医薬品アクセスに関するより広範なタッチレス処理を目指した。この発表では、自動化された事前承認の承認median時間が18秒であることが強調され、eプレスクライビングネットワークと支払者側のワークフロー自動化の結びつきが強化された。これにより、競争上の差別化は電子処方の送信だけでなく、標準に基づく事前承認に移行している。
- 2026年2月:Epicは、会話音声を用いて臨床記録の草案を作成し、注文をキューに入れる内蔵機能であるEpic AI Chartingを展開し、Group Health Cooperative of South Central Wisconsinが最初の導入者として指名された。生成AIを文書作成と注文に組み込むことで、Epicはeプレスクライビングと上流のワークフロー自動化をEHR内で組み合わせる傾向を強化した。この立ち上げは、特に大量の病院・診療所環境において、統合された処方体験の水準を引き上げる。
- 2026年1月:SurescriptsとGoodRxは、割引現金価格をScript Corner患者体験に統合する提携を発表した。この協業は、医薬品受取と服薬遵守に影響を与えうるポイント・オブ・ケアでの負担軽減の手がかりを追加することで、eプレスクライビングを臨床医から薬局へのルーティングを超えて拡張する。また、処方ワークフロー内で価格の透明性を提供するネットワーク仲介者の役割を強化する。
電子処方箋市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査手法において、電子処方箋市場は、処方者が安全な医療情報ネットワークを通じて処方箋を電子に作成・確認・薬局へ送信することを可能にするソフトウェアおよび関連サービスを対象とし、コンプライアンス機能およびワークフロー支援を含む。
対象外の範囲:専用ハードウェアおよび隣接する薬局自動化機器(例:署名パッド、カードリーダー、調剤ロボティクス)は除外される。また、単純なファクスからデジタルへのワークフローは、完全な電子処方箋としてカウントしない。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- システムタイプ別
- スタンドアロンシステム
- 統合型EHR/HISシステム
- モバイルファーストアプリ
- 提供モード別
- クラウドベース
- ウェブベース
- オンプレミス
- APIサービスとしてのプラットフォーム
- 処方タイプ別
- 新規処方(NewRx)
- 調剤補充・更新
- 規制薬物(EPCS)
- 専門薬
- エンドユーザー別
- 病院
- クリニック
- 薬局・通信販売
- テレヘルスプロバイダー
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場モデルの基本構造を構築し、地理、規制、および普及パターンに関するガードレールを設定するために活用された。国家保健機関による公衆衛生ITおよびデジタルヘルスの参考資料、規制薬物の電子処方箋に関する規制当局の公表資料、および公開されている場合の償還または請求に関するガイダンスを精査した。
インプットの定量化および相互検証のために、世界保健機関(WHO)、OECD保健統計、世界銀行の人口・医療費指標、投薬安全性および処方エラーに関する査読済み学術誌、ならびに保健省およびeヘルスプグラムの公式ウェブサイトなどのソースを活用した。これと並行して、企業の開示資料、投資家向けプレゼンテーション、業界団体の刊行物、および信頼性の高い報道を用いて製品のポジショニングと展開スケジュールを確認し、企業財務および情報インテリジェンスに関する有料サブスクリプションソース、ならびにイノベーションの方向性を特定するための特許データベースで不足部分を補完した。ここに記載されているデスクソースはあくまで例示であり、収集・検証・明確化の過程では他の公開資料も使用された。
一次インタビューおよびサーベイ
一次調査は、電子処方箋として実際に導入されているものと近接するワークフローとの区別を検証すること、および実際の購買サイクルにおける価格設定と普及状況を把握することに重点を置いた。APAC、EMEA、および南北アメリカにわたるソリューションプロバイダー、医療ITの実装担当者、処方者、薬局側のステークホルダー、ならびにコンプライアンスまたはオペレーションリーダーと対話し、普及の推進要因を確認するとともに、モデルで用した前提条件を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:12% | APAC:46% |
| 中位層:53% | 部門・ユニットリーダー:40% | EMEA:34% |
| 中小規模プレイヤー:18% | マネージャー:48% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、医療提供指標、処方者および施設の基盤、ならびに国家eヘルス規制の成熟度を用いて国別に普及状況を再構築し、それを電子処方箋の実際の使用状況に換算するトップダウン構築から始まる。この需要プールが形成された後、サンプリングされたベンダー収益シグナル、標準的な契約金額に関するチャネルフィードバック、および数量と平均価格帯の積を用いた選択的なボトムアップ検証によって結果を裏付け、その後に合計値を調整する。
モデルの主要インプットには、電子処方箋義務の適用範囲、電子健康記録の普及率、コンプライアンス対応ワークフローを経由する規制薬物の割合、薬局の接続レベル、ならびにクラウドとオンプレミス展開における標準的なサブスクリプショまたはトランザクション価格が含まれた。一部の国で公開情報が限られていた場合、医療IT支出やプロバイダー密度などの代理指標を用いてギャップを補完し、外れ値がグローバル合計を歪めないようインタビューフィードバックで正規化した。
予測にはシナリオ分析を使用している。政策主導の普及とコンプライアンスのタイムラインは、純粋なトレンドベースの曲線よりも速く変化する可能性があるためである。シナリオは、規制執行のペース、クラウド移行の速度、および処方者がレガシー手法から接続された電子ルーティングへ切り替える速度に関する専門家の見解に基づいて設定された。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終的な数値が実世界の普及シグナルと整合性を保つようにしている。アナリストは、デジタルヘルスプログラムのマイルストーン、EHR使用動向、規制薬物対応の展開タイミングなどの独立した指標と出力を比較し、承認前に大きな乖離を調査する。
第二のレビューステップでは、前提条件、通貨換算、および地域間の年度合性を再確認する。主要なインプットが想定範囲を外れた場合、回答者に再連絡する。レポートは年次で更新され、重要なイベントが発生した場合には中間更新が行われ、その後クライアントが最新の見解を受け取れるよう最終的な納品前チェックが実施される。
Mordor Intelligenceのグローバル電子処方箋市場規模と他の公表推計との比較
電子処方箋市場の公表推計は、各出版社が対象範囲の境界線を異なる形で引き、独自の普及・価格ロジックを適用するため、しばしば差異が生じる。通常、差異は真の電子処方箋として何がカウントされるか、サービスの扱い方、および予測のベースとして使用される年度に起因する。
最大のギャップは、ファクスからデジタルへの変換および隣接するハードウェアが市場の一部として扱われるかどうかである。Mordor Intelligenceは、署名パッドやカードリーダーなどの専用デバイスを除外し、安全な電子送信に紐付いたソフトウェアおよび関連サービスのみをカウントする。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 51.9億米ドル(2026年) | |
| 業界調査出版社A | 45.1億米ドル(2025年) | 異なるベースイヤーを使用しており、ハードウェアとサービス層を混在させる可能性のある広範なコンポーネント定義を適用しているようであり、これによりソフトウェアファーストの定義と比較してカウントされる収益プールが変動する可能性がある。 |
| 医療インサイトポータルB | 47.1億米ドル(2024年) | 限定的な記載インクルージョンルールを持つ早期ベースイヤーに基づいて規模を算定しており、コンプライアンス主導の使用が一般的なデジタル処方活動から分離されていない場合に合計値が変動する可能性のある積極的な普及仮定と普及の語りを混在させている可能性がある。 |
全体として、差異は年度整合性とカウントされるソリューションスタックに含まれるものによって説明され、次いで普及と価格設定の進行速度の仮定によって説明される。安全な送信に紐付いたより厳密な定義を使用し、実際の展開とコンプライアンスシグナルで前提条件を検証することで、推計の追跡可能性と再現性を維持することができる。
レポートで回答される主要な質問
電子処方市場の規模はどのくらいで、どのくらいの速さで成長していますか?
市場は2026年に51億9,000万米ドルに達し、2031年までに148億2,000万米ドルに達すると予測されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は23.35%です。
どの地域がリードしており、どの地域が最も急速に拡大していますか?
北米は2025年の収益シェアの38.11%を占め、アジア太平洋地域は国家デジタルヘルスイニシアチブに後押しされて2031年まで25.02%のCAGRで前進すると予測されています。
どのような規制変更がより広範な普及を促進していますか?
米国DEAの延長されたテレメディシンの柔軟措置やほとんどの規制薬物処方の電子送信を義務付けるCMSの規則などの連邦・州の義務が展開を加速しています。
規制薬物に対して電子処方が重要なのはなぜですか?
規制薬物は2025年の収益の38.12%を占め、電子ワークフローは生体認証、監査証跡、および転用と詐欺を抑制する処方薬モニタリングプログラムの確認をサポートしています。
電子処方システムにはどのようなサイバーセキュリティリスクがありますか?
Change Healthcareへの攻撃などのランサムウェアインシデントや、DEA番号を標的とした資格情報盗難スキームは、二要素認証、暗号化、および継続的な脅威監視の必要性を浮き彫りにしています。
主要なベンダーは誰で、市場はどの程度集中していますか?
Surescripts、Epic Systems、Oracle Health、Omnicell、McKessonがこの分野をリードしており、上位5社が取引の60%強を共同で管理しており、中程度の集中度を示しています。