
電子臨床アウトカム評価ソリューション(ECOA)市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.91 十億米ドル |
| 市場規模 (2032) | 5.94 十億米ドル |
| 成長率 (2027 - 2032) | 15.37 % |
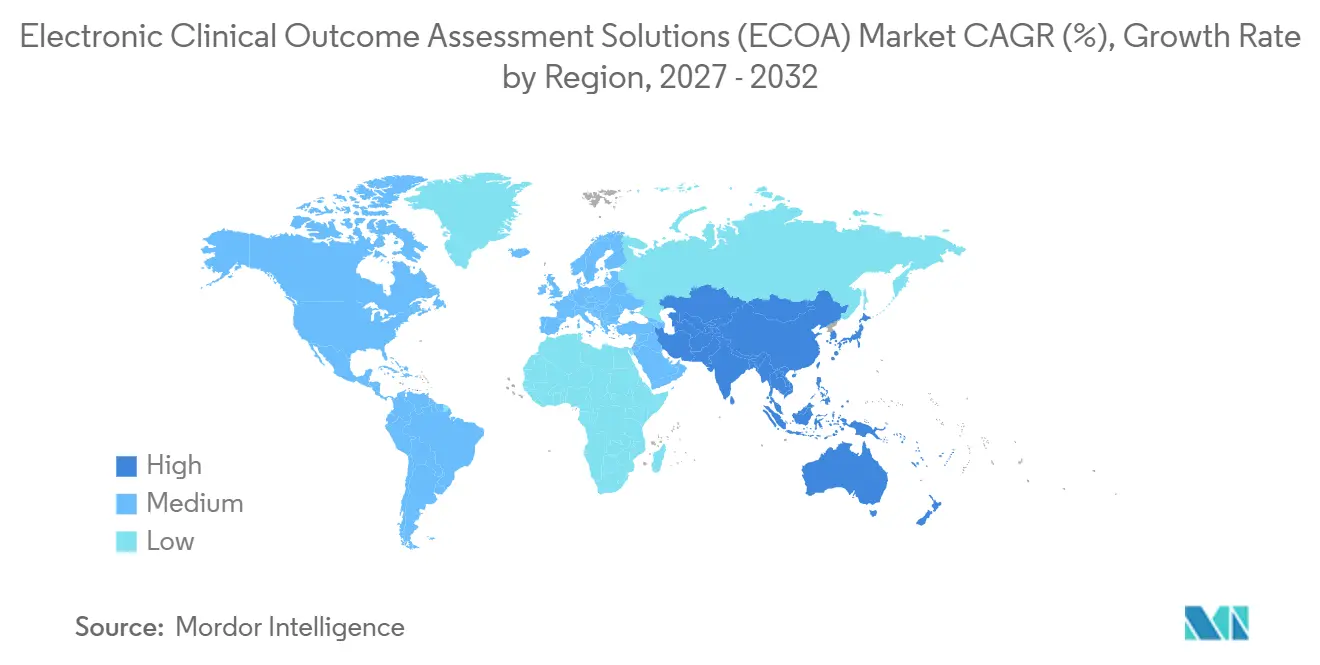
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
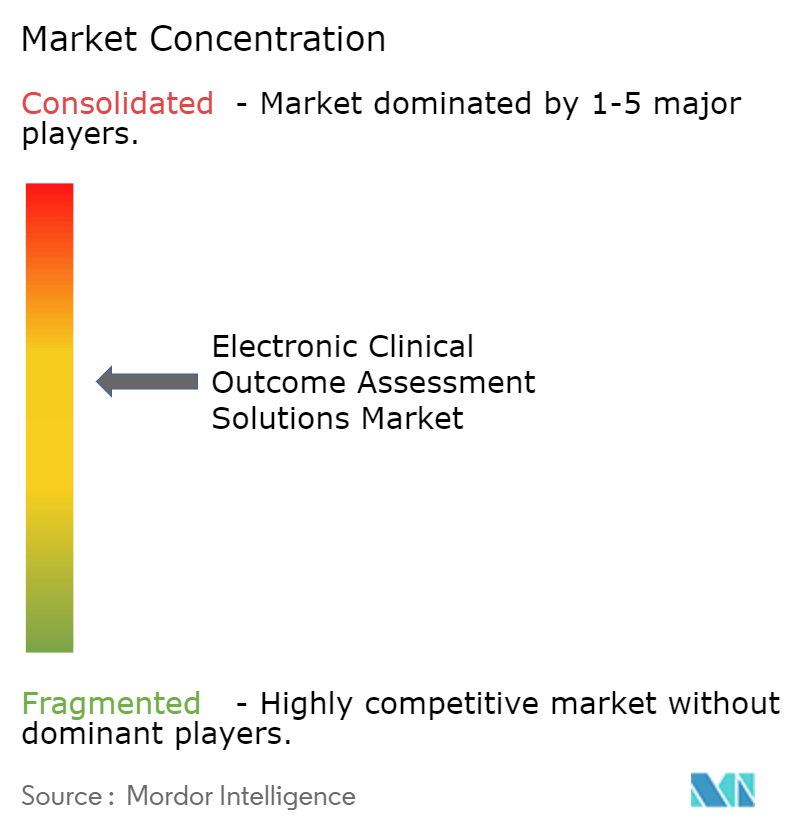
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる電子臨床アウトカム評価ソリューション(ECOA)市場分析
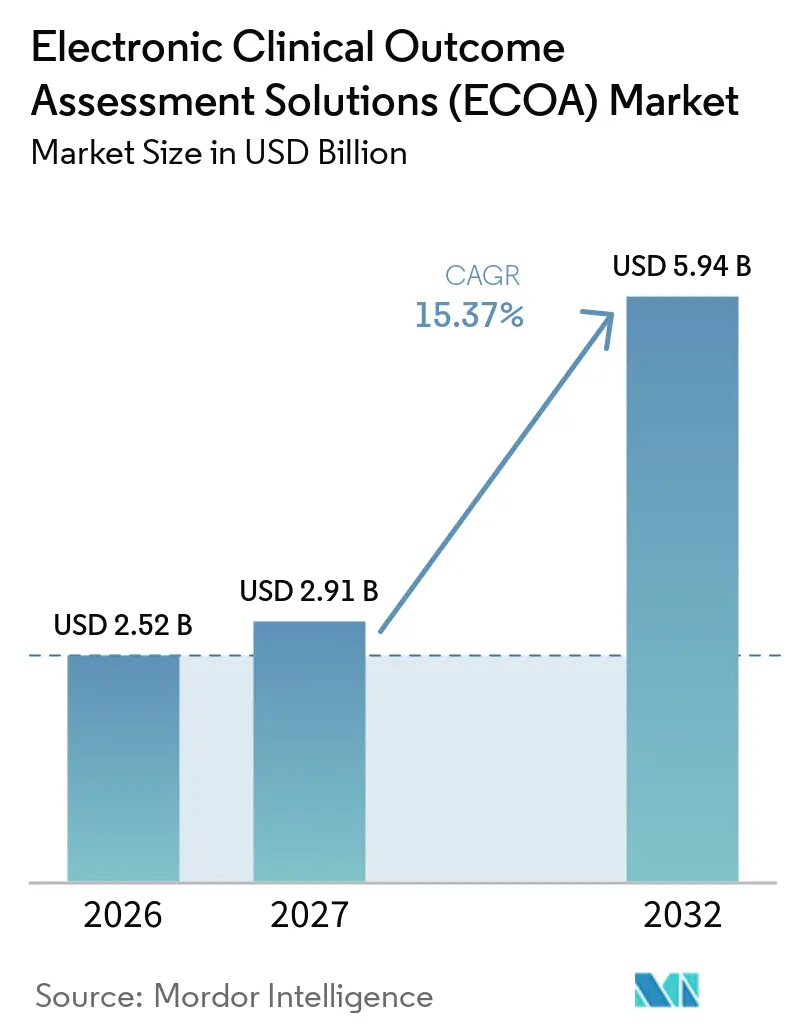
電子臨床アウトカム評価ソリューション市場規模は、2026年の2.52 ビリオン 米ドルから2027年には2.91 ビリオン 米ドルに増加し、2027年から2032年にかけてCAGR 15.37%で成長して2032年には5.94 ビリオン 米ドルに達する見込みです。
患者中心のエビンスに対する規制当局の関心の高まり、クラウドネイティブなeClinicalスタックへの急速な移行、および分散型試験モデルの広範な採用が、プラットフォーム需要を加速させています [1]。製薬スポンサーは、これらのシステムを、ラベリングおよび償還に関する情報を提供する患者報告、臨床医報告、観察者報告、およびパフォーマンスアウトカムデータの高品質な収集のための主要な手段として位置づけています。成熟したベンダーは買収を通じてスイートを拡充し続ける一方、ニッチなプレイヤーは人工知能による意思決定支援と統合型支払い機能で差別化を図っています。新興経済圏は、多地域試験の実施を促進するコスト優位性を提供することで、さらなる追い風をもたらしています。
主要レポートのポイント
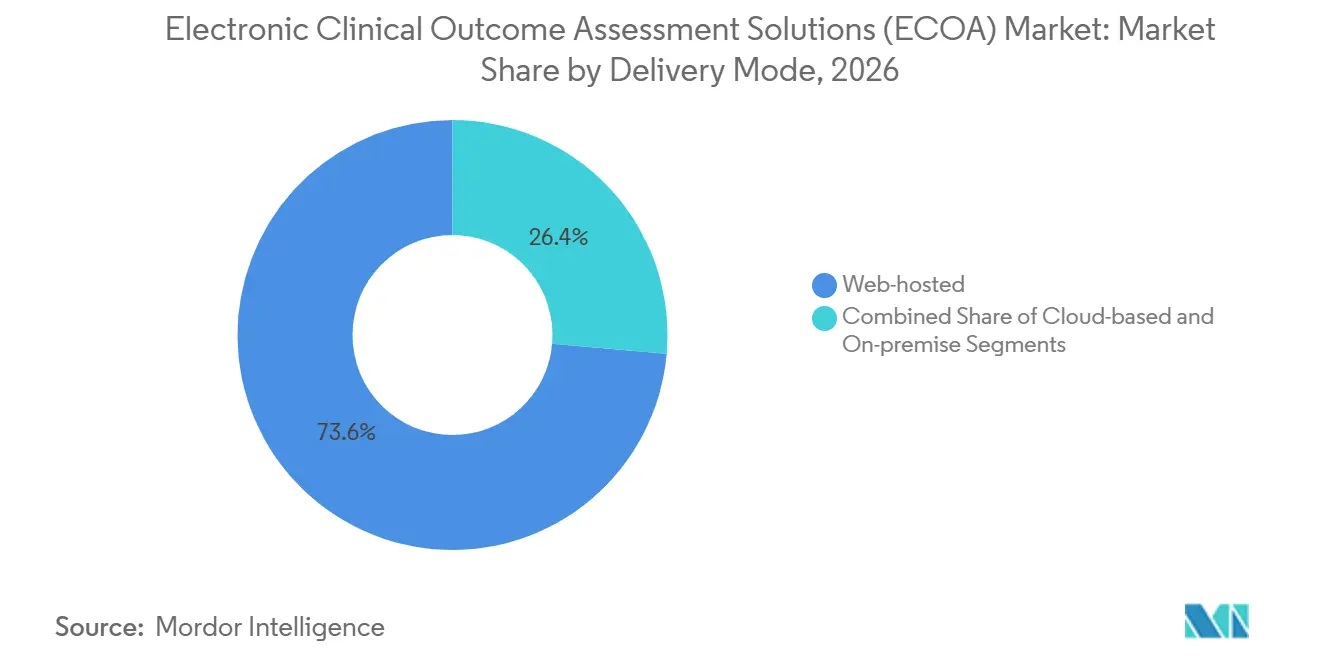
- デリバリーモード別では、ウェブホスト型ソリューションが2026年に73.61%の益シェアをリードし、クラウドベースのプラットフォームは2032年にかけて15.98%のCAGRで拡大する見込みです。
- アプローチ別では、患者報告アウトカムが2026年の電子臨床アウトカム評価ソリューション市場シェアの48.45%を占め、臨床医報告アウトカムは2032年にかけて16.05%のCAGRで進展しています。
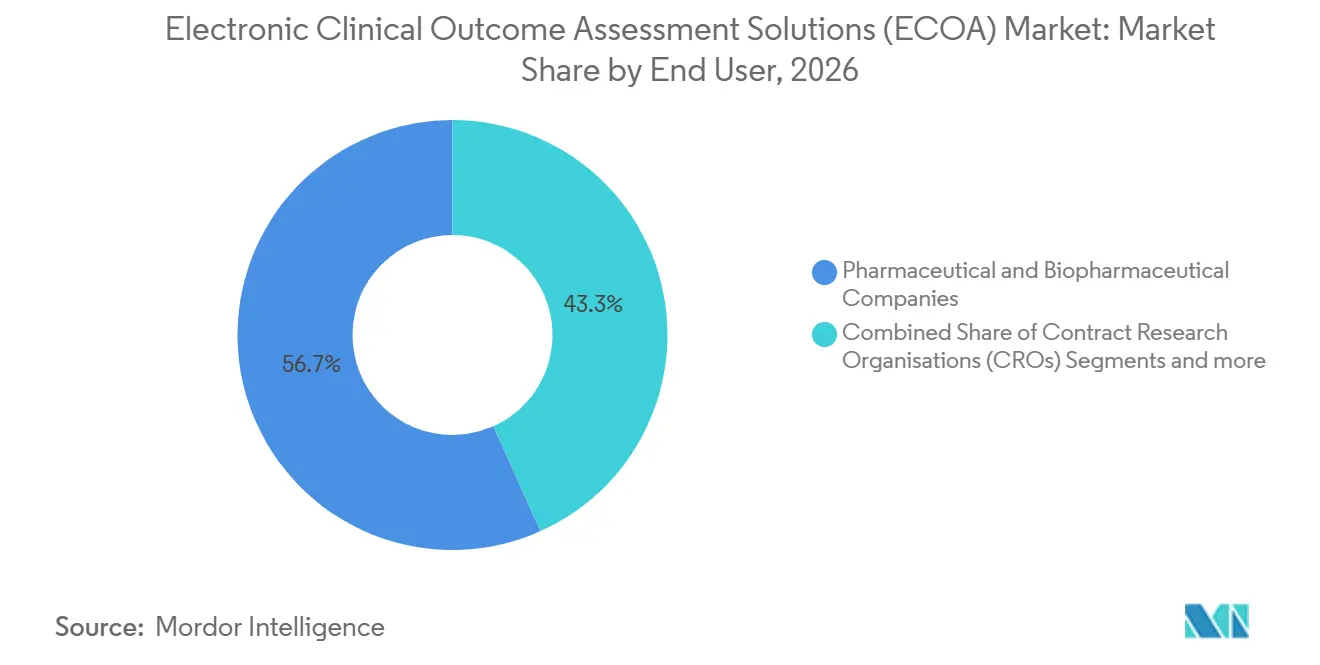
- エンドユーザー別では、製薬企業が2026年の電子臨床アウトカム評価ソリューション市場規模の56.72%を占め、一方で医薬品受託研究機関は2032年にかけて16.02%のCAGR成長が見込まれています。
- 地域別では、北米が2026年の電子臨床アウトカム評価ソリューション市場規模の41.76%のシェアを占め、アジア太平洋地域は2032年にかけて最も高い地域CAGRである16.29%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
電子臨床アウトカム評価ソリューション(ECOA)市場のドライバー影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製薬・バイオテクノロジースポンサーによる臨床試験のアウトソーシングの拡大 | +2.8% | 北米・欧州に集中するグローバル | 中期(2〜4年) |
| クラウド・SaaSベースのeClinicalスタックの拡大 | +3.1% | 北米主導、アジア太平洋へ拡大するグローバル | 短期(2年以内) |
| 患者中心の医薬品開発に向けた規制当局の推進 | +2.5% | FDAおよびEMAが主導するグローバル | 長期(4年以上) |
| 分散型・BYOD治験モデルへの移行加速 | +3.4% | 北米・欧州が中核、アジア太平洋への波及 | 中期(2〜4年) |
| BYOD対応ウェアラブルによるデバイスコスト削減とコンプライアンス向上 | +1.9% | 先進市場での早期採用を伴うグローバル | 中期(2〜4年) |
| AI駆動のアドヒアランスコーチングによるPROデータ品質の向上 | +1.8% | 北米・欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製薬・バイオテクノロジースポンサーによる臨床試験のアウトソーシングの拡大
スポンサーがコア探索活動を優先するため、受託研究機関が治験実施の拡大するシェアを担っています。米国では、バイオ医薬品CRO市場は2033年までに197億5,000万米ドルに達すると予測されており、持続的なアウトソーシング需要の兆候を示しています。CROは現在、ターンキー型の電子臨床アウトカム評価ソリューションプラットフォームを採用し、スポンサーに統合されたデータ収集、無作為化、および患者エンゲージメントサービスを大規模に提供しています。Suvoda–Greenphireの合併に代表される統合は、eCOA、支払い、サプライチェーン機能にまたがる統合エコシステムを生み出しています [2]。パンデミック後の人員不足—臨床研究アソシエイトの離職率は25%を超える—は、訓練を受けたデジタル治験人材を供給できる外部パートナーへの選好を強化しています [3]。
クラウド・SaaSベースのeClinicalスタックの拡大
スポンサーが弾力性、自動検証、および総所有コストの低減を求めるにつれ、クラウド展開がレガシーなウェブホスト型モデルを上回っています。FDAのコンピュータソフトウェア保証ガイダンスはリスクベースの検証を支援し、21 CFR Part 11要件を維持しながらクラウド採用の障壁を低減しています。Microsoft Azureなどの主要プロバイダーはSOC 1、SOC 2、ISO/IEC 27001規格を満たし、ライフサイエンスチームにすぐに使えるセキュリティフレームワークを提供しています。USDMのような専門企業はパッチ管理を自動化し、継続的な監査対応を維持することで、並行研究を実施するスポンサーの多地域コンプライアンスを可能にしています。
患者中心の医薬品開発に向けた規制当局の推進
FDAの患者中心の医薬品開発プログラムは、枢要試験における患者経験指標の体系的な収集を義務付けており、目的に適したeCOAプラットフォームを不可欠なものにしています。2024年10月の腫瘍学における中核的な患者報告アウトカムに関するガイダンスは標準化された測定ツールテンプレートを提供し、方法論的な適格性確認の不確実性を低減しています。コンピュータ化システムに関するEMAの並行勧告は大西洋横断的な整合性をもたらし、グローバル試験の実施の複雑さを軽減しています。デュシェンヌ型筋ジストロフィーの歩行速度などのデジタルエンドポイントの適格性確認は、リアルタイムセンサーフィードに依存する新規アウトカム指標に対する規制当局の開放性を示しています。
分散型・BYOD治験モデルへの移行
分散型デザインは、サイト中心型モデルと比較して10%速い患者登録と人口統計学的多様性の向上を実現しています。2024年9月のFDAガイダンスは、在宅訪問、遠隔医療、および患者への直接IMP配送を組み込んだ試験の運用上の期待を明確にし、分散型臨床試験(DCT)の正当性を確立しています。自分のデバイスを持ち込む(BYOD)戦略はプロビジョニングコストを削減し、参加者が使い慣れたスマートフォンを使用するためアドヒアランスを向上させますが、オペレーティングシステム間での厳密な同等性テストが必要です。BARDAのAllucent社との5年間の分散型インフラ拡大に関する合意に示される政府支援は、このモデルをさらに正当化しています。
電子臨床アウトカム評価ソリューション(ECOA)市場の抑制要因影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセキュリティおよびプライバシー侵害への懸念 | -1.7% | GDPRの下で欧州での関心が高まるグローバル | 短期(2年以内) |
| 高い初期導入・検証コスト | -2.1% | 中小バイオテクノロジーへの影響が大きいグローバル | 中期(2〜4年) |
| eCOAに精通した臨床オペレーション人材の不足 | -1.4% | 主に北米・欧州 | 中期(2〜4年) |
| デバイスの異質性による測定同等性リスク | -1.2% | 先進市場での規制上の焦点を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセキュリティおよびプライバシー侵害への懸念
FDAは現在、接続された医療技術に対してソフトウェア部品表を要求しており、eCOAベンダーに堅牢な脆弱性監視プログラムの維持を義務付けています。欧州のGDPRは厳格なデータ転送制約を追加し、スポンサーに地域データ居住制御と多層暗号化の展開を強いています。Exer Labsへの2024年のFDA警告書などの執行措置は、不十分なサイバーセキュリティの財務的・評判的リスクを強調しています。アルゴリズムの透明性に対する精査の高まりにより、医療機関の72%がAI駆動の予測モデルに対する政府の監督を支持しており、ベンダーに機械学習のロジックを平易な言葉で説明するよう圧力をかけています。
高い初期導入・検証コスト
フェーズIII試験はすでに開発予算の大部分を吸収しており、デバイス、言語、および人口統計学的サブグループにわたるeCOAソフトウェアの検証にはさらなる費用がかかります。eCOAコンソーシアムは、センサーベースのデータストリームが目的適合性評価を受けなければならないことを強調し、プロジェクトのタイムラインを延長しています。ウェアラブル検証研究はサイト間の変動性を明らかにし、スポンサーに広範な標準化および監視インフラへの資金提供を義務付けています。コンピュータソフトウェア保証フレームワークは一部の書類作業を軽減しますが、スポンサーは依然として専門的な品質エンジニアと統計学者を必要としており、これらは初期段階のバイオテクノロジー企業では不足しているリソースです。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
電子臨床アウトカム評価ソリューション(ECOA)市場セグメント分析
提供モード別:
クラウド移行が勢いを増すウェブホスト型デプロイメントは、多くのスポンサーが既存のデータセンター契約に依存しているため、2026年の電子臨床アウトカム評価ソリューション市場シェアの73.61%を占めました。このモデルの親しみやすさと実証済みの監査対応性は、継続性がイノベーションを上回る後期フェーズのポートフォリオにおいて特に、短期的な選好を維持しています。しかし、クラウドネイティブプラットフォームは2032年にかけて15.98%のCAGRで拡大しており、これはスポンサーが弾力的なキャパシティ、リアルタイム分析、および自動化された規制アップデートを求めていることを反映しています。Microsoft Azureのセキュリティ認証とFDAが推奨するリスクベースのバリデーションにより、クラウドインフラがデータインテグリティの要件を満たせるという信頼が生まれています。
スポンサーはワークロードを段階的に移行しており、多くの場合、内部ポリシーが成熟した後にピボタル試験を移行する前に、早期フェーズまたは観察研究から開始します。レガシーなウェブホスト型データベースをクラウド分析サービスに接続するハイブリッドアーキテクチャは、企業が移行リスクを管理するのに役立ちます。その結果、クラウドソリューションは電子臨床アウトカム評価ソリューション市場規模の増大するシェアを獲得すると予測される一方、オンプレミスのインスタンスは、防衛資金による感染症プロジェクトなど、最大限のデータ管理を必要とするニッチなシナリオに後退していきます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
アプローチ別:
PRO優位性とClinROの加速患者報告アウトカムは、長年にわたるFDAのラベリング先例と患者中心の医薬品開発政策に支えられ、2026年の電子臨床アウトカム評価ソリューション市場規模の48.45%を占めました。臨床医報告アウトカムは、治験責任医師が電子健康記録環境内で直接スコアを入力できる組み込みeSourceモジュールに牽引され、16.05%のCAGRを達成する軌道にあります。観察者報告指標は小児科および認知症において専門的な用途を維持し、パフォーマンスアウトカムは検証済みのデジタルバイオマーカーとともに増加しています。
自然言語処理は現在、非構造化ナラティブフィールドを構造化されたClinRO変数に変換し、多忙な医師の時間的負担とエラー率を低減しています。Signant Healthの電子臨床医評価モジュールは、意思決定支援プロンプトがどのように臨床的ニュアンスを保ちながらスコアリングを標準化するかを例示しています。ウェアラブル企業が歩行速度や心拍変動などの追加デジタルバイオマーカーを認定するにつれ、パフォーマンスアウトカムは探索的エンドポイントから共同主要エンドポイントへと移行し、センサーデータをシームレスに取り込むマルチモーダルeCOAスイートへの需要が拡大するでしょう。
エンドユーザー別:
CRO需要がスポンサー投資を上回る製薬・バイオ医薬品企業は、登録データのインテグリティに対する直接的な説明責任を反映し、2026年の電子臨床アウトカム評価ソリューション市場シェアの56.72%を占めました。しかし、医薬品受託研究機関はスポンサーが業務上の複雑性を外部化する広範なアウトソーシングの波を反映し、16.02%のCAGRで進展しています。主要な医薬品受託研究機関はeCOA機能をサイト支払い、電子インフォームドコンセント、および無作為化とバンドルし、統合されたデジタル試験ブループリントを提供しています。Suvoda–Greenphireの合併は、サービスプロバイダーが補完的な資産を組み合わせてスタディスタートアップと治験責任医師への報酬を合理化する方法を典型的に示しています。
学術医療センターおよび政府機関は、より小規模な消費者ではありますが、商業的インセンティブが限られている希少疾患コホートにおいて新規デジタルエンドポイントをパイロット試験することでイノベーションを促進しています。NIHの分散型試験イノベーションネットワークに支援された拡大する官民パートナーシップモデルは、リソースに制約のある機関の採用障壁を下げるオープンソースツールキットを導入し、後に医薬品受託研究機関やスポンサーチームに移行する専門知識を間接的に育成しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
北米電子臨床アウトカム評価ソリューション(ECOA)市場
北米は電子臨床アウトカム評価ソリューション市場において41.76%のシェアで首位を占めており、厳格かつ明確に定義されたFDA規制、高度な臨床研究インフラ、および患者中心指標の早期導入がその原動力となっています。コンピュータソフトウェアアシュアランスフレームワークを含むFDAの継続的なガイダンスは、バリデーション要件を明確化することでスポンサーの信頼を支えています。米国が地域収益の大部分を占めており、カナダは希少疾患向けの専門的なデイ1アクセスプログラムを提供し、メキシコはコスト効率の高いフェーズIユニットを提供しています。
アジア太平洋電子臨床アウトカム評価ソリューション(ECOA)市場
アジア太平洋地域は16.29%のCAGRで最も急速な地域拡大を記録しており、これは治験政策の調和、国内研究開発投資の増加、および患者一人当たりコストの低減という見通しを反映しています。中国の臨床試験承認タイムラインの合理化、インドのデジタルヘルスミッション、および韓国の遠隔医療パイロットプログラムは、堅牢なeCOAバックボーンを必要とする分散型試験デザインに対して受容的な環境を共同で育成しています。しかしながら、データローカライゼーション政策の相違と言語の複雑性により、ベンダーは設定可能なソブリンティコントロールを備えたマルチテナントアーキテクチャを提供することが求められています。
欧州電子臨床アウトカム評価ソリューション(ECOA)市場
欧州は、EMAの整合性および各国のeHealthアジェンダに支えられ、安定した採用地域であり続けています。ドイツの病院デジタル化予算および英国の医薬品・医療製品規制庁サンドボックスは、腫瘍学および神経学におけるセンサー駆動型アウトカムの普及を促進しています。一方、GDPRコンプライアンスコストにより、規模の小さいバイオテクノロジー企業は、事前認証済みホスティングゾーンを保有する確立されたベンダーとの提携を余儀なくされており、大陸全体にわた電子臨床アウトカム評価ソリューション市場取引の途切れのない流れを確保しています。
規制環境
ECOAの採用は、規制対象の臨床試験における既存の電子記録・電子署名の要件と結び付いており、登録データの生成に用いられる電子システムに関する米国のコンプライアンスの中核的基準として21 CFR Part 11が位置付けられている。規制当局はまた、エンドポイントの取得に用いられるデジタルヘルス技術について、目的適合性のある検証への重視を強めている。DHTを活用したリモートデータ取得に関するFDAのガイダンス活動(2024年10月のドラフトガイダンスを含む)は、検証・妥当性確認へのリスクベースアプローチを明確化し、モバイルアプリ、センサー、またはBYOD混在モデルを通じて成果が取得される場合のデータ完全性の証明の必要性を強調している。
欧州では、EU臨床試験規則(EU-CTR)とその中央集権的な臨床試験情報システム(CTIS)が、電子的機器や翻訳版を含む患者向け資料の提出および透明性に関する要件を厳格化しており、これがスポンサーによる各国間でのeCOAの更新とバージョン管理の運用方法に影響を与えている。ICH E6(R3) GCPのEUにおける実施(2025年7月23日発効)は、成果取得に用いられるコンピュータ化システムに関する品質マネジメント原則を強化し、グローバルな試験展開全体にわたってベンダーの品質システム、監査証跡、コンピュータ化システムバリデーションへの精査を高めている。並行して、EMAのデジタル技術ベースの手法に関する適格性評価パスウェイは、スポンサーがデジタルエンドポイント手法(センサー由来のパフォーマンスアウトカムを含む)を明確に定義された使用文脈と整合させるための正式な経路を提供している。
競合状況
市場は中程度の集中度を示しています。Medidata、Signant Health、Clarioが相当のシェアを合わせて保有していますが、多数の中堅および新興サプライヤーが専門ニッチを活用しています。MedidataはeCOAを統合臨床プラットフォームに統合し、サイトフィードバックを試験デザインに反映するサイトインサイトプログラムを立ち上げることでリーダーシップを拡大しています。Signant HealthはIQVIAとOne Home for Sitesフレームワークで協力し、治験責任医師ポータルと電子ソースを統合してワークフロー効率を向上させています。ClarioはWCGのeCOA部門を買収することでポートフォリオを強化し、地理的リーチを拡大し、複雑な治療領域における専門知識を深めました。
新規参入者は人工知能モジュールで差別化を図っています。Kayentisはアドヒアランスパターンを分析してパーソナライズされた促しをトリガーし、Medable Studioはドラッグアンドドロップによる多言語ツールの設定を可能にしてビルド時間を短縮しています。OracleとVeeva Systemsは、運用シグナルと臨床シグナルを統合してリアルタイムのリスクベース監視を約束するエンタープライズグレードのデータレイクを位置付けています。中堅プレイヤーはさらに専門化しており、小児科エンドポイントに焦点を当てるものや、高頻度ウェアラブルフィードの統合に特化するものもあります。
統合が進む中、低リソース環境では地域言語サポート、オフライン機能、および堅牢なハードウェアが不可欠であり、ホワイトスペースが残っています。これらの要件を満たすことができるベンダーは、スポンサーがアフリカおよびラテンアメリカへ試験を拡大するにつれて、電子臨床アウトカム評価ソリューション市場シェアを段階的に獲得する立場にあります。
電子臨床アウトカム評価ソリューション(ECOA)産業リーダー
-
Kayentis
-
IQVIA Inc.
-
Parexel International Corporation
-
Signant Health
-
WIRB-Copernicus Group
- 注:主要企業の掲載順は順位を示すものではありません。
電子臨床アウトカム評価ソリューション(ECOA)市場 このレポートでカバーされる企業
- Dassault Systemes
- Signant Health
- Clario (ERT Clinical)
- Oracle
- IQVIA
- Veeva Systems
- Parexel Intl. Corp.
- Kayentis
- Castor EDC
- WCG Clinical
- Mednet Solutions
- Aris Global
- Medable
- Suvoda
- TrialSpark
- eClinical Solutions
- OpenClinica
- Anju Software
- CRF Health (Parexel)
- OmniComm Systems
- Castor (Cloud Solutions)
市場機会と将来展望
スポンサーおよびCROが、断片化した臨床技術スタックをeCOAとIRT、eConsent、eSource、患者支払いを組み合わせた統一されたワークフローへ統合する動きが進み、ホワイトスペースが拡大している。この統合は、試験開始時の摩擦とサイト負担を軽減する。このカテゴリーはまた、スイート構築へのシフトを続けており、ClarioがWCGのeCOA事業の買収を通じてeCOA領域を拡大したことも、グローバルな機器ライブラリ、多言語展開、地域を横断した一貫した運用管理を提供できるベンダーへの需要を後押ししている。関連する機会として、FDAのコンピュータソフトウェア保証(Computer Software Assurance)の方向性やより広範な電子システムへの要件に沿ったリスクベースの検証アプローチに整合する弾力的な容量とコンプライアンス対応の管理を優先するスポンサーが増える中、初期段階の利用を超えたクラウド移行が挙げられる。
差別化は、質問票のデジタル化ではなく、センサー由来の測定値やインタラクティブなパフォーマンス評価を含む、より複雑なエンドポイントに対するエビデンスと適格性評価へとますます結び付いている。2026年3月のFDAの連邦官報(Federal Register)通知は、臨床試験におけるDHT活用の推進についてパブリックコメントを求めるものであり、エンドポイント測定におけるセンサー、モバイルアプリ、機械学習への規制当局の継続的な注目を示している。この注目は、目的適合性のある検証を運用化し、トレーサビリティを維持し、BYOD設計における測定の同等性を管理できるeCOAプラットフォームに機会をもたらす。並行して、EMAのデジタル技術ベースの手法に関する適格性評価枠組みは、スポンサーが新規のエンドポイントアプローチを正式化するための経路を提供し、データ取得層に加えて、手法文書、メタデータ、監査対応のエビデンスをパッケージ化できるベンダーへの需要を支えている。
電子臨床アウトカム評価ソリューション(ECOA)市場における最近の業界動向
- 2026年5月:Signant Healthは、Ametris買収に関連するセンサーベースのデータ取得機能をより広範なeCOAワークフローに統合することで、CNS試験データへのアプローチを強化した。このアップデートは、主観的評価と客観的なデジタル信号の組み合わせに依存する複雑なCNS試験へのサポートを強化し、単一プラットフォーム内でのマルチモーダルなエンドポイント取得における競争圧力を高めている。
- 2025年5月:ClarioはWCGのeCOA事業の買収を完了し、グローバル臨床試験向けのeCOA機能を拡大した。この取引により、Clarioのアウトカム評価提供における展開範囲が拡大し、標準化された拡張可能なeCOA運用が重要となる治療領域における位置付けが強化された。
- 2024年8月:Medableは、複数コンポーネントからなるeCOA展開の設定・検証を行う環境であるMedable Studioを発表した。多言語機器の構築時間を短縮し、より迅速な試験設定を可能にすることで、このリリースは分散型試験モデル内でより設定可能でソフトウェア主導のeCOA運用へのシフトを強化した。
電子臨床アウトカム評価ソリューション(ECOA)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、eCOA市場は、患者、臨床医、観察者、およびパフォーマンスベースの評価を含む臨床研究内で臨床アウトカム評価を電子的に収集・管理するために使用されるソフトウェアおよびソリューションの収益を対象とし、一般的なデリバリーモード全体をカバーしています。
調査範囲の除外事項:紙のみのアウトカム評価、COAインストゥルメントを収集しない一般的な臨床試験ソフトウェア、および正式な試験ワークフロー外に位置する非臨床のリアルワールド患者モニタリングツールは除外します。
セグメンテーション概要
- 提供モード別
- ウェブホスト型
- クラウドベース型
- オンプレミス型
- アプローチ別
- 患者報告アウトカム(PRO)
- 臨床医報告アウトカム(ClinRO)
- 観察者報告アウトカム(ObsRO)
- パフォーマンスアウトカム(PerfO)
- エンドユーザー別
- 製薬・バイオ医薬品企業
- 受託研究機関(CRO)
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、試験活動とデジタル採用に関する現実確認を構築するために使用されます。試験量と構成についてはClinicalTrials.gov、COAに関するガイダンスとコンプライアンス要件については米国FDAおよびEMAのサイト、国際的な試験の可視性については世界保健機関ICTRPなどの公開ソースを常参照します。
需要シグナルを固定するために、関連するOECDの健康統計および各国の保健機関、ならびにCOAインストゥルメントの使用とエンドポイント設計について論じた査読済みジャーナルも参照します。企業の提出書類、投資家向けプレゼンテーション、および信頼できるプレスリリースは、契約獲得、価格設定の言語、およびベンダーがより広範なeClinicalプログラム内でeCOAをバンドルする頻度を把握するためにレビューされます。有用な場合、企業財務に関する有料サブスクリプションソースおよび特許データベースを使用して、収益マッピングとイノベーションの方向性を支援します。これらのソースは例示的なものであり、データ収集、検証、および明確化のために追加の公開参照もレビューされます。
一次インタビューおよびサーベイ
一次調査は、デスクソースが完全には示せないこと、特に典型的な価格体系、導入タイムライン、およびスポンサーや医薬品受託研究機関によるeCOAの購買方法をテストするために使用されます。採用、試験の複雑性、およびデリバリーモードの分割に関する仮定を実践的なインプットで調整できるよう、APAC、EMEA、およびアメリカ大陸のソリューションプロバイダー、医薬品受託研究機関のプログラムオーナー、および試験オペレーションリードと幅広く対話します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:17% | APAC:47% |
| 中位層:55% | 機能・ユニットリーダー:39% | EMEA:30% |
| 小規模プレイヤー:17% | マネージャー:44% | アメリカ大陸:23% |
市場規模算定と予測
規模算定は、臨床試験活動とCOA使用パターンを対応可能な需要プールに変換し、典型的な価格と展開の仮定を用いて収益に換算するトップダウン構築から始まります。実際には、地域別の介入試験数、PROまたはその他のCOAインストゥルメントを使用する試験のシェア、デリバリーモードの構成(ウェブホスト型、クラウド、オンプレミス)、試験あたりの平均参加者数、および試験あたりの予想eCOAライセンスとサービス支出などのインプットを使用します。
これらの合計は、利用可能な場合のベンダー収益開示のサンプリング、インタビューで議論された典型的な試験レベルの手数料の三角測量、およびより広範なeClinical契約内でのバンドルに関するチャネルフィードバックの使用など、選択的なボトムアップ近似を使用して確認されます。国の開示が限られているか、インタビューカバレッジが低い場合、ギャップは試験密度、スポンサーの存在、および現地の医薬品受託研究機関のフットプリントなどのプロキシ指標で処理され、地域合計に正規化されます。
予測については、分散型試験採用、プロトコルの複雑性、およびデリバリーモード別の予想価格推移に関する専門家の見解に支えられたシナリオ分析に依存します。予測はまた、成長経路が観察可能な試験活動に結びついたままであるよう、前向き試験パイプラインおよび患者中心エンドポイントに関する規制の方向性とクロスチェックされます。
データ検証と更新サイクル
モデルアウトプットは、試験開始、アウトソーシング強度、およびクラウドデプロイメントへの観察されたシフトを含む独立したシグナルと結果を比較する複数のパスをじて検証されます。差異は地域およびエンドユーザーレベルで調査され、数値が試験量または典型的な試験支出と乖離しているように見える場合、仮定が再検討され、確認のために回答者に再連絡することがあります。
承認前に、データセットと計算は別のアナリストによってレビューされ、数式の問題、単位の不一致、および通貨タイミングの不整合を検出します。レポートは年次で更新され、主要な規制変更、大規模な買収、または試験実施モデルの急激な変化など、重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認が行われ、クライアントが利用可能な最新の見解を受け取れるようにします。
Mordor Intelligenceの電子臨床アウトカム評価ソリューションeCOA市場推計と他の公表推計との比較
eCOAの公表市場規模はしばしば異なります。これは、計算の境界が常に同じではなく、一部の推計が隣接するeClinicalツールを一つの数値に混在させているためです。起点として使用される年、試験タイプ全体での価格の平均化方法、およびクラウドサブスクリプションとサースの扱い方も最終的な市場価値を変動させる可能性があります。
ベンチマーク表は2025年前後で密集したクラスターを示し、2026年にはより広い分散を示しています。これは通常、eCOA収益として何が適格かおよび分散型試験がどれだけ急速に拡大するかについての異なる仮定を示しています。Mordor Intelligenceのモデルでは、範囲は一般的なデリバリーモード全体のeCOAアプローチ(PRO、ClinRO、ObsRO、およびPerfO)に集中しており、規模は広範なソフトウェア支出比率を適用するのではなく、臨床試験活動と試験レベルの支出確認に結びついています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2.18 ビリオン 米ドル(2025年) | |
| 産業調査出版社A | 2.14 ビリオン 米ドル(2025年) | デリバリーモードの構成とサービス対サブスクリプション価格の分離方法に関する可視的な詳細が限られた広範なeCOAソリューション定義を使用しており、2025年のベースを圧縮する可能性があります。 |
| グローバルビジネス出版社B | 2.21 ビリオン 米ドル(2026年) | 異なるセグメント包含と成長ウィンウを持つ販売ベースの見解を適用しており、採用ランプの仮定が前倒しされている場合、2026年への年シフトが合計を引き上げる可能性があります。 |
3つの数値を合わせて見ると、ギャップのほとんどは算術的な差異ではなく、範囲の境界とタイミングに起因しています。試験量、COA使用強度、および試験レベルの価格設定などの変数をモデル内で可視化することで、クライアントが仮定をストレステストしたい場合に推計は説明可能かつ再現可能なままとなります。
レポートで回答される主要な質問
電子臨床アウトカム評価ソリューション市場で強いCAGRを牽引しているものは何ですか?
分散型試験の拡大、患者中心のエビデンスに関する規制上の義務、およびクラウド採用の加速が相まって、2032年にかけて15.37%のCAGRを支えています。
最も速く成長している提供モードはどれですか?
クラウドベース型プラットフォームはCAGR 15.98%で前進しており、スポンサーがスケーラブルでコンプライアンス対応のインフラを求めるにつれ、ウェブホスト型およびオンプレミス型モデルを上回っています。
なぜCROは電子臨床アウトカム評価ソリューション市場シェアを獲得しているのですか?
スポンサーは人材不足を補い、専門的なデジタル専門知識を活用するために治験実施をCROにアウトソーシングしており、CRO採用のCAGR 16.02%を促進しています。
最も急速な成長機会を提供する地域はどこですか?
アジア太平洋は規制の調和とコスト効率の高い患者登録に支えられ、CAGR 16.29%を記録すると予測されています。
プラットフォームのより広範な採用に対する主な障壁は何ですか?
厳格なプライバシー規制の下でのデータセキュリティへの懸念と高い検証コストが主要な障壁として残っており、特に中小バイオテクノロジー企業にとって顕著です。
人工知能はプラットフォームの差別化にどのように影響していますか?
ベンダーはアドヒアランスコーチング、アウトカム予測、および自動化されたデータ品質チェックのための機械学習モジュールを統合し、スポンサーとサイトへの価値を高めています。