
ボードゲーム市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
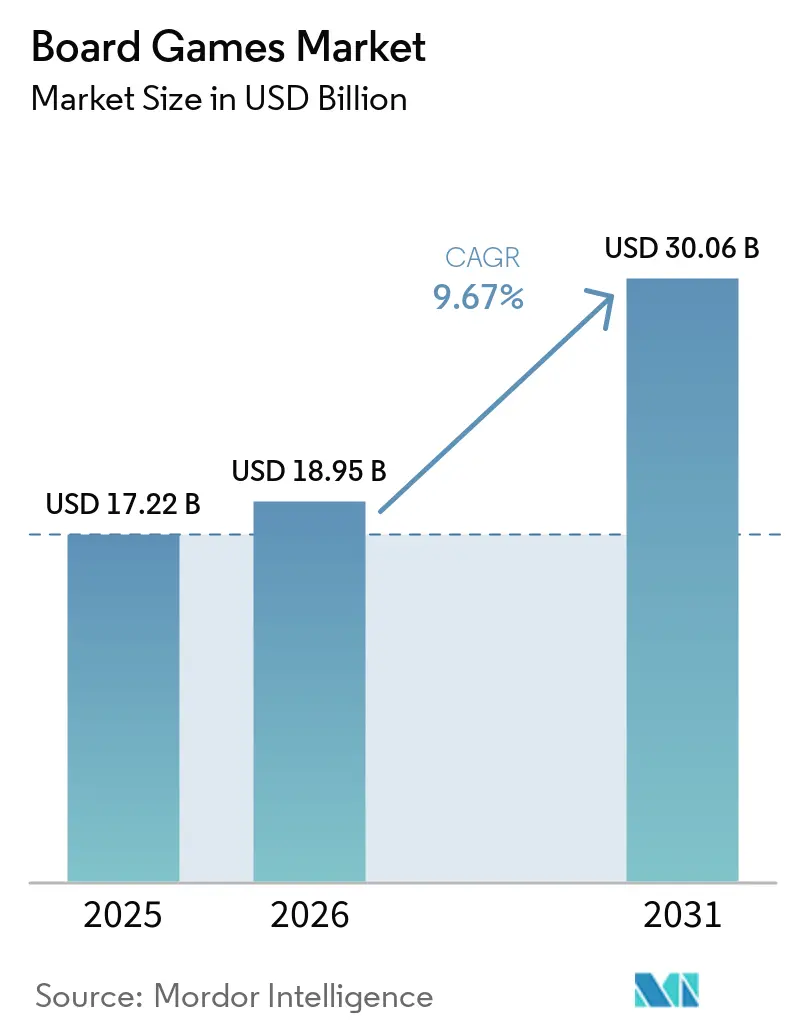
| 市場規模 (2026) | 18.95 十億米ドル |
| 市場規模 (2031) | 30.06 十億米ドル |
| 成長率 (2026 - 2031) | 9.67 % |
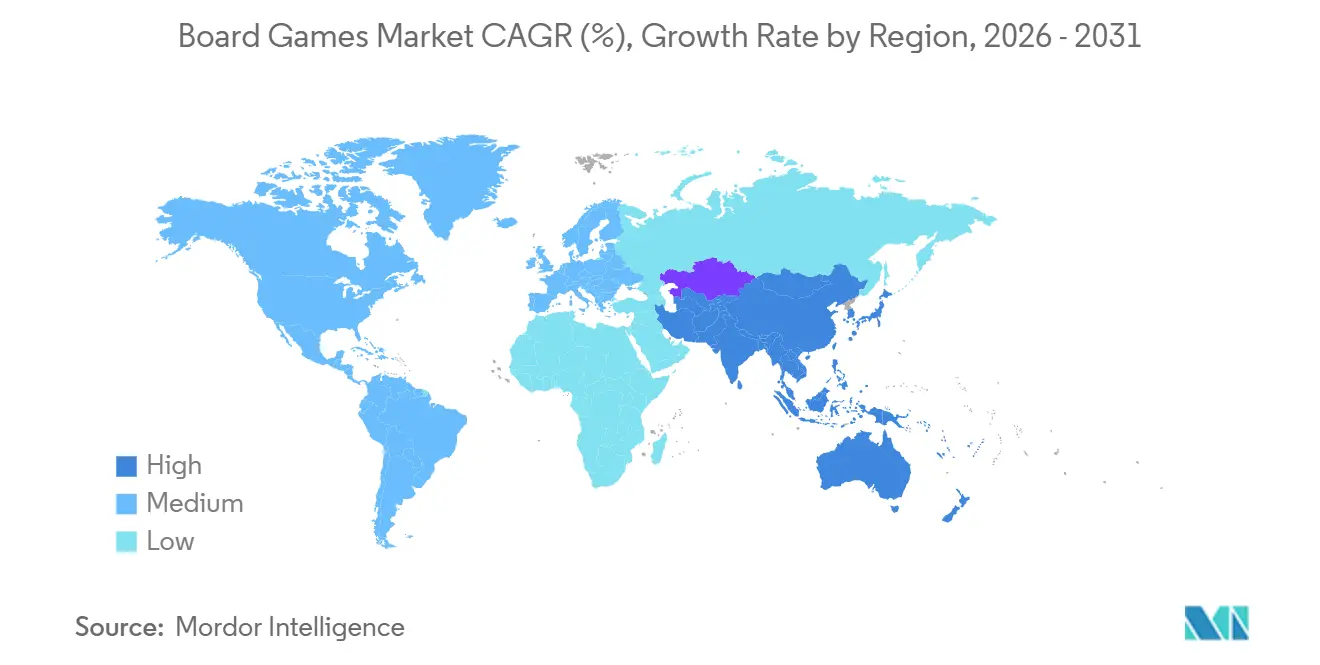
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
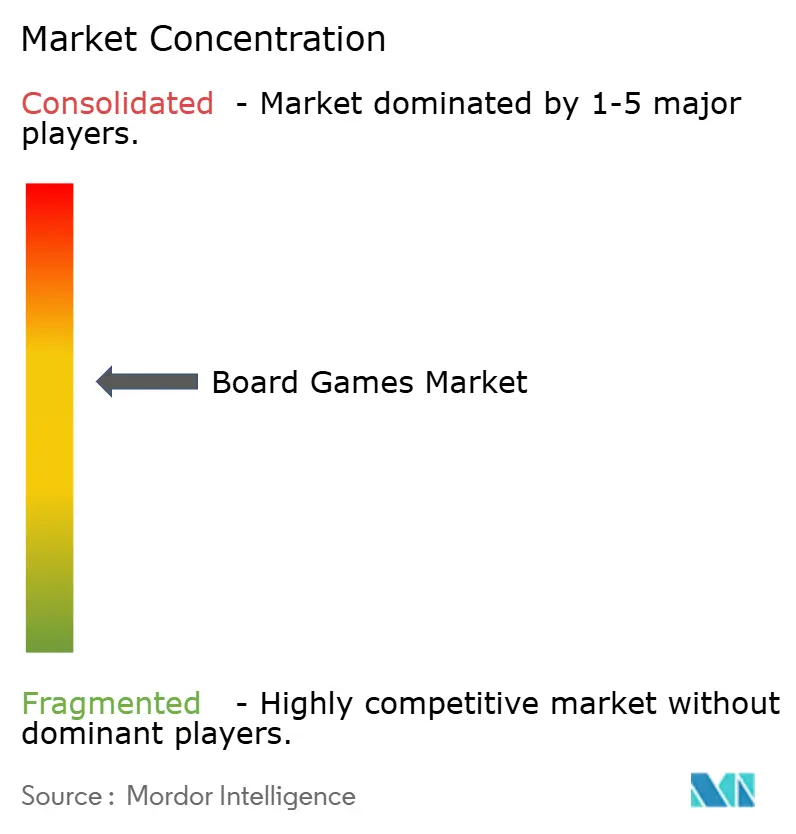
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボードゲーム市場分析
ボードゲーム市場規模は、2025年の170.22 ビリオン 米ドルから2026年には189.5 ビリオン 米ドルへと成長し、2026年から2031年の期間においてCAGR 9.67%で2031年までに300.6 ビリオン 米ドルに達すると予測されています。スクリーンを使わないソーシャルエンターテインメントへの需要の高まり、プレミアムなテーブルトップ体験への消費者の支出意欲の向上、そして没入型キャンペーンベースのゲームプレイの人気拡大が、玩具・ゲーム業界全体を上回る市場成長を加速させています。ストラテジーおよびユーロスタイルゲームは2025年においても最大の収益を生み出すカテゴリーであり続けた一方、協力型・レガシー型・ファミリーゲームは、リプレイ性と拡張パックが製品ライフサイクルを延長し消費者支出を増加させることで、より急速な普及を記録しています。パブリッシャーはまた、ライセンスを取得した知的財産、ローカライズ版、インクルーシブなテーマを取り入れてポートフォリオを拡充し、年齢層や地域を超えたより幅広い層の取り込みを図っています。この傾向を示す事例として、国際チェス連盟(FIDE)は2025年1月、中国が女性プレイヤーのトップ10平均レーティング2,482を達成してリードしていることを明らかにしました[1]。小売チャネルは引き続き進化しており、専門ホビーショップが製品の発見を牽引する一方、eコマース、クラウドファンディングプラットフォーム、コンベンション主導の予約販売の急速な成長が直販売上を拡大しています。同時に、大手パブリッシャーは買収やライセンスパートナーシップを通じてポートフォリオを強化し、独立系スタジオは革新的なタイトルを継続的に投入することでカテゴリーの成長を持続させ、消費者の関心を高く維持しています。
主要レポートのポイント
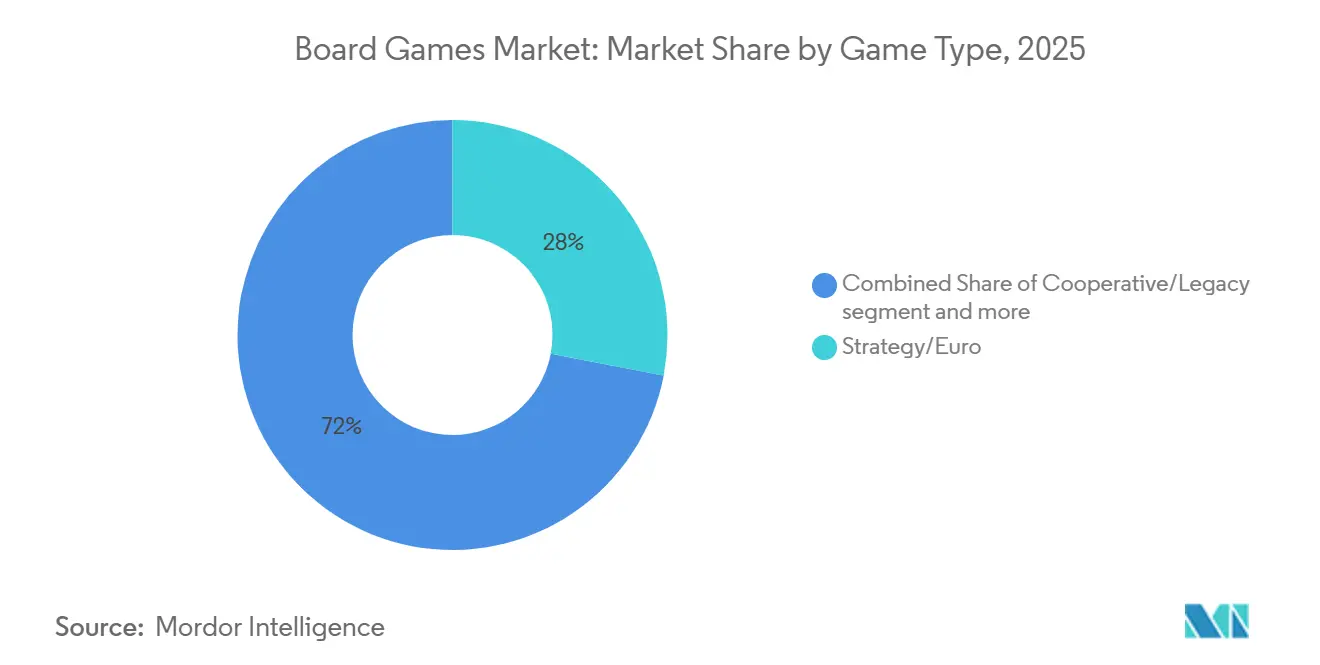
- ゲームタイプ別では、ストラテジー/ユーロタイトルが2025年のボードゲーム市場シェアの28.02%を占め、コーポラティブおよびレガシーフォーマットは2031年にかけて最速の年平均成長率(CAGR)10.74%を記録すると予測されています。
- 年齢層別では、大人が2025年の収益の48.26%を占めましたが、子供セグメントは2031年にかけて年平均成長率(CAGR)10.39%で拡大すると予想されています。
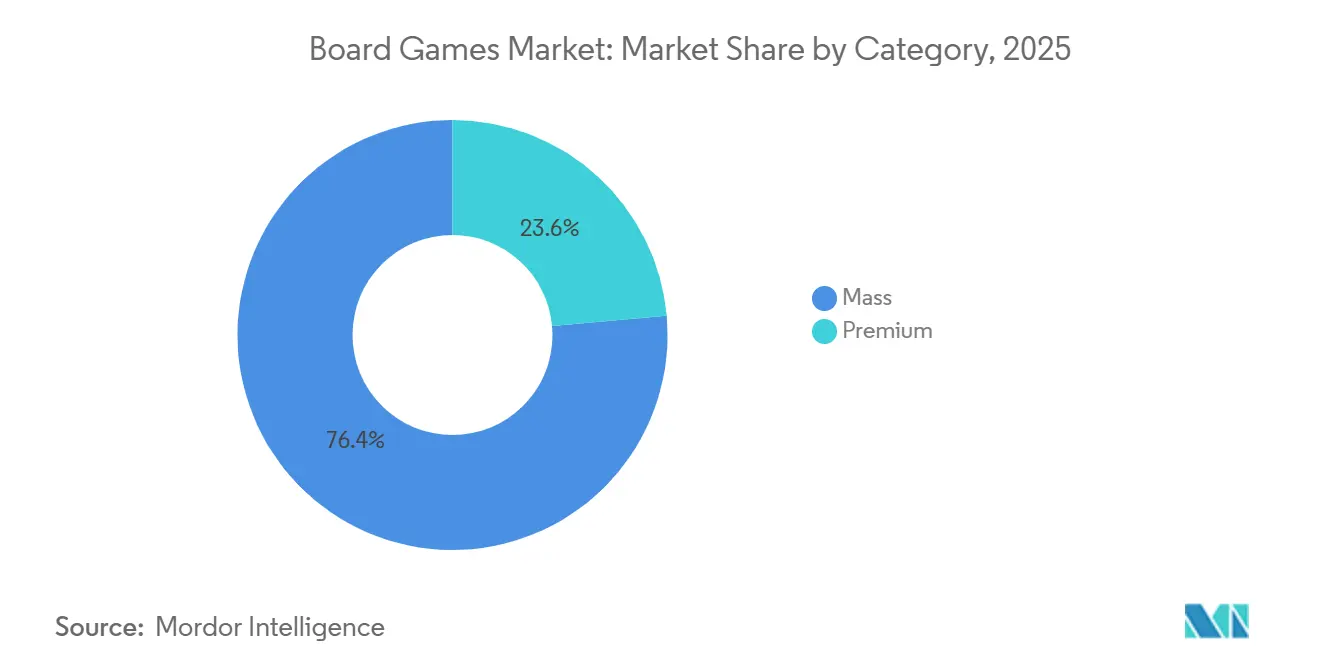
- カテゴリー別では、マス市場向けSKUが2025年の売上の76.42%を占め、プレミアムコレクターエディションは2031年にかけて年平均成長率(CAGR)10.85%で成長すると予測されています。
- 流通チャネル別では、専門店が2025年の収益の37.13%を占めましたが、オンライン小売は2031年にかけて年平均成長率(CAGR)11.28%が見込まれています。
- 地域別では、北米が2025年の価値の38.41%を占め、アジア太平洋は2031年にかけて年平均成長率(CAGR)10.97%を記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オフラインおよびスクリーンフリーエンターテインメントへの関心の高まり | +2.1% | 北米と欧州に集中するグローバル | 中期(2〜4年) |
| アナログエンターテインメントの復活 | +1.8% | 北米、欧州、都市部のアジア太平洋 | 長期(4年以上) |
| ボードゲームカフェおよびソーシャルスペースの人気 | +1.5% | 北米、欧州、中国、日本、韓国 | 中期(2〜4年) |
| クラウドファンディングによる出版の民主化 | +1.3% | 北米と欧州が主導するグローバル | 短期(2年以内) |
| エコフレンドリーな生産によるブランド親和性の向上 | +0.9% | 欧州、北米、アジア太平洋のプレミアムセグメント | 長期(4年以上) |
| 休日や特別な機会における強いギフティング文化 | +1.2% | 全地域でQ4にピークを迎えるグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オフラインおよびスクリーンフリーエンターテインメントへの関心の高まり
スクリーン疲れがますます蔓延するにつれ、余暇予算はブルーライト露出を最小限に抑えるだけでなく、本物の対面ソーシャルインタラクションを促進するアナログ体験へと振り向けられています。例えば、全米大学健康調査によると、2025年秋時点で米国の大学生の27%が過去7日間に疲労または眠気を感じていました[2]。この需要の高まりは、ミレニアル世代とZ世代の親の間で特に顕著です。これらの世代はデジタルエンターテインメントに浸かって育ちましたが、今では子供たちのためにハンズオンで触感的な遊び体験を優先しています。このシフトに対応するため、出版社はクイックスタートルールやチュートリアル動画などの機能を導入しており、QRコードから便利にアクセスできます。これらの追加機能は、従来カジュアルな購入者がアナログゲームへの参加を躊躇させてきた精神的な負担を軽減することを目的としています。さらに、このトレンドは自己持続的です。家庭が5〜10タイトルのゲームコレクションを蓄積するにつれ、定期的なゲームナイトを開催するようになります。これらの集まりは、ソーシャルネットワーク内でアナログ余暇を規範として確立するだけでなく、口コミによるプロモーションと発見を大幅に促進します。
アナログエンターテインメントの復活
アナログエンターテインメントの復興は、消費者が受動的なコンテンツ消費よりも創造性・スキル開発・共同参加を提供する体験をますます重視するようになる中、ボードゲーム市場に新たな成長機会をもたらしています。ボードゲームは、高いリプレイ価値、コレクターとしての魅力、そしてファミリー・ホビー愛好家・教育機関・企業のチームビルディング活動に対応した多様なゲームプレイ形式を提供することで、この移行から恩恵を受けています。パブリッシャーは、ライセンスフランチャイズ、歴史的な設定、地域の視聴者に響きながらグローバルなリーチを拡大する文化的にローカライズされた版を通じてテーマ別ポートフォリオを拡充することで対応しています。同時に、専門小売業者と独立系パブリッシャーは、限定版や数量限定リリースキャンペーンを通じて製品の入手可能性を広げ、コレクターの間での繰り返し購入を促進しています。クラウドファンディングプラットフォームの継続的な成功により、革新的なゲームメカニクスやニッチなジャンルが商業規模に達することが可能となり、カテゴリーの多様性を強化し、成熟市場と新興市場の双方においてアナログエンターテインメントへの消費者の関心を高めています。
ボードゲームカフェおよびソーシャルスペースの人気
ボードゲームカフェや専用ソーシャルゲーミングスペースの人気の高まりは、消費者が購入前に新しいタイトルを発見し、学び、繰り返し体験できる低リスクの機会を提供することで、ボードゲームへの需要を強化しています。従来の小売店とは異なり、これらの施設はガイド付きプレイセッションを通じてストラテジー・協力型・ファミリー・パーティーゲームを試せる体験型マーケティングチャネルとして機能し、プレミアム価格の製品への購入意欲を高めています。また、トーナメント、テーマイベント、パブリッシャー主導のデモンストレーションを通じて地域のゲーミングコミュニティを育成し、一度限りの取引を超えた継続的なエンゲージメントを生み出しています。参加者が拡大するにつれ、カフェは購買決定にますます影響を与え、店内の小売カウンターや専門店・オンラインチャネルへの紹介を通じて売上を促進しています。パブリッシャーはこのトレンドを活用し、組織的なプレイ会場やゲーミングイベントとの連携を深めています。例えば、Ravensburgerは2025年にGen Conとのパートナーシップをコンベンション共同スポンサーとして拡大し、没入型デモンストレーションを通じてHorrified: Dungeons & Dragonsなどの新しいテーブルトップ作品を披露し、消費者エンゲージメントを強化しました。2026年には、Asmodeeがメンタルヘルス慈善団体Mindと提携し、ボードゲームカフェやホビーショップにコミュニティプレイイベントの開催を促し、新規プレイヤーの獲得とゲーム参加の増加における重要なチャネルとしてカフェの役割を強化しました。これらの動向は、ボードゲームカフェを娯楽施設から製品発見・コミュニティ形成・長期的な市場拡大のための影響力あるエコシステムへと変革しています。
休日や特別な機会における強いギフティング文化
祝日・誕生日・祭典を取り巻く強いギフティング文化は、テーブルトップゲームを一度限りのエンターテインメントではなく共有体験を提供するギフトとして位置づけることで、ボードゲームの売上を継続的に牽引しています。子ども・ティーンエイジャー・大人・多世代家族にわたる幅広い訴求力により、ボードゲームはクリスマス・旧正月・ディワリ・その他の季節的な祝祭における贈り物として好まれる選択肢となっています。パブリッシャーはこれらの需要の高い時期に合わせて製品発売やプレミアム版を同期させ、小売業者はキュレーションされたギフトアソートメント・限定バンドル・数量限定品を拡充して消費者支出の増加を促しています。2025年には、Goliath Gamesがライセンスエンターテインメントブランドの下で新しいファミリー・パーティーボードゲームを導入してポートフォリオを拡充し、主要小売チャネルにおける季節的なギフティングカテゴリーでのプレゼンスを強化しました。2026年には、Hachette Boardgames UKが新しいストラテジー・ファミリーボードゲームパブリッシャーを追加して流通ポートフォリオを拡大し、主要なホリデーショッピング期間を前に専門小売業者全体でプレミアムテーブルトップタイトルの入手可能性を高めました。これらの取り組みは、ピークギフティングシーズン中の製品視認性を向上させ、衝動買いを促進し、消費者が異なる年齢層や機会に合わせて複数のゲームを購入するよう促すことで、ホリデーギフティングをグローバルなボードゲーム市場の一貫した成長ドライバーとして強化しています。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| デジタルゲームおよびストリーミングとの競合 | -1.4% | アジア太平洋と北米で最も深刻なグローバル | 短期(2年以内) |
| 偽造品およびIP侵害タイトル | -0.8% | アジア太平洋、東欧、ラテンアメリカ | 中期(2〜4年) |
| ローカライゼーションと翻訳の課題 | -0.6% | アジア太平洋と南米への参入において重要なグローバル | 中期(2〜4年) |
| 紙およびパルプの供給不足 | -1.0% | 北米と欧州で深刻な圧力を伴うグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
デジタルゲームおよびストリーミングとの競合
デジタルゲームおよびストリーミングプラットフォームとの競争は、消費者の余暇時間と裁量的支出のより大きなシェアを獲得することで、グローバルなボードゲーム市場の成長を引き続き抑制しています。モバイルゲーム・コンソールタイトル・サブスクリプションゲーミングサービス・ビデオオンデマンドプラットフォームは、物理的なスペースや調整されたグループ参加を必要とせず、即時アクセス性・頻繁なコンテンツ更新・マルチプレイヤー体験を提供しています。この利便性は特に若い消費者に魅力的であり、ボードゲームの購入頻度を低下させ、カジュアルプレイヤーの間での繰り返しエンゲージメントを制限しています。そのため、パブリッシャーは没入型メカニクス・プレミアムコンポーネント・ライセンスを取得した知的財産を通じて物理的なゲームを差別化するプレッシャーが増しています。この競争環境を反映して、CMONは2025年に変化する消費者の嗜好の中で商業効率を向上させるため、高パフォーマンスのクラウドファンディングキャンペーンと確立されたフランチャイズを優先することで製品ポートフォリオを合理化しました。同様に、Steamforged Gamesは2026年にビデオゲームにインスパイアされたテーブルトップタイトルのポートフォリオを拡大し、よく知られたデジタルゲームの知的財産を活用して既存のゲーミングコミュニティをテーブルトップセグメントに引き込みました。これらの動向は、デジタルエンターテインメントがグローバルなボードゲーム市場全体で消費者の期待を再形成し、競争圧力を強化していることを浮き彫りにしています。
偽造品およびIP侵害タイトル
偽造品および知的財産(IP)侵害ボードゲームの増殖は、パブリッシャーの収益を侵食し、ブランドエクイティを弱め、プレミアムテーブルトップ製品への消費者の信頼を低下させることで、市場成長を引き続き抑制しています。偽造ゲームは多くの場合、許可のオンラインマーケットプレイスや非公式な小売チャネルを通じて大幅に低い価格で販売されており、劣悪な素材・不完全なコンポーネント・低品質な印刷物を提供することでゲームプレイ体験全体に悪影響を与えています。この課題は、強いブランド認知度が人気タイトルを模倣の標的にしやすいベストセラーのストラテジー・ファミリー・パーティーゲームにおいて特に顕著です。偽造品がより巧妙になるにつれ、パブリッシャーは知的財産を保護し消費者の信頼を維持するため、パッケージセキュリティ・認証措置・法的執行への投資を増やしています。これらの取り組みを反映して、The Op Gamesは2025年に主要エンターテインメントフランチャイズとの独占ライセンス契約を通じてブランド保護を強化し、公式ライセンステーブルトップゲームのポートフォリオを拡大しました。2026年には、Maestro Mediaが新しい知的財産パートナーシップを通じて公式ライセンスボードゲームのポートフォリオを拡充し、偽造品によってますます挑戦を受ける市場における正規出版権の重要性を強化しました。これらの動向は、グローバルなボードゲーム市場全体においてIP侵害がもたらす商業的リスクを浮き彫りにしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲームタイプ別:
レガシーフォーマットがエンゲージメントモデルを再構築ストラテジーおよびユーロゲームは、ホビーゲーマーの間での深いゲームプレイ・高いリプレイ性・プレミアム価格タイトルへの強い需要に支えられ、2025年のグローバルなボードゲーム市場収益の28.02%を占めました。パブリッシャーはフランチャイズのライフサイクルを延長するため、新作リリースと拡張を通じてセグメントへの投資を継続しています。例えば、Czech Games Editionは2025年にストラテジーポートフォリオを拡充し、Codenamesの新版を発売するとともにLost Ruins of Arnak: Twisted Paths拡張をリリースし、2026年以降の多言語流通の拡大を確認することで、プレミアムストラテジータイトルへの持続的な需要を強化しました。
協力型・レガシーゲームは、キャンペーンベースのゲームプレイ・進化するナラティブ・長期的なリプレイ性への消費者の嗜好の高まりに牽引され、2026年から2031年にかけてCAGR 10.74%を記録すると予測されています。パブリッシャーはホビーゲーマーと新規層の双方を引き付けるため、ストーリー主導の協力型体験への投資を拡大しています。例えば、CD PROJEKT REDとGo On Boardは2025年に、分岐するナラティブと持続的な進行を持つ協力型キャンペーンボードゲーム「The Witcher: Legacy」を発表し、協力型・レガシーゲームセグメント内での継続的な革新と商業的勢いを示しました。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
年齢層別:
子供セグメントがSTEM需要で加速2025年、大人は高い可処分所得と90分のユーロゲームセッションへの嗜好に牽引され、支出の48.26%を占めました。一方、子供セグメントは、親や教育者がスクリーンフリーのスキル構築ツールをますます求めるにつれ、強い年平均成長率(CAGR)10.39%で成長すると予測されています。2024年、12歳未満の子供はマス市場購入の60%以上を占め、コーディングロジックや空間推論などのカリキュラムに関連した製品への学校予算が拡大しました。
20〜40米ドルの予算内で行動するティーンエイジャーは、人狼やシークレット・ヒトラーのようなソーシャル推理パーティーゲームに引き付けられています。このトレンドは、Exploding Kittensが2025年7月に24.99米ドルでボードゲームを発売し、TargetとWalmartで目立つエンドキャップの陳列を確保したことで強化されました。大人の嗜好は分岐しており、カジュアルプレイヤーは1時間未満のコーポラティブゲームを好み、愛好家は複数シーズンのレガシーボックスに投資しています。出版社は現在、複雑さが適応するモジュラールールを開発しており、単一のSKUが様々な経験レベルのプレイヤーにアピールし、デザイン投資のリターンを最適化できるようにしています。
カテゴリー別:
プレミアムエディションが愛好家の支出を獲得40米ドル未満の価格帯と広範な流通に支えられたマス市場向けSKUは、2025年の売上の76.42%を占めると予測されています。大手小売業者は物理的な棚スペースの80%をこれらのアクセスしやすいタイトルに割り当て、競争力のある価格設定と認知度の高い知的財産を活用して衝動買いを促進しています。対照的に、プレミアムコレクターラインは、生産リスクを軽減し100〜200米ドルの高級製品の購入者を引き付けるKickstarterの事前注文に牽引され、強い年平均成長率(CAGR)10.85%を達成すると予測されています。
CMONの絶版エディションは昨年、二次市場で最大50%の価値上昇を経験し、コレクタブルのナラティブを強固にし、このセグメントへの追加投資を引き付けました。エコフレンドリーな素材はユニットコストを10%〜20%増加させますが、環境意識の高い消費者の間でより高い価格帯を可能にします。従来の出版社は、コレクターレベルの製品に関連する全コストを負担することなく、マス市場からプレミアムへの移行を検討している消費者にアピールすることを目的として、50〜70米ドルの「デラックス」ミッドティア製品を探求しています。
流通チャネル別:
eコマースが専門店のマージンを侵食2025年、専門店は複雑なタイトルのハンドセリングとデモナイトの開催に注力することで、市場価値の37.13%を占めました。200〜500 SKUの在庫深度を持つこれらの店舗は、大型チェーンが再現できない発見体験を提供し、店内活動が強いコミュニティエンゲージメントを構築しています。同時に、オンライン収益はAmazonの顕著な29%のカテゴリー成長と出版社のマージンを保護するダイレクト・トゥ・コンシューマーモデルに牽引され、年平均成長率(CAGR)11.28%で成長すると予測されています。さらに、インターネットアクセスの拡大がオンライン小売チャネルを強化しています。例えば、国際電気通信連合(ITU)は、グローバルなインターネットアクセスが2024年の71%から2025年には74%に増加したと報告しています[3]。
ハイパーマーケットとスーパーマーケットは主に30米ドル未満のファミリータイトルに注力し、年間売上の40%を占める積極的なQ4バンドルを活用しています。カフェ、コンベンション、出版社のウェブストアなどのその他のチャネルは、低ボリュームながら高マージンの収益を生み出し、将来の製品インサイトの貴重な情報源として機能しています。Stonemaierのハイブリッドモデルはこのアプローチを体現しており、在庫の60%〜70%が小売流通前にKickstarterで事前販売されており、統合されたチャネル計画がキャッシュフローと市場リーチを効果的にバランスさせる方法を示しています。
地域分析
北米ボードゲーム市場
2025年、北米は世界全体の売上高の38.41%を占め、そのうち米国が地全体の価値の60%以上を占めた。約1,200の専門ゲームショップが、活発なディスカバリーおよびトーナメントのエコシステムを支えている。2026年初頭、中国製部品に対する関税が最大145%に達したことで、売上総利益率が3〜5パーセントポイント低下した。これにより、米国より賃金が30%〜40%低いメキシコへのニアショアリングへの移行が進み、貨物のリードタイムは10日間に短縮された。Hasbro は2025年に47億米ドルの収益を報告し、そのうちWizards of the Coastが22億米ドルを占め、カテゴリー平均を上回るデュアルアナログ・デジタルモデルの有効性を示した。USMCAの関税免除により、モンテレーおよびトロントへの組立業務の移転が進み、北米のサプライチェーンの強靭性が強化されている。
アジア太平洋ボードゲーム市場
アジア太平洋地域は2031年までに10.97%のCAGRで成長すると予測されている。中国では、NPPAのコンテンツ審査によりリードタイムが最大18ヶ月延長されるなどの規制上の課題により成長が妨げられているものの、可処分所得の増加が引き続き需要を牽引している。インドでは、都市部の族が手頃な娯楽の選択肢としてボードゲームを採用する傾向が高まっており、英語の普及率の高さにも支えられ、地域の成長をリードすることが期待されている。日本と韓国は、プレミアムコレクターエディションの主要市場となりつつあり、東京とソウルで開催されるコンベンションには年間3万〜4万人の来場者が集まっている。中国における人件費の上昇と地政学的緊張により、出版社はベトナムおよびインドへの製造拠点の多様化を進め、サプライチェーンの柔軟性を高めている。
欧州・中東・アフリカおよび南米ボードゲーム市場
欧州はドイツと英国を中心に緩やかな成長を記録した。2023年のエッセン・シュピール(Essen Spiel)イベントには162,000人の来場者が集まり、1,500万ユーロの売上を生み出し、ユーロゲームデザインの中心地としてのドイツの地位を強固なものとした。EUの拡大生産者責任法はコスト面での圧力をもたらす一方で、早期採用者に対しては競争上の優位性も提供している。南米および中東・アフリカは合わせて世界収益の10%未満を占めるにとどまった。しかし、ブラルとUAEは主要な地域プレーヤーとして台頭しつつある。ブラジルはニアショアリングのトレンドにより北米へのリードタイムが短縮される恩恵を受けており、UAEでは多言語を話す在外居住者人口がプレミアム英語版輸入品への需要を牽引している。
競合環境
競合環境では、市場集中と継続的なイノベーションの組み合わせがダイナミクスを定義しています。大手出版社はシナジーを活用して時代を超えたタイトルを積極的に刷新し、幅広いインディースタジオが革新的でユニークなコンセプトを継続的に導入しています。Hasbro は「Playing to Win」戦略のもと、2027年までに7億5,000万人の消費者にリーチするという野心的な目標を設定しています。同社はデジタル強化を通じてクラシックブランドを活性化し、新興市場への進出を強化しており、成長への先見的なアプローチを示しています。
Hasbro、Mattel、Ravensburgerなどの確立されたプレイヤーが支配的な存在感を維持する一方、Stonemaier Games、Cephalofair、CMONなどのインディー出版社が急速に勢いを増しています。KickstarterやGamefoundなどのプラットフォームは従来の出版環境を大幅に混乱させ、ニッチなゲームがグローバルな認知を達成できるようにしました。これらのプラットフォームはまた、デザイナー主導のイニシアチブの台頭を促進し、クリエイターがビジョンを実現してグローバルなオーディエンスと直接つながることを可能にしました。
アプリ支援ゲームプレイやオンラインプラットフォームからAI駆動の機能まで、デジタルイノベーションが物理的な領域とデジタルの領域をシームレスに融合させています。これはプレイヤーのエンゲージメントを高めるだけでなく、収益源を広げます。さらに、テクノロジーの活用は競争上の優位性を提供できます。例えば、ルール裁定などのタスクにAIを活用するスタジオは、その節約分をアートとストーリーテリングの強化に充てることができ、市場での訴求力を高めます。さらに、新興の複合現実プロトタイプは、NFCを搭載したミニチュアがダイナミックなストーリーテリングのためにアプリと連携し、デジタルコンテンツと物理的な強化を橋渡しする未来を示唆しています。これらのイノベーションの早期採用者は大きな価格設定上の優位性を持ち、ボードゲーム市場での利益率を高める可能性があります。
ボードゲーム業界リーダー
-
Hasbro Inc.
-
Mattel Inc.
-
Asmodee Group
-
Ravensburger AG
-
Spin Master Corp.
- 注:主要企業の掲載順は順位を示すものではありません。
ボードゲーム市場 このレポートでカバーされる企業
- Hasbro Inc.
- Mattel Inc.
- Asmodee Group
- Ravensburger AG
- Spin Master Corp.
- Goliath Games BV
- CMON Limited
- IELLO Games
- Stonemaier Games LLC
- Czech Games Edition
- North Star Games LLC
- Blue Orange Games
- Thames and Kosmos
- Midlam Miniatures
- Z-Man Games
- Wizards of the Coast
- Lucky Duck Games
- Exploding Kittens LLC
- Renegade Game Studios
- Plaid Hat Games
最近の産業開発事情 ボードゲーム市場
- 2025年3月:Hasbro は包括的な「Playing to Win」戦略を発表し、2027年までに消費者を5億人から7億5,000万人に拡大し、中一桁台の収益成長と改善された営業利益率を目標としています。
- 2025年3月:Hasbro は2025年トイフェアでMONOPOLY アプリバンキングとCONNECT 4 フレンジーを発表し、触感的なゲームプレイ要素を維持しながらクラシックゲームを現代化するデジタル・フィジカル統合戦略を示しました。
- 2024年8月:ボードゲーム「Rock Hard:1977」がデビューし、16歳以上の2〜5人のプレイヤーを対象としています。戦略的計画と運の要素を融合させたこのゲームは、朝、夕方、アフターアワーのフェーズに分かれた9つの「月」にわたって展開されます。プレイヤーは悪癖に満ちた勢いを彷彿とさせるリスク/リワードブーストを提供する「キャンディ」トークンを活用できます。
グローバルボードゲーム市場レポートの調査範囲
ボードゲームとは、特別にデザインされた模様のあるゲームボード上で、小さなオブジェクト(ゲームピース)を特定の方法で配置・移動させるテーブルトップゲームの一種です。ボードゲーム市場レポートは、ゲームタイプ、年齢層、カテゴリー、流通チャネル、地域によってセグメント化されています。ゲームタイプ別では、市場はトラディショナル/クラシック、ストラテジー/ユーロ、カードおよびダイス、コーポラティブ/レガシー、ミニチュアウォーゲーム、教育用およびパズルハイブリッドにセグメント化されています。年齢層別では、市場は子供、ティーンエイジャー、大人にセグメント化されています。カテゴリー別では、市場はマスとプレミアムにセグメント化されています。流通チャネル別では、市場はハイパーマーケットおよびスーパーマーケット、専門店、オンライン小売店、その他の流通チャネルにセグメント化されています。地域別では、市場は北米、南米、欧州、アジア太平洋、中東・アフリカにセグメント化されています。各セグメントについて、市場予測は金額(米ドル)および数量(ユニット)で提供されています。
セグメンテーション概要
| トラディショナル/クラシック |
| ストラテジー/ユーロ |
| カードおよびダイス |
| コーポラティブ/レガシー |
| ミニチュアウォーゲーム |
| 教育用およびパズルハイブリッド |
| 子供 |
| ティーンエイジャー |
| 大人 |
| マス |
| プレミアム |
| ハイパーマーケットおよびスーパーマーケット |
| 専門店 |
| オンライン小売店 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| 南米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| スウェーデン | |
| ベルギー | |
| ポーランド | |
| オランダ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| タイ | |
| シンガポール | |
| インドネシア | |
| 韓国 | |
| オーストラリア | |
| ニュージーランド | |
| アジア太平洋その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| サウジアラビア | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカその他 |
| ゲームタイプ別 | トラディショナル/クラシック | |
| ストラテジー/ユーロ | ||
| カードおよびダイス | ||
| コーポラティブ/レガシー | ||
| ミニチュアウォーゲーム | ||
| 教育用およびパズルハイブリッド | ||
| 年齢層別 | 子供 | |
| ティーンエイジャー | ||
| 大人 | ||
| カテゴリー別 | マス | |
| プレミアム | ||
| 流通チャネル別 | ハイパーマーケットおよびスーパーマーケット | |
| 専門店 | ||
| オンライン小売店 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| スウェーデン | ||
| ベルギー | ||
| ポーランド | ||
| オランダ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| タイ | ||
| シンガポール | ||
| インドネシア | ||
| 韓国 | ||
| オーストラリア | ||
| ニュージーランド | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| サウジアラビア | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
ボードゲーム業界の規模はどのくらいですか?
ボードゲーム業界は2026年に189.5 ビリオン 米ドル規模となり、2031年までに300.6 ビリオン 米ドルに達すると予測されており、9.67%のCAGRで長しています。
2031年にかけて最も急成長するゲームプレイ形式はどれですか?
協力型およびレガシー形式は、キャンペーンベースのストーリーテリングがプレイヤーのエンゲージメントを高めることにより、10.74%のCAGRで成長すると予測されています。
2025年の支出に占める北米のシェアはどのくらいですか?
北米は世界全体の価値の38.41%を占め、そのうち米国が地域合計の5分の3以上を占めています。
関税は製造拠点にどのような影響を与えていますか?
2026年初頭に導入された中国製部品に対する最大145%の米国関税により、出版社は最終組立のニアショアリングをメキシコへ移行し、ベトナムでの調達を拡大する動きが加速しています。