
ギャンブル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 0.81 兆米ドル |
| 市場規模 (2031) | 1.23 兆米ドル |
| 成長率 (2026 - 2031) | 8.71 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるギャンブル市場分析
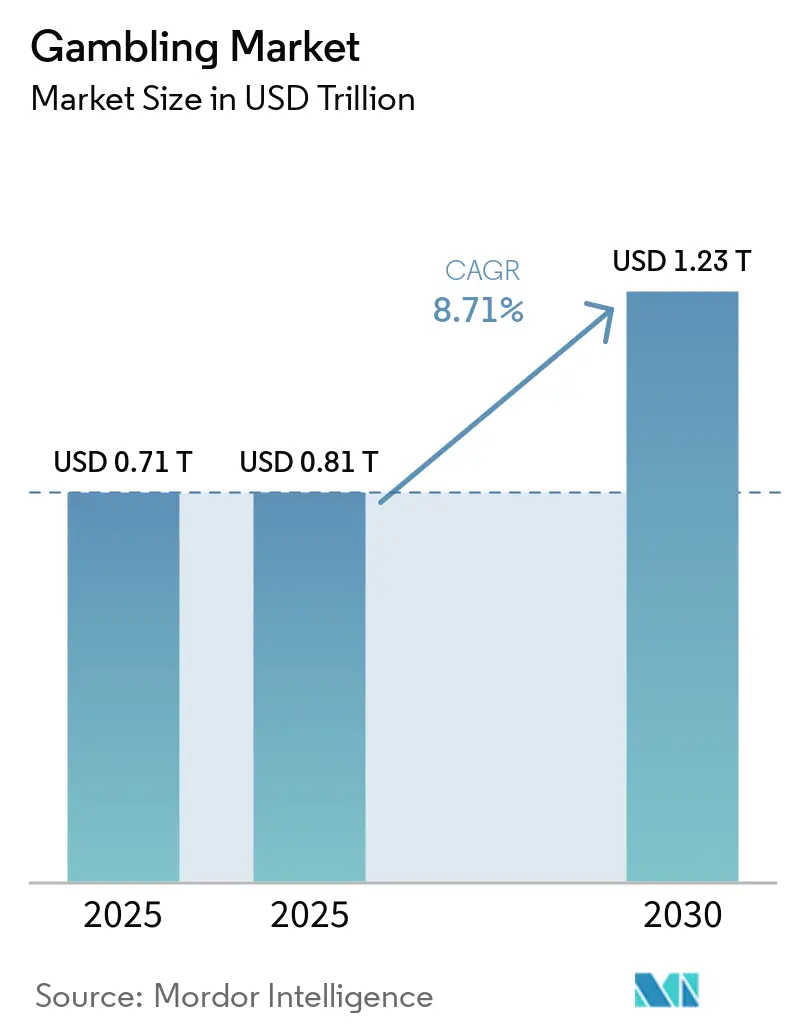
ギャンブル市場規模は、2025年の0.71 トリリオン 米ドルから2026年には0.81 トリリオン 米ドルへと成長し、2026年から2031年にかけてCAGR 8.71%で2031年までに1.23 トリリオン 米ドルに達すると予測されています。デジタルウェイジャリングは顧客活動においてより大きな比重を占めるようになっており、ブラジルやその他の市場における規制整備が潜在的な顧客基盤を拡大しています。スポーツベッティングはライブウェイジャリングやスポーツメディアとの連携強化を通じて存在感を高めており、強力なモバイルプロダクトを持つオペレーターに有利な状況をもたらしています。また、税率、ライセンス規則、プレイヤー保護要件が各管轄区域の経済性を左右するため、規制も市場の結果を形成する重要な要因となっています。大手オペレーターは、小規模な競合他社が同等の規模を構築する前に規制市場へ参入するため、買収、プラットフォーム投資、現地パートナーシップを活用しています。こうした状況は、オペレーターが複数の国にわたってコンテンツ、決済、コンプライアンス、顧客エンゲージメント機能を求める中で、テクノロジーサプライヤーにとっての成長余地を生み出しています。
主要レポートのポイント
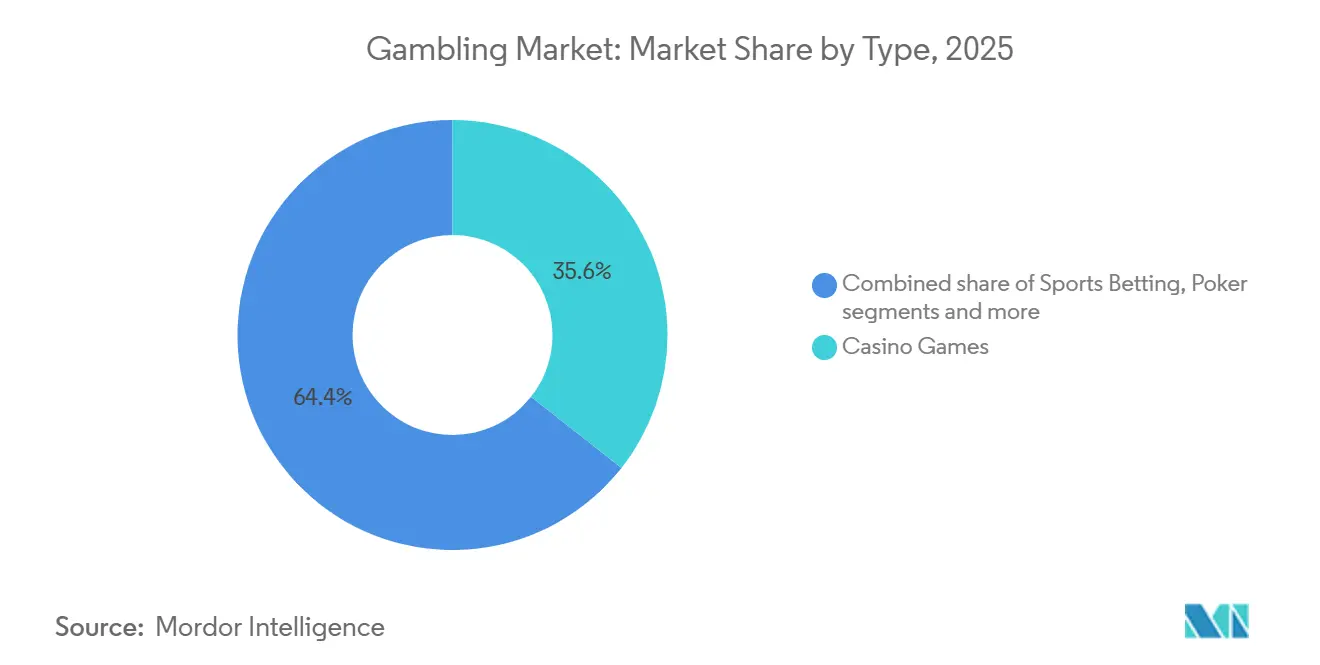
- タイプ別では、カジノゲームが2025年の世界収益の35.61%を占め、スポーツベッティングは2031年にかけてCAGR 9.45%で成長すると予測されています。
- プラットフォーム別では、オフラインが2025年の世界収益の64.45%を占め、オンラインは2031年にかけてCAGR 10.06%で成長すると予測されています。
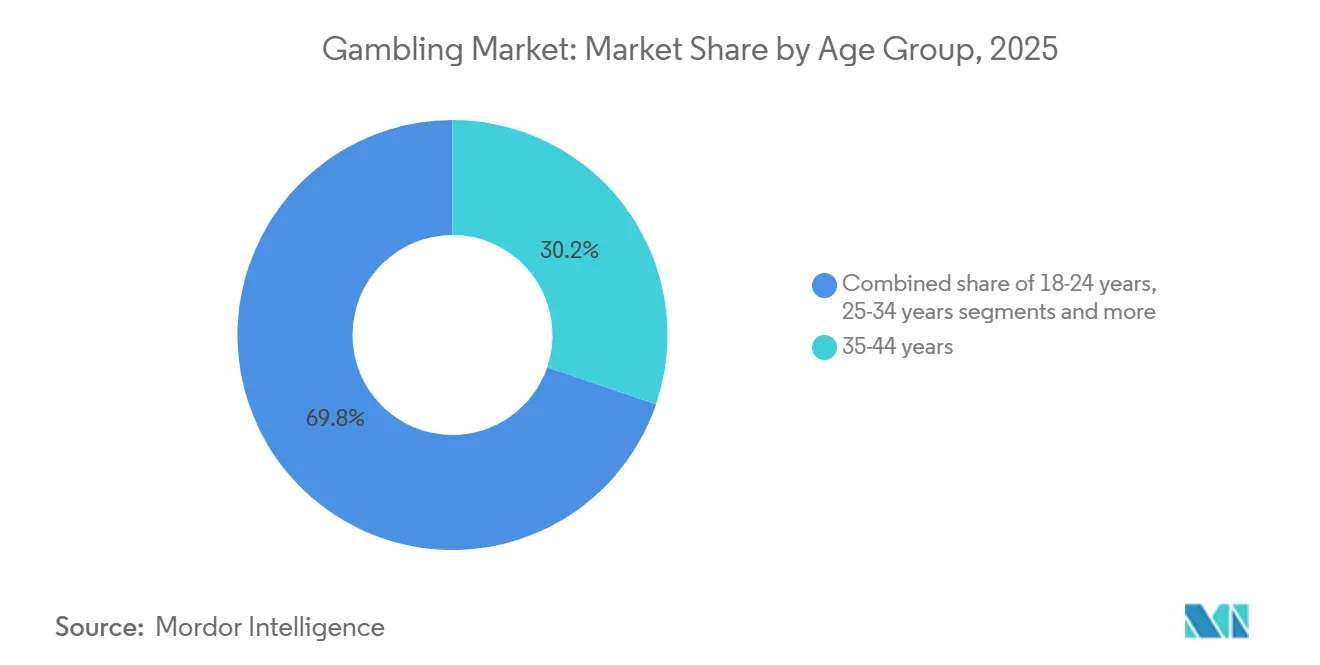
- 年齢層別では、35~44歳が2025年の世界収益の30.22%を占め、25~34歳は2031年にかけてCAGR 9.81%で成長すると予測されています。
- 地域別では、アジア太平洋が2025年の世界収益の34.25%を占め、2031年にかけてCAGR 9.74%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| オンラインギャンブルプラットフォームの拡大 | +2.5% | 欧州、北米、アジア太平洋に集中するグローバル | 短期(2年以内) |
| スポーツベッティングの人気拡大 | +2.0% | 北米、欧州、南米 | 中期(2~4年) |
| ギャンブル市場の合法化と規制 | +1.3% | 南米、アジア太平洋、中東・アフリカの一部 | 中期(2~4年) |
| ライブディーラーとインタラクティブゲーミングの統合 | +0.9% | 欧州とアジア太平洋での高い普及率を伴うグローバル | 中期(2~4年) |
| デジタル決済と決済インフラの成長 | +0.6% | 新興市場での急速な普及を伴うグローバル | 中期(2~4年) |
| マーケティング、スポンサーシップ、プロモーション活動 | +0.4% | 北米、欧州、南米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オンラインギャンブルプラットフォームの拡大
オンラインギャンブルプラットフォームの拡大は、インターネット普及率の向上、スマートフォンの普及、デジタル決済へのアクセス向上に支られ、世界のギャンブル市場の主要なドライバーとなっています。国際電気通信連合(ITU)によると、2025年には世界人口の74%に相当する約60億人がインターネットを利用しており、デジタルギャンブルサービスの潜在的な利用者層が拡大しています[1]。オンラインプラットフォームにより、ユーザーは物理的な施設を訪れることなく、スポーツベッティング、カジノゲーム、その他のギャンブル活動にアクセスできます。モバイルアプリケーション、ライブベッティング機能、リアルタイムゲーミング体験は、利便性とユーザーエンゲージメントをさらに向上させています。さらに、安全なデジタル決済オプションとパーソナライズされたプロモーションが、オペレーターの顧客獲得と維持を支援しています。
スポーツベッティングの人気拡大
スポーツベッティングは、法的市場の成熟とデジタルチャネルを通じた顧客のウェイジャリング増加に伴い、ギャンブル市場において拡大しています。アメリカゲーミング協会によると、米国のスポーツベッティング収益は2025年に169.6 ビリオン 米ドルに達し、2024年比で22.8%増加した一方、総ウェイジャリング額は1,669.4 ビリオン 米ドルに達しました[2]。フットボール、バスケットボール、クリケット、テニスなどのスポーツの人気は、スポーツ愛好家の参加を促進しています。バイルベッティングアプリケーションとライブ・インプレイウェイジャリングにより、ユーザーはスポーツイベントの前後および試合中にベットを行うことができ、アクセシビリティとエンゲージメントが向上しています。さらに、ベッティングオペレーター、スポーツリーグ、チームとのパートナーシップがブランドの認知度と顧客リーチの拡大に貢献しています。規制されたスポーツベッティング市場の拡大とデジタル決済システムの改善が参加をさらに支援し、世界のギャンブル市場の成長に寄与しています。
ギャンブル市場の合法化と規制
新たな法的枠組みは既存の需要をギャンブル市場収益からライセンス収益へと転換できますが、その枠組みの設計は依然として重要です。Flutterは2025年5月、ブラジルが規制されたオンライン市場を開放した後、Betnacionalブランドを保有するNSX Groupの56%の株式を3.5 ビリオン 米ドルで取得する買収を完了しました。日本の大阪統合型リゾートは、国土交通省によると、年間1,000万人以上の国際訪問者を誘致すると見込まれています[3]。これらの動向は、大規模な市場がアクセス可能になった際にオペレーターが早期参入する理由を示しています。ライセンス制度はまた、現地コンプライアンス、決済ツール、顧客保護システムへの投資を促進します。規則が明確で実行可能な場合、ギャンブル市場のオペレーターはより高い確信を持って製品ローンチを計画できます。
ライブディーラーとインタラクティブゲーミングの統合
ライブディーラープロダクトは、ギャンブル市場のオペレーターにより没入感の高いカジノ体験を提供する手段を与えます。英国のギャンブル調査では、2025年に成人の38%がオンラインギャンブルに参加しており、差別化されたデジタルフォーマットに対する大きな需要層が形成されていることが示されています。このフォーマットにより、オペレーターは物理的な施設を超えてカジノプレイを拡張でき、より長い顧客セッションをサポートできます。た、コンテンツサプライヤー、スタジオの信頼性、顧客データ保護の重要性も高まっています。主要なライブディーラーサプライヤーであるEvolution ABは、バリューチェーンのこの層がいかに集中化し得るかを示しています。ギャンブル市場のオペレーターは、サプライヤーの多様化や、場合によっては自社スタジオへの投資を通じて対応しており、これにより大規模企業の資本優位性が高まっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 厳格かつ断片化したギャンブル規制 | -1.2% | 欧州とアジア太平洋の一部 | 中期(2~4年) |
| 高い税率とライセンスコスト | -0.8% | 北米と欧州 | 中期(2~4年) |
| ギャンブル依存症と社会的被害のリスク | -0.5% | 成熟市場でのリスクが高いグローバル | 長期(4年以上) |
| サイバーセキュリティの脅威とデータプライバシーリスク | -0.3% | オンライン市場に集中するグローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
厳格かつ断片化したギャンブル規制
規制の断片化は、複数国にまたがるオペレーターが個別のライセンス、報告、アフォダビリティ、広告要件を満たす必要があるため、ギャンブル市場全体の運営コストを引き上げます。英国は2025年4月に法定ギャンブル課徴金を導入し、ライセンスオペレーターに新たな要件を課しました。ギャンブル法の改正では、アフォーダビリティチェックとオンラインスロットのステーク上限に関する条件も導入されました。米国では、税金、プロモーション、ライセンスに関する州ごとの異なる規則が、単一の全国的な運営モデルの構築を困難にしています。こうした多様性は、強力な法務、テクノロジー、責任あるギャンブルチームを持つオペレーターに有利に働く可能性があります。また、より大きなギャンブル市場ブランドに対抗して顧客を獲得しながらコンプライアンスに資金を投じなければならない中小企業にとっては、より大きなプレッシャーとなります。
高い税率とライセンスコスト
高い税率とライセンスコストは、製品開発、プロモーション、市場参入に充てられるギャンブル市場全体の投資資金を減少させる可能性があります。ベッティング・アンド・ゲーミング・カウンルは、税率が引き上げられた西欧市場では2019年から2024年にかけてグロスゲーミング収益のCAGRが6%であったのに対し、税率が安定または低下した市場では17%であったと報告しています。高コストは、小規模なライセンス保有者の拡大を困難にすることで、市場集中を強化する可能性があります。また、法的オペレーターが競争力のある価格や製品を提供できない場合、顧客を無認可サイトへと誘導する可能性もあります。責任あるギャンブル要件とサイバーコントロールは必要な保護を追加しますが、継続的な投資も必要とします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
カジノゲームがリードし、スポーツベッティングが成長を牽引カジノゲームは2025年の世界ギャンブル市場収益の35.61%を占め、タイプ別で最大のセグメントとなっています。このセグメントの主導的地位は、スロット、ポーカー、ルーレット、ブラックジャック、バカラなどのゲームが陸上カジノとオンラインギャンブルプラットフォームで広く利用可能であることに支えられています。多様なゲームフォーマットは、異なる好みや経験レベを持つ参加者を引き付けます。オンラインカジノプラットフォームは、ユーザーがスマートフォン、コンピューター、その他のデジタルデバイスを通じて参加できるようにすることで、アクセシビリティをさらに拡大しています。さらに、ライブディーラーゲームとインタラクティブゲーミング機能は、従来のカジノ環境の側面を再現することで、デジタルギャンブル体験を向上させています。
スポーツベッティングは、2031年にかけてCAGR 9.45%でギャンブルタイプの中で最も速い成長を記録すると予測されています。このセグメントの成長は、ユーザーがモバイルアプリケーションやウェブサイトを通じてウェイジャリングを行えるオンラインベッティングプラットフォームの普及拡大に支えられています。様々な管轄区域における規制されたスポーツベッティング市場の拡大も、オペレーターがより広い顧客基盤にリーチする機会を創出しています。さらに、フットボール、バスケットボール、クリケット、テニスを含む主要スポーツイベントの人気が、スポーツ愛好家の間でベッティング活動を継続的に生み出しています。ライブおよびインプレイベッティングの利用可能性の拡大により、ユーザーは試合中にウェイジャリングを行うことができ、スポーツイベント全体を通じたエンゲージメントが向上しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
プラットフォーム別:
オフラインの収益基盤とオンラインの拡大オフラインプラットフォームは2025年の世界ギャンブル市場収益の64.45%を占め、プラットフォーム別で最大のセグメントとなっています。その主導的地位は、確立された市場と新興市場にわたる陸上カジノ、ベッティングショップ、ゲーミング施設、その他の物理的なギャンブル会場の継続的な存在に支えられています。これらの会場は、対面でのゲーミング体験とディーラー、スタッフ、その他の参加者との直接的なインタラクションを提供します。多くの消費者は、従来の会場が提供する物理的な環境、社会的インタラクション、確立されたゲーミング体験のためにオフラインギャンブルを好み続けています。さらに、確立されたオペレーターは物理的インフラ、認知度の高いブランド、長年の運営を通じて構築された顧客ロイヤルティら恩恵を受けています。
オンラインプラットフォームは、2031年にかけてCAGR 10.06%で世界ギャンブル市場において最も速い成長を記録すると予測されています。このセグメントの拡大は、スマートフォンの利用増加、高速インターネット接続、ユーザーがリモートでギャンブルサービスにアクセスできるモバイルアプリケーションに支えられています。オンラインプラットフォームは、ユーザーが物理的なギャンブル施設を訪れることなく参加できるようにすることで、より高い利便性を提供します。デジタル決済方法の統合と合理化されたアカウント管理機能の統合が、オンラインギャンブルサービスのアクセシビリティをさらに向上させています。
年齢層別:
既存顧客が収益を支え、若年成人が需要を形成35~44歳のグループは2025年の世界収益の30.22%を占め、最大の年齢セグメントとなっています。このグループはカジノゲーム、確立されたスポーツブックプロダクト、物理的なゲーミング会場への訪問を支えています。高い可処分所得と主要ブランドへの親しみが、オペレーター収益における中心的な役割を説明しています。45~54歳および55歳以上のグループは、宝くじと陸上型プロダクトに引き続き関連性を持っています。デジタルチャネルへの移行はより緩やかであり、オンラインプラットフォームの成長への貢献を制限しています。参加パターンが製品やチャネルによって異なるため、顧客保護措置はすべての年齢層にわたって重要であり続けます。
25~34歳のグループは、2031年にかけてCAGR 9.81%で成長すると予測されています。このグループはモバイルデバイスを多用し、ライブベッティング、ソーシャルメディアコンテンツ、インタラクティブフォーマットへの関心を示しています。18~24歳のグループはシェアが小さいものの、eスポーツ、予測市場、ソーシャルカジノフォーマットへの関心が将来の製品設計に影響を与える可能性があります。予測市場は、若年成人が利用できるインタラクティブフォーマットのセットを拡大しています。これらのプロダクトは、従来のスポーツイベントを超えて金融、文化、エンターテインメントへとウェイジャリングを拡張します。若年成人との信頼関係を構築したブランドは、これらの顧客が高支出の35~44歳グループへと移行するにつれて恩恵を受ける可能性があります。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域ギャンブル市場
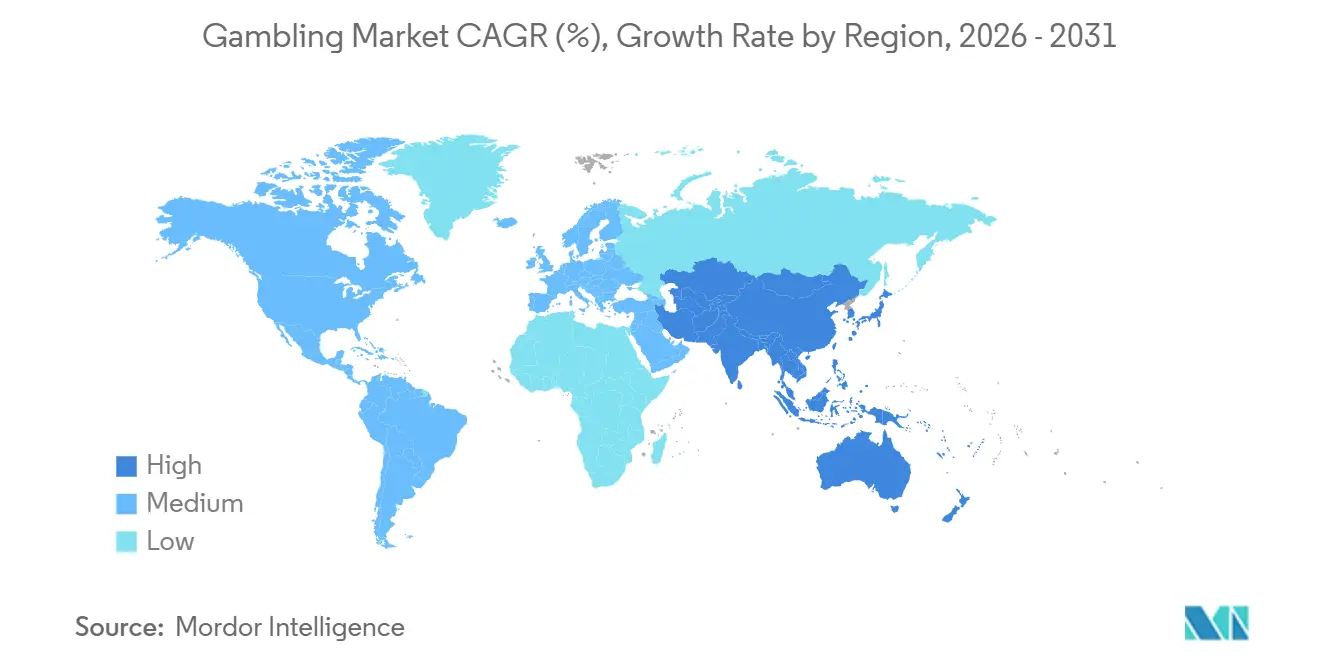
アジア太平洋地域は2025年の世界ギャンブル市場収益の34.25%を占め、2031年までCAGR 9.74%で成長すると予測されており、最大かつ最も成長の速い地域市場となっています。同地域のリーディングポジションは、大規模な人口基盤、デジタル接続性の向上、オンラインゲームおよびベッティングプラットフォームの普及拡大によって支えられています。中国、インド、日本、オーストラリアなどの国々は、規制の枠組みや消費者の嗜好の違いによって形成された多様なギャンブル環境を有しています。クリケット、フットボール、バスケットボールなどのスポーツの人気の高まりが、特定の市場におけるベッティング活動を後押ししています。さらに、スマートフォンの普及拡大とデジタル決済インフラの整備が、オンラインギャンブルサービスへのアクセスを拡大しています。
北米および欧州ギャンブル市場
北米および欧州は、主要カジノオペレーターの存在、規制されたベッティングプラットフォーム、および発達したゲームインフラに支えられた成熟したギャンブル市場を形成しています。北米では、米国の特定の州における合法スポーツベッティングの拡大と、許可された管轄区域におけるオンラインカジノサービスの成長が、市場参加者に新たな機会をもたらしています。モバイルベッティングアプリケーション、ライブワジャリング、およびオペレーターとスポーツ団体との提携が、消費者エンゲージメントをさらに強化しています。欧州は、成熟したギャンブルエコシステム、スポーツベッティングへの幅広い参加、および確立された陸上型・オンラインカジノ事業の恩恵を受けています。
中東・アフリカギャンブル市場
中東・アフリカ地域は多様なギャンブル環境を呈しており、市場の発展は規制の違い、文化的考慮事項、および認可されたギャンブルサービスの利用可能性によって形成されています。南アフリカは、確立されたベッティング産業、認可されたブックメーカー、およびスポーツベッティングと競馬への消費者参加に支えられた、地域内の重要な市場を代表しています。モバイル接続性とオンラインベッティングプラットフォームの成長は、そのような活動が法的に許可されている市場において、規制されたサービスへのアクセスを改善しています。中東では、多くの国でギャンブルの機会が制限されており、従来型のカジノおよびベッティング事業の発展が限定されています。
競合環境
市場集中度
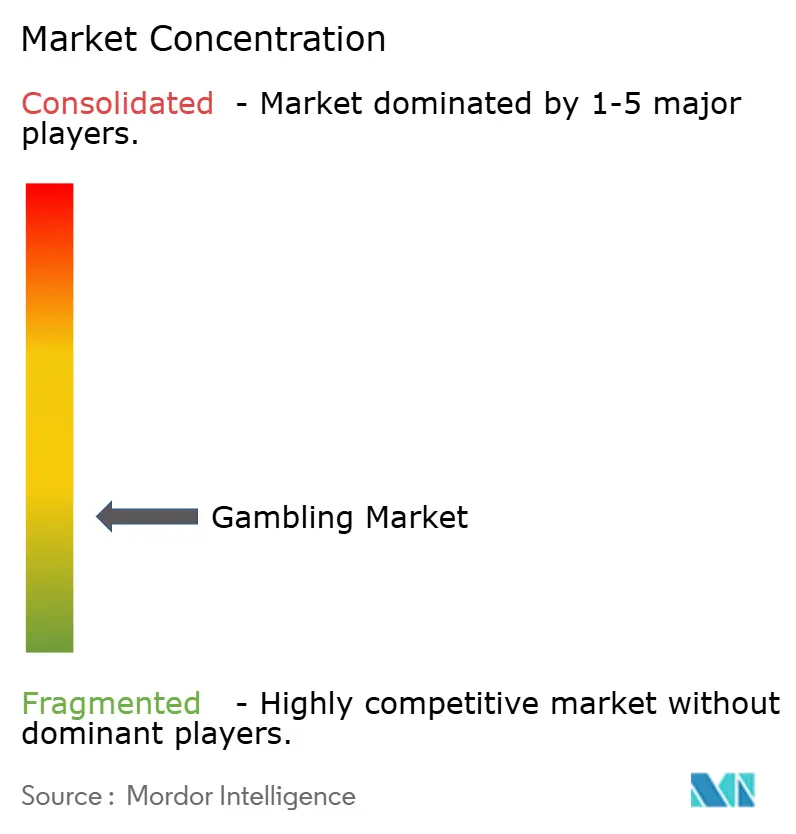
世界のギャンブル市場は高度に断片化されており、国際的なオペレーター、地域専門企業、国別のギャンブル企業がオンラインおよびオフラインチャネルで競合していることが特徴です。競合環境には、スポーツベッティング、オンラインカジノゲーム、ポーカー、陸上型ギャンブル事業にわたる多様なポートフォリオを持つ企業が含まれます。Flutter Entertainment plc、Entain plc、DraftKings Inc.、bet365、BetMGMは市場の上位で競合しており、確立されたブランド、広範なゲーミングポートフォリオ、デジタルプラットフォーム、顧客獲得戦略を活用しています。市場参加者は、顧客を引き付け維持するために、ブランド認知度、プラットフォームのアクセシビリティ、製品の多様性、プロモーション提供、ユーザー体験で競合しています。
テクノロジーとデジタルプラットフォームの開発は、特にオペレーターがオンラインプレゼンスとモバイルベッティング機能を拡大するにつれて、重要な競争要因となっています。企業は、顧客エンゲージメントと運営効率を向上させるために、プラットフォーム機能、パーソナライズされたユーザー体験、ライブベッティング機能、デジタル決済統合、データ分析に投資しています。スポーツスポンサーシップ、戦略的パートナーシップ、ロイヤルティプログラム、プロモーションキャンペーンもランドの認知度と顧客獲得を支援しています。さらに、オペレーターはギャンブル活動が法的に許可されている新たな管轄区域への参入と製品提供の拡大を通じて、市場ポジションの強化を図っています。
地域専門企業は、現地のブランド認知度、確立された流通ネットワーク、市場固有の製品提供、国内規制要件への精通を活用することで、特定の国において強固なポジションを維持し続けています。現地化された戦略により、特に独自の消費者の好みと参入障壁となる規制を持つ市場において、大手国際オペレーターと競合することが可能となっています。一方、主要なギャンブル企業は、地理的拡大、買収、テクノロジー投資、スポーツ組織やエンターテインメントプロバイダーとのパートナーシップを通じて競争力の強化を図っています。
ギャンブル業界のリーダー企業
-
MGM Resorts International
-
Flutter Entertainment plc
-
Entain plc
-
DraftKings Inc.
-
Bet365 Group Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
ギャンブル市場 このレポートでカバーされる企業
- Flutter Entertainment plc
- Entain plc
- DraftKings Inc.
- Bet365 Group Ltd
- MGM Resorts International
- Rush Street Interactive, Inc.
- Caesars Entertainment, Inc.
- Las Vegas Sands Corp.
- Wynn Resorts, Limited
- Aristocrat Leisure Limited
- Evolution AB
- Light & Wonder, Inc.
- Churchill Downs Incorporated
- Boyd Gaming Corporation
- PENN Entertainment, Inc.
- Genting Berhad
- Betsson AB
- Evoke plc
- International Game Technology PLC
- Playtech plc
最近の産業開発事情 ギャンブル市場
- 2026年6月:Playtech plcは、iPokerサービスを新しいFanDuelポーカープロダクトに統合すると発表しました。この動向は北米におけるオンラインポーカーサービスの拡大を支援し、規制されたオンラインゲーミング提供を拡大するためのテクノロジープロバイダーとオペレーターのパートナーシップの重要性を示しています。
- 2026年3月:bet365とUFCは、bet365を米国およびカナダにおけるUFCの公式スポーツベッティングパートナーとする複数年パートナーシップを発表しました。この契約には、放送統合、ファイターオッズ、同一試合パーレイ、ライブイベントアクティベーションが含まれます。
- 2026年1月:Playtech plcはNovibet専用の2番目のオーダーメイドゲームをローンチしました。この動向は、独占的なデジタルゲーミングコンテンツとオペレーター固有の体験への継続的な投資を反映しており、競争の激しいオンラインカジノ市場における差別化を支援しています。
世界ギャンブル市場レポートの調査範囲
ギャンブルとは、主により多くのお金や物品を獲得することを目的として、不確実な事象にお金や価値のある物品を賭けることを指します。ギャンブル市場はタイプ、プラットフォーム、年齢層、地域によってセグメント化されています。タイプ別では、市場はカジノゲーム、宝くじ、スポーツベッティング、ポーカー、ビンゴ、その他のタイプにセグメント化されています。プラットフォーム別では、市場はオフラインとオンラインチャネルにセグメント化されています。年齢層別では、市場は18~24歳、25~34歳、35~44歳、45~54歳、55歳以上にセグメント化されています。市場はまた、北米、欧州、アジア太平洋、南米、中東・アフリカとして地域別にもセグメント化されています。市場規模の算定は、上記のすべてのセグメントについて米ドルの金額ベースで行われています。
セグメンテーション概要
| スポーツベッティング |
| カジノゲーム |
| 宝くじ |
| ポーカー |
| ビンゴ |
| その他のタイプ |
| オンライン |
| オフライン |
| 18~24歳 |
| 25~34歳 |
| 35~44歳 |
| 45~54歳 |
| 55歳以上 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| フランス | |
| イタリア | |
| スウェーデン | |
| アイルランド | |
| オーストリア | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| ニュージーランド | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| 中東・アフリカその他 |
| タイプ別 | スポーツベッティング | |
| カジノゲーム | ||
| 宝くじ | ||
| ポーカー | ||
| ビンゴ | ||
| その他のタイプ | ||
| プラットフォーム別 | オンライン | |
| オフライン | ||
| 年齢層別 | 18~24歳 | |
| 25~34歳 | ||
| 35~44歳 | ||
| 45~54歳 | ||
| 55歳以上 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| フランス | ||
| イタリア | ||
| スウェーデン | ||
| アイルランド | ||
| オーストリア | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| ニュージーランド | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2031年までのギャンブルの予測成長率は?
このセクターは2027年から2031年にかけてCAGR 8.71%で成長し、2031年までに1.23 トリリオン 米ドルに達すると予測されています。
最も成長が速いギャンブルタイプは何ですか?
スポーツベッティングは最も成長が速いタイプであり、2031年にかけてCAGR 9.45%が予測されています。
オンラインギャンブルがオフラインプレイよりも速く成長しているのはなぜですか?
モバイルアクセス、製品の幅広さ、決済ツール、パーソナライズされたオファーが顧客利用を支援するため、オンラインプレイはCAGR 10.06%で成長すると予測されています。
世界のギャンブル収益をリードしている地域はどこですか?
アジア太平洋が2026年に34.25%のシェアでリードしており、2031年にかけてCAGR 9.74%で成長すると予測されています。
最大のシェアを持つ顧客年齢層はどれですか?
35~44歳の成人が2025年に30.22%で最大のシェアを保有しており、確立された製品利用とブランドロイヤルティに支えられています。