
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
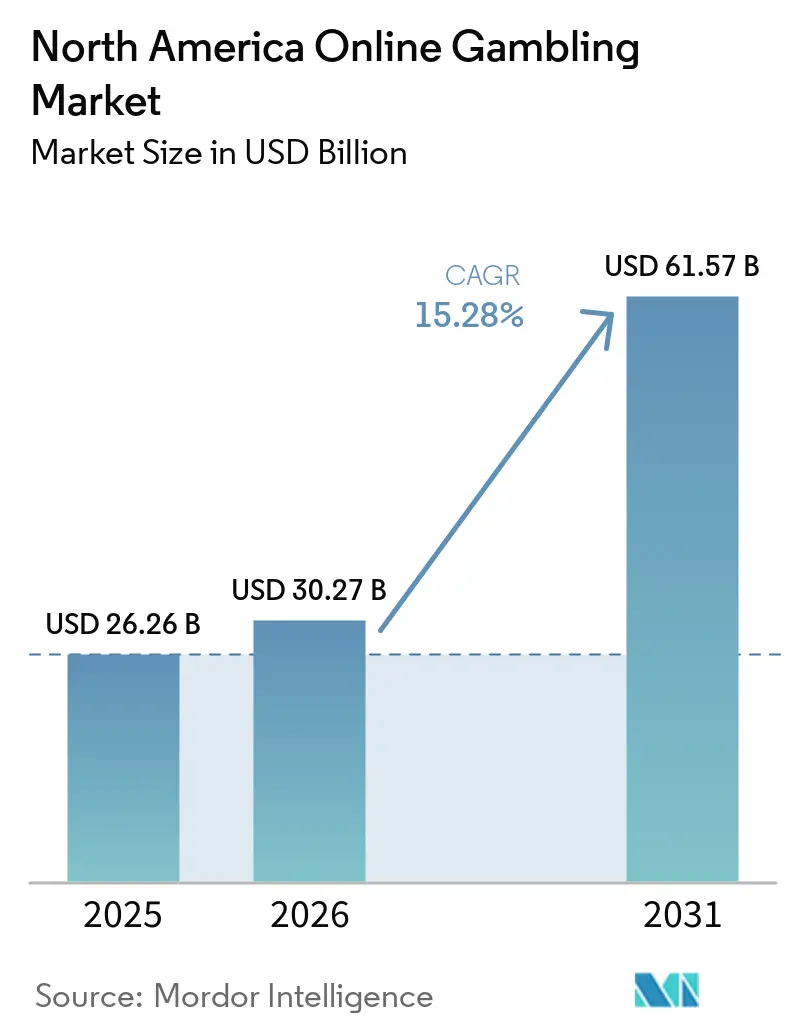
| 基準年の市場規模 (2025) | 26.26 十億米ドル |
| 市場規模 (2026) | 30.27 十億米ドル |
| 市場規模 (2031) | 61.57 十億米ドル |
| 成長率 (2026 - 2031) | 15.28 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米オンラインギャンブル市場分析
2026年の北米オンラインギャンブル市場規模は300億2,700万米ドルと推定されており、2025年の262億6,000万米ドルから成長し、2031年には615億7,000万米ドルとなり、2026〜2031年にかけてCAGR15.28%で成長する見通しです。急速なデジタルトランスフォーメーションがオンラインギャンブルの市場環境を塗り替えており、州レベルの合法化の波とAI主導の商業ツールの台頭がその原動力となっています。こうした進歩は、ベッターがスポーツ、カジノ、宝くじ、ビンゴに関わる方法を革新しています。事業者はブロックチェーン対応の決済を導入し、取引コストと決済時間の両方を大幅に削減しています。さらに、ストリーミングメディアとベッティングプラットフォームの緊密な連携が、コンテンツ視聴からベット実行までの過程を加速させています。モバイルへの明確なシフトが見られる一方で、革新的なクロスプラットフォーム設計によりデスクトップの存在感は依然として維持されています。ベッターの年齢中央値の若年化が収益の持続的な急増を促しています。ギャンブル依存対策とプレイヤー保護に関する規制強化により、コンプライアンスコストは増大していますが、それと同時に公的信頼を醸成し、主流としての受容を高めています。
レポートの主要なポイント
- ゲームタイプ別では、スポーツベッティングが2025年の地域収益の51.62%を占め、カジノゲームは2031年にかけてCAGR17.92%で成長すると予測されています。
- プラットフォーム別では、モバイルおよびタブレットが2025年の総ユーザーアクティビティの72.10%を占め、デスクトップアプリケーションはマルチスクリーン分析ツールの普及を背景にCAGR16.03%で拡大しています。
- 年齢層別では、25〜34歳のコホートが2025年のアクティブベッターアカウントの34.30%を保有しており、18〜24歳層はCAGR16.74%の軌道にあり、Z世代の普及という追い風を示しています。
- ベッティングタイプ別では、プレマッチ betting が2025年に59.55%のシェアを維持していますが、リアルタイムデータフィードとマイクロマーケットを背景に、ライブ/インプレイのベットはCAGR18.05%で加速する見通しです。
- 地域別では、米国が2025年に79.05%のシェアを占め、カナダは州レベルの規制の調和を背景にCAGR15.82%で最も急速な成長を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 州全体に拡大する合法化 | +4.2% | 米国(カナダへの波及効果あり) | 中期(2〜4年) |
| AIとデータ主導のパーソナライゼーション | +3.1% | 北米(テクノロジー先進州に集中) | 短期(2年以内) |
| eスポーツとファンタジーベッティングの統合 | +2.8% | 米国およびカナダの都市市場 | 中期(2〜4年) |
| ライブスポーツとベッティングフィードを統合したクロスメディアパートナーシップ | +2.3% | 米国(カナダへの拡大) | 短期(2年以内) |
| 高度な決済ソリューション(デジタルウォレット、仮想通貨、ブロックチェーン) | +1.9% | 北米(規制承認次第) | 長期(4年以上) |
| パーソナライズされたユーザーエクスペリエンス | +1.3% | グローバル(北米が早期採用) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
州全体に拡大する合法化
バーモント州は2024年1月に事業を開始し、ノースカロライナ州は2024年第1四半期に開始する予定であり、州ごとの合法化という成長トレンドが浮き彫りになっています。ワイオミング州では、下院法案HB0120がインタラクティブゲームに関する包括的な枠組みを定め、初期事業者許可料として10万米ドルを義務付け、月次収益に対して10%の税率を課しています[1]。ワイオミング州議会が指摘するように、この動きは異なる司法管轄区間での標準化推進を反映しています。一方、ミズーリ州では、州務長官による緊急規則制定の却下が規制の遅延を招いており、潜在的な市場参入は6〜12ヶ月先送りになっています。このような断片化した状況は両刃の剣です。事業者は早期市場アクセスを確保することでファーストムーバーの優位性を得られる一方、管轄区ごとに異なる要件によるコンプライアンスコストの増大にも直面します。アルバータ州では、iGamingアルバータ法の公表が、規制調和に向けた州レベルの取り組みを示しており、より広範なクロスボーダーの事業者展開や流動性プーリングの協力への道を開く可能性があります。
AIとデータ主導のパーソナライゼーション
人工知能は、予測分析や行動ターゲティングなどのツールを活用し、企業が顧客を獲得・維持する方法を塗り替えています。しかし、明確な規制の不在が倫理的ジレンマをもたらしています。国際ゲーミング標準協会(International Gaming Standards Association)の倫理的AI標準委員会は、ベストプラクティスの枠組みを策定中です。フロリダ大学が強調するように、彼らの焦点は、AIシステムが利益のために脆弱なプレイヤーを搾取しないようにすることにあります[2]。米国のAI権利章典のための設計図は基盤を提供していますが、産業固有の指針が不足しており、機械学習への投資を行う事業者を窮地に立たせています。提案されている措置はAIシステムの独立した監査、ゲーム推奨の透明性、およびデータ収集に関する公開性を求めています。現状の包括的なAI規制の欠如は迅速なイノベーションを促進する一方で、消費者保護上の課題を招く可能性があり、より厳格な法律につながりかねません。倫理的なAIの実践を今から採用することで、事業者は差し迫る規制への備えを整えるだけでなく、明確で公正なアルゴリズムの選択を通じて消費者との信頼を醸成します。
eスポーツとファンタジーベッティングの統合
eスポーツワゲリングは規制当局の承認とプラットフォーム統合を受けて勢いを増していますが、法的障壁が不確実性の影を落としています。2016年、ネバダ州ゲーミングコントロールボード(Nevada Gaming Control Board)はラスベガスにおけるeスポーツベッティングの重要な先例を打ち立て、ESPNが報じたようにウィリアム・ヒル・スポーツブック(William Hill Sports Book)でのリーグ・オブ・レジェンドトーナメントへのワゲリングを承認しました。しかし、2025年7月にカリフォルニア州司法長官ロブ・ボンタが、デイリーファンタジースポーツを刑法第337a条に基づく違法ベッティングと断じる見解を示したことが市場に波紋を広げており、eスポーツインサイダーが強調しているように[3]、この裁定はカリフォルニア州が全国DFS市場に占める多大な利権を混乱させるだけでなく、他の州における立法変化の可能性も示唆しています。さらに興味深いことに、ギャビン・ニューサム知事が公式に司法長官の立場に異議を唱えており、ファンタジー事業者が法廷闘争に備える中でも政治的妥協の可能性を示しています。一方、eスポーツトーナメントと伝統的なスポーツブックの融合は、クロスセルの機会を開き、若年層を引き付けています。しかし、州をまたいだ規制標準のパッチワーク状態は、全国規模のプラットフォーム展開に課題をもたらしています。
ライブスポーツとベッティングフィードを統合したクロスメディアパートナーシップ
戦略的なメディア提携がリアルタイムコンテンツの統合と各プラットフォームにわたるプロモーション機会の提供を通じて、ユーザーエンゲージメントを高めています。注目すべき動きとして、XはBetMGMと提携し、ベッティングインターフェースへのリンクとともに、ベッティング統計を自社プラットフォーム上に直接表示しています。これはギャンブルの宣伝に対して通常反対の立場をとるXにとって特筆すべきことです。一方、ESPN BETはアカウントリンク機能を活用し、ユーザーがESPNのエコシステム内でベットを管理できるようにしています。PENN Entertainmentが強調するように、顧客はお気に入りのチームやファンタジーロスターに基づいたカスタマイズされたプロモーションの恩恵も受けています。もう一つの重要なパートナーシップとして、チャーチルダウンズ(Churchill Downs)はFanDuelと複数年契約を締結しました。この契約は競馬コンテンツの独占テレビ放映権を確保するとともに、名誉あるケンタッキーダービー(Kentucky Derby)のスポンサーシップ権も付与しており、チャーチルダウンズ・インコーポレイテッド(Churchill Downs Incorporated)の巧みなコンテンツ収益化戦略を象徴しています。こうしたコラボレーションは、独占コンテンツアクセスを通じて競争優位を強化するだけでなく、メディア企業に新たな収益源をもたらしています。しかし、これらのパートナーシップが拡大するにつれて、規制当局による監視も強まっています。特に、若者向けプロモーションや依存症メッセージに関連するプロモーションを標的とした規制を37州が導入しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化した規制環境 | -2.8% | 米国(連邦レベルの調整の欠如) | 長期(4年以上) |
| サイバーセキュリティと不正リスク | -1.9% | 北米全域の高ボリュームベッティング州 | 短期(2年以内) |
| 責任あるギャンブルと社会的懸念 | -1.4% | 米国およびカナダ | 中期(2〜4年) |
| 高額な税率とライセンスコスト | -1.2% | ニューヨーク州およびペンシルベニア州主導の州固有の問題 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
断片化した規制環境
38州にわたって一貫性のない司法管轄区が事業運営を複雑にし、コンプライアンスコストを膨らませており、規制に精通した実績ある事業者が優位に立つ一方で、小規模事業者への打撃はより大きくなっています。例えば、全国州議会会議(National Conference of State Legislatures)が強調するように、ニューヨーク州の重い51%の総ゲーミング収益税はネバダ州の緩やかな6.75%と際立って対照的であり、事業者の市場参入の選択に影響を与えています[4]。マニトバ州では、オフショア事業者ボドッグ(Bodog)に対する民事差止命令が、州をまたいだ執行の不均一さを浮き彫りにしています。一方、オンタリオ州の市場は競争的な枠組みによって民間事業者を引き付けています。ペンシルベニア州では、インタラクティブゲームライセンスの取得プロセスが企業開示と徹底した身元調査を求めており、ペンシルベニア州ゲーミングコントロールボード(Pennsylvania Gaming Control Board)によれば、この動きは小規模事業体に負担を課す一方で資金力のある事業者を優遇しています。連邦レベルの監視の欠如は規制裁定取引の機会をもたらすと同時に、市場の断片化リスクを高めています。さらに、州際コンパクトが流動性プーリングのために存在するものの、その限定的な性質がポーカーやトーナメントベッティングの州をまたいだ成長を抑制しています。
サイバーセキュリティと不正リスク
デジタル決済の脆弱性と厳格なデータ保護義務から生じる運用リスクは、多額のテクノロジー投資と継続的なコンプライアンス監視を必要とします。国土安全保障省(Department of Homeland Security)は、デジタル資産取引における主要な脅威としてマネーロンダリング、サイバー犯罪、消費者詐欺を挙げています[5]。さらに、ミキサー、プライバシーコイン、分散型金融プラットフォームなどのツールがこれらの難読化リスクを増幅させています。ギャンブルプラットフォームにおける仮想通貨の採用が増加している一方で、マネーロンダリング対策(AML)コンプライアンスの障壁に苦慮しています。カジノは銀行秘密法(Bank Secrecy Act)の下、リスクベースのAMLプログラムを維持しながら、仮名取引の追跡可能性という複雑な問題にも対処することが求められています。司法管轄区をまたいだ執行連携は依然として乏しく、不正行為者が巧みに抜け穴を利用することを可能にしています。強化されたKYC要件、トラベルルール報告、多要素認証などのより厳格な義務はセキュリティを強化する一方で、運用コストを膨らませ、ユーザーエクスペリエンスに摩擦をもたらします。緊急の必要性があるにもかかわらず、司法管轄区をまたいだ執行連携は依然として乏しく、不正行為者はオフショア取引所やプライバシー重視の決済手段を活用しながら規制の空白を巧みに利用しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲームタイプ別:
スポーツベッティングの優位性がカジノのイノベーションと対峙2025年、スポーツベッティングは51.62%の支配的な市場シェアを占め、スキルベースのワゲリングとリアルタイムのイベント参加に対する消費者の明確な傾向を示しています。一方、カジノゲームは2031年にかけてCAGR17.92%で上昇トレンドにあります。この急増は主に、没入型ライブディーラー体験を採用しブランドコンテンツとのパートナーシップを構築する事業者に起因しています。全米ゲーミング協会(American Gaming Association)は、2024年NFLシーズンの合法ワゲリングが350億米ドルに達すると予測しており、前シーズンの267億米ドルから30%の増加を記録します。この押し上げはメイン州、ノースカロライナ州、バーモント州での新規州市場の開始によるところが大きいです。フットボールはスポーツベッティング分野をリードし続けており、競馬とテニスがこれに続いています。しかし、eスポーツとファンタジー統合における新興の見通しにより地平線が広がっており、事業者がクロスセルを行う道が開かれています。
カジノゲームはテクノロジーの進歩の恩恵を受けています。代表的な例として、MGMリゾーツ(MGM Resorts)とプレイテック(Playtech)のコラボレーションがあり、象徴的なベラージオ(Bellagio)とMGMグランド(MGM Grand)のカジノフロアから独占ライブコンテンツをストリーミングしています。このイニシアティブは米国国外の規制市場を戦略的なターゲットとしています。ゲームによってターゲット層は異なります。スロットがカジュアルな客層を引き付ける一方、ポーカーはスキル重視の客層を引きつけます。確立された顧客基盤と明確な規制環境が、宝くじとビンゴセグメントの安定したパフォーマンスを支えています。プラットフォームへのロイヤルティ向上と新規ユーザー獲得を強化するために、FanDuelはLight & Wonderのハフ・ン・モア・パフ(Huff N' More Puff)スロットを展開しており、コンテンツ差別化の重要性を示しています。この独占展開はニュージャージー州、ペンシルベニア州、ミシガン州、ウェストバージニア州、コネチカット州、そしてオンタリオ州にも及んでいます。


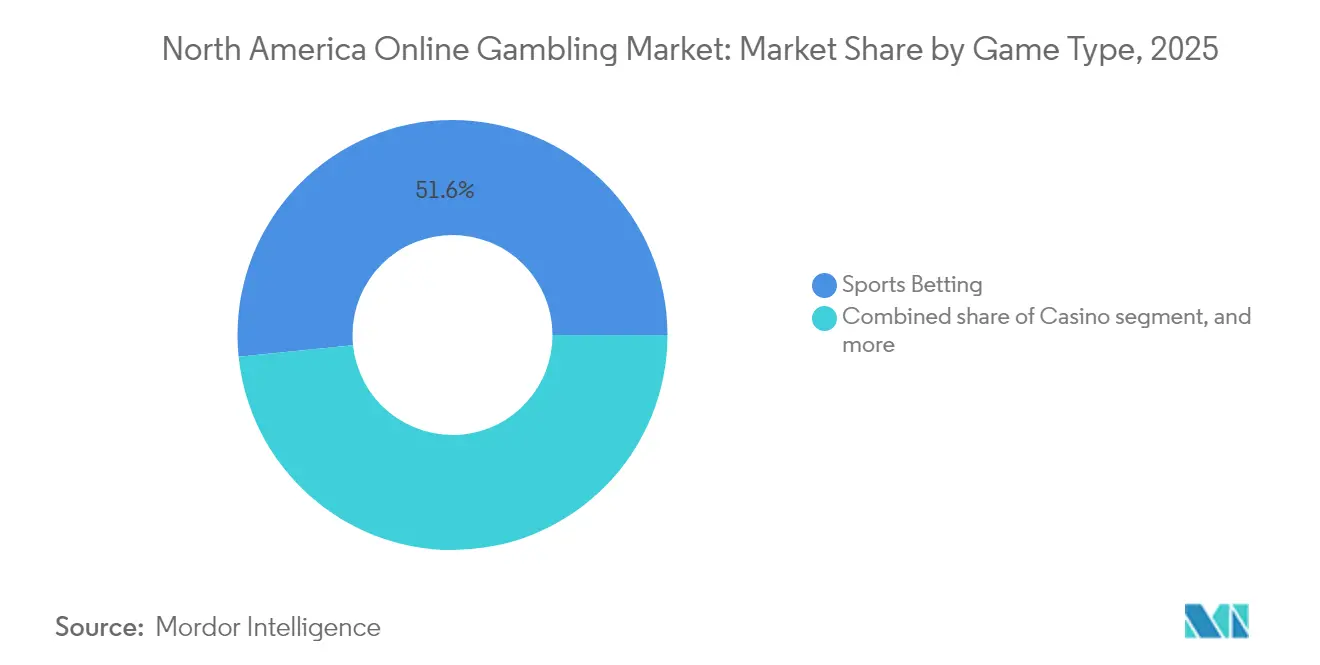
注記: 全セグメントの個別シェアはレポート購入時に確認可能
プラットフォーム別:
モバイルの優位性がデスクトップのイノベーションを牽引2025年、モバイルおよびタブレットプラットフォームがユーザーエンゲージメントを支配しており、72.10%を占めています。一方、デスクトップ体験はCAGR16.03%で堅調な成長を見せています。この成長は、補完的なマルチスクリーン機能によってベッティングの複雑性と分析能力を高める事業者によって牽引されています。ネバダ大学ラスベガス校(University of Nevada, Las Vegas)のレポートは世代間のシフトを浮き彫りにしています。ミレニアル世代とZ世代のユーザーはモバイルファーストのデザインを好み、従来のデスクトップインターフェースよりも利便性とリアルタイムアクセスを重視しています。モバイルプラットフォームは位置情報サービス、プッシュ通知、生体認証などの機能を備え、これらの能力においてデスクトップを凌駕しています。
モバイルの台頭にもかかわらず、デスクトッププラットフォームはプロのベッターや高ボリュームユーザーにとって戦略的な優位性を維持しています。これらのユーザーは高度なチャートツール、複数市場の表示、洗練された分析インターフェースに依存しています。一方、スマートTVやその他の新興デバイスなどのプラットフォームは新たな機会を提供しています。事業者は音声対応ベッティングと拡張現実(AR)体験を模索しています。ユーザーがデバイス間のシームレスな移行を求めるにつれて、クロスプラットフォームの同期がますます重要になっています。これにより、ベッティング履歴、口座残高、パーソナライズされた設定の継続性が確保されます。統合プラットフォームアーキテクチャに投資する事業者は、ユーザーエクスペリエンスの一貫性を高めるだけでなく、データ分析を活用して的確な製品開発とマーケティング戦略を策定し、競争優位を確保します。
年齢層別:
ミレニアル世代がリードし、Z世代が加速2025年、25〜34歳のユーザーがアクティブなギャンブル人口の34.30%を占め、確立された購買力とギャンブルへの親しみを示しています。一方、デジタルネイティブである18〜24歳の年齢層は、特にモバイルファーストのベッティング体験を好み、2031年にかけてCAGR16.74%で市場成長を牽引しています。ネバダ大学ラスベガス校によれば、ミレニアル世代はスロットよりテーブルゲームを好む傾向があり、ソーシャルゲーミングの要素を評価し、ギャンブル体験を豊かにするゲーム以外のアメニティを重視しており、ギャンブルをより広いライフスタイルの選択肢に統合するトレンドを浮き彫りにしています。これらの変化する嗜好は製品開発、マーケティング戦略、および責任あるギャンブルプログラムの設計を塗り替えています。
35〜44歳、45〜54歳、55歳以上の年齢層は、平均支出の高さとロイヤルティプログラムへのエンゲージメントに支えられ、依然として注目すべき市場シェアを保持していますが、デジタル採用が頂点に近づくにつれてその成長率は安定化しています。Z世代はeスポーツベッティング、仮想通貨取引、ソーシャルメディアとの強い結びつきなど、独自の行動で際立っており、これらは従来の事業者が課題を感じる分野です。国際ゲーミング規制者協会(International Association of Gaming Regulators)が若年成人のギャンブルリスクを指摘しており、年齢確認、支出上限、依存防止措置に関する規制強化につながっています。事業者は若年層を引き付けながら責任あるギャンブル基準を守り、管轄区をまたぐ多様な規制環境をナビゲートするという二重の課題に直面しています。

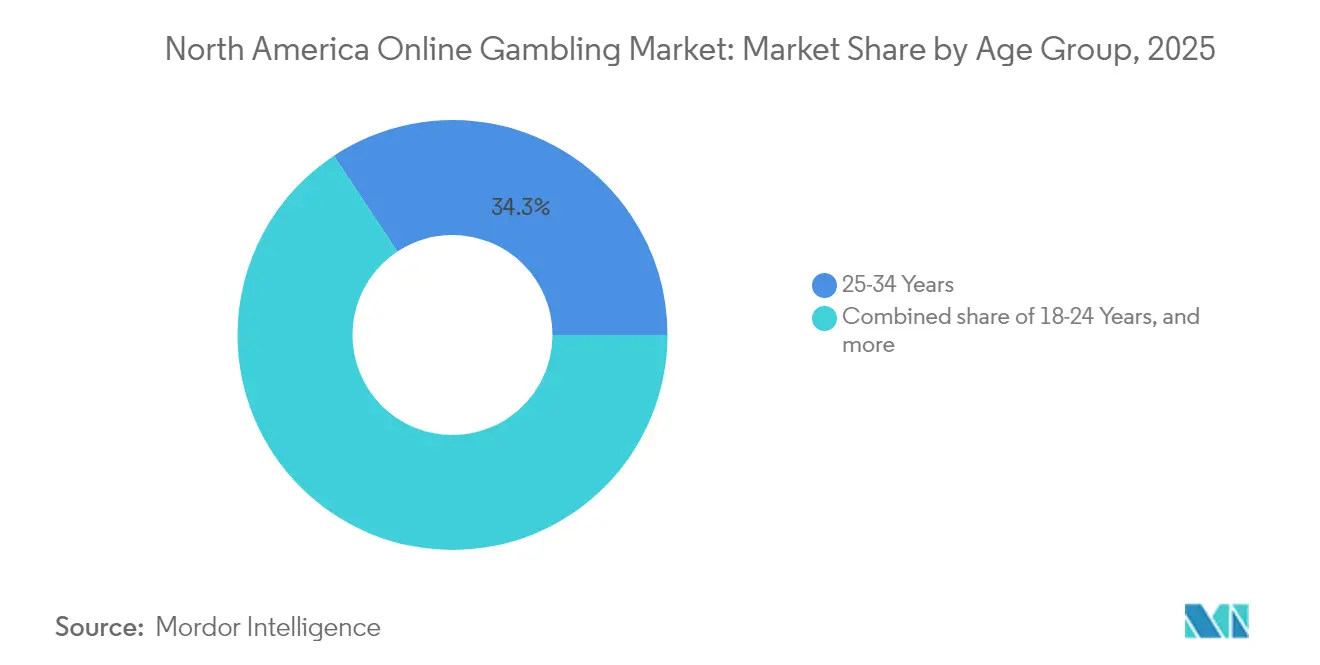
注記: 全セグメントの個別シェアはレポート購入時に確認可能
ベッティングタイプ別:
プレマッチの安定性がライブのイノベーションと交差2025年、プレマッチ/固定オッズベッティングは予測可能なオッズ計算とユーザーフレンドリーなインターフェースに支えられ、59.55%の市場シェアを占めています。一方、ライブ/インプレイのワゲリングはCAGR18.05%で上昇しています。この急増は、イベント中のユーザーエンゲージメントを高めるリアルタイムデータフィードとマイクロベッティング機能への事業者の投資によって牽引されています。伝統的なプレマッチベッティングは顧客の親しみやすさと明確な規制という利点を享受しており、事業者がオッズ最適化とリスク管理に集中することを可能にしています。一方、データ処理、モバイル接続性、ユーザーインターフェースデザインのライブ的な進歩がベッティングの進化を牽引しています。これらの進歩がイベント中のリアルタイムの意思決定を可能にします。
事業者は高度なアルゴリズムを活用して、ゲームのダイナミクス、プレイヤーのパフォーマンス、ベッティングボリュームのトレンドに応じてオッズを迅速に調整しています。ライブストリーミング、ソーシャル要素、セームゲームパーレイを織り交ぜることで、セッション時間を延長するだけでなくベッティング頻度も高める魅力的な体験を作り出しています。しかし、ライブベッティングへの参入は課題なしには行えません。これには技術インフラへの多額の投資と、管轄区ごとに異なる規制承認のナビゲーションが必要です。これは小規模事業者にとって障壁となる一方で、堅牢な技術力と規制当局とのつながりを持つ確立されたプラットフォームにとっては大きな利益をもたらす可能性があります。
地域分析
米国オンラインギャンブル市場
2025年、米国は州ごとの合法化と強固なオペレーター基盤に支えられ、79.05%の圧倒的な市場シェアを誇っている。しかし、管轄区域によって規制の複雑さや課税が異なるため、収益性に格差が生じている。例えば、ニューヨーク州は全米でも最高水準の51%という高い粗ゲーミング収益税率を課しているにもかかわらず、2023年第3四半期にスポーツベッティング税収として1億8,853万米ドルという莫大な収益を上げた。この数字は、米国国勢調査局が強調するように、全国のスポーツベッティング税収総額の37%以上を占めた。一方、ペンシルベニア州は2024年3月に5億5,460万米ドルという記録的なゲーミング収益を達成し、市場の成熟を示した。ペンシルベニア州ゲーミング管理委員会によると、このうちiGamingが1億9,110万米ドルを占め、同州の税収総額は2億2,960万米ドルに達した。イリノイ州では、イリノイ州ゲーミング委員会によると、州レベルの収益最適化戦略として累進課税構造が導入されており、2,500万米ドルまでの調整後総収入に対しては15%から始まり、非テーブゲームにおいて2億米ドルを超える収益に対しては最大50%まで段階的に引き上げられる。
カナダオンラインギャンブル市場
カナダは急速な成長軌道を描いており、2031年までの予測CAGRが15.82%と北米で最も高い成長率を誇っている。この急成長は主に、2021年6月のC-218法案可決後に加速した州規制の調和と事業者の急速な参入によるものである。2022年4月に開始されたオンタリオ州のiGaming市場は、この成功の証といえる。民間事業者がシームレスに統合されたことで、iGaming Ontarioは20億7,000万カナダドルを超えるGDP貢献と約15,000件のフルタイム雇用創出を誇らしげに報告している。アルバータ州も遅れを取らず、iGaming Alberta法を施行し、アルバータiGaming公社をクラウンエージェントとして設立した。民間事業者とのオンラインギャンブルパートナーシップを管理することを目的としたこの動きは、州の協調的な取り組みを強調しており、越境流動性取り決めへの道を開く可能性がある。一方、ブリティッシュコロンビア州宝くじ公社のGameSenseプログラムやGame Break自己排除システムなどの取り組みは、規制上のベンチマークを設定している。現在他の州でも採用されつつあるこれらの枠組みは、複数州への展開を視野に入れる事業者に標準化の機会をもたらしている。
メキシコオンラインギャンブル市場
メキシコは北米のその他の地域セグメントの中で独自のニッチを開拓しており、連邦ゲーミング・宝くじ法のもとでゲーミング環境を整備している。現在、Chambers Global Practice Guidesに詳述されているように、36のライセンス保有者が陸上カジノとの提携のもとオンライン活動を許可されている。しかし、2023年11月に行われたサブライセンサー構造の廃止や新規カジノ許可の上限設定といった規制上の調整は、市場参入の障壁となっている。これらの改正は既存事業者を競争激化から守ることを目的としているが、同時に憲法訴訟を引き起こし、規制上の不確実性という影を落としている。この曖昧さにより、国際的な事業者の事業拡大の取り組みが鈍化している。さらに、厳格なマネーロンダリング防止義務はギャンブルを「脆弱な活動」に分類している。この指定により、2,500米ドルを超える金額の取引については顧客識別と取引報告が義務付けられる。このようなコンプライアンスコストは新規参入者にとって負担となる一方、既存のAMLフレームワークを持つ既存事業者には有利に働く。
規制環境
北米のオンラインギャンブル規制は依然として管轄区域主導であり、米国では主に州レベルで規律され、連邦レベルでは違法なインターネットギャンブルに関連する決済処理を制限する2006年の不正インターネットギャンブル執行法(UIGEA)によって境界が定められている。主要な運用規則には、ニュージャージー州ゲーミング執行局規則(第69O章)、ミシガン州の合法インターネットゲーミング法、およびネバダ州ゲーミング統制委員会規則5Aがあり、それぞれが免許取得、ゲームの公正性、位置情報確認、および賭博運営に関する管理要件を定めている。
カナダでは、オンタリオ州がiGaming OntarioおよびオンタリオAlcohol and Gaming Commission(AGCO)を通じて、規制された民間事業者モデルの中心的存在を続けており、Registrar's Standards for Internet Gamingがプレイヤー保護、ゲームの公正性、およびマネーロンダリング防止(AML)管理に関する要件を定めている。iGaming Ontario Act, 2024は、2026年4月1日発効のオンラインくじスキームに関する更新された法的枠組みを確立しており、また先住民および州の監督も国境を越えた運営に影響を与えている。例えば、Kahnawake Gaming Commissionによる2026年1月14日付のInteractive Gamingに関する規則改正がその一例である。事業者は依然としてコンプライアンス優先の参入モデルに直面しており、通常、州または州ごとに合わせた並行登録、技術認証、および責任あるギャンブルプログラムが求められる。
バリューチェーン分析
北米のオンラインギャンブルのバリューチェーンは、B2Bのテクノロジーおよびコンテンツ入力から始まる:プラットフォームおよびアカウント管理システム、スポーツブックエンジン、カジノゲームスタジオ、そしてプレマッチおよびライブ/インプレイ市場を支えるリアルタイムのスポーツデータ/APIプロバイダーである。これに加えて、KYC/本人確認、AMLスクリーニング、位置情報確認、不正/リスク管理ツール、独立したテストおよび認証を含む信頼性・コンプライアンスサービスが補完し、CRM、パーソナライゼーション、責任あるギャンブル管理などの事業者向けレイヤーへと変換される。
流通とマネタイゼーションは、メディアやリーグとの提携、アフィリエイト、アプリエコシステムを通じて顧客を獲得する免許事業者(デジタルファーストブランドおよびカジノ/スポーツブックグループ)を通じて流れ、その後、決済、ロイヤルティ、製品差別化によってプレイヤーを転換・維持する。決済処理レール(カード、ACH、デジタルウォレット、その他の承認された方法)とクラウド/インフラの稼働時間がサービスの継続性を支えている一方、独自のスポーツブックエンジン、RNG実装、統合に伴う切替コストとベンダーロックインが、新たな管轄区域への拡大を遅らせる可能性がある。無免許のオフショアまたはスイープステークス型モデルに対する取締り措置、および州/州レベルの規則変更も、バリューチェーン全体で繰り返し発生する再構成作業を生み出し、モジュール式で複数管轄区域対応のプラットフォームアーキテクチャの必要性を高めている。
競争環境
市場集中度
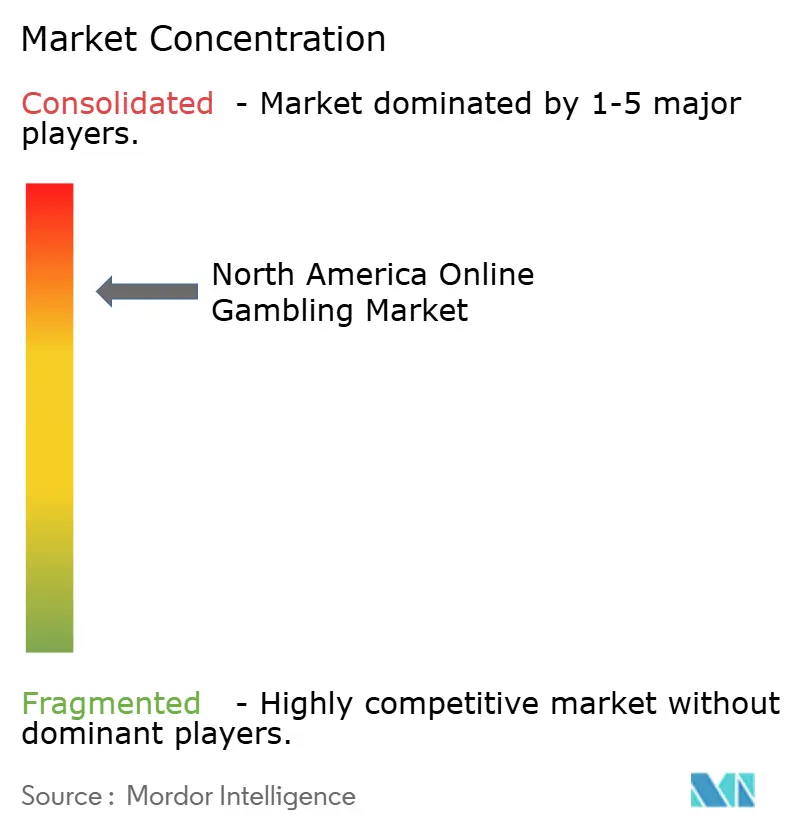
市場はFlutter Entertainment、DraftKings、BetMGMが戦略的パートナーシップ、技術的優位性、および規制に関するノウハウを活用して市場を支配する集中型構造となっており、小規模プレイヤーにとって大きな参入障壁を生み出しています。競争環境は緊密な寡占に近い状態であり、主要プレイヤーが規模の経済、ブランド力、規制当局とのつながりを活用する一方で、小規模事業体は高いコンプライアンスコストと顧客獲得コストに苦慮しています。
Flutter EntertainmentのFanDuelは、オンラインスポーツベッティングが稼働している州で43.2%という圧倒的なシェアを誇り、アクティブなiGaming市場の25.7%を占めています。Flutter Entertainment plcが強調するように、これらの数字は早期参入の利益と一貫したマーケティングの効果を示しています。彼らの戦略はテクノロジー統合、コンテンツ協業、およびプラットフォームをまたいだシームレスなユーザーエクスペリエンスを中心に展開されており、すべては顧客ロイヤルティと生涯価値の向上を目的としています。
プレイテック(Playtech)のDraftKings、ラッシュストリート(Rush Street)、BetMGM、Bet365、Penn EntertainmentなどのB2Bサプライヤー統合のトレンドとのDraftKings、Rush Street、BetMGM、Bet365、Penn Entertainmentなどの業界大手との戦略的パートナーシップは、B2Bサプライヤーの統合というトレンドを示しています。これはこれらの事業者の市場参入を加速させると同時に、プレイテックへの依存関係を生み出しています。新興人口統計、仮想通貨決済、eスポーツには可能性があるものの、規制上の課題とコンプライアンスの障壁がアクセスを制限しています。注目すべき動きとして、シーザーズエンターテインメント(Caesars Entertainment)はワールドシリーズオブポーカー(World Series of Poker)の知的財産権をNSUSグループ(NSUS Group)に5億米ドルで売却しました。しかし、シーザーズエンターテインメント(Caesars Entertainment, Inc.)の見解によれば、シーザーズは運営ライセンスを保持しており、評価を高めながら市場での地盤を確保するという資産最適化戦略を浮き彫りにしています。
北米オンラインギャンブル産業のリーダー企業
-
Flutter Entertainment / FanDuel
-
DraftKings Inc.
-
BetMGM (MGM Resorts + Entain)
-
Caesars Digital
-
Bet365
- 注:主要企業の掲載順は順位を示すものではありません。
北米オンラインギャンル市場 このレポートでカバーされる企業
- Flutter Entertainment/ FanDuel
- DraftKings Inc.
- BetMGM (MGM Resorts + Entain)
- Caesars Digital
- Hard Rock Digital
- Penn Entertainment (ESPN Bet)
- Bet365 Group Ltd.
- Rush Street Interactive (BetRivers)
- Bally's Interactive
- PointsBet Holdings Ltd.
- Fanatics Betting & Gaming
- Mohegan Digital
- Golden Nugget Online Gaming
- WinStar World Casino
- Barstool Sportsbook
- TwinSpires (Churchill Downs)
- BetRivers (RSI)
- Betway
- William Hill
- Ontario Lottery and Gaming Corporation
市場機会と将来展望
短期的な機会は、新たに開放または改革された規制枠組み、および迅速に準拠したローンチを実行する能力に集中している。アルバータ州が2026年7月に複数免許制の規制オンラインギャンブルモデルへ移行し、DraftKings、FanDuel、BetMGMを含む初期22のプラットフォームが導入されることで、オンタリオ州と並ぶカナダの第二の大規模な拠点が生まれ、サプライヤーと事業者がカナダ国内で規模を拡大するルートが広がる。コンテンツおよびプラットフォームプロバイダーはこの開放を活用して流通を拡大しており、Play'n GOは市場開放後にアルバータ州で10社を超える免許事業者を通じてカジノポートフォリオを展開している。
米国では、機会は新しい州でのスポーツベッティング開始と同様に、消費者保護および執行主導の市場構造をますね反映するようになっている。2026年6月に導入されたペンシルベニア州のオンライン消費者保護法(デポジット制限とクレジットカード資金提供禁止)のような立法イニシアチブ、および2025年から2026年にかけて複数の州でスイープステークス型オンラインカジノモデルを明示的に禁止する動きは、需要を、複数の管轄区域で再利用可能な準拠した製品設計、決済構成、および責任あるギャンブルツールへと移行させている。複数管轄区域での標準化は、プラットフォームスタックの選択にも表れており、例えばPlaytechは2026年6月に、そのiPokerプラットフォームがオンタリオ州、ミシガン州、ニュージャージー州、ペンシルベニア州全体でFanDuel上のPokerStars製品を支えていることを確認し、免許が許す限り規制されたポーカーおよびカジノ拡張のための再現可能な運用モデルを支えている。
最近の産業開発事情 北米オンラインギャンル市場
- 2026年7月:DraftKingsは7月13日にアルバータ州でオンラインスポーツブックおよびカジノを開始し、州全体の規制市場開放と連動した。このローンチにより、DraftKingsはオンタリオ州を超えてカナダの第二の主要州に進出し、規制枠組みの下での国境を越えた運営規模とサプライヤー関係を強化している。
- 2026年6月:BetMGMは、Major League Baseballとの公式ゲーミング・スポーツベッティングパートナーとしての複数年パートナーシップを更新した。この更新は、リーグ連動の獲得チャネルとコンテンツの隣接性をピークのスポーツシーズン中も維持し、規制された米国市場でのブランド統合とプロモーションの継続性を支えている。
- 2025年5月:BetMGMは、Las Vegas AcesおよびWNBAとの2027年までの独占パートナーシップを発表し、アリーナ広告、VIP体験、WNBAブランドのオンラインスロットの開発を含む。この提携は、事業者のマーケティングを女性スポーツファン層に拡大し、チーム資産をiGamingコンテンツに結びつけ、スポーツベッティングとカジノ製品間のクロスセルを強化している。
北米オンラインギャンル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、市場は北米全域においてオペレーターのウェブサイトおよびアプリを通じてインターネット経由で行われるスポーツスタイルのベッティングおよびカジノスタイルのゲームに賭けられた金を対象としています。市場価値は、オンラインギャンブル活動から生じる米ドル建ての価値として測定されます。
対象外の範囲:オフラインのカジノゲームおよび小売店舗での対面スポーツベッティングは除外されており、違法または無認可の活動はカウントされません。
セグメンテーション概要
- ゲームタイプ別
- スポーツベッティング
- フットボール
- 競馬
- テニス
- その他のスポーツ
- カジノ
- ライブカジノ
- バカラ
- ブラックジャック
- ポーカー
- スロット
- その他のカジノゲーム
- 宝くじ
- ビンゴ
- スポーツベッティング
- プラットフォーム別
- デスクトップ
- モバイルおよびタブレット
- その他のプラットフォーム
- 年齢層別
- 18〜24歳
- 25〜34歳
- 35〜44歳
- 45〜54歳
- 55歳以上
- ベッティングタイプ別
- プレマッチ/固定オッズ
- ライブ/インプレイ
- 地域別
- 米国
- カナダ
- メキシコ
- 北米その他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、年々確認可能な市場シグナルにモデルを固定するために使用されました。州および州・省のゲーム規制当局の発表、アメリカゲーミング協会のダッシュボードおよび年次サマリー、カナダ統計局の表、ならびに所得およびデジタル支出の文脈に関する米国経済分析局および国勢調査局のシリーズを含む、公開されている規制・統計ソースをレビューしました。定義の一貫性を保つため、どの州および省がiGamingまたはオンラインスポーツベッティングを許可しているかをまとめた公開の法律・政策トラッカーも使用しました。
次に、収益構成の変化やプロモーション強度の変化(特にモバイルへのチャネル移行)を把握するため、年次報告、投資家向けプレゼンテーション、決算説明会のメモを含むサプライヤーおよびオペレーターの開示資料を組み込みました。必要に応じて、企業財務の有料サブスクリプションおよび有料ニュース・財務サービスを使用し、タイムライン、M&A、および報告されたKPIのクロスチェックを迅速化しました。ここに記載されているソースはあくまで例示であり、データ収集、検証、および明確化のために他の公開文書もレビューされました。
一次インタビューおよびサーベイ
一次調査は、報告されたゲーミング収益が米国、カナダ、メキシコ、および北米のその他の地域における観察された市場行動とどのように一致しているかを検証するために使用されました。オンラインオペレーターおよびプラットフォームイネーブラーのほか、決済、コンプライアンス、マーケティングに特化したステークホルダーと対話しました。このインプットは、コンバージョン、プロモーションクレジット、およびプレイのモバイルシェアに関する前提を検証するのに役立ちました。指標が管轄区域によって一貫性を欠いていように見えた場合、その差異がタイミング、報告定義、またはローンチや規制変更に関連する一時的なイベントによるものかどうかを明確にするためにフォローアップの質問が使用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:12% |
| 中位層:46% | 部門・ユニットリーダー:35% |
| 中小規模プレイヤー:20% | マネージャー:53% |
市場規模算定と予測
規模算定は、管轄区域レベルの報告および合法化カバレッジを用いてオンラインギャンブルの価値を再構築し、米ドルの地域合計に換算するトップダウン構築から始まります。実際には、オンラインスポーツベッティングおよびオンラインカジノが合法である場所をマッピングし、利用可能な場合は報告された総ゲーミング収益シリーズと整合させ、主要スポーツカレンダー周辺の季節性などのタイミング効果を調整します。
合計値を現実的に保つため、サンプリングされたオペレーター収益開示、インタビューから得られた推定アクティブプレイヤー数およびARPU範囲、ならびに規制局がハンドルとホールドを公表している場合のベット活動に関するシンプルなボリュームとASPロジックを含む、選択的なボトムアップ近似値がクロスチェックとして使用されました。追跡・更新される主要インプットには、合法化された州および省の数、スポーツベッティングホールドレートの動向、プロモーションクレジット強度(純収益に影響)、モバイル対デスクトッププレイの比率、および新規管轄区域におけるiGaming採用ペースが含まれます。予測については、合法化の経路および税制・規制変更に関するシナリオ分析が使用され、その後、短期的なスパイクが長期トレンドを歪めないようにスムージングステップが適用されました。管轄区域のクリーンな報告が欠如している場合は、比較可能な市場からのプロキシ比率を使用し、インタビューからの地域ベンチマークに対して推定合計値を照合しました。
データ検証と更新サイクル
アウトプットは複数の独立したシグナルによるトライアングレーションを通じて確認され、最終化前に外れ値レビューが行われます。合法化のタイムライン規制当局が報告した収益シリーズ、およびモバイルシェアの変化と照らし合わせて、推定成長経路がナラティブと観察された数値に合致していることを確認します。州または省が急激な増加を示した場合、その要因がレビューされ、新規ローンチや政策変更などの既知のイベントでは差異を説明できない場合は専門家に再連絡します。
承認前に、第二のアナリストが主要な前提、単位ロジック、および通貨換算をレビューし、回避可能なエラーの削減に役立てます。レポートは年次で更新され、主要な合法化決定や大規模な税制変更などの重要なイベントが発生した場合には中間更新が追加されます。納品直前に最終チェックが行われ、クライアントが最新の更新されたビューを受け取れるようにします。
Mordor Intelligenceの北米オンラインギャンブル市場推定値と他の公表推定値との比較
北米のオンラインギャンブルに関する公表推定値は、同じ全体セグメントを指している場合でも、範囲と価値の定義が必ずしも一致していないため、大幅に異なる場合があります。差異は多くの場合、指標が総ーミング収益対ハンドルのどちらであるか、プロモーションが差し引かれているかどうか、および新たな合法化が収益に転換されると想定される速度に起因します。
表は2025年の価値に関する幅を示していますが、これは一部のソースがハンドルベースの活動をカウントしたり、オフショアおよび未規制のプレイを含めたりしており、それによって合計が大きく変わるためです。Mordor Intelligenceのモデルでは、価値は米国、カナダ、メキシコ、および北米のその他の地域における規制されたオンラインギャンブル活動に紐付けられています。この構築では、合計を米ドルに統合する前に、スポーツベッティングとカジノスタイルのゲームを分離しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 262.6 ビリオン 米ドル(2025年) | |
| 業界ニュースワイヤーA | 336.1 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、プロモーションの一貫したネッティングなしに規制収益とより広範なオンラインギャンブル参加を混在させる可能性のある、より広い活動ビューを反映すことが多い。 |
| 地域調査アウトレットB | 133.6 ビリオン 米ドル(2023年) | より少ない管轄区域が稼働していた初期の年にシリーズを固定しており、ゲームタイプのより狭いカバレッジを適用するか、新しいiGaming州を除外している可能性があり、合計が圧縮される。 |
全体として、定義上の選択が明示されると差異は縮小します。範囲が規制収益ラインに紐付けられ、合法化ステータスに整合し、オペレーターの開示およびホールドとプロモーションのダイナミクスに対してチェックされると、市場規模は追跡および繰り返しが容易になります。
レポートで回答された主要な質問
2026年の北米オンラインギャンブル市場の規模はどのくらいですか?
300億2,700万米ドルであり、CAGR15.28%で2031年までに2倍以上に成長すると予測されています。
どのゲームタイプが最も多くの収益を生み出しますか?
スポーツベッティングが2025年の総収益の51.62%をリードしており、フットボールと州全体に拡大する合法化によって支えられています。
どのプラットフォームが最も多くのユーザーを引き付けますか?
モバイルおよびタブレットデバイスがワゲリングの72.10%を占めており、利便性と5G通信網の普及によって牽引されています。
どの年齢層が最も急速に成長していますか?
18〜24歳の人口統計がCAGR16.74%で2031年まで成長しており、Z世代がeスポーツとソーシャルベッティング機能を受け入れています。
事業者にとっての主な規制上の障壁は何ですか?
6.75%から51%に及ぶ税率を含む断片化した州および州(カナダ)レベルの規則が、コンプライアンスの複雑さとコストを増大させています。