
スポーツ用品市場規模とシェア
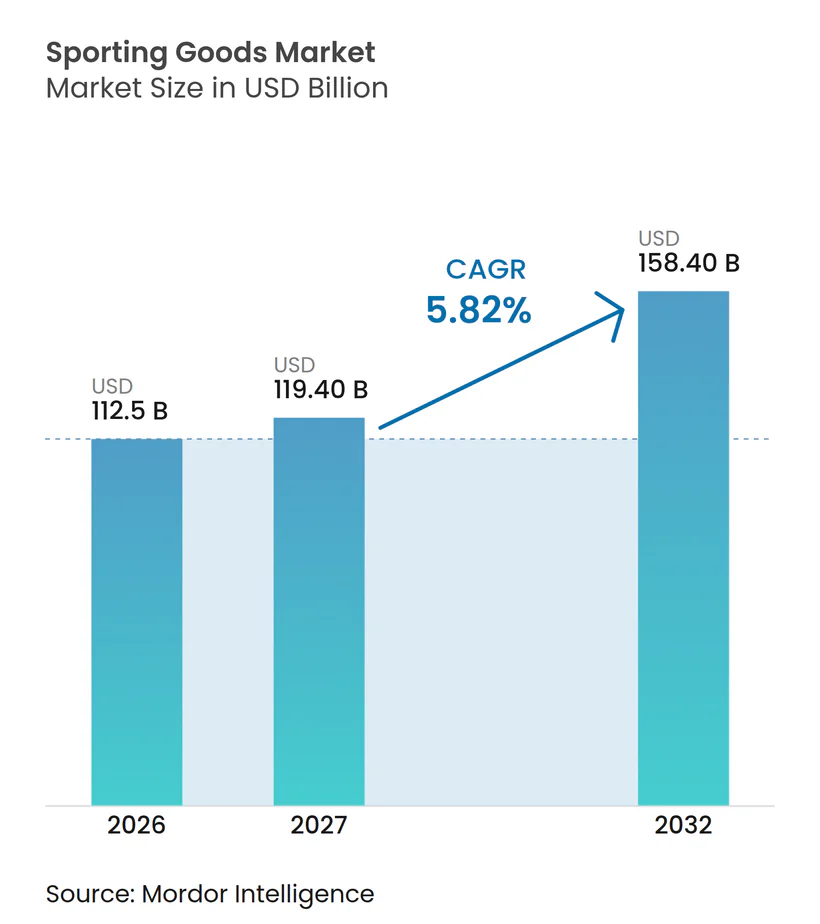
Mordor Intelligenceによるスポーツ用品市場分析
スポーツ用品市場規模は2026年に1,125億米ドルと評価され、2027年の1,194億米ドルから2032年には1,584億米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 5.82%で成長する見込みです。
米国における定期的なフィットネス活動は用具使用の基盤を支えており、一体型ゴルフアイアンの構造はサプライヤーに機能的な買い替え提案をもたらしています。ゴルファーとジムユーザーへのリーチは、オンライン注文と製品を実際に評価できる機会を組み合わせることで実現されます。その提案は、信頼性の高いパフォーマンス情報と適合性情報に依存しており、偽造品や安全リスクが用具選択を複雑にしています。したがって、商業的な課題は製品ごとに異なり、ゴルフアイアンにおける構造上の優位性を示すことと、オンラインで販売される安全性が重要なサイクリングヘルメットの真正性を確立することが求められます。
主要レポートのポイント
- 製品タイプ別では、用具が2026年のスポーツ用品市場シェアの37.52%を占め、アクセサリーは2027年から2032年にかけCAGR 6.78%で最も速く成長すると予測されています。
- スポーツタイプ別では、アウトドアスポーツが2026年のスポーツ用品市場規模の61.39%を占め、アドベンチャースポーツは2027年から2032年にかけてCAGR 6.25%で最も速く成長すると予測されています。
- エンドユーザー別では、男性が2026年の支出の52.63%を占め最大セグメントとなっており、女性セグメントは2027年から2032年にかけてCAGR 7.45%で最も速く成長すると予測されています。
- オフライン販売が流通チャネルをリードし、2026年の支出の61.45%を占めており、オンライン販売は2027年から2032年にかけてCAGR 8.15%で最も速く成長すると予測されています。
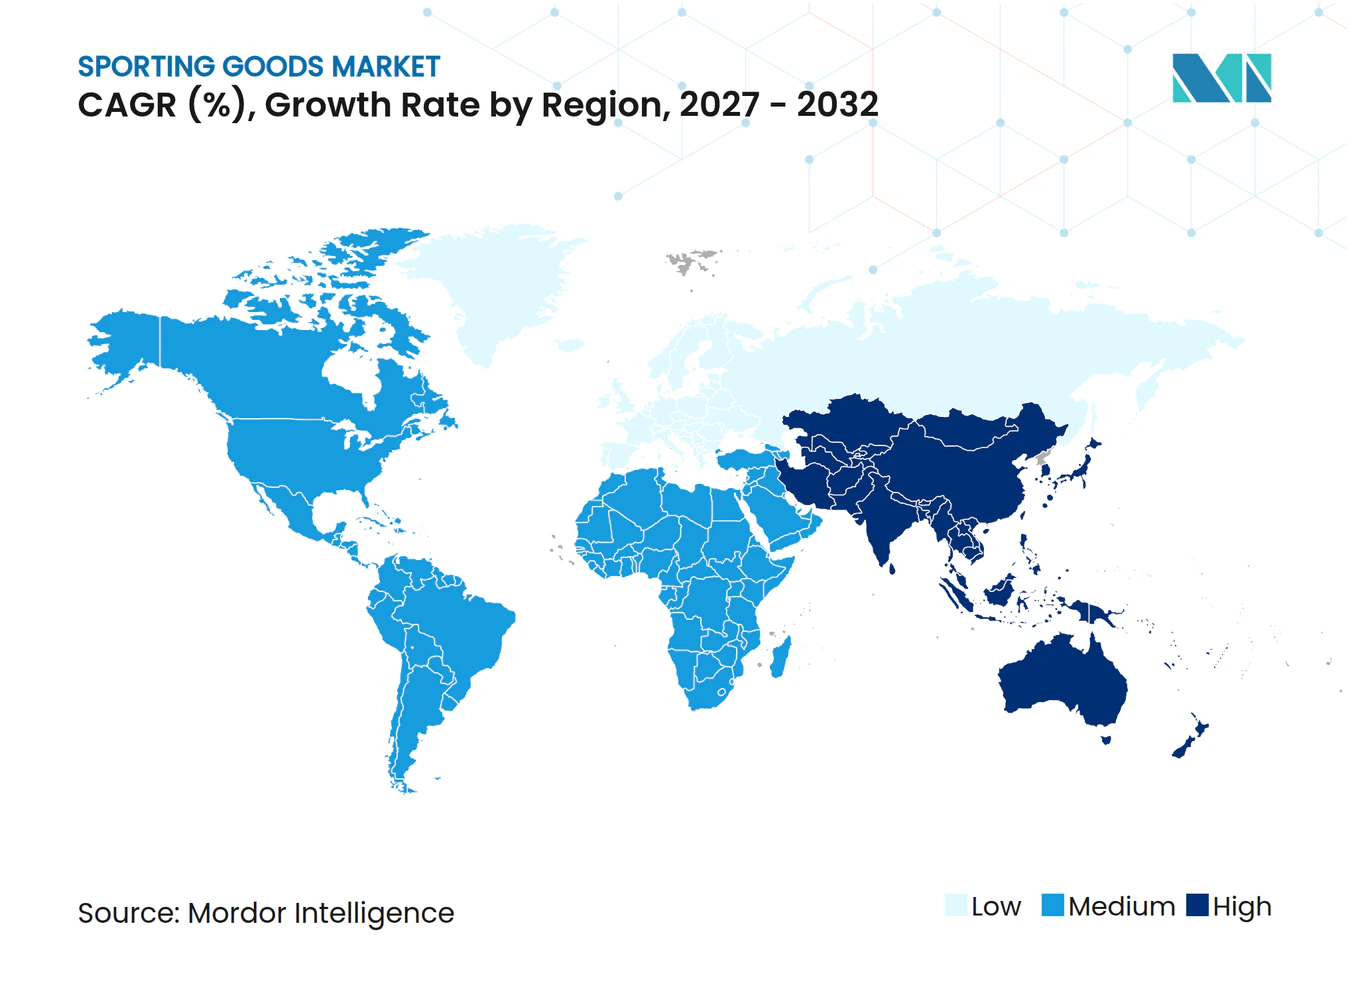
- 地域別では、北米が2026年の支出の41.57%で最大シェアを保持しており、アジア太平洋は2027年から2032年にかけてCAGR 8.05%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 健康・フィットネス意識の高まり | +2.2% | 米国 | 長期(4年以上) |
| 素材と製品設計における革新 | +1.7% | 北米、欧州およびアジア太平洋 | 中期(2年~4年) |
| 主要スポーツイベントの影響 | +1% | 米国、カナダおよびメキシコ | 短期(2年以内) |
| 電子商取引と直接消費者向け販売の拡大 | +1.8% | 北米、欧州およびアジア太平洋 | 中期(2〜4年) |
| ソーシャルメディアとインフルエンサーマーケティング | +0.4% | 北米および欧州 | 短期(2年以内) |
| 多様なスポーツ活動への女性および若者の参加増加 | +0.9% | 英国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
健康・フィットネス意識の高まり
フィットネス人口の増加は、参加が習慣化し、専用のスポーツ用品に依存するようになった際に、用具の使用を最も直接的に支えます。米国のフィットネス施設におけるダンベル利用者数は、2021年から2025年にかけて年率6.4%で増加し、2025年には2,640万人に達しました。[1] 週次利用者はこのダンベル利用者人口の56.4%を占めています。繰り返しの使用により、フリーウェイトは単発のスポーツ機会ではなく、確立された運動ルーティンに関連するものとなっています。したがって、米国における利用者数の増加は、週次利用という多数派の習慣と組み合わさり、フィットネスの機会を施設の継続的な利用に根付かせています。
素材と製品設計における革新
製造設計は、使い慣れたクラブフォーマット内での重量配分を変えることで、用具のアップグレードの根拠を強化することができます。Cobraは2026年に3Dプリント製の3DP MBおよび3DP Xゴルフアイアンをラインナップに追加しました。[2] 3DP Xは、ダイレクトメタルレーザー焼結を使用して、他のゲームインプルーブメントアイアンで使用されているフェースインサートを用いない一体型設計を実現しています。その内部ラティス構造は重量を節約し、重量配分を改善し、薄いフェースを支えます。ゴルファーが打ち出し角とフォーギブネスのニーズに照らして評価できる構造上の違いは、プレー性能に基づいたブランドの買い替え提案の根拠となります。
主要スポーツイベントの影響
主要トーナメントは、競技用具に試合運営における技術的な役割を与えます。カナダ、メキシコおよび米国で開催されたFIFAワールドカップ2026において、コネクテッド仕様のadidas TRIONDA公式試合球は、6月11日からビデオ審判員に動作および接触データを送信しました。そのセンサーは加速度、スピン、回転および各接触を毎秒500回の読み取りで捉えました。送信されたデータは光学トラッキングカメラと組み合わされ、試合のリアルタイムデジタルモデルを継続的に生成しました。サプライヤーにとって、このボールは審判システムへの入力要素であり、その機能はプレーだけでなくデータ送信にも依存していました。
電子商取引と直接消費者向け販売の拡大
デジタル販売は、遠隔注文と店舗での対話を組み合わせた購買経路を通じて、スポーツ用具へのアクセスを拡大することができます。Decathlon SE は2025年のグローバル売上に占めるデジタル販売の割合が20.2%であったと報告しました。その指標はeコマース、コネクテッドストア注文および外部マーケットプレイス販売を包含しています。コネクテッドストア注文は、物理的な販売拠点をこのデジタル販売モデルの中に位置付けています。20.2%にはコネクテッドストア注文と外部マーケットプレイス販売が含まれているため、これは店舗離れではなく、チャネルをまたいだデジタルリーチを測定するものです。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 偽造品の蔓延 | -0.9% | 中国の製造拠点 | 長期(4年以上) |
| 用具による負傷および安全リスク | -0.7% | 北米および欧州 | 短期(2年以内) |
| 複雑かつ断片化した規制環境 | -0.4% | 米国および中国 | 中期(2年~4年) |
| 資源および労働問題 | -0.2% | 米国およびアジアの製造拠点 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
偽造品の蔓延
偽造品は、サイクリストが購入しようとしている防護機能を損なう可能性があり、真正性を用具性能の一部にしています。AliExpressは、Specializedがテスト購入を通じて偽造品を確認し、偽造サイクリングヘルメットとフレームが安全基準を満たさず、場合によっては壊滅的な結果をもたらすことを発見したと報告しました。安全基準を満たさないヘルメットは、保護目的で購入した商品の買い替えを購入者に強いる可能性があります。これにより、信頼に依存する取引に商業的な負担をかけ、安全性が重要な用具の選択において確認作業が追加のタスクとなります。2025年3月の調査では、Specializedが品質上の懸念を指摘し、AliExpressが情報を共有した後、中国の法執行機関が偽造自転車部品およびフレームの製造施設2か所を閉鎖しました。特定の工場閉鎖はオンラインで提供される各商品を検証することはできず、その後の用具購入における製品レベルの認証が潜在的なコストとして残り続けています。
用具による負傷および安全リスク
安全上の欠陥は、アスリートがすでに購入済みであっても、必須の用具を使用不能にする可能性があります。2026年2月23日、Petzlは特定のNOMICおよびERGONOMICアイスアックスについて、ハンドルが予告なく破損し、転落の危険性や重傷または死亡の可能性があるとしてリコールを実施しました。[3] 対象バッチは、2017年12月から2020年6月に製造されたNOMICアックスと、2018年6月から2021年12月に製造されたERGONOMICアックスです。Petzlは対象ユーザーにこれらのアックスの使用を中止するよう指示し、継続使用は交換品の代替として受け入れられないものとなりました。2026年2月の対応策として、元のシャフトを先に返送することを条件に、送料・返送料負担の無償交換シャフトが提供されました。この手順により、対象のクライマーは交換期間中にリコール対象の用具を使用できない状態となるため、交換価格をゼロにしても中断を排除することはできません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
用具の規模とウェアラブル需要用具は2026年のスポーツ用品市場規模の37.52%のシェアを占めました。最大セグメントの中で、Callaway Golf Companyはゴルフクラブおよびボールから2025年に13.8億米ドルの純売上を報告しました。Acushnetは、Titleistが2025年に世界のプロツアーでボールカウントの72%を占め、最も近い競合他社の7倍以上であったと報告しました。Titleistのゴルフボール開発はプレーヤーの声を聞くことから始まり、発売前のパフォーマンス検証で終わり、プロによる採用をスペシャリストゴルフボールのポジショニングの基準点としています。
アクセサリーは2027年から2032年にかけてCAGR 6.78%で最も速く成長するセグメントと予測されています。Garminのフィットネス・レジャー製品セグメントの収益は2026年第2四半期に前年同期比25%増加し、主に高度なウェアラブルへの強い需要によるものでした。防護具はIIHF競技において義務的な使用事例があり、2026/27年のルールではウォームアップ中およびプレーエリア、ベンチ、ペナルティボックスにおいて、適切に顎紐を締めた承認済みアイスホッケーヘルメットの着用が義務付けられています。これらの異なるトリガーは、トレーニングアクセサリーの技術的アップグレードとヘルメット規則の対象選手向けの競技準拠の防護という、サプライヤーの別々の提案を支持しています。


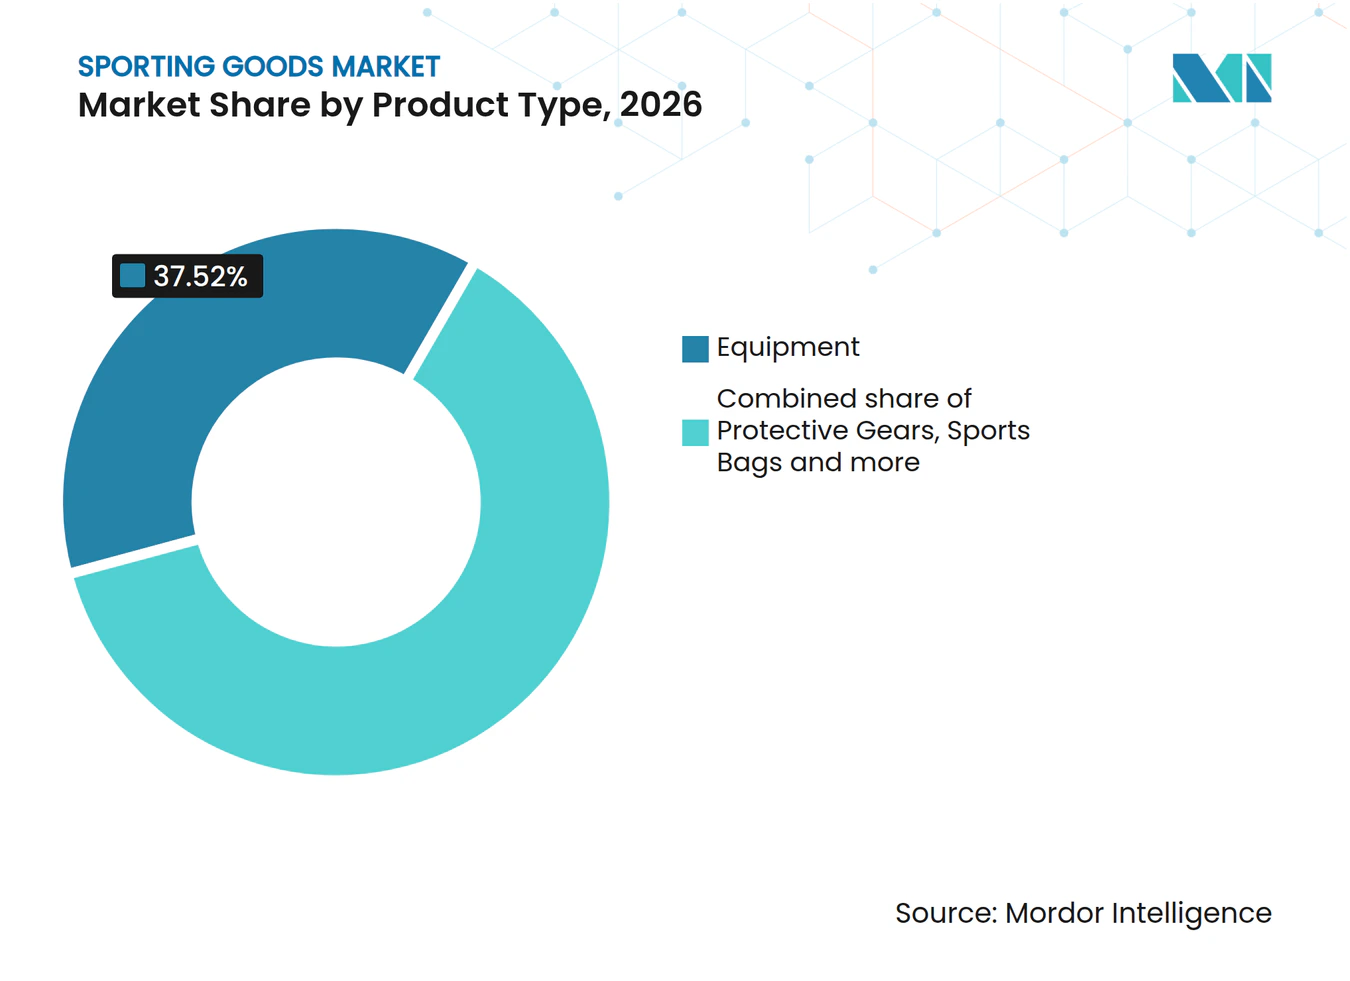
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
スポーツタイプ別:
アウトドアの規模とウィンタースポーツへのエクスポージャーアウトドアスポーツは2026年のスポーツ用品市場シェアの61.39%を占めました。全米ゴルフ財団は、2025年にコースでゴルフをプレーした6歳以上の米国人が2,910万人であったと集計しました。米国のコースでは2020年から2025年の各年において5億ラウンド以上が記録されました。最大セグメントは、確立されたアウトドア参加者基盤において多くのプレー機会にわたって用品が使用される、実質的な繰り返し使用の場を含んでいます。
アドベンチャースポーツは2027年から2032年にかけてCAGR 6.25%で最も速く成長するセグメントと予測されています。Amer Sportsは2025年にウィンタースポーツ用具フランチャイズで二桁成長を報告し、一部地域での少雪にもかかわらずスキーおよびスノーボードの予約と参加が記録的な水準に達しました。このフランチャイズのパフォーマンスは、局所的な少雪がAmer Sportsのウィンター用具事業全体の成長を妨げなかったことを示しています。Amer Sportsはまた、スノーボードと防護具を追加的な成長機会として特定し、アドベンチャースポーツ事業に構築すべきカテゴリーを与えています。

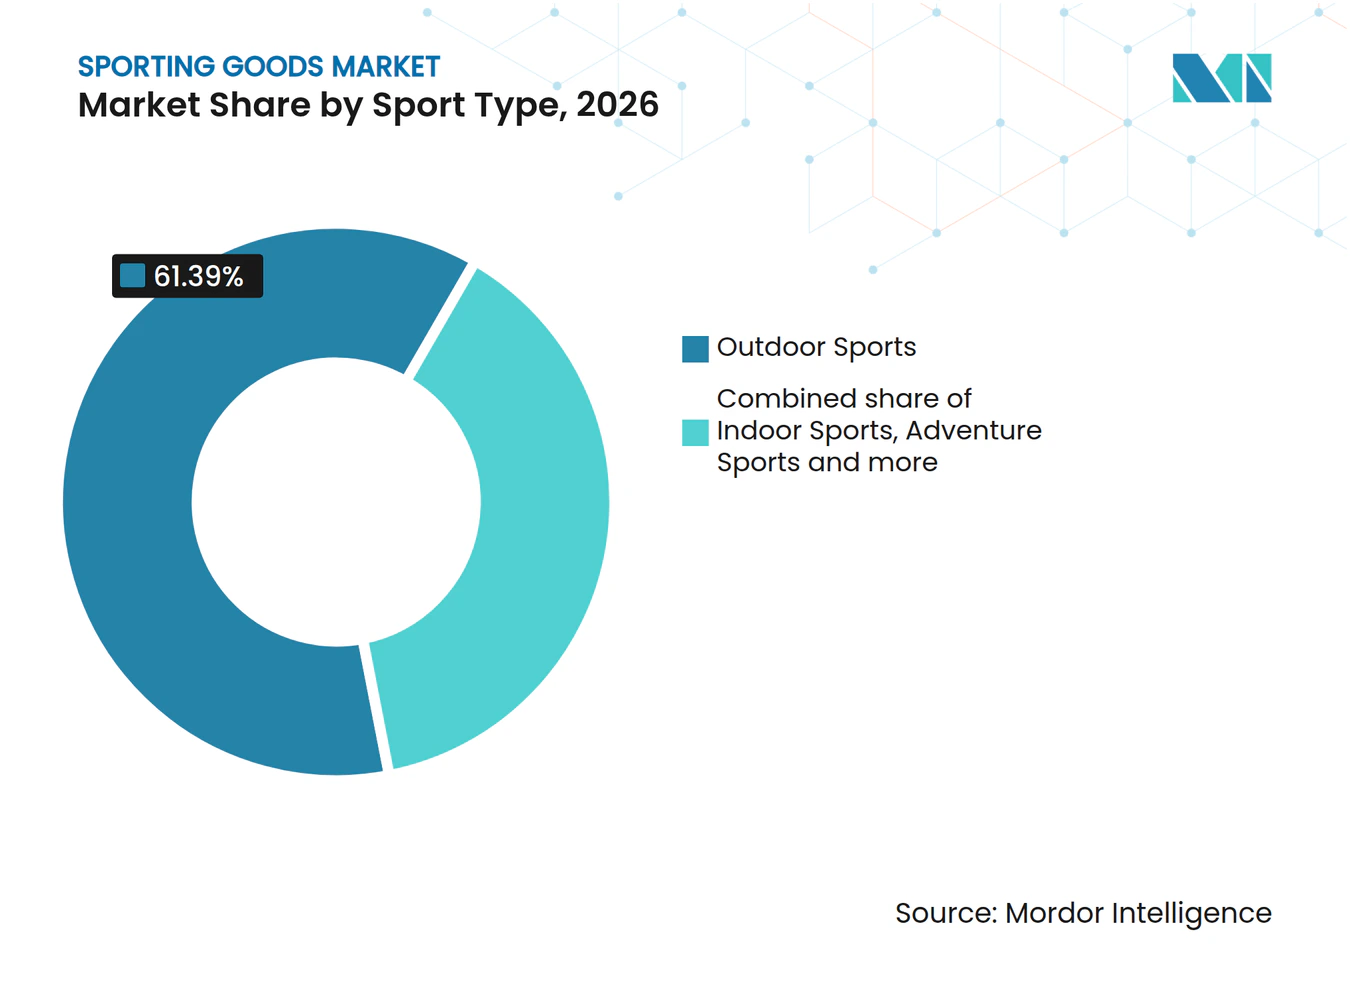
注記: 個別セグメントのシェアはレポート購入時に入手可能
エンドユーザー別:
組織スポーツと女性の参加男性は最大セグメントであり、2026年の支出の52.63%を占めました。米国のNCAA加盟機関は、2024年から2025年度の学年において、ディビジョンI、IIおよびIIIのチャンピオンシップスポーツで318,949人の男性学生アスリートを自己報告しました。組織スポーツは、用具サプライヤーに対して、確立された競技構造の中でスポーツ活動を行う選手の明確な母集団を提供します。
女性は2027年から2032年にかけてCAGR 7.45%で最も速く成長するセグメントと予測されています。2025年に少なくとも1回ゴルフをプレーした15歳以上のオーストラリア人女性は推定193,000人でした。英国の2024年から2025年度の5歳から16歳を対象とした調査では、子どもたちは年齢別の活動パターンを示し、チームスポーツとフィットネスは年長の子どもに多く、ウォーキング、ダンスおよび水泳は年少の子どもに多く見られました。女性のゴルフ参加は用具提案のスポーツ特化型オーディエンスを提供し、子どもの活動の違いは年齢と活動別に編成されたユース向けレンジを支持しています。
流通チャネル別:
製品テストとデジタル顧客リーチオフライン販売は最大セグメントであり、2026年の支出の61.45%のシェアを占めました。Decathlon SEは2025年12月31日時点で世界1,902店舗のネットワークを報告しました。DICK'S Sporting Goodsは2025年5月にルイジアナ州バトンルージュにハウス・オブ・スポーツをオープンし、顧客が購入前に野球、ソフトボール、ラクロスおよびサッカーの用具を試すことができるようにしました。このフォーマットは、物理的な小売店を使用中に用具を評価する場所とし、取引自体に選択機能を加えています。
オンライン販売は2027年から2032年にかけてCAGR 8.15%で最も速く成長するセグメントと予測されています。Sigma Sportsの最高財務責任者は、2025年に英国のサイクリング小売事業においてオンラインと物理的な小売チャネルの両方が成長を牽引したと述べました。同じ年にオンラインと物理的な小売の両方が成長したことは、Sigma Sportsのスペシャリストサイクリング事業において、オンライン拡大が店舗売上の減少を必要としなかったことを示しています。
地域分析
北米スポーツ用品市場
北米は2026年のスポーツ用品市場規模の41.57%のシェアを占めました。米国では、スポーツ用品店の売上が2026年7月に54.6億米ドルに達し、2025年7月から7.5%増加しました。同店舗カテゴリーの2026年7月までの累計売上は、2025年の対応期間より8.2%高くなりました。カナダでは、低コストのNHL/NHLPAファーストシフト入門ホッケープログラムが2025年から2026年に4,002人の女子を含む記録的な9,447人の参加者を集め、Bauerの用具セットが含まれていました。米国の店舗成長とカナダの用具込み入門プログラムは、確立された活動に対応することと新しいホッケー参加者に用具を提供するという異なる小売課題を示しています。
アジア太平洋スポーツ用品市場
アジア太平洋は2027年から2032年にかけてCAGR 8.05%で最も速く成長する地域と予測されています。中国では、JD、タオバオ、Tmallおよびドウインにおけるスポーツ用品の販売額が2025年に2024年比で15.89%増加しました。中国の指定規模基準を超える小売業者において、国家統計局はスポーツ・娯楽用品の売が2025年に2024年比で名目上15.7%成長したと記録しており、価格変動の調整は行われていません。中国に参入する用具ブランドにとって、主要な中国プラットフォームでの展開は、拡大するスポーツ関連支出をより広範なデジタル経路でユーザーに届けることを可能にします。
欧州連合では、2026年のユーロバロメーターにより、回答者の39%が運動やスポーツを全くしないことが判明し、2022年より6ポイント低下しました。非活動人口は、すでにスポーツをしている人々への用具アップグレードとは異なる役割を参加促進に与えています。南米では、Decathlon Brazilが2025年にリオデジャネイロにラケットスポーツ専門の初の店舗をオープンし、スペシャリスト販売フォーマットを追加しました。中東・アフリカでは、サウジアラビアの成人の59.1%が2025年に推奨される週次身体活動レベルを達成しており、コミュニティプログラムの拡充、公共スペースへのアクセスおよびスポーツインフラの整備が進んでいます。非活動的なEU居住者の取り込み、ブラジルでのスペシャリストラケット小売、サウジアラビアのコミュニティスポーツユーザーへの対応は、それぞれ異なる用具提案と小売パートナーシップを必要とします。
規制の枠組みと見通し
この比較は、自転車関連スポーツ用具および防護具の独立輸入業者の観点から選択された法域を検討しています。評価は、現地製造業者代理人なしで事業を行う輸入業者にとっての製品参入義務の明確さと負担を重視しています。事例はブラジルの子ども用自転車と、ドイツおよびサウジアラビアの個人用防護具(PPE)の枠組みを含む他の地域での特定のサイクリングまたはスケートヘルメットに関するものです。
規制表
| 判断要素 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア |
|---|---|---|---|---|---|
| 主要機関 | 消費者製品安全委員会 | 州の市場監視当局 | 標準に関する工業情報化部;現地執行に関する臨沂市場監督管理局 | Inmetro | サウジアラビア標準・計量・品質機構 |
| 主要な規制手段または方向性 | 16 CFR Part 1203;証明書の電子申請は2026年7月8日より有効、対象外国貿易地域への搬入は2027年1月8日より段階的導入 | 規則(EU)2016/425;EN 1078:2012+A1:2012の参照は2026年9月まで維持 | GB 24429-2009;改訂協議は2026年10月14日から12月12日;16か月のプロジェクトサイクル;公表後12か月での実施が提案 | Portarias 424/2021および137/2022;最大シート高435mmから635mmの子ども用自転車;2026年の議題に一般輸入手続き評価 | PPE規制リストにEN 1078を記載;2026年計画にEN 1078:2012+A1:2012の採用を記載;当初の1年間の是正措置期間および最大2年間の不適合製品取引期間は経過 |
| 商業的影響 | 輸入業者は合理的な試験プログラムに基づいて証明し、少なくとも3年間記録を保持し、対象証明書データを電子申請する | 第三国PPEのEU設立輸入業者は製造業者の評価、技術ファイル、CEマーキングおよび文書を確認し、配置後10年間申告を保持し、技術文書を要請に応じて利用可能にし、適合性が回復するまで不適合が疑われるPPEを差し控える | 対象スポーツヘルメットは安全および試験要件を満たす必要があり;提案された追加の繊維安全作業は採用に依存する | Inmetroの事前同意を伴う認証および非自動ライセンス;ヘルメット、膝当ておよびグローブはこの自転車制度の対象外;非標準寸法でプロ用品を模倣した一部の遊び・スポーツ用部品は別途玩具規則の対象となる可能性あり | 外国製造業者のサウジ代理人、または代理人がいない場合は輸入業者が、配置前にISO/IEC 17067に基づく認定機関タイプ3認証を取得する |
| 現在の政策の魅力度 | 中 | 中 | 中 | 低 | 中 |
| 政策の魅力度の将来の方向性 | 強化 | 変化なし | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
米国の評価は認証および申請作業を反映しており、外国貿易地域の段階的導入がその参入経路にコンプライアンスステップを追加しています。ドイツの維持されたヘルメット参照とサウジアラビアの同版計画への記載は継続性を支持しており、それぞれの文書化および認証義務がコンプライアンス作業量を維持しています。中国の提案された繊維安全の追加は、採用と記載された実施期間を条件として強化の判断を支持しています。ブラジルの低評価は、対象の子ども用自転車にInmetroの事前同意を要求する2026年4月のガイダンスを反映しており、2026年のPortaria 137/2022の議題項目はライセンスを変更するのではなく一般的な手続き評価を予定しています。
バリューチェーンの段階
バリューチェーンは、設計、製造、流通および小売事業がどのように収益を得て納品を調整するかを比較しています。2025年、Amer Sportsはアパレルおよびフットウェアを含む全製品ポートフォリオの約86%をサードパーティの戦略的サプライヤーから調達しました。単一のティア1サプライヤーが総供給の約15%以上を占めることはありませんでした。概ね固定価格で年次更新される発注書により、Amer Sportsはサプライヤーが合意した注文価格内で生産コストの変動を負担する一方、毎年条件を再交渉する機会を得ています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 製品設計とブランディング | Nike, Inc.などの用具設計者 | ブランドの卸売および直接製品販売 | ブランド所有の設計と請負製造の調整 | 製品仕様を保持し、代替生産経路を認定する |
| 製造と組立 | Amer Sportsなどのハードグッズメーカー | 製造されたスキー、バインディング、バットおよびベースボールの販売 | 工場能力を異なるハードグッズ生産要件に合わせること | 関連する生産プロセスのための追加能力を認定する |
| 流通と物流 | Amer Sportsなどの流通事業者 | ブランド製品販売に組み込まれた流通 | 直接運営センターと外部運営センターの調整 | 共通の出荷引き渡しとエスカレーション責任を設定する |
| 卸売と直接小売 | Adidas GroupおよびNike, Inc.などの卸売・直接販売業者;Decathlon SEなどのマルチスポーツ小売業者 | 卸売製品収益とエンドユーザー小売販売 | 卸売、自社店舗およびeコマースのコミットメントの調整 | チャネル別の提案とフルフィルメント責任を定義する |
| 情報源: Mordor Intelligence | ||||
Amer Sportsは2025年に22の流通センターのうち9か所を直接運営し、残りはブランド間で共有されるネットワークでサードパーティが運営しました。主にサードパーティへの調達と並んで、そのネットワークは生産と出荷を別々の外部運営関係に置いています。したがって、Amer Sportsはブランド製品を届けるためにサプライヤーから流通への引き渡しを調整することに依存しており、製造の多様化だけでは出荷依存を排除することはできません。
競争環境
市場集中度
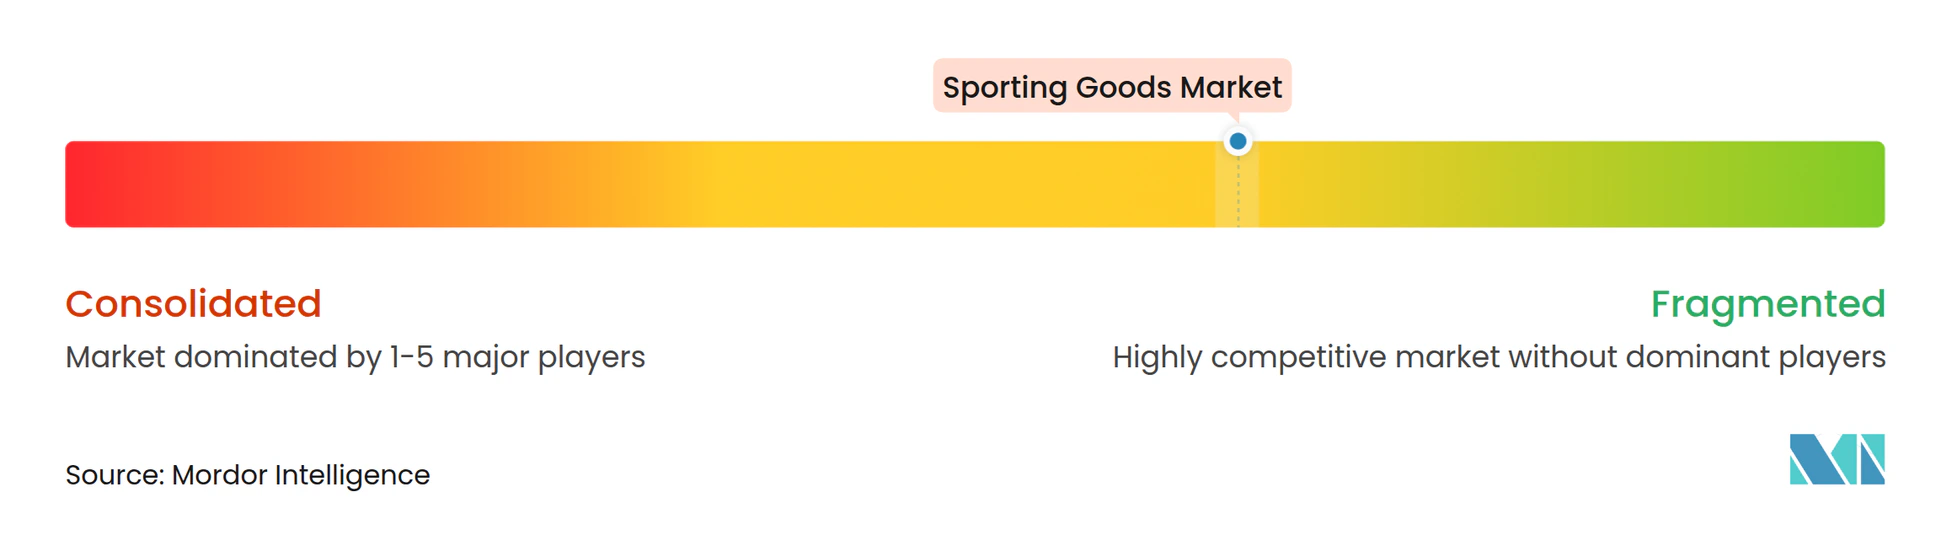
競争的な供給は多様であり、Nike, Inc.はスポーツアパレル、フットウェア、用具およびアクセサリーを世界中でデザイン・販売しています。Adidas Groupはスポーツ用品およびスポーツウェア企業であり、そのadidasブランドは2025年に通貨中立ベースで13%の売上成長を記録しました。2025年には、Puma SEおよびその子会社がPUMAおよびCobra Golfのフットウェア、アパレル、アクセサリーを卸売業者、小売業者、直営店(オンラインを含む)を通じて世界中で販売し、Under Armour, Inc.はパフォーマンスアパレル、フットウェアおよびアクセサリーを販売しています。NIKEブランドの用具売上高は、2026年8月31日終了の四半期において6億1,100万米ドルとなり、2025年同四半期の6億3,000万米ドルから3%減少しました。Decathlon SEはスポーツ用品のデザイン、生産、流通を統合しており、用具やアクセサリーがより広範な製品ポートフォリオに含まれるブランドと並んで、統合型小売業者としての地位を確立していま。
Decathlon SEの統合されたデザイン、生産、流通モデルは、2025年に世界規模のネットワーク全体で製品開発と消費者向け販売を結びつけました。同グループは2025年に全チャネルで12億3,000万点の製品を販売しました。純売上高は為替レート調整後で4.0%増加し、現地通貨ベースでは2025年に5.6%増加しました。独立した小売業者を利用するサプライヤーは、別々の組織間で同じ製品から棚への受け渡しを調整する必要があり、Decathlon SEの統合モデルは独自の競争モデルとなっています。
サプライヤーの記録と小売業者とのコミュニケーションが製品の販売可能性に影響する場合、規制対応の実行は競争上の能力となり得ます。2025年、Adidas GroupはPFASに関するEPA要件を含む米国各州の法規制の増加に対応して、小売業者へのステータス共有、サプライヤーへのアウトリーチ、およびトラッキングを拡大しました。この対応はより広範な製品ポートフォリオをカバーし、サプライヤー側の情報と顧客向けの小売関係を結びつけました。サプライヤーからステータス更新とトラッキング情報を受け取る小売パートーは、その製品レンジ全体のコンプライアンスの進捗を追跡することができます。
スポーツ用品業界リーダー
-
Nike, Inc.
-
Adidas Group
-
Puma SE
-
Under Armour, Inc.
-
Decathlon SE
- 注:主要企業の掲載順は順位を示すものではありません。
スポーツ用品市場 このレポートでカバーされる企業
- Nike, Inc.
- Adidas Group
- Puma SE
- Under Armour, Inc.
- ASICS Corporation
- Decathlon SE
- New Balance Athletics, Inc.
- Columbia Sportswear Company
- Gunn & Moore (GM)
- Amer Sports Corporation
- MRF Limited
- Head NV
- Anta Sports Products Ltd.
- VF Corporation
- Dunlop Sport
- Lululemon Athletica Inc.
- Hanesbrands Inc. (Champion)
- Yonex Co., Ltd.
- Callaway Golf Company
- Diadora S.p.A.
市場参加者にとっての主要な機会
以下の機会は、防護具の交換とグラントによる学校およびコミュニティクラブの購入を比較しています。その商業的価値は、購入のトリガーが義務的な着用規則か裁量的な資金調達決定かによって異なります。サプライヤーは製品認定と見積もりをこれらの異なるトリガーに合わせ、許可された購入が提供する用具と一致する購入者への販売努力を集中させることができます。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨アクション | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 耐切創性ホッケー防護具 | NCAAの着用要件が2027年から2028年シーズンよりディビジョンIの男子および全国大学女子アイスホッケーで開始 | 対象の大学選手およびプログラム | シーズン別の交換パッケージを準備し、規則固有の製品認定を確認する | 採用された着用規則に対する製品認定 | Bauerなどのホッケー防護具サプライヤー |
| 学校プログラム向け小型用具 | 2026年から2027年のグラント申請期間は2026年11月30日に締め切り | ノースカロライナ州のNHSAA加盟校のみ | 適格な学校主導のイニシアチブ向けに小型用具を見積もる | 裁量的審査後の受賞不確実性 | 学校用具販売業者 |
| コミュニティクラブ向け耐久用具 | キャニング市の第2回資金調達ラウンドは2027年3月2日に締め切り | 西オーストラリア州キャニング市の法人化されたコミュニティ組織およびスポーツクラブ | 12か月以上持続する用具をパッケージ化し、消耗品スポーツ用具と学校申請を除外する | 上限付き受賞により未資金の購入残高が生じる可能性 | 耐久クラブ用具のサプライヤー |
| 情報源: Mordor Intelligence | |||||
2027年から2028年シーズンに任意の防護を要件に変えることで、NCAA規則は対象のホッケーサプライヤーに明確な期限を与える一方、グラント資金による購入者は裁量的な受賞決定に依存しています。グラントパッケージは各プログラムの申請者と用具の適格性に合わせる必要があります。したがって、商業的な優先事項は対象の大学プログラム向けの認定ホッケー防護具にあり、グラントビジネスは各購入者の許可された用途に合わせたパッケージを必要とします。
最近の産業開発事情 スポーツ用品市場
- 2026年7月:NCAは2027年から2028年シーズンより、ディビジョンIの男子および全国大学女子アイスホッケーにおいて耐切創性用具の着用を義務付けると発表しました。
- 2026年6月:adidas TRIONDA公式試合球が、6月11日からカナダ、メキシコおよび米国で開催されたFIFAワールドカップ2026において、ビデオ審判員に動作および接触データを送信しました。
- 2026年2月:Petzlは2017年12月から2020年6月に製造された特定のNOMICアイスアックスと、2018年6月から2021年12月に製造されたERGONOMICアックスをリコールしました。ハンドルが警告なく破損し、重傷または死亡の可能性のある転落の危険があるとして、対象ユーザーは使用を中止するよう指示されました。
スポーツ用品市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルスポーツ用品市場は、スポーツおよび関連する身体活動への参加のために購入された商品に対するエンドユーザーの年間小売支出を測定します。世界中の小売チャネルを通じて販売されるスポーツ用品を対象としています。
対象外の範囲:別個の製品カテゴリーとして販売されるスポーツアパレルおよびアスレチックフットウェア、スポーツ施設、ジム会員権およびコーチングサービス、スポーツ用品の製造に使用される別途販売される原材料および品、ならびにスポーツ用品の別途販売される修理・メンテナンスサービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- 用具
- 防護具
- スポーツバッグ
- アクセサリー
- スポーツタイプ別
- アウトドアスポーツ
- インドアスポーツ
- アドベンチャースポーツ
- その他スポーツ(ホイール・ギアスポーツ)
- エンドユーザー別
- 女性
- 男性
- 子供
- 流通チャネル別
- オフライン
- オンライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- スペイン
- オランダ
- ポーランド
- ベルギー
- スウェーデン
- 欧州その他
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- インドネシア
- 韓国
- タイ
- シンガポール
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- チリ
- ペルー
- 南米その他
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- アラブ首長国連邦
- ナイジェリア
- エジプト
- モロッコ
- トルコ
- 中東・アフリカその他
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
米国国勢調査局の月次小売業取引シリーズなどのソースはスポーツ用品小売活動の追跡に役立ち、世界保健機関の身体活動に関するエビデンスおよびSport Englandのアクティブライフ調査は参加状況のコンテキストを提供します。世界スポーツ用品産業連盟のセクター調査はバリューチェーンおよび産業コンテキストの情報提供に役立ち、公開されている税関分類は貨物輸送をエンドユーザー販売として扱うことなく貿易フローを把握するための枠組みを提供します。
企業の提出書類、投資家向け資料、および信頼性の高いビジネスプレスは、製品ポートフォリオ、チャネルミックス、地理的エクスポージャー、価格や製品の入手可能性の変化を明確にするのに役立ちます。これらのソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
一次ンタビューおよびサーベイは、スポーツ用品ブランドおよび小売業者の経営幹部、製品・カテゴリーリーダー、流通マネージャー、および地域市場スペシャリストを活用し、カテゴリー境界、小売チャネルカバレッジ、地域需要および購買行動に関する二次ソースの解釈を検証します。相反する回答は、公開企業および産業のエビデンスと照合されます。直接的なエビデンスが入手できない場合、アナリストはそのギャップを記録し、比較可能な観察可能指標を使用し、代替的な仮定が推定値を実質的に変化させるかどうかを検証します。調査結果は、回答者の視点と独立した公開データを横断して三角測量された後、モデルに反映されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:40% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模測定と予測
モデルはグローバルなエンドユーザーのスポーツ用品小売支のトップダウン推定から始まり、セグメントのエビデンスと企業の開示情報を使用して、製品タイプ、スポーツタイプ、エンドユーザー、流通チャネル、および地域にわたって合計を配分します。有用な指標には、報告されたスポーツ用品小売売上高、家計収入と消費者支出、フィットネスおよびスポーツへの参加、小売業者とブランドのチャネル開示、ならびにサプライサイドのクロスチェックとしての貿易フローが含まれます。アナリストは、重回帰分析を使用して過去の市場動向を関連する需要指標と関連付け、参加状況、小売ミックス、または価格条件が実質的に変化する可能性がある場合にはシナリオ分析を行うことができます。セグメントシェアは、公開されたカテゴリー分割、企業およびチャネルのエビデンス、ならびに参加または製品使用のエビデンスから構築され、結果として得られたシェアは合計と照合されます。サプライヤーおよび小売業者の売上集計や抽出された小売価格×数量などの選択的なボトムアップチェックにより、選択されたカテゴリーを検証することができ、カバレッジのギャップは記録され、チェックはサポートされた範囲を超えて拡張されません。地域スペシャリストは変数レベルの予測仮定をレビューし、さらなる確認のために地域の差異を特定することができます。
データ検証と更新サイクル
アナリストは、モデル化された合計とセグメント推定値を独立した小売、企業、貿易、および参加シグナルと照合し、承認前に重大な差異、外れ値、および一貫性のない前年比の動きを調査します。第二のアナリストがソースの解釈、計算、単位の一貫性、およびセグメントシェアの合計への調整をレビューします。エビデンスが相反する場合、定義が不明確な場合、または重大な仮定が変更された場合には、ソースオーナーまたは対象専門家に再連絡します。モデルは年次で更新され、重大なイベントが参加状況、小売アクセス、製品供給または価格設定を変化させた場合にはサイクル間で見直され、納品前に新たなソースおよび計算レビューが実施されます。
Mordor Intelligenceのスポーツ用品市場規模測定と他の公表推定値との比較
公表されているスポーツ用品推定値は、対象市場の境界が同じ製品を常にカウントしているわけではないため、カバレッジがグローバルであり推定値が米ドルで表示されている場合でも、大幅に乖離しています。Mordor Intelligenceは本レポートを、用具、防護具、スポーツバッグおよびアクセサリーに関するエンドユーザーの小売支出を中心に定義しており、独立したスポーツアパレルおよびアスレチックフットウェアを除外しています。以下の2つの外部推定値は、製品カバレッジにアパレルとフットウェアを明示的に含めています。
主要なギャップの要因は、含まれる製品カテゴリーと、それによる収益プールの規模です。グローバル市場調査出版社Aは、アスレチックフットウェアとスポーツアパレルを含むスポーツ用品市場を説明しており、グローバル市場調査出版社Bはアパレルと靴を製品カテゴリーとして含むスポーツ用具およびアパレル市場を定義しています。これらの追加により、測定されるバスケットが本レポートの境界を超えて拡大し、より高い合計値に寄与する可能性があるため、公表された数値はより広範な製品バスケトを表しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,194億米ドル(2027年) | |
| グローバル市場調査出版社A | 5,705.7億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値(1,194億米ドル、1年後)を377.9%上回っています。公表された市場にはアスレチックフットウェアとスポーツアパレルが含まれており、製品バスケットが拡大されています。 |
| グローバル市場調査出版社B | 7,745億米ドル(2026年) | 2026年のベースでは、この推定値は本レポートの2027年値(1,194億米ドル、1年後)を548.7%上回っています。公表された市場には用具と並んでアパレルと靴が含まれており、製品バスケットが拡大されています。 |
この比較は、異なる製品の境界と異なる測定年を反映しています。外部の合計には、本レポートがスポーツ用品バスケットの外に置いているアパレルとフットウェアの収益が含まれているため、より広範な消費者製品市場を表しています。
レポートで回答される主要な質問
スポーツ用品市場の規模と成長見通しは?
規模は2026年に1,125億米ドルであり、2027年には1,194億米ドルと推定され、2027年から2032年のCAGR 5.82%で2032年までに1,584億米ドルに達する見込みです。
スポーツ用具およびアクセサリーへの需要を促進するものは何ですか?
継続的なフィットネス利用と製品革新が需要を支えています。米国では、2025年にフィットネス施設のダンベルユーザーの56.4%が週次で利用しました。
どの製品カテゴリーがスポーツ用品販売をリードしていますか?
用具が2026年に37.52%で最大シェアを保持しました。アクセサリーは2027年から2032年にかけてCAGR 6.78%で最も速く成長すると予測されています。
スポーツ用品市場で競合する企業はどこですか?
主要参加者にはNike, Inc.、Adidas Group、Puma SE、Under Armour, Inc.およびDecathlon SEが含まれます。
参加用具に影響する安全上の課題は何ですか?
安全上の欠陥は参加を中断させる可能性があります。Petzlの2026年2月のリコールは、対象のNOMICおよびERGONOMICアイスアックスのユーザーに製品の使用を中止するよう指示しました。
スポーツ用品の需要と成長をリードする地域はどこですか?
北米が2026年の支出の41.57%を占めました。アジア太平洋は2027年から2032年にかけてCAGR 8.05%で最も速く成長すると予測されています。