
スポーツベッティング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 82.31 十億米ドル |
| 市場規模 (2030) | 125.56 十億米ドル |
| 成長率 (2026 - 2031) | 8.81 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスポーツベッティング市場分析
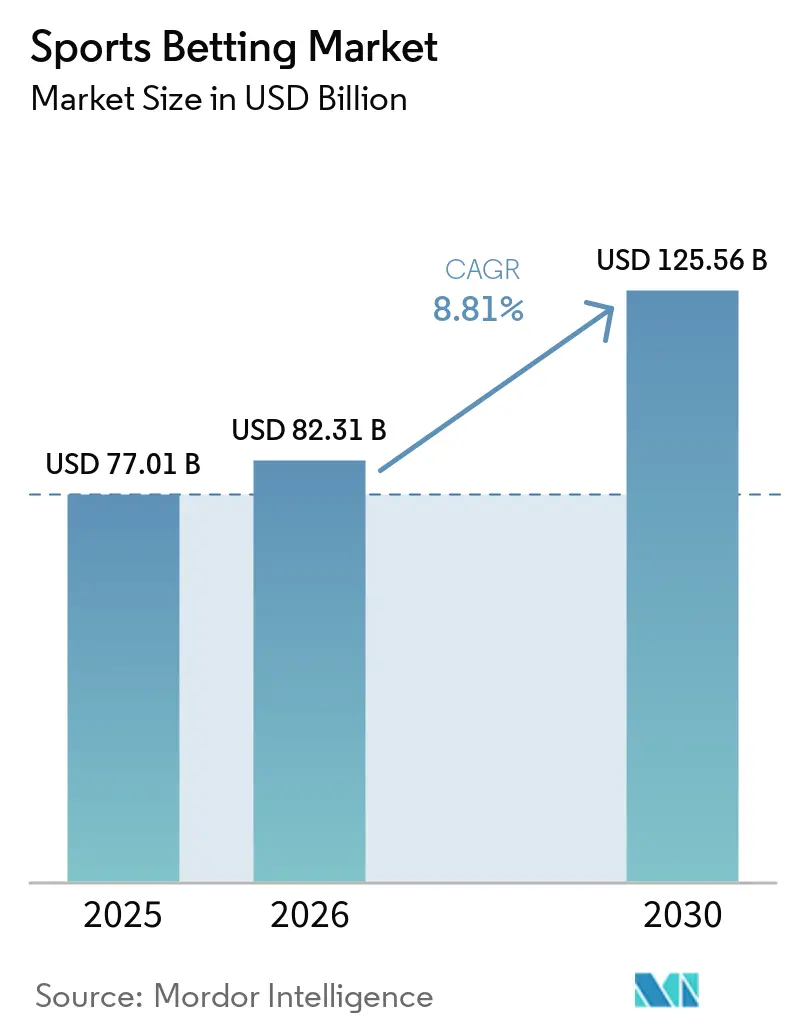
スポーツベッティング市場規模は2025年に770.1 ビリオン 米ドルと評価され、2026年の823.1 ビリオン 米ドルから2031年には1,255.6 ビリオン 米ドルに達すると推定されており、2026年から2031年の予測期間中CAGR 8.81%で成長します。北米における合法化により、賭け行為が規制されたチャネルへと移行しており、より高速なデータシステムがインプレイベットの頻度を支えています。2026年FIFAワールドカップは、北米の顧客にサービスを提供するオペレーターにとって大きな顧客獲得機会を生み出しました。スマートフォンの普及、可処分所得の増加、および幅広いスポーツ視聴者層が地域全体の需要を支えています。スポーツベッティング市場はまた、オペレーターが市場参入だけでなく、データ、決済、および顧客維持に注力するなど、製品の深化に向けて動いています。
主要レポートのポイント
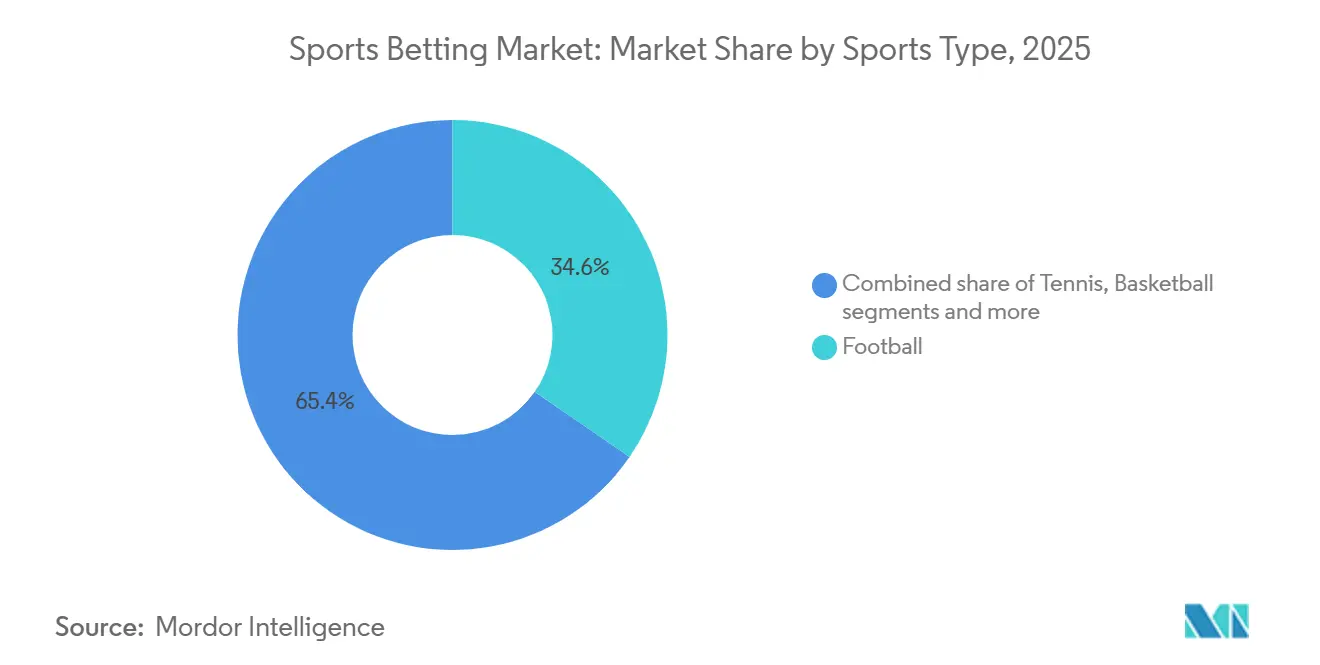
- スポーツタイプ別では、フットボールが2025年に34.61%の収益シェアを占め、テニスは2031年までに10.31%のCAGRで成長すると予測されています。
- ベッティングプラットフォーム別では、オンラインベッティングが2025年に60.43%の収益シェアを占め、オフラインベッティングは2031年までに10.52%のCAGRで成長すると予測されています。
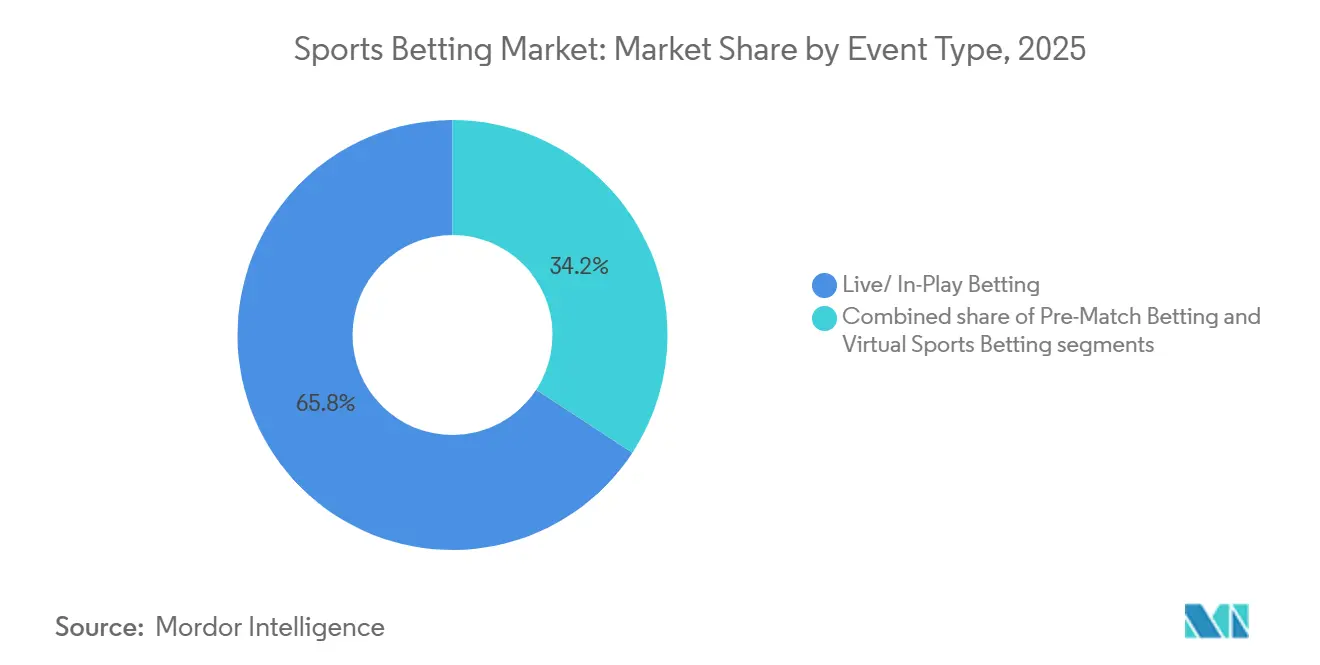
- イベントタイプ別では、ライブ・インプレイベッティングが2025年65.78%の収益シェアを占め、バーチャルスポーツベッティングは2031年までに11.71%のCAGRで成長すると予測されています。
- 地域別では、欧州が2025年に39.51%の収益シェアを占め、北米は2031年までに10.03%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のスポーツベッティング市場のトレンドと洞察
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要スポーツイベントの世界的な視聴者数の増加 | +1.6% | 世界規模;北米と欧州でピーク影響 | 中期(2〜4年) |
| オンラインスポーツベッティングプラットフォームの拡大 | +2.1% | 世界規模;北米、アジア太平洋、南米で最も急速な普及 | 短〜中期(3年以内) |
| スポーツスポンサーシップ、パートナーシップ、プロモーション活動の拡大 | +0.9% | 欧州と北米;リーグ契約を通じて南米とアジア太平洋への波及 | 長期(4年以上) |
| ライブ・インプレイベッティングオプションへの需要増加 | +1.7% | 世界規模;英国、米国、オーストラリア、ブラジルで最も高密度 | 短期(2年以内) |
| デジタルおよびキャッシレス決済ソリューションの普及拡大 | +0.7% | 北米、アジア太平洋、南米;欧州連合ではコンプライアンス依存 | 中期(2〜4年) |
| データ分析とパーソナライズされたベッティング体験の進歩 | +0.9% | 世界規模;米国と英国で最も運用が進んでいる | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要スポーツイベントの世界的な視聴者数の増加
主要スポーツイベントの世界的な視聴者数の増加は、スポーツベッティング市場の主要なドライバーであり、大規模な競技会が視聴者を引き付け、スポーツ関連の賭けへの関心を高めます。国際オリンピック委員会(IOC)によると、潜在的な世界視聴者の84%に相当する約50億人がパリ2024オリンピックを視聴しました。このイベントはまた、推定4,120億件のソーシャルメディアエンゲージメントを生み出し、スポーツの可視性を高めるデジタルプラットフォームの役割の拡大を反映しています[1]。この広範な視聴者リーチは、ベッティングオペレーターがイベント固有の市場、ライブオッズ、モバイルベッティングサービスを通じて新規顧客を獲得する機会を生み出します。主要なトーナメントはまた、試合結果、選手のパフォーマンス、インプレイの展開に関する頻繁な賭けを促進します。その結果、テレビおよびデジタルチャネルを通じたスポーツ視聴者数の増加は、ベッティング参加と市場成長を支えると期待されています。
オンラインスポーツベッティングプラットフォームの拡大
オンラインスポーツベッティングプラットフォームの拡大は、スポーツベッティング市場の主要なライバーであり、デジタルチャネルがアクセシビリティを向上させ、消費者が物理的なベッティング施設を訪れることなく賭けを行えるようにします。スマートフォンの普及拡大、インターネット接続の改善、および安全なデジタル決済システムが、モバイルおよびウェブベースのベッティングサービスの成長を支えています。オンラインプラットフォームは、複数のスポーツへのアクセス、リアルタイムオッズ、ライブ・インプレイベッティング、およびパーソナライズされた賭けオプションを提供し、顧客の利便性を高めています。オペレーターはまた、顧客を引き付け維持するために、使いやすいモバイルアプリケーション、ライブストリーミング、およびデータ駆動型機能に投資しています。このシフトは、スポーツベッティングの成長を支えるデジタルプラットフォームの可用性と市場拡大の役割を浮き彫りにしています。
スポーツスポンサーシップ、パートナーシップ、プロモーション活動の拡大
スポーツスポンサーシップ、パートナーシップ、プロモーション活動の拡大は、スポーツベッティング市場の主要なドライバーであり、ブランドの可視性を高め、ベッティングオペレーターを確立されたスポーツ視聴者と結びつけます。スポーツブックはプロリーグ、スポーツチーム、アスリート、放送局と協力し、スポンサーシップ契約、デジタルキャンペーン、イベントベースの広告を通じてプラットフォームを宣伝します。NFLによると、2025年8月、リーグはFanDuelをNFLの公式スポーツベッティングパートナーに指名することでスポーツベッティングパートナーシップを拡大し、プロスポーツと規制された賭けサービスとの結びつきを強化しました。これらのパートナーシップにより、オペレーターはベッティング関連コンテンツ、リアルタイムオッズ、試合インサイトをスポーツ報道に統合し、顧客エンゲージメントを高めることができます。さらに、プロモーションキャンペーン、紹介インセンティブ、イベント固有のオファーは、オペレーターが新規ユーザーを獲得し、プラットフォームへの参加を促進するのに役立ちます。
ライブ・インプレイベッティングオプションへの需要増加
イブ・インプレイベッティングオプションへの需要増加は、スポーツベッティング市場の主要なドライバーであり、消費者が進行中のスポーツイベント中にインタラクティブな賭け体験をますます求めるようになっています。試合前ベッティングとは異なり、インプレイベッティングでは、次のゴール、選手のパフォーマンス、ポイントの結果、最終結果など、変化する試合状況に賭けを行うことができます。オンラインベッティングプラットフォームとモバイルアプリケーションの拡大により、フットボール、テニス、クリケット、バスケットボールにわたるリアルタイムの賭け機会へのアクセスが向上しています。さらに、ライブデータフィード、自動オッズ計算、試合追跡技術の進歩により、オペレーターはイベントが展開するにつれてベッティング市場を迅速に更新できます。ライブストリーミングとリアルタイム統計は、ベッターが賭けを行いながら試合を追えるようにすることで、ユーザーエンゲージメントをさらに高めます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 各国における法的制限と規制の不確実性 | -1.2% | 世界規模;米国、ドイツ、東南アジアで最も深刻 | 短〜中期(3年以内) |
| ギャンブル依存症と経済的損害に関する懸念の高まり | -0.7% | 英国、米国、オーストラリア;規制の影響は成熟市場に集中 | 長期(4年以上) |
| 八百長リスクとスポーツイベントの公正性に関する懸念 | -0.3% | 世界規模;アジアと東欧の下位リーグに最も集中 | 中〜長期 |
| サイバーセキュリティの脅威とデータプライバシーに関する懸念の増大 | -0.5% | 世界規模;ブラジルなど新たに規制された市場で最も深刻 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
各国における法的制限と規制の不確実性
規制の断片化は、スポーツベッティング市場に対する重大な抑制要因であり、法的枠組みの違いが管轄区域をまたいでオペレーターに不確実性をもたらします。スポーツイベント契約が連邦デリバティブ監督または州のギャンブル法のいずれに該当するかをめぐる米国での継続的な論争は、複数の管轄区域でライセンス適格性審査と規制上の精査を促しています。この不確実性は、投資決定遅らせ、製品ローンチを複雑にし、ベッティングオペレーターの法的コンプライアンスコストを増加させる可能性があります。複数の国で事業を展開する企業は、ライセンス、広告、決済処理、データ報告、マネーロンダリング対策、顧客確認に関するさまざまな要件にも対応しなければなりません。これらの違いは運用の複雑さを増大させ、特に財務的・法的リソースが少ない小規模オペレーターにとって、地理的拡大のスピードを制限する可能性があります。
ギャンブル依存症と経済的損害に関する懸念の高まり
消費者被害は、スポーツベッティング市場においてますます重要な運用上の問題となっており、規制当局と利害関係者がプレイヤー保護と責任あるギャンブル慣行をより重視するようになっています。UCLAアンダーソンの研究によると、合法化された州でモバイルスポーツベッティングが開始された後、消費者の平均信用スコアが2.75ポイント低下し、ベッティングプラットフォームへのアクセス拡大に伴う潜在的な経済的リスクが浮き彫りになりました。英国ギャンブル委員会は、2025年最近のギャンブラーの2.7%が少なくとも1つの深刻なギャンブル関連の結果を経験したと報告しました[2]。グレートブリテンでは、法定ギャンブル課税により、ライセンスを受けたオペレーターはギャンブル関連の被害を防止・対処するために設計された研究、教育、治療の取り組みに貢献することが求められています[3]。これらの要件は、リスクのある消費者を特定し支援するための、支払い能力チェック、より安全なギャンブルツール、および明確な顧客コミュニケーションの重要性を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
スポーツタイプ別:フットボールが収益をリードし、テニスが最速成長
フットボールはスポーツベッティング市場で最大のシェアを占め、2025年の収益の34.61%を占めました。このセグメントの主導的地位は、欧州、南米、アジア太平洋、その他の地域にわたる広範なグローバルファンベースと広範な人気に支えられています。このスポーツは、主要な国内リーグ、国際トーナメント、クラブ競技にわたって相当なベッティング活動を引き付けます。試合結果、ゴール合計、ハンディキャップ、インプレイベッティングなど、多様な賭けオプションの利用可能性が収益創出にさらに貢献しています。FIFAワールドカップ、UEFAチャンピオンズリーグ、主要国内リーグなどの主要スポーツイベントは、ベッティングオペレーターが顧客を引き付け維持するための定期的な機会を生み出します。
テニスはスポーツベッティング市場において最も成長の速いスポーツタイプとなり、2031年までに10.31%のCAGRを記録すると予測されています。このセグメントの成長は、スポーツの国際的な広がりとプロトーナメントの年間を通じたスケジュールに支えられています。全豪オープン、全仏オープン、ウィンブルドン、全米オープンなどの主要大会は、スポーツ愛好家の間で大きなベッティング関心を生み出します。チームスポーツとは異なり、テニスは個々の試合、セット、ゲーム、選手固有の結果にわたって頻繁なベッティング機会を提供します。ライブベッティングの利用可能性は、試合状況と選手のパフォーマンスが変化するにつれて顧客が賭けを行えるようにすることで、エンゲージメントをさらに支えます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
ベッティングプラットフォーム別:オンラインがリードし、オフラインが回復
オンラインベッティングはスポーツベッティング市場で最大のシェアを占め、2025年の収益の60.43%を占めました。このセグメントの優位性は、スマートフォンの広範な普及、インターネット接続の改善、デジタルベッティングプラットフォームの利用可能性の拡大に支えられています。オンラインチャネルにより、ユーザーは物理的なベッティング施設を訪れることなく、複数のスポーツやイベントにわたって便利に賭けを行うことができます。これらのプラットフォームはまた、多様なベッティングオプション、リアルタイムオッズ更新、ライブベッティング、デジタル決済機能を提供し、体的なユーザー体験を向上させています。さらに、ベッティングオペレーターは顧客を引き付け維持するために、モバイルアプリケーション、パーソナライズされたプロモーション、使いやすいインターフェースに投資しています。
オフラインベッティングはスポーツベッティング市場の最も成長の速いセグメントとなり、2031年までに10.52%のCAGRを記録すると予測されています。このセグメントは、アクセシビリティ、親しみやすさ、対面でのインタラクションを好む顧客を引き続き引き付けています。小売ベッティング店舗とライセンスを受けたスポーツブックは、顧客がスタッフの支援を受けて賭けを行い、確立されたベッティングサービスにアクセスする機会を提供します。特定の市場では、物理的な場所も確立された顧客関係と主要スポーツイベント周辺での強い存在感から恩恵を受けています。ライセンスを受けたベッティング施設の拡大と近代化は、顧客エンゲージメントをさらに支え、対面での賭け体験を向上させる可能性があります。
イベントタイプ別:ライブベッティングがリードし、バーチャルスポーツが拡大
ライブ・インプレイベッティングはスポーツベッティング市場で最大のシェアを占め、2025年の収益の65.78%を占めました。このセグメントの主導的地位は、スポーツイベントの進行中に賭けを行うことへの消費者の関心の高まりによって推進されています。試合前ベッティングとは異なり、ライブベッティングでは、変化する試合状況、選手のパフォーマンス、リアルタイムの展開に対応することができます。次のゴール、次のポイント、試合結果などの動的なオッズと多様な賭けオプションの利用可能性が、ユーザーエンゲージメントをさらに高めています。オンラインベッティングプラットフォームとモバイルアプリケーションの拡大により、さまざまなスポーツにわたるライブベッティングサービスへのアクセスが向上しています。
バーチャルスポーツベッティングはスポーツベッティング市場の最も成長の速いセグメントとなり、2031年までに11.71%のCAGRを記録すると予測されています。このセグメントの成長は、実際のスポーツスケジュールとは独立してプレイおよび賭けが可能なコンピューター生成スポーツイベントの利用可能性に支えられています。バーチャルフットボール、競馬、バスケットボール、その他のシミュレーション競技は、一日を通じて頻繁なベッティング機会を提供します。従来のスポーツベッティングとは異なり、このフォーマットはライブ試合、天候条件、または現実世界のアスリートのパフォーマンスに依存しません。ベッティングオペレーターは、継続的な賭け機会を求める顧客にアピールする、短時間で迅速な結果が出るイベントを提供できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
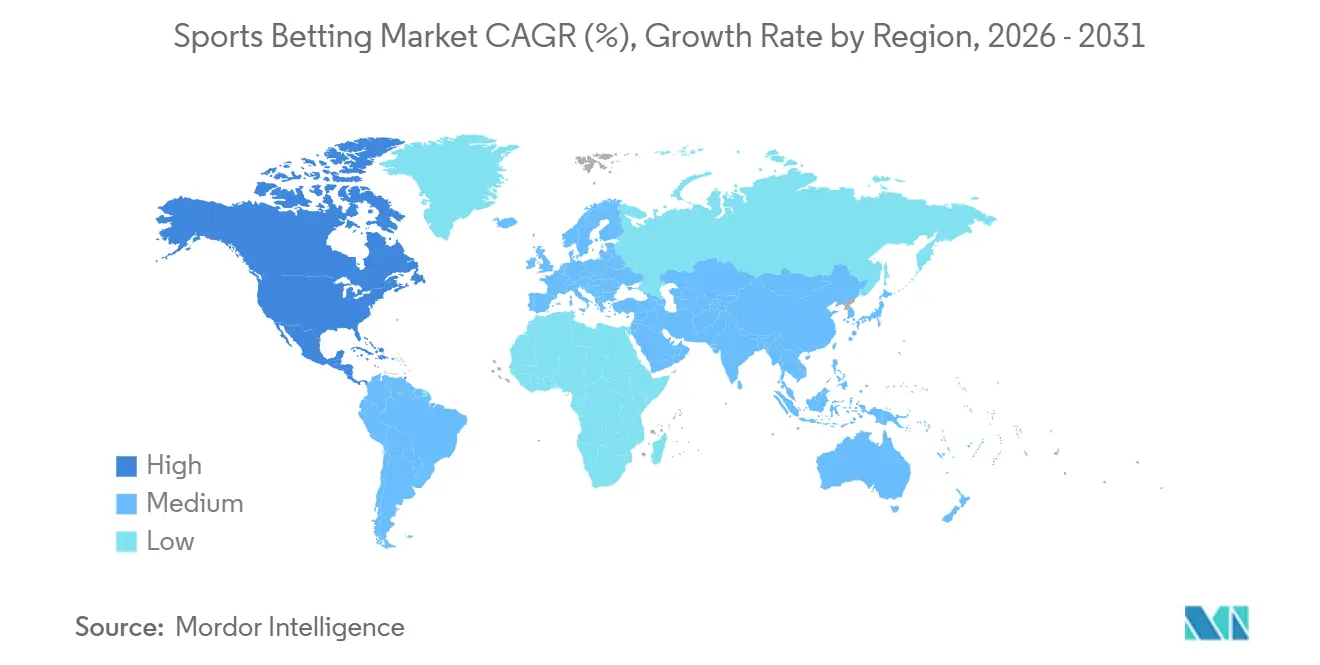
欧州はスポーツベッティング市場最大のシェアを占め、2025年の収益の39.51%を占めました。この地域の主導的地位は、フットボール、テニス、競馬、バスケットボールなどのスポーツの広範な人気に支えられています。確立されたプロリーグと国際スポーツ競技会は、欧州の主要市場全体で一貫したベッティング活動を生み出しています。英国、イタリア、スペイン、ドイツなどの国々は、発展したベッティングエコシステムと確立されたオペレーターネットワークから恩恵を受けています。規制されたオンラインプラットフォームと小売ベッティング店舗の利用可能性が市場参加をさらに支えています。さらに、確立されたオペレーターの存在とモバイルベッティングサービスの拡大が顧客エンゲージメントに貢献しています。これらの要因は、世界のスポーツベッティング市場への欧州の重要な貢献を持続させると期待されています。
北米はスポーツベッティングの最も成長の速い地域市場となり、2031年までに10.03%のCAGRを記録すると予測されています。この地域の成長は、州が認可するスポーツ賭けに対する連邦禁止令が2018年に廃止されたことに続く、米国全体での合法的スポーツベッティングの拡大に支えられています。規制されたオンラインプラットフォームとモバイルアプリケーションの利用可能性の拡大により、ベッティングサービスへのアクセスが向上しています。全米フットボールリーグ(NFL)、全米バスケットボール協会(NBA)、メジャーリーグベースボール(MLB)、全米ホッケーリーグ(NHL)などの主要スポーツ競技会は、相当な消費者の関心を生み出しています。スポーツベッティングオペレーターはまた、顧客基盤を拡大するためにパートナーシップ、デジタルマーケティング、ユーザーエンゲージメントの取り組みに投資しています。カナダでは、シングルイベントスポーツベッティングの利用可能性と規制された州サービスが市場発展をさらに支えています。これらの要因は、予測期間を通じて北米の成長を牽引すると期待されています。
アジア太平洋、中東・アフリカ、南米は、デジタル普及、スポーツ参加、規制発展のさまざまなレベルに支えられた、スポーツベッティング市場の多様な成長機会を代表しています。アジア太平洋では、クリケット、フットボール、バスケットボールの人気と、スマートフォン使用の拡大が、法的に許可されている市場でのデジタルスポーツ賭けへの関心を支えています。南米はフットボールの強い地域的支持から恩恵を受けており、国内リーグと国際トーナメントがブラジルやアルゼンチンなどの国々でベッティング関心を生み出しています。南米の一部市場における規制されたベッティング枠組みの段階的な発展は、正式な市場拡大をさらに支える可能性があります。中東・アフリカでは、インターネット普及率の向上とデジタル決済インフラへのアクセスの拡大が、そのような活動が許可されている管轄区域でのオンラインベッティングサービスのリーチを向上させています。
競合環境
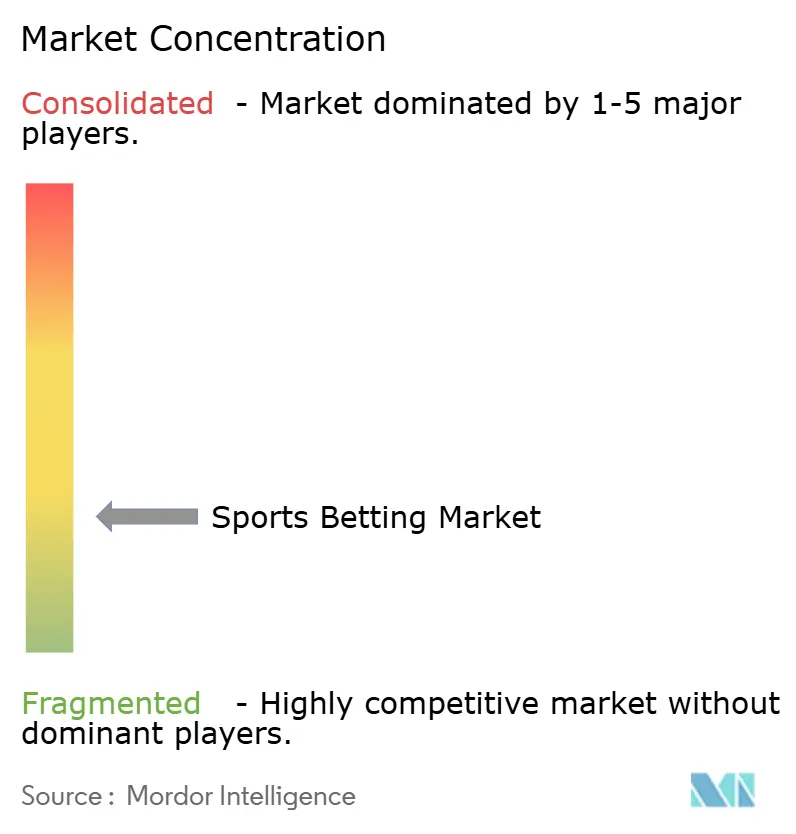
スポーツベッティング市場は高度に断片化されており、規制された市場と新興市場にわたって多数の国際的・地域的オペレーターが競合しています。Flutter Entertainment、Entain、DraftKings、bet365は著名な参加者であり、確立されたブランド、広範なベッティングプラットフォーム、多様なスポーツ賭けオファリングに支えられています。競争は、プラットフォームのアクセシビリティ、ベッティングオッズ、製品革新、顧客獲得、およびユーザー維持能力によって推進されています。オペレーターは顧客エンゲージメントを高めるために、モバイルアプリケーション、ライブ・インプレイベッティング機能、パーソナライズされたプロモーション、リアルタイムスポーツデータへの投資をますます増やしています。
Flutter Entertainmentは、FanDuel、Paddy Power、Sky Bet、Sportsbetなどのブランドを通じて広範な国際的プレゼンスを維持し、複数の規制された市場の顧客にサービスを提供しています。EntainはLadbrokes、Coral、bwin、BetMGMなどの確立されたブランドを通じて競合し、オンラインと小売ベッティングサービスにわたるポートフォリオを持っています。両社はブランド認知度、技術的能力、多様化した地理的プレゼンスを活用して市場ポジションを強化しています。その戦略には、デジタル顧客体験の改善、製品オファリングの拡大、運用効率の向上が含まれます。
DraftKingsとbet365は、デジタルファーストのプラットフォームと幅広いスポーツベッティングオファリングを通じて競争を強化しています。DraftKingsは米国で重要なプレゼンスを持ち、対象管轄区域でオンラインスポーツ賭けを提供し、プラットフォーム開発、顧客エンゲージメント、スポーツ関連デジタル製品を通じて競合しています。一方、bet365は国際的に事業を展開し、複数の市場にわたって広範なスポーツカバレッジ、ライブベッティング、リアルタイムオッズを提供しています。その他の地域的・国際的オペレーターも、地域のスポーツ嗜好と規制枠組みにオファリングを適応させることで競合しています。
スポーツベッティング業界のリーダー
-
Flutter Entertainment plc
-
Entain plc
-
DraftKings Inc.
-
Bet365 Group Ltd
-
Super Group (SGHC) Limited
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年5月:Fertitta Entertainmentは、Caesars Entertainmentを176 ビリオン 米ドの全額現金取引で買収する合意を発表しました。これには119 ビリオン 米ドルの引受債務が含まれ、60の国内カジノリゾート、200以上のWilliam Hill小売スポーツブック、およびCaesarsのデジタルベッティングプラットフォームを単一の事業体に統合します。
- 2026年3月:bet365とUFCは、bet365を米国およびカナダにおけるUFCの公式スポーツベッティングパートナーに指名する複数年パートナーシップを発表しました。この合意には、放送統合、ファイターオッズ、同一試合パーレイ、ライブイベントアクティベーションが含まれます。
- 2026年2月:Genius Sportsは、デジタルスポーツ・ゲーミングメディアネットワークであるLegendを、アーンアウトを含む最大12 ビリオン 米ドルの取引で買収する最終合意を発表しました。この買収は、公式スポーツデータとデジタルメディア、広告、ベッティング関連コンテンツを統合することを目的としています。
世界のスポーツベッティング市場レポートの範囲
スポーツベッティングとは、スポーツの結果を予測し、その結果に賭けを行う活動です。世界のスポーツベッティング市場は、スポーツタイプ、ベッティングプラットフォーム、イベントタイプ、地域に基づいてセグメント化されています。スポーツタイプ別では、市場はフットボール、バスケットボール、クリケット、テニス、競馬、その他のスポーツにセグメント化されています。ベッティングプラットフォーム別では、市場はオンラインとオフラインにセグメント化されています。イベントタイプ別では、市場は試合前ベッティング、ライブ/インプレイベッティング、バーチャルスポーツベッティングにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。市場規模は、上記のすべてのセグメントについて米ドルの金額ベースで算出されています。
| フットボール |
| バスケットボール |
| クリケット |
| テニス |
| 競馬 |
| その他のスポーツ |
| オンライン |
| オフライン |
| 試合前ベッティング |
| ライブ/インプレイベッティング |
| バーチャルスポーツベッティング |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| その他の北米 | |
| 欧州 | 英国 |
| ドイツ | |
| スペイン | |
| フランス | |
| イタリア | |
| スウェーデン | |
| アイルランド | |
| オーストリア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| ニュージーランド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | アラブ首長国連邦 |
| 南アフリカ | |
| その他の中東・アフリカ |
| スポーツタイプ別 | フットボール | |
| バスケットボール | ||
| クリケット | ||
| テニス | ||
| 競馬 | ||
| その他のスポーツ | ||
| ベッティングプラットフォーム別 | オンライン | |
| オフライン | ||
| イベントタイプ別 | 試合前ベッティング | |
| ライブ/インプレイベッティング | ||
| バーチャルスポーツベッティング | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| その他の北米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| スペイン | ||
| フランス | ||
| イタリア | ||
| スウェーデン | ||
| アイルランド | ||
| オーストリア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| ニュージーランド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | アラブ首長国連邦 | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2031年までのスポーツベッティングの予測成長率は?
このセクターは2026年から2031年にかけてCAGR 8.81%で成長し、1,255.6 ビリオン 米ドルに達すると予測されています。
最大のベッティング収益シェアを持つスポーツは?
フットボールは2026年に34.61%のシェアでスポーツタイプセグメントをリードしており、広範なグローバルイベントカバレッジに支えられています。
最も速く成長すると予想されるスポーツタイプは?
テニスは2031年までに10.31%のCAGRで成長すると予測されており、インプレイベッティングがその賭け活動の中心となっています。
ライブベッティングがオペレーターにとって重要な理由は?
ライブ・インプレイベッティングは2026年のイベントタイプ収益の65.78%を占め、1つのイベント中に複数のベッティング機会を支えています。
スポーツベッティング市場で最大のシェアを持つ地域は?
2025年において、欧州がスポーツベッティング市場で最大の市場シェアを占めています。