
ジェスチャー認識市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
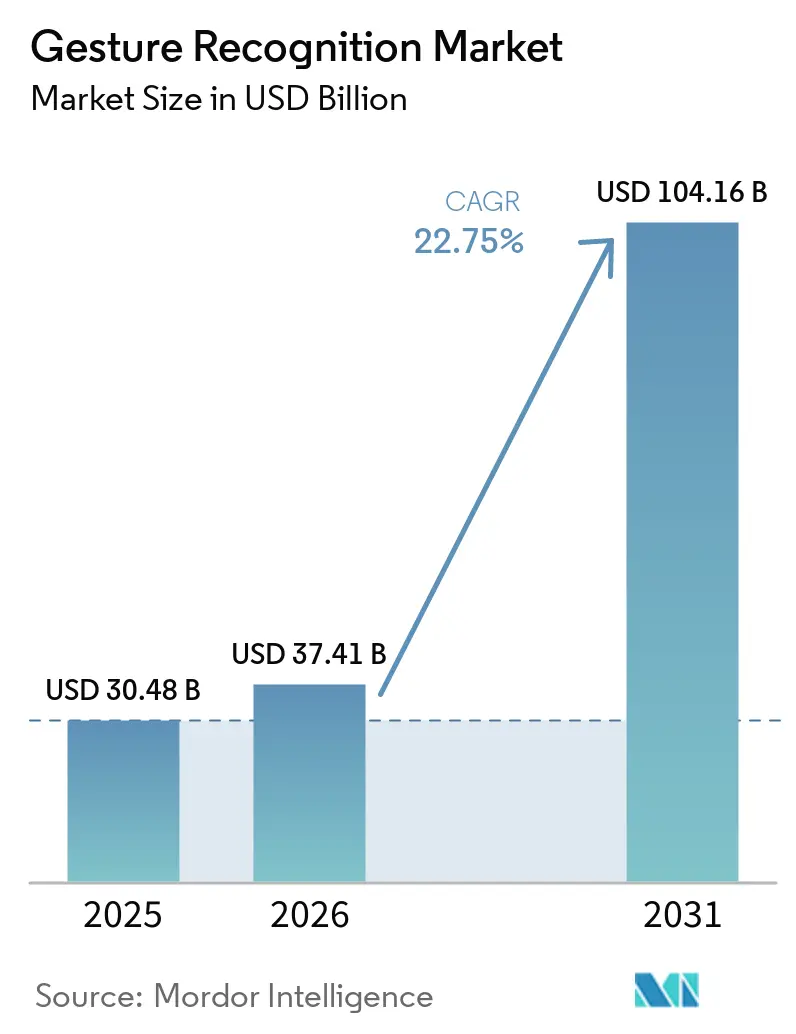
| 市場規模 (2026) | 37.41 十億米ドル |
| 市場規模 (2031) | 104.16 十億米ドル |
| Growth Rate (2026 - 2031) | 22.75 % |
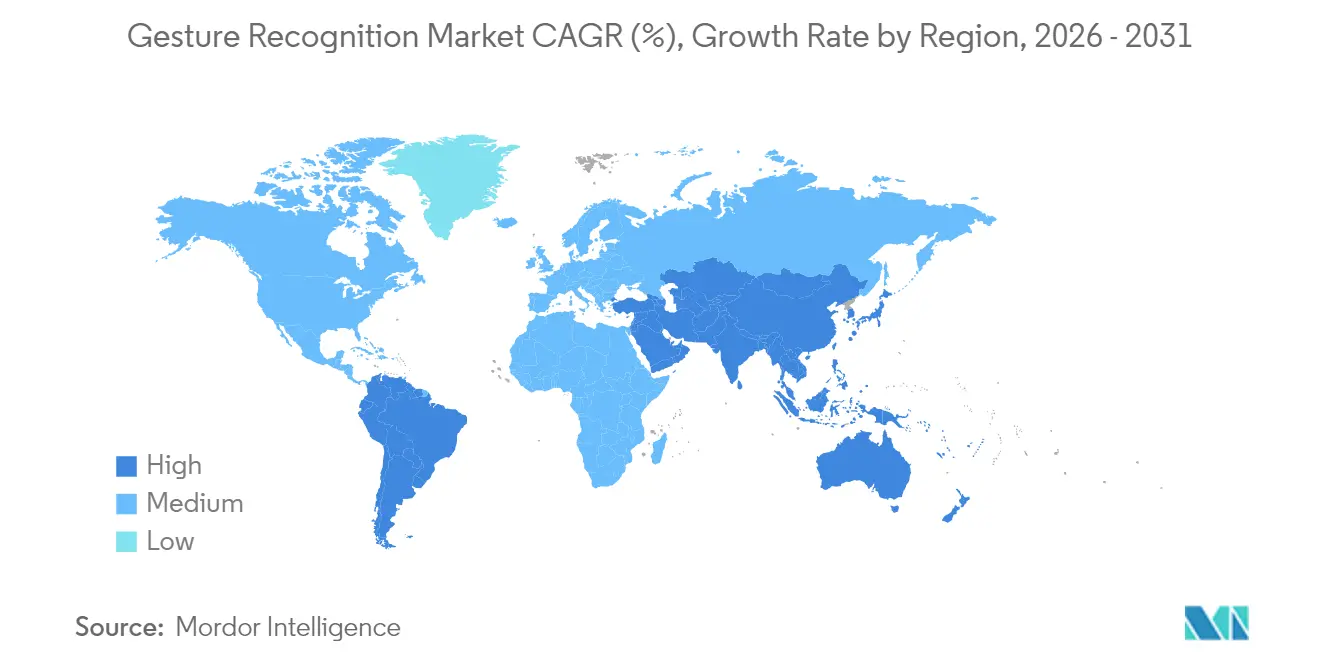
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
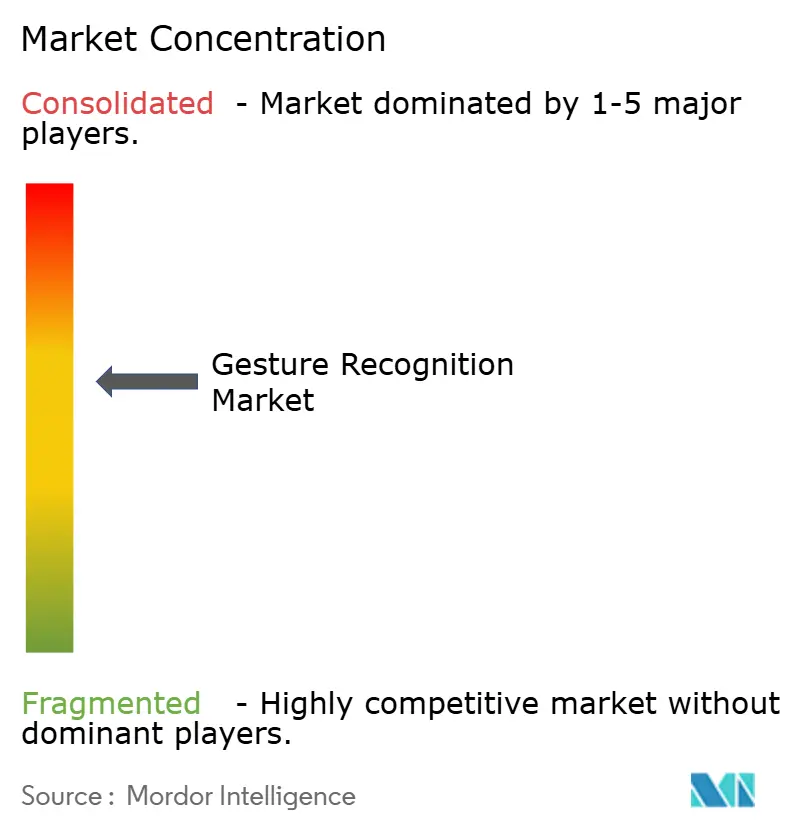
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるジェスチャー認識市場分析
ジェスチャー認識市場規模は、2025年の304億8,000万米ドルから2026年には374億1,000万米ドルへと成長し、2026年から2031年にかけて年平均成長率22.75%で2031年までに1,041億6,000万米ドルに達すると予測されている。この持続的な拡大は、先進的なミリ波レーダー、マルチゾーン飛行時間(ToF)センサー、およびエッジAIアルゴリズムの融合を反映しており、これらが連携してスマートフォン、車両、医療機器、産業機器にわたる応答性の高い低遅延ヒューマン・マシン・インターフェースを実現している。[1]「ジェスチャー認識」、st.com プレミアムハンドセットにおけるセンサー出荷の加速、自動車安全システムに対する規制圧力、およびヘルスケアにおける感染管理の要請が、ともに数量需要を刺激している。同時に、ジェスチャー認識市場は、ハードウェア中心のソリューションからインタラクションをパーソナライズし、誤検知を低減し、デバイスの長寿命化を実現するソフトウェアおよびAIスタックへの価値シフトが進んでいる。地域的な製造インセンティブ、とりわけ米国のCHIPS法および欧州チップス法は、サプライチェーンを再編し、地域コンポーネント生産に新たなコスト優位性をもたらしている。これらの推進要因が収束するにつれ、センサー、ソフトウェア、クラウドオーケストレーション層にわたって垂直統合を進める業界参加者は、ジェスチャー認識市場において不均衡なリターンを獲得できる立場にある。
主要レポートのポイント
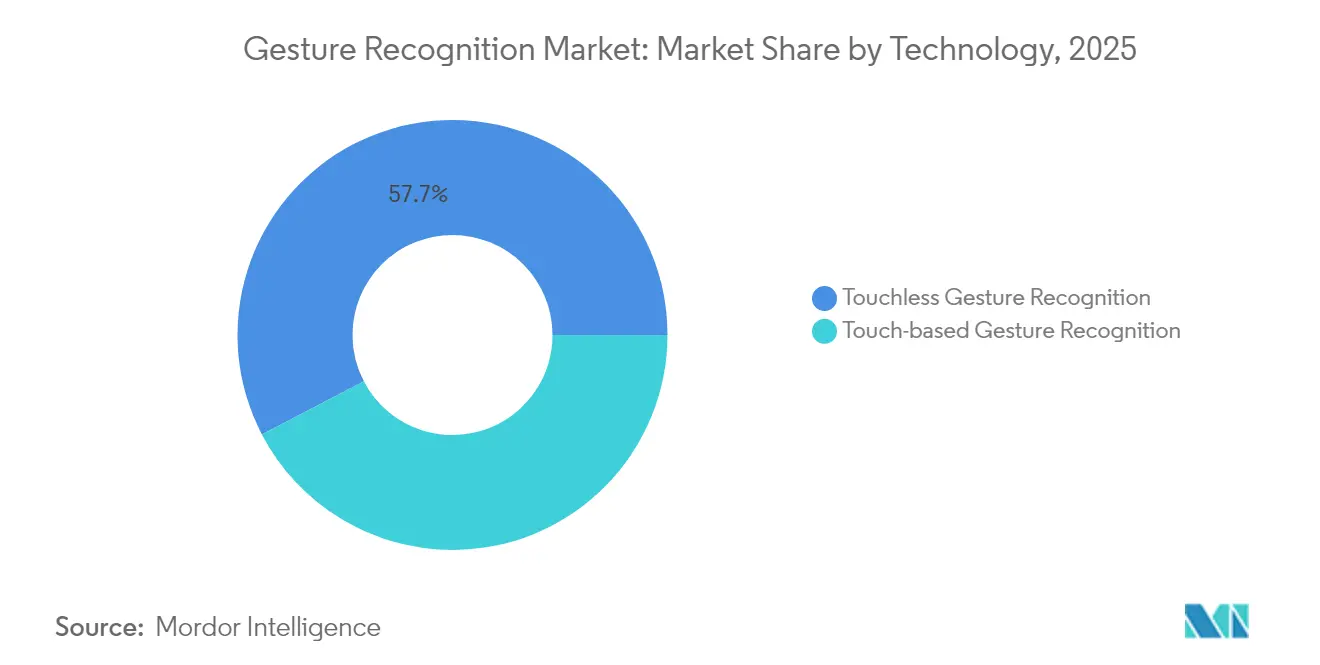
- 技術別では、タッチレスシステムが2025年のジェスチャー認識市場において売上高シェア57.65%でリードしており、3次元デプスおよびToFソリューションは2031年まで年平均成長率23.65%で拡大すると予測されている。
- コンポーネント別では、ハードウェアが2025年のジェスチャー認識市場規模の70.85%を占め、ソフトウェアは2031年まで最速の年平均成長率23.1%を記録する見込みである。
- エンドユーザー産業別では、コンシューマーエレクトロニクスが2025年のジェスチャー認識市場シェアの42.05%を占め、ヘルスケアが2031年まで年平均成長率24.05%で最も急成長するセグメントとなっている。
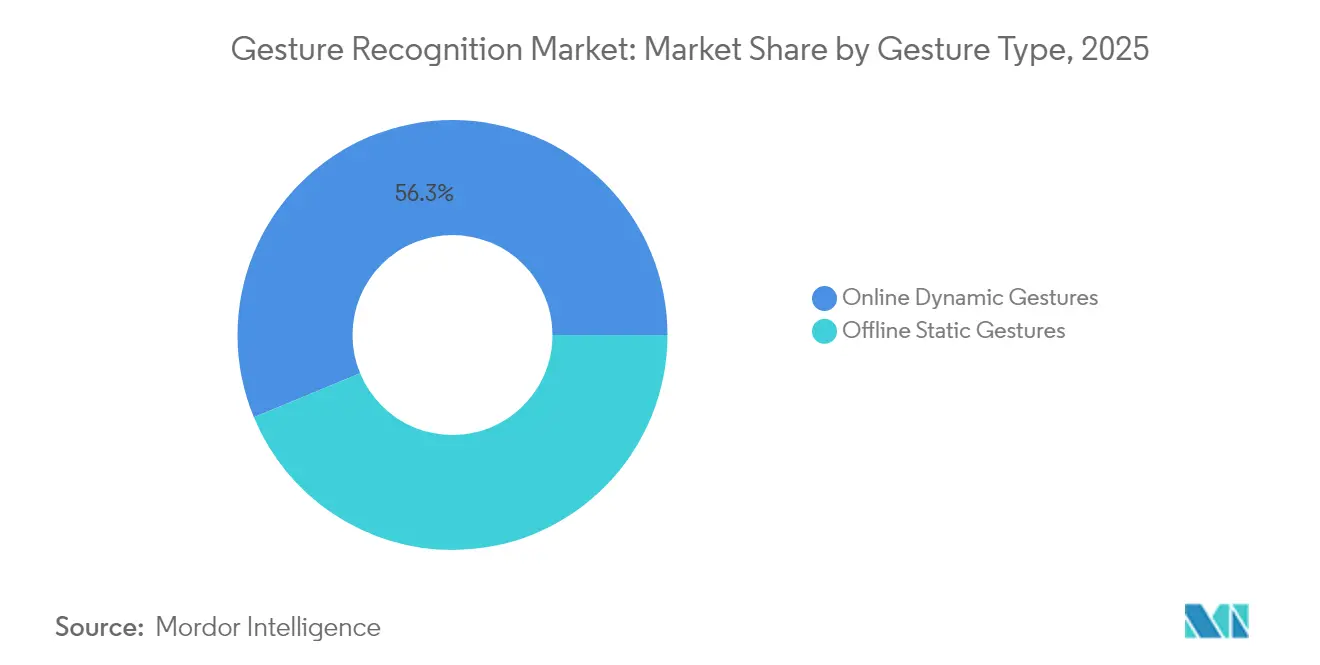
- ジェスチャータイプ別では、ダイナミックジェスチャーが2025年のジェスチャー認識市場シェアの56.25%を占め、2031年まで年平均成長率22.9%で最も急成長するセグメントでもある。
- 認証別では、非バイオメトリクス(モーション・ポーズ)が2025年のジェスチャー認識市場規模の80.35%を占め、バイオメトリクスは2031年まで最速の年平均成長率23.55%を記録する見込みである。
- 地域別では、アジア太平洋が2025年のジェスチャー認識市場シェアの38.05%を占め、2031年まで年平均成長率23.45%で成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| アジア全域のフラッグシップスマートフォンにおけるミリ波およびToFセンサーの普及 | +4.2% | アジア太平洋 中核、グローバル市場への波及 | 中期 (2~4年) |
| ユーロNCAPの注意散漫規制に対応するための車内ジェスチャーHUDの自動車メーカーによる採用 | +3.8% | 欧州 主要、北米副次 | 短期 (2年以内) |
| 手術室における院内感染リスク低減のためのタッチフリーHMIに対する病院需要 | +3.5% | 北米 および欧州連合、アジア太平洋へ拡大 | 中期 (2~4年) |
| 産業訓練向け6自由度制御を実現するXRウェアラブルへの統合 | +2.9% | グローバル、 日本・ドイツ・米国での早期普及 | 長期 (4年以上) |
| 価格競争が激化する市場での差別化を図るためのエアジェスチャーリモコンを同梱するスマートテレビベンダー | +2.1% | グローバル コンシューマー市場 | 短期 (2年以内) |
| 公共キオスクのジェスチャーUIの展開を推進する政府のスマートシティ補助金 | +1.8% | 湾岸協力会議 主要、新興市場へ拡大 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
アジア全域のフラッグシップスマートフォンにおけるミリ波およびToFセンサーの普及
アジアを拠点とするハンドセットOEMは、STMicroelectronicsのVL53L7CXなどのマルチゾーンToFモジュールを搭載し、周囲光の制限なくミリメートル精度の深度精度を実現し、過酷な照明条件下でも信頼性の高い空中コマンド入力を可能にしている。この展開は、慣性データとレーダーデータを統合してユーザーインターフェースの空間制御を実現するCevaのMotionEngine Hexファームウェアを通じてスマートテレビのハンドセットにも拡大している。[2]「CevaがMotionEngine Hexを発売」、eejournal.com ToFチップセットのコストが量産ロットで1ユニットあたり1米ドルを下回るにつれ、ジェスチャー制御はジェスチャー認識市場においてプレミアムな差別化要素からデフォルト機能へと移行しつつある。
ユーロNCAPの規制に対応するための車内ジェスチャーHUDの自動車メーカーによる採用
2024年7月の先進ドライバー注意散漫警告規制により、OEMは認知負荷を軽減することが義務付けられ、欧州モデルへのカメラベースのジェスチャーハブの急速な統合が促進されている。[3]「先進ドライバー注意散漫警告システムに関する欧州連合規制」、interregs.com BMWの7シリーズにおけるレベル2/3認証は商業的な準備が整っていることを示し、アウディの3次元コックピットインターフェースはコンソール上部の手の動きによるマルチモーダルインフォテインメント選択を実証している。150ミリ秒未満の応答時間と3%未満の誤作動率を保証できるサプライヤーはプログラム受注を獲得できる立場にあり、ジェスチャー認識市場の成長軌道を強化している。
手術室における院内感染リスク低減のためのタッチフリーHMIに対する病院需要
臨床研究では、空中MRI画像操作において93%の精度が示されており、コンテキストフィルタリングにより無菌環境での誤検知が2.3%に低減されている。Neonodeのホログラフィックディスプレイは集中治療室における高接触面を排除し、感染管理規制に対応するとともに、より高い平均販売価格を正当化している。[4]「ホログラフィックディスプレイ」、neonode.com これらの病院への導入は、部品表コストよりも精度と規制遵守を重視するプレミアムサブセグメントを生み出し、ジェスチャー認識市場における利益プールを拡大している。
産業訓練向け6自由度制御を実現するXRウェアラブルへの統合
日立のメタバース訓練プラットフォームは、見習い技術者が仮想環境でマスターオペレーターに同行することを可能にし、機械操作にジェスチャーセンシングを使用しながら暗黙知を習得できる。UltraleapとPropheseeは、イベントベースのビジョンと低消費電力光学を組み合わせ、終日の拡張現実セッションを維持し、従来の採用を制限していたバッテリー消耗を低減している。これらのイノベーションは、ジェスチャー認識をイマーシブなエンタープライズ生産性のための自然なインターフェースとして位置付け、ジェスチャー認識市場に長期的な成長ベクターを加えている。
抑制要因の影響分析*
| 抑制要因 | (~) CAGR予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 熱帯地域における視覚ベースシステムの日光下での高い誤検知率 | -2.8% | アジア太平洋 熱帯地域、中東、アフリカの一部 | 短期 (2年以内) |
| OEM統合コストを増大させるオープンな相互運用性標準の欠如 | -2.1% | グローバル、 特に中小OEMに影響 | 中期 (2~4年) |
| 10ナノメートル未満のモバイルSoCにおけるバッテリーを消耗させる「常時オン」ジェスチャーウェイクワード | -1.9% | グローバル モバイルデバイス市場 | 短期 (2年以内) |
| GDPRに基づく車内動画分析に関するデータプライバシーコンプライアンスの障壁 | -1.5% | 欧州 主要、プライバシー意識の高い市場への波及 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
熱帯地域における視覚ベースシステムの日光下での高い誤検知率
カメラ中心のアルゴリズムは、高照度の背景に対して手の輪郭を解析することに苦労しており、屋外キオスクやライドヘイリング車両でのエラー急増を引き起こしている。研究によれば、レーダーベースの代替手段は照明に依存せず90%超の精度を維持しており、ジェスチャー認識市場においてシステム設計者がマルチセンサーフュージョンを採用するよう促している。
OEM統合コストを増大させるオープンな相互運用性標準の欠如
断片化されたSDKにより、中小メーカーはカスタムミドルウェアへの投資を余儀なくされ、設計サイクルが最大6ヶ月延長される。SynapticsのオープンソースAstraプラットフォームは、AIネイティブチップセットを中心にAPIの標準化を目指しているが、業界全体の標準は依然として確立されておらず、新規参入者が利用できるアドレス可能な数量を抑制している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
タッチレスシステムがプレミアムアプリケーションを牽引タッチレスソリューションは2025年の売上高の57.65%を生み出し、衛生、ドライバー安全性、イマーシブエンターテインメントに対するエンドマーケットの重視を反映している。タッチレスサブセグメントは、ToF、ミリ波レーダー、超音波アレイが部品表コストを削減するにつれ、2031年まで23.65%で複利成長し、より広範なジェスチャー認識市場を上回るペースで拡大する。対照的に、静電容量式タッチベースコントロールはコスト重視のコンシューマーデバイスにおいて引き続き関連性を保つが、その年平均成長率は一桁台にとどまる。京セラの深度センサーは10センチメートル以内で100マイクロメートルの解像度を実証し、外科的精度を要求するロボットのピックアンドプレースや整形外科アライメントツールを可能にしている。アンビエントインタラクションへの着実な移行は、タッチレスモダリティが最終的に接触依存の前身よりも大きなジェスチャー認識市場シェアを保有することを示唆している。
タッチレスの拡大はサプライヤーの力学を変えている。歴史的にシリコンをコモディティ化してきたセンサーベンダーは、現在AIファームウェア、データモデル、開発者ポータルをバンドルし、ハードウェアマージンに加えて継続的なライセンス料を獲得している。この再バンドルは、フィールドアップグレード可能なOTA性能改善に対するOEMの優先事項と一致しており、ジェスチャー認識市場内での大量タッチレス採用に必要なスケーラブルな経済性を支えている。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


コンポーネント別:
ハードウェアの優位性がソフトウェアの台頭に直面ハードウェアは2025年のジェスチャー認識市場規模の70.85%を占め、レンズ、レーダーフロントエンド、MCUの本質的なコストによって牽引された。しかし、コンテキスト認識、ユーザー適応、フェデレーテッドラーニングを提供するソフトウェアプラットフォームは年平均成長率23.1%と予測されており、ハードウェア成長を350ベーシスポイント以上上回っている。InfineonのDEEPCRAFT Ready Modelsは一般的なジェスチャー向けの事前学習済みニューラルネットワークを提供し、統合時間を40%短縮して同社をバリューチェーンの上位に再位置付けしている。一方、Imagimobのビジュアルグラフベースの機械学習ツールはモデル開発サイクルを数時間に圧縮し、中堅OEMのAI最適化を民主化している。
収益ミックスのシフトはサービスバンドルの機会を生み出している:予知保全、クラウドベース分析、ジェスチャー起動のデジタル購入によるアプリ内マネタイズ。シリコン、ファームウェア、ライフサイクルサービスをオーケストレートできるサプライヤーは、総所有コストがコンポーネント価格の考慮を上回るにつれ、ジェスチャー認識市場においてロイヤルティを獲得できる立場にある。
エンドユーザー産業別:
ヘルスケアがコンシューマーエレクトロニクスのリーダーシップを脅かすコンシューマーエレクトロニクスは2025年に42.05%のシェアを維持し、スマートフォンの買い替えサイクルおよびスマートテレビのアタッチレートがミッドエア操作をテーブルステークス機能として組み込むことで恩恵を受けており、一方で小売業におけるジェスチャー認識はタッチフリーキオスクおよびインタラクティブディスプレイにおいて普及が進んでいる。それでもなお、手術室、放射線検査室、クリーンルーム診断は24.05%のCAGRを記録する見込みであり、これは感染予防プロトコルおよびより高いシステム平均販売価格を正当化する償還インセンティブを反映している。自動車分野での採用は加速しており、ドライバーの注意散漫に関する規制要件およびレベル2以上の自動運転ロードマップが直感的なフォールバック操作を必要としていることが背景にある。産業用協働ロボットおよび険物取扱ロボティクスは、グローブ対応インターフェースが必須とされる分野において段階的な需要を追加している。
ヘルスケア分野では、処置時間の短縮、手術部位感染率の低下、および滅菌ドレープの消耗品費用の削減を通じてROIが実現する。これらの定量化可能なメリットがプレミアム価格設定を支え、コンポーネントロードマップに対する医療OEMの影響力を高め、ジェスチャー認識業界全体の収益源をさらに多様化させている。
ジェスチャータイプ別:
ダイナミックジェスチャーが複雑なインタラクションを実現ダイナミックジェスチャーは2025年に売上高シェア56.25%を保有し、時系列認識モデルの成熟とともに22.9%で複利成長を続ける。研究者はレーダーとビジョンデータを組み合わせることで最大28メートルの超長距離検出において95.1%の精度を報告している。スタティックポーズ認識は二値的な起動・停止の機械制御において引き続き関連性を保つが、ユーザーの好みは自然言語を模倣したモーションリッチなコマンドへと向かっている。
アテンション強化LSTMネットワークはリアルタイム推論を10ミリ秒未満に押し下げ、遅延のないフィードバックを要求するイマーシブゲーミングや遠隔手術のユースケースをサポートしている。モデル圧縮がエッジコンピューティング予算と整合するにつれ、ダイナミックモダリティはジェスチャー認識市場シェアのさらに大きな割合を占めることが期待される。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
認証別:
バイオメトリクスセキュリティが勢いを増す非バイオメトリクスのモーションパターンは、利便性を重視する単一ユーザーのコンシューマーエレクトロニクスシナリオにより、2025年の実装の80.35%を占めた。しかし、指静脈、虹彩、またはインピーダンスシグネチャをモーションベクターと組み合わせるバイオメトリクスジェスチャー認証は年平均成長率23.55%で進展している。
InfineonのSECORA Pay Bioカードは指紋とジェスチャー確認を融合してコンタクトレス決済を承認し、ユーザーエクスペリエンスを損なうことなくセキュリティギャップを解消している。筋肉インピーダンスをマッピングするウェアラブル特許は継続的な認証を示唆しており、長時間のセッション中に登録ユーザーのみが特権ジェスチャーを実行できることを保証している。このような発展はジェスチャー認識市場のセキュリティプロファイルを高め、規制産業へのアドレス可能なスコープを拡大している。
地域分析
アジア太平洋地域のジェスチャー認識市場
アジア太平洋地域の優位性は、垂直統合されたサプライチェーン、政府による積極的な資金援助、および早期採用消費者の膨大なインストールベースに支えられている。地域の携帯端末ブランドは10〜12ヶ月ごとに新しいフラッグシップラインを発売し、各世代において高解像度のToFアレイを搭載することで、センサーベンダー向けのジェスチャー認識市場規模を拡大している。日本のコングロマリットは、自動車溶接および半導体リソグラフィーにおいてXRベースの技能移転プラットフォームを活用し、高精度ジェスチャーモデルへの需要を強化している。韓国のウェーハ生産能力はコンポーネントの安定供給を確保し、インドのスマートテレビ普及はタッチレスリモコンを中間所得世帯に導入することで、収益ピラミッドの裾野を広げている。
北米のジェスチャー認識市場
北米は医療費支出力を活かし、手術室および診断センターにおいてユニットあたりプレミアム収益を創出している。空中ディスプレイを導入した病院では交差汚染インシデントが大幅に減少したと報告されており、再入院ペナルティの低減につながり、ジェスチャーインターフェースのROI向上に貢献している。自動車OEMは、脇見運転に関する2024年以降の連邦ガイドラインへの準拠を目的として、ジェスチャーベースのドライバーモニタリングを統合し、センサーの段階的な搭載率を押し上げている。
欧州およびGCCのジェスチャー認識市場
欧州は規制の先導役として機能している。Euro NCAPの指令は注意散漫軽減技術の義務化を定めており、高級車クラスおよび大衆車クラスの双方にわたる展開を加速させている。ドイツのサプライヤーは国内自動車メーカーとジェスチャーモジュールを共同開発し、グローバル化されたハードウェア調達にもかかわらず地域の価値獲得を強固なものとしている。一方、GCC諸国はAI自立化イニシアチブを推進し、タッチレスUIを備えた公共サービスキオスクへの資金を投じており、現在のベースに対して中東に突出した成長プロファイルをもたらしている

規制環境
規制は、ジェスチャー認識がどのように実装されるかにますます左右されるようになっており、特にビデオ解析や生体認証と組み合わされる場合にその傾向が顕著である。欧州連合では、規則(EU)2024/1689(AI法)が高リスク領域におけるAIシステムのコンプライアンス要件を定めており、感情推定に使用されない限り、明白なジェスチャーや動作の検出と感情認識とを区別している。
公共の場や職場でカメラを使用する導入形態については、GDPRの義務、および欧州データ保護会議(EDPB)のビデオ機器に関するガイドライン3/2019のような指針が、データ最小化やガバナンス統制を含むプライバシー・バイ・デザインの要件を強化しており、車内モニタリング、キオスク、監視に近接するジェスチャーインターフェースに影響を与えている。エンドユーザー全体で保証・調達基準を形作る規格には、生体認証によるビデオ監視導入におけるガバナンス、プライバシー、社会的配慮を扱うISO/IEC 30137-1:2024、および生体認証システムのセキュリティ評価要件(プレゼンテーション攻撃への配慮を含む)を更新するISO/IEC 19792:2025が含まれ、いずれもジェスチャーが生体認証や多要素認証ワークフローの一部として使用される場合に関連する。中国もまた、ジェスチャー操作システムに関する独自の技術要件(GB/T 38665.1-2020)を維持しており、ジェスチャー対応の民生機器や対公衆端末を同国に出荷するOEMにとって、地域固有のコンプライアンス層が追加されている。
競合ランドスケープ
ジェスチャー認識市場は中程度に断片化した状態が続いている。半導体大手のIntel、Qualcomm、InfineonはCPU、GPU、RFブロックをバンドルしてセンサーフュージョンを加速し、規模の優位性を活用して粗利益率を守っている。Ultraleapなどの専門企業は高精度ハンドトラッキングと空中触覚フィードバックによって差別化し、プレミアム自動車およびXRセグメントをターゲットにしている。Synapticsはシリコンとソフトウェアのコンフルエンスにポジションを置き、OEMの統合タイムラインを短縮するAstraAIネイティブ開発スタックを提供している。
戦略的には、統合は能力獲得を中心に展開している。InfineonのSURF新部門はレーダーとセンサー資産を統合して自動車設計インの深度を拡大し、隣接技術を共通の市場開拓の下に整合させるポートフォリオ管理アプローチを示している。PreAct Technologiesによる2024年のGestoos AIの買収は独自のジェスチャーデータセットを追加し、車内および産業用ロボティクスのユースケースにわたるモデルの汎化を強化した。競争優位性は現在、垂直統合されたリファレンスデザイン、クラウドベースのモデルアップデート、OEM監査のリスクを低減するコンプライアンスツールキットから生まれている。
危険物取り扱い、高齢者ケアロボティクス、および障害を持つユーザー向けのアクセシビリティ技術においてホワイトスペースの機会が残っている。ドメイン固有のトレーニングデータと検証プロトコルを提供できる新規参入者は、業界リーダーが主流のモバイルおよび自動車ソケットを押さえる中でもニッチなシェアポケットを獲得できる立場にある。このランドスケープの中で、ジェスチャー認識市場はシリコンロードマップとAIモデルパイプラインおよび認定リファレンスフローを組み合わせる企業に報いる。
ジェスチャー認識産業リーダー
Intel Corporation
Qualcomm Technologies Inc.
Apple Inc.
Microsoft Corp.
Sony Group Corp.
- *免責事項:主要選手の並び順不同
ジェスチャー認識市場
- Intel Corporation
- Qualcomm Technologies Inc.
- Apple Inc.
- Microsoft Corp.
- Sony Group Corp.
- Google LLC
- Meta Platforms Inc.
- Ultraleap Ltd.
- Microchip Technology Inc.
- Infineon Technologies AG
- Synaptics Inc.
- Elliptic Laboratories AS
- GestureTek Inc.
- Cognitec Systems GmbH
- Eyesight Technologies Ltd.
- PointGrab Ltd.
- Omron Corporation
- Jabil Inc.
- Leap Motion

市場機会と将来展望
短期的な機会としては、ジェスチャー理解をリアルタイムの対応へと変換する、セキュリティおよび監視に近接する導入分野が挙げられ、特に電話連絡が実用的でない、または安全でない状況において有効である。最近の研究プロトタイプでは、CCTVと連動した手のジェスチャーによるリスク評価とアラート発報のワークフローが実証されており、一般的なリアルタイムビジョンスタック(例:OpenPose/MediaPipeスタイルの姿勢推定パイプライン)や、対応者への位置情報に基づくメッセージング用の通知APIを統合している。これは、学校、キャンパス、小売、産業現場など既にカメラネットワークを運用している施設向けに製品化可能なパターンを示唆している。これにより、ジェスチャー認識はインシデント対応プラットフォームにさらに深く組み込まれ、HMI層としてだけでなく、警報、アクセス制御動作、避難誘導メッセージングのイベントトリガーとしても機能するようになる。
2つ目のホワイトスペース領域は、プライバシー制約のある環境向けの、コンプライアンス対応のオンデバイス・ジェスチャー推論であり、欧州の車両(車内ビデオ解析に対するGDPRの制約が課題として挙げられる)や、タッチレスHMIを優先する医療分野の無菌室が含まれる。市場の動きはまた、開発者対応のツールチェーンとエッジ導入へと向かっており、現在の市場における例としては、SynapticsがAstraをAPI統一のためのオープンソースの道筋として推進していること、また一般的なジェスチャーの統合時間を短縮するInfineonのDEEPCRAFT Ready Modelsのような組み込みモデル提供が挙げられる。こうした変化は、相互運用可能なSDK、テストハーネス、検証ワークフローに関するエコシステムの機会を後押しし、OEMの統合摩擦を軽減しつつ、視覚のみのシステムが誤検知を起こしやすい高照度の屋外シーンなどの困難な条件下での堅牢性を向上させる。
Recent Industry Developments in ジェスチャー認識市場
- 2026年3月:Ouraは、Doublepointを買収し、そのスマートリング・エコシステムにジェスチャー認識とニューラル入力によるインタラクションのノウハウを追加した。この取引は、既存のヘルストラッキングプラットフォームがインタラクションおよびコマンドワークフローへと事業を拡大する中で、ウェアラブル分野における意図ベースの制御をめぐる業界再編を示している。
- 2026年4月:SynapticsはAstraをAPI統一のためのオープンソースの道筋として推進し、プラットフォーム横断で相互運用可能なジェスチャーSDKや開発者向けツールを推進し、ジェスチャー対応デバイスとの統合を加速させた。
- 2024年11月:Infineonは、一般的なAIタスク(ジェスチャー関連の推論を含む)の組み込み導入を加速することを目的とした事前学習済みモデルを備えたDEEPCRAFTエッジAIブランドを発表した。このリリースは、より迅速なOEM統合を支援し、センサーおよびMCUハードウェアと並ぶパッケージ化されたエッジAIソフトウェア資産への移行を強化するものである。


ジェスチャー認識市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、ジェスチャー認識市場は、コンシューマー、自動車、ヘルスケア、産業、および隣接するアプリケーション全体にわたるタッチベースおよびタッチレスインタラクションを含む、人間のジェスチャーを検出・解釈・応答するハードウェアおよびソフトウェアからの収益を対象とする。
調査範囲の除外事項:ジェスチャー解釈に使用されない、より広範な音声認識専用インターフェースおよび一般的なカメラモジュールは除外する。
セグメンテーション概要
- 技術別
- タッチベースジェスチャー認識
- 2次元マルチタッチパネル
- 静電容量式および抵抗膜式センサー
- タッチレスジェスチャー認識
- 2次元カメラベース
- 3次元デプスおよびToF
- 超音波およびミリ波レーダー
- タッチベースジェスチャー認識
- コンポーネント別
- ハードウェア(センサー、コントローラー、SoC)
- ソフトウェア(機械学習アルゴリズム、SDK、ミドルウェア)
- ジェスチャータイプ別
- オンラインダイナミックジェスチャー
- オフラインスタティックジェスチャー
- 認証別
- バイオメトリクス(顔、虹彩、掌静脈)
- 非バイオメトリクス(モーション、ポーズ)
- エンドユーザー産業別
- コンシューマーエレクトロニクス
- スマートフォンおよびタブレット
- スマートテレビおよびセットトップボックス
- 拡張現実・仮想現実およびウェアラブル
- 自動車
- ドライバーモニタリングおよびインフォテインメント
- 航空宇宙・防衛
- ヘルスケア
- 手術室および診断室
- ゲーミングおよびエンターテインメント
- 産業およびロボティクス
- その他の産業
- コンシューマーエレクトロニクス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ニュージーランドおよびオーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(サウジアラビア、アラブ首長国連邦、カタール)
- トルコ
- 南アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ジェスチャー対応システムのバリューチェーンおよび典型的な部品表の分割をマッピングすることから始まり、公開記録が許す範囲でモデルが認識ソフトウェアの価値をセンサーおよモジュールの価値から分離できるようにした。米国国際貿易委員会および連邦通信委員会の機器申請(関連する場合)、センシングおよび安全性に関するISOおよびIEC規格ノート、ならびにIEEEおよびNISTを通じてインデックスされた研究論文などの公開ソースを活用した。
需要シグナルを裏付けるため、企業の年次報告書および投資家向け資料、製品発表ノート、信頼性の高い報道、ならびにエレクトロニクス、自動車安全、医療機器に関連する業界団体のウェブサイトも参照した。価格および供給側の確認については、企業財務および特許データベースに関して適切な場合にのみ有料サブスクリプションを使用し、商業化が実際に進んでいる場所を把握した。ここに記載されているデスクソースは網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開参考資料が使用された。
一次インタビューおよびサーベイ
一次インタビューは、ジェスチャー認識として収益化されているものと隣接するセンシングおよびUIフィーチャーとの境界を検証することに重点を置いた。この界は市場合計を急速に変化させる可能性があるためである。APAC、EMEA、およびアメリカ大陸のコンポーネントサプライヤー、ソフトウェアプロバイダー、システムインテグレーター、およびOEM側チームと対話し、採用タイミング、典型的なバンドル、および価格低下パターンを確認した。
これらの議論は、デスクリサーチの前提を相互確認するためにも使用され、特にデバイスおよび車両におけるアタッチレート、タッチベースとタッチレス展開の分割、およびソフトウェア価値を経時的に高める要因について確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:12% | APAC:42% |
| 中位層:48% | 部門・ユニットリーダー:32% | EMEA:31% |
| 中小プレイヤー:20% | マネージャー:56% | アメリカ大陸:27% |
市場規模算定と予測
規模算定は、まず出荷量と採用シグナルを再構築し、次に現実的な価格ラダーを用いて価値に変換するトップダウンおよびボトムアップアプローチを用いて構築された。トップダウンビューは、主要なエンドユス分野(例えば、ジェスチャー対応デバイスの出荷台数、車載システムの搭載率、ヘルスケアおよび産業用インターフェースの展開)にわたる普及率ベースの需要プール評価を使用し、その後、そのスタックのうちジェスチャー認識に帰属する部分をマッピングした。
モデルを実用的に保つため、センサー出荷トレンド(関連する場合はToFおよびレーダーを含む)、デバイスタイプ別アタッチレート、ハードウェア対ソフトウェア価値の平均販売価格(ASP)レンジ、地域ミックスシフト、および安全・衛生主導のユースケースにおけるタッチレス採用ペースなど、少数の反復可能なインプットを使用した。結果は、サンプリングされたサプライヤー収益の積み上げ、典型的なモジュール価格に関するチャネルチェック、および開示された場合のASPに推定数量を乗じたサニティチェックを含む選択的なボトムアップ確認によって裏付けられた。
予測については、採用がエンドマーケットおよび設計サイクルのタイミングによって異なるため、シナリオ分析を使用した。シナリオは、自動車フィーチャーの採、コンシューマーエレクトロニクスのリフレッシュサイクル、および典型的な価格低下などのドライバーに関する専門家のコンセンサスによって制約され、最終的なパスが現実的であり続けるよう中央ケースに照合された。
データ検証と更新サイクル
アウトプットは複数の指標にわたるトライアンギュレーションによってストレステストが行われ、その後、採用ストーリーと一致しない急激な変化を発見するために地域およびエンドユース別の分散チェックが実施された。大きなギャップが見つかった場合、承認前にユニット前提、ASPラダー、および通貨換算を再確認し、公開シグナルでは説明できない乖離があった場合は特定の専門家に再連絡した。
レポートは年次で更新され、センサー価格の急激な変動、主要なプラットフォームの発売、または採用ペースを変える規制の変化など、重要なイベントが発生した場合には中間更新が行われる。納品前に最終的なアナリストによる確認が完了し、クライアントはモデルロジックおよび最新の検証と一致した最新のビューを受け取る。
Mordor Intelligenceのジェスチャー認識市場規模算定と他の公表推計との比較
ジェスチャー認識の公表市場数値はしばしば異なる。これはカテゴリーの境界が拡張されやすく、センサーおよび組み込みソフトウェアの成熟に伴い価格前提が急速に変化するためである。また、推計がジェスチャーを独立した収益ラインとして扱うか、より大きなHMI、センシング、またはコンシューマーデバイス合計の付加要素として扱うかによっても差異が生じる。
実際には、最大のギャップ要因は更新頻度、グローバル収益の通貨タイミング、およびタッチベース対タッチレススタック全体へのASP低下の適用方法である。Mordor Intelligenceは、製品サイクルのタイミングに合わせてASPラダーを更新し、一貫した年間平均レートを使用して換算を再確認することで、推計を現在の基準年においてジェスチャー認識として実際に収益化されているものと整合させている。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 37.41 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 31.05 ビリオン 米ドル(2025年) | 異なる基準年とより長い予測期間を使用しており、ソフトウェア対ハードウェアのASPの低下速度の前提によって、より早い年の値が影響を受ける可能性がある。 |
| 産業リサーチパブリッシャーB | 25.44 ビリオン 米ドル(2024年) | より早い過去の基準年に推計を固定しており、より広いカテゴリーグループ化を適用している可能性があり、基準年以降に拡大する新しいタッチレス展開を過小評価する場合がある。 |
ソース間の差異は主に、単一の正解・不正解ではなく、タイミングと範囲の取り扱いを反映している。基準年を揃え、価格ロジックをデバイスおよび車両のリフレッシュサイクルと一致させると、合計値はより狭い範囲に収束する傾向があり、経時的に追跡・説明しやすくなる。


レポートで回答される主要な質問
ジェスチャー認識市場の現在の規模はどのくらいか?
ジェスチャー認識市場は2026年に374億1,000万米ドルに達し、2031年までに1,041億6,000万米ドルに成長すると予測されている。
どの地域がジェスチャー認識市場をリードしているか?
アジア太平洋が最大の38.05%のシェアを保有し、2031年まで最速の年平均成長率23.45%を記録すると予測されている。
タッチレス技術が急速に拡大している理由は何か?
病院、自動車メーカー、コンシューマーエレクトロニクスブランドは衛生的で注意散漫のないインターフェースを重視しており、タッチレスソリューションの年平均成長率23.65%を牽引している。
ソフトウェアは競争力学をどのように変えているか?
AIを中心としたソフトウェアプラットフォームはハードウェアよりも速く成長しており、継続的なモデルアップデートとパーソナライズされたエクスペリエンスを可能にし、スイッチングコストを高めている。
最も高い成長機会を提供する産業はどこか?
ヘルスケアは手術室および診断センターが無菌の空中コントロールを採用するにつれ、2031年まで年平均成長率24.05%で拡大チャートのトップに立っている。
サプライヤーランドスケープはどの程度断片化しているか?
上位10社の合計売上高シェアは30%未満であり、差別化されたセンサーまたはAI能力を持つ新規参入者に十分なスペースがあることを示している。
最終更新日:



