
ドイツ学生向け宿泊施設市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.61 十億米ドル |
| 市場規模 (2026) | 2.88 十億米ドル |
| 市場規模 (2031) | 3.73 十億米ドル |
| 成長率 (2026 - 2031) | 5.31 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ学生向け宿泊施設市場分析
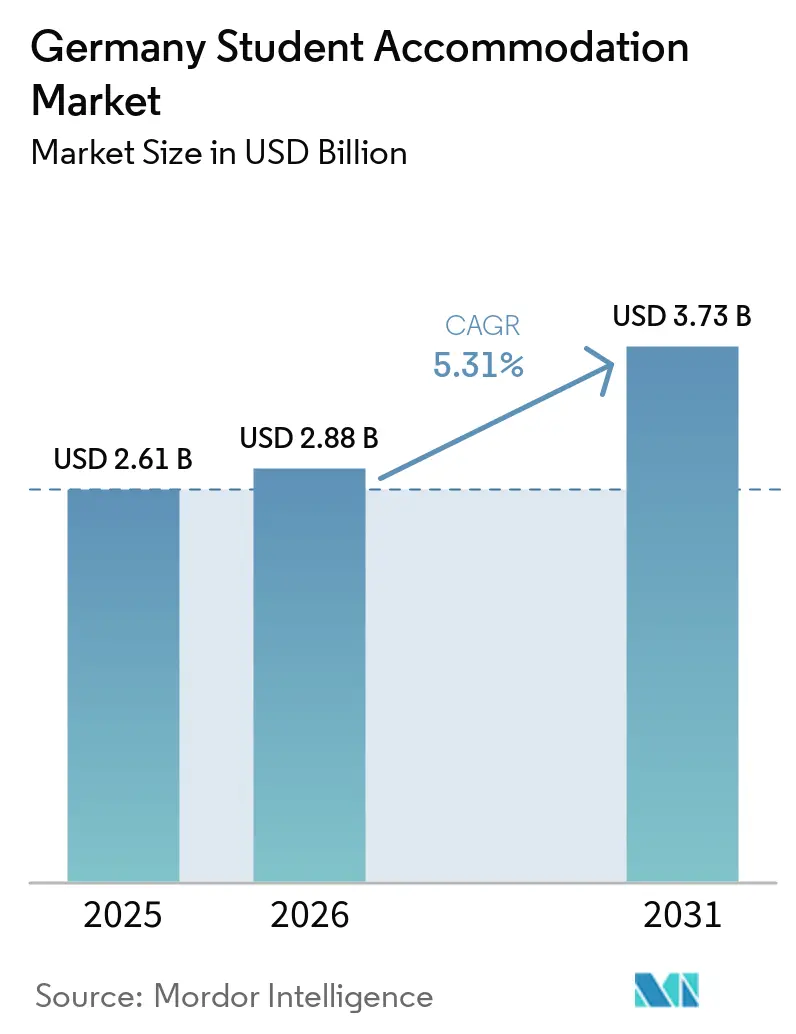
ドイツ学生宿泊市場規模は、2025年の26.1億米ドルから2026年には28.8億米ドルに拡大し、2026年から2031年にかけて年平均成長率(CAGR)5.31%で成長して、2031年には37.3億米ドルに達する見込みです。
国際入学者数が急速に回復し、国内需要が安定を維持し、連邦資金調達プログラムが建設上の逆風にもかかわらず供給パイプラインを維持したことから、投資家はこのアセットクラスにレジリエンスを見出しています。学生がハイブリッド学習ルーティンに対応した高速接続、家具付き客室、柔軟なリース契約などのアメニティを好むため、目的特化型学生宿泊施設(PBSA)は従来の寮の代替として引き続き普及しています。2024年に38万人という記録的な国際学生の流入が主要大学辺の空室率を引き締め、ピーク入学月においてプロフェッショナルが運営するオペレーターに大きな価格決定力をもたらしました。同時に、プロップテック(PropTech)の導入がリースサイクルを加速させ、取得コストを低下させたことで、オペレーターはドイツ複数州にわたってポートフォリオを迅速に拡大することが可能となりました。
主要レポートのポイント
- 宿泊施設タイプ別では、民間学生向け宿泊施設が2025年のドイツ学生向け宿泊施設市場シェアの38.12%をリードし、2031年にかけて年平均成長率(CAGR)6.58%で拡大する見通しです。
- 立地別では、都市中心部の物件が2025年のドイツ学生向け宿泊施設市場の54.12%を占めており、郊外の開発案件は2031年にかけて年平均成長率(CAGR)5.74%を記録すると予測されています。
- 予約方法別では、オンラインチャネルが2025年のドイツ学生向け宿泊施設市場の62.05%のシェアを占め、2031年にかけて年平均成長率(CAGR)8.07%で拡大する見込みです。
- 地域別では、ベルリンが2025年のドイツ学生向け宿泊施設市場規模の19.10%を占め、バイエルン州が2031年までに最速の年平均成長率(CAGR)6.58%を記録すると予測されています。
- GSA、Uninest、The FIZZの3社が2024年において全国ベッド数の15%弱を占めており、次層の運営業者間における統合の機会を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パンデミック緩和後の留学生流入増加 | +2.8% | 全国規模、ベルリン・ミュンヘン・ハンブルクに集中 | 中期(2〜4年) |
| 代替不動産アセットクラスへの投資家需要の高まり | +1.9% | 全国規模、第1層都市に集中 | 長期(4年以上) |
| 連邦政府の住宅施策および資金調達プログラム | +1.5% | 全国規模、逼迫した都市市場を優先 | 中期(2〜4年) |
| 従来の大学拠点外での需要を押し上げるデュアルスタディプログラムの急増 | +1.2% | 地域規模、バイエルン州・バーデン=ヴュルテンベルク州・ノルトライン=ヴェストファーレン州で最も顕著 | 長期(4年以上) |
| デフォルトリスクを低減するブロックチェーン対応家賃支払いプラットフォーム | +0.8% | 全国規模、主要都市での早期導入 | 短期(2年以内) |
| 老朽化したオフィスビルのマイクロアパートへの転換 | +0.6% | オフィス空室率が高い都市中心部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
パンデミック緩和後の留学生流入増加
ドイツは2024年に38万人の留学生を受け入れ、高等教育の歴史上最多の記録を更新しました[1]。STEM(科学・技術・工学・数学)およびビジネスプログラムがこの成長の大部分を占め、ベルリンとミュンヘンの工科大学および私立ビジネススクール周辺の供給が逼迫しました。補助金付き寮にアクセスできた学生はわずか9.4%にとどまり、1991年の15%から低下したため、新規入学者は家具付きユニットとバイリンガルサポートを提供できるPBSAが存在するドイツ学生向け宿泊施設市場に目を向けました。運営業者はこの需給不均衡を活用して家賃を引き上げ、特にプレミアムスタジオにおいて高い稼働率を達成しました。EU域外からの入学者の持続的な流入は、アセットオーナーにとっての長期的な収益可視性を裏付ける恒久的な需要を示唆しています。
代替不動産アセットクラスへの投資家需要の高まり
リモートワークの普及でオフィス利回りが低下し、電子商取引の拡大で小売資産の価値が侵食されたため、機関投資家の資本はドイツ学生向け宿泊施設市場へとシフトしました。CBREのデータは、PBSAの景気防衛的な特質、すなわち景気逆相関的な入学者数の急増とインフレ連動型リースが、ホテルやサービスアパートメントセグメントよりもキャッシュフローをより効果的に保護してきたことを示しています。GSAがシンガポールのGICと共同で3億8,752万USD(3億3,000万EUR)規模の買収を実施し、約3,000床のドイツ国内ベッド数を追加したことは、このセクターに流入する越境資本の規模を示しています。大規模な資本配分はポートフォリオの統合を加速し、プロパティマネジメントを専門化し、集中購買によって運営コストを圧縮します。流動性が深まるにつれ、不動産投資信託(REIT)の上場やコアファンドへの売却という形での出口経路が、PBSAの主流資産としての地位をさらに確立するでしょう。
連邦政府の住宅施策および資金調達プログラム
ベルリンの2025年予算は、2029年まで社会住宅と都市開発のために年間47億USD(40億EUR)以上を充当し、特別インフラファンドからの132億1,000万USD(112億5,000万EUR)の補助金も追加されました[2]。学生向け宿泊施設は、住宅全体の供給増加が希少な都市用地への圧力を緩和するという間接的な恩恵と、研修生宿舎向け補助金を通じた直接的な恩恵を受けています。住宅手当プラス(Wohngeld-Plus)改革により、2025年に手当が約15%引き上げられ、低所得学生を収容する運営業者にとって、手頃な家賃の実現とデフォルトリスクの低下がもたらされました。資本コミットメントは、需要の高い都市における許認可サイクルを数か月短縮できる可能性があるデジタル許認可パイロット事業にも資金を提供しています。実施リスクは残存するものの、財政支援の規模は中期にわたって供給側の信頼を実質的に高めます。
従来の大学拠点外での需要を押し上げるデュアルスタディプログラムの急増
フォルクスワーゲン、BASF、メルセデス・ベンツなどの企業が職業訓練と学術カリキュラムを統合したことで、デュアルスタディ(産学連携学習)への入学者数が急速に拡大し、学生が伝統的な大学都市を超えた産業中心地へと引き寄せられています。受講生はキャンパスと職場を交互に行き来するため、講義室の近くと同様に製造拠点の近くでも柔軟なリースを必要としています。この分散化がドイツ学生向け宿泊施設市場を、地価が低く開発規制が緩やかな地方都市へと押し広げています。運営業者は、ヴォルフスブルク、ルートヴィヒスハーフェン、シュトゥットガルトなどの地域における成長拠点と第1層アセットのバランスを取ることで収益源を多様化しています。デュアルスタディの履修課程がドイツの熟練労働力不足を補い、超党派的な政策支持を享受していることから、長期的な需要は安定していると考えられます。
阻害要因の影響分析*
| 阻害要因 | (〜)年平均成長率(CAGR)予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 建設資材インフレによるプロジェクト内部収益率(IRR)の圧迫 | -2.1% | 全国規模、高コストの都市市場で深刻 | 短期(2年以内) |
| 自治体の長期的な許認可サイクル | -1.4% | 全国規模、ベルリン・ミュンヘン・ハンブルクで深刻 | 中期(2〜4年) |
| 国内学生人口の人口統計的な伸び悩み | -0.9% | 全国規模、国際的な成長によって相殺 | 長期(4年以上) |
| 高密度寮プロジェクトへのNIMBY(地域住民の建設反対) | -0.7% | 都市中心部、特に富裕層の多い地区 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
建設資材インフレによるプロジェクト内部収益率(IRR)の圧迫
建設資材指数は2024年に118.9に達し、2000年の63.1と比較して、わずか20年余りで実質的な建設コストがほぼ倍増しました。防火対応家具やスマートアクセスシステムなどのPBSA専用設備は代替品への転換が難しく、コスト圧力を増幅させています。建築許可件数は2024年に前年比24.2%急減し、経済性の悪化を背景にした開発業者の慎重姿勢を示しています[3]。欧州中央銀行(ECB)の高金利も借入返済能力テストを厳格化することでコスト圧迫に追い打ちをかけました。資材価格の上昇が落ち着かないか、補助金がその急騰を相殺しない限り、計画段階にある複数のプロジェクトが2026年まで棚上げ状態のままとなる可能性があります。
自治体の長期的な許認可サイクル
シュトゥットガルトなどの都市では、複雑な環境審査や近隣住民からの異議申し立てにより、承認までの期間が3年を超えることがあります。土地や準備作業に伴うキャリングコストがプロジェクトの正味現在価値(NPV)を侵食し、ドイツ学生向け宿泊施設市場への新規参入を妨げています。デジタル化パイロット事業はプロセスの標準化を目指していますが、自治体ごとの導入状況は大きく異なり、事業者にとっての不確実性が長引いています。留学生の入学者数が急増している時期に限って供給が制約されることで、既存在庫への価格圧力が強まっています。連邦・州の連携が改善されれば、電子許認可(e-permitting)の効率化によって潜在的な開発能力が解放される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
宿泊施設タイプ別:
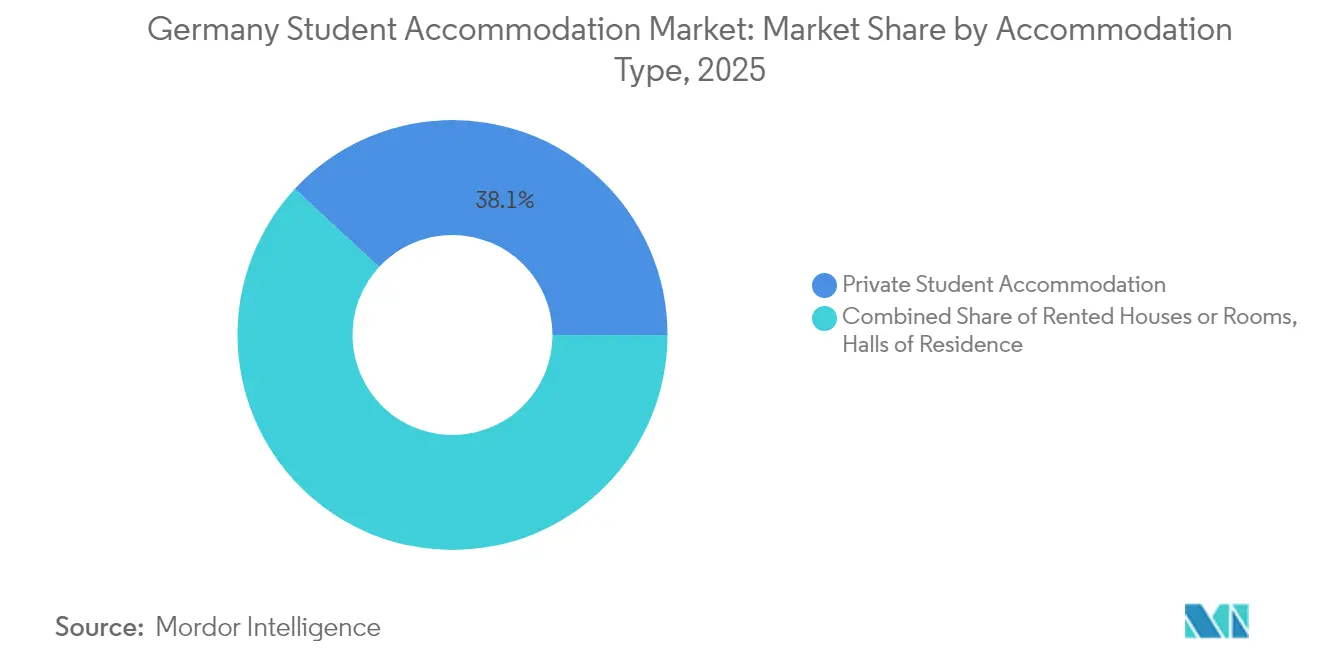
民間運営業者が市場構造を再編民間学生向け宿泊施設は2025年のドイツ学生向け宿泊施設市場の38.12%を占め、他のすべての形態を上回り、2031年にかけての年平均成長率(CAGR)6.58%という予測とともに首位を維持しています。GSA、Uninest、The FIZZなどの運営業者は、機関投資家の資本を活用してコワーキングラウンジ、シアタールーム、多言語対応レセプションスタッフを備えたPBSAアセットを建設し、国内外のテナントを引き付けています。ドイツ学生向け宿泊施設市場における民間提供分野の規模は、老朽化した学生寮(Studentenwerk)の寮が投資不足と限られたアメニティ提供に悩む中、着実に拡大していく見込みです。一方、伝統的な賃貸部屋は、小規模な家主が一時的な学生よりも若手社会人を好むようになるにつれて供給が圧縮されています。この構造的な転換により、民間の優位性は予測期間をはるかに超えて定着すると考えられます。
第2層の寮は2024年に縮小するシェアを抑制できず、民間ブランドが今や設定している経験水準に対応できていません。資金上の制約がリノベーションサイクルを遅らせ、平均部屋サイズを学生の期待値以下に留め、モバイルアクセスカードなどのデジタルサービスを制限しています。賃貸住宅は低密度の都市では依然として関連性を保っていますが、PBSAが交通ハブ付近に集積し利便性を高めている場所では魅力を失っています。民間運営業者は調達とマーケティングにおける規模の経済を活用できるため、競争力のある家賃水準においても利益率を確保できます。これらの優位性により、断片化した在庫を統一されたブランドポートフォリオへと統合するロールアップが加速します。


注記: 個別セグメントのシェアはレポート購入時に入手可能
立地別:
都市中心部の優位性が郊外の挑戦に直面都市中心部の物件は2025年のドイツ学生向け宿泊施設市場の54.12%を占め、徒歩での移動のしやすさと講義室、ナイトライフ、公共交通機関への近さがその要因です。地価の希少性や許認可上の摩擦にもかかわらず、プレミアム家賃が開発業者の関心を維持しています。しかしながら、交通インフラの整備が通勤時間を短縮し、家賃も予算を意識する学生にとって手頃な水準に留まっていることから、郊外ゾーンにおけるドイツ学生向け宿泊施設市場規模は年平均成長率(CAGR)5.74%でより速いペースで拡大しています。運営業者は、都市中心部の旗艦物件がブランド認知度を高め、郊外サイトが量的拡大を担うハブ・アンド・スポークモデルをますます採用しています。このバランス戦略は、景気サイクル全体にわたって利回りを保護し、規制上のリスクを分散します。
郊外の成長は、ベルリンの環状鉄道(Ringbahn)の延伸とミュンヘンのSバーン(S-Bahn)の整備を反映しており、かつてはアクセスが不便とされていた地区の利便性を向上させています。主要エリア外での地価取得コストは大幅に低下し、資材インフレが続く中でも建築・保有コストの経済性が改善されています。学生はより広い部屋面積や静かな住環境を好み、移動時間の長さをある程度許容しています。ハイブリッド学習がキャンパスへの出席頻度を減らすにつれ、日々の近接性はそれほど重要でなくなり、郊外立地のさらなる正当性が確認されています。投資家はしたがって、都市中心部のプレステージと外周エリアの拡張性を組み合わせた混合ポートフォリオを組成しています。
家賃タイプ別:
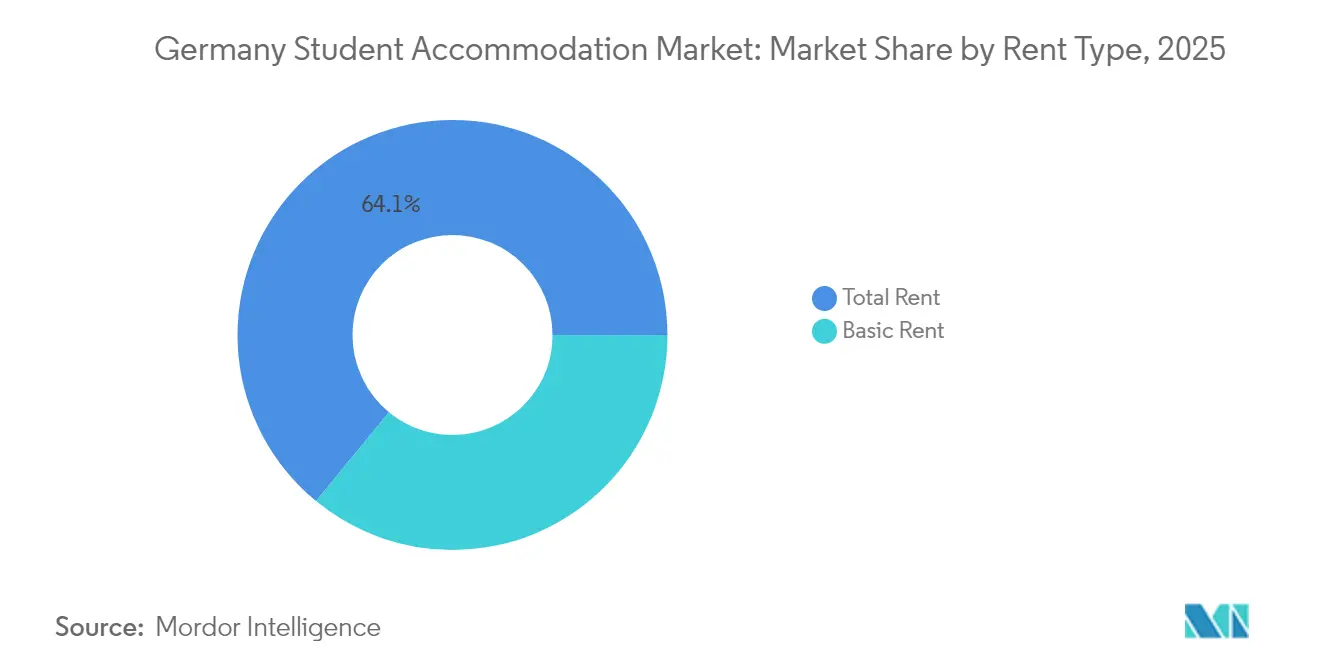
総家賃モデルの浸透が加速総家賃プランは2025年に契約の64.05%をカバーし、光熱費、Wi-Fi、場合によっては家具も含まれることで、ドイツの請求システムに不慣れなテナントにとっての予算管理を簡素化しています。インフレへの懸念がコストの確実性に対する需要を高めていることから、総家賃オファーに紐づくドイツ学生向け宿泊施設市場規模は年平均成長率(CAGR)6.56%で拡大し続けるでしょう。運営業者は、一括購入による光熱費の割引後も正味営業収益(NOI)を向上させながら、請求業務の効率化と滞納件数の削減という恩恵を受けています。基本家賃契約は、付加サービスを集約する規模を持たない家主が所有する歴史的な住戸において依然として存続しています。長期的には、PBSAブランドからの競争圧力によって基本家賃は小規模な民間セグメントへと追いやられる可能性が高いでしょう。
バンドル価格はハウスキーピングからバイクシェアリングまで多岐にわたる付加価値サービスのアップセルを支援し、表面家賃を過度に引き上げることなくベッドあたりの収益を増加させます。不動産テクノロジー(PropTech)ダッシュボードはエネルギー使用量のリアルタイムモニタリングを可能にし、運営業者がコスト削減のための消費最適化を図ることを支援します。学生は透明性とサステナビリティ指標を重視しており、ESGクレデンシャルとブランドロイヤルティを結びつけています。気候に配慮した生活様式への関心が高まる中、再生可能エネルギーの調達を前面に出したオールインクルーシブモデルがプレミアム提供を差別化するでしょう。

注記: 個別セグメントのシェアはレポート購入時に入手可能
予約方法別:
デジタルプラットフォームが予約行動を変革オンラインチャネルは2025年に62.05%のシェアを占め、その年平均成長率(CAGR)8.07%という軌道はZ世代のコホートがモバイルファーストのリサーチとリモートリース手続きに依存するにつれて、さらなる優位性を示しています。HousingAnywhereによる資金調達ラウンドと家賃指数の公表は、プラットフォームモデルの拡張性に対する投資家の信頼を示しています。デジタルネイティブな運営形態は360度バーチャルツアー、AI(人工知能)駆動のマッチメイキング、即時契約生成を提供し、家主の空室期間を短縮します。オフラインでの予約は、対面による割り当てが続く従来型の寮において主に残存していますが、そのシェアは年々低下しています。統合されたデジタル決済とチャット型サポートがユーザー満足度を高め、継続的なサービス改善を促すデータを生成します。
クロスリスティングツールにより、運営業者はビザ取得前の留学生へのリーチを強化しながら、複数のマーケットプレイスに同時に空室を掲載できます。パーソナライズされたプッシュ通知は、価格下落やユーザープロファイルに合ったルームメイトマッチングを通知することでコンバージョンを促進します。期日通りの支払いに対するロイヤルティポイントなどのゲーミフィケーション戦略がさらに継続利用を促しています。ブロックチェーン家賃決済が普及するにつれ、オンラインエコシステムはスマートコントラクトモジュールを統合し、シームレスなエンドツーエンドのパイプラインを構築するでしょう。オフラインの仲介業者は、完全にデジタル化されたドイツ学生向け宿泊施設産業において時代遅れとなるリスクを回避するために、価値提案を再定義しなければなりません。
地域分析
2025年のベルリンの19.10%のシェアは、世界の教育を求める人々とキャリア初期の専門家を引き付けるその磁力を裏付けています。学生寮(Studentenwerk)のベッドを確保できた学生はわずか5.6%にとどまり、全国平均の9.7%を大幅に下回ったことで、民間ユニットへの競争が激化し、平均家賃は月額762.78USD(650EUR)を超えています。Uバーン(U-Bahn)などの充実した交通網は、アクセシビリティを犠牲にすることなく外縁部への拡張を可能にしています。しかし、複雑なゾーニングと文化遺産の保護が許認可に数年単位の遅延と高額な協議コストをもたらし、新規供給の抑制要因となっています。運営業者は、成長モメンタムを維持するために、インフィル・リノベーションとアダプティブリユース(用途転換)プロジェクトを組み合わせる必要があります。
バイエルン州のドイツ学生向け宿泊施設市場規模は急速に拡大しており、ミュンヘンの月額平均家賃704.10USD(600EUR)と、BMWやシーメンスなどの企業でのインターンシップを目当てにSTEM系学生が絶えず流入していることがその背景にあります。インゴルシュタットやレーゲンスブルクなどの都市でのデュアルスタディプログラムの展開により地理的な需要が広がり、バイエルン州都以外にリスクが分散されています。省エネ建築に対する州レベルのインセンティブが資金調達スプレッドを縮小し、高い地価にもかかわらずプロジェクトの実現可能性を高めています。開発業者は大学と提携して事前にブロックをリースすることで、竣工前に稼働率を確保し、デットアンダーライティングを支援しています。その結果、バイエルン州は産業・学術・企業の相乗効果が持続可能な宿泊施設の成長を促進する好例となっています。
ノルトライン=ヴェストファーレン州とバーデン=ヴュルテンベルク州は、人口の多い大学群、多様化した経済、持続的な住宅プログラムにより、主要な貢献地域を形成しています。ノルトライン=ヴェストファーレン州の123億3,000万USD(105億EUR)規模の住宅施策は、ケルンとデュッセルドルフにおける学生向け割り当てを含むリノベーションを支援しています。バーデン=ヴュルテンベルク州は、シュトゥットガルトの自動車産業の伝統とカールスルーエのIT(情報技術)セクターを活用して、研究センターに近い高水準の宿泊施設を必要とする工学系の学生を引き付けています。両州はプロジェクトを加速しソフトコストを削減するためのデジタル許認可の試験導入を進めています。これらの改革が完全に実施されれば、未開発の土地資源を解放し、家賃インフレを抑制できる可能性があります。4つの主要地域を合わせると総ベッド数の60%以上を占め、ドイツの多極的な高等教育構造を反映しています。
規制環境
ドイツの学生向け住宅の開発・運営は、連邦の住宅プログラム、州による実施、自治体の計画許可が重なる枠組みの中に位置づけられている。連邦住宅・都市開発・建設省(BMWSB)はJunges Wohnen(ヤンゲス・ヴォーネン、若者向け住宅)プログラムを管轄しており、基本法第104d条に基づく連邦の住宅投資共同資金提供が可能となっており、州がより広範な社会住宅政策と並行して学生・実習生向け住宅に資金を投じる道筋が生まれている。
資金へのアクセスには通常、地域需要の実証とプログラム要件への準拠が求められ、実務上、デベロッパーやStudentenwerk(学生福利団体)は自治体の確認や地域の労働・商工会統計を通じて需要を文書化することを迫られる。気候保護と近代化の目標も新築・改修の仕様に影響を与え、公的支援を受けるプロジェクトではエネルギー性能や改修範囲が重視されるようになっている一方、許認可のスケジュールや地元での異議申立手続きは主要都市における引き渡し計画に依然として影響を及ぼしている。
バリューチェーン分析
ドイツの学生向け住宅のバリューチェーンは、用地の発掘と計画(デベロッパー、地主、自治体)から始まり、資金調達、建設、内装仕上げを経て、賃貸、運営、再投資へと進む。資金提供者には国内銀行や機関投資家に加え、国境を越えたパートナーが含まれ、供給は総合請負業者や、アクセス管理、防火仕様の内装、高速通信といったPBSA(学生専用住宅)特有のシステムを手がける専門サプライヤーに依存し、その後、オペレーター主導の稼働開始とアメニティ整備が続く。
運営面では、ブランド化されたプラットフォームがマーケティング・販売(オンライン予約チャネルを含む)、レベニューマネジメント、レジデントサービス、施設管理を統合しており、第三者アドバイザーが技術デューデリジェンスや法律顧問を通じて取引やガバナンスを支援している。THE FIZZの運営会社であるInternational Campus Groupは、ポートフォリオ融資(BNP ParibasやSociete Generaleといった銀行パートナーを含む)と業績主導の安定化に支えられたこの統合型オペレーターモデルを示しており、公表されているポートフォリオ稼働率は2025年10月時点で99%に達している。企業構造もサプライの継続性にとって重要であり、Uninest Germany GmbHがドイツの商業登記簿において削除済み/非活動と記載されている事例は、稼働中のプラットフォームや資金提供を受けた公的団体がパイプラインを維持する上での役割を改めて示している。
競合状況
市場集中度
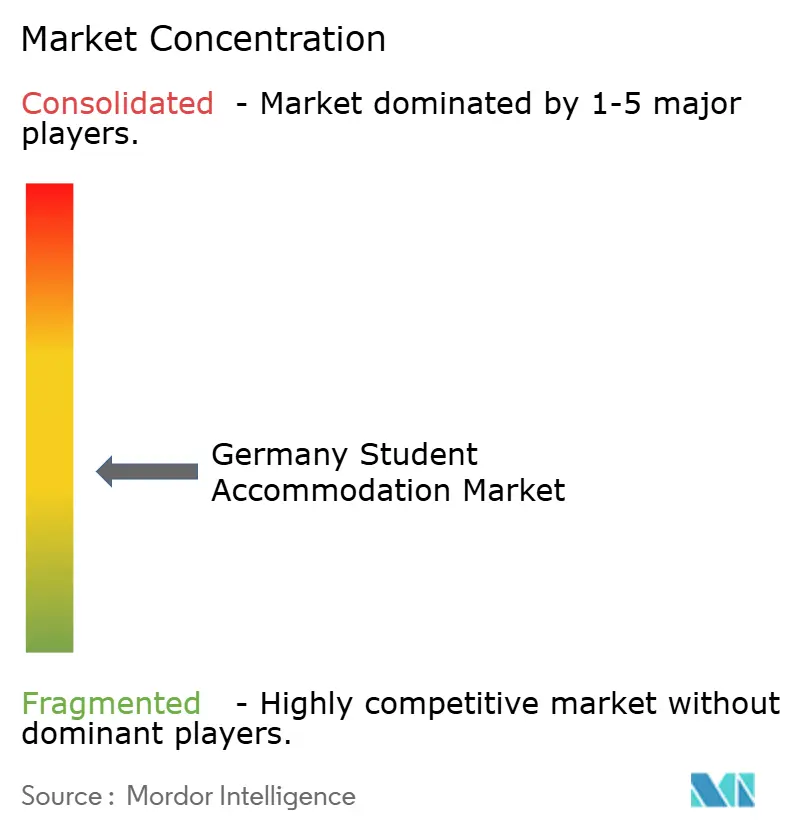
ドイツ学生向け宿泊施設市場は中程度の分散状態にとどまっており、上位5社が市場の相当なシェアを保有しています。GSAとUninestは、建設開始前にパイプライン在庫を確保する買収およびフォワードファンディング契約を通じてスケール拡大を加速しています。YouniqとSMARTments Studentは、都市特有の専門知識を活用して稼働率を最適化し、地元の官僚主義を効果的に乗り越えています。旧来の学生寮(Studentenwerk)ネットワークは依然としてかなりの規模の寮ポートフォリオを運営していますが、公的予算の上限とESGリトロフィット義務により近代化上の課題に直面しています。不動産テクノロジー(PropTech)プラットフォームを持って市場に参入した事業者は、データドリブンなアセットマネジメントと優れたテナント体験を実証することで機関投資家の支持を集めています。
戦略的な動きは運営上の卓越性を巡る競争を浮き彫りにしています。Limehomeが実施した空きオフィスのサービス付きマイクロアパートへの技術活用型転換は、グリーンフィールド規制を回避したコスト効率の高い容量拡大の好例です。International CampusはThe FIZZブランドをハンブルクとルートヴィヒスハーフェンに拡大し、開業数か月前から没入型バーチャルツアーキャンペーンを通じて海外学生へのユニットの事前リースを実施しました。Vonoviaは2028年までの設備投資計画を倍増させ、既存ストックのリノベーション、太陽光パネルの設置、デジタルテナントポータルの展開を行い、付加価値サービスへのピボットを示しています。運営業者はまた、炭素集約度目標が達成された場合に金利マージンが低下するESG連動型ファイナンスを試験導入しており、EUタクソノミーの圧力との整合性を図っています。
テクノロジーの導入が勝者と敗者を分けています。AI(人工知能)搭載の収益管理システムは、稼働率予測、競合他社の家賃、大学入学者数データフィードに基づいて価格を日次で調整しています。モバイルアプリはメンテナンスリクエスト、ソーシャルイベントへの申し込み、生体認証によるドア入退室を可能にし、コミュニティの醸成とスタッフの業務負担軽減を実現しています。データアナリティクスは、語学学校グループ向けの短期夏季貸し出しなどのクロスセル機会を発掘します。機関投資家のポートフォリオが拡大するにつれ、集中購買契約が家具や光熱費において量的割引をもたらし、個人家主との比較で収益マージンが拡大します。したがって、豊富な資金を持つグローバルファンドが迅速な市場参入を求める中、中規模運営業者が買収ターゲットになる可能性が高く、業界の統合は進み続けると見込まれます。
ドイツ学生向け宿泊施設産業リーダー
-
Uninest Student Residences
-
The FIZZ (International Campus)
-
Basecamp Student
-
Staytoo (Corestate Capital)
-
Milestone
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ学生宿泊市場 このレポートでカバーされる企業
- Uninest Student Residences
- The FIZZ (International Campus)
- Basecamp Student
- Staytoo (Corestate Capital)
- Milestone
- Youniq
- Smartments Student (GBI)
- Studentenwerk (regional bodies)
- GSA (Global Student Accommodation)
- Campus Living
- Studentendorf Berlin
- Collegium Academicum
- HousingAnywhere
- Wunderflats
- Spotahome
- Uniplaces
- Vonovia SE
- Deutsche Wohnen SE
- Patrizia SE
- Greystar Europe
市場機会と将来展望
供給創出と近代化には、指定された公的プログラムと数値化された需要に支えられ、まだ拡大の余地がある。連邦の住宅関連団体は、2040年までに学生向け住宅を追加で20万戸必要とすると言及しており、Junges Wohnenに関連するBMWSBの資金は2027年から年間10億ユーロへ拡大される予定である。この組み合わせにより、開発・改修の道筋は官民双方のアクターに開かれた状態が続いており、特に、資金提供付き住宅の設計要件(資金提供対象の学生寮に言及されている最小面積基準を含む)や実証可能な地域需要を満たすようにプロジェクトを構成できる場合には、その機会が大きい。
民間側では、機関投資家による資本形成とプラットフォームの活動が、主要な大学都市や一部のティア2都市における拡張可能な参入経路を示している。2026年、BGOはケルンでのシード買収を伴うドイツ特化型PBSA戦略を開始し、JP Morgan Asset ManagementとiLive Groupによる、およびTriberaとAware Superによる大規模なジョイントベンチャーの取り組みが発表され、既存資産と開発パイプラインの双方に対する活発な資本の存在を示している。デジタルチャネルによる迅速な賃貸とESG主導の改修、エネルギー性能改善を組み合わせられるオペレーターには、1990年以降建設の公的寮を含む老朽ストックを近代化する余地もあり、そこでは改修によって、グリーンフィールドの許認可だけに依存せずに、ユニットミックス、アメニティ水準、運営効率を改善できる。
最近の産業開発事情 ドイツ学生宿泊市場
- 2026年7月:TriberaとAware Superは、主要都市(ベルリン、ミュンヘン、ハンブルク、ケルン、フランクフルト)を対象とする投資能力10億ユーロ超のドイツPBSAプラットフォームを立ち上げた。この発表は機関投資家がPBSA分野に参入していることを示し、主要都市市場における規模主導の統合を示している。
- 2026年5月:JPM Morgan Asset ManagementとiLive Groupは、ドイツの主要都市全体でPBSAを開発するための15億ユーロのジョイントベンチャーを設立し、フランクフルトとベルリンで約1,000ベッドから開始する。このパートナーシップは、主要拠点でのPBSA供給拡大に大規模な資本を投入し、機関投資家の市場参入の勢いを強めている。
- 2026年4月:BGO(Berger Group)はPBSA戦略を開始し、ケルン中心部にある153ユニットのPBSA資産K115を買収した。この買収は、正式な戦略の下でのケルンにおける先行者的なPBSA拡大を示し、プラットフォーム運営会社による戦術的な資産統合を示唆している。
ドイツ学生宿泊市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場はドイツにおける学生が利用する有償宿泊施設を対象としており、大学関連住宅、民間運営の学生寮、および学習滞在に利用される賃貸部屋またはシェアユニットが含まれます。
対象外の範囲:旅行目的で利用される短期滞在ホテルおよびホステル、ならびに学生を積極的にターゲットとしていない標準的な家族向け賃貸住宅は、市場合計から除外されます。
セグメンテーション概要
- 宿泊施設タイプ別
- 学生寮
- 賃貸住宅または部屋
- 民間学生向け宿泊施設
- 立地別
- 都市中心部
- 郊外
- 家賃タイプ別
- 基本家賃
- 総家賃
- 予約方法別
- オンライン
- オフライン
- 地域別
- バーデン=ヴュルテンベルク州
- バイエルン州
- ベルリン
- ブランデンブルク州
- ブレーメン
- ドイツその他地域
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ドイツの需要と供給の本情報をマッピングし、モデルを真の学生住宅に絞り込むために活用されました。学生数、国際入学者数、移動シグナルに関する公開統計を精査し、主要都市における賃貸圧力の説明に役立つ住宅ストック指標とそれらのインプットを照合しました。
主な情報源には、Destatis、ドイツ大学学長会議(HRK)、DAAD教育モビリティ出版物、ユーロスタットの住宅・人口統計シリーズ、学生住宅プログラムが記載されている地方自治体や州の計画ポータルなど、公式リリースおよびオープンデータが含まれます。また、大学の住宅ページ、家主・借主協会の最新情報、上場企業の財務報告書およびプレゼンテーション、信頼性の高いビジネス報道などの一般的な二次資料も活用しました。必要に応じて、企業財務・インテリジェンス、ニュース・財務情報、および輸出入の出荷レベルデータベースに関する有料サブスクリプションを、拡張活動やコストシグナルのクロスチェックに選択的に使用しました。ここに記載されている情報源は例示的なものであり、データ収集、検証、および明確化のために他の多くの公開有料情報源も使用されました。
一次インタビューおよびサーベイ
一次調査は、学生が寮、PBSAスタイルの学生寮、シェア賃貸の中からどのように選択するか、またドイツの各都市や季節を通じてどのように価格が設定されるかを検証することに重点を置きました。オペレーター、大学住宅管理者、不動産管理者、貸し手、地域の専門家など多様な関係者と対話し、それらのインプットを活用して、主要なドイツの学習拠点における稼働率、賃料成長、パイプライン供給タイミングを検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:29% | 最高経営幹部(CXO):14% |
| 中間層:49% | 部門・ユニットリーダー:27% |
| 中小規模プレーヤー:22% | マネージャー:59% |
市場規模算定と予測
規模算定は、学生数とモビリティパターンから対応可能な需要プールを再構築し、住宅フォーマット別の宿泊選択シェアと平均賃料水準を適用することで構築されました。トップダウンアプローチは、在籍学生数、国際学生の受け入れ数、学術カレンダーに沿た典型的なリース期間パターン、および都市中心部と周辺部における観察可能な賃料帯を基盤としています。
合計値の現実性を維持するため、発表済みプロジェクトからのベッド容量追加のサンプリング、インタビューから得たオペレーターレベルの稼働率と賃料レンジの活用、データがより明確な一部都市レベルのサニティチェックの実施など、選択的なボトムアップ検証によって結果を裏付けました。モデルで使用した主要インプットには、占有ベッド推計、入学月における空室率とプレリース行動、賃料タイプの分割(基本賃料対光熱費込み総賃料)、オンラインとオフラインのリース比率、および新規供給の予想タイミングが含まれます。
予測は、基本仮定を建設タイムライン、資金調達条件、学生流入の持続可能性に関する専門家の見通しを用いて調整した、単純なトレンドフィッティングに支援されたシナリオ分析を用いて作成されました。小規模都市においてボトムアップの視認性が限られている場合、ギャップ処理は学生密度と地域賃料スプレッドに紐付けられた較正済み浸透率を通じて行われ、検証時に再度レビューされました。
データ検証と更新サイクル
ドイツモデルにおける過大評価や欠落箇所を早期に発見できるよう、アウトプットは複数のステップで確認されました。入学動向、主要大学近辺の既知の不足状況、掲載賃料レンジの変化など独立したシグナルと照合して算出されたベッド数と賃料水準を比較し、承認前に第二のアナリストがレビューしました。
インタビューのフィードバックや新たな公開情報が有意な差異を生じさせた場合、仮定を再検討し、原因を確認するために回答者に再連絡しました。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、クライアントがリリース時に最新の見解を受け取れるよう、最終的な納品前レビューが完了されます。
Mordor Intelligenceのドイツ学生宿泊市場推計と他の公表推計との比較
ドイツにおける学生宿泊の公表市場規模は、一見同じテーマに見えても、かなりの差異が生じることがあります。相違点は通常、学生住宅として何がカウントされるか、賃料の扱い方(契約賃料対総賃)、および数値が占有ベッドに紐付けられているか空室容量を含む総ストックに紐付けられているかによって生じます。
表は2020年代中盤前後のばらつきを示しており、Mordor Intelligenceのモデルは、寮、民間学生寮、学生向け賃貸部屋にわたる占有学生住宅から構築されており、掲載募集賃料と署名済み・占有リース結果を混在させることなく、総賃料ロジックが一貫して適用されています。他の一部の推計は、PBSAパイプラインのベッドを即座に完全収益化として扱ったり、キャンパス近辺のより広い住宅カテゴリーを含めたりするため、建設が活発な年に対応可能なベースが膨らむ場合があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 26.1億米ドル(2025年) | |
| 業界団体A | 31.0億米ドル(2025年) | 総ベッドストックと主要賃料レンジに依拠する傾向があり、空室率と割引リースが署名済み・占有契約から分離されていない場合、価値を過大評価する可能性があります。 |
| グローバルコンサルタントB | 22.0億米ドル(2025年) | 保守的な賃料上昇を適用する傾向があり、賃貸部屋およびシェア住宅チャネルの一部を除外する場合があり、それによって高需要都市における計上済み需要プールが狭まります。 |
総合すると、このギャップは主に稼働率、賃料定義、および含まれる住宅セットの扱い方によって説明されます。このアプローチは明確な需要インプットと再現可能なステップに追跡可能であり、都市別または宿泊タイプ別に計画が構築される際に最終的な数値を説明しやすくします。
レポートで回答される主要な質問
2026年のドイツ学生向け宿泊施設市場の規模はどのくらいですか?
当セクターは2026年に28.8億米ドルと評価されており、2031年までに37.3億米ドルに達すると予測されています。
ドイツの目的特化型学生向け宿泊施設(PBSA)投資に期待される年平均成長率(CAGR)はどれくらいですか?
目的特化型学生向け宿泊施設の収益は、2026年から2031年にかけて年平均成長率(CAGR)6.58%で成長すると予測されています。
ドイツのどの都市が学生住宅需要の最大シェアを保有していますか?
ベルリンは20万人を超える学生人口により、全国の学生向け宿泊施設需要の19.10%を占めています。
なぜ学生の間で郊外立地が人気を集めているのですか?
整備された交通インフラと低い家賃により、郊外エリアは2031年にかけて都市中心部を上回る年平均成長率(CAGR)5.74%という成長優位性を持っています。
将来の学生リースを形成するテクノロジートレンドは何ですか?
オンライン予約プラットフォームとブロックチェーン対応の家賃支払いシステムは、ドイツの大学都市全体でリースを効率化し、デフォルトを削減し、テナント体験を向上させます。