
欧州オンライン宿泊市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 78.54 十億米ドル |
| 市場規模 (2026) | 85.54 十億米ドル |
| 市場規模 (2031) | 105.61 十億米ドル |
| 成長率 (2026 - 2031) | 4.31 % |
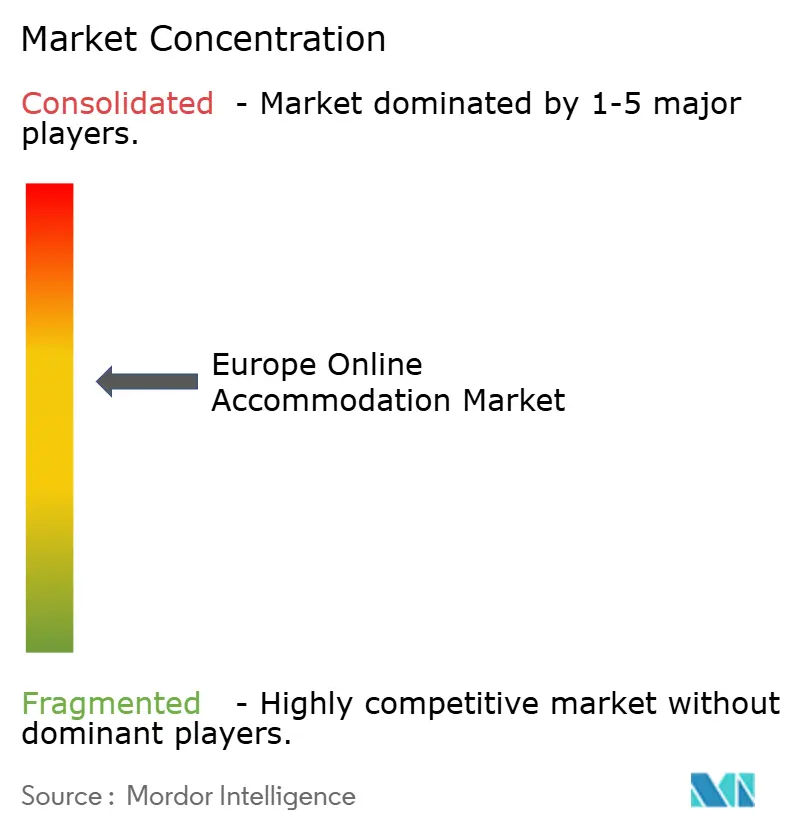
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
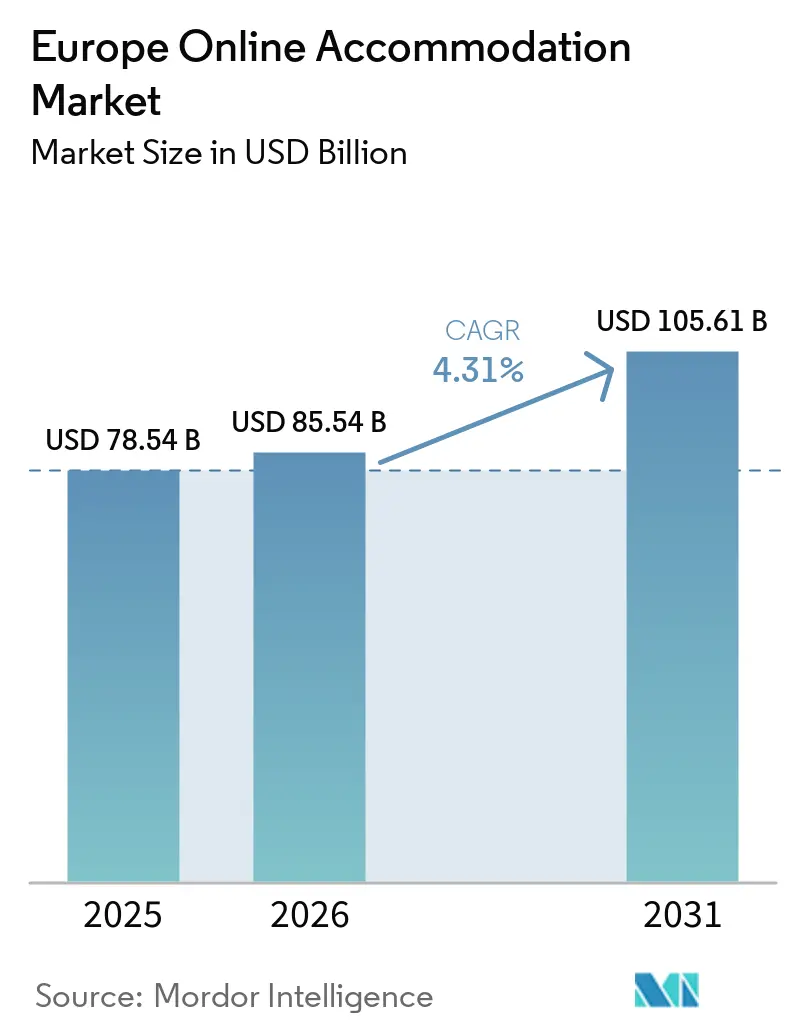
Mordor Intelligenceによる欧州オンライン宿泊市場分析
ヨーロッパオンライン宿泊市場規模は、2025年の78.54 ビリオン 米ドルから2026年には85.54 ビリオン 米ドルへと長し、予測期間を通じて4.31%のCAGRを反映しながら、2031年までに105.61 ビリオン 米ドルに達すると予測されています。域内の旅行需要が正常化するにつれ、成長はデジタル採用の持続、高いスマートフォン普及率、ヨーロッパ域内の活発な越境移動によってますます牽引されています。モバイル予約アプリ、価格比較ツール、デジタル決済システムの広範な利用がオンラインチャネルを強化し続ける一方、短期賃貸、サービスアパートメント、ハイブリッド宿泊形態の拡大が利用可能な在庫を広げ、デジタルノマドや体験重視の旅行者を含む多様な旅行者セグメントを引き付けています。規制の動向も市場内の競争力学を再形成しています。さらに、2025年11月に最終化された決済サービス規制およびPSD3は、より強力な認証措置、IBANおよび氏名確認要件、詐欺削減と越境デジタル決済の調和を目的とした明確な責任フレームワークを導入しています。同時に、プラットフォームおよびホテルチェーンは、検索アルゴリズム、ダイナミックプライシング、マーチャンダイジング、カスタマーサービス業務への人工知能の合を進め、コンバージョン率と業務効率を向上させています。
レポートの主要ポイント
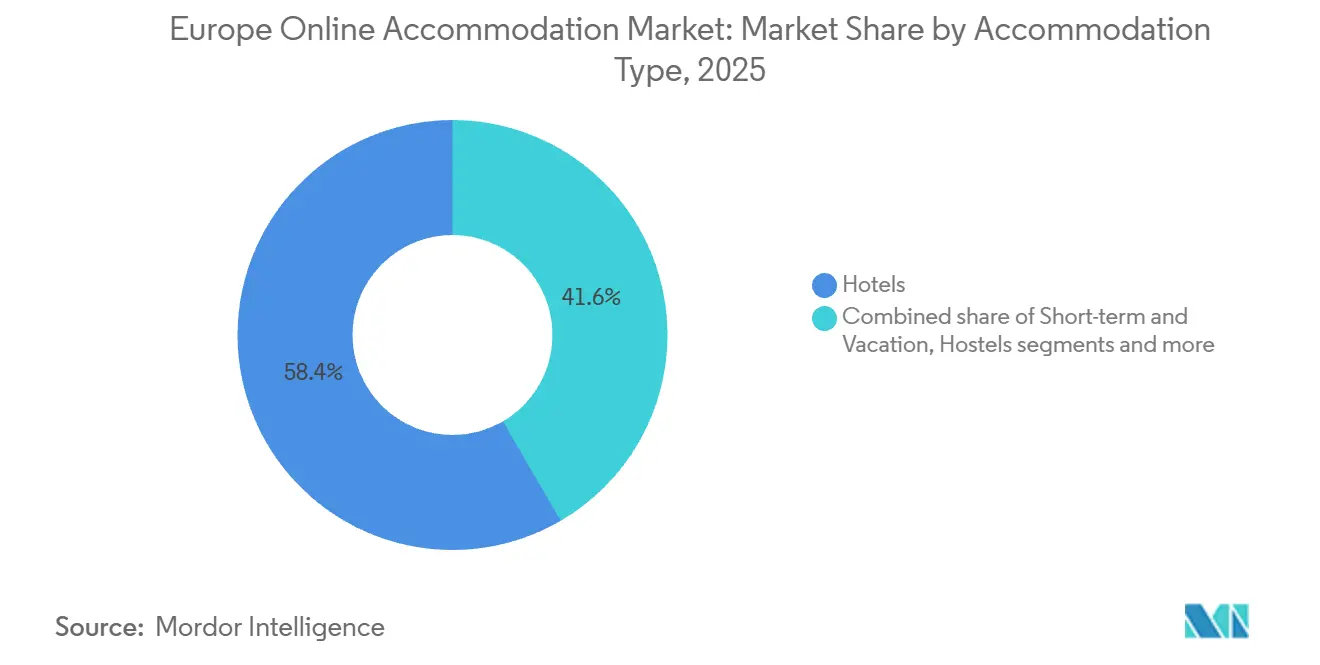
- 宿泊タイプ別では、ホテルが2025年の欧州オンライン宿泊市場規模の58.40%を占め、短期・バケーションレンタルは2031年にかけてCAGR 6.81%で拡大すると予測されています。
- 予約チャネル別では、オンライン旅行代理店が2025年の欧州オンライン宿泊市場規模の62.10%を占め、2031年にかけてCAGR 7.34%で成長すると予測されています。
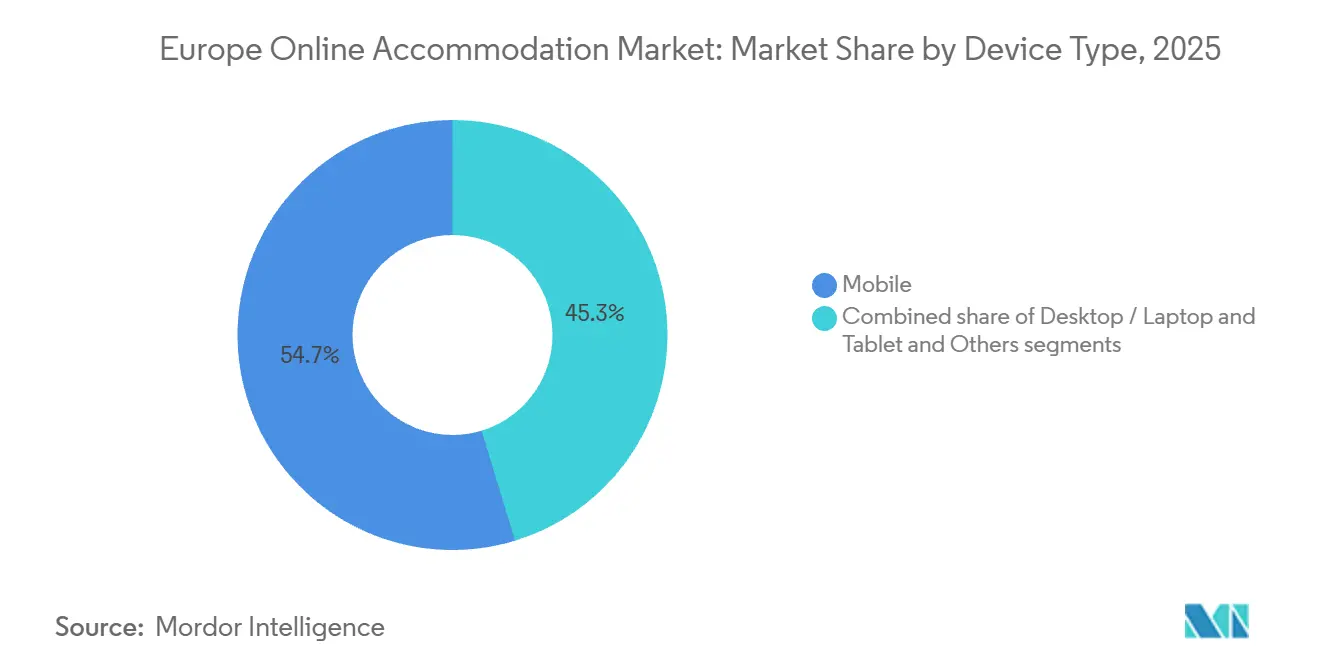
- デバイスタイプ別では、モバイルが2025年の欧州オンライン宿泊市場規模の54.7%を占め、2031年にかけてCAGR 8.11%で拡大しています。
- 旅行者タイプ別では、レジャーが2025年の欧州オンライン宿泊市場規模の70.2%を占め、ブレジャーは2031年にかけてCAGR 5.90%を記録すると予測されています。
- 国別では、ドイツが2025年の欧州オンライン宿泊市場規模の11.90%を占め、フランスは2031年にかけてCAGR 7.43%で最も速い成長を記録すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートフォン主導のモバイル予約の急増 | +1.8% | グローバル、特に北欧市場および英国で顕著 | 短期(2年以内) |
| 潜在的なレジャー需要と欧州域内旅行の回復 | +1.2% | 南欧・地中海欧州、中欧・東欧 | 中期(2年~4年) |
| OTAの優位性が透明性の高い価格競争力のある在庫を創出 | +0.7% | EU全域、成熟した西欧市場で最も顕著 | 長期(4年以上) |
| EUデジタル市場法がデータ主導の直接予約イノベーションを解放 | +1.1% | EU27およびEEA、候補国へのスピルオーバー | 中期(2年~4年) |
| AI活用のダイナミックパッケージングとパーソナライズされたオファーがコンバージョンを向上 | +1.0% | 英国、ドイツ、オランダ、北欧を含む先進市場 | 中期(2年~4年) |
| 地方都市観光ブームが短期レンタル供給を拡大 | +0.9% | 中欧・東欧、イベリア半島の地方都市市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートフォン主導のモバイル予約の急増
モバイルデバイスは2025年の予約量の54.7%を占め、プラットフォームがアプリ内エンゲージメントの向上を報告する中で成長をリードしました。これは、Airbnbが2025年第4四半期の夜間予約の64%がアプリ経由で行われ、前年比400ベーシスポイント増加したことを開示したことからも明らかです。[1] 2025年9月時点で、Booking.comは440万件のアクティブ物件と390万件の代替宿泊施設を含む3,200万件のリスティングを有していました。同プラットフォームは年間約12億泊の宿泊を仲介し、直接予約は総泊数の約65%を占めました。代替宿泊施設は35%から36%に増加し、非伝統的な宿泊に対する需要の高まりとオンライン宿泊における強力なデジタルエンゲージメントを浮き彫りにしました。[2] EUデジタル法が要求するデータ、プライバシー、透明性のベースラインは、よりクリーンなオンボーディングと同意フローを促し、欧州オンライン宿泊市場においてよりスムーズなモバイルコンバージョンジャーニーをサポートしています。モバイルチェックアウトにおける製品イノベーション(Airbnbが2025年8月にパイロット開始し2026年2月にグローバル展開を完了した「今すぐ予約、後払い」を含む)は、ホストへの支払いを妨げることなく流動性の制約に対処することで、モバイルの優位性を強化しています。
潜在的なレジャー需要と欧州域内旅行の回復
2025年、欧州連合全域の観光宿泊施設における宿泊数の合計は約30億8,000万泊という過去最高を記録し、2024年と比較して6,150万泊(+2%)増加しました。この成長は、ほとんどのEU加盟国における観光活動の継続的な拡大を反映しています。[3] 欧州旅行委員会の追跡調査によると、経済的な逆風にもかかわらず欧州人の77%が2025年下半期に旅行を計画しており、混雑の少ない目的地を求める割合が増加し、地方都市や中欧・東欧の場所全体で対応可能な需要が拡大しました。シェンゲン圏のモビリティと鉄道の拡張により域内旅行が主流であり続け、これらが合わさって摩擦を軽減し、宿泊の検索・予約においてデジタルチャネルを好む短期・高頻度の旅行を促進しています。[4] 南欧・地中海の目的地は、旅行者が中欧・東欧に分散する中でも2025年のピークシーズン活動の大きなシェアを吸収し、このパターンが欧州オンライン宿泊市場全体での需要の広範な分布を維持しています。2025年に発効した航空・海運の脱炭素化政策はオペレーターのコンプライアンスコストを引き上げており、一部の需要を鉄道アクセス可能な目的地に誘導し、欧州域内旅行をセグメント成長の中核に据え続けています。
EUデジタル市場法:データ主導の直接予約イノベーションの解放
EUデジタル市場法は2024年5月にBooking.comをゲートキーパーに指定し、EU全域のパリティ条項の撤廃、透明性の向上、ビジネスユーザーへのデータアクセスの提供を含む義務を発動しました。これらが合わさって、ホテルや代替宿泊施設の運営者が直接チャネルを強化する余地を開いています。パリティルールが解消され、アンチステアリング条項が施行されるにつれ、サプライヤーは自社のウェブサイトやアプリでオファーや価格を差別化する範囲を得ており、欧州オンライン宿泊市場において中期的に需要の一部を取り戻す可能性があります。[5]大手チェーンは、OTAのプレゼンテーション基準に匹敵またはそれを超えるAI対応の価格設定とマーチャンダイジングを統合することでロイヤルティプログラムを改善することで対応しており、このトレンドがリピート顧客と高価値滞在の経済性を引き締めています。DMAの自己優遇禁止は、以前OTAのマーチャントモデルを優遇していたアルゴリズムランキングの優位性も低下させ、直接チャネルと間接チャネル全体でより透明な比較を促進しています。これらの変化は、エコシステムの両側がよりクリーンなデータパイプラインと協調的な分析に投資するインセンティブを与え、欧州オンライン宿泊市場全体の収益とコンバージョンを改善しています。
AI活用のダイナミックパッケージングとパーソナライズされたオファーがコンバージョンを向上
コネクテッドトリップのコンセプトは、Booking Holdingsとその同業他社がAIを旅程構築、ダイナミックバンドリング、コンテキスト対応レコメンデーションに拡張する2026年にスケールアップしており、Bookingは2025年後半のコネクテッドトランザクションの成長が20%台半ばであったと報告し、より高いアタッチメント率をサポートしています。[6] AI収益管理ツールを採用したホテル事業者は、RevPARの有意な向上と時間節約を報告しており、欧州オンライン宿泊市場においてOTAのマーチャンダイジングとより均等に競争する直接流通の実行可能性を改善しています。プラットフォームのAIコパイロットは、会話型検索が複雑な旅行パターンの摩擦を軽減し、従来のフィルターでは捉えにくかったインテントシグナルに合わせた宿泊提案を行うことで、発見を再形成しています。これらの機能はまた、サプライヤーがブランド基準を損なうことなく対応可能な需要を拡大するブレジャー行動に合致した長期滞在やワーク対応オプションを提示するのに役立ちます。パーソナライゼーションが深まるにつれ、サプライヤーはオファーのシーケンスと価格ラダーを洗練させ、欧州オンライン宿泊市場内でコンバージョン品質を維持しながら増分価値を獲得できます。
制約の影響分析*
| 制約 | CAGRへの影響(約)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| OTAの高い手数料によるサプライヤーマージンへの圧力 | -0.9% | EU全域、南欧のホスピタリティセクターで特に深刻 | 中期(2年~4年) |
| 都市レベルでの短期レンタル規制強化 | -1.4% | アムステルダム、バルセロナ、ベルリン、パリ、ウィーンを含む主要都市中心部 | 短期(2年以内) |
| 複数スキームの決済およびPSD-3コンプライアンスの複雑性 | -0.7% | EU全域、特に越境オペレーターに影響 | 中期(2年~4年) |
| 収益テック人材不足がデジタル展開を遅延 | -0.6% | 欧州全域、テクノロジーハブでより深刻 | 短期から中期(1年~3年) |
| 情報源: Mordor Intelligence | |||
OTAの高い手数料によるサプライヤーマージンへの圧力
OTAチャネルの手数料体系はサプライヤーマージンへの圧力を継続的にかけており、マーチャントモデルの優位性は歴史的に、デジタルマーケティングやロイヤルティにおける規模なしには小規模施設が直接チャネルで相殺することが困難なテイクレートをサポートしてきました。DMAの施行がセルフプリファレンシングとパリティ条項を抑制するにつれ、一部の料金分散が生じていますが、欧州オンライン宿泊市場の各市場全体での再均衡は依然として緩やかで不均一です。Expediaの2025年の申告書は、2025年第4四半期に前年比24%成長したB2B事業と5%成長したB2C事業の間の顕著な乖離を浮き彫りにし、サプライヤーと仲介業者の流通経済を変える可能性のあるホワイトラベルパートナーシップへのシフトを示しています。税務・コンプライアンスの逆風も続いており、Expediaが2017年~2023年の源泉徴収税義務に関してイタリア当局と1億8,300万USDの和解を最終化したことからも明らかで、これはいくつかのEU管轄区域における手数料のパススルーと可視性条件に影響を与えています。[7] 中期的には、AI対応の収益管理とロイヤルティ活性化を拡大するサプライヤーが、欧州オンライン宿泊市場内で需要カバレッジを犠牲にすることなく手数料エクスポージャーを希薄化するより良いポジションにあります。
都市レベルでの短期レンタル規制強化
欧州主要都市全体での自治体による執行が強化されており、アムステルダムの年間30泊上限、バルセロナの2028年11月までの観光アパートライセンスの段階的廃止の発表、ウィーンの1ユニットあたりの高額罰金などの政策が2025年中にプラットフォーム上の利用可能な在庫を制限しています。累積的な影響により規制対象の供給から数万件のリスティングが削除され、価格ダイナミクスが変化し、欧州オンライン宿泊市場内でコンプライアントなプロフェッショナルオペレーターとライセンスを受けた代替施設への需要の一部がシフトしています。2026年5月に発効する規則(EU)2024/1028は、固有の登録番号の表示や公的機関への活動データアクセスの提供を含む、ホスト登録とプラットフォームのデータ共有責任を標準化し、コンプライアンスの明確性を高める一方で小規模ホストにプロセスの複雑性を加えています。2026年のプラットフォーム戦略はこれらの制約を反映しており、EMEAの成長パターンは規制が厳しい場所での局所的な減速と、フレームワークが安定している場所でのより回復力のあるトレンドを示しています。長期的には、標準化されたルールがセグメントをコンプライアントなプロフェッショナルオペレーターとブランドを中心に統合し、欧州オンライン宿泊市場における消費者の選択を維持しながら供給構成を変えることが期待されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
宿泊タイプ別:
代替在庫のプロフェッショナル化の中でホテルがシェアを守るホテルは2025年の欧州オンライン宿泊市場の58.40%を占め、グローバルチェーンからの継続的な追加と、域内の直接・間接流通の両方を強化するロイヤルティプログラムの着実な成長に支えられています。短期・バケーションレンタルは2031年にかけてCAGR 6.81%が予測される最も成長の速い宿泊タイプであり続け、欧州オンライン宿泊市場において従来のホテル利用ケースを補完する住宅スペース、柔軟なレイアウト、近隣ロケーションへの旅行者の継続的な需要を反映しています。規制の変化が重要な役割を果たしており、新しい標準化された登録要件がEU加盟国全体のプラットフォームとプロフェッショナルオペレーターのコンプライアンスを簡素化しています。主要プラットフォームは代替宿泊施設の豊富な在庫を報告しており、これが多様性を加え、混合旅行日程のホテルオプションを補完しています。ホテルチェーンは、代替宿泊施設が拡大し続ける中でも市場シェアを維持するために、アップスケールおよびラグジュアリーセグメントにますます注力しています。
短期レンタルの成長は、コンプライアンス要求の増加と運営の複雑性によってバランスが取られており、物件管理者とホストの間でより高いプロフェッショナル化とテクノロジー採用を促しています。AI強化の直接予約ウェブサイトと収益管理ツールの活用へのシフトが顕著であり、純粋な稼働率主導の成長からより良い運営とマーチャンダイジングによる価値創造への移行を示しています。ホテルブランドも特にラグジュアリーおよびライフスタイルセクターで勢いを増しており、欧州主要都市のプレミアム旅行者の嗜好に合致しています。ホテルと代替宿泊施設の間のダイナミクスはポジティブであり、それぞれが長期滞在、家族旅行、ワーク対応宿泊などの分野で重複しながら異なる顧客ニーズに対応しています。全体として、ホテルのロイヤルティプログラム、ブランドのサービス品質、モバイルアプリのコンバージョンが、代替宿泊施設が消費者の選択肢を広げる中でもホテルの市場シェアを維持し続けています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
予約チャネル別:
OTAが横ばいとなる中で直接チャネルがマージンを回復オンライン旅行代理店は2025年に62.10%のシェアを保有し、進化する規制と直接流通の台頭が予約パターンを再形成する中で、2031年にかけてCAGR 7.34%を記録すると予測されています。新規制の下でのパリティ条項の撤廃と透明性要件の強化により、ホテルとプロフェッショナルホストは自社プラットフォームで差別化されたパッケージ、ロイヤルティ特典、独自料金を提供する柔軟性が高まっています。OTAも企業間パートナーシップと法人旅行ソリューションを拡大することで適応し、消費者向けチャネルを補完しています。モバイルアプリは引き続き予約の主要ドライバーであり、多くの旅行者が提供する利便性とパーソナライズされた体験を好んでいます。今後、流通戦略は従来の検索ランキングだけでなく、AI主導の可視性と統合旅行ソリューションにますます依存するようになると予測されています。
直接予約チャネルは、価格戦略を強化し運営時間を節約するAI活用の収益管理ツールに支えられ、顧客体験とコスト効率の両方を改善しています。新しい決済規制は追加の認証ステップを導入しており、一部の仲介プロセスを複雑にする可能性がありますが、直接サイトがよりスムーズな認証と優先決済オプションを提供することを可能にしています。法人・管理旅行セグメントは、プラットフォームが公開検索の可視性を超えたリーチを拡大するビジネスパートナーシップを強化するにつれ、在庫の重要な供給源となっています。メタサーチエンジンはAIパーソナライゼーションを活用してトラフィックの質とサプライヤーおよびOTA双方の入札効率を改善するよう進化しています。全体として、市場はOTAがリーチとマーチャンダイジングにおいて引き続き重要な役割を果たしながら、直接チャネルと法人パートナーシップがマージンの改善と顧客ロイヤルティの構築に注力する、よりバランスの取れた流通環境へと移行しています。
デバイスタイプ別:
AIインターフェースが発見を再形成する中でモバイルが優位モバイルは2025年の予約の54.7%を占め、会話型インターフェース、簡素化された同意プロセス、柔軟な決済オプションに焦点を当てた製品開発に牽引されてCAGR 8.11%で2031年にかけて拡大しています。Airbnbのようなプラットフォームは、旅行計画と予約後サポートを統合することでネイティブアプリ体験の力を実証し、ユーザーエンゲージメントを高めています。Booking Holdingsは検索の関連性、サービスインタラクション、マーチャンダイジングを改善するためにAIに多大な投資を行い、モバイルの競争優位性をさらに強化しています。デスクトップはより複雑な旅程やグループ計画において依然として重要ですが、製品チームはデバイス全体でこれらのタスクを効率化するAI活用アシスタントを追加しています。最近導入された決済規制により、モバイルチェックアウトはより安全で信頼性が高くなり、域内の消費者とサプライヤーの両方に恩恵をもたらしています。
「今すぐ予約、後払い」などのイノベーションは、ホストへの支払いセキュリティを確保しながら消費者のキャッシュフローに合わせた決済タイミングを調整することで、モバイルファーストの予約行動をサポートしています。EUデジタルルールの下でのユーザーインターフェースの改善もオンボーディングを効率化し、モバイル予約フローを加速しています。その結果、モバイルは迅速な単一物件予約においてデスクトップを上回り続けており、デスクトップは詳細な比較や交渉による滞在において依然として役割を果たしています。AIによる予約アシスタントの台頭により、より多くの発見と購入インタラクションがチャットベースのインターフェースに移行し、モバイルアプリ内でトランザクションを完結させています。サプライヤーはモバイルファーストのジャーニーに合わせてコンテンツ、価格、アップセルの機会を調整することで適応しており、ネイティブアプリ環境内での予約活動をさらに集中させています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
旅行者タイプ別:
レジャーの優位性がビジネス回復を覆い隠すレジャーは2025年の予約の70.2%を占め、多様な旅行体験への強い消費者需要と、様々な予算と関心を持つ年間を通じた旅行をサポートする広範な接続性を反映しています。マクロ経済の不確実性にもかかわらず、欧州の旅行者は旅行を計画し続けており、混雑の少ない穴場の目的地への関心が高まっています。ビジネス旅行はハイブリッドワークが旅行パターンを再形成する中で2020年以前のピークを下回る水準で安定しており、ブレジャーは旅行者が平日の旅行を週末に延長しワーク対応のアメニティを求めるにつれて2031年にかけてCAGR 5.90%が予測される最も成長の速い旅行者タイプです。プラットフォームとホテルは、進化する旅行者ニーズにより良く対応するためにワークスペース、接続性、長期滞在機能の検索フィルターとマーチャンダイジングを強化することで対応しています。予測期間を通じて、レジャーが予約量を牽引し続ける一方、ブレジャーの成長が柔軟な在庫と統合旅程計画ツールの重要性を高めています。
旅行者の行動は変化しており、会話型AIがレジャー、仕事、家族の考慮事項を組み合わせたよりパーソナライズされた予約リクエストを可能にしています。ホテルはサービス品質を損なうことなく長期滞在に対応するため、長期滞在型およびブランデッドレジデンスのオファリングを拡大しています。宿泊ミックスは、滞在期間、就寝定員、ワークスペースの質、ロケーションによって柔軟に対応できる在庫へと進化しており、ホテルと代替宿泊施設の両方にわたる訴求力を広げています。ロイヤルティプログラムとサブスクリプション型特典は、プラットフォームとサプライヤーが複数の旅行目的にわたるリピート予約を確保しようとするにつれてより重要になっています。これらのトレンドが総合的に、強固なベースコンバージョン率を維持しながらアップセルの機会をサポートする、より豊かなマーチャンダイジングとパッケージング環境を生み出しています。
地理的分析
西ヨーロッパおよび南ヨーロッパオンライン宿泊市場
ドイツは2025年に11.90%のシェアを占め、ヨーロッパ最大の旅行発地市場の一つとして地域需要の礎であり続けており、近隣目的地へのインバウンドおよび域内旅行の両方を支えています。フランスは2031年までのCAGRが7.43%と最も成長が速い国として予測されており、ポストオリンピックのインフラ整備、強力な目的地マーケティング、および大手ホテルチェーンによる備投資がその成長を牽引しています。スペインやイタリアなどの主要目的地は引き続き大規模な観光活動を集め、幅広い宿泊タイプにわたるベースライン需要を強化しています。主要都市部における営業許可制限を含む都市レベルの短期賃貸規制が予約パターンを再形成し、これらの国々において法令遵守済みの供給へと需要を誘導しています。
北ヨーロッパ、中央ヨーロッパおよび南ヨーロッパオンライン宿泊市場
オランダやオーストリアを含む北ヨーロッパ市場も、より厳格な自治体規制への適応を進めており、これにより短期滞在が近隣の法令遵守済み施設へと誘導される場合があります。中央・東ヨーロッパは、航空路線の拡充および地域競争力を高めるインフラ整備に支えられ、着実な成長を示しています。一方、ギリシャとポルトガルは高級リゾートの拡大に伴い多様化した需要を集め続けており、新旧両方の目的地のプレミアムポジショニングを強化しています。フランスの継続的な勢いはパリを超えて広がり、設備・交通インフラのアップグレードが地域拠点へのアクセス性を高めるとで、夏季およびショルダーシーズンの旅行に恩恵をもたらしています。ドイツの旺盛なアウトバウンド旅行行動は、近隣市場の客室稼働率ダイナミクスをさらに支え、国境を越えた回廊に対する回復力を付加しています。
EUオンライン宿泊市場
EUの枠組みの下での規制調和は、データ共有および登録慣行を標準化することにより、プラットフォームおよびホストにとっての断片化を軽減し、プロフェッショナルオペレーターによるより良い計画立案を可能にすることが期待されています。ただし、地域ごとの規制および執行の強度は、主要都市における短期供給動向に引き続き影響を与えるでしょう。全体として、地域の市場環境は南ヨーロッパおよび西ヨーロッパにおける規模とプレミアム需要と、中央・東ヨーロッパにおるバリュー主導の成長および多様化とのバランスを保っています。この分布は、予測期間を通じて供給ダイナミクスおよび規制の枠組みが地域市場の結果を形成する中、地域レベルでの着実な拡大を支えています。
競争環境
欧州オンライン宿泊市場は、支配的なデジタルプラットフォームと確立されたホテルグループの間の分断された競争ダイナミクスを特徴とする中程度の集中度を反映しています。Booking.com、Expedia、Airbnbなどの主要OTAはネットワーク効果とAI対応のパーソナライゼーションを通じて強力な流通力を維持していますが、規制の介入がこの優位性を再形成し始めています。EUデジタル市場法による2024年5月のBooking.comのゲートキーパー指定は、料金パリティ条項の撤廃とより大きなデータ透明性の義務付けを強制しました。同時に、Marriott、Accor、Hiltonを含む大手ホテルチェーンは、直接予約エコシステムとロイヤルティインフラを強化することでマージンコントロールを取り戻しています。Booking Holdingsの客室泊数成長が2025年後半に鈍化し、ExpediaがB2B拡大に軸足を移したことは、純粋な縮小ではなく成熟した西欧市場と戦略的な再ポジショニングを示唆しています。
セクター全体の競争戦略は、AI主導の最適化、デジタル統合、選択的な規制ナビゲーションにますます集中しています。AirbnbはAIベースのカスタマーサポートと会話型検索機能を拡大し、Booking.comは膨大な旅行データ入力を処理するよう設計された生成AI統合を通じて同様のツールを進化させました。ホテルオペレーターは同時に、自動アップグレード、モバイルキーテクノロジー、フルフィルメント層の買収を通じて直接チャネルを強化し、OTAへの依存を低減しています。Accorの的を絞った買収とHiltonのデジタル機能の展開は、顧客関係とデータ所有権を内部化するより広い動きを示しています。新興のAIネイティブプロバイダーも独立系ホテルが高度なパーソナライゼーションツールを展開できるようにし、単独物件とプラットフォーム規模のオペレーターの間の歴史的なテクノロジーギャップを縮小しています。
規制テクノロジー、ダイナミックパッケージング、代替旅行セグメントに機会が生まれています。2026年5月から標準化された登録開示を要求する新しいEU短期レンタル規制は、ホストと物件管理者の運営の複雑性を高め、自動化されたコンプライアンスソリューションへの需要を生み出しています。ブレジャー旅行の成長は、既存プレーヤー間で断片化したままの統合コワーキングとコネクテッドトリップ機能において特に、別の未開発セグメントを提示しています。ブロックチェーンベースの料金検証システムも、進化するデジタル市場法ルールの下での透明な価格コンプライアンスのための未活用のメカニズムを表しています。OTA業界全体での財政的精査と税務和解は、構造的な回復力と規制の整合性の重要性をさらに強化しています。最近の合併、少数株式取得、テクノロジー投資は、資本配分が純粋な地理的拡大よりも独自システム、AI機能、フルフィルメントインフラに向けられていることを示しています。
欧州オンライン宿泊産業リーダー
-
Booking Holdings (Booking.com, Agoda)
-
Expedia Group (Expedia, Hotels.com, Vrbo)
-
Airbnb Inc.
-
HRS Group
-
eDreams ODIGEO (Opodo, GoVoyages)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパオンライン宿泊市場 このレポートでカバーされる企業
- Booking Holdings (Booking.com, Agoda)
- Expedia Group (Expedia, Hotels.com, Vrbo)
- Airbnb Inc.
- HRS Group
- eDreams ODIGEO (Opodo, GoVoyages)
- Trip.com Group (Ctrip)
- Trivago NV
- Hostelworld Group
- Lastminute.com Group
- TUI Group
- TripAdvisor (FlipKey, HouseTrip)
- Accor SA
- Marriott International
- Hilton Worldwide
- InterContinental Hotels Group (IHG)
- Radisson Hotel Group
- Melia Hotels International
- NH Hotel Group
- citizenM Hotels
- Whitbread PLC (Premier Inn)
- Travelodge UK
- Sykes Holiday Cottages
- Pierre & Vacances Center Parcs
- ALTIDO
最近の産業開発事情 ヨーロッパオンライン宿泊市場
- 2026年2月:Airbnbは「今すぐ予約、後払い」のグローバル展開を完了し、2025年8月の米国パイロットで対象予約の70%の採用率を達成した後、対象滞在について0 USDの前払いを可能にし、2026年初頭にかけての予約モメンタムをサポートしました。
- 2026年1月:Marriottは2025年の卓越したグローバル成長を発表し、EMEAでの過去最高のラグジュアリー契約締結と2026年に向けた強化された欧州パイプラインを含む700件以上の物件と約10万室を追加しました。
- 2026年1月:Hiltonは、欧州およびその他の地域でのロングステイとブレジャー需要セグメントをターゲットに、2026年上半期から予約を開始する最大3,000室のアパートメントスタイルのユニットを追加するためにHilton Apartment Collectionを立ち上げました。
- 2025年11月:欧州議会と理事会は決済サービス規制およびPSD-3に関する最終合意に達し、詐欺保護の強化、ソーシャルエンジニアリング詐欺に対する責任の明確化、2027年を目標とした実施ステップでIBANおよび氏名照合などの検証管理の義務付けを行いました。
- 2025年10月:Booking HoldingsはAPI接続ホストを単一サービス料金設定に移行し始め、経済性を簡素化し透明性要件に合致させ、このステップを2025年12月までにほとんどの非PMSホストに拡大しました。
ヨーロッパオンライン宿泊市場 レポートの範囲と調査方法論
市場定義および主要カバレッジ
本調査では、ヨーロッパオンライン宿泊市場を、オンライン旅行代理店、シェアリングエコノミプラットフォーム、ブランドホテルまたは賃貸サイトのウェブサイトおよびモバイルアプリを含む、ヨーロッパに所在するデジタルチャネルを通じて予約・決済された客室およびユニット予約の総額と定義しています。収益は、予約行為に直接紐づく宿泊費およびサービス手数料のみを対象としています。
航空券、レンタカー、施設内飲食などの付帯サービス、およびオンラインインターフェースを一切経由しないオフラインまたはウォークイン取引は除外しています。
セグメンテーション概要
- 宿泊タイプ別セグメンテーション
- ホテル
- 短期・バケーションレンタル
- ホステル・バジェット宿泊
- キャンプ場・ホリデーパーク
- その他の宿泊タイプ
- 予約チャネル別セグメンテーション
- オンライン旅行代理店(OTA)
- 直接サプライヤーウェブサイト&アプリ
- メタサーチ&アグリゲーター
- シェアリングエコノミープラットフォーム
- 法人旅行プラットフォーム
- デバイスタイプ別セグメンテーション
- モバイル
- デスクトップ/ラップトップ
- タブレット・その他
- 旅行者タイプ別セグメンテーション
- レジャー
- ビジネス
- ブレジャー
- グループ・MICE
- 国別セグメンテーション
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- オランダ
- 北欧
- 中欧・東欧
- ベネルクス
- オーストリア・スイス
- ポルトガル
- ギリシャ
- その他欧州
詳細な調査方法論およびデータ検証
デスクリサーチ
まず、Eurostatの宿泊客泊数統計、欧州委員会のホテル流通調査、デジタル経済スコアボードなど、高品質な公開データセットから証拠を収集し、予約量、チャネル分布、デバイス採用状況を概観します。HOTREC、欧州旅行委員会、国連世界観光機関(UNWTO)などの業界団体は、価格曲線の形成に役立つ稼働率および平均客室単価(ADR)のトレンドを提供しています。企業の財務報告書、投資家向け資料、観光局のダッシュボード、信頼性の高い報道記事により、プラットフォムのスループットと季節性を検証しています。D&B HooversやDow Jones Factivaなどの有料データベースは、企業レベルの収益シグナルを補完しています。これらのソースは例示であり、データ収集および検証の過程で多数の追加資料が参照されています。
一次調査
Mordorのアナリストは、英国、ドイツ、スペイン、イタリア、北欧諸国のチェーンおよび独立系ホテルの収益マネージャー、主要オンライン旅行代理店(OTA)の財務責任者、短期賃貸ホスト、デジタル旅行スタートアップと構造化された対話を実施しています。手数料スプレッド、モバイルシェア、パリティ条項の影響に関するインサイトが前提条件を精緻化し、情報のギャップを埋めています。
市場規模算定および予測
モデルはEurostatのデータを用いた有料宿泊客泊数のトップダウン再構築から始まり、一次インタビューから得られたオンライン普及率を適用して予約量を推計します。開示されたADRおよび一泊あたりの賃貸料金に基づく平均予約単価が、予約量を収益に変換します。サプライヤーの積み上げおよびサンプリングされた格×数量チェックがボトムアップの妥当性確認を提供し、調整が必要な異常値を検出します。主要ドライバー変数には、スマートフォンの予約シェア、越境旅行の回復、OTA手数料の推移、短期賃貸の規制上限、法人旅行の回復が含まれます。多変量回帰が5年間の予測を生成し、シナリオ分析がマクロショックへの感応度を検証します。
データ検証および更新サイクル
アウトプットは、独立した観光収入、為替効果、プラットフォームの総予約開示に対する分散チェックを通過します。シニアレビュアーが異常値解消後に承認します。レポートは12ヶ月ごとに更新され、主要な規制または需要の変化によって中間更新が実施されます。納品直前にアナリストが最新の確認を行い、クライアントが最新の見解を受け取れるようにしています。
MordorのヨーロッパオンラインベースラインがなぜMordor Intelligenceの信頼性を誇るのか
公表された推計値がしばしば異なるのは、各社がスコープを不均等に設定し、通貨換算方法が異なり、更新頻度が一定でないためです。
主なギャップ要因には、付帯行支出が宿泊費に含まれているかどうか、モバイル成長の予測がどの程度積極的か、外挿を抑制する専門家検証の頻度が含まれます。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主要ギャップ要因 |
|---|---|---|
| 85.54 ビリオン 米ドル(2025年) | Mordor Intelligence | |
| 89.13 ビリオン 米ドル(2024年) | 地域コンサルタントA | パッケージ旅行を束ね、宿泊収益のみではなくプラットフォームの総商品取扱高を使用している |
| 54.41 ビリオン 米ドル(2024年) | 業界誌B | 限られた公開財務報告書、少ない一次確認、および保守的なオンライン普及率の前提に依存している |
この比較は、Mordor Intelligenceがすべての数値を可視化された変数と再現可能なステップに遡及できる、バランスのとれた透明性の高いベースラインを提供しており、意思決定者が信頼できる数値を提供していることを示しています。
レポートで回答される主要な質問
欧州オンライン宿泊市場の規模と2031年までの成長予測は?
ヨーロッパオンライン宿泊市場規模は、2025年の78.54 ビリオン 米ドルから2026年には85.54 ビリオン 米ドルへと成長し、予測期間を通じて4.31%のCAGRを反映しながら、2031年までに105.61 ビリオン 米ドルに達すると予測されています。
2031年にかけて欧州で最も成長の速い宿泊タイプは?
短期・バケーションレンタルは最も成長の速い宿泊タイプであり、プラットフォームとプロフェッショナルマネージャーがコンプライアントな供給とサービスを拡大するにつれて2031年にかけてCAGR 6.81%が予測されています。
EU規制は2026年の欧州オンライン宿泊流通にどのような影響を与えているか?
Booking.comに対するデジタル市場法のゲートキーパー義務と決済サービス規制およびPSD-3の下での決済改革は、ランキングの透明性、パリティ慣行、チェックアウト認証を再形成しており、2026年においてより均衡の取れた直接予約とOTA予約フローをサポートしています。
欧州オンライン宿泊市場における予約行動を支配するデバイスは?
モバイルは2025年に54.7%のシェアでリードしており、プラットフォームが会話型AIを組み込み、同意を簡素化し、アプリ内コンバージョンを高める柔軟な決済を拡大するにつれてCAGR 8.11%で拡大しています。
欧州オンライン宿泊において最も強い成長が見込まれる国は?
フランスはCAGR 7.43%で2031年にかけて最も成長の速い国として予測されており、ドイツは強固な欧州域内旅行の基盤の中で2025年に11.90%のシェアを持つ中核的な需要の礎石であり続けています。
2026年の欧州オンライン宿泊市場において主要企業はどのように競争しているか?
Booking HoldingsはAI対応の検索とコネクテッドトリップを拡大し、Airbnbはモバイル主導の機能と柔軟な決済を拡張し、ExpediaはB2Bパートナーシップを拡大し、Marriott、Accor、Hiltonなどのホテルチェーンはプレミアム供給と直接チャネル機能に投資しています。