
ヨーロッパラグジュアリーホテル市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
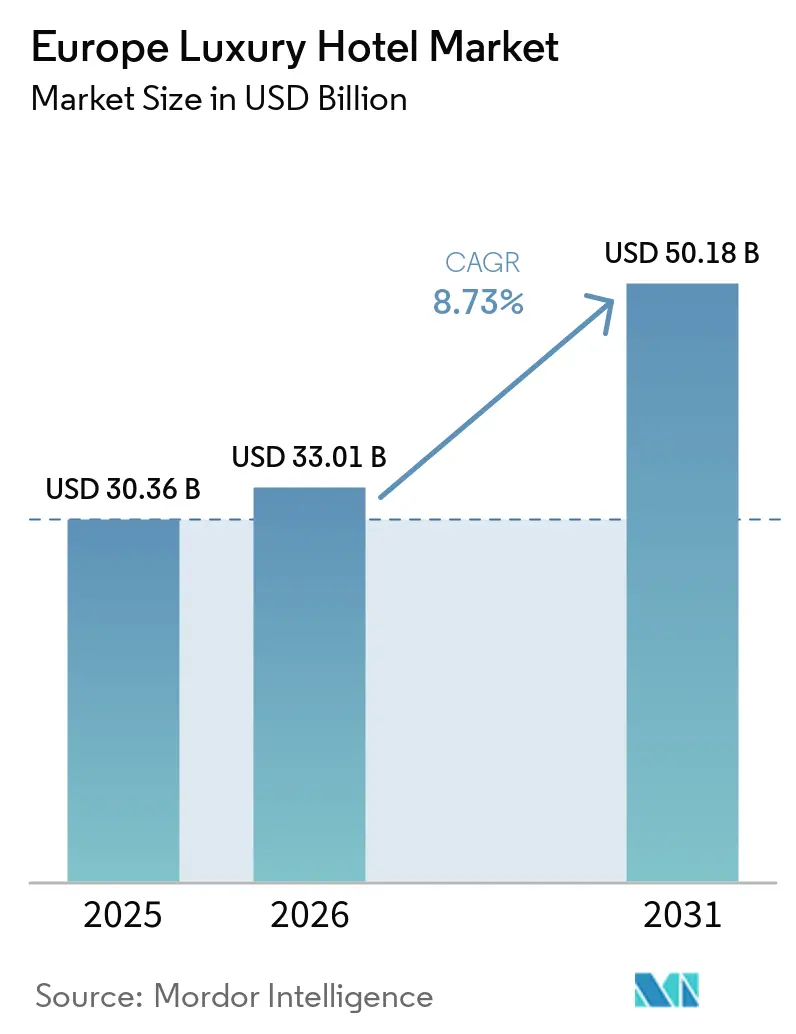
| 基準年の市場規模 (2025) | 30.36 十億米ドル |
| 市場規模 (2026) | 33.01 十億米ドル |
| 市場規模 (2031) | 50.18 十億米ドル |
| 成長率 (2026 - 2031) | 8.73 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパラグジュアリーホテル市場分析
ヨーロッパラグジュアリーホテル市場規模は、2025年の303億6,000万米ドルから2026年には330億1,000万米ドルに成長し、2026〜2031年の年平均成長率8.73%で2031年までに501億8,000万米ドルに達する見込みです。
この成長はホテル宿泊全般のセグメントを上回るペースで進んでおり、ヨーロッパラグジュアリーホテル市場を欧州大陸における最も急速に発展する旅行ニッチ市場の一つとして位置づけています。市場パフォーマンスは世界的な富の拡大から恩恵を受けており、超富裕層(UHNWI)は2023年に62万5,000人を超え、30兆米ドルの資産を運用していることから、プレミアムホスピタリティ体験への安定的な需要が生まれ、ヨーロッパラグジュアリーホテル市場における料金の維持と客室稼働率の安定を直接支えています。高い価格決定力はすでに顕在化しており、スペインは2024年に利用可能客室当たり収益(RevPAR)が11.50%上昇して137.90米ドルに達した一方、ロンドンとパリのスイート特化型施設では1泊の平均が1,000ユーロ(1,165.70米ドル)を大きく上回っており、ヨーロッパラグジュアリーホテル市場が旺盛な需要と差別化された商品構成の組み合わせによって独自性を収益化していることを裏付けています[1]。
主要レポートの要点
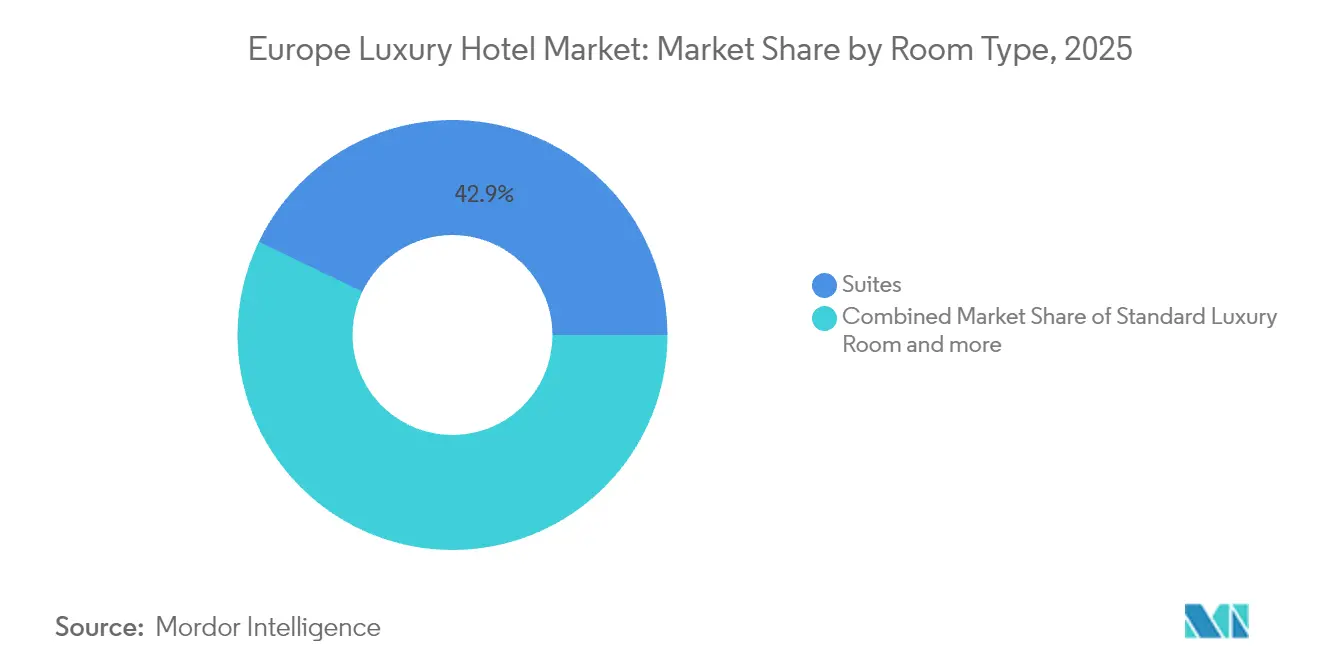
- 客室タイプ別では、スイートが2025年のヨーロッパ ラグジュアリー ホテル 市場規模の42.86%をリードし、ヴィラ/バンガローは2031年までの予測CAGRが最高の9.93%を記録しました。
- 予約チャネル別では、オンライン旅行代理店が2025年のヨーロッパ ラグジュアリー ホテル 市場規模の55.63%を占め、ダイレクト予約は2031年までの最速CAGRである12.85%を記録しました。
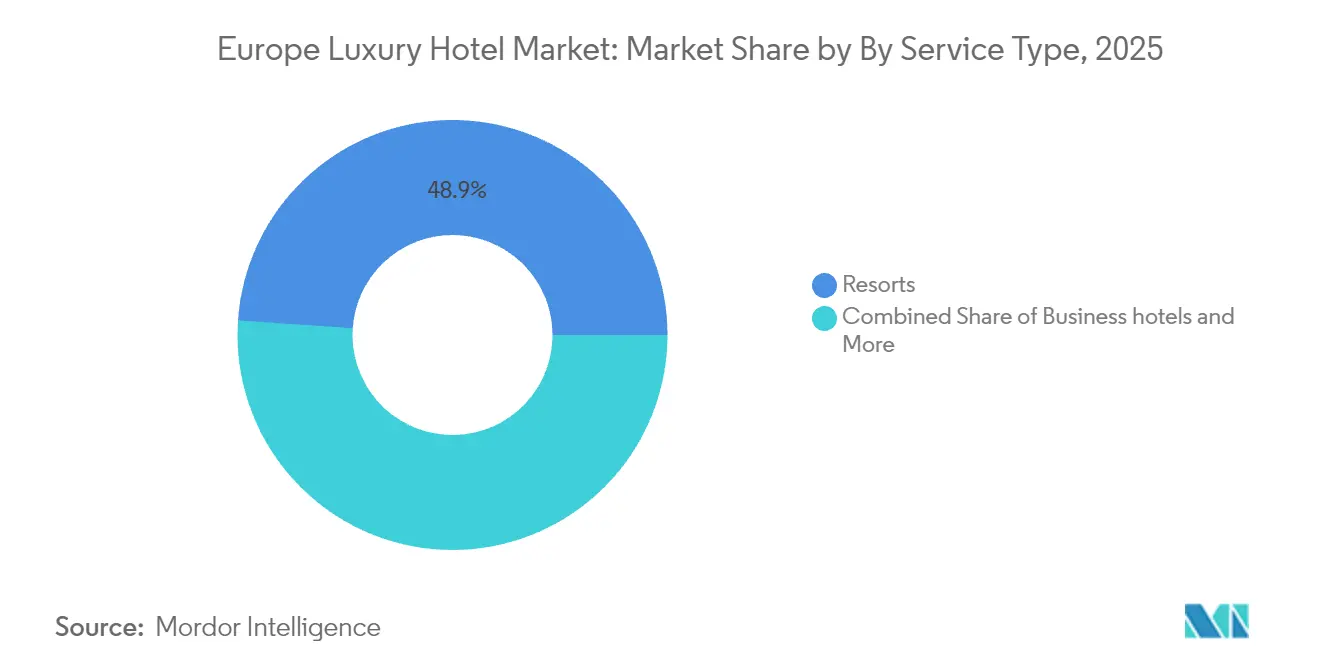
- サービスタイプ別では、リゾートが2025年のヨーロッパ ラグジュアリー ホテル 市場規模の48.92%を占めてトップとなり、ウェルネス リゾートは見通し期間中に9.94%のCAGRで拡大すると予測されています。
- 地域別では、ドイツが2025年のヨーロッパ ラグジュアリー ホテル 市場規模の20.10%を占めましたが、スペインは2026年から2031年にかけて最高の9.17%のCAGRで成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UHNWIの富拡大に牽引されたラグジュアリー旅行の回復 | +2.1% | イギリス、ドイツ、フランス | 中期(2〜4年) |
| ミレニアル世代(ジェネレーションY)とジェネレーションZの旅行者における体験型「ブレジャー」需要 | +1.8% | アジア太平洋地域が中心で西ヨーロッパへの波及あり | 短期(2年以内) |
| EU全域でのビザなし短期滞在規則の緩和 | +0.9% | イギリスとシェンゲン協定加盟国、スペインとイタリアで早期牽引 | 長期(4年以上) |
| パイプライン転換を加速させるアセットライト型マネジメント契約 | +1.4% | 北米とヨーロッパ、BENELUXと北欧諸国での新興採用 | 中期(2〜4年) |
| 資本コストを引き下げるESG連動ホテルファイナンス | +0.7% | EU中核市場、EUタクソノミーによる規制推進 | 長期(4年以上) |
| RevPARを押し上げるデータドリブンな動的価格設定プラットフォーム | +1.2% | ドイツ、イギリス、スペインでの早期採用 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
UHNWIの富拡大に牽引されたラグジュアリー旅行の回復
超富裕層(UHNWI)の資産拡大が体験型旅行への裁量支出増加につながっており、この支出急増がヨーロッパラグジュアリーホテル市場全体の客室稼働率と料金の推移を直接押し上げています。現在30兆米ドルの資産を運用するUHNWIは、2019年以降の体験型ラグジュアリー支出が242%増加しており、このパターンはロンドンとパリのパレスカテゴリーホテルが報告する強力な価格動向と一致しています[2]。施設運営者がこのシフトを実感しているのは、宿泊客の35%がすでに10万〜3,000万米ドルの資産階層に属しており、超富裕層エリートを超えてラグジュアリーの顧客基盤が拡大しながらも健全な利益率を維持しているためです。2024年のヨーロッパのラグジュアリーホテルの平均客室単価は1泊489.09ユーロ(570.06米ドル)に達しており、UHNWIが複数ベッドルームの構成を予約する場合、総額は1,000ユーロ(1,165.70米ドル)を超えることが多く、極端な富に牽引された需要に伴う客室当たり収益プレミアムを強化しています。そのためホテルは独自のライフスタイル要件に対応したキュレーテッド・コンシェルジュプログラムへの投資を継続しており、この取り組みがブランドロイヤルティを強固にしながらヨーロッパラグジュアリーホテル市場内の収益成長を維持する価格引き上げを正当化しています。この拡大する潜在市場は需要変動を低下させ、富裕な旅行者は景気後退時に品質を下げる前に頻度を削減する傾向があるため、循環的なショックに対してオペレーターを保護します。財務的な回復力はさらに拡張パイプラインを強化し、実証されたUHNW予約パターンを根拠とするプロジェクトに貸し手が有利な条件を提供します。
ミレニアル世代(ジェネレーションY)とジェネレーションZの旅行者における体験型「ブレジャー」需要
若年層のビジネス旅行者は仕事と休暇を組み合わせる傾向が強まっており、季節性の前提を変えるマルチナイト型の旅程を生み出し、ヨーロッパラグジュアリーホテル市場内の料金最適化機会を強化しています。「ブレジャー」現象は地中海リゾートコリドーで最も顕著ですが、今やシティセンターにも広がっており、ホテルはエグゼクティブラウンジをリモートコールやグループコラボレーションセッションに対応したコワーキングスタジオに改装しています[3]。厳選されたローカルアクティビティ、グルメツアー、ウェルネスセッション、文化遠足を提供するラグジュアリー施設は、追加収益を獲得しつつダイレクトな顧客関係を強化します。これは、ダイレクト予約がすでに年13.39%増加し、オンライン旅行代理店と比較して平均25パーセントポイントの手数料節約をもたらすことを考えると、中心的な課題です。スペインが2024年に記録した9,400万人の入国者数は、デジタルノマドビザがより長期の滞在を支援してヨーロッパラグジュアリーホテル市場を活性化する様子を示しており、特にリモートワークの柔軟性が従来の旅行ウィンドウを緩和する場合においてそれが顕著です。施設はワークスペースのアメニティとウェルネス提供をバンドルし、アンシラリー支出を増加させ、都市部とリゾート両方の設定で滞在期間を延長するパーソナライズドパッケージを提供することで対応しています。この戦略は、稼働率の変動が狭まるにつれて利用可能客室当たり収益を実質的に改善し、平日の需要を従来支配する変動する企業旅行予算に抵抗力のあるラグジュアリーブランドを位置付けます。
EU全域でのビザなし短期滞在規則の緩和
規制当局は旅行者にとってよりフレンドリーな指令を承認し、処理時間を短縮してビザ免除協定を拡大しました。これにより、米国、湾岸協力会議(GCC)、一部のアジア太平洋諸国など高い潜在性を持つ市場からの入国者が増加します。スペインとイタリアは早期に恩恵を受けており、7泊平均の長期余暇旅行者を特に対象とした五つ星転換のパイプライン承認が加速しています。新たな旅客フローは季節変動を緩和し、収益管理者がより広い予約ウィンドウにわたってアルゴリズム価格設定を適用し、閑散期における利益率を保護することを可能にします。簡略化された入国手続きはまた、イベント主導型観光を拡大します。例えばアートビエンナーレ、ファッションウィーク、スポーツイベントなどで、稼働率が売り切れ水準付近で推移する中、サージプライシングが平均日次単価を引き上げます。これらの措置が地域レベルで成文化されているため、ヨーロッパラグジュアリーホテル市場全体での競争均衡が改善し、オペレーターは国際チェックイン時の摩擦を排除するために多言語スタッフ研修とデジタルインフラへ投資しています。ビザ緩和はEUデジタルアイデンティティの展開と同時に進行しており、最終的には生体認証を効率化し、高消費旅行者の到着手続きをさらに簡素化します。長期的には、一貫した入国政策がヨーロッパをウェルカムなラグジュアリーデスティネーションとしてのイメージを強化し、市場見通しにすでに織り込まれた8.84%のCAGRを下支えします。
パイプライン転換を加速させるアセットライト型マネジメント契約
マネジメント契約とフランチャイズ契約は、バランスシートのリソースをより少なく吸収するため、急速なスケール拡大の優先ルートであり続けており、このモデルは現在Hyattが2027年までに見込む客室数の90%をカバーし、業界全体のこのアプローチへの信頼を示しています。IHGの1億2,878万米ドルによるRuby買収は、大手グループがデザイン志向のラグジュアリーブランドを確保して不動産リスクを抱えることなく若い富裕層にアピールする方法を示しています。建築的に重要な構造物が豊富なヨーロッパの既存建物ストックは、用途地域の承認や文化遺産保護によって妨げられるグリーンフィールド開発よりも早く転換できる豊富なターゲットを供給します。オペレーターは中央集権型の収益管理エンジン、ロイヤルティエコシステム、調達ネットワークを活用して転換した施設の総営業利益を向上させており、この成果がヨーロッパラグジュアリーホテル市場全体でのフランチャイズの魅力を高めています。地元オーナーは資産の所有権を維持しながらグローバルブランドの評判上の恩恵を享受し、この力学がリスティングの流動性を高めて加重平均資本コストを引き下げます。転換はまたESGの改修を加速させます。フランチャイザーがEUタクソノミー規則に適合し優遇融資を解放する最低環境性能基準を規定するためです。より多くのオーナーがアセットライト型の取引に移行するにつれて、市場の競争環境が広がり、集中リスクが軽減されてパーソナライズされたゲスト体験における革新が促進されます。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 営業コストを押し上げる持続的な労働力不足 | -1.9% | イギリス、ドイツ、北欧諸国で10〜20%のスタッフィングギャップ | 中期(2〜4年) |
| 総営業利益(GOP)マージンを圧迫する上昇するエネルギー価格 | -1.3% | 大陸ヨーロッパ、特にドイツとオランダ | 短期(2年以内) |
| ダイレクト予約エンジンに対する高まるサイバーリスク | -0.6% | 世界全体、EU内でのGDPRコンプライアンスコスト | 中期(2〜4年) |
| 歴史的都市における反オーバーツーリズム規制の強化 | -0.8% | バルセロナ、ヴェネツィア、フィレンツェ、プラハ、アムステルダムへの影響 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
営業コストを押し上げる持続的な労働力不足
ヨーロッパ全域で、ホスピタリティの労働力は2019年水準を10〜20%下回ったままであり、プレミアムサービス基準が給与プレミアムを要求する多言語・高スキルの従業員を必要とするため、ラグジュアリーホテルは不釣り合いな負担を感じています。2022年から2023年にかけて給与費が11.90%上昇し、飲食部門では14.5%のインフレを記録し、ラグジュアリー資産で歴史的に30%付近を維持している総営業利益(GOP)マージンに圧力をかけています[4]。ブレグジットはイギリスでの課題を複合化しており、移民規則が季節労働を制限し、62%のゼネラルマネージャーが人材不足を主要な業務上の懸念として挙げています。施設はAIを活用したハウスキーピングロボットや自動化された予約チャットボットに投資して労働力のギャップを緩和していますが、ゲストは依然として人的交流をラグジュアリーと同一視しており、「人間をラグジュアリーとする」プレミアムが研修・定着コストを引き上げています。逼迫した労働市場は、オペレーターがテクノロジーや適応型サービスモデルによって生産性を解放しない限り、より高いコスト比率によってヨーロッパラグジュアリーホテル市場全体のCAGRを1.90%削減する恐れがあります。大手チェーンは集中型の人事分析を活用してスタッフィングニーズを予測しスケジュールを最適化しており、この優位性は独立系施設には容易に複製できません。中期的には、職業訓練パートナーシップと政府のインセンティブが人材パイプラインを補充する可能性がありますが、その有効性は不確実であり、少なくとも今後2〜4年は給与費への上昇圧力が続きます。
総営業利益(GOP)マージンを圧迫する上昇するエネルギー価格
大陸ヨーロッパのエネルギーコストは2022年の供給混乱後に急騰し、一部の公共料金が前年比35%上昇し、ホテルの総営業利益(GOP)マージンが300〜500ベーシスポイント圧縮されました。ラグジュアリーホテルはスパ、加熱プール、高仕様キッチンがミッドスケール施設より25〜40%多くのリソースを消費するため、特に脆弱であり、この乖離がピークシーズン中のコスト超過を悪化させます。ドイツとオランダは不安定なガス輸入に依存しており、最も急激な価格変動を報告しており、オペレーターはエネルギー強度を抑制するために設計された太陽光発電パネル、ヒートポンプ、ビル管理システムへの資本的支出を加速させています。不動産評価額に対するグリーンプレミアム4.8%をすでに提供しているESG連動ファイナンスがこれらのコストを部分的に相殺していますが、回収期間は料金変動に対して依然として敏感です。この制約はEBITDAの成長を抑制し、2026年以降も公共料金が高止まりすれば市場CAGRの8.84%を妨げる可能性があります。オペレーターはゲストへ一部の費用を転嫁するダイナミックなエネルギーサーチャージモデルで対応していますが、この慣行はサービスの包括性がブランド約束の一部となっているセクターでは評判リスクを伴います。再生可能エネルギー改修に対する政府補助金が負担を軽減する可能性がありますが、国家レベルでの政策の断片化が汎ヨーロッパポートフォリオにわたる予算予測を複雑にしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
客室タイプ別:
スイートが収益リーダーシップを維持スイートは2025年の収益の42.86%を占め、裕福な旅行者がプライバシー、複数のリビングゾーン、そしてオーダーメイドのバトラーサービスに対して持続的な需要を示していることから、ヨーロッパ ラグジュアリー ホテル 市場規模への最大の単一貢献者としての地位を確立しています。ヴィラ/バンガローは9.93%のCAGRを持つ最も成長の速いサブセグメントとして位置づけられており、共有スペースでの密集を最小限に抑えるスタンドアロンユニットへのパンデミック後の需要から恩恵を受けており、特に低密度の建築が認められる地中海沿岸において顕著です。オペレーターは標準フロアをジュニアスイートおよびエグゼクティブスイートに転換し、これらのユニットが生み出す高い平均日次宿泊料を獲得しており、この傾向は標準ラグジュアリー客室の在庫をわずかに制約し、現在の市場シェアは33.10%となっています。この戦略的なミックスの向上は1平方メートルあたりの収益を引き上げ、この指標はヨーロッパ ラグジュアリー ホテル 市場における資産生産性のベンチマークとして投資家にますます活用されています。ペントハウスおよびプレジデンシャルスイートは在庫の12.45%に過ぎませんが、1泊あたり2,500ユーロ(2,914.25米ドル)を超える宿泊料を実現し、RevPARの向上を支えていますが、歴史的建造物における最階レイアウトの希少性により供給は限られています。独立したヴィラレンタルは競合を生み出しますが、ブランドリゾートのアメニティエコシステムを欠くことが多く、大手ブランドはブランデッドレジデンスプログラムを通じてこのギャップを活用しています。その結果、スイートおよび拡張されたヴィラの提供はプレミアムポジショニングを支え続けながら、客室内スパトリートメントやプライベートシェフサービスなどの付帯収益源を促進しています。
体験型滞在への消費者志向は、デザイン言語やアメニティ構成にも影響を与えています。レジデンシャルスタイルのレイアウトには、フルキッチン、専用ウェルネスルーム、プライベートイベントに対応できる柔軟なダイニングサロンが統合されており、超富裕層の自宅での期待を反映し、滞在延長を促進しています。特にフィレンツェのような歴史的中心部のヨーロッパの規制当局は、旧来のパラッツォをファサードの完全性を損なうことなく複数スイートの構成に転換できる適応的再利用ガイドラインを支持しており、最上位層における供給成を加速させています。デベロッパーはモジュール式エンジニアリングソリューションを採用することでコスト規律を維持し、改修のダウンタイムを短縮して、アップグレード段階全体を通じてポジティブなキャッシュフローを維持しています。価格の上限は価値認識と連動して上昇しており、テクノロジーによりレベニューマネージャーはプレミアム在庫を動的にオークションにかけることができ、従来の季節的価格帯と比較して12〜15%の収益改善をもたらしています。超富裕層(UHNW)需要の継続的な強さはスイートの持続的なリーダーシップを示唆し、ヴィラ/バンガローの堅調な軌跡はヨーロッパ ラグジュアリー ホテル 市場を多様化する第二の収益の柱をもたらしています。
注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます
予約チャネル別:
ダイレクト予約が戦略的優先事項として浮上オンライン旅行代理店は2025年の売上の55.63%を維持しましたが、ダイレクト予約は12.85%のCAGRで成長を上回り、現在オンラインホテル収益の29.05%を占め、その戦略的重要性が高まっています。ロイヤルティエコシステム、パーソナライズされたEメールマーケティング、会員限定料金フェンスが、エリート旅行者がコモディティ化されたアグリゲーターリスティングよりも맞춤化されたオファーを好むためにチャネルシフトを促進します。ダイナミックなキャッシュバックとポイント還元の仕組みは公開されているベンチマークを損なうことなく実効客室単価を引き下げ、ヨーロッパラグジュアリーホテル市場内でブランドロイヤルティを育みながら料金同等性を維持します。D-EDGEなどのテクノロジーサプライヤーは2019年以降68%のオンライン収益向上を報告しており、予測分析が各意思決定ノードでマーチャンダイジングをパーソナライズし、二桁台のコンバージョン改善をもたらしています。オンライン旅行代理店の影響力はグローバルリーチがトップファネルの需要を供給するため依然として重要ですが、広範な料金同等条項を無効とするEU裁判所の決定により独立系施設がダイレクト価格インセンティブまたは拡張されたアメニティパッケージで差別化することが可能になりました。企業契約は、平日の滞在をレジャーウィークエンドに延長する「ブレジャー」ポリシーに支えられ7.08%のCAGRで7.45%の貢献を維持しており、週半ばの稼働率を安定させ収益管理をサポートします。
サイバーセキュリティはダイレクトチャネルの制約要因として浮上しています。GDPR違反に対する罰金はグローバル収益の4%を超える可能性があり、このリスクは独自エンジンを通じて収集される個人データの量によって拡大されます。大手チェーンはエンドポイント暗号化とトークン化された決済プロトコルに数百万ユーロ規模の予算を割り当てており、中小規模のグループはベンダーパートナーシップやクラウドベースのゲートウェイソリューションを通じてこのコストを分担しています。AIを活用したチャットボットが多言語でゲストを予約フローに誘導し、満足度指標を高めスイートやウェルネスアドオンのクロスセルコンバージョンを向上させます。オンライン旅行代理店プラットフォームはアルゴリズムによる掲載手数料で対抗しますが、多くのラグジュアリー施設はコミッションの負担を最小化しネット収益を保護するために意図的に低い順位を受け入れています。時間の経過とともに、ブランドウェブサイト、モバイルアプリ、メタサーチコネクターの融合がヨーロッパラグジュアリーホテル市場全体でダイレクトオーナーシップへの収益チャネルを継続的に強化し、利益率の回復力を高めます。
サービスタイプ別:
リゾートが収益の基盤を担い、ウェルネスが追加的成長を牽引リゾートは2025年の売上の48.92%を占め、宿泊、飲食、スパ、レクリエーションサービスをゲスト一人当たりの高い平均支出を持続させるホリスティックなデスティネーションパッケージに統合するため、コアとなる収益の基盤として機能しています。ロンドン、フランクフルト、チューリッヒなどの金融ハブに集中するビジネスホテルは28.35%のシェアを維持し、企業カードプログラムと会議需要を活用して固定費の吸収を支える平日稼働率を確保しています。ウェルネスリゾートは9.94%のCAGRを示しており、医療スパ、マインドフルネス、栄養プログラムをバンドルすることで15〜25%の料金プレミアムを実現することが多く、このバリュープロポジションは回復を求める健康志向のエリート層に響いています。在庫の21.85%を占めるスイートホテルは多世代旅行グループと長期滞在エグゼクティブにサービスを提供しており、1週間単位の予約を促進するキッチンと客室内洗濯設備の恩恵を受けています。空港ホテルは18.35%のシェアを獲得しており、プライベートジェットのクルーやプレミアムトランジット旅客に対応しており、ビジネスジェットトラフィックが2019年水準に回復すれば拡大が期待される分野です。
地中海のデスティネーション、特にスペインのコスタ・デル・ソルとギリシャの島々では、好ましい気候と沿岸の用途地域が通年利用を強化するため、リゾート開発のパイプラインが加速しています。ESG指令は太陽光発電アレイや廃水リサイクルなどの再生可能エネルギー設備の設置を促進し、認証取得リゾートがスプレッドを抑えたサステナビリティ連動融資を確保し、加重平均資本コストを30〜50ベーシスポイント削減することを可能にしています。都市部のラグジュアリーホテルは、レジャー収益を獲得するためにコンファレンスフロアをウェルネススイートやガストロノミーラボに転換し、景気循環に左右される企業会議支出への依存度を低下させています。フラッグシップリゾートに隣接するブランデッドレジデンシャルコンプレックスの導入により顧客ライフサイクルが延び、継続的な管理手数料を生み出し、ヨーロッパラグジュアリーホテル市場内の収益を多様化します。今後を展望すると、ウェルネスの統合が次の成長機会をもたらし、ゲストのライフタイムバリューを高めながら幅広い公衆衛生トレンドに沿った業務運営を実現します。
注記: 個別セグメントの全シェアはレポート購入後にご確認いただけます
地域分析
ヨーロッパ ラグジュアリー ホテル 市場
ドイツは2025年のヨーロッパ ラグジュアリー ホテル 市場シェアの20.10%を占め、多様化した経済と利便性の高い交通ネットワークを基盤として、ミュンヘン、ベルリン、フランクフルトへのビジネス客およびレジャー客を取り込んでいます。しかしスペインは、記録的な観光客数と支援的なデジタルノマド法制がバルセロナ、マドリード、コスタ・ブラバ、コスタ・デル・ソルなどのリゾート地帯全体の需要を押し上げ、2031年までの最速CAGRである9.17%を示しています。フランスはパリのパレスカテゴリーの供給が2020年以降80%増加し、2024年のオリンピックがピーク期の平均日次宿泊料を781ユーロ(911.89米ドル)に引き上げ、プレミアムイベント開催能力を世界に示したことで、強力なパイプラインを維持しています。英国はロンドンのグローバル金融都市としての地位とエディンバラの歴史的魅力を活用していますが、ブレグジットに起因するビザ障壁が人件費を押し上げ、ラグジュアリー施設における国境を越えた人材確保を複雑にしています。
イタリアは依然として恒久的なラグジュアリー旅行の中心地であり、ローマ、ミラノ、ヴェネツィアに多大な資本を引き付けながら、1滞在あたり最大EUR 25(USD 29.20)のラグジュアリー税導入の可能性によってオーバーツーリズムへの対策を講じている。この措置は混雑緩和を目的としているが、高消費旅行者を遠ざける可能性は低い。BENELUX諸国は6.66%のCAGRを記録しており、アムステルダムの運河沿い建物のコンバージョンやベルギーの会議需要の回復が、ESGの観点からも安定したキャッシュフロープロファイルを求める投資家を引き付けている。北欧市場は5.88%の成長を遂げており、エコラグジュアリーロッジが手つかずの自然環境と白夜体験を活用し、サステナビリティと孤立感を相互補完的なプレミアム属性として認識する旅行者を惹きつけているヨーロッパのその他の地域では、ポルトガルのアルガルヴェにおいて統合型ヴィラリゾート複合施設が長距離富裕層旅行者を呼び込んでおり、プラハやワルシャワといった東ヨーロッパの主要都市ではインフラ整備と空港拡張がラグジュアリーパイプラインへの参入を促進している。これらの地域的なダイナミクスは総じて8.73%のCAGRを裏付けており、ヨーロッパ ラグジュアリー ホテル 市場が多様な経済環境においても引き続き発展するという投資テーゼを検証するものである。
規制環境
ヨーロッパのラグジュアリーホテルに影響を与える規制は、宿泊供給の透明性、消費者保護、およびサステナビリティに関する主張を中心に厳格化しています。短期賃貸の透明性に関する規則(EU)2024/1028は2026年5月20日に適用開始となり、加盟国に対してオンライン登録とデータ共有の枠組みを推進し、専門的に管理されたホテルと代替宿泊施設との競争条件に影響を与えています。2026年2月、欧州委員会はオンライン評価・レビューに関するEU行動規範のためのステークホルダーネットワークを招集し、HOTREC、Booking.com、Expedia Group、Tripadvisor Group、Airbnbが署名者として参加しました。この取り決めにより、ラグジュアリー予約に実質的な影響を与えるデジタルレピュテーションシグナルへの監視が強化されています。
サステナビリティ対応は、任意の報告から、顧客体験全体および運営指標にわたる強制力を持つ要件へと移行している。「グリーン移行のための消費者エンパワーメント指令」(EU)2024/825は環境表示に対する規制を強化するもので、2026年9月27日から施行が開始され、高級ホテルがエコ・ラグジュアリーおよびウェルネス志向をどのようにマーケティングするかに対する基準が高まる。EUはまた、ホテル宿泊サービスに関する製品環境フットプリント・カテゴリールール(PEFCR)を推進しており、ステークホルダー協議は2026年6月2日まで実施される予定で、環境フットプリントの測定と情報開示のより標準化されたアプローチを示唆しており、これは調達、RFP選定、資金調達に関する議論にも影響を及ぼす。国別の規制も依然として重要であり、例えばマルタは2026年観光宿泊規則(2026年法律通知第92号)により集合宿泊施設要件を更新し、2026年4月15日に施行され、主要リゾート島で事業を行う運営者にとってさらなるコンプライアンス層が追加された。
バリューチェーン分析
欧州の高級ホテルのバリューチェーンは、開発および資産所有(機関投資家、個人所有者、デベロッパー)から始まり、次いで管理契約やフランチャイズ契約を通じたブランディングと運営に移行し、最終的には直販ブランドチャネル、OTA、トラベルアドバイザー、法人向けプログラムを通じた流通と需要創出に依存する。アセットライト戦略は、大手グループが高級供給を拡大する上で依然として中心的な役割を果たしており、運営者は不動産所有よりも、ブランド基準、ロイヤルティプラットフォーム、レベニューマネジメント能力への投資に注力している。需要側では、OTAは依然として広範なリーチを提供する一方、施設側はロイヤルティ特典や特別パッケージを通じて高付加価値の顧客を直接予約へと誘導しており、これにより安全な決済処理、本人確認、GDPRに準拠した個人データの取り扱いへの依存度が高まっている。
主要な運営インプットには、労働力、エネルギー、そして高級体験を差別化する高規格の商品・サービス(FF&E、スパ・ウェルネス製品、プレミアムF&B、エクスペリエンス提携先)が含まれる。調達は、サステナビリティ検証や地元調達によってますます形成されており、より多くのホテルがファーム・トゥ・テーブルや地域の職人との関係構築を進め、オーセンティシティを高めるとともに、オーダーメイド家具など長リードタイムの輸入品によるサプライリスクを低減している。サステナビリティの枠組みも、サプライヤー選定や報告に組み込まれつつあり、Green Key(2026-2031年基準)、EUエコラベル、GSTCなどの認証が、エネルギー、水、廃棄物、購買に関する管理体制の構築や、流通プラットフォームでの可視性向上に利用されている。ホテル宿泊サービスに関するEUのPEF規制標準化の取り組みは、測定主導の調達を後押しし、複数施設のポートフォリオ全体で検証可能な資源使用データを取得できるデジタルシステムへの需要を高めている。
競争環境
ヨーロッパラグジュアリーホテル市場は適度に集中しており、Hyatt、Marriott、Hilton、IHG、Accorなどの大手グローバルオペレーターがブランデッド施設の相当なシェアを占めています。これらの大手チェーンはロイヤルティエコシステムと集中型収益プラットフォームから恩恵を受けており、マーケティング効率と顧客維持を高めています。同時に、ブティックおよび独立系ブランドは超ローカルで文化的に没入する体験を提供することで繁栄し続けています。アセットライト戦略が主流であり、Hyattは90%のアセットライト成長を目標とし、IHGはRuby Hotelsを買収してテクノロジー投資のための資本を解放しながら拡大を促進しています。AI主導の価格設定と自動化が不可欠であることが証明されており、テクノロジー先進ホテルは静的料金モデルを使用する競合他社と比較して最大35%高い収益を達成しています。
サステナビリティが主要な競争上の差別化要因として台頭しており、Cushman & Wakefieldによると、グリーン認証ホテルは4.80%の評価プレミアムを享受しています。大手チェーンは新規建設にエネルギー監視と廃棄物削減システムを組み込んでいる一方、中小規模のオペレーターはグリーンリースを活用して改修コストを分担しサステナビリティ連動融資への有利なアクセスを確保しています。特にGDPRに基づく規制コンプライアンスは、より広いポートフォリオにわたってサイバーセキュリティコストを吸収できる大手ブランドに有利です。ブティックホテルは専門ベンダーとのパートナーシップを通じてこれを管理し、より低い資本的支出でコンプライアンスを実現しています。ESG基準が上昇するにつれて、サステナビリティは業務戦略と財務戦略の両方の中心となっています。
パートナーシップはバリューデリバリーを再形成しており、特にラグジュアリーとローカルの真正性を融合させる体験型旅行オペレーターとのコラボレーションを通じて顕著です。ミシュランスターの飲食と職人ワークショップを組み合わせたガストロノミー主導の提供は、飽和した市場でのブランド差別化に貢献しています。体験、テクノロジー、サステナビリティへのこの戦略的フォーカスが競争優位性を再定義しています。市場リーダーとは、デジタルイノベーションをパーソナライズされたエコ意識の高いサービスと統合できる企業です。今後を展望すると、これらの柱がヨーロッパのラグジュアリーホテルセグメント全体での継続的成長を促進する上で不可欠となります。
ヨーロッパラグジュアリーホテル業界リーダー
-
Marriott International(The Ritz-Carlton、St. Regis)
-
Hilton Worldwide(Waldorf Astoria、Conrad)
-
Accor S.A.(Raffles、Fairmont、Sofitel Legend)
-
Hyatt Hotels Corporation(Park Hyatt、Andaz)
-
InterContinental Hotels Group(InterContinental、Kimpton)
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ ラグジュアリー ホテル 市場 このレポートでカバーされる企業
- Marriott International (The Ritz-Carlton, St. Regis)
- Hilton Worldwide (Waldorf Astoria, Conrad)
- Accor S.A. (Raffles, Fairmont, Sofitel Legend)
- Hyatt Hotels Corporation (Park Hyatt, Andaz)
- InterContinental Hotels Group (InterContinental, Kimpton)
- Mandarin Oriental Hotel Group
- Four Seasons Hotels & Resorts
- Kempinski Hotels
- Jumeirah Group
- Belmond Ltd.
- Preferred Hotels & Resorts – Legend Collection
- Rocco Forte Hotels
- Rosewood Hotel Group
- Radisson Hotel Group (Radisson Collection)
- Leading Hotels of the World
- Dorchester Collection
- Sani/Ikos Group
- Barrière Group
- Oetker Collection
- Design Hotels AG
市場機会と将来展望
デジタル化された宿泊体験と自動化主導のサービスリカバリーは、労働力の制約とサービス期待の高まりに直面する高級運営者にとって、より明確な未開拓分野として浮上している。2026年6月、PPHE Hotel GroupはHudiniと提携し、モバイルキー、ゲストメッセージング、セルフサービスキオスクを含む統合デジタルゲストエクスペリエンススイートを欧州の17施設に導入し、便利性を向上させつつプレミアムなサービス提供を維持するための拡張可能な手法を提供した。施設レベルの導入は収益化の道筋も示している。The Chedi Andermattは2026年2月、デジタルゲストディレクトリと室内エンターテインメントスタックを統合し、ゲストサービスを集中管理し、追加のデジタル予約を支援した。これは、直接的なエンゲージメントと付帯収益の獲得へのより広範な流れと一致している。
サステナビリティ主導の再ポジショニングおよびコンバージョン戦略は、コスト圧力(エネルギー集約度)と資本市場要件の両方に対応するため、主要な機会分野として残っている。投資家および所有者の意思決定は、持続可能な建物の測定可能な価値をますます反映しており、2026年の業界レポートでは、欧州の高度に持続可能なホテルにグリーンプレミアムが存在することが指摘されており、これはスパ、プール、高負荷なF&B運営を持つ高級資産の改修事業計画を支えている。ホテル宿泊サービスに関する製品環境フットプリント規則を巡るEUレベルの取り組みに加え、「グリーン移行のための消費者エンパワーメント指令」(EU)2024/825(2026年9月27日から施行)のもとでのグリーン表示規制の厳格化は、検証済みのサステナビリティデータへの需要を生み出している。これによりエネルギー管理システム、計測、認証済み調達が高級ポートフォリオにおいて一層重要な役割を担うようになる。別の動きとして、ブランド付きレジデンスやリゾート主導の複合用途フォーマットが収益多様化の道筋を提供しており、南欧やリゾート地域における最近の高級パイプラインの発表や契約締結がこれを支えており、宿泊施設と住宅要素を統合することで長期滞在・高支出の需要を狙っている。
最近の産業開発事情 ヨーロッパ ラグジュアリー ホテル 市場
- 2026年7月:Marriott Internationalはフランスのマルセイヤンにおけるウーターフロントの15エーカーの敷地に計画されたThe Luxury Collection Resort & Residencesの開発についてProprie9te9s & Coと契約を締結しました。このプロジェクトはリゾートの客室に加えてブランデッドレジデンスを追加し、資産の収益源を客室宿泊料以外にも拡大し、南ヨーロッパにおけるブランデッドリビングを成長の推進力として強化しています。
- 2026年2月:Hiltonはポルトガルのアルガルヴェにおけるラグジュアリービーチフロントリゾート開発であるConrad Meia Praia Algarveのフランチャイズ契約を締結しました。この契約にはブランデッドレジデンスが含まれており、パートナーシップとレジデンス主導の形式を通じてラグジュアリーの拡大が追求されていることを示し、オーナーとの連携を深めながら長期滞在・高消費需要を取り込んでいます。
- 2025年6月:ActivumSGはFairmont La Hacienda Costa del Solを1億7,000万ユーロで取得し、LandfairとEvientroはVienna Marriottを1億ユーロ超で購入することに合意しました。これらの取引は欧州の主要ホスピタリティ資産に対する機関投資家の需要を反映し、主要リゾートおよびゲートウイシティにおける継続的なリポジショニングおよびアップグレード活動を支援しました。
ヨーロッパ ラグジュアリー ホテル 市場 レポートの範囲と調査方法論
市場の定義と対象範囲
ヨーロッパ ラグジュアリー ホテル 市場の規模は、ヨーロッパ域内で予約・提供される有料滞在および関連するゲスト消費からラグジュアリークラスのホテル施設が得る年間収益として算定しています。
対象外の範囲:非ラグジュアリー宿泊施設、個人による短期賃貸、および旅行パッケージにバンドルされる可能性のあるクルーズや航空機内宿泊は除外しています。
セグメンテーション概要
- 客室タイプ別
- スタンダードラグジュアリールーム
- スイート
- ヴィラ/バンガロー
- ペントハウス&プレジデンシャルスイート
- 予約チャネル別
- ダイレクト予約(ブランドウェブサイト、コールセンター)
- オンライン旅行代理店(OTA)
- 旅行代理店/ツアーオペレーター
- 企業契約
- サービスタイプ別
- ビジネスホテル
- 空港ホテル
- スイートホテル
- リゾート
- その他のサービスタイプ
- 地域別
- イギリス
- ドイツ
- フランス
- スペイン
- イタリア
- BENELUX(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- ヨーロッパその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、ヨーロッパ全域の旅行需要、ホテル運営パターン、および供給追加について一貫した見解を構築することから始まり、収益モデルが再現可能な公開データシリーズに基づくよう設計されています。Eurostat観光統計、国連観光データセット、OECD観光指標、および旅行収入と消費者支出指標を公表する各国統計局・中央銀行などの公式・業界ソースを活用しています。
需要をホテル収益に結びつけるため、空港運営者および民間航空当局からの航空交通・容量データ、ならびにヨーロッパ全域のホテル・旅行協会が公表する公開ホスピタリティパフォーマンスサマリーおよびコメンタリーも使用しています。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道は、ADRと稼働率に影響を与える可能性のある開業、改修、価格戦略の更新を追跡するために精査されています。企業財務に関する有料サブスクリプションデータベースおよびニュース・申告ースは、開示内容とタイムラインのクロスチェックにのみ使用されています。これらのソースは網羅的なものではなく、データ収集、前提条件の検証、およびギャップの明確化のために追加の公開文書や記事も参照しています。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは完全に解決できない事項、特にラグジュアリーADRの動向、チャネルミックスの変化、および目的地タイプ別の需要正常化の速度を検証するために活用されています。ホテルオペレーター、アセットマネージャー、流通スペシャリスト(ダイレクトおよびOTA重視)、旅行アドバイザーと対話し、ヨーロッパの主要ゲートウェイシティおよびリゾート目的地全体で前提条件を検証することで、特定の国のパターンが合計値を支配しないようにしています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:33% | 最高経営幹部(CXO):15% |
| 中位層:52% | 部門/ユニットリーダー:34% |
| 中小規模プレイヤー:15% | マネージャー:51% |
市場規模算定と予測
コアモデルトップダウンの需要プールから構築されており、観光フローと客室泊数指標をラグジュアリー重視の稼働率およびADRベンチマークと組み合わせて国別収益を再構築し、ヨーロッパ全体に集計しています。結果は、主要都市のサンプリングされたラグジュアリー客室数、稼働率の季節性レンジ、および上場ホテルグループが開示する客室収益とRevPAR方向性を用いた妥当性チェックなど、選択的なボトムアップ近似を用いてクロスチェックされています。
この市場で最も重要なインプットには、ADRの推移、稼働率の正常化、スイートおよび上位客室タイプのミックス、ダイレクト予約とオンライン旅行代理店の比率、ならびに利用可能在庫を一時的に減少させる開業および大規模改修のタイミングが含まれます。施設レベルの情報が入手できない場合、類似目的地のピアセットを通じてギャップを処理し、最終合計前に外れ値が修正されるよう専門家のフィードバックを受けて調整しています。
予測にはシナリオ分析を使用しています。ラグジュアリーホテルは需要ショックと回復速度に敏感であり、インバンド航空容量、旅行信頼感、実質所得動向などの変数が結果に大きく影響する可能性があるためです。各シナリオは専門家とともにレビューされ、最終予測は地域全体の稼働率回復とADR上昇に関する最も一般的な見解を反映しています。
データ検証と更新サイクル
検証は複数のチェックを通じて実施され、最終数値が単一のデータセットや前提条件に依存しないようにしています。モデルのアウトプットは、観光収入、報告されたパフォーマンス指標(稼働率およびADR動向)、開業・改修発表からの可視的な供給変化などの独立したシグナルと比較され、異常な変動はレビューのためにフラグが立てられます。
承認前に第二のアナリストが主要なワークシート、前提条件、および国別集計をレビューし、差異が重大に見える場合や市場環境が急速に変化した場合にはインタビュー対象者に再連絡します。レポートは年次で更新され、主要な需要または供給イベントが発生した際には中間更新が行われ、クライアントが最新の更新された見解を受け取れるよう最終納品前の最終確認が実施されます
Mordor Intelligenceのヨーロッパ ラグジュアリー ホテル 市場規模と他の公表推計との比較
ヨーロッパ ラグジュアリー ホテルの公表市場規模は、同じラベルが異なる集計ルールで使用されているため、大きく乖離して見える場合があります。差異は通常、ラグジュアリーとして扱われるものの定義、客室収益のみを計上するか施設内での幅広い消費を含めるか、および稼働率改善に伴う価格変動の前提条件から生じます。
主な乖離は、アッパーアップスケールホテルとサービスアパートメント型宿泊施設がラグジュアリー合計に混入しているかどうかから生じており、Mordor Intelligenceはラグジュアリーホテル施設に範囲を限定し、合計を確定する前にADRと稼働率の前提条件を目的地レベルの需要シグナルと整合させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 33.01 ビリオン 米ドル(2026年) | |
| 業界出版社A | 33.44 ビリオン 米ドル(2024年) | より早い基準年を使用しており、ラグジュアリーと隣接するアッパーアップスケールカテゴリーを混在させている可能があり、目的地タイプ別にADRと稼働率を明確に調整することなく広範な価格上昇を適用している場合があります。 |
| 地域コンサルタントB | 23.52 ビリオン 米ドル(2025年) | より厳格な包含基準と保守的な稼働率前提条件を適用することが多く、ピークとショルダーパターンが年間客室泊数推計に正規化されていない場合、高度に季節性のあるリゾート市場を過小評価する可能性があります。 |
この乖離は主に、ラグジュアリーの定義の違いと、ADRおよび稼働率を年度ごとに繰り越す方法によって説明されます。これらのインプットが観察可能な需要シグナルと供給動向に結びつけられると、結果として得られる市場規模は計画目的での追跡と再現が容易になります。
レポートで回答されている主な質問
ヨーロッパラグジュアリーホテル市場の2026年の規模はいくらで、どのくらいの速さで成長していますか?
市場は2026年に330億1,000万米ドルと評価されており、2031年までに8.73%のCAGRで501億8,000万米ドルに拡大する見込みです。
ヨーロッパのラグジュアリーホテルで最も収益を生み出す客室カテゴリーはどれですか?
スイートは2025年の収益の42.86%をリードしており、プライバシーと広いリビングエリアへの旅行者の需要によって牽引されています。
ヨーロッパのラグジュアリーホテルでダイレクト予約が重要になっている理由は何ですか?
ロイヤルティプログラムとターゲットを絞ったオファーがオンライン旅行代理店の手数料を削減し利益率を高めるため、ダイレクトチャネルは12.85%のCAGRで成長しています。
2031年にかけてヨーロッパで最も急速にラグジュアリーホテルが成長する国はどこですか?
スペインは堅調な観光客流入と支援的なビザ政策により、9.17%のCAGRで最高の予測成長率を示しています。