
GCCジュース市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
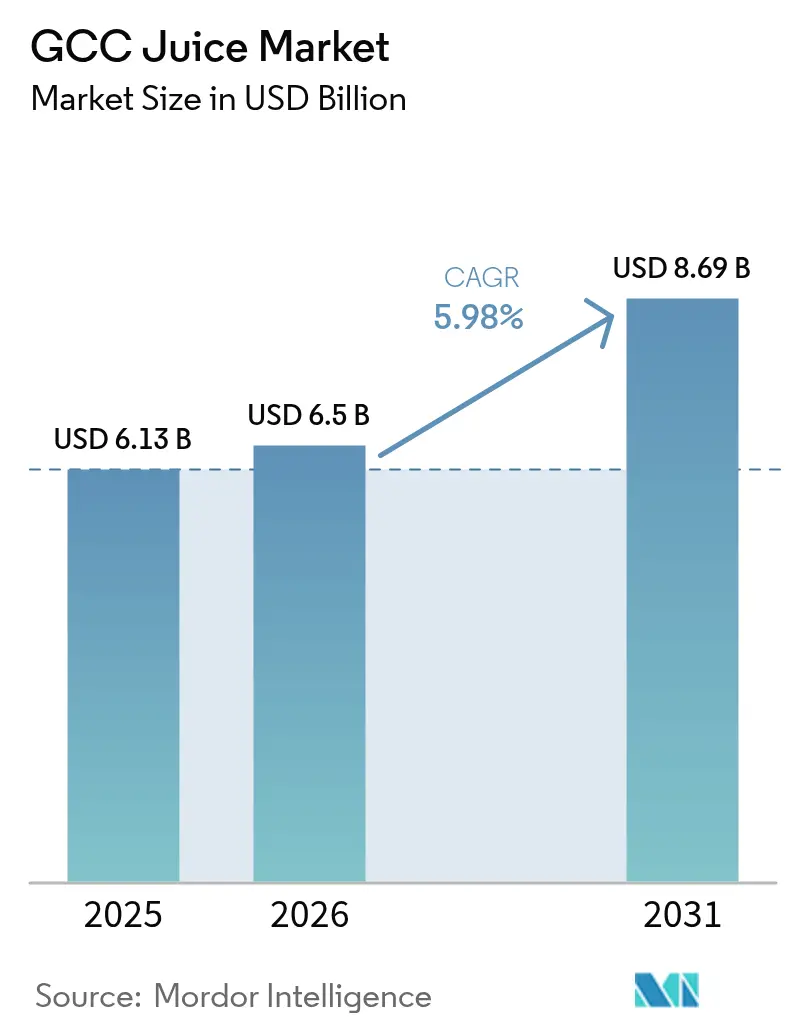
| 基準年の市場規模 (2025) | 6.13 十億米ドル |
| 市場規模 (2026) | 6.5 十億米ドル |
| 市場規模 (2031) | 8.69 十億米ドル |
| Growth Rate (2026 - 2031) | 5.98 % |
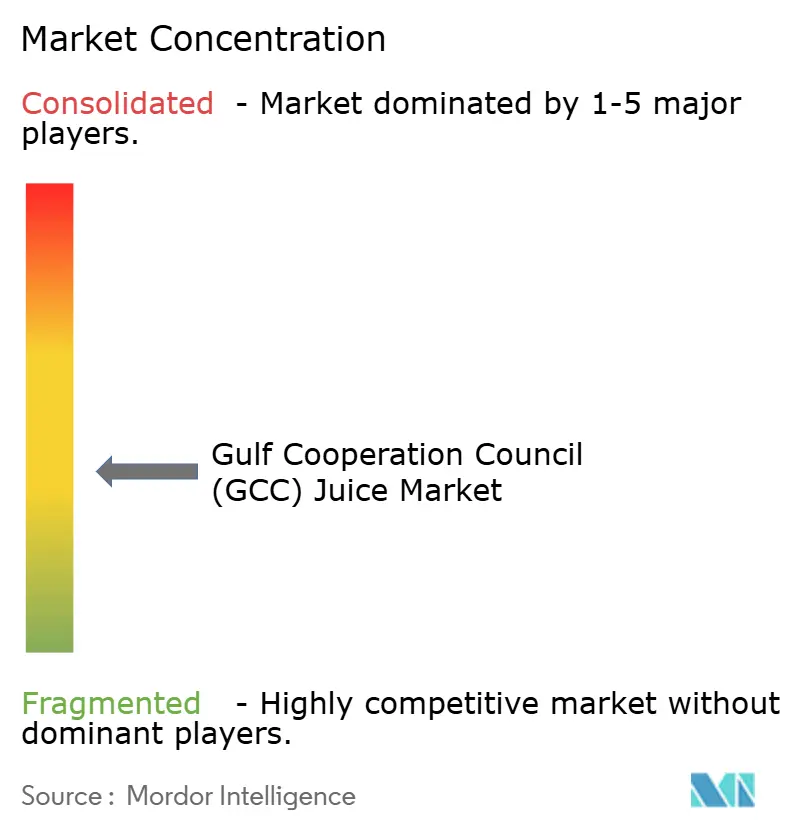
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCジュース市場分析
湾岸協力会議(GCC)ジュース市場規模は2026年に65億USDと推定され、2025年の61億3,000万USDから成長し、2031年の予測は86億9,000万USDで、2026年から2031年にかけてCAGR5.98%で拡大します。この成長は主に、プレミアムジュースおよび機能性飲料に対する需要の高まり、ならびに強化ジュースおよびナチュラルジュースの人気増加によって牽引されています。サウジアラビアは依然として地域最大の市場であり、アラブ首長国連邦が最も急速な成長を遂げています。砂糖消費税の導入により、メーカーは製品の処方を見直しています。多くの企業が現在、特に都市部の小売店やオントレード店舗において、機能性・強化型・ナチュラルジュースの選択肢の投入に注力しています。砂糖入り飲料に対する50%消費税などの規制措置が、メーカーに対して非糖分製品ポートフォリオの拡大と、地域の高温気候がもたらす課題への対応としてコールドチェーンインフラへの投資を促しています。湾岸協力会議ジュース市場は中程度の集中度にありますが、競争が激化する兆候が見られます。2024年には、AlmaraiやAl Rabie Saudi Foodsなどの主要プレーヤーが、その他の多角化した飲料企業とともに引き続き市場の相当なシェアを保持しました。
主要レポートのポイント
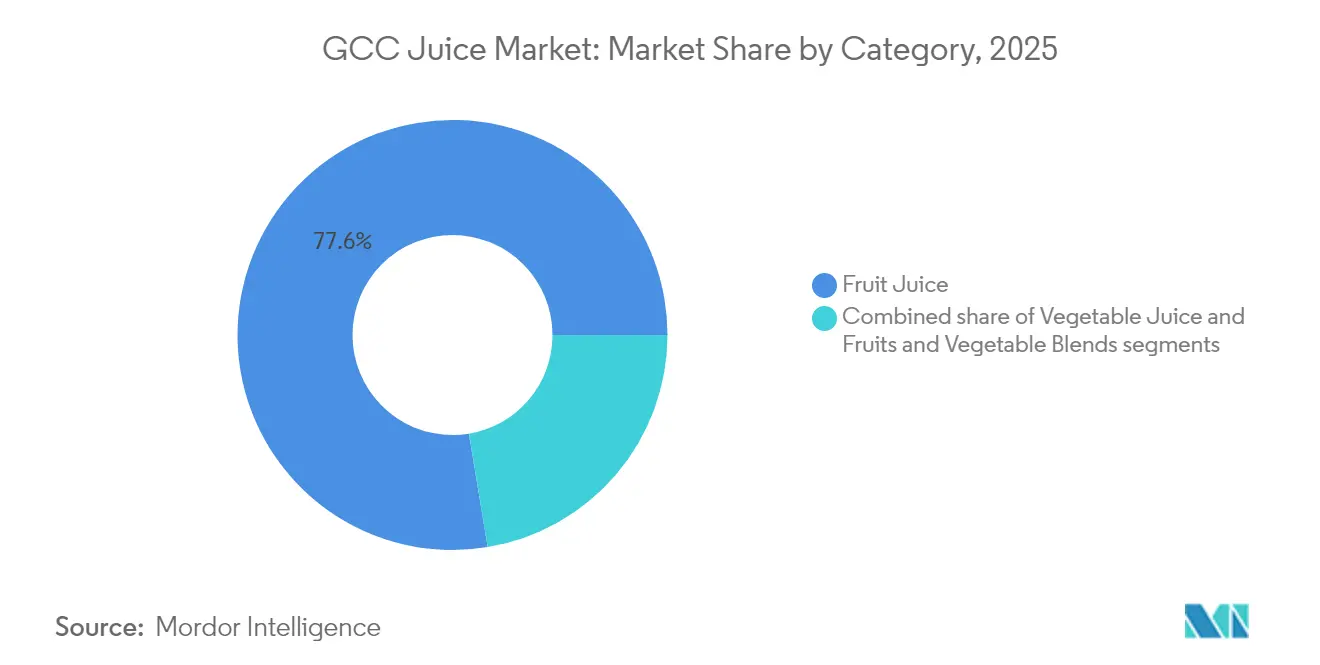
- 製品カテゴリー別では、フルーツジュースが2025年に77.62%の売上シェアを占め、野菜ジュースは2031年にかけてCAGR7.31%で伸長する見込みです。
- タイプ別では、100%ジュースが2025年に湾岸協力会議(GCC)ジュース市場シェアの51.55%を占め、ネクターは2031年にかけてCAGR7.52%で成長する見込みです。
- 包装タイプ別では、テトラパックカートンが2025年に湾岸協力会議(GCC)ジュース市場規模の54.88%を占め、PETボトルは2026年から2031年にかけてCAGR6.05%で成長する見込みです。
- 流通チャネル別では、オフトレードが2025年に湾岸協力会議(GCC)ジュース市場シェアの84.63%を獲得しており、オントレードは2026年から2031年にかけてCAGR7.12%で拡大しています。
- 地域別では、サウジアラビアが2025年に49.15%のシェアで首位を占め、アラブ首長国連邦は2031年にかけて最高のCAGR7.46%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
GCCジュース市場のトレンドとインサイト
推進要因影響表*
| 推進要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| プレミアム化 と機能性ジュースに対する需要 | +1.2 | アラブ首長国連邦、サウジアラビア、カタール | 中期 (2〜4年) |
| 強化型および機能性ジュースの 人気増加 | +0.9 | アラブ首長国連邦、 サウジアラビア | 中期 (2〜4年) |
| ナチュラルおよびオーガニックジュースに対する 需要の増大 | +0.8 | アラブ首長国連邦、 サウジアラビア、クウェート | 長期 (4年以上) |
| 携帯に便利な レディトゥドリンク(RTD)フォーマットへの高まる嗜好 | +0.7 | サウジ アラビア、アラブ首長国連邦、オマーン | 短期 (2年以内) |
| 観光業 およびHoReCaセクターの成長 | +0.6 | アラブ首長国連邦、 カタール、サウジアラビア | 中期 (2〜4年) |
| 健康および ウェルネストレンド | +0.5 | 湾岸協力会議(GCC)全加盟国 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
強化型および機能性ジュースの人気増加
ドバイ、アブダビ、リヤドなどの都市部の消費者は、ジュースをただの爽快な飲み物以上のものとして捉えるようになっており、現在では機能性ウェルネス製品として認識されています。国連開発計画(UNDP)によると、湾岸協力会議(GCC)地域の都市人口は着実に増加しており、2030年までに5,460万人に達すると予測されています [1]出典:国連開発計画、都市化:地域のトレンド、
undp.org。この都市化の進展が、より健康的で機能性の高い飲料に対する需要を牽引しています。2024年には、ビタミンC、亜鉛、プロバイオティクス、オメガ3などの栄養素を強化したジュースへの関心が顕著に高まり、地域全体で非常に好調な販売実績を示しました。例えば、Almaraiは「スーパージュース」シリーズを投入し、100%ざくろジュースおよびベリージュース(いずれも濃縮還元ではない)を展開しています。これらのジュースは栄養素を保持するために超高温処理(UHT)で加工され、高品質の常温保存可能な容器に包装されています。同社は同年、「Better for You(あなたのためのより良い選択)」製品ポートフォリオにおいても著しい成長を報告しています。
観光業およびHoReCaセクターの成長
湾岸協力会議(GCC)における観光・ホスピタリティセクターは急速に成長しており、特にアラブ首長国連邦とカタールにおいて観光インフラへの多大な投資が行われていることから、ジュース製品に新たな機会をもたらしています。例えば、ドバイ経済観光局によると、2025年1月から5月の間にドバイを訪れた宿泊観光客数は868万人に達し、2024年の同期間比で7%増加しました [2]出典:ドバイ経済観光局、成功の秘訣:2024年ドバイのガストロノミー産業の成長、
dubaidet.gov.ae。2025年4月に発表されたドバイガストロノミー産業レポートでは、市内で約1,200件の新規レストランライセンスが発行され、業界の著しい成長を示したことが強調されました [3]出典:ドバイ経済観光局、「ドバイガストロノミー産業レポート2024」、ドバイガストロノミー産業レポート、det.gov.ae 。この拡大がプレミアム体験を重視するホスピタリティ産業向けの高品質ジュース製品に対する需要を牽引しています。ジュースメーカーはフードサービスのニーズに応じた専門製品および包装フォーマットを開発することで対応しています。例えば、アラブ首長国連邦のBarakat Quality Plusは、ホテル、レストラン、ケータリング店向けに特別に設計された2リットルおよび5リットルのフードサービスパックで搾りたてジュースを提供しています。
携帯に便利なレディトゥドリンク(RTD)フォーマットへの高まる嗜好
サウジアラビアおよびアラブ首長国連邦における急速な都市化と多忙なライフスタイルの浸透が、携帯に便利なレディトゥドリンク(RTD)ジュースオプションへの需要を高めています。これらの製品は、常に移動中で手軽なリフレッシュメントを求める消費者のニーズに応えています。国際労働機関によると、アラブ首長国連邦の雇用率は2024年に約76.42%に達し、労働力は約7,076,637人に上ると予測されています [4]出典:国際労働機関、国別ポータル、アラブ首長国連邦、
ilo.org。これは、手軽な食品・飲料ソリューションを求める就業者数の増加を示しています。この需要に応えるため、ジュースメーカーは携帯しやすく使いやすい製品の開発に注力しています。例えば、2024年にAlmaraiは180mlの1人用ジュースパックを投入しました。このパックは、忙しいスケジュールの中で手軽に栄養のある飲み物を求める通勤者、オフィスワーカー、学生向けに設計されており、コストパフォーマンスも優れています。この変化は、消費者が機能性と利便性の双方を重視するという広範なトレンドを反映しています。
健康およびウェルネストレンド
湾岸協力会議(GCC)地域における健康とウェルネスへの関心の高まりが、ジュース市場に大きな影響を与えています。消費者は明確な健康効果をもたらす飲料を求めるようになっているためです。このトレンドは、栄養に関する意識の高まりと慢性疾患予防の必要性に後押しされ、全年齢層・全所得層にわたって見られます。人々はジュースのラベルにより注意を払い、ビタミン含有量、抗酸化物質、添加糖や人工成分の不使用に関する情報を求めるようになっています。この変化を支援するため、地域の保健当局は砂糖摂取量の削減と健康的な食習慣の促進を目的とした施策を導入しています。例えば、サウジアラビア保健省は、FDI世界歯科連盟の砂糖に関する宣言などのグローバルな取り組みと整合したサウジアラビア砂糖削減戦略を積極的に推進しています [5]出典:ドバイ経済観光局、観光実績レポート2025年1月〜5月、
dubaidet.gov.ae。これらの施策はメーカーに対し、より低糖分の飲料を開発するよう促しています。こうした環境において、クリーンラベル、認証、透明性の高い栄養情報に裏付けられた健康・ウェルネスに注力するジュースブランドは、競争優位性を高め、湾岸協力会議(GCC)の健康意識の高い消費者との結びつきを深めています。
阻害要因影響分析*
| 阻害要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 高い砂糖税および 規制上の課題 | -0.9 | サウジ アラビア、アラブ首長国連邦、湾岸協力会議全加盟国 | 短期 (2年以内) |
| 小児および成人における 過体重および肥満の有病率増加 | -0.7 | サウジ アラビア、アラブ首長国連邦、クウェート | 長期(4年以上) |
| 生鮮ジュースおよびコールドプレスジュースの 短い賞味期限 | -0.4 | アラブ首長国連邦、 サウジアラビア、カタール | 中期 (2〜4年) |
| 包装廃棄物および 環境問題 | -0.3 | アラブ首長国連邦、 サウジアラビア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い砂糖税および規制上の課題
湾岸協力会議(GCC)諸国における砂糖入り飲料に対する高い消費税の導入は、ジュースメーカーに多大な課題をもたらしています。サウジアラビアとアラブ首長国連邦はいずれも、多くのジュース製品を含む砂糖添加飲料に対して50%の消費税を導入しています。この税制は小売価格を直接引き上げ、消費者の購買行動に変化をもたらしています。例えばサウジアラビアでは、JallounaおよびQurbanが実施した研究によると、税導入後にソフトドリンクの消費量が19%減少しました。適応策として、一部の企業は研究開発能力を活用し、低糖または無添加糖のジュースの開発に注力しています。しかし、中小メーカーやリソースが限られた企業は、製品処方の見直しに伴う高いコストと複雑さに苦慮しています。世界保健機関(WHO)は、これらの税率が世界最高水準にあることを指摘しており、湾岸協力会議(GCC)はジュースメーカーにとって特に困難な地域となっています。
小児および成人における過体重および肥満の有病率増加
湾岸協力会議(GCC)地域における小児および成人の過体重・肥満率の上昇は、特に天然糖または添加糖の含有量が高いフルーツジュース製品に対する規制当局および消費者双方からの監視を強めています。サウジアラビアおよびアラブ首長国連邦(UAE)において、肥満は深刻な公衆衛生上の問題となっています。PMC NCBI NLMが522人の青少年(11〜18歳)を対象に実施した調査によると、2025年1月時点でサウジアラビアでは13.2%が過体重、26.1%が肥満でした。これは、飲料を含む砂糖摂取量を削減する政府の取り組みによる部分もあります。100%フルーツジュースは重要な栄養素を提供するものの、その天然糖は健康意識の高い消費者から見直されつつあります。サウジデンタルソサエティおよびFDI世界歯科連盟が支持するサウジアラビア砂糖宣言などの公衆衛生キャンペーンは、砂糖入り飲料が肥満や歯科疾患の要因であることを強調しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
カテゴリー別:フルーツが首位を維持しながら野菜が加速
2025年において、湾岸協力会議(GCC)ジュース市場ではフルーツジュースが優位を占め、総売上の77.62%という実質的なシェアを獲得しました。この強固な地位は、消費者の製品への親しみやすさ、多様なフレーバー展開、および伝統的・現代的双方の小売フォーマットにおける存在感の高さに起因しています。主流小売業者はマンゴーやオレンジなどの人気フレーバーを積極的に販売促進しており、家族向け消費を狙ったマルチパック製品として販売されることが多くなっています。Al RabieやDel Monteなどの主要ブランドは、価格重視の消費者とブランドロイヤルティの高い消費者の双方に対応した幅広いポートフォリオを誇っています。このカテゴリーの堅調さは、常温保存および長期保存可能な包装フォーマットへの適応性によってさらに強化されており、コスト効率の高い保管と広域な地域流通を可能にしています。
野菜ジュースは現在、より小さなニッチな位置を占めていますが、フルーツジュースを上回る7.31%のCAGR予測で急速な成長が見込まれています。この勢いは、特に健康意識の高い消費者の間で低糖・高栄養の選択肢に対する需要が高まっていることによって牽引されています。このトレンドに応えて、Almaraiなどの企業はビーツ・ニンジンジュースなどのブレンド製品を投入し、プレミアム店舗やウェルネスコーナーで積極的にアピールしています。これらのブレンドは消化促進や抗酸化特性などの機能的なメリットで認知され、プレミアム価格が設定されています。小売業者が冷蔵棚スペースを拡大するにつれ、野菜ジュースの栄養上の優位性とビタミン保持率を効果的に訴求するサプライヤーは、この拡大市場で大きな恩恵を受ける可能性があります。
注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます


タイプ別:ネクターが従来品種を上回る成長
2025年において、100%ジュースカテゴリーが湾岸協力会議(GCC)ジュース市場シェアの51.55%を獲得し、ナチュラルで健康的な選択肢としての強固な評価に支えられました。消費者が添加糖や人工成分を含まないジュースを選ぶようになるにつれ、このセグメントは主流・プレミアム双方の小売チャネルにわたって急速に人気を集めています。例えば、Almaraiの100%ジュースシリーズはサウジアラビアとアラブ首長国連邦全土のスーパーマーケットで堅調な売上を誇り、消費者が確立された地域ブランドに寄せる信頼を裏付けています。このトレンドは、クリーンラベルで最低限の加工を施した飲料を求める広範な動きを示しており、現代の健康志向の消費行動に響いています。
一方、ネクターセグメントはGCCジュース市場において急速に存在感を高めており、2026年以降にCAGR7.52%という強い成長率を達成すると予測されています。この成長は主に、消費者の健康意識の高まりと継続的な製品革新によって牽引されています。Al Rawabiなどの主要プレーヤーは、パイナップル、マンゴー、オレンジなどのトロピカルフレーバーを用いたカクテルネクターブレンドを投入し、フルーツベースの爽快感を求める都市部消費者にアピールしています。適度な果汁含有量を持つネクターは、ジュースドリンクと純粋なジュースの間に戦略的に位置づけられており、日常消費に適した風味豊かで利便性の高い選択肢を提供しています。特に、プレミアム・オーガニック・ブレンドネクターの形態での需要が旺盛で、確立されたスーパーマーケットチェーンおよび拡大するオンライン小売プラットフォームを通じて流通しています。
包装タイプ別:カートンが規模を維持しながらPETが台頭
2025年において、カートンは市場シェアの54.88%を獲得しており、その手頃な価格、保管のしやすさ、常温での長期保存性によるところが大きいです。これらの特性から、カートンは湾岸協力会議(GCC)においてメーカーと消費者双方にとって定番の選択肢となっています。さらに、カートン生産においてバイオベース素材の採用が増加していることにより、エコフレンドリー性が高まり、地域の持続可能性目標に合致しています。例えば、エコフレンドリーな包装に対する需要急増を受け、Al Rawabiはジュースラインナップ向けにリサイクル可能なカートンを展開しています。また、ビジョン2030などの国家的な持続可能性推進策を後押しするため、ジュースメーカーは地方自治体と連携してカートン包装のリサイクル率向上に取り組んでいます。
PETボトルは堅調な成長軌道を描いており、CAGR6.05%で拡大しています。製品が見えるトランスペアレントなデザインと再封可能な機能を持つPETボトルは、現代の忙しいライフスタイルに完全に対応しています。業界は、厳格な環境規制への適合を確保するため、再生PET(rPET)やテザードキャップなどのイノベーションへの転換も進めています。一方、ガラス包装はプレミアムセグメントでは控えめなシェアにとどまりますが、コールドプレスジュースブランドが品質と高級感を演出するために戦略的に採用しています。缶は、コンパクトさと携帯性が重視される航空会社やコンビニエンスストアなどの分野でニッチな需要を持ちます。これら多様な包装フォーマットは、機能的な利便性を高めるだけでなく、多様な消費者層にわたるブランドポジショニングの強化にも貢献しています。

注記: 全個別セグメントのシェアはレポート購入後にご覧いただけます
流通チャネル別:オントレードが成熟したオフトレード基盤に速度を加える
2025年において、スーパーマーケット、ハイパーマーケット、eコマースプラットフォームなどのオフトレードチャネルが総ジュース売上の84.63%を占め、堅調な消費者来客数と多様なジュース展開によって支えられています。TalabatやInstashopなどのクイックコマースアプリは、ドバイやリヤドなどの都市でのオフトレード成長を後押しし、20分以内に配達することで1人用ジュースの衝動買いを促しています。小売業者は棚割りの改善とバンドル戦略を通じてお得なパックを訴求し、eコマースプラットフォームは検索ベースのターゲティングを活用してジュースプロモーションを強化しています。オフトレード店舗の広範なアクセシビリティと品揃えの多様性は、日常的および大量のジュース購入において定番チャネルとしての地位を確固たるものにしています。
ホテルやカフェを含むオントレードチャネルは急速に存在感を高めており、予測CAGRは7.12%に達します。ドバイ、ドーハ、リヤドなどの都市部では飲料メニューのアップグレードが進んでおり、プレミアムウェルネス市場に対応するためコールドプレスジュースや免疫力強化ブレンドを提供する店舗が増加しています。健康志向とパーソナライズへの高まる関心を踏まえ、ジュースブランドはカフェチェーンと連携して独自のレディトゥドリンク(RTD)フレーバーを開発しています。交通ハブやガソリンスタンドに位置するコンビニエンスストアでは、携帯性への消費者需要に後押しされ、1人用ジュースの販売が急増しています。このトレンドを活かすため、メーカーは耐久性が高く持ち運びやすい包装を展開し、期間限定オファーやクロスプロモーションを導入することで、都市部および交通拠点での衝動買いと試飲促進を目指しています。
地域分析
サウジアラビアは2025年にジュース市場の数量ベースで49.15%を占めており、強固な国内サプライチェーンと広範な近代的流通網に支えられています。同国のビジョン2030健康推進策が、メーカーに製品の糖分削減を促しています。例えば、Almaraiの「Better for You(あなたのためのより良い選択)」製品ラインはこの変化により著しい成長を遂げました。サウジアラビアの小売業者は引き続き1リットルのマンゴーおよびオレンジジュース製品を優先的に扱いながら、変化する消費者の嗜好に応えるため、より機能的で健康志向のジュースオプションも徐々に導入しています。
アラブ首長国連邦はCAGR7.46%での成長が見込まれており、多くの観光客、多様な消費者の嗜好、および高度な物流インフラがその原動力となっています。アラブ首長国連邦の空港や高級ホテルは、独自のジュースコンセプトを試験的に導入することが多く、成功すれば後に小売店での販売が開始されます。このトレンドにより、アラブ首長国連邦は地域のフレーバー嗜好の形成とジュース市場のイノベーション推進において重要な役割を果たしています。
カタール、クウェート、オマーンは合算で湾岸協力会議(GCC)ジュース市場において小さながらも戦略的に重要なシェアを有しています。カタールは在留外国人の高い購買力から恩恵を受けており、プレミアムチルドジュース製品に対する需要を支えています。クウェートでは、健康と栄養に焦点を当てた子ども向けのビタミン強化ジュースに対する需要が増加しています。一方、オマーンはスーパーマーケットインフラの近代化に支えられ、エコノミーカートンから中価格帯のPET包装への移行が進んでいます。湾岸協力会議(GCC)全加盟国にわたる一貫した砂糖税政策の実施が、メーカーに対して統一された表示の採用と地域基準を満たす製品処方の見直しを促しています。
規制環境
GCCのジュース市場は、湾岸標準化機構(GSO)の規格と各国レベルの施行を組み合わせた重層的な枠組みの下で運営されている。GSO 1820:2021は、加盟国全体における果汁、フルーツドリンク、ネクターの中核的な技術基準を定めており、GSO 2830:2026(2026年4月30日にGSOにより承認された、フレーバー付き濃縮飲料に関する規格)などのカテゴリー別の更新も続いており、濃縮物や関連する飲料形式に対する技術要件を強化している。
実施面では、サウジアラビアはサウジ食品医薬品庁(SFDA)を通じて輸入および国内での適合性を管理しており、食品通関ワークフローやラベル・原材料の検証はFasah連携プロセスを通じて実行される。アラブ首長国連邦では、2018年閣議決定第30号により飲料に適合性評価要件が適用され、MoIATおよびECASの手続きを通じて管理される一方、ドバイ市の食品安全管理には、輸入通関前の製品登録およびラベル評価が義務付けられており、FIRSやZADIといったドバイのシステムを使用する。地域規格と各国の通関システムとの間のこの分業により、製品登録、ラベルの正確性、文書の準備状況が、市場アクセスおよび店頭での継続性にとって依然として中心的な要素となっている。
バリューチェーン分析
GCCのジュースバリューチェーンは、果汁濃縮物やピューレの原材料調達から始まり、これは輸入依存度が高い(オレンジについてはブラジル、マンゴーについてはタイ、混合濃縮物についてはトルコなどの原産地と一般的に結び付けられる)。これに加えて、一部の国内農業原料(例えば、サウジアラビアのアル・カシムなどの地域におけるデーツや柑橘類)も用いられる。中流工程では、ブレンドまたは還元、殺菌またはUHT処理、無菌充填が中心となり、包装材(カートンおよびその他の無菌材料)は一般的に確立された国際サプライヤーから調達される。下流では、Tetra PakによるAl Rabieとの複数年にわたるアップグレードなど、工場の近代化プログラムへの投資も見られる。
流通は、常温長期保存パックと冷蔵短期保存商品との分業に依存しており、これにより、高温が続く同地域においてコールドチェーンの能力と配送体制の規律が重要となる。大手メーカーは、もともと乳製品向けに構築された統合コールドチェーン網を活用してジュースの流通を支えており、貿易・再輸出の流れはジェベル・アリ港などの物流ハブから利益を得ている。一般的な障害としては、通関・輸入通関文書、各国レベルの適合性検査(サウジアラビアのSFDAおよびUAEのMoIAT/ドバイ市の手続き)、主要な都市圏以外での冷蔵設備の限られた利用可能性が挙げられ、これらがSKUの選定、パック形態、フレッシュおよびコールドプレスラインの採算性を形作っている。
競争環境
湾岸協力会議(GCC)ジュース市場は中程度の分散状態にありますが、分散化が徐々に進んでいます。AlmaraiやAl Rabieなどの主要プレーヤーを含む一方、プレミアムチルドコーナーおよびeコマースプラットフォームでニッチブランドが存在感を高め、上位プレーヤーの市場シェアを縮小させています。この変化は、消費者の間で多様かつ専門的なジュースへの嗜好が高まっていることを示しており、市場の競争激化につながっています。
戦略的な協力関係が競争環境における重要なトレンドになっています。例えば、2025年のiPROとAl Rabieのパートナーシップは、地域の生産能力と機能性飲料における専門知識を組み合わせています。同様に、Almaraiの5年間にわたる48億USDの投資計画は、プレミアムセグメントでの地位を維持するため、先進的な加工技術と革新的な包装に焦点を当てています。一方、小規模なコールドプレスジュースブランドは、限定バッチ生産、QRコードによる真正性の証明、ダイレクトトゥコンシューマーの販売チャネルなどのユニークなセールスポイントを活用しています。これらの戦略により、規模が小さくても効果的に競争することが可能となっています。
テクノロジーと持続可能性が市場における重要な要素として台頭しています。例えばGulf Unionは、包装にQRコードを使用してリサイクルを促進し、個別のお得情報を提供することで、販売量が少なくても顧客エンゲージメントを確保しています。大手企業は、賞味期限の短い製品の廃棄を最小化するため、AIを活用した需要予測ツールを導入しています。デジタルトレーサビリティとエコフレンドリーな実践に関する規制が厳格化するにつれ、大手企業も中小ブランドも持続可能性における信頼性の証明に注力しています。
GCCジュース産業リーダー
Almarai Company
The Coca-Cola Company
Al Rabie Saudi Foods Co
Del Monte Pacific Limited
PepsiCo Inc.
- *免責事項:主要選手の並び順不同

市場機会と将来展望
専用の産業拠点における現地生産・包装は、現在、長いリードタイムを伴う輸入完成パックまたは濃縮物に依存しているサプライヤーにとって、実用的なホワイトスペースとして際立っている。UAEでは、施設に関する発表がこの方向性を強めている。Solico Groupは2026年1月にジェベル・アリ・フリーゾーン(Jafza)に1億3,000万AEDの生産施設を開設し、Barakat Groupは2026年2月にKEZADにて年間9,000万個の設計生産能力を持つ1億5,000万AEDの食品・ジュース加工施設の建設を開始し、Abu Dhabi Refreshment Companyは2026年5月にKEZADで32,500平方メートルの飲料生産・流通施設を開発するための長期土地賃借契約(投資額約3億AED)を締結した。ジュースメーカーにとって、こうしたインフラは市場内でのブレンド作業の拡大、モダントレードおよびフードサービス向けの補充サイクルの短縮、冷蔵・機能性製品に対するより厳格な品質管理を支えるものである。
需要面では、規制とチャネルの動向が交差する場所に機会が集中している。糖分削減製品や明確に表示された無添加糖製品は、消費税に敏感な価格帯に適合し、機能性・強化製品群は都市型小売業態や外食メニューに合致する。フードサービス向けの大容量パックも、観光やHoReCa分野の拡大に対応している。サウジアラビアの国家産業戦略やSIDFなどのプログラムは、生産能力の拡大や現地化の取り組みへの道筋を支援しており、これらは無菌加工のアップグレード、リサイクルに適合した包装の選択、複数のGCC国での流通に対応するコンプライアンスに準拠したラベリングシステムと組み合わせることができる。
最近の業界動向
- 2026年7月:Almariaは2026年第2四半期の更新を発表し、ジュース部門が48%のシェアで市場首位を取り戻したことを強調した。この開示は、同地域で支配的な業態外チャネルにおける規模、ブランド力、ポートフォリオの実行力の競争上の重要性を強めるものである。
- 2025年3月:Tetra Pakは、2024年11月に締結された契約に続き、サウジアラビアにおいてAl Rabie Saudi Foodsの生産施設をアップグレード・デジタル化する3年間のプロジェクトを開始した。このプログラムは効率性とトレーサビリティの向上を支え、カートン包装のジュースおよびネクターサプライヤーの運営基準を高めている。
- 2024年6月:Boost Juiceは、Arada(マスターフランチャイズ契約保有者)との提携を通じてシャルジャに店舗を開設した後、アブダビとドバイに3つの新規拠点を設けてUAE事業を拡大した。この展開は、スムージーやジュースベースの商品の消費拠点を増やし、外食チャネルのプレミアムおよびフレッシュ志向のセグメントを支えている。


研究方法のフレームワークとレポートの範囲
市場の定義と範囲
本レポートにおいて、GCCジュース市場とは、GCC加盟国全体で消費用に販売される包装済みジュースおよびジュースベースの飲料の価値を意味し、小売およびフードサービスチャネルへの販売時点で計上される。
範囲の除外事項:本範囲には、果物風味であっても、炭酸飲料、乳製品ベースの飲料、または温かい飲料は含まれない。
セグメンテーション概要
- カテゴリー別
- フルーツジュース
- 野菜ジュース
- フルーツ・野菜ブレンド
- タイプ別
- 100%ジュース
- ジュースドリンク(果汁含有量25〜99%)
- ネクター
- 包装タイプ別
- テトラパックカートン
- PETボトル
- ガラス瓶
- 缶
- その他
- 流通チャネル別
- オントレード
- オフトレード
- スーパーマーケット・ハイパーマーケット
- コンビニエンスストア・食料品店
- オンライン小売業者
- その他オフトレードチャネル
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、公開されている再現可能なデータポイントを用いて、GCCにおけるジュースの需要像を明確に構築することから始まる。UN Comtrade貿易統計、FAOSTATの供給・作物生産データ、GCC各国の統計ポータル、世界銀行のマクロ指標、製品定義に関するCodex Alimentarius規格などの情報源を参照した。
その後、企業の年次報告書、投資家向け説明資料、小売業者の発表、信頼できる報道を用いて、ブランドの動向、パック形態、価格動向を把握した。必要に応じて、企業財務・ニュースを扱う有料サブスクリプション、特許データベース、出荷レベルの輸出入記録を用いて、主張の相互確認やタイミングの空白を補った。ここに記載した情報源は例示に過ぎず、分析の検証・明確化のために他にも多数の公開・有料資料を使用した。
一次インタビューおよび調査
当社は、本調査が対象とするGCC5カ国全体の生産者、流通業者、小売業者、フードサービス購買担当者への専門家インタビューおよび調査を実施しています。彼らのフィードバックは、国別のデータギャップを埋め、価格およびチャネルの前提条件を検証し、砂糖税の転嫁、パック形態、近代小売がGCCの最終分析にどのように影響するかを明確にするのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 |
|---|---|
| トップティア:24% | CXO:15% |
| ミッドティア:56% | 機能/部門リーダー:31% |
| 中小プレイヤー:20% | マネージャー:54% |
市場規模算定と予測
規模算定は、GCCの消費シグナル、ジュースおよび濃縮物の貿易流入、各国レベルの支出動向を用いて飲料需要のプールを再構築し、それを観測された小売価格帯を用いて価値に変換するトップダウン方式から始まる。合計値の現実性を保つため、パック種類別のサンプル価格(1リットル当たり)を用いた選択的なボトムアップチェック、プロモーション強度に関するチャネル確認、主要カテゴリーに関するサプライヤーおよび流通業者の簡易な集計も実施している。
モデルで使用される主要な入力には、1人当たりの飲料摂取量の方向性、100%ジュースとジュースドリンクとの間のシェアシフト、包装ミックス(カートン対PET)、業態内消費と業態外消費の分割、および平均糖分含有量と価格設定を変化させる消費税関連の再配合が含まれる。予測は主にシナリオ分析を用いて構築され、基本、保守的、より急速なトレードアップの各ケースの下でボリューム成長と価格進行に負荷をかけ、その後、回答者が買い手の予算と小売店舗スペースについて期待する内容と整合させる。小規模な国やニッチな種類でギャップが生じる場合は、類似のGCC市場から代理比率を適用し、後にインタビューと輸入パターンを通じて修正する。
データ検証と更新サイクル
検証は一連の相互確認によって処理され、最終的な数値が単一のデータストリームのみによって決定されないようにしている。報告された飲料カテゴリーの成長、輸入・再輸出の動き、GCCにとって1人当たりのリットル数が妥当に見えるかどうかなど、独立したシグナルと比較を行う。
ある国で価値や価格に異常な急上昇が見られる場合、前提を再確認し、必要に応じて確定前に回答者への再連絡を行う。各レポートは毎年更新され、大幅な税制変更、急激な通貨変動、大規模な価格リセットなどの重要な事象が発生した場合には中間更新が行われる。提供前には、アナリストが最新の見直しを完了させ、クライアントには最新の見解が提供される。
Mordor Intelligenceによるgcc ジュース市場規模と他の公開推計との比較
GCCジュース市場の公表数値がしばしば一致しないのは、製品の範囲設定が異なり、価格設定手法が常に明確に示されているわけではないためである。業態内消費が計上されているかどうか、ジュースドリンクおよびネクターの扱い方、換算の基準年をどこに固定するかによっても差異が生じる。
ベンチマーク表に大きな幅が見られる主な理由は、一部の推計がより広範な清涼飲料バスケットを含めているか、または果汁のみを計上しているためであり、これが一度にリットル数と平均価格を変化させる。同表はまた、構成比の前提が大きな要因であることを示しており、Mordor Intelligenceのモデルでは、ジュースドリンクおよびネクターは、定められたジュース含有率の定義を満たす場合にのみジュースファミリーに含めて計上し、価格設定は消費税による再配合を反映したパックおよびチャネルレベルの確認から構築されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.13 B (2025) | |
| 業界紙A | USD 5.10 B (2025) | 果汁のみの包装ジュースに近いより狭い範囲を用い、ジュースドリンクおよびネクターの一部を除外しており、これによりボリュームの網羅性と暗示される混合価格の両方が低下する。 |
| 業界誌B | USD 3.04 B (2024) | 基準年のタイミングが異なり、通貨換算がより以前の期間から取られているように見え、また範囲が小売のみと読み取れることから、フードサービスや卸売の流れを過小評価している可能性がある。 |
範囲とタイミングを揃えると、そのギャップの大部分は、何がジュースとして計上されるか、どこで販売されているか、平均販売価格がどのように構築されているかによって説明可能になる。当社のアプローチは、総計を需要シグナル、パック構成、チャネル価格設定にまで追跡可能な形で保持しており、これにより推計を再現し、新たな入力データで更新することができる。


レポートで回答される主な質問
湾岸協力会議(GCC)ジュース市場の現在の規模は?
湾岸協力会議(GCC)ジュース市場規模は2026年に65億USDです。
湾岸協力会議(GCC)ジュース市場の成長速度は?
市場はCAGR5.98%で成長し、2031年には86億9,000万USDに達すると予測されています。
現在、湾岸協力会議(GCC)ジュース市場で最大のシェアを持つ国はどこですか?
サウジアラビアが地域売上の49.15%のシェアでトップです。
湾岸協力会議(GCC)ジュース市場において最も成長が速いセグメントはどれですか?
ネクターが2026年〜2031年のCAGR予測7.52%で最高の勢いを示しています。
最終更新日:



