
ジュース市場規模とシェア
Mordor Intelligenceによるジュース市場分析
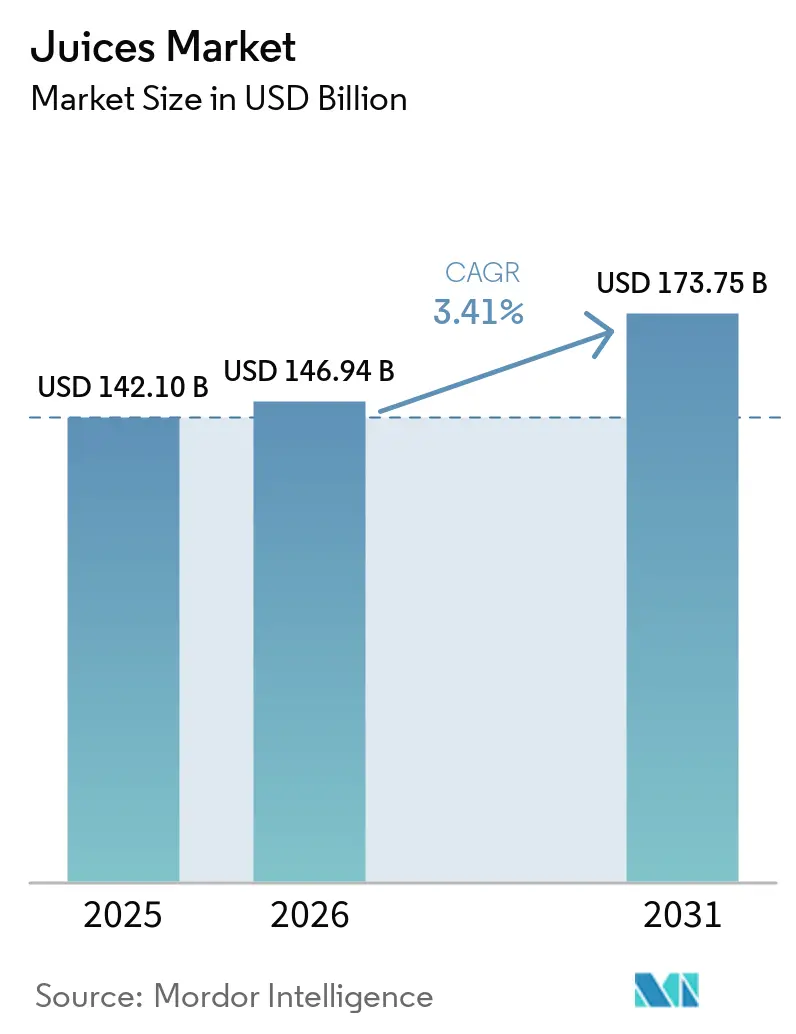
ジュース市場規模は、2026年の1,617億米ドルから2027年には1,672億米ドルに増加し、2032年までに1,950億米ドルに達すると予想されており、2027年~2032年にかけてCAGR 3.12%で成長します。
成長は、特定の製品提案と実行可能な加工経済性を維持しながら、より多くの消費場面でジュースを有用にすることにかかっています。機能性レシピと無菌包装は、商業規模での生産と栄養ポジショニングを結びけます。競争上の対応には資本と流通へのアクセスが必要であり、オレンジジュースにおける栄養素の保持とブラジルにおける関税に敏感な果実の契約が実行を複雑にしています。したがって、成長は差別化されたレシピとパッケージを一体的にスケールできる生産者に有利であり、ブラジルのオレンジジュースサプライヤーは関税関連の契約遅延に対応するための調達スケジュールの余裕が必要です。
主要レポートのポイント
- 製品タイプ別では、100%ジュースが2026年のジュース市場シェアの38.51%をリードし、ジュース含有量が最大24%のジュースドリンクは2027年~2032年にかけてCAGR 3.7%で最も速く成長すると予測されています。
- 包装において最も速い成長が予測されているのは無菌パッケージで、2027年~2032年にかけてCAGR 4.1%であり、PETボトルは2026年のジュース市場規模の38.53%のシェアをリードしました。
- カテゴリー別では、従来型ジュースが2026年の世界のジュース生産者販売額の68.3%をリードし、オーガニックジュースは2027年~2032年にかけてCAGR 5.3%で最も速く成長すると予測れています。
- 流通チャネルは、2026年の世界のジュース生産者販売額の70.76%でオフトレードがリードし、オントレードは2027年~2032年にかけてCAGR 4.05%で最も速く成長すると予測されています。
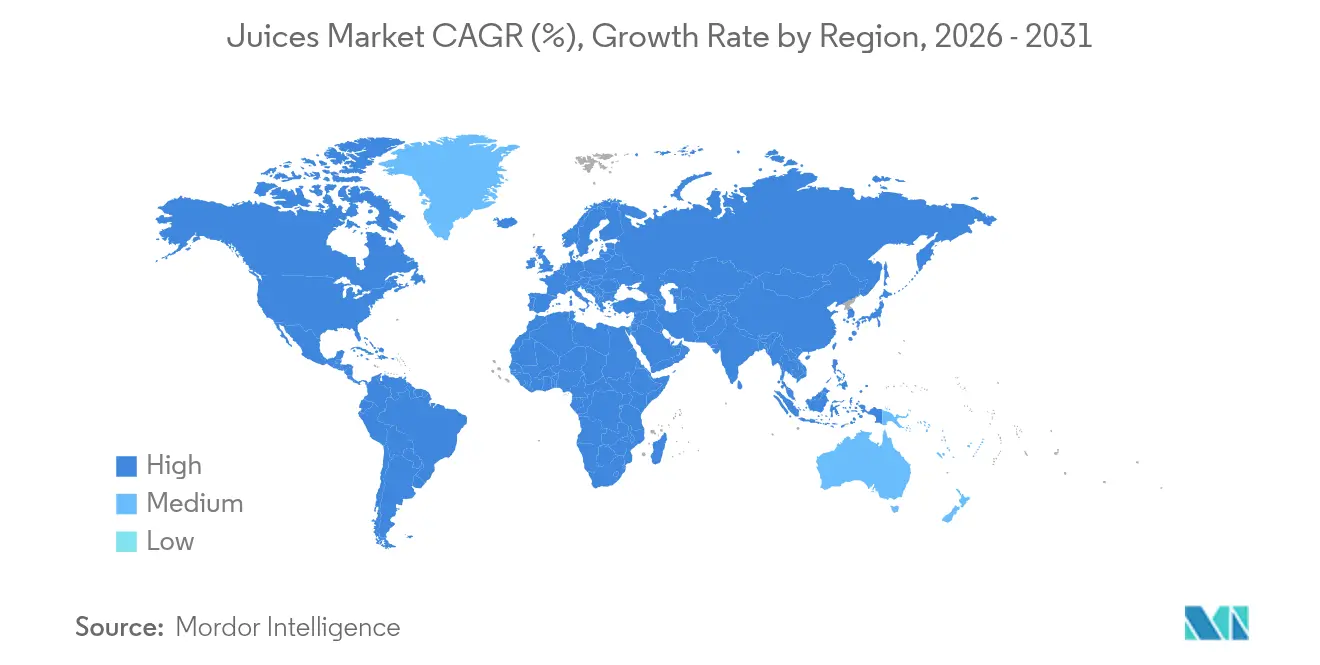
- 地域別では、アジア太平洋地域が2027年~2032年にかけてCAGR 4.6%で最も速く成長すると予測されており、北米は2026年の世界のジュース生産者販売額の27.71%でリードしました。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 製品イノベーションと機能性強化 | +1.4% | 英国および米国 | 中期(2~4年) |
| 砂糖忌避による100%ジュースおよびNFCジュースへのシフト | +1% | 中国の小売市場 | 短期(2年以内) |
| 持続可能でリサイクル可能な飲料カートンの採用 | +0.8% | ドイツおよびイタリア | 中期(2~4年) |
| ジュースシット向けデジタルD2Cサブスクリプションプラットフォーム | +0.6% | スペイン本土の配送エリア | 中期(2~4年) |
| アジア太平洋地域におけるコールドチェーンおよびHPP能力の急速な拡大 | +0.4% | 中国のジュース生産拠点 | 中期(2~4年) |
| 少量管理および個食包装の成長 | +0.3% | 米国全土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
製品イノベーションと機能性強化
機能性強化は、追加された機能が特定の栄養目的のために飲料を選ぶ理由を生み出す場合に、ジュース需要を拡大できます。生産者にとって、機能の選択は処方決定であると同時に商業的決定でもあります。アルディは2025年9月24日から英国でThe Juice Company機能性ジュースドリンクの3フレーバーレンジを発売し、ビタミンとカルシウムを添加しました。サンスウィートグロワーズは2025年5月に米国の小売店およびオンラインで、食物繊維、亜鉛、ビタミンCを含むカリフォルニア産プラムジュース飲料「PlumGood」を発売しました。これらのプライベートブランドおよびメーカーブランドの商品は、強化に複数の商業的ルートをジュース消費に提供します。したがって、機能性レシは小売業者とブランドに、一つの果物フレーバーを別のものと交換する以上の基準でジュースドリンクを棚で差別化する別の根拠を与えます。
砂糖忌避による100%ジュースおよびNFCジュースへのシフト
米国農務省(USDA)は2025年6月、中国の健康志向の消費者が砂糖の少ない100%ピュアジュースを好むと報告しました。同報告書はまた、非濃縮還元(NFC)および高圧処理(HPP)ジュースに対する健康志向の需要も特定しました。農夫山泉は、2025年のジュース飲料製品の売上が2024年比で合計26.7%増加したと報告しました。100%ジュースの提案は組成に関するものであり、NFCポジショニングは加工の選択を説明するものです。中国の砂糖意識の高い買い物客をターゲットにする生産者にとって、ピュアジュースレシピはエントリー提案を提供し、NFCとHPPはプレミアム加工の差別化を提供します。
持続可能でリサイクル可能な飲料カートンの採用
プライベートブランドのジュースサプライヤーにとって、カートンの再設計は充填製品の変更を通じて小売業者への採用ルートを生み出すことができます。2025年、アルディはドイツでSIG Terra MidiBloc アルミニウムフリー無菌カートンに入ったRio d'oroグレープジュースを発売し、イタリアのQuargentan社がパックを充填しました。[1] SIGはその素材について、最大81%の紙を含み、主原料が2種類のみであると説明しました。素材の簡素化は、リサイクルプロセス上の利点を持つ包装仕様をプライベートブランドバイヤーに提供することで、そのジュースへの需要を支援できます。商業化には充填済み飲料も必要なため、この機会はカートンサプライヤーと小売業者が指定したフォーマットを実行できる生産者を結びつけます。
ジュースショット向けデジタルD2Cサブスクリプションプラットフォーム
デジタルサブスクリプションは、製品オファーと定期配送の決定を結びつけることで、ジュースショットへの需要を支援できます。BeBo Cold Pressは、スペイン本土全域に4週間ごとに配送される30、60、90または120本のコールドプレスショットの月次サブスクリプションを提供しています。これらの数量により、購入者は各ショットの購入を個別に手配するのではなく、定期的な品揃えのサイズを選択できます。生産者にとって、品揃えと配送サイクルは個々のサービングを定期的な家庭のルーティンに結びつけることができます。したがって、需要は既存の購入者によるより頻繁な補充を通じて発展でき、選択されたショット数量が各配送がそのルーティンに投入する製品量を決定します。
制約の影響分析*
| 制約 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ジュース濃縮物に対する地政学的関税の変動 | -0.5% | ブラジルおよび米国 | 短期(2年以内) |
| 長期保存のための加工による栄養価の損失 | -0.4% | 北米および欧州 | 長期(4年以上) |
| 複数の国でジュースドリンクに影響する砂糖税の拡大 | -0.3% | 英国およびカタール | 中期(2~4年) |
| 気候変動による柑橘類およびリンゴの供給変動 | -0.2% | トルコのリンゴ栽培地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ジュース濃縮物に対する地政学的関税の変動
CitrusBRは2025年4月、追加10%の米国関税が2025年を通じて維持された場合、ブラジルのオレンジジュース生産者に1億米ドルのコストをもたらすと推定しました。その計算は2024/25年の収穫量を使用し、濃縮または冷凍ジュースの輸出を予測しました。CEPEAは2025年8月、主に収穫の遅れと3月以降の価格下落、および関税の不確実性が寄与したことから、ブラジルの2025/26年オレンジ作物の契約が遅いと報告しました。オレンジジュースは2025年8月に適用された追加40%の割増料金から除外されましたが、柑橘油と果肉は50%に直面しました。第122条の10%割増料金は2026年7月24日午前12時01分(米国東部夏時間)に終了し、その日の第301条スケジュールはブラジル原産の関税を免除することなく通常関税を支払うことなくHTSUS 2009.11.00をブラジル原産の義務から免除しました。オレンジジュース生産者にとって、関税の不確実性は果実のコミットメントを遅らせる可能性があり、分類固有の免除は通常関税の支払いを残します。
長期保存のための加工による栄養価の損失
栄養主導のオレンジジュース商品は、再構成とさらなる加工中の酸素暴露を制御することに依存しています。テトラパックのオレンジブックは、酸素関連のビタミンC分解を栄養価の損失に結びつけており、温度と酸素の利用可能性が反応経路に影響します。同書は、濃縮前と冷凍前の短い滞留時間と正しい加工条件下での果実から冷凍濃縮物への損失は一般的に無視できるほど小さく、低温殺菌による損失も非常に小さいと説明しています。保存中は、酸素依存性と酸素非依存性の両方のビタミンC分解経路が重要です。したがって、栄養素の保持には、短い加工ステップを超えて、販売期間全体にわたる保存温度と酸素暴露への注意が必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
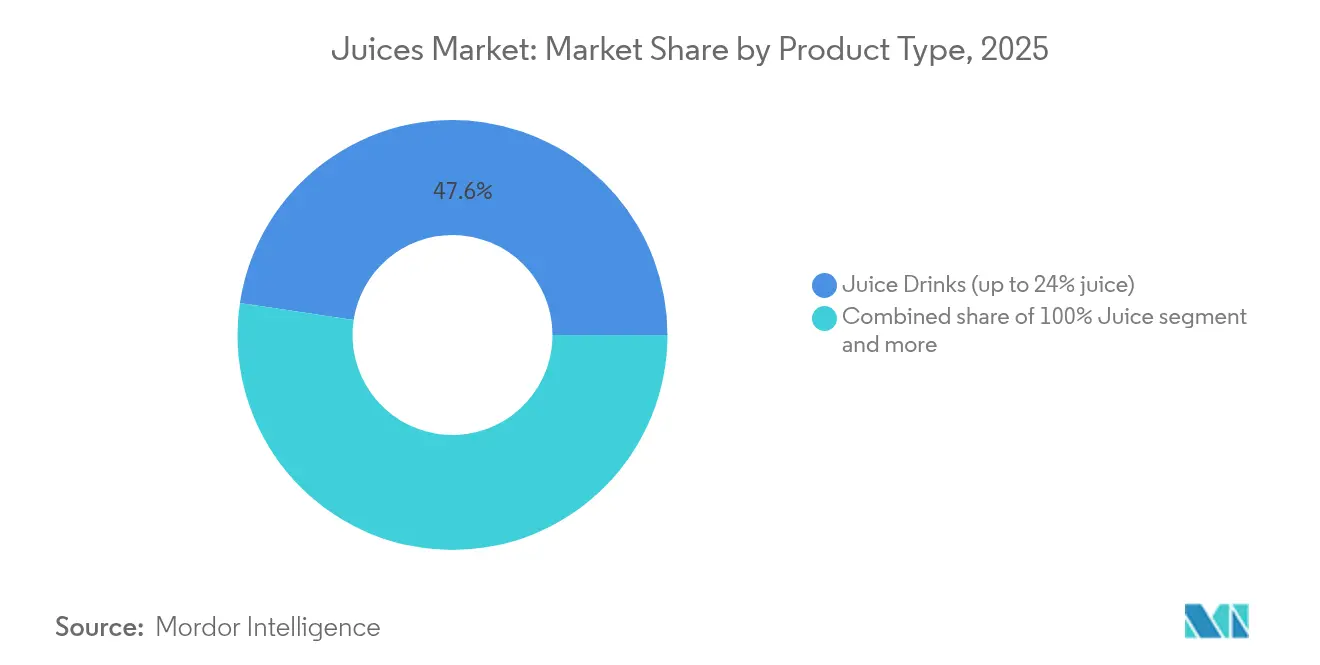
ピュアジュースがリードし、ジュースドリンクがより速く成長100%ジュースは2026年のジュース市場規模の38.51%のシェアを占め、最大の製品セグメントとなりました。マリーグループは2025年の年次報告書で、タイの100%プレミアムフルーツジュースカテゴリーが過去12ヶ月間で16%の数量成長を報告しした。調査された数量は一般店舗チャネルのプレミアムフルーツジュースをカバーしていました。プレミアムジュース生産者にとって、一般店舗の数量成長は、製品セグメントの広い販売基盤とともに、小売流通に拡大における特定の役割を与えます。
ジュースドリンク(ジュース含有量最大24%)は最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 3.7%と予測されています。その手頃な価格の提案は、完成品の風味と価格の組み合わせを通じて、生産者に大量小売バイヤーへのルートを提供します。英国のパッケージジュースドリンクは、砂糖が添加されており、飲用時または希釈時に100ミリリットルあたり総糖分が5グラム以上含まれる場合、清涼飲料産業税(ソフトドリンクインダストリーレビー)が課されます。他の添加糖のないジュースは免除されるため、生産者と輸入業者は、甘味飲料の価格優位性を相殺する可能性のある処方依存の税に直面します。価格に敏感な購入者との競争には、適用される税処理を最終的な棚価格に組み込めるレシピが必要です。



包装タイプ別:
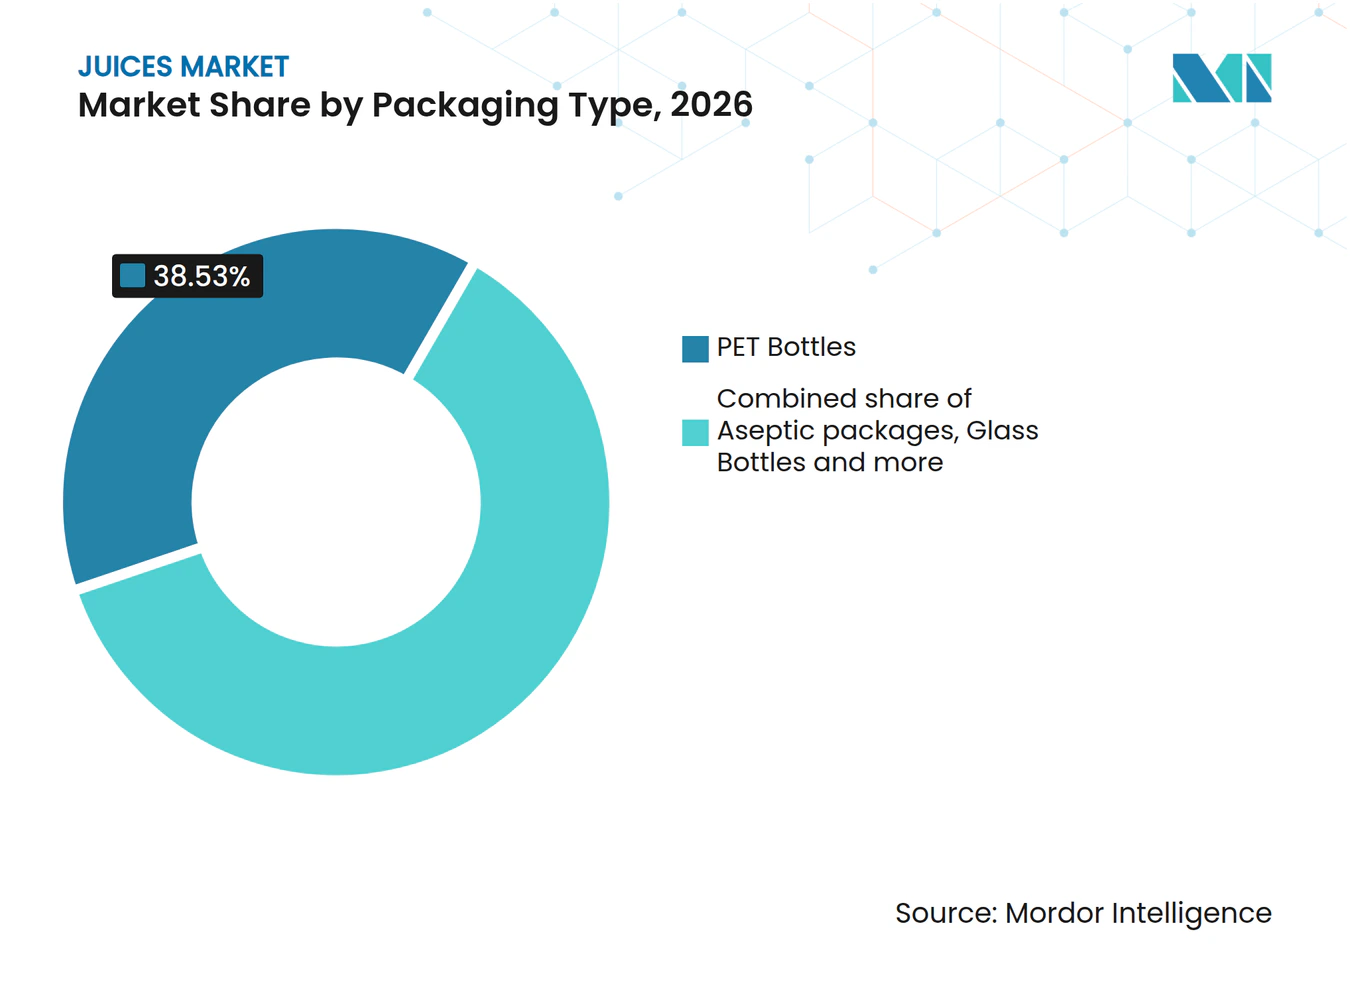
PETのスケールと無菌生産の拡大PETボトルは2026年のジュース市場シェアの38.53%を占めました。日本清涼飲料協会によると、日本の中型PETボトルは2025年に677,107キロリットルの果実飲料生産を占めました。中型PETボトルは、375,348キロリットルの紙容器を上回り、日本の2025年果実飲料生産において最大の容器フォーマットでした。PETボトルサプライヤーにとって、中型フォーマットを優先することは、日本で最も生産量の多い果実飲料充填フォーマットに合わせた開発作業を行うことになります。
無菌パッケージは最も速く成長するセグメントであり、2027年~2032年にかけてCAGR 4.1%と予測されています。2025年1月、華潤飲料は宜興と成都でお茶、梅ジュース、その他の飲料向けに3本の無菌ラインを稼働させており、シデルがシステムを設置しました。これらのラインは1時間あたり450ミリリットルボトルを54,000本、1リットルボトルを27,000本生産しました。ラインはお茶やその他の飲料も充填するため、ジュースはこれらの工場の共有無菌設備における複数の製品の一つです。

カテゴリー別:
従来型の普及とオーガニックの成長従来型ジュースは最大のカテゴリーセグメントであり、2026年の生産者販売額の68.3%のシェアを占めました。このティアで競争する生産者は、認定オーガニックの提案ではなく、繰り返し可能な大量レシピを中心に調達と充填を集中させることができます。プライベートブランドの提案は、生産者がバッチ間で同じジュース仕様を再現できる場合、小売業者の品揃え全体にそアプローチを拡張できます。商業的優位性は、認証プレミアムによるコスト回収の余地が少ない中で、日常的なジュース仕様を大規模に供給することにあります。
オーガニックジュースは最も速く成長するカテゴリーセグメントであり、2027年~2032年にかけてCAGR 5.3%と予測されています。オーガニックトレード協会によると、米国の消費者によるオーガニック常温保存ジュースおよびドリンクの販売額は2025年に15.2億米ドルに達し、11.4%成長しました。生産者にとって、これらの販売は、認証を形式に依存しない販売ポイントとして扱うのではなく、常温保存チャネル内でオーガニック品揃えを開発することを支持します。この米国の支出を目指したオーガニックラインには、コールドチェーンなしで常温保存安定性を提供する包装と加工が必要です。
流通チャネル別:
小売リーチとレストランネットワークが需要を形成オフトレードは最大の流通セグメントであり、2026年のジュース生産者販売額の70.76%を占めました。スジャライフは、2025年12月27日終了の52週間において、NIQ追跡小売チャネルの37,000店以上の米国店舗で製品が販売されていたと報告しました。そのフットプリントはスジャライフの飲料ポートフォリオ全体にわたり、スジャオーガニックとビブオーガニックジュースが含まれます。より広い飲料グループ内のジュースブランドにとって、測定された小売フットプリントは、確立された小売業者との関係を通じて新しいジュースラインに棚へのルートを提供します。
オントレードは最も速く成長する流通セグメントであり、2027年~2032年にかけてCAGR 4.05%と予測されています。ジュースイットアップのチェーン全体の売上は2025年に9%以上増加して5,450万米ドルとなり、年末には99店舗となりました。この売上指標はチェーンのジュース、スムージー、アサイーボウルなどのより広いメニューをカバーしていました。ブランドはほぼ完全にフランチャイズ化されており、店舗数が6.5%増加したことで、サプライヤーはメニュー需要だけでなくフランチャイジーの開店を通じてこのチャネルにアクセスします。
地域分析
北米のジュース市場
北米は2026年のジュース市場シェアの27.71%を占め、生産者販売額で最大の地域市場となりました。米国のオレンジジュース輸入量は2025年10月から2026年7月にかけて約4億3,100万シングルストレングス換算ガロンとなり、シーズン累計で10%減少しました。ブラジルとメキシコが2025/26年の主要サプライヤーであり、合わせて米国のオレンジジュース輸入量の約90%を占めました。この地域の販売基盤にサービスを提供する輸入業者と加工業者にとって、大規模な貿易チャネルは北米外の主要サプライヤーを含む2カ国に調達を集中させています。
アジア太平洋地域のジュース市場
アジア太平洋地域は最も速く成長する地域セグメントであり、2027年~2032年にかけてCAGR 4.6%と予測されています。農夫山泉は、2026年上半期のジュース飲料事業の売上が前年同期比14%増加したと報告しました。[2] 同社は、その事業においてクリーンラベルと精密栄養の需要に対応するために複数の製品仕様を使用していると報告しました。別途、レトーンは2026年5月31日に、中国における河南省贊陽飲料有限公司の年間6万メトリックトンのプレミアムフルーツ・野菜ジュースプロジェクト向けに2台目の612リットルHPPユニットを納入しました。5月31日の納入は、2026年1月3日に納入された同モデルの1台目に続くものです。
欧州では、オーストリアのAUSTRIA JUICEは、AGRANAが2025年10月に残りの株式を取得しており、濃縮物、NFCジュース、飲料ベースおよび天然香料を供給しており、EUは2025/26年度の部分年データでブラジルのオレンジジュースの主要輸出先でした。南米の輸出役割には、2025/26年度のブラジルの冷凍濃縮オレンジジュース(66ブリックス換算)の予測973,276メトリックトンが含まれます。エクアドルのパッションフルーツジュースの輸出額は、2024年1月~7月の936万米ドルから2025年1月~7月には1,345万米ドルへと44%増加しました。中東・アフリカでは、アルマライが2025年にサウジアラビアのプレミアムジュース需要、フードサービス提供の拡大、および輸入果実への依存を報告しました。カタールの物品税は、砂糖が添加されたジュースおよび砂糖や甘味料を含む転換可能な製品に対して2026年7月6日に発効し、処方に直接的な税務上の影響を与えました。
規制の枠組みと見通し
選択された管轄区域は、国内で包装ジュース製品を販売する非小売生産者の観点から比較されています。米国の加工業者は、各ジュースタイプについて書面によるハザード分析と、ハザードが合理的に発生する可能性がある場合のハザード分析・重要管理点(HACCP)計画が必要です。英国の項目は、イングランドの組成規則と英国・EU取り決めの下での計画されたオプションのジュース変更をカバーしています。企業はまだ詳細な変更を行うことは期待されておらず、2027年半ばの予定開始は交渉次第です。
規制表
| 決定要因 | 米国 | 英国 | シンガポール | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 食品医薬品局(FDA) | イングランドの地方食品法当局 | 保健省および健康促進委員会(ラベリング担当) | 農業・畜産省(MAPA) | 保健省および地方自治体の環境衛生担当者 |
| 主要な法令または方向性 | 21 CFR第120条;2026年8月19日発効の低温殺菌オレンジジュース規則 | イングランドの2013年フルーツジュースおよびネクター規則;計画されたオプションのジュースカテゴリー | 食品規制171(3);ニュートリグレード飲料規則;一般的な事前包装ラベル改正 | 政令12.709/2025;ジュース登録要件;限定的な名称変更移行期間 | R.146パッケージ開示;提案されたR.3337フロントラベル |
| 商業的効果 | ジュースタイプ別のハザード分析と条件付きHACCP;低温殺菌オレンジジュースの最低可溶性固形分を10.5°から10°ブリックスに引下げ、許可されるCitrus reticulataまたはハイブリッドジュースを容量比10%から15%に引き上げ | イングランドにおける予約名称、組成基準および許可された処理 | 濃縮物から希釈されたジュースを少なくとも3ミリメートルの高さの文字で識別;対象となる事前包装飲料にC/Dフロントマークを義務付け、A/Bマークを任意とする | ジュースおよび生産施設を登録;「インテグラル」は砂糖無添加および天然濃縮を必要とし、再構成、加糖、濃縮および脱水ジュースを除外 | 主パネルの製品名の近くに適用される内容および組成の詳細;追加の組成依存フロントラベルを提案 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 緩和 | 緩和 | 変化なし | 変化なし | 強化 |
| 情報源: Mordor Intelligence | |||||
米国の加工管理とイングランドの予約名称がコンプライアンス負担を固定する一方、米国のオレンジジュース変更の施行と計画されたオプションの英国カテゴリーは、より大きな処方の柔軟性を通じて緩和の見通しを支持します。シンガポールの有効な飲料グレードと2026年1月30日の事前包装ラベル改正は続性を支持し、ブラジルの登録と「インテグラル」義務も、名称変更された飲料に対する2025年11月3日からの730日間の登録情報移行期間とともに同様です。南アフリカのR.146は、主パネルの製品名の近くに適用される内容および組成の詳細を要求しており、2023年4月21日にコメントのために公表されたR.3337は、2026年10月時点で発効日のない草案でした。添加飽和脂肪、砂糖またはナトリウムが栄養カットオフを超える、または規制55(1)の対象となる人工甘味料を含む事前包装食品に対する提案されたフロントラベルが、強化の見通しを支持しています。
バリューチェーンの段階
比較はカートン供給、ジュース製造と充填、およびブランド流通に従い、サプライヤーの収益の個別の源泉を特定します。2025年12月、テトラパックとガルシア・カリオンは、スペインでドン・シモンブランドの下、紙ベースのバリアを使用した200ミリリットルのテトラブリック無菌スリムリーフジュースカートンを発売しました。[3] テトラパックはこれを、そのバリアを使用した世界初のジュース個食パックと説明しました。この組み合わせは、素材の変更が上流の包装サプライヤーと充填済みジュースを商業化する生産者をどのように結びつけるかを示しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| カートンの設計と供給 | テトラパックなどの包装サプライヤー | カートン販売 | 新しいバリアとパック仕様の認定 | ジュース生産者の充填作業と素材設計を調整 |
| ジュースの製造と充填 | ガルシア・カリオンなどの飲料生産者と充填業者 | 充填済みジュースの販売 | 新しいジュースパックへの移行の実行 | パッケージの発売を充填能力に合わせる |
| ブランド管理と流通 | トロピカーナブランズグループなどのジュースブランドポートフォリオ運営者;The Coca-Cola Companyなどの飲料ブランドおよび流通運営者 | ブランド製品の販売 | ブランド運営とパートナー流通の調整 | 自社運営とパートナー運営の責任を定義 |
| 情報源: Mordor Intelligence | ||||
包装販売と充填済みジュース販売は、一つの製品発売の中でも異なる能力を評価します。紙ベースのバリアは包装サプライヤーに役割を生み出し、生産実行はジュース生産者がその差別化を商業化できるかどうかを決定します。ブランド流通は第三の収益プールを追加し、カートンサプライヤーの機会はブランドが新しいバリアを充填済みパックの繰り返し購入に転換することに依存します。
競争環境
市場集中度
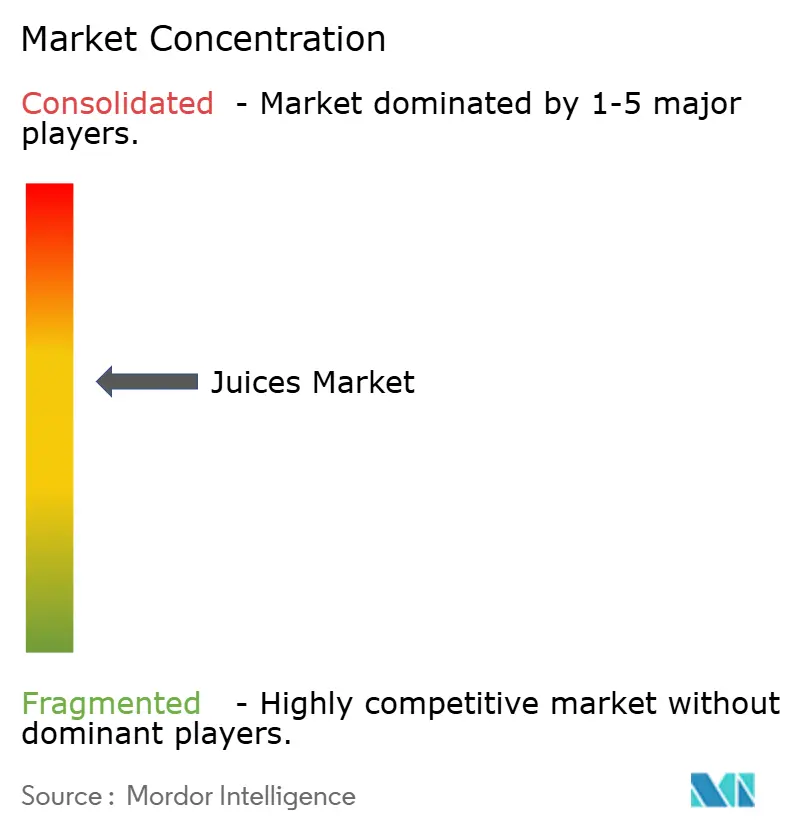
業界は適度に分散した構造を持ち、大規模な飲料システムがジュースに特化したブランドポートフォリオと競合しています。The Coca-Cola Companyは2025年に北米でミニッツメイドを運営し、トロピカーナブランズグループはPepsiCo Inc.とPAIパートナーズの合弁会社としてマルチブランドのジュースポートフォリオを保有していました。Keurig Dr Pepper Inc.は2025年の会社全体の売上が160億米ドル以上と報告し、飲料ポートフォリオ内でジュースとモッツを特定しました。Suntory Holdings Ltd.は2025年にサントリー飲料食品株式会社の親会社でした。同社のGB&I事業は、2026年2月に英国の食料品、コンビニエンスストア、卸売向けに2026年3月3日から展開するジュース含有リベナサマーフルーツスカッシュおよびレディトゥドリンク製品を発表しました。
フレッシュおよびチルド飲料会社であるトロピカーナブランズグループは、2025年5月に民間債務交換と4億米ドルの新規資金調達を完了しました。PepsiCo Inc.の2025年年次報告書は、トロピカーナ、ネイキッドおよびその他の選択されたジュースブランドの売却に関連する投資と売掛金のエクスポージャーを説明しました。2025年8月、トロピカーナブランズグループはトロピカーナエッセンシャルズを発売し、オレンジ、リンゴ、洋梨のジュースをブレンドし、主要な米国小売業者を通じて46液量オンスボトルあたり3.89米ドルの希望小売価格で販売しました。このブレンドは価格に敏感な家庭にプレミアムオレンジジュースの代替品を提します。
地域別の結果は、ポートフォリオの実行を中心的な競争課題にしています。2025年、コカ・コーラのジュース、付加価値乳製品および植物性飲料の合計ユニットケース数量は北米で2%、アジア太平洋で6%減少しましたが、ラテンアメリカでは1%増加しました。同社の2025年年次報告書はまた、同社が自社の事業、ボトリングパートナーおよび契約製造業者がすべての製品にわたって製品安全性と品質基準を満たすことを期待していると述べました。これは、不均一な地域パフォーマンスという市場向けの課題と、個別の生産関係にわたる製品基準の管理という運営上の課題を組み合わせています。EEMAでは、2025年のユニットケース数量が全体で3%増加した一方、ジュース、付加価値乳製品および植物性飲料の合計カテゴリーは4%減少し、いずれも平均日次販売ベースです。
ジュース産業のリーダー
-
The Coca-Cola Company
-
Tropicana Brands Group
-
PepsiCo Inc.
-
Keurig Dr Pepper Inc.
-
Suntory Holdings Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
ジュース市場 このレポートでカバーされる企業
- The Coca-Cola Company
- PepsiCo Inc.
- Tropicana Brands Group
- Keurig Dr Pepper Inc.
- Suntory Holdings Ltd.
- Nongfu Spring Co. Ltd.
- Britvic Limited
- Eckes-Granini Group GmbH
- Thai Beverage PCL
- Uni-President Enterprises Corp.
- Rauch Fruchtsäfte GmbH & Co OG
- The Kraft Heinz Company
- Tingyi (Cayman Islands) Holding Corp.
- Ocean Spray Cranberries Inc.
- Del Monte Pacific Ltd.
- Nestlé S.A.
- Suja Life LLC
- Bolthouse Farms Inc.
- Welch Foods Inc.
- The Campbell's Company
最近の産業開発事情 ジュース市場
- 2026年8月:FDAの改訂された低温殺菌オレンジジュース基準が8月19日に発効し、最低可溶性固形分を10.5°から10°ブリックスに引き下げ、許可されるCitrus reticulataまたはハイブリッドジュースを容量比10%から15%に引き上げました。
- 2026年7月:カタールの加糖飲料物品税が7月6日に発効し、砂糖が添加されたジュースおよび濃縮物や粉末を含む砂糖や甘味料を含む転換可能な飲料製品をカバーしました。
- 2026年5月:レトーンは5月31日に、中国における河南省贊陽飲料有限公司の年間6万メトリックトンのプレミアムフルーツ・野菜ジュースプロジェクト向けに2台目の612リットルHPP滅菌ユニットを納入しました。
スコープと方法論
セグメンテーション概要
| 100%ジュース |
| ジュースドリンク(ジュース含有量最大24%) |
| ジュース濃縮物 |
| ネクター |
| 無菌パッケージ |
| ガラスボトル |
| 金属缶 |
| PETボル |
| 使い捨てカップおよびパウチ |
| 従来型 |
| オーガニック |
| オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | |
| オンライン小売 | |
| その他の流通チャネル | |
| オントレード |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米のその他 | |
| 欧州 | ドイツ |
| 英国 | |
| イタリア | |
| フランス | |
| スペイン | |
| オランダ | |
| ポーランド | |
| ベルギー | |
| スウェーデン | |
| 欧州のその他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| オーストラリア | |
| インドネシア | |
| 韓国 | |
| タイ | |
| シンガポール | |
| アジア太平洋のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| ペルー | |
| 南米のその他 | |
| 中東・アフリカ | 南アフリカ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| ナイジェリア | |
| エジプト | |
| モロッコ | |
| トルコ | |
| 中東・アフリカのその他 |
| 製品タイプ別 | 100%ジュース | |
| ジュースドリンク(ジュース含有量最大24%) | ||
| ジュース濃縮物 | ||
| ネクター | ||
| 包装タイプ別 | 無菌パッケージ | |
| ガラスボトル | ||
| 金属缶 | ||
| PETボル | ||
| 使い捨てカップおよびパウチ | ||
| カテゴリー別 | 従来型 | |
| オーガニック | ||
| 流通チャネル別 | オフトレード | スーパーマーケット・ハイパーマーケット |
| コンビニエンスストア | ||
| オンライン小売 | ||
| その他の流通チャネル | ||
| オントレード | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米のその他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| イタリア | ||
| フランス | ||
| スペイン | ||
| オランダ | ||
| ポーランド | ||
| ベルギー | ||
| スウェーデン | ||
| 欧州のその他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| オーストラリア | ||
| インドネシア | ||
| 韓国 | ||
| タイ | ||
| シンガポール | ||
| アジア太平洋のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| ペルー | ||
| 南米のその他 | ||
| 中東・アフリカ | 南アフリカ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| ナイジェリア | ||
| エジプト | ||
| モロッコ | ||
| トルコ | ||
| 中東・アフリカのその他 | ||
市場の定義
- 炭酸清涼飲料(CSD) - 炭酸清涼飲料(CSD)とは、炭酸化された非アルコール飲料で、通常はフレーバーが付けられており、発泡性を生み出すために溶解した二酸化炭素を含んでいます。これらの飲料には一般的にコーラ、レモンライム、オレンジ、および各種フルーツフレーバーのソーダが含まれます。缶、ボトル、またはファウンテンディスペンスで販売されています。
- ジュース - 当社は、果物、野菜、またはそれらの組み合わせから作られた非アルコール飲料であり、ボトル、カートン、パウチなどのさまざまな包装形態で加工・密封されたパッケージジュースを対象としています。フレッシュジュースを除き、この市場セグメントには商業的に調製・保存されたジュースが含まれ、多くの場合、防腐剤やフレーバーが添加されています。
- レディトゥドリンク(RTD)ティーおよびRTDコーヒー - レディトゥドリンク(RTD)ティーおよびRTDコーヒーは、さらに希釈することなくすぐに消費できるように醸造・調製された事前包装の非アルコール飲料です。RTDティーには通常、フレーバーや甘味料が加えられたさまざまなお茶の種類が含まれ、ボトル、缶、またはカートンで販売されます。同様に、RTDコーヒーは事前に醸造されたコーヒーの処方を含み、多くの場合ミルク、砂糖、またはフレーバーと混合され、外出先での消費に便利に包装されています。
- エナジードリンク - エナジードリンクは、エネルギーと覚醒感を素早く高めるために処方された非アルコール飲料です。一方、スポーツドリンクは、特に身体的な運動、エクササイズ、または激しい活動の後に水分補給と電解質を補充するために設計された飲料です。
| キーワード | 定義#テイギ# |
|---|---|
| 炭酸清涼飲料 | 炭酸清涼飲料(CSD)は、炭酸水とフレーバーを組み合わせたもので、砂糖または非砂糖甘味料で甘味をつけたものです。 |
| スタンダードコーラ | スタンダードコーラは、コーラソーダのオリジナルフレーバーとして定義されます。 |
| ダイエットコーラ | 砂糖を含まないまたは少量しか含まないコーラベースの清涼飲料 |
| フルーツフレーバー炭酸飲料 | フルーツジュース・フルーツフレーバーと炭酸水から調製され、砂糖、ブドウ糖、転化糖または液体ブドウ糖を単独または組み合わせて含む炭酸飲料。果皮油と果実エッセンスを含む場合があります。 |
| ジュース | ジュースは、果物や野菜に含まれる天然の液体を抽出または搾汁して作られた飲み物です。 |
| 100%ジュース | 果物の形でそのジュースから作られた果物・野菜ジュースで、量を補うために水が添加されていません。果汁に砂糖、甘味料、防腐剤、フレーバー、着色料を添加することは許可されていません。 |
| ジュースドリンク(ジュース含有量最大24%) | 果物・野菜の抽出物を最大24%含む果物・野菜ジュースドリンク。 |
| ネクタージュース含有量25~99%) | 果物の種類に応じて定義された最低法定限度で、25~99%の果物を含むことができるジュース |
| ジュース濃縮物 | ジュース濃縮物は、液体の大部分が除去され、ジュース濃縮物として知られる濃厚でシロップ状の製品になったジュースの形態です。 |
| RTDコーヒー | 購入時点で消費できる状態で販売される調製済みのパッケージコーヒー飲料。 |
| アイスコーヒー | アイスコーヒーは、通常ホットエスプレッソとミルクを組み合わせて氷を加えた、コーヒーの冷たいバージョンです。 |
| コールドブリューコーヒー | コールドブリュー(コールドウォーター抽出またはコールドプレスとも呼ばれる)は、挽いたコーヒーを室温の水に数時間浸漬して作られます。 |
| RTDティー | レディトゥドリンク(RTD)ティーは、醸造や調製なしにすぐに消費できる状態のパッケージ茶製品です。 |
| アイスティー | アイスティーは、ミルクなしで砂糖と時にはフルーツフレーバーを加えたお茶から作られた飲み物で、冷たい状態で飲まれます。 |
| 緑茶 | 緑茶は、精神的な覚醒を促進し、消化症状を緩和し、体重減少を促進する茶飲料です。 |
| ハーブティー | ハーブティー飲料は、ハーブ、スパイス、またはその他の植物素材を熱湯に浸出または煎じて作られます。 |
| エナジードリンク | 通常カフェインを含む刺激性化合物を含む飲料の一種で、精神的・身体的刺激を提供するものとして販売されています。炭酸入りの場合もそうでない場合もあり、砂糖、その他の甘味料、またはハーブエキスなど多数の可能な成分を含む場合もあります。 |
| シュガーフリーまたは低カロリーエナジードリンク | シュガーフリーまたは低カロリーエナジードリンクは、砂糖不使用で人工甘味料を使用したカロリーがほとんどないエナジードリンクです。 |
| トラディショナルエナジードリンク | トラディショナルエナジードリンクは、消費者のエネルギーを高めるために設計された成分を含む機能性清涼飲料です。 |
| ナチュラル・オーガニックエナジードリンク | ナチュラル・オーガニックエナジードリンクは、人工甘味料や合成着色料を含まないエナジードリンクです。代わりに、緑茶、マテ茶、植物エキスなどの天然由来の成分を含んでいます。 |
| エナジーショット | 大量のカフェインおよび・またはその他の刺激物を含む小型で高濃縮のエナジードリンク。量はエナジードリンクと比較して比較的少量です。 |
| スポーツドリンク | スポーツドリンクは、運動前、運動中、または運動後に水分、炭水化物、電解質を素早く補給するために特別に設計された飲料です。 |
| 等張性 | 等張性ドリンクは人体と同様の塩分と糖分の濃度を含み、運動中に失われた水分を素早く補充するために設計されていますが、炭水化物が増加しています。 |
| 高張性 | 高張性ドリンクは人体よりも高い塩分と糖分の濃度を持っています。運動後にグリコーゲンレベルを素早く補充することが重要なため、運動後に飲むのが最適です。 |
| 低張性 | 低張性ドリンクは運動中に失われた水分を素早く補充するために設計されています。炭水化物含有量が非常に低く、人体よりも低い塩分と糖分の濃度を持っています。 |
| 電解質強化水 | 電解質水は、ナトリウム、カリウム、カルシウム、マグネシウムなどの電気的に帯電したミネラルを注入した水です。 |
| プロテインベーススポーツドリンク | プロテインベーススポーツドリンクは、パフォーマンスを向上させ筋肉タンパク質の分解を減少させるためにプロテインが添加されたスポーツドリンクです。 |
| オントレード | オントレードとは、バー、レストラン、パブなど、施設内での即時消費のために飲料を販売する場所を指します。 |
| オフトレード | オフトレードとは通常、飲料をその場で消費しない酒販店、スーパーマーケット、その他の場所を意味します。 |
| コンビニエンスストア | 消費者が幅広い消費財やサービス(一般的に食品やガソリン)を素早く購入できる便利な場所を提供する小売業。 |
| 専門店 | 専門店とは、比較的狭いカテゴリーの商品の中でブランド、スタイル、またはモデルの深い品揃えを持つ店舗です。 |
| オンライン小売 | オンライン小売は、企業がウェブサイトから消費者に直接商品やサービスを販売するeコマースの一種です。 |
| 無菌包装 | 無菌包装とは、冷たい商業的に無菌の製品を無菌条件下で事前に滅菌された容器と蓋に充填し、微生物を効果的に排除するシールを形成することを指します。テトラパック、カートン、パウチなどが含まれます。 |
| PETボトル | PETボトルとは、ポリエチレンテレフタレートで作られたボトルを意味します。 |
| 金属缶 | アルミニウムまたはスズメッキもしくは亜鉛メッキ鋼で作られた金属容器で、食品、飲料、その他の製品の包装に一般的に使用されます。 |
| 使い捨てカップ | 使い捨てカップとは、水、冷たい飲み物、温かい飲み物、アルコール飲料などの飲料を提供するために一回使用するために設計されたカップまたはその他の容器を意味します。 |
| Z世代 | 1990年代後半から2000年代初頭に生まれた人々のグループを指す呼び方。 |
| ミレニアル世代 | 1981年から1996年の間に生まれた人(2019年時点で23歳から38歳)はミレニアル世代と見なされます。 |
| タウリン | タウリンは免疫の健康と神経系の機能をサポートするアミノ酸です。 |
| バー・パブ | 施設内でのアルコール飲料の消費を提供するライセンスを持つ飲酒施設。 |
| カフェ | 主にコーヒーと軽食を提供するフードサービス施設。 |
| 外出先で | 忙しく何かに従事しながら、計画を変更せずに対処・処理することを意味します。 |
| インターネット普及率 | インターネット普及率は、特定の国または地域の総人口のうちインターネットを使用する割合に対応します。 |
| 自動販売機 | コインまたはトークンを投入すると食品、飲料、タバコなどの小物を販売する機械 |
| ディスカウントストア | ディスカウントストアまたはディスカウンターは、原則として実際のまたは想定される「通常小売価格」よりも低い価格で製品を販売する小売形態を提供します。ディスカウンターはコストを抑えるために大量購入と効率的な流通に依存しています。 |
| クリーンラベル | 飲料市場におけるクリーンラベルとは、天然由来の少ない成分から作られ、加工されていないかわずかにしか加工されていない飲料です。 |
| カフェイン | 中枢神経系の刺激物であるアルカロイド化合物。主に覚醒と注意力パフォーマンスを高めるための軽度の認知機能向上剤として娯楽目的で使用されます。 |
| エクストリームスポーツ | アクションスポーツ、アドベンチャースポーツ、またはエクストリームスポーツは、高度なリスクを伴うと認識される活動です。 |
| 高強度インターバルトレーニング | 心拍数を最大心拍数の少なくとも80%まで大幅に上昇させるために数間の高強度運動と短時間の低強度運動を交互に繰り返す複数のラウンドを組み込んでいます。 |
| 賞味期限 | 商品が使用可能、消費に適した、または販売可能な状態を維持する期間。 |
| クリームソーダ | クリームソーダは甘い清涼飲料です。一般的にバニラフレーバーで、アイスクリームフロートの味をベースにしています。 |
| ルートビア | ルートビアは、伝統的にサッサフラスの木Sassafras albidumの根皮またはSmilax ornataのつるを主要フレーバーとして使用して作られた甘い北米の清涼飲料です。ルートビアは通常、ただし必ずしもそうではありませんが、ノンアルコール、カフェインフリー、甘く、炭酸入りです。 |
| バニラソーダ | バニラフレーバーの炭酸清涼飲料。 |
| 乳製品フリー | 牛、羊、ヤギのミルクやミルク製品を一切含まない製品。 |
| カフェインフリーエナジードリンク | カフェインフリーエナジードリンクは、エネルギーを高めるために他の成分に依存しています。人気のある選択肢にはアミノ酸、ビタミンB群、電解質が含まれます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数が設定され、これらの変数に基づいてモデルが構築されます。
- ステップ2:市場モデルの構築: 予測年の市場規模推定は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、レベルと機能にわたって選択されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




