
GCCホーム家具市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
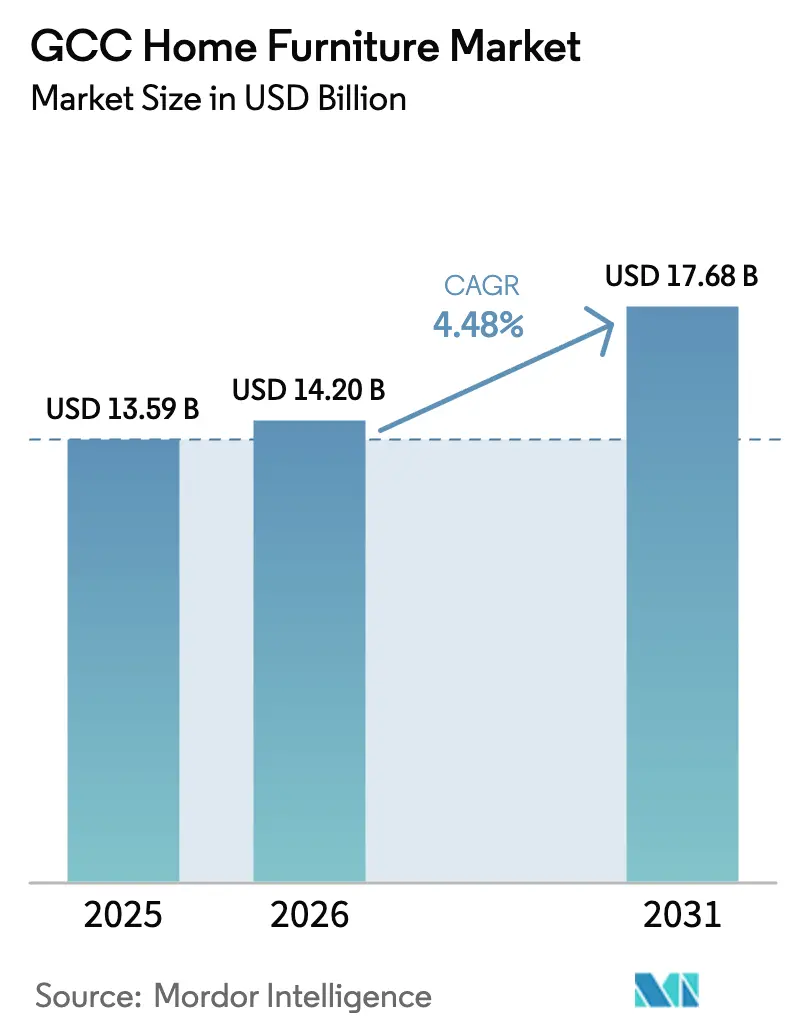
| 基準年の市場規模 (2025) | 13.59 十億米ドル |
| 市場規模 (2026) | 14.20 十億米ドル |
| 市場規模 (2031) | 17.68 十億米ドル |
| Growth Rate (2026 - 2031) | 4.48 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCホーム家具市場分析
GCCホーム家具市場の規模は、2025年の135億9,000万USDから2026年には140億2,000万USDに拡大し、2031年までに176億8,000万USDに達すると予測されており、2026年〜2031年にかけてCAGR 4.48%で成長する見込みです。この拡大は、UAEおよびサウジアラビアにおける持続的な住宅供給パイプライン、非石油セクターへの継続的な投資プログラム、デジタル請求書発行とラストマイル配送を統合したオムニチャネル小売モデルを支持する明確なチャネルシフトと一致しています。GCCホーム家具市場は価格動向にも影響を受けており、UAEでは2025年第1四半期に家具・家庭用品価格が前年比1.8%下落し、小売基盤の一部でプロモーション強化とマージン圧縮が進んでいることを示しています。デジタル化はさらに深化する見通しで、UAEは2026年7月からB2BおよびB2G取引に電子請求書発行を義務付ける予定であり、家具販売業者とその物流パートナーにとって注文・在庫のリアルタイムかつ国境を越えた可視性が実現します。製品ミックスはホームオフィスやアウトドアリビングなどの機能的カテゴリーへの傾斜が続いており、地域の化学品サプライヤーが支援するポリマーおよび複合木材システムにおける素材革新が、湿潤な沿岸環境向けの耐久性とメンテナンス特性を再定義しています。
主要レポートのポイント
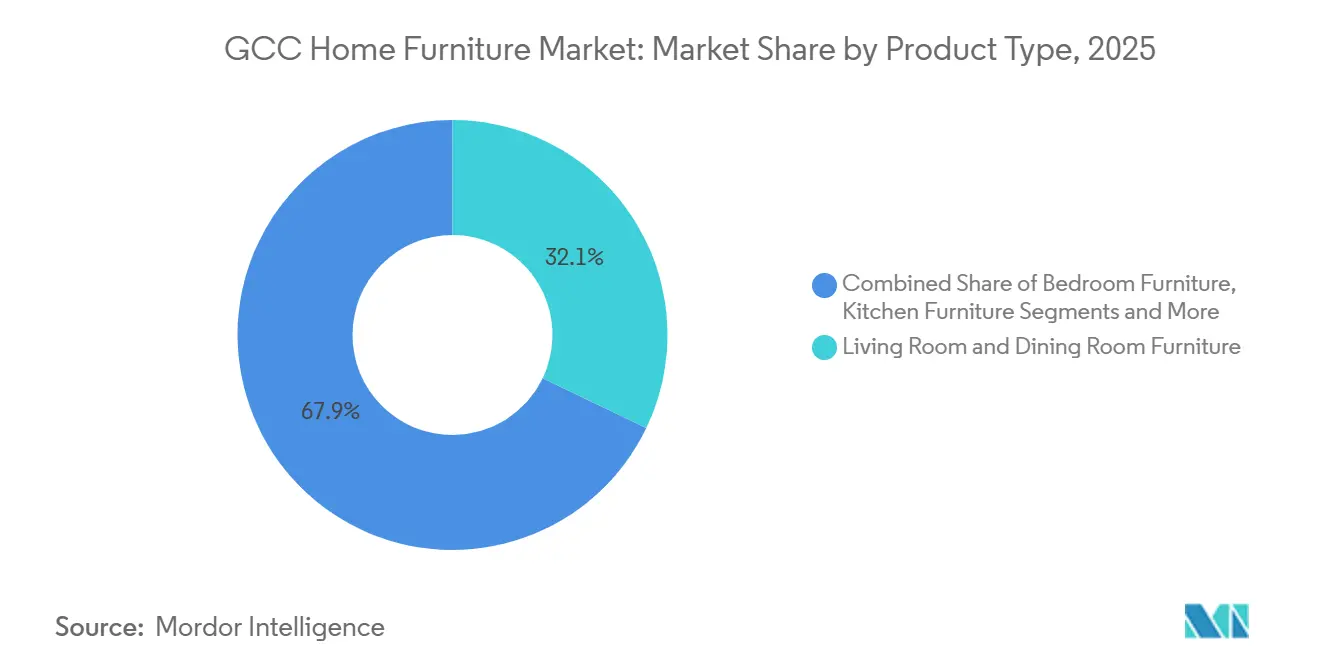
- 製品タイプ別では、リビングルームおよびダイニングルーム家具が2025年のGCCホーム家具市場シェアの32.12%を占めてトップとなりました。ホームオフィス家具のGCCホーム家具市場規模は、2031年にかけてCAGR 5.97%で拡大する見込みです。
- 素材別では、木材が2025年のGCCホーム家具市場シェアの57.23%を占めました。プラスチック・ポリマーのGCCホーム家具市場規模は、2031年にかけてCAGR 5.56%で成長すると予測されています。
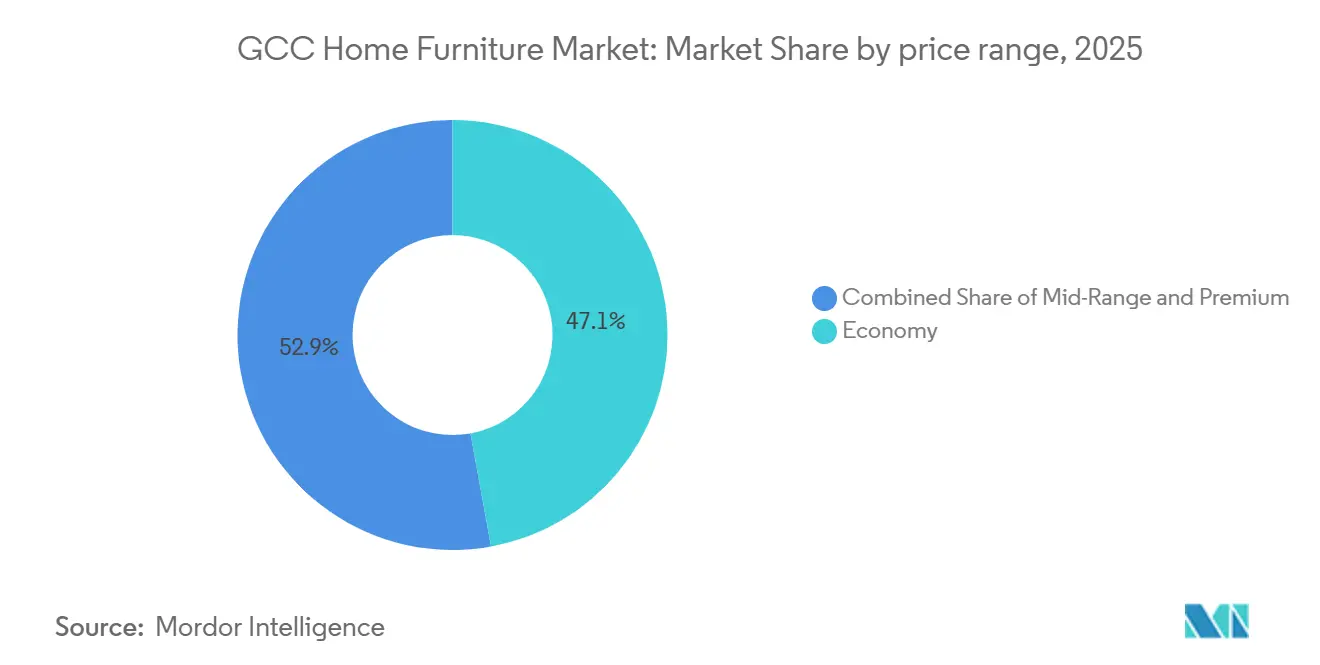
- 価格帯別では、エコノミーセグメントが2025年のGCCホーム家具市場シェアの47.13%を占めました。プレミアムセグメントのGCCホーム家具市場規模は、2031年にかけてCAGR 5.87%で拡大する見込みです。
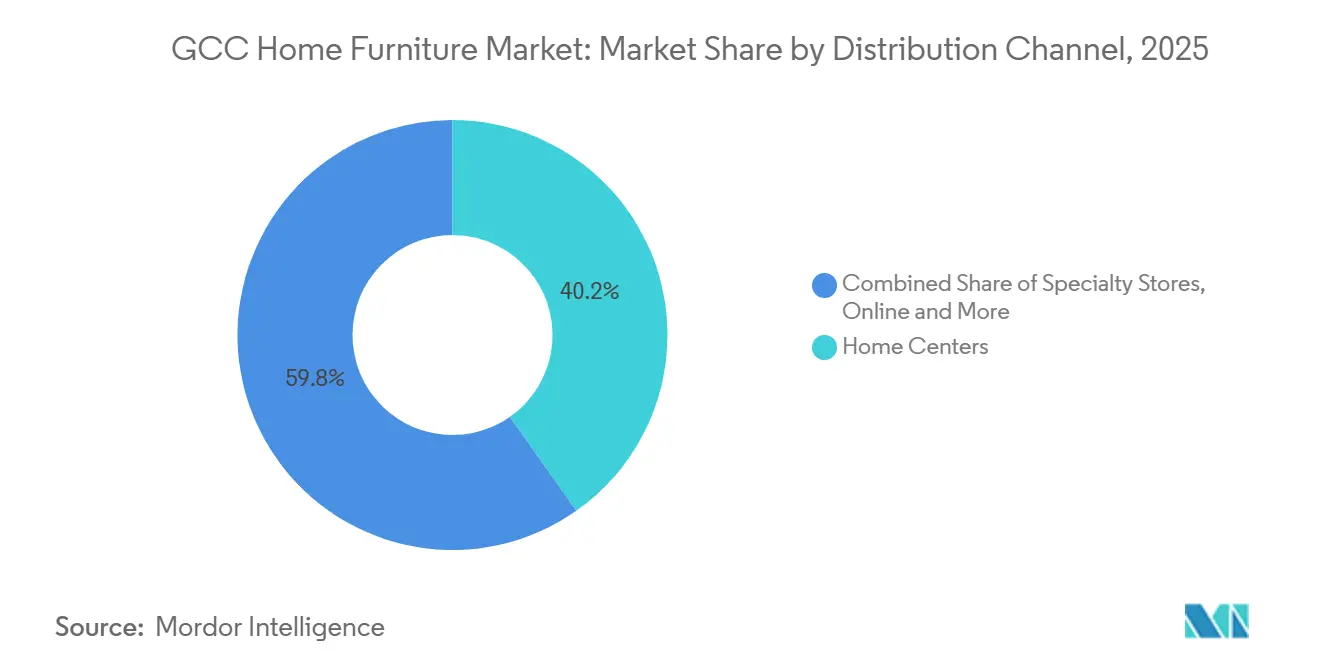
- 流通チャネル別では、ホームセンターが2025年のGCCホーム家具市場シェアの40.23%を獲得しました。オンラインチャネルのGCCホーム家具市場規模は、2031年にかけてCAGR 6.75%で成長する見込みです。
- 地域別では、アラブ首長国連邦が2025年のGCCホーム家具市場シェアの48.23%を占めました。サウジアラビアのGCCホーム家具市場規模は、2031年にかけてCAGR 5.74%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
GCCホーム家具市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 堅調な住宅・ホスピタリティ建設パイプライン | +1.8% | UAEが中心、サウジアラビア、カタール・オマーン・クウェート・バーレーンへの波及 | 中期(2〜4年) |
| 可処分所得の増加と若年層人口動態 | +0.9% | GCC全域、サウジアラビアとUAEで最も顕著 | 長期(4年以上) |
| Eコマースとオムニチャネル小売の加速 | +1.1% | サウジアラビアとUAEが先行、他国が追随 | 短期(2年以内) |
| スマートシティプログラムによるスマート家具の普及促進 | +0.6% | サウジアラビア、UAE、カタール | 長期(4年以上) |
| ゴールデンビザ流入による在外居住者の家具需要の増加 | +0.5% | UAEが主導、サウジアラビアでは地域本部(RHQ)インセンティブが台頭 | 中期(2〜4年) |
| 経済特区(SEZ)連動インセンティブによる地域家具製造の促進 | +0.4% | サウジアラビア、UAEフリーゾーン | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースとオムニチャネル小売の加速
UAEでは2026年7月からB2BおよびB2G取引に電子請求書発行が義務付けられる予定であり、家具小売業者の受注から入金までのプロセスを効率化し、オンラインストアフロントと倉庫・店舗在庫のより緊密な統合を可能にすることが期待されています。GCCホーム家具市場の事業者は、アブダビおよびフジャイラにおけるIKEAの小型フォーマット店舗の展開がオムニチャネルフルフィルメントとクリック・アンド・コレクト行動を促進していることに見られるように、物理的・デジタル的な購買体験を融合させています。小売業者は拡張現実(AR)を採用し、消費者がモバイルデバイス上でソファ、ダイニングセット、収納ユニットを部屋スケールのビジュアライゼーションに配置できるようにしており、これにより返品を減らし、高額商品に対する消費者の購買信頼性を高めています。[1]https://stylishadvanceddecor.ae/what-are-the-latest-innovations-in-furniture-manufacturing-technology-and-automation/ ドバイのジェベルアリフリーゾーンに開設予定のバーラト・マート貿易プラットフォームは、家具輸出業者を含むインドの中小零細企業(MSME)へのアクセスを改善することで、GCCの消費者が利用できる品揃えを拡充し、バリューおよびミッドレンジ価格帯を対象とします。オンライン普及率が高まる中、大型商品のラストマイル配送は小型荷物と比較してコストが高く、小売業者はルート計画の最適化と、触感確認のためのショールームとフルフィルメントのためのデジタル注文を組み合わせた混合モデルの活用を促されています。GCCホーム家具市場は、地域全体で決済インフラと請求書発行基準が成熟し、小売業者が配送・設置サービスを標準化して顧客満足度を高めるにつれ、持続的なデジタル需要の成長を取り込む位置にあります。
スマートシティプログラムによるスマート家具の普及促進
通信・プラットフォーム投資がサウジアラビアとUAEにおけるコネクテッド環境のデジタル基盤を構築しており、これがビル管理システムや住宅用IoTエコシステムと統合するスマート対応家具を支援しています。Saudi Telecom Company(stc)グループのIoT子会社は2024年に8,020万USD(3億100万SAR)の収益を報告し、パートナーネットワークを120社以上に拡大しており、スマートな文化遺産保護や都市再開発プログラムを含む展開の急速な拡大を反映しています[2]https://mordorintelligence1-my.sharepoint.com/personal/sarika_singh_mordorintelligence_com/Documents/Work 2025/RD's/GCC Home Furniture Market/STC.COM。通信事業者は数十万台のスマートメーター、安全装置、コネクテッドビークルを展開しており、都市システムが現在リアルタイムのデータストリームを生成し、商業施設やプレミアム住宅の家具が在室感知や利便性機能のために活用できることを示しています。近い将来の対象市場は、エネルギー管理やコネクテッドサービスを調達基準に含む高仕様ビル、ホスピタリティ、公共セクタープロジェクトに集中しており、マス小売セグメントではありません。相互運用性とデータプライバシーの枠組みがまだ発展途上にあるため、初期導入はベンダー間で標準を義務付けられるショーケース開発に集中しており、デバイス通信プロトコルが成文化された後に主流への普及が続くでしょう。GCCホーム家具市場では、まず着実なパイロット活動とプレミアムセグメントへの段階的な浸透が見込まれ、その後コスト低下と統合キットの簡素化に伴い、選択的なマス市場への普及が続くと予想されます。
ゴールデンビザ流入による在外居住者の家具需要の増加
UAEのゴールデンビザ制度は、適格な不動産投資家に長期滞在資格を付与しており、世帯がヴィラにアップグレードし複数部屋のインテリア内装を計画するにつれ、高額の家具購入の明確な触媒となっています。2025年第1四半期には、ヴィラの取引がアパートの取引よりも速いペースで増加しており、これはヴィラが多くの部屋を必要とし、アウトドアエリアを含むことが多いため、世帯当たりの家具支出を押し上げる傾向があります。サウジアラビアの地域本部政策は、上級在外居住者が家族とともに移住することで支援的な法人需要層をもたらし、法人住宅や長期リースに関連するプレミアムおよびオーダーメイド家具の需要を追加しています。在外居住者の不動産購入サイクルは通常、住宅を選択・取得する間の賃貸期間を含み、オフプラン購入では契約締結から引き渡しまでのタイムラグがあり、家具需要の実現が遅れます。これらのプログラムが拡大するにつれ、より広い間取り、カスタマイズ可能な仕上げ、アウトドア家具向けに品揃えをセグメント化した小売業者が、より高額な購買バスケットのシェアを獲得する最良の位置に立つでしょう。GCCホーム家具市場は、居住者の滞在期間を深める政策枠組みから引き続き恩恵を受け、家具サイクルを安定させ、長期滞在の在外居住者世帯の平均購入額を引き上げるでしょう。
経済特区(SEZ)連動インセンティブによる地域家具製造の促進
サウジアラビアの投資・産業政策は、更新された投資法の枠組みと資本および先進的な生産能力を誘致するために設計されたインセンティブプログラムに支援され、地域製造・組立への障壁を低減しています。標準インセンティブプログラムは2025年1月に家具を含む対象セクターの地域製造を強化し輸入代替と王国内での付加価値創出を促進するために26億6,000万USD(100億SAR)を配分しました[3]https://investmentpolicy.unctad.org/investment-policy-monitor/190/saudi-arabia。中国の輸出業者が半加工木材パネルの湾岸向け出荷を増やすにつれてサプライチェーンが適応しており、地域の工場が地域の価値創出に関連するインセンティブを活用しながら製品を裁断、エッジバンド加工、組立できるようになっています。フリーゾーンや経済特区に立地するプロジェクトは関税・税制上の優遇措置を享受できる可能性がありますが、本土市場向けに販売される商品はVATおよびメーカーが価格設定に組み込まなければならないその他の国内規制の対象となります。長期的には、半完成品の投入物がGCCの組立ラインに流入し、地域の嗜好や気候条件に合わせたデザインを仕立てながらリードタイムを短縮するハイブリッドモデルが深化する可能性が高いです。GCCホーム家具市場では、工場がプロセスを標準化し地域ハブ周辺のサプライヤー認定プログラムを拡大するにつれ、フラットパックおよびモジュラーカテゴリーで国内生産のSKUが増加すると予想されます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 輸入原材料価格の変動(木材、金属) | -0.7% | GCC全域、UAEとサウジアラビアで深刻 | 短期(2年以内) |
| グローバルサプライチェーンの混乱に対する輸入依存 | -0.5% | GCC全市場 | 中期(2〜4年) |
| VATおよび新法人税制度による小売業者マージンの圧迫 | -0.4% | UAE、サウジアラビア、バーレーン、オマーン | 短期(2年以内) |
| 高級カスタマイズ向け熟練職人の不足 | -0.2% | UAEとサウジアラビアのプレミアムセグメント | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
輸入原材料価格の変動
サウジアラビアの建設資材コスト指数は2024年に上昇し、ディーゼル燃料を使用する物流・機械に依存する家具メーカーの輸送・加工コストを引き上げ、激しい小売競争の時期にマージンへの圧力を加えました[4]https://publications.aecom.com/MEH/update/mena-economic-review-2025。UAEでは、銅とアルミニウムが2025年1月までに前年比で上昇し、家具カテゴリー全体で使用されるハードウェア、フレーム、金具に直接影響を与えています。投入コストが上昇したにもかかわらず、UAEの家具・家庭用品の消費者価格は2025年第1四半期に前年比1.8%下落し、値引き主導の数量戦略と、スループットを維持してシェアを守るためにコストショックを吸収する小売業者の意欲を示しています。大手プレーヤーもさらなる価格緩和を提供しており、IKEAの2024年度の取り組みにより卸売価格が引き下げられ、価格感応度の高いセグメントでの手頃な価格の維持と需要刺激が図られました。サウジアラビアへの木材輸入パターンは、流通業者全体での運転資本ストレスと在庫リバランスを浮き彫りにしており、王国全体の木材系SKUの入手可能性とリードタイムに影響を与えています。GCCホーム家具市場は、商品サイクルが逼迫した際に価格水準を守り単位経済性を維持するために、ヘッジと調達先の多様化を調達の中心に置き続けなければなりません。
グローバルサプライチェーンの混乱に対する輸入依存
UAEとサウジアラビアへの中国産合板の出荷は2024年に増加し、パーティクルボードの輸入も増加し、主要な半加工投入物における単一の支配的な供給源への地域の依存を強化しました。代替ベンダーの認定と物流契約の見直しに要する時間を考えると、主要サプライヤー国での生産や港湾の混乱はGCCの在庫に連鎖的な影響を与えるでしょう。GCCの関税制度は概して低いですが、特定のカテゴリーや国家政策は国内産業と競合する商品に高い税率を課しており、それらの差異がショック時の迅速な調達先変更戦略を複雑にする可能性があります。UAEの本土市場などへのフリーゾーン経由の商品については、VATおよび関連する書類要件がフルフィルメントのタイムラインに組み込まなければならない管理上のステップを追加します。上流サプライヤーの狭いセットへの過度な依存は在庫リスクを高め、保守的な在庫管理を強いることで運転資本を増加させ、ピークシーズンの品揃えの幅を縮小させる可能性があります。GCCホーム家具市場のレジリエンスは、サプライヤーの多様化、重要投入物のバッファー在庫戦略、およびルーティングと輸送時間リスクに関する物流パートナーとのより緊密な連携に依存するでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:ホームオフィス家具が従来のリビングルーム需要を上回る
リビングルームおよびダイニングルーム家具は2025年に32.12%を占め、GCCホーム家具市場において最大シェアのカテゴリーであることを確認しました。GCCホーム家具市場の事業者は、賃貸が多い地区での社交スペースと頻繁なリフレッシュサイクルに需要が支えられており、見栄えの良い共用エリアが重視されています。ソファやダイニングセットの製品更新は、プロモーションカレンダーや季節的な小売イベントによって支援されており、最大カテゴリーの販売数量を維持するのに役立っています。ホームオフィスカテゴリーは最も成長が速く、その上昇はハイブリッドワークの普及と、予備室やメザニンスペースに適合するエルゴノミクスおよびモジュラーデザインの入手可能性に結びついています。GCCホーム家具市場は、ヴィラベースのレイアウトにすっきりと統合されるデスク、調整可能なシーティング、ケーブル管理キットの選択における摩擦を低減する新フォーマット店舗とオンラインブラウジングツールから引き続き恩恵を受けています。
ホームオフィス家具のGCCホーム家具市場規模は、統一された仕上げを持つ複数部屋のセットアップを必要とするヴィラでの高額購入に支えられ、2031年にかけてCAGR 5.97%で拡大する見込みです。小売業者は、ラストマイルの時間を短縮し物流パートナーのスループットを改善する迅速な組立が可能なフラットパックソリューションを標準化しています。拡張現実(AR)ビジュアライゼーションの採用は自信を持った購買を支援し、返品を減らすことで大型商品のマージンを守るのに役立っています。最大カテゴリーは依然として競争が激しいですが、座席容量を犠牲にせずにアパートの制約に対応するモジュラーで収納豊富なセットやスペース節約型デザインに成長の余地があります。GCCホーム家具市場への参加は、より多くのブランドが若い世帯や長期滞在の在外居住者に好まれるコンテンポラリーなインテリアに合わせたデザインを展開するにつれて広がる可能性があります。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます


素材別:プラスチック・ポリマー代替品が木材の優位性に対してシェアを拡大
木材は2025年の素材ミックスの57.23%を維持し、プレミアムインテリアで品質と温かみを伝えるベッドルーム、ダイニングセット、マジリスシーティングにおける天然仕上げへの根強い消費者嗜好を裏付けています。GCCホーム家具市場の販売業者は、耐久性と重量のバランスをとる収納、オフィスシーティング、アウトドアフレームの構造的強度のために金属にも依存しています。ポリマー代替品は、天然素材に湿気が課題となる沿岸都市や、メンテナンスの簡便さと軽量デザインを重視する賃借人の間でシェアを拡大しています。ダンマムとドバイにおけるHuntsmanのポリウレタンシステムの拠点は、パネル生産とシーティングの快適性向上のための低VOCおよびプロセス効率化目標を推進するバインダーとクッションシステムを供給しています。アジアからの複合木材の流入はこれらの変化を補完しており、サプライヤーは地域の工場が国内の価値創出に関連するインセンティブを活用しながら地域の嗜好に合わせてフォーマットできる半加工ボードを提供しています。
プラスチック・ポリマーのGCCホーム家具市場規模は、高湿度環境での表面忠実度と反り・腐食への耐性の向上を反映し、2031年にかけてCAGR 5.56%で拡大する見込みです。スカンジナビアにインスパイアされた美学への需要は、より明るいトーンの木材とエンジニアリングされた表面を促進しており、これはサウジアラビアにおける樹種の嗜好と在庫サイクルに関する輸入業者・流通業者のメモに見られます。ポリマーの革新は重量も削減し、高層ビルやゲートコミュニティでのラストマイル配送・取り扱いコストを低下させる可能性があります。フリーゾーンとSEZが組立能力を深めるにつれ、湾岸の工場は地域の耐久性要件を満たしながら地域の価値を取り込むカットトゥサイズのエッジバンド加工コンポーネントのシェアを増やすでしょう。GCCホーム家具市場は木材のリーダーシップを維持しつつ、アウトドア、キッチン、ユース向けベッドルームラインでポリマーと複合材の採用が増加すると予想されます。
価格帯別:プレミアムセグメントの成長がより大きなベースにもかかわらずエコノミーを上回る
エコノミーセグメントは2025年に47.13%を占め、手頃な価格、携帯性、組立済み利便性を重視する中間所得世帯と賃借人によって牽引されました。エコノミーラインのGCCホーム家具市場参加者は価格プロモーションとバンドルオファーに依存しており、金属や石油化学誘導体の投入価格が上昇した中でも数量を維持するのに役立ちました。UAEの家具・家庭用品の消費者価格は2025年第1四半期に前年比1.8%下落し、値引きの激しさと、トラフィックとシェアを守るためにコストを吸収する小売業者の姿勢を示しています。大手プレーヤーも2024年に卸売価格を引き下げ、物流とスループットを最適化しながら手頃な価格をコアの柱として強化しました。エコノミーの基盤は引き続き大きいですが、より豊かなマージンとブランド差別化はミッドレンジとプレミアム層に蓄積されます。
プレミアムセグメントのGCCホーム家具市場規模は、UAEでゴールデンビザを持つヴィラ購入者とサウジアラビアの地域本部インセンティブに関連した法人移転に支えられ、2031年にかけてCAGR 5.87%で成長すると予測されています。プレミアムの品揃えは、生地と仕上げのカタログカスタマイズと、デザインコンサルテーションおよび設置スケジューリングにわたる高度なサービス層を組み合わせています。このティアの小売業者はエコノミーチャネルで見られる最も深い値引きから隔離されており、価格実現を安定させ、アウトドアおよびホームオフィススイートへのキュレートされた拡張を支援します。湾岸全体で世帯の滞在期間を延ばす法人・政策の追い風は、複数年の時間軸にわたって高額転換と繰り返しのアップグレードを引き続き支持します。したがって、GCCホーム家具市場は、規模主導の手頃な価格戦略とデザイン・サービス差別化を活用するプレミアムフォーマットに分かれています。
注記: 各セグメントのシェアはレポート購入後にご確認いただけます
流通チャネル別:ホームセンターが支配的シェアを維持する中でオンラインの成長が加速
ホームセンターは2025年の流通の40.23%を占め、家具、インテリア、ソフトファーニッシングを統合した地域全体のチェーンのリーチと品揃えの優位性を反映しています。GCCホーム家具市場のリーダーは、QR対応製品タグ、クリック・アンド・コレクトポイント、店舗間在庫可視化などのオムニチャネル技術に投資し、店舗ネットワークをハイブリッドショッピングの中心に据えています。オンラインチャネルは、消費者の信頼を高めバックオフィスの摩擦を低減する規制のデジタル化とプラットフォーム投資に後押しされ、2031年にかけてCAGR 6.75%で成長すると予測されています。2026年7月には、UAEでB2BおよびB2G取引に電子請求書発行が義務付けられ、受注から入金までのサイクルを調和させ、国境を越えた業務の照合を簡素化します。複合的な効果は、店舗が体験・受取ハブとして機能し、オンラインプラットフォームが大型商品配送の品揃えとスケジューリングの柔軟性を拡張するモデルです。
GCCホーム家具市場のオンライン流通規模は、小売業者がAR製品ビジュアライゼーションを採用し、大型カテゴリーのマージンを守るために返品を効率化するにつれて拡大するでしょう。純粋なEコマース事業者は、チェックアウト前の触感確認を提供するために高トラフィックの場所に一時的なショールームを設けたハイブリッドコンセプトをテストしています。ドバイのJAFZAにおけるバーラト・マートの開設は、インドのMSMEに補助された地域ゲートウェイを提供し、エントリーおよびミッドレンジ価格帯でのオンラインおよび卸売の品揃えをさらに拡充する可能性があります。ホームセンターは、大型商品購入の知覚リスクを低減する競争力のある配送、組立、保証バンドルと店舗主導のインスピレーションを組み合わせることでシェアを守り続けています。GCCホーム家具市場は、物流とデジタル体験が改善するにつれてオンラインが総取引のより大きなシェアを着実に占める一方で、ホームセンターのコアを維持する可能性が高いです。
地域分析
アラブ首長国連邦は2025年のGCCホーム家具市場の48.23%を占め、強力な住宅活動と居住・投資プログラムによる長期滞在在外居住者の持続的な流入に支えられています。UAEの家具・家庭用品価格は2025年第1四半期に前年比1.8%下落し、季節サイクルを通じて品揃えを新鮮に保つ値引き主導の戦略と在庫回転を示しています。非炭化水素経済は2025年および2026年に年率4.5%成長すると予測されており、住宅賃貸・購入に関連した雇用と世帯形成を支援しています。2026年7月に施行される電子請求書発行義務は、家具注文と返品の企業間フローをデジタル化し、国境を越えたより迅速な照合とより良い予測を可能にします。UAEの国際貿易マップを通じた貿易・通関の透明性は、HSチャプター94のフローの詳細な追跡を支援し、家具輸入業者が調達と価格設定を調整するのに役立ちます。
サウジアラビアは2026年〜2031年にかけてCAGR 5.74%で成長すると予測されており、見通し期間中に最も成長の速いGCCホーム家具市場となっています。政策環境は引き続き産業・商業の拡大を触媒しており、新規参入者とメーカーの行政上の摩擦を低減することを目的とした更新された投資枠組みとライセンスプロセスが整備されています。経済特区および関連プログラムは地域の組立とコンポーネント生産を奨励しており、国内市場向けのリードタイム短縮と製品カスタマイズを支援できます。IoTプラットフォームやスマート展開を含む通信・デジタルインフラへの投資は、コネクテッドインテリアと高仕様の商業家具の可能性を拡大しています。供給パイプライン、投資インセンティブ、デジタル対応度の向上の組み合わせが、住宅、ホスピタリティ、法人設定にわたる王国の家具需要の成長軌道を支えています。
カタール、クウェート、オマーン、バーレーンはGCCホーム家具市場の残りを集合的に代表しており、需要が公共セクターサイクルと住宅仕上げへのインフラ波及効果に密接に結びついているという共通の特性を持っています。これらの市場の小売フットプリントはUAEとサウジアラビアよりも小さく、多くの消費者がより広い品揃えと頻繁なプロモーションを提供するUAEベースのオンラインプラットフォームを通じてクロスショッピングすることを促しています。再調達が必要になった場合、関税・輸入枠組みは製品と国によって異なる可能性があり、木材パネルや金具の支配的な供給源から切り替える際には慎重な計画が必要です。中期的には、電子請求書発行、物流改善、貿易円滑化が国境を越えたフルフィルメントを向上させると予想されており、特に効率的に出荷され迅速に組み立てられる標準化された商品に対して有効です。湾岸の小規模市場は、広範な地域在庫を必要とせずに品揃えの深さを高めるパンGCC小売ブランドと貿易プラットフォームから引き続き恩恵を受け、消費者の価値提案を競争力のある水準に保つでしょう。
バリューチェーン分析
GCCの家具バリューチェーンは輸入依存型であり、上流部門では外部の木材、木質パネル、金属、金物、および一部の特殊素材への依存が見られ、それらが国内製造、地域組立、契約製作の組み合わせに流れ込む。半加工済みのボードや部品は、リードタイムを短縮し、現地の好みや沿岸気候の要件に合わせて製品を調整するため、切断、端貼り、張り地加工、仕上げを行うGCC域内の工場へ回されることが増えているが、原材料コストの変動と供給元地域の集中により、調達および在庫リスクは依然として高い水準にある。
中流部門は、メーカー、張り地・フォーム加工業者、住宅・ホスピタリティ向けの供給を担うフィットアウト業者にまで及び、これらは小売需要とプロジェクトベースの受注の双方に対応している。下流部門では、ホームセンター、専門家具店、急成長中のオンラインチャネルが需要をけん引しており、大型商品の配送、設置、返品管理には第三者物流に依存している。プロジェクト家具の分野では、プラットフォーム主導の仕様設計・調達がより顕著になりつつあり、IFZAが2026年2月にドバイ拠点のIF HUBを買収したことが後押しとなっており、これによりインテリアデザインと複数ブランドの家具仕様設計が、デベロッパーおよび請負業者の実行ワークフローとより緊密に連携するようになっている。
競争環境
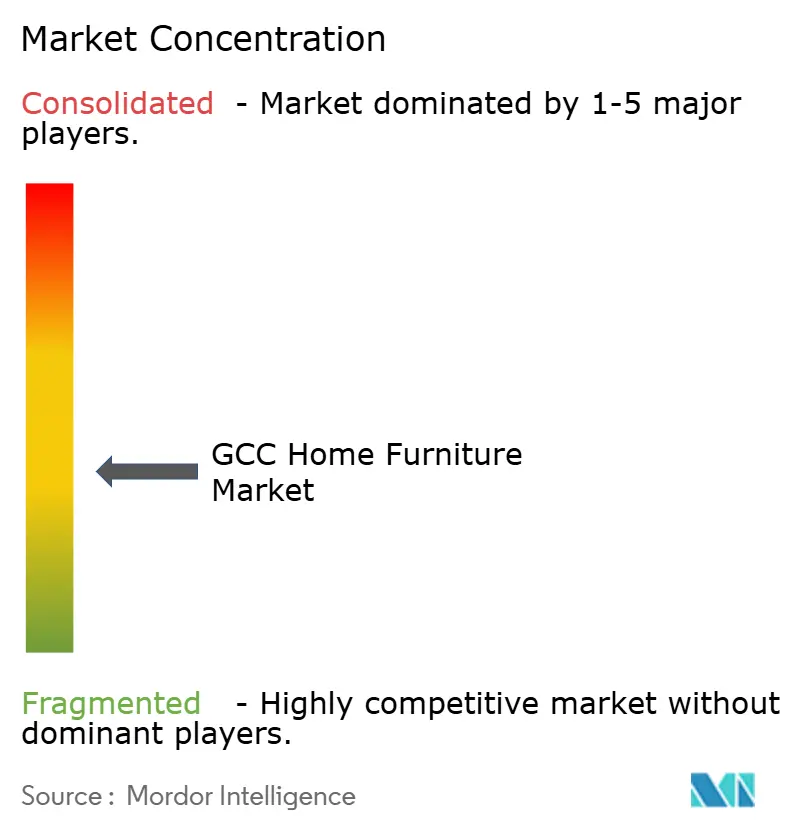
GCCホーム家具市場は断片化しており、主要チェーンと国際ブランドが地域フランチャイジーとホームセンターを通じて事業を展開する一方、専門店と独立系の長いテールがデザイン主導のオーダーメイド需要に対応しています。大手プレーヤーは、QRリンクカタログと統合在庫ビューに支援された、店舗ベースのインスピレーションとデジタル選択・スケジューリングを融合するオムニチャネルインフラを追求してきました。最も広いフットプリントを持つ小売業者は、手頃な価格を強化するために2024年に卸売価格を引き下げたグローバルグループを含め、価格投資とキュレートされた品揃えを使ってシェアを守ってきました。フォーマット革新には、アクセシビリティを向上させオンライン注文の受取ノードとして機能するために二次都市に小型店舗を開設することが含まれており、ラストマイルコストも削減します。GCCホーム家具市場は、統合された店舗とデジタルエコシステムを運営し、一貫した配送、組立、アフターサービスを提供できる小売業者をますます優遇しています。
デジタルインフラは、請求書のデジタル化、電子決済、IoT採用がフルフィルメントと顧客体験の運営基盤を再形成するにつれて、競争上の差別化要因となっています。UAEの電子請求書発行義務は文書フローを標準化し、プロセス自動化を促進し、卸売・小売取引全体でエラーとサイクルタイムを削減するでしょう。stcグループのIoTプログラムとパートナーネットワークの拡大は、商業施設や高級住宅設定においてよりコネクテッドなスペースを示唆しており、これがスマート対応家具ラインのニッチを生み出します。各主体によるスマートデバイスとメーターの展開は、設計者が高仕様プロジェクトのインテリアに統合できるエネルギーと安全のユースケースを支援します。バーラト・マートなどの貿易円滑化イニシアチブは、湾岸へのサプライヤーアクセスを拡大し新ラインの棚入れまでの時間を短縮することで、エントリーおよびミッドレンジカテゴリーに競争圧力を加えるでしょう。
コンプライアンスとサステナビリティは、課税、労働、サプライチェーンへの期待が進化するにつれて経営幹部のアジェンダで重要性を増しています。UAEの法人税制度とサウジアラビアの税制枠組みは更新されたガバナンスを必要とし、運営コストを増加させる可能性がありますが、大規模な小売ネットワーク全体での正式化とプロセス管理も促進します。責任ある採用と労働者福祉イニシアチブは、湾岸のサプライチェーン全体の環境改善を目的とした国際移住機関および地域パートナーが関与するプログラムとともに勢いを増しています。関税構造と地域コンテンツの優先事項は、特に経済参加コミットメントが適用される政府関連プロジェクトにおいて、調達の選択と工場の立地を引き続き形成しています。投資枠組みとインセンティブスキームは、リードタイムを短縮しカスタマイズを可能にするために主要消費市場の近くでより地域化された組立とパネル加工を支援することが期待されています。GCCホーム家具市場は、ますますデジタルな取引ルールの下で手頃な価格、デザイン差別化、倫理的調達、運営規律のバランスをとるモデルへと移行しています。
GCCホーム家具業界リーダー
Al Huzaifa
IKEA
Home Center
Danube Home
Midas Furniture
- *免責事項:主要選手の並び順不同

市場機会と将来展望
小売業者やサプライヤーが輸入資材への依存とバルキー商品に対する厳格化した配送要件に対応する中、現地化と国内物流拠点はGCC全域における実践的な空白地帯となっている。サウジアラビアでは、産業地区のインフラや調達要件を軸に現地製造・流通拠点の構築が進められており、Vision Furniture & Decoration Factory(Emirates Stallions Group傘下)は2025年5月にMODONとの16年間の用益権契約に署名し、13,000平方メートルの倉庫スペースを2025年第3四半期までに稼働させる予定である。これにより、王国内での補充の迅速化、プロジェクトの準備、アフターサービスの支援が可能となる。
デジタルおよびスマート対応の提案も機会分野の一つであり、この地域はカタログ閲覧からテクノロジー活用型の販売やコネクテッドホーム対応へと移行している。UAE主導のオムニチャネル運営では、発見性を高め大型商品の高コストな返品を減らすため、AIおよび充実したデジタルコンテンツの導入が進んでいる。スマート家具の開発は、サウジのEmaarがスマート家具やドアにドイツの技術を現地化する取り組みなど、ビジョン2030に沿った施策とも結びついている。これらの動きにより、家具ブランドが設置サービス、コネクテッドデバイス対応、サービスプランをバンドルする余地が生まれる一方、サプライヤーは電子請求書主導の業務自動化や受注から代金回収までのより迅速なワークフローに品揃えを合わせており、UAEが2026年7月に導入するB2BおよびB2G電子請求書義務化もその一環である。
最近の業界動向
- 2026年6月:IKEA UAEはドバイ・フェスティバル・シティのニューマーケットホールを1,000平方メートル拡張し、合計6,100平方メートルとし、AIを活用した店舗内ツール「Ask IKEA」を導入した。この改良により、より広範な品揃え表示と誘導型商品発見を通じてオムニチャネルのフルフィルメントを支えつつ、店舗内でのコンバージョンを支援している。
- 2025年11月:IKEA UAEはアル・アインのJIMIモール内に新たな8,200平方メートルの店舗を開店した。この店舗拠点の追加により、主要都市圏を超えたカバレッジが拡大し、急成長する住宅需要圏における最終区間配送とクリック&コレクトの対応能力が増加した。
- 2024年11月:Landmark Groupは、ガルフ地域、インド、東南アジアにおいて400の新規小売店を開設するために10億米ドルを投資する3年計画を発表し、2028年までに20%の店舗網拡大を目指している。この拡大計画は、物理的な販路の拡大と調達・物流面での交渉力の強化により、店舗主導の家具小売における競争の激化をもたらす。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
この市場は、GCC諸国における住宅用途向けに販売された家具の価値として集計される。オフライン小売およびオンラインチャネルを通じた購入を含み、現行の米ドルで測定される。
対象範囲外:主にオフィス、ホスピタリティ、その他の非住宅プロジェクト向けに購入される家具、および装飾専用品や家具に該当しない小型ホーム用品は除外する。
セグメンテーション概要
- 製品別
- リビングルームおよびダイニングルーム家具
- ベッドルーム家具
- キッチン家具
- ホームオフィス家具
- バスルーム家具
- アウトドア家具
- その他の家具
- 素材別
- 木材
- 金属
- プラスチック・ポリマー
- その他
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店
- オンライン
- その他の流通チャネル
- 地域別
- サウジアラビア
- アラブ首長国連邦
- カタール
- クウェート
- オマーン
- バーレーン
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、GCCの需要プールとそれを動かす要因を整理することから始まり、その後それらの要因を家具消費に結びつける。現実的な需要背景を設定するため、GCC諸国の国家統計機関、税関・貿易統計ポータル、中央銀行およびマクロ経済発表、公式機関による住宅・建設関連の最新情報などの公開情報源を利用する。また、業界団体のウェブサイトや信頼性の高い報道も確認し、地域内のチャネル変化、プロモーションの強度、輸入依存度を追跡する。
これらの情報を活用可能なモデルに変換するため、企業の年次報告書、投資家向け説明資料、製品カタログを確認し、価格帯や品揃えの動きを把握した上で、各国間の定義を標準化する。有用な場合には、企業財務やニュースの有料サブスクリプション、素材・デザイン動向に関する特許データベース、貿易関連の供給動向を検証するための輸出入出荷レベルのデータベースを利用する。ここに記載したデスクリサーチの情報源は網羅的なものではなく、データ収集、検証、確認のために他の多くの公開情報源も利用されている。
一次インタビューおよび調査
一次調査は、家具として何が該当するか、製品グループ別の価格動向、および国・チャネル別の需要分布に関する我々の前提を検証するために用いられる。GCC全域の小売業者、卸売業者、メーカー、物流関係者、インテリアデザイン関係者と面談を行い、貿易動向、店舗レベルの動向、住宅引渡しのペースの間に大きな不一致が見られた場合には、入力データを再検討した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | 経営幹部(CXO):13% |
| 中位層:46% | 部門/部署責任者:33% |
| 小規模事業者:16% | マネージャー:54% |
市場規模算定と予測
市場規模の算定はトップダウンとボトムアップの両方の手法を用いて構築される。まず、世帯形成および住宅引渡しパイプラインを用いて需要プールを再構築し、その後支出強度を適用して総価値を算出する。国別の合計は、カテゴリー別の平均販売価格のサンプル調査、チャネル構成の確認、家具関連品の輸入連動の入手可能性を用いた妥当性確認など、選択的なボトムアップ検証によって裏付けられる。
モデルの妥当性を保つための実務的な入力要素には、新規住宅完成件数、リノベーションおよび住宅改善活動、家具小売におけるオンライン浸透率、実現価格に影響を与える割引プロモーションのパターン、輸入家具と現地組立家具の比率などが含まれる。この比率は物流コストとリードタイムによって変動する。予測にあたっては、住宅引渡しのタイミング、消費支出の方向性、チャネル拡大計画に関する専門家の合意に基づくシナリオ分析を実施し、一時的な変動要因が傾向を歪める場合には年次推移を平滑化する。小規模国や特定カテゴリーにおいてボトムアップの根拠が乏しい場合は、世帯当たり支出のキャリブレーション済み代理指標を用いてギャップを補い、最終確定前にインタビューによって検証する。
データ検証と更新サイクル
検証は独立した複数の情報源を組み合わせたトライアンギュレーションを通じて行われ、国別の合計が住宅引渡し、輸入動向、小売動向と同時に整合しているかを確認する分散チェックを実施する。異常値はフラグ付けされ、前提は再検討され、承認前に数値は複数の段階で見直され、GCC市場全体で論理の一貫性が保たれるようにしている。
レポートは年次で更新され、価格の急激な変動、貿易に影響を与える大きな政策変更、住宅引渡し予定の急激な変化などの重要事象が発生した場合には、中間更新が実施される。提供前には最終確認が行われ、クライアントが同一の定義と再現可能な手順を適用した最新の見解を受け取れるようにしている。
Mordor IntelligenceのGCC家具市場規模と他の公表推定値との比較
GCC家具に関する公表市場規模はしばしば異なる値となるが、これは各発行元がわずかに異なる家具品目群を集計し、チャネルカバレッジに関する独自の前提を用い、異なる基準年と通貨換算を採用しているためである。また、発行元が価格を定価として扱うか実現販売価格として扱うかによっても差異が生じ、プロモーションが頻繁に行われる地域ではこれが特に重要となる。
この市場における最大のギャップの要因は、住宅用家具のみと広範な家具カテゴリーとの範囲の区分、輸入および再輸出の扱い方、予測期間中のオンライン販売と価格割引の変化速度に関する前提である。一部の推定値は、需要を住宅引渡しやカテゴリー別価格確認に結びつけるのではなく、保守的な世帯予算に基づいて支出を算定しているため、より低い値となる場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 13.59 B (2025) | |
| グローバルコンサルティング会社A | USD 3.15 B (2024) | より狭い定義を用いており、セグメンテーションにおいて非住宅用家具のカテゴリーも混在させているため、同条件で比較すると住宅専用の合計値が圧縮される可能性があり、また、より早い基準年に系列を固定している。 |
| 地域コンサルティング会社B | USD 3.20 B (2024) | 世帯支出の代理指標に大きく依存し、カテゴリーカバレッジが限定的であるため、実現価格、オンラインチャネルの拡大、各国の住宅引渡しのタイミングが継続的に再確認されない場合、価値が過小評価される可能性がある。 |
この3つの数値の間の差異は、主に住宅専用の範囲設定と、住宅引渡しのペースおよびプロモーション主導の実現価格を用いた価格更新の方法によって説明され、これによりMordor Intelligenceのモデル値はより高くなっている。


レポートで回答される主要な質問
GCCホーム家具市場の現在の規模と成長見通しはどのようなものですか?
GCCホーム家具市場の規模は2026年に140億2,000万USDであり、2026年〜2031年にかけてCAGR 4.48%で2031年までに176億8,000万USDに達すると予測されています。
GCCホーム家具市場ではどの製品カテゴリーが需要をリードしていますか?
リビングルームおよびダイニングルーム家具は2025年に32.12%で最大カテゴリーであり、ホームオフィス家具は2031年にかけてCAGR 5.97%で最も成長が速いカテゴリーです。
GCCホーム家具市場はデジタル小売にどのように適応していますか?
2026年7月から始まるUAEの電子請求書発行義務と主要小売業者によるオムニチャネル投資が、デジタルな受注から入金までのサイクルを標準化し、店舗連動型配送とクリック・アンド・コレクトを可能にしています。
GCCホーム家具市場ではどの素材がシェアを拡大していますか?
木材は57.23%で依然として支配的ですが、プラスチック・ポリマー代替品は湿気への耐性とメンテナンスの容易さから2031年にかけてCAGR 5.56%で成長しています。
最終更新日:



