
英国ホーム家具市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
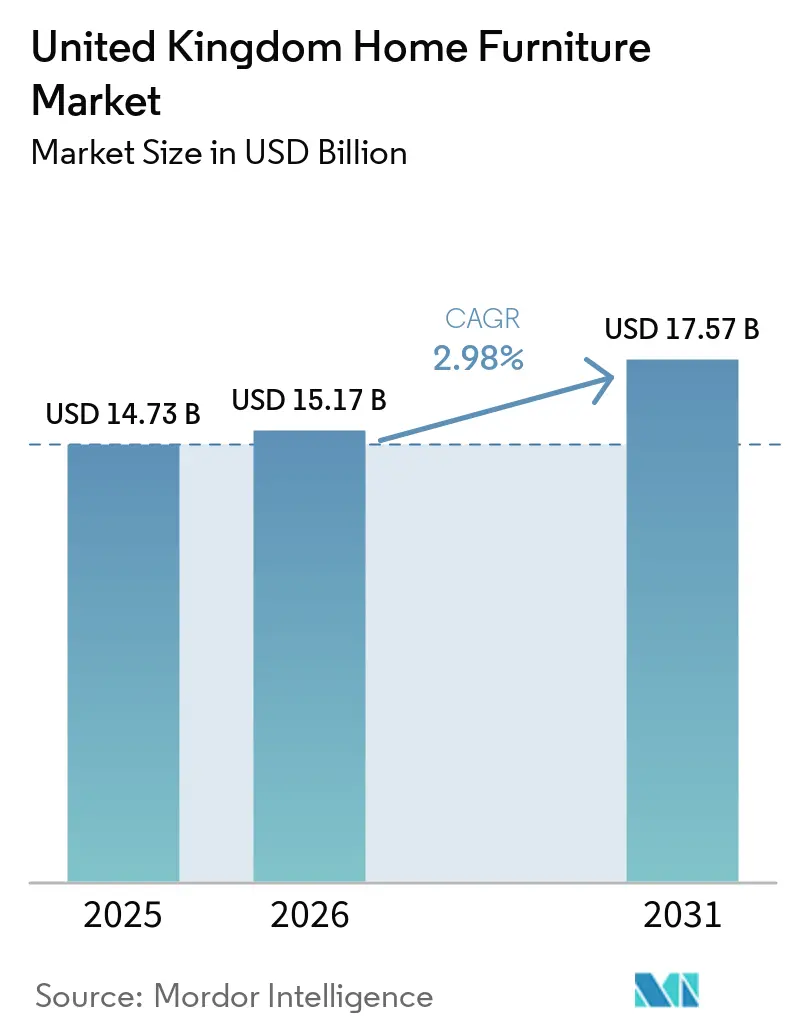
| 基準年の市場規模 (2025) | 14.73 十億米ドル |
| 市場規模 (2026) | 15.17 十億米ドル |
| 市場規模 (2031) | 17.57 十億米ドル |
| 成長率 (2026 - 2031) | 2.98 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる英国ホーム家具市場分析
英国ホーム家具市場規模は2026年にUSD 151.7億と推定され、2025年のUSD 147.3億から成長し、2031年にはUSD 175.7億に達する見込みで、2026年から2031年にかけて年平均成長率2.98%で成長します。
原材料インフレと規制負担の強化にもかかわらず、市場は着実な拡大を示しています。成長軌道は、小売業のデジタル化加速、持続可能な製品に対する顕著な消費者嗜好、およびホームオフィス向け家具への需要を持続的に高めるハイブリッドワークへの構造的シフトに支えられています。ビルド・トゥ・レント(BTR)開発が基礎需要を下支えしており、2024年に記録されたUSD 51億の資本流入と政府が掲げる2030年までに年間6万戸の新規賃貸住宅供給という目標が、機関投資家向け家具の受注増加に直結しています。オムニチャネルの既存事業者と台頭する中古品プラットフォームとの競争が激化する一方、2025年の防火安全基準改正への準拠は、布張り製品に対する追加的な試験・表示コストを課しています[1]。木材および鉄鋼の価格変動がマージンを圧迫していますが、Ercolの「Grown in Britain」パートナーシップに代表される国内調達イニシアチブは、ローカルサプライチェーンがいかにレジリエンスを強化できるかを示しています。
主要レポートのポイント
- 製品別では、リビングルーム&ダイニングルーム製品が2025年の英国家具市場において31.78%の収益シェアでトップとなり、ホームオフィス家具が2031年にかけて最速の年平均成長率3.24%を記録する見込みです。
- 素材別では、木材が2025年の英国家具市場規模の55.92%を占めてトップとなり、金属部材が最速の年平均成長率4.18%を記録しています。
- 価格帯別では、ミドルレンジが2025年の英国家具市場規模の45.85%のシェアを保持し、プレミアムラインが年平均成長率3.02%で拡大しています。
- 流通チャネル別では、ホームセンターが2025年の英国家具市場シェアの35.12%を占め、オンライン販売が年率5.63%のペースで加速しています。
- 地域別では、イングランドが2025年の総売上高の59.78%を占め、北アイルランドが国内最高の年平均成長率4.91%を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 住宅改修支出の増加 | +0.8% | イングランド&スコットランド | 中期(2~4年) |
| 家具のeコマース販売の成長 | +1.2% | 全国の都市部 | 短期(2年以内) |
| 持続可能性・環境配慮型素材需要 | +0.6% | 英国および欧州連合全体 | 長期(4年以上) |
| リモートワーク税制優遇措置 | +0.4% | 主要都市圏 | 中期(2~4年) |
| ビルド・トゥ・レントブーム | +0.7% | イングランド&スコットランドの都市 | 長期(4年以上) |
| サーキュラーエコノミー「修理する権利」ルール | +0.3% | 英国全体 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
家具のeコマース販売の成長
オンラインチャネルは、2025年に英国家具市場における全取引の約40%を占めると予測されており、返品率を削減し転換率を高めるAR(拡張現実)対応の可視化ツールが牽引しています。小売業者は、IKEAのテスコ100か所のクリック&コレクト拠点(顧客満足度91%)に代表されるように、クリック&コレクトネットワークを拡充し、ラストマイルコストを削減して利便性を向上させています[2]。モバイルコマースが購買行動を形成しており、大多数の買い物客がスマートフォンで検索を開始してから店舗またはオンラインで決済を完了しています。オムニチャネル統合は必須要件となっており、買い物客の信頼を守るためにリアルタイムの在庫管理と統一価格設定が求められます。物流負担も同時に増大しており、損傷なく大型商品を取り扱える自動倉庫や専門的な二人組配送車隊への投資が促進されています。
持続可能性・環境配慮型素材需要
英国の消費者の78%がサステナブルな生活を優先事項と位置づけており、76%がエコフレンドリーな家具に対してプレミアム価格を受け入れており、認証素材に関する戦略的必要性が高まっています[3]。メーカーの3分の2がサステナビリティを経営上の最重要課題の上位3つに挙げている一方、多くが実装コストや知識不足を障壁として指摘しています。WRAPのサーキュラー・チェンジ・カウンシルが主導するサーキュラープログラムは、毎年廃棄される2,200万点の家具の一部を再利用またはリサイクルへ転換し、埋め立て処分の負担を軽減することを目指しています。小売業者はFSC認証木材やリサイクル金属の調達を積極的に進め、環境面での信頼性を製品マーケティングに直接組み込んでいます。モジュール式で修理可能なデザインが普及しつつあり、延長保証の提供が製品の長寿命化というメッセージを強化し、コスト意識の高い購買層に響いています。こうした動向が、英国サステナブルホーム家具市場の継続的な成長を支えています。
ビルド・トゥ・レントブームが耐久性の高い設備・備品への需要を喚起
英国はすでに123,500戸のビルド・トゥ・レント(BTR)住宅を竣工しており、さらに109,800戸が供給パイプラインにあり、機関投資家向け家具の安定した需要を生み出しています。デベロッパーは、競争の激しい賃貸市場で質の高いテナントを引き付けるため、現代的な美観を維持しながらメンテナンスコストを最小化できる標準化パッケージを好んでいます。シングルファミリー型BTRが2024年のセグメント投資の51%を占め、従来のマンション向けパッケージとは異なる完全家具提供ソリューションを触媒しています。調達チームは建物レベルのサステナビリティ認証を支持する製品を指定しており、低VOCフィニッシュとトレーサビリティが確保された木材へとサプライヤーを誘導しています[4]。サービスとしての家具(ファニチャー・アズ・ア・サービス)モデルが台頭しており、テナントの入れ替えサイクルに連動した賃貸ベースのパッケージをデベロッパーに提供しながら資産管理を確保しています。
リモートワーク税制優遇措置がホームオフィス需要を押し上げ
政府のフルエクスペンシング政策により、2026年3月まで適格家具支出に対して100%の資本控除が認められ、雇用主によるスタッフのホームオフィス整備が促進されています。従業員も同時に税控除を申請でき、エルゴノミック(人間工学的)デスクおよびシーティングへの二重刺激策が機能しています。筋骨格系の健康意識の高まりとともに、高さ調整可能なテーブルや認定腰部サポートチェアへの需要が集中しています。ハイブリッドワークパターンは、折りたたみ式デスクがサイドボードを兼ねるなど、業務用途と住宅インテリアを融合させた家具への関心を高めています。住宅改修調査によると、住宅所有者の44%が2年以内にワークスペースへの間取り変更を計画しており、パンデミック期の急増を超えた販売拡大余地を生み出しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 木材・鉄鋼・フォームの価格変動 | -0.9% | 英国生産者に影響を与えるグローバルサプライチェーン | 短期(2年以内) |
| 地政学的な海上輸送の混乱 | -0.6% | アジアから英国への貿易航路 | 中期(2~4年) |
| より厳格な防火安全基準への適合コスト | -0.4% | 英国の布張り家具セクター | 長期(4年以上) |
| 中古品リセール需要の拡大 | -0.7% | 都市部 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
木材・鉄鋼・フォームの価格変動が小売業者のマージンを圧迫
建材価格は2020年以降38%上昇しており、キッチン家具向け原材料は36%増と、すでに薄い小売業者の粗利益をさらに圧縮しています。英国は木材の81%を輸入に依存しており、製造業者は完成品の価格に波及する為替変動や地政学的な供給ショックにさらされています。国内鉄鋼を安定させるUSD 25億の計画に関する政府協議は将来的な緩和をもたらす可能性がありますが、直近の実施スケジュールは生産者をスポット市場の急騰リスクにさらしたままにしています。フォームコストは石油化学原料の価格変動が持続しているため高止まりしており、特に高密度布張り用途に影響が大きい状況です。各社はマルチソーシング、国内調達パートナーシップ、素材代替によってリスクに対処していますが、いずれの戦略も資本支出を必要とし、確立したデザイン美学に課題をもたらす可能性があります。
中古品リセールプラットフォームが新品家具需要を侵食
サーキュラーエコノミーの勢いが新品家具への支出を転換しており、リセールに対する消費者の認識がサステナビリティの目標と節約意識に合致しています。ピアツーピアアプリがスムーズな出品・決済・物流を実現し、在庫が密集する都市部での中古品採用の障壁を下げています。小売業者は顧客をブランドエコシステム内に留めるために買い取り・再整備スキームを試みていますが、これらのプログラムが高マージンの新製品販売を侵食するリスクもあります。若年層はユニーク性や希少性を重視し、デザインの時代性と本物感を持つヴィンテージ品への需要が高まっています。競争対策は、差別化された職人技、迅速な配送、および新品・認定品の優れた生涯価値を強調する保証延長を軸に展開されています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
居住空間は安定、ホームオフィスは急成長リビングルーム&ダイニングルーム家具は、オープンプランレイアウトと社交スペースの拡充が継続する中、2025年の英国家具市場で31.78%のシェアを維持しました。ホームオフィス家具は絶対的な規模では小さいものの、継続的なハイブリッドワーク採用と雇用主負担によるエルゴノミックアップグレードを背景に、カテゴリーを主導する年平均成長率3.24%を記録しています。ベッドルーム家具は、限られた居住面積に対応した収納革新により安定を維持しています。キッチン家具は、キッチンをマルチユース型の社交空間として位置づけるリノベーションサイクルの恩恵を受け、組み込み式シーティングおよび収納モジュールへの需要を押し上げています。屋外製品はパンデミック期に需要が高まりましたが、天候による季節性が戻るにつれ販売は鈍化しており、屋内コアカテゴリーの優位性を再確認させています。
需要パターンは多機能性を優先する傾向が強まっており、変化する世帯ニーズに柔軟に対応しながら早期陳腐化を防ぐモジュラーソファや伸長式テーブルへの需要を牽引しています。ヴィンテージ調デザインが復活しており、レトロなシルエットが耐久性とデザインの永続性を示すものとして、消費者の価値観に響いています。更新された防火安全規制は布張り製品に工学的な複雑さを加え、メーカーは快適性を犠牲にすることなく低燃性生地を調達することを余儀なくされています。ワイヤレス充電と隠し照明を備えたプレミアムスマート家具は、シームレスなテクノロジー統合を求める都市部の専門職層を中心にニッチな市場を開拓しています。カスタマイズエンジンにより、買い物客はオンラインでフィニッシュを調整でき、オーダーメイドの職人技とマスマーケットの手ごろさの差を縮めています。
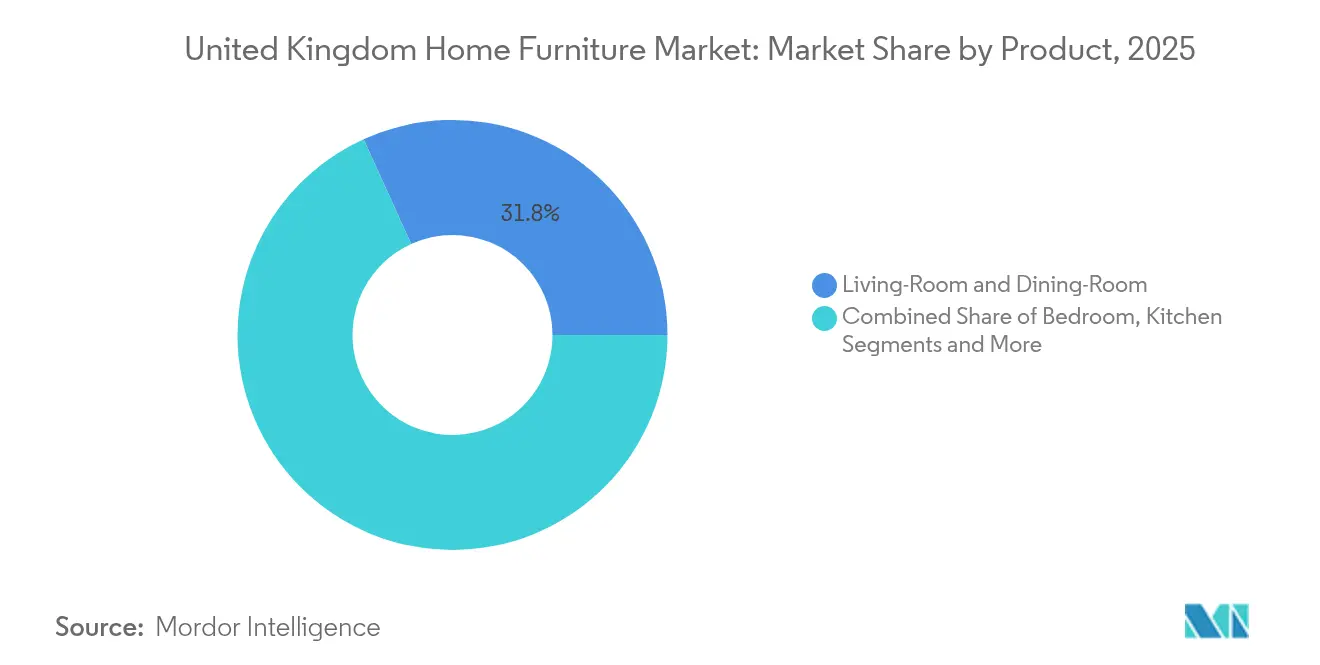
注記: 全セグメントの個別シェアはレポート購入後に利用可能
素材別:
木材が優位、金属が台頭木材は2025年の英国家具市場シェアの55.92%を占め、自然な美観と再生可能な調達に対する消費者の根強い親和性を示しています。金属部材は、インダストリアルロフトのテーマが住宅環境に浸透し、法人バイヤーが耐久性を重視する中、最速の年平均成長率4.18%で成長しています。プラスチック&ポリマーラインは、低メンテナンス性がプレミアムデザインよりも重視される屋外環境での実用性を維持しています。新興の複合材料はリサイクル繊維とバイオ樹脂を活用しており、サステナビリティを意識した買い物客にパフォーマンスを損なうことなく新たな選択肢を提供しています。輸入木材への依存が構造的リスクとして残っていますが、「Grown in Britain」のような国内イニシアチブは、炭素指標を改善するより短く追跡可能なサプライチェーンの実現可能性を示しています。
先進的な窯乾燥とCNC加工により、より精密な寸法精度と廃材削減が実現し、ミドルレンジの価格帯全体での品質均一性が向上しています。木材天板と金属フレームを融合させたハイブリッド構造は、視覚的な温もりと構造的強度を両立させ、現代的なデザイントレンドに合致しています。大手小売業者のリサイクルコンテンツ義務化は、製錬業者にダイニング家具や棚システムへ供給するクローズドループアルミニウムの拡充を促しています。素材トレーサビリティアプリにより、消費者はQRコードをスキャンして産地データを確認でき、信頼性の確保と責任ある調達に関するブランド信頼性強化に貢献しています。国内木材生産能力が拡大するにつれ、生産者は過去にインプットコストを歪めてきた将来の為替変動に対するバッファーの拡大を期待しています。
価格帯別:
ミドルマーケットが基盤、プレミアムが勢いを増すミドルレンジセグメントは、残存するインフレの中で知覚品質と家計予算のバランスを取ることにより、2025年の英国家具市場規模の45.85%を占めました。一方、プレミアム製品は年平均成長率3.02%を記録しており、長い耐用年数とエコ資格のために高い初期コストを支払う「一度買えば生涯使える」という考え方を採用する消費者が増えています。エコノミーラインは賃貸物件や初めて住宅を購入する層に対応していますが、原材料コストが急騰した際にマージンの制約が機能向上を制限します。ダイレクト・トゥ・コンシューマーブランドは、合理化されたオンラインチャネルを通じてプレミアムグレードのソファをミドルレンジ価格で販売し、従来の価格帯の境界を曖昧にしています。無利息分割払いを含むファイナンスツールが、知覚されるエクスクルーシビティを損なうことなく、より高い価格帯へのアクセスを民主化しています。
プレミアムメーカーは、職人技のストーリー、地元産木材、およびサステナビリティ志向の層に響く生涯保証によって差別化を図っています。ミドルレンジの小売業者は、体験を下げることなくコストインフレを相殺するため、効率的な製造とモジュール化に注力しました。エコノミー生産者は、同等の価格帯を約束しながら環境的優位性を訴求する中古品の代替品と直接競合しています。二極化により真のバジェットオプションが減少しており、構造的完全性を守りながら金属ファスナーをエンジニアリングウッドの接合部に置き換えるバリューエンジニアリングが求められています。BTRセグメントは各価格帯にわたって発注し、共用エリアには耐久性の高いフィニッシュ、ペントハウスユニットにはプレミアムアクセントを指定することで、サプライヤーに混合した需要プロファイルを生み出しています。
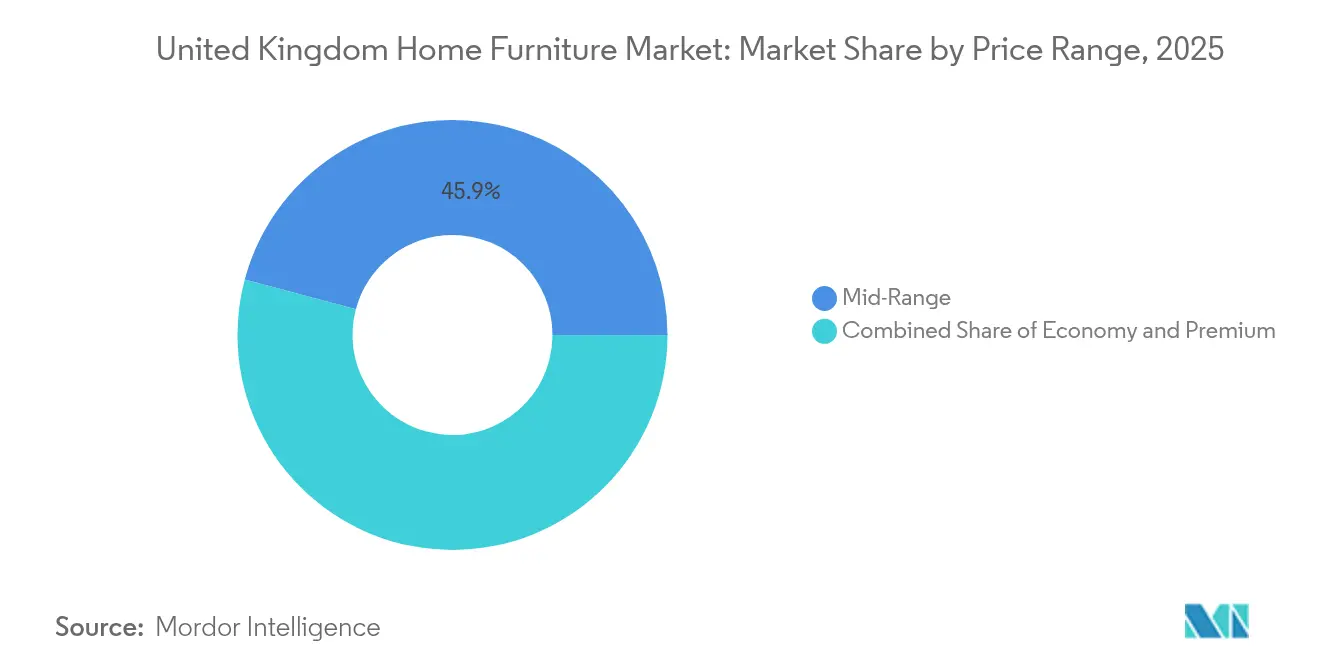
注記: 全セグメントの個別シェアはレポート購入後に利用可能
流通チャネル別:
ホームセンターが優位を維持、オンラインが加速ホームセンターは2025年の英国家具市場の35.12%を占め、広大な売り場面積とクロスカテゴリーのマーチャンダイジングを活用して来客を促進しています。オンラインチャネルは年平均成長率5.63%で拡大しており、スムーズな決済、幅広い品揃え、リアルタイムの配送追跡が買い物客のロイヤルティを育成しています。専門店はデザインコンサルティングと迅速な在庫引き渡しを強調することでシェアを守っていますが、コスト負担が小規模独立店の経営を圧迫しています。ハイパーマーケットとデパートは食料品の購入ついでにエントリーレベルの商品を求める利便性重視の消費者に対応していますが、カテゴリーの深みは依然として限られています。成功した小売業者は精密なオムニチャネルオーケストレーションを実行しており、価格の同一性、統一プロモーション、デジタルによる発見と物理的なタッチポイントを融合させたシームレスなクリック&コレクト体験を確保しています。
生成AIツールが製品レコメンデーションを洗練させ、検索時間を短縮することで、閲覧疲れが購買を妨げる高単価カテゴリーにおけるコンバージョンを向上させています。拡張現実プレビューにより、買い物客は実際のスペースでスケールと色の精度を確認でき、返品と知覚リスクを低減しています。小型フォーマットの都市型ショールームが登場しており、限られた在庫スペースをデジタルカタログと迅速なフルフィルメントハブで補う厳選品揃えを提供しています。物流パートナーは配送時間帯とホワイトグローブ組み立てアドオンを調整し、隣接カテゴリーのeコマース大手が形成した期待に応えています。マーケットプレイスプラットフォームは追加的なリーチを提供しますが、マージンを圧縮するため、ブランドは認知度向上と直接的な顧客エンゲージメント低下のトレードオフを慎重に検討する必要があります。
地域分析
イングランドは2025年の英国家具市場収益の59.78%を占め、人口密集地域、活発な住宅売買回転率、スケールメリットをもたらす旗艦店舗網の集中によって支えられています。ロンドンのプレミアム志向が高平均単価の売上を牽引する一方、スペースの制約が小型マンション向けにカスタマイズされたモジュラーおよびコンパクトなデザインへの需要を促しています。マンチェスターとバーミンガムの主要BTRクラスターが大量の家具調達をさらに促進し、地域の製造・流通拠点を強化しています。
北アイルランドは、有利な経済指標が住宅改修への裁量支出を解放し、若年層の人口構成がオンラインチャネルの早期採用を促す中、2031年にかけて最速の年平均成長率4.91%を記録しています。スコットランドは、ローカルクラフトの木材製品を好む伝統的嗜好とエコラベル輸入品への高まる需要を特徴とする相当規模の市場を構成しています。政府のレベリングアップ投資は北部の郡における小売インフラを育成し、新規店舗開設と配送リードタイムを短縮するローカライズされたeコマースフルフィルメントセンターを誘致しています。
ウェールズは、海岸沿いの物件に適したレジャー・アウトドア家具への観光関連需要とステイケーショントレンドの高まりを背景に着実な成長を維持しています。地域ごとの物流格差が配送コストに影響しており、遠隔農村地域では高いラストマイル費用が発生することから、小売業者は在庫プーリングを目的としたマイクロ流通センターのパイロット展開を進めています。イングランドの43万ポンドからスコットランドの13万ポンドにいたる平均住宅価格の地域間格差は、地域ごとの商品構成と価格感度を形成しており、全国的なマーチャンダイジング戦略の中でのローカライズされた品揃えを求めています。
規制環境
英国の家庭用家具サプライヤーは、製品安全、化学物質、貿易コンプライアンスの要件の下で事業を行っており、特に張り地製品はFurniture and Furnishings (Fire) (Safety) Regulations 1988により最も直接的な規制負担を受けている。2025年10月には、Furniture and Furnishings (Fire) (Safety) (Amendment) Regulations 2025(SI 2025/531)が施行され、一部のベビー用品および子供用製品の対象範囲が狭められ、表示ラベルの要件が撤廃された一方、家庭用張り地家具に対する中核的な安全義務はそのまま維持されている。
2026年、Office for Product Safety and Standards(OPSS)は、張り地家具の防火安全規制の広範な改革に関する最終協議(2026年6月23日まで実施)を開始した。この提案は、成果重視かつくすぶり試験(smoulder-based)を基盤とした方式へ制度を転換し、化学系難燃剤への依存を低減するものである。貿易面では、多くの家具製品ラインがUK Integrated Online Tariffの枠組みに該当し、原産地規則の要件を満たす場合、UK Global TariffおよびUK-EU Trade and Cooperation Agreementの条件下でしばしば輸入関税0%が適用される。そのため国境コストは、表面的な関税率よりも書類作成および原産地証明の対応に集中している。
バリューチェーン分析
英国の家庭用家具バリューチェーンは、原材料および部材(木材、金属、張り地用繊維、フォーム、接着剤、金具類)から始まり、設計・エンジニアリング、加工・仕上げ(張り地製品のコンプライアンス試験を含む)、組立へと進む。供給の大部分は輸入に依存しており、為替変動や輸送混乱への影響を受けやすい。2025年時点の輸入依存度は60.3%とされ、調達は中国(37.2%)やイタリア(10.1)などの国に集中している。張り地家具の防火安全コンプライアンスは、試験・表示の工程を追加し、素材選定やサプライヤー認定にも影響を及ぼしている。
川下では、流通はホームセンター、専門小売業者、オンライン中心のチャネルに分かれ、二人一組配送、返品対応、組立作業といった大型商品向け物流によって支えられている。業界の物流がデジタル追跡と自動化主導のフルフィルメントへと移行する中、業務効率は次第に利益率を左右する要因となっている。上流の製造業者やサプライヤーの財務的な逼迫は供給の継続性を阻害し、リードタイムを延ばす可能性があり、2026年初頭に張り地サプライ基盤内で報告された経営破綻がその一例として挙げられている。Ercolの「Grown in Britain」パートナーシップのような国内調達の取り組みも、より短く追跡可能なサプライチェーンへの逆潮流を示している。
競合環境
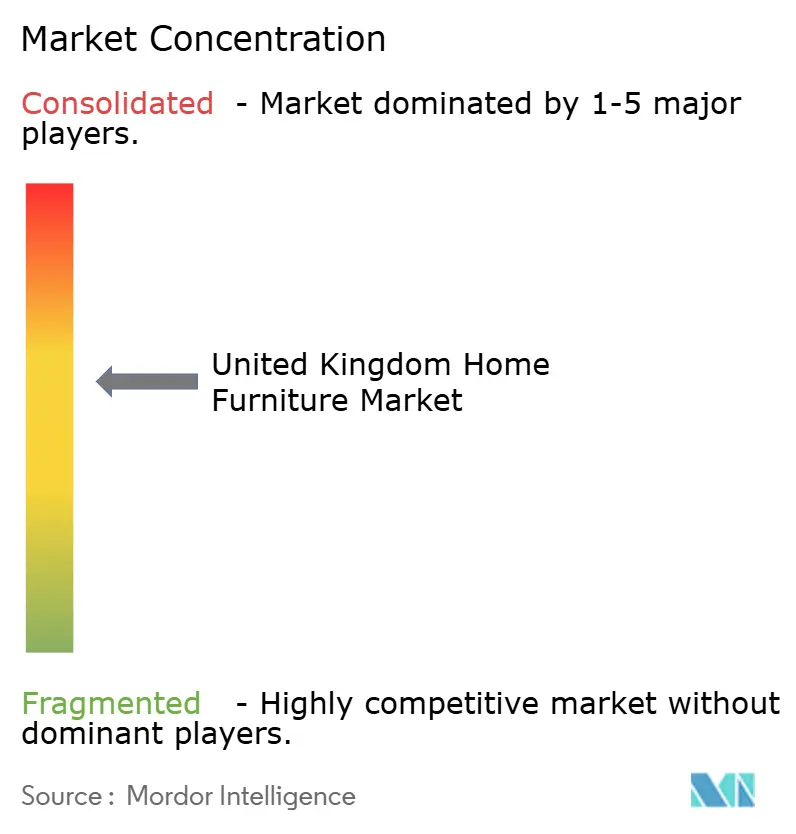
英国家具市場は中程度の分散を示しており、大手小売業者が相当規模の合算シェアを保有し、競争的ではあるが集約化が進むアリーナを示しています。Dunelmは2025年4月のDesigners Guild買収によりプレミアムフットプリントを拡大し、高級ファブリックを幅広い品揃えに統合しながら垂直調達によってマージンを守っています。IKEAは2025年に既存の小売パークの外装を転用してコンパクトなラピッドロールアウト店舗を開拓し、開発コストを抑制しながら市場カバレッジの速度を上げています。Wren Kitchensの米国ホームインプルーブメント大手とのパートナーシップは、英国のデザイン信頼性を輸出市場で活用する国際分散化のトレンドを浮き彫りにしています。
デジタルイノベーションが主要プレイヤーを差別化しており、DunelmのGoogle Cloudアライアンスは生成AIを検索最適化に活用し、買い物客のエンゲージメントを高めてバウンス率を低下させています。John Lewisは30の新規ホームブランドを加えプライベートラベル拡大に注力するとともに、ホームカテゴリーの優位性を取り戻すため体験型ショールームへの投資を続けています。持続可能な調達は依然として重要な競争領域であり、Ercolの国内木材プログラムは、エコ志向の消費者と機関バイヤーの両方に訴求する産地透明性を同社に付与しています。小規模参入者はダイレクト・トゥ・コンシューマーモデルによってスケールの不利を克服し、品揃えを主力SKUに絞り込み、ソーシャルメディアのストーリーテリングによってニッチなフォロワーを育成しています。
コンプライアンス対応力が確立された製造業者に防御的な堀を提供しており、2025年に更新された難燃性規制が、資本力の乏しい新規参入者を抑止するほどの試験コストを引き上げています。業界参加者は、収益認識をより長い製品ライフサイクルに合わせ、BTRポートフォリオでの家主との粘着性の高い関係を構築するため、サービスとしての家具(ファニチャー・アズ・ア・サービス)のサブスクリプションをますます模索しています。競合の激しさは、サステナビリティ資格、デジタルエンゲージメント能力、サプライチェーンのレジリエンスという3つのベクターを軸に展開しており、それぞれがスケール、資本アクセス、技術的な俊敏性に対する戦略的プレミアムを強化しています。
英国ホーム家具業界リーダー
-
IKEA
-
Dunelm Group PLC
-
DFS Furniture PLC
-
John Lewis Partnership
-
SCS Group
- 注:主要企業の掲載順は順位を示すものではありません。
英国ホーム家具市場 このレポートでカバーされる企業
- IKEA
- DFS Furniture Plc
- John Lewis Partnership
- SCS Group
- Dunelm Group
- Bensons for Beds
- Dreams Ltd
- Oak Furnitureland
- Wren Kitchens
- Magnet Kitchens
- Sharps Bedrooms
- Habitat
- Made.com
- Wayfair
- The Range
- Furniture Village
- Harveys Furniture
- Barker & Stonehouse
- Heal's
- Loaf
市場機会と将来展望
最も直近の機会は、張り地製品におけるコンプライアンス主導の製品再設計である。OPSSによる2026年の家庭用張り地家具防火安全規制改革に関する協議は、くすぶり試験ベースの評価と化学系難燃剤への依存低減を政策方針の中心に据えており、これによりサプライヤーが進化する要件に合わせて素材や構造を認証する余地が生まれている。企業はまた、こうした変化を活用してモジュール性や修理可能な設計といった、循環型経済の位置づけに合致する持続可能性の訴求を強化することも可能である。
生産能力、流通拠点の配置、物流の近代化は、サービス水準の向上とコスト管理のための実務的な手段であり続けている。2026年には、企業が英国内生産とハブ・アンド・スポーク型流通を強化する具体的な投資が示されており、Howdensが新規デポの開設および既存拠点の改修に約3,000万英ポンドを投資する計画、Bedkingdomsがより大きなウェイクフィールドの倉庫へ拡張し物流効率を高める動き、Barons Contract Furnituresが製造・流通の統合と新ショールームの開設を進める動きなどが挙げられる。また、WRAPと連携した循環型プログラムや、未販売在庫管理に関する業界の取り組み(2026年にFIRAが未販売家具に関する調査報告書を公表したことに反映されている)は、ブランド内で顧客を維持しながら廃棄物やScope3報告要求に対応する、返却・再生・再販パートナーシップの商業的裏付けとなっている。
最近の産業開発事情 英国ホーム家具市場
- 2026年4月:Dunelmは自社の家庭用品ラインナップの中でDorma Archiveコレクションを発表し、認知度の高い自社ブランドの下でプレミアム感のあるスタイリングの幅を広げた。この発表は、中価格帯シェアが高い市場における差別化を後押しし、小売業者が独自ラインナップを利用して利益率を守り、チャネル間の直接的な価格比較を抑える動きを支えている。
- 2025年1月:Dunelmはミッドランズ地方でカーテン、ブラインド、シャッター向けの自社Made to Measure(オーダーメイド)機能を拡大した。この動きにより、家具購入を補完し、フィット感のあるカスタム注文を通じてオムニチャネルの顧客定着を強化する、より高いサービス水準を要するカテゴリーにおいて、リードタイムと品質の管理が強化された。
- 2024年4月:英国のBuild-to-Rent(BTR)パイプラインは既存ストックと並んで引き続き大規模であり、主要な英国都市圏における標準化された耐久性のある家具パッケージの機関投資家による調達経路を強化した。これにより、サプライヤーは業務用グレードの仕上げ、大量調達のワークフロー、賃貸管理者のメンテナンス・入退去サイクルに合わせた再現性のある設置物流に重点を置くようになった。
英国ホーム家具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、英国ホーム家具市場は、主要な部屋および住宅スペースにおける居住用途向けに購入された家具の価値として計上され、オフラインおよびオンラインチャネルを通じた販売を対象とし、現在の米ドルで測定されます。
対象外の範囲:オフィス、学校、医療機関、ホスピタリティ、その他の非居住用途を主目的として購入された家具、ならびに設置のみのサービスおよび関連性のないデコレーション用品は除外します。
セグメンテーション概要
- 製品別
- リビングルーム&ダイニングルーム家具
- ベッドルーム家具
- キッチン家具
- ホームオフィス家具
- バスルーム家具
- 屋外家具
- その他の家具
- 素材別
- 木材
- 金属
- プラスチック&ポリマー
- その他
- 価格帯別
- エコノミー
- ミドルレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店(エクスクルーシブブランドショップおよび非組織セクターの地域店舗を含む)
- オンライン
- その他の流通チャネル(ハイパーマーケット、スーパーマーケット、テレショッピング、デパートなどを含む)
- 地域別
- イングランド
- スコットランド
- ウェールズ
- 北アイルランド
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、需要の背景を把握し、市場モデルを実際の家計動向に結びつけるために活用されます。英国国家統計局(家計支出および住宅指標)の公開データ、関連製品フローに関する英国歳入関税庁の貿易統計、および金利に左右される高額商品への支出を説明するイングランド銀行の発表資料などを参照しています。
産業構造を把握するため、英国政府の事業・セクター統計、家具および小売業を対象とした業界団体の発表資料、素材・耐久性・サーキュラリティの動向を論じた査読済み学術誌などを参照しています。また、価格動向、チャネルシフト、プロモーション強度を把握するために企業の財務報告書、投資家向けプレゼンテーション、信頼性の高い報道記事も確認し、さらに企業財務・ニュースデータベースおよび特許データベースを選択的に活用してクロスチェックを行っています。これらの例は網羅的なものではなく、データ収集、検証、および未解決事項の明確化のために他の多くの公開情報源も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチだけでは十分に把握できない事項、特にカテゴリー別の内訳、チャネルミックス、および短期的な価格動向を検証することに重点を置いています。英全土のメーカー、小売業者、流通業者、および業界専門家にヒアリングを行い、その結果を踏まえて、買い替えのタイミング、オンラインシェア、プロモーション後の価格正常化のペースといった前提条件を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | 最高経営幹部(CXO):12% |
| 中位層:55% | 部門・ユニットリーダー:39% |
| 中小規模プレイヤー:17% | マネージャー:49% |
市場規模の算定と予測
規模の算定は、国全体の家計消費と住宅活動を家具支出プールに換算し、ホームのみの対象範囲を反映するよう調整するトップダウン方式から始まります。合計値の妥当性を確保するため、主要カテゴリー別のサンプル価格ポイントと販売数量の積算、サプライヤーおよび小売業者の収益ミックスの確認、チャネルレベルの整合性チェックなど、選択的なボトムアップ推計によって結果を裏付けています。
モデルで使用するインプットには、家具・インテリア用品に関する家計消費動向、需要の引き金としての住宅取引件数とリノベーョン活動の強度、主要製品グループの輸入依存度と貿易動向、プロモーションの深度やオンライン販売へのミックスシフトなどの観察された価格要因が含まれます。一部のデータ系列がホーム家具の定義と完全に一致していないため、インタビューのフィードバックでストレステストを行った保守的なシェア前提を適用してギャップを処理し、合計値が一貫性を保つよう再調整しています。
予測にはシナリオ分析を用いています。消費者信頼感、住宅ローン金利への感応度、住宅の流通回転率が、長期平均よりも速く需要を動かす可能性があるためです。シナリオは、業界専門家からコンセンサスの方向性が得られた少数の変数に結びつけることで実用的なものとし、想定される価格と数量の推移が合理的であることを確認した上で中心シナリオを選定しています。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、各チェックはサインオフ前にレビューされます。最終的な市場合計値を、家具関連の家計支出、小売の勢い、貿易フローなどの独立した指標と照合し、受け入れる前に異常な変動を調査します。
差異が生じた場合は前提条件を再検討し、必要に応じて専門家に再確認を求め、その変化が実際のものか、データのタイミングの問題に過ぎないかを確認します。レポートは年次で更新され、急激な価格変動、規制変更、大規模な需要ショックなど重要な事象が発生した場合には中間更新が行われます。納品前に最終的なアナリストによる確認が完了し、クライアントは最新の更新済みビューを受け取ります。
Mordor Intelligenceの英国ホーム家具市場推計と他の公表推計との比較
英国家具の公表市場規模はしばしば一致しませんが、その理由は通常、計算の問題ではなく定義の問題です。ある推計が家庭用のみの需要を追跡し、別の推計がすべての家具を報告し、さらに別の推計が小売または消費者支出の観点を用いている場合に差異が生じます。
主な乖離は、ホーム家具をより広い家具カテゴリーと混在させることから生じており、Mordor Intelligenceはすべての家具タイプにわたって均一なインフレ経路を想定するのではなく、居住用ホーム家具のみを計上、価格の推移をチャネルミックスとプロモーション強度に結びつけています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 14.73 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 22.80 ビリオン 米ドル(2025年) | 非ホーム用途を含む、より広い英国家具の対象範囲を使用しており、居住用のみの定義と比較して対象収益基盤が拡大しています。 |
| 業界専門誌B | 21.89 ビリオン 米ドル(2024年) | 英国家具市場全体を報告しており、異なる基準年を使用しているため、数値にはホームと非ホームの家具が混在しており、異なる通貨タイミングおよび価格環境を反映している可能性があります。 |
出典間の差異は、主に何が含まれているか、およびどの年が現時点として扱われているかによって説明されます。対象範囲を居住用ホーム家具に限定し、住宅および支出シグナルに対してモデルを検証することで、推計は明確な需要ドライバーに追跡可能な状態を保ち、レビューおよび再現が可能です。
レポートで回答される主な質問
2026年の英国家具市場の規模は?
英国家具市場の規模は2026年にUSD 151.7億となり、2031年にはUSD 175.7億に達する見込みです。
2031年まで予測される英国家具販売のCAGRは?
業界収益は2026年から2031年にかけて年平均成長率2.98%で成長する見込みです。
最も急成長している製品カテゴリーはどれですか?
ホームオフィス家具がハイブリッドワークの普及と支援的な税制優遇措置を背景に最高の年平均成長率3.24%を記録しています。
ビルド・トゥ・レントプロジェクトが家具需要に影響を与える理由は?
BTRスキームは毎年数千戸の賃貸物件を追加し、家主のメンテナンスコストを削減する耐久性の高い標準化された家具の大量発注を必要としています。
小売業者はサステナビリティへの懸念にどのように対応していますか?
主要ブランドはFSC認証木材を指定し、リサイクル金属を統合し、WRAPのサーキュラーエコノミーガイドラインに沿った回収プログラムを提供しています。