
米国家庭用家具市場の規模およびシェア
Mordor Intelligenceによる米国家庭用家具市場分析
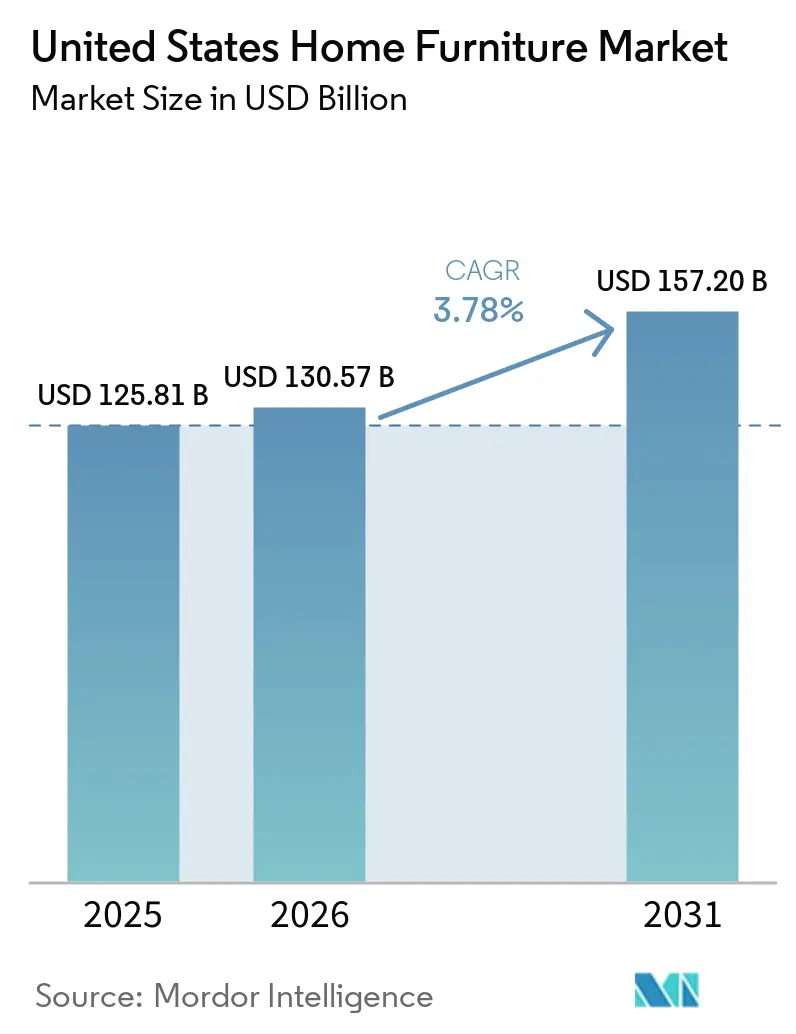
米国ホーム家具市場規模は2026年に1,306億米ドルと評価され、2027年の1,355億米ドルから2032年には1,602億米ドルに達すると推定されており、予測期間(2027〜2032年)のCAGRは3.41%です。
米国では、リノベーションに関連した家具需要と、店舗・デジタルチャネルの組み合わせが成長への道筋を提供しています。2025年4月に発表された米国の関税変更により調達リスクが生じ、続いて2025年10月には国家安全保障上の懸念に対処するため、特定の木材製品に対する関税が導入されました。住宅コストと資金調達の障壁が引越しに伴う需要を制約しており、成長は特定の家具ニーズを持つ世帯へのアプローチに依存しています。張り地家具の品揃えと注文・配送を組み合わせた小売業者は、その限られた世帯層を巡って競争しており、対象となる張り地木製輸入品への関税はそれらの製品の調達コストを引き上げています。
レポートの主要ポイント
- 製品別では、リビングルーム・ダイニングルーム家具が2026年の米国ホーム家具市場規模において36.95%のシェアでトップとなり、ベッドルーム家具は2027〜2032年のCAGR 3.8%で最も速い成長が予測されています。
- 素材別では、木材が2026年の米国ホーム家具市場シェアで62.02%のトップシェアを保持し、プラスチック・ポリマー家具は2027〜2032年にCAGR 4.3%で最も速い成長が見込まれています。
- 価格帯別では、ミドルレンジ家具が2026年の市場価値の48.14%でトップとなり、プレミアム家具は2027〜2032年にCAGR 4.65%で最も速い成長が予測されています。
- 専門家具店(エクスクルーシブブランドアウトレットを含む)が2026年の市場価値の74.6%で流通をリードし、オンラインチャネルは2027〜2032年にCAGR 6%で最も速い成長が見込まれています。
- 地域別では、西部が2026年の市場価値の27%でトップとなり、南西部は2027〜2032年にCAGR 4.85%で最も速い成長が予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コンドミニアムの購入しやすさの改善がモジュール式・多機能家具の需要を促進 | +0.9% | 全国 | 短期(2年以内) |
| 住宅リノベーション支出の増加 | +2% | 全国 | 中期(2〜4年) |
| 無料返品ロジスティクスを備えたD2Cオンライン家具スタートアップの急速な成長 | +0.8% | 全国 | 短期(2年以内) |
| 移民主導の世帯形成による初回家具購入の増加 | +0.7% | 全国 | 中期(2〜4年) |
| 連邦・州のサステナビリティ補助金がエコ認証木材製品の普及を加速 | +0.2% | 全国 | 長期(4年以上) |
| AIを活用したAR/VRビジュアライゼーションツールによるコンバージョン向上 | +0.4% | 全国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コンドミニアムの購入しやすさの改善がモジュール式・多機能家具の需要を促進
新たに取得したユニットを家具で整えるコンドミニアム購入者は、個別のコンポーネントが部屋のレイアウトに対応できるモジュール式家具から恩恵を受けることができます。購入しやすさの改善により、その最初の家具選択の機会が広がります。多機能デザインは同じ床面積の中で複数の用途に対応できるため、製品の魅力をそれが占めるスペースと結びつけます。小さなユニットでは、座席と収納を一つの家具に組み合わせることで、各機能に別々の床面積を割り当てることなく共リビングスペースを整えることができます。初めてコンドミニアムを所有する人は、一度の購入でより小さな床面積の中に複数の用途を備えることができ、多機能家具は部屋の一部を未整備のまま残す代替案となります。
住宅リノベーション支出の増加
リノベーションは、プロジェクトによって部屋の用途が変わる際に既存住宅を再家具化する機会を生み出します。全米住宅建設業者協会(National Association of Home Builders)は、米国におけるインフレ調整済みリモデリング支出が2023年から2025年にかけて10%以上増加したと報告しています。[1] この拡大は、老朽化した住宅ストックと既存住宅所有者の記録的な住宅資産の増加に関連付けられています。部屋のレイアウトを変えるプロジェクトは、世帯が同じ住所に留まっていても、完成した家具への新たな需要を生み出す可能性があります。サプライヤーにとって、部屋の用途転換は表面的な修繕よりも確実な家具購入のきっかけとなります。なぜなら、新しい用途には座席、収納、または作業面が必要になる場合があるからです。
無料返品ロジスティクスを備えたD2Cオンライン家具スタートアップの急速な成長
工場直販プラットフォームは、カスタム家具の購入者が完成した注文と生産を結びつける別の方法を提供します。NoLogoは2025年6月23日、デジタルネイティブなサプライチェーンと工場直販生産を活用したプレミアムカスタム家具向けの米国Eコマースプラットフォームを立ち上げました。このようなモデルは、製品の設定と履行を一つのオンライン購入プロセスの中に収めることができます。実物を見ずにプレミアムカスタム品を検討している購入者にとって、提供されている場合の無料返品はオンライン注文へのコミットメントの財務的リスクを低減できます。直接注文とその保護を組み合わせることで、取り消しのできないリモート購入にコミットしたくない購入者にとってもカスタム家具が選択肢に入るようになります。
移民主導の世帯形成による初回家具購入の増加
移民は、到着した居住者が独立した住居を形成する際に家具購入の機会を生み出す可能性があります。2025年、米国国勢調査局は外国生まれの世帯主を持つ既婚カップル世帯の既存基盤を1,213万世帯と推定し、誤差の範囲は287,400世帯でした。その確立された世帯基盤における家具ニーズには、傷んだ家具の交換や既存の部屋への機能追加が含まれる場合があります。新たな到着者が追加の独立した住居を設ける場合、初期設置では座席、睡眠、収納のニーズを組み合わせることになります。その初期設置に対応する小売業者は、複数の機能を一度に整える必要性を活用して複数点の購入を促すため、コーディネートされたルームセットを提供できます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 金利主導の住宅市場の低迷による高額家具販売の抑制 | -0.9% | 全国 | 短期(2年以内) |
| 継続的なフレート・港湾遅延による配送リードイムの長期化 | -0.4% | 全国 | 短期(2年以内) |
| USMCA下の米国輸入価格競争による国内マージンの圧迫 | -0.2% | 全国 | 中期(2〜4年) |
| 第301条関税にもかかわらず輸入浸透率が上昇 | -0.3% | 全国 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金利主導の住宅市場の低迷による高額家具販売の抑制
2026年8月29日終了の期間について、Bassett Furnitureは住宅活動の低迷を家具・ホームファニッシング需要の減少と結びつけました。[2] その評価は、住宅価格の上昇、住宅ローン金利、低金利住宅ローンのロックイン、経済的不確実性を合わせて特定しました。国勢調査の速報推計では、2026年1〜9月の家具・ホームファニッシング店の売上は2025年の同期間より1.5%低下しました。同じ店舗カテゴリーの9月単月推計は前年比で増加しました。年初来の店舗売上不足は9月の増加によって相殺されておらず、家具需要の広範な回復の根拠を限定しています。
継続的なフレート・港湾遅延による配送リードタイムの長期化
グローバルなホームファニッシング小売業者であるRHは、2025年4月2日に発表された米国関税により、同社の出荷と調達が混乱したと述べました。2025年4月・5月の出荷混乱は、米国の急速な関税政策変更に関連しており、屋外家具の出荷を遅延させ、米国の販売シーズン中に売上損失を引き起こしたと報告しました。2025年第2四半期には、関税混乱により世界の受注需要と売上成長率の間に約5.4パーセントポイントの差が生じたと報告しました。2025年第4四半期には、関税関連の調達変更と予想を上回るバックオーダー・特別注文残高が、全社の純売上高に約3,000万米ドルの悪影響を与えました。関税に関連した出荷・調達の混乱は、季節性家具販売業者の販売機会を失わせ、他の注文を売上計上待ちの状態に置く可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
リビング・ダイニングルームがベッドルームとの統合でスケール拡大リビングルーム・ダイニングルーム家具は2026年の米国ホーム家具市場規模において36.95%のシェアを占め、最大セグメントとなりました。Haverty Furniture Companiesは、2026年第2四半期に米国小売事業の張り地カテゴリーとダイニングカテゴリーで二桁の売上増加を報告しました。張り地の購入とダイニングルームの購入は別々の世帯活動に対応できるため、複合セグメントは住宅の家具選択への複数の入口を持ちます。Havertyの張り地とダイニングの両方における成長は、小売業者が一つのカテゴリーに依存するのではなく、複合セグメント全体の幅を維持する理由を与えています。
ベッドルーム家具は2027〜2032年にCAGR 3.8%で成長すると予測されており、最も速く成長するセグメントとなっています。Somnigroup Internationalは2025年2月5日にMattress Firmを買収し、米国の小売店舗と流通センターを追加しました。Mattress Firmの小売セグメントは、その買収から2025年12月31日までの間に35.1億米ドルの米国純売上高を生み出しました。寝具メーカー・流通業者はこうして睡眠製品購入者にサービスを提供する実質的な小売事業を持ち、ベッドルームの購入を同一グループ内の生産・流通と結びつけています。
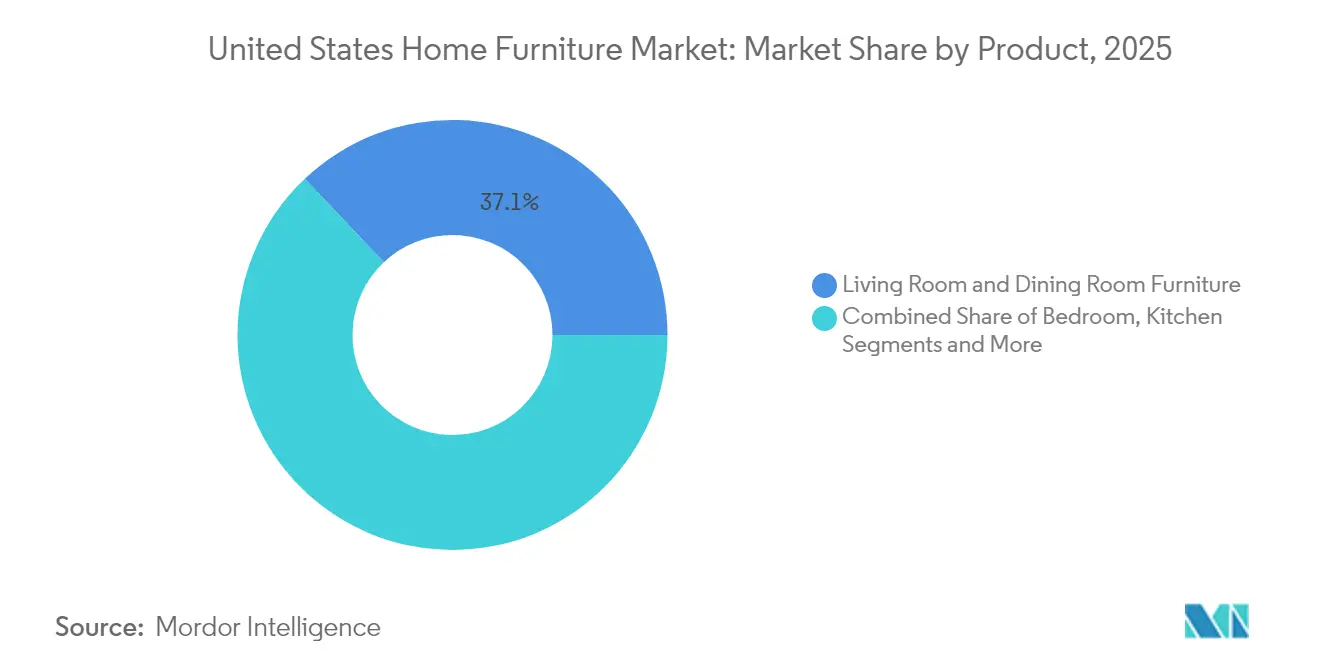
注記: 各セグメントの個別シェアはレポート購入時に入手可能
素材別:
木材の流通能力とポリマーの小リーチ木材は2026年の米国ホーム家具市場シェアの62.02%を占め、最大セグメントとなりました。2025年、Woodbridge Furnitureはノースカロライナ州トーマスビルの倉庫・流通スペースに約50,000平方フィートの増築を完了し、木材家具と張り地ラインの完成品スペースを拡大しました。このプロジェクトにより建物は114,000平方フィートとなり、2拠点からの出荷を1拠点に統合しました。同社の木材家具ラインにはベッド、ダイニングテーブル、キャビネット、ライティングデスクが含まれます。その品揃えを一つの出荷オペレーションで管理することで、追加ストレージが単一の製品ラインに縛られることなく、部屋のカテゴリー全体にわたって有効活用されます。
プラスチック・ポリマー家具は2027〜2032年にCAGR 4.3%で成長すると予測されており、最も速く成長するセグメントとなっています。POLYWOODはリサイクル高密度ポリエチレンから押し出し成形した木材で家具を製造しています。2026年9月時点で、屋外家具小売業者としてのPOLYWOODの売上の約75%はEコマースから生まれていました。この企業の販売構成は、特定のリサイクル素材をオンラインの完成品オファーと結びつけています。ポリマーメーカーにとって、ブランド化された屋外家具を販売することで、リサイクル素材の加工価値に加えて完成品の小売価値を獲得できます。
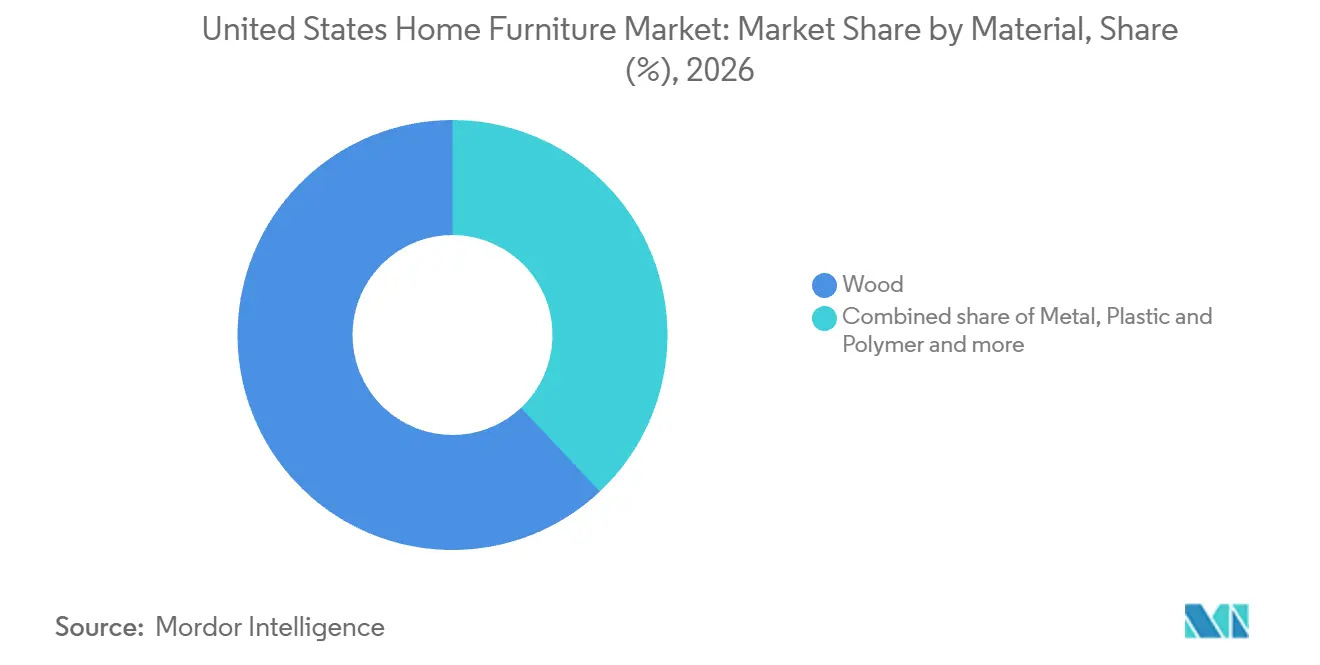
注記: 全セグメントの個別シェアはレポート購入時に入手可能
価格帯別:
ミドルレンジのポジショニングとプレミアム注文需要ミドルレンジ家具は最大セグメントであり、2026年の市場価値の48.14%を占めました。主流の世帯にとって、エントリー価格の製品より上位に移行することは、座り心地、収納、仕上げの実用的な改善によって正当化できます。ミドルティアのサプライヤーは、価格をラグジュアリーに近づけるプレミアムデザインオプションではなく、日常的な機能にそのアップグレードを集中させることができます。これにより、基本的な購入とより高価な仕様の間にトレードオフが生まれ、部屋の主な用途がどの改善にコストをかける価値があるかを決定します。このティアの商業的強みは、プレミアム家具との意味のある価格差を維持しながら、アップグレードを具体的なものにすることにかかっています。
プレミアム家具は2027〜2032年にCAGR 4.65%で成長すると予測されており、最も速く成長するセグメントとなっています。プレミアムホームファニッシング小売業者のArhausは、2026年第2四半期に比較可能な書面売上で前年比12.5%の成長を報告しました。同社の指標は比較可能なショールームとEコマース(カタログやその他のメール送付を含む)を組み合わせており、13ヶ月の比較可能ショールーム定義を使用しています。エコノミー家具も高所得購入者を巡って競争しており、バリュー志向の小売業者Bob's Discount Furnitureは2026年第2四半期に世帯収入10万米ドル以上の顧客の間で成長モメンタムが高まっていると報告しました。プレミアムサプライヤーは所得ターゲティングを超えた製品差別化が必要です。なぜなら、Bob'sの高所得顧客モメンタムは、富裕層がバリューオファーを排除しないことを示しているからです。
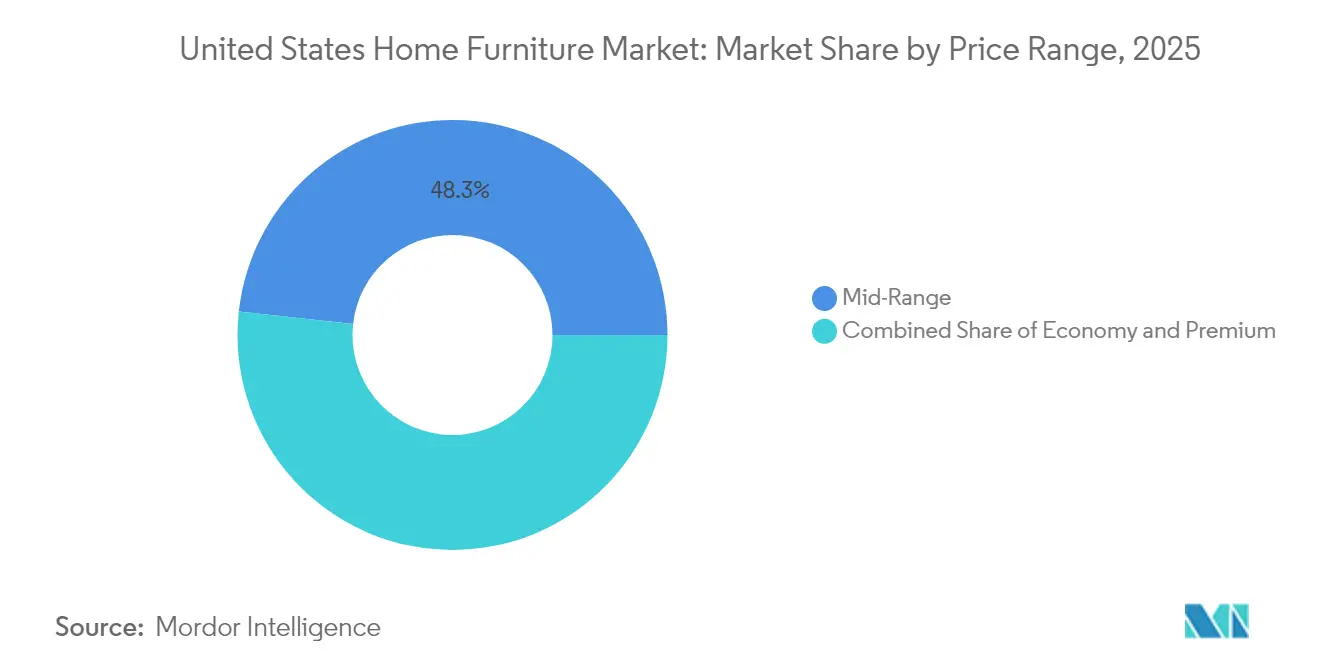
注記: 各セグメントの個別シェアはレポート購入時に入手可能
流通チャネル別:
専門店ネットワークとウェブ販売の拡大専門家具店(エクスクルーシブブランドアウトレットを含む)は2026年の市場価値の74.6%で最大セグメントシェアを保持しました。Arhausは2026年6月30日時点で米国31州に109のホームファニッシングショールームを運営していました。これらの店舗は、統合されたショールームとEコマースモデルの一環として、他のホームファニッシングと並んで家具を販売しています。このモデルを持つ専門小売業者は同一事業内でオンライン成長を追求できるため、そのウェブサイトはオンライン専業販売業者との競争の源となります。
オンライン流通は2027〜2032年にCAGR 6%で成長すると予測されており、最も速く成長するセグメントとなっています。Bassett Furnitureのウェブ販売書面注文は、2026年8月29日終了の9ヶ月間において前年同期比39%増加しました。配送済みウェブ販売は同じ9ヶ月比較で34%増加しました。Eコマース売上はBassettの店舗内売上に比べて小規模であったため、ウェブ注文の増加は確立された店舗事業内のセカンダリーチャネルを発展させました。配送済み売上の成長率が低いことは、注文から配送へのコンバージョンが追加のウェブ注文獲得とは別の商業的考慮事項であることを示しています。
地域分析
西部ホーム家具市場
西部は2026年の米国ホーム家具市場シェアの27%を占め、最大地域となりました。Arhausは2025年12月19日にカリフォルニア州サンディエゴに約19,900平方フィートのショールームをオープンし、同市に2店舗目を追加しました。このプレミアムホームファニッシング小売業者は2026年6月30日時点でカリフォルニア州に17のショールームを運営していました。都市への追加と州全体のフットプリントの組み合わせは、小売業者が確立された西部の拠点内で物理的なカバレッジを深める方法を示しています。西部は2025年7月1日時点で80,146,154人の居住者を有しており、Arhausのようなショールーム小売業者にとって大きな居住者購買基盤となっています。
南西部ホーム家具市場
南西部は2027〜2032年にCAGR 4.85%で成長すると予測されており、最も速く成長する地域となっています。IKEA U.S.は2026年6月にヒューストン都市圏のウェブスターに93,000平方フィートの店舗を発表し、小型フォーマットのホームファニッシング拠点を追加しました。この営業店舗は、セルフサービスの家具倉庫を持たないフォーマットで家具の注文と配送を提供し、ウェブスター、クリアレイク、フレンズウッドおよびヒューストン近郊の他のコミュニティに地域小売アクセスを提供しています。ウェブスターはIKEAの2026年における3店舗目のテキサス出店であり、同州10店舗目の拠点となり、確立された小売ネットワーク内での拡大を示しています。
Bank of America Instituteの集計クレジット・デビットカードデータは、2026年6月の国勢調査地域別世帯カード支出成長において北東部がトップとなり、中西部の成長は西部と同様であることを示しました。Wayfairはイリノイ州ウィルメットの店舗に、2025年5月15日までの最初の1年間で72万人以上の来店者があったと報告し、中西部における物理的小売リーチを示しました。南東部では、Bob's Discount Furnitureがノースカロライナ州フェイエットビルに家具店を出店しました。Bob'sの南東部進出は、ダイニングセット、ソファ、ベッドルーセットにわたる地域競合他社を追加し、近隣のノースカロライナ州世帯が利用できる家具の選択肢を広げています。
規制の枠組みと見通し
対象となる住宅用座席家具と複合木材家具を販売するメーカーの観点から、選択された管轄区域を比較します。連邦規則は、2021年6月25日以降に製造、輸入、または再張り替えされた対象屋内張り地座席家具について、カリフォルニア技術規格117-2013のくん焼抵抗基準を満たすことを義務付けています。メーカーは、2022年6月25日以降に製造、輸入、または再張り替えされた対象製品に永続的な製品コンプライアンスラベルを貼付しなければなりません。カリフォルニア州の複合木材規則は、カリフォルニア州での販売または使用を目的とした特定の広葉樹合板、パーティクルボード、または中密度繊維板を含む完成品を対象としています。
規制テーブル
| 判断要素 | 米国 | カリフォルニア州 |
|---|---|---|
| 主要機関 | 米国消費者製品安全委員会 | カリフォルニア州大気資源委員会 |
| 主要な規制手段または方向性 | 連邦規則集第16編第1640部およびカリフォルニア技術規格117-2013 | 複合木材大気有害物質規制措置 |
| 商業的影響 | 対象屋内座席家具のくん焼抵抗コンプライアンスおよびメーカーの永続的製品ラベル | 対象素材のホルムアルデヒドコンプライアンス;製造業者は完成品または出荷箱にラベルを貼付 |
| 現在の政策の魅力度 | 中程度 | 中程度 |
| 政策の魅力度の将来的な方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
連邦の「中程度」および「変化なし」の評価は、定義された製品・ラベルのベースラインと、添加有機ハロゲン系難燃剤に関する2026年の予備審査を反映しています。カリフォルニア州の「中程度」および「変化なし」の評価は、定義された素材・ラベル義務と、必要な製品性能の継続性を提供する排出基準を反映しています。カリフォルニア州行政法局の2026年3月のカレンダーは、2026年12月25日にCABRが複合木材大気有害物質規制措置の行政改正を採択し、バーコードおよび船荷証券のコンプライアンスオプションを削除し、英語のコンプライアンス言語を義務付けることを予定していました。商業的な結果として、対象メーカーに対してより規定的な文書化が求められ、排出基準は製品性能の基準として継続されます。
バリューチェーンの段階
バリューチェーンの比較は、完成家具の販売を通じて、設計・エンジニアリング、製造、流通、小売の各段階を追います。Ashley Furniture Industriesは、ウィスコンシン州、ミシシッピ州、ノースカロライナ州、ペンシルベニア州の米国施設で住宅用寝具、ケースグッズ、張り地家具を製造しています。その統合された設計、エンジニアリング、倉庫保管、出荷活動は、サプライヤーが製品が小売パートナーに届く前に複数の段階をどのように調整するかを示しています。統合により、生産と出荷の調整を内部の運営タスクとしながら、関連する活動全体にわたる家具販売の商業的リターンが確保されます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 設計・製品開発 | Ashley Furniture IndustriesやArhausなどの家具デザイナー | 家具販売に組み込まれた設計価値 | 設計を製造可能な完成品レンジに転換すること | 設計と製造のレビューを連携させる |
| 製造 | Ashley Furniture Industriesなどの住宅家具メーカー;Arhausなどの張り地メーカー | 完成家具の販売 | 寝具、ケースグッズ、張り地のワークフローの調整 | 各製造分野を中心に生産を組織化する |
| 倉庫保管・流通 | Ashley Furniture Industriesなどの倉庫を持つサプライヤー;Arhausなどの流通センターを持つ小売業者 | 小売パートナーへの家具供給および小売家具販売 | 入荷品揃えと小売出荷の調整 | 調達・流通計画を調整する |
| 小売 | ArhausやRHなどのホームファニッシング小売業者 | 完成家具の小売販売 | 店舗・直販チャネルの注文を完了した販売に転換すること | 製品選択、注文、引き渡しを連携させる |
| 情報源: Mordor Intelligence | ||||
2025年、Arhausはテキサス州ダラスの約800,700平方フィートの流通センターを、サードパーティーロジスティクスプロバイダーによる管理から自社管理に移行しました。[3] Arhausはまた、世界中の独立した職人や製造ベンダーから調達し、ノースカロライナ州で張り地を生産しています。流通を自社管理に移行することで、Arhausはダラス施設の運営に直接責任を持ち、自社の調達・張り地生産の責任に流通管理を加えることになります。
競争環境
競争は、Ingka Holding B.V.のIKEA小売事業やブランドオーナーとしてのWilliams-Sonoma Inc.(Pottery Barn、West Elm)を含む複数の事業モデルに分散しています。Wayfair Inc.はオンラインホーム小売業者、Ashley Furniture Industriesはメーカー、La-Z-Boy Inc.は住宅家具製造と小売事業を組み合わせています。Wayfairは2026年第2四半期に幅広いホーム小売事業全体で前年比8.7%増の31億米ドルの米国純売上高を報告しました。Wayfairの成長は、オンラインホーム小売業者がIKEAやWilliams-Sonomaの店舗ネットワークと並行してスケールしていることを示しており、単一のモデルが競争の条件を設定しているわけではありません。
IKEA U.S.は、2024年9月1日から2025年8月31日までの会計年度25年度に14の新規小売拠点をオープンしました。これには2店舗の小型フォーマット店舗が含まれ、事業は別途、統合されたピックアップサービスを備えた9つのプラン&オーダーポイントを立ち上げました。フォーマットの選択により、小売業者は各アクセスポイントでローカルショッピング、注文、受け取りをどのように組み合わせるかを決定できます。2026年2月1日時点で、Williams-SonomaのチャネルミックスにはEコマース、カタログ、小売、企業間販売が含まれていました。挑戦者にとって、IKEAのリーチに匹敵するにはサービス拠点と店舗の両方が必要であり、Williams-Sonomaと競争するには複数の販売チャネルにわたる確立されたブランドに対抗することを意味します。
2026年1月、WayfairはGoogleのユニバーサルコマースプロトコルの基盤的な共同開発者としての役割を発表しました。これはAIエージェントと小売プラットフォーム間のインタラクションのために設計されたオープン標準です。この戦略的な開口部は、ホームショッピングの意思決定への新たなルートとの接続性であり、商業的価値は小売業者が実際にその標準を使用するかどうかにかかっています。2025年4月17日、同社はカタログプラットフォームがコンプライアンスおよびその他のビジネス目的のために製品オプションや販売市場を制限できると報告しました。ソファの張り地に関する例示的なシナリオは、防火安全コンプライアンスのために生地オプションをどのように区別できるかを示しました。プロトコルの共同開発はWayfairに潜在的なAIショッピング接続を形成する役割を与え、カタログ制限はコンプライアンスの決定を個々の家具オプションに特定することができます。
米国家庭用家具業界のリーダー企業
-
Ingka Holding B.V.
-
Williams-Sonoma Inc. (Pottery Barn, West Elm)
-
Wayfair Inc.
-
Ashley Furniture Industries
-
La-Z-Boy Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
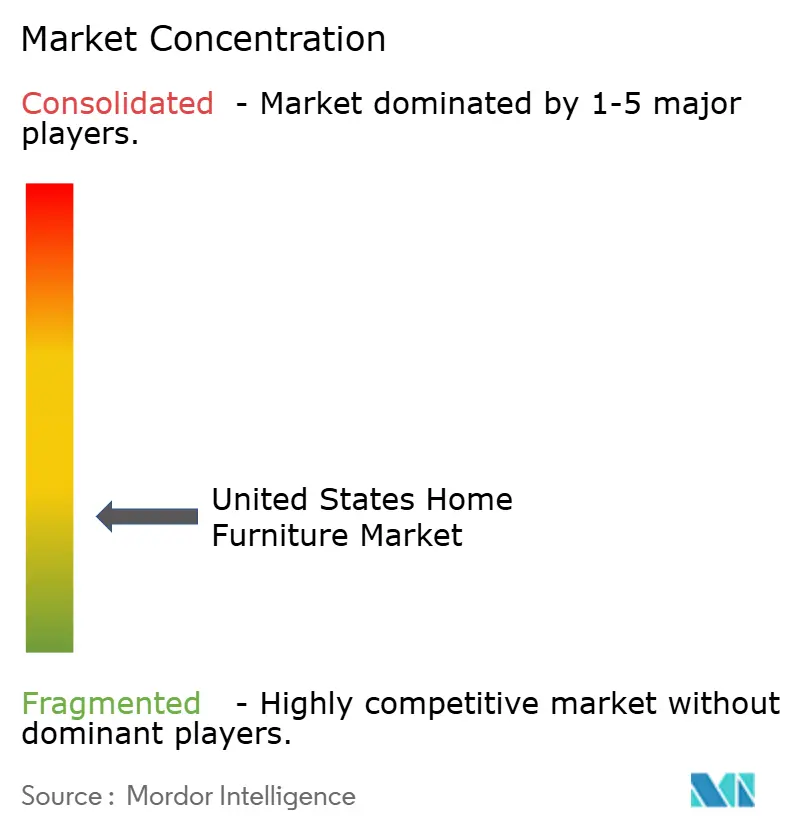
米国ホーム家具市場 このレポートでカバーされる企業
- Ashley Furniture Industries
- Ingka Holding B.V.
- Williams-Sonoma Inc. (Pottery Barn, West Elm)
- Wayfair Inc.
- La-Z-Boy Inc.
- American Signature Inc. (Value City)
- RH (Restoration Hardware)
- Ethan Allen Interiors
- Bassett Furniture Industries
- Flexsteel Industries
- Haverty Furniture Companies
- Hooker Furnishings Corp.
- Sauder Woodworking Co.
- American Woodmark Corp.
- Sleep Number Corp.
- Somnigroup International
- Casper Sleep Inc.
- Rooms To Go Inc.
- Crate & Barrel Holdings
- Amazon.com Inc. (Furniture category)
- Walmart Inc.
- Bed Bath & Beyond Inc.
市場参加者にとっての主要な機会
これらの条件付き調達機会は、住宅購入者向けの対象張り地木製家具、木製キッチンキャビネット、木製バスルームバニティを比較します。米国は2025年10月14日から、国家安全保障上の脅威に対処するためとして、これらの対象木材製品に25%の追加関税を課しました。2025年12月31日に署名された布告は、予定されていた引き上げを1年延期し、2027年1月1日から対象張り地木製家具に30%、対象キッチンキャビネットとバニティに50%の関税を設定しました。国家安全保障上の脅威に対処する合意に達した国は予定された引き上げから除外され、基礎関税には製品固有の例外が含まれています。
市場機会テーブル
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 張り地木製家具の代替調達 | 予定された税率変更が対象製品の輸入関税比較を変える | 家具小売業者および住宅用張り地購入者 | 適格な完成品レンジを配送小売価格と製品適合性で比較する | 完成品オファーを一致させた後の配送価格競争力 | 適格な代替張り地木製家具のサプライヤー |
| 完全なキッチンキャビネットオファー | 対象木製キャビネット輸入品が予定された税率変更に直面 | キッチン家具を購入する世帯 | 完成した木製キャビネットシステムのプロジェクト固有の見積もりを取得する | レイアウトと設置要件の一致 | プロジェクトの調達・製品要件を満たすキャビネットサプライヤー |
| バスルームバニティ交換オファー | 対象木製バニティ輸入品が予定された政策トリガーを共有 | バスルーム家具を交換する世帯 | 明確な配送小売見積もりで完全なバニティ構成を比較する | 寸法と含まれるコンポーネントの一致 | 必要な完成構成に一致するバニティサプライヤー |
| 情報源: Mordor Intelligence | |||||
American Woodmarkはキッチンキャビネットとバスルームバニティを提供しており、2026年5月28日に完了したMasterBrandとの合併に参加し、合併後の事業は関税スケジュールに記載された製品カテゴリーの参加者となりました。購入者にとって、関税比較は製品カバレッジと国の扱いにかかっています。なぜなら、適格な合意が予定された引き上げへの例外を提供するからです。2027年1月1日の引き上げは、世帯と小売業者に対して、配送価格に適用される関税を示したキャビネット、バニティ、張り地木製家具の見積もりを依頼する日付のある理由を与えます。
最近の産業開発事情 米国ホーム家具市場
- 2026年6月:IKEA U.S.はヒューストン都市圏のウェブスターに93,000平方フィートの店舗と6月26日のグランドオープニングを発表し、オープン時に4,800点の商品が即時持ち帰り可能でした。
- 2026年5月:American Woodmarkは5月28日にMasterBrandとの合併を完了し、同社のブランドはキッチンキャビネットとバスルームバニティを提供しています。
米国ホーム家具市場 レポートの範囲と調査方法論
市場の定義と対象範囲
米国ホーム家具市場は、米国における住宅用途の完成家具への年間支出を測定します。小売チャネルを通じた住宅エンドユーザーへの販売を計上します。
対象外:大型家電、家庭用電子機器、家具ではないホームデコアアクセサリー、および商業用家具は除外されます。
セグメンテーションの概要
- 製品別
- リビングルームおよびダイニングルーム家具
- ベッドルーム家具
- キッチン家具
- ホームオフィス家具
- バスルーム家具
- アウトドア家具
- その他の家具
- 素材別
- 木材
- 金属
- プラスチック&ポリマー
- その他
- 価格帯別
- エコノミー
- ミッドレンジ
- プレミアム
- 流通チャネル別
- ホームセンター
- 専門家具店(独占ブランドアウトレットを含む)
- オンライン
- その他の流通チャネル(ハイパーマーケット、スーパーマーケット、テレショッピング、ウェアハウスクラブ、百貨店等を含む)
- 地域別
- 北東部
- 南東部
- 中西部
- 南西部
- 西部
データソース、市場規模算定、および検証
デスクリサーチ
米国国勢調査局の家具・ホームファニッシング店シリーズは小売チャネルのモメンタムを追跡するのに役立ち、新規住宅建設と人口推計は住宅・世帯のコンテキストを提供します。全米住宅建設業者協会のリモデリング見通しは、交換・リノベーション需要の枠組みを設定するのに役立ちます。これらの指標は、カテゴリー需要を広範な店舗売上から区別し、製品、チャネル、価格シグナルをクロスチェックするために、上場企業の開示書類や家具販売情報(小売業者の年次報告書や投資家向け資料など)と合わせて検討されます。
企業の10-K、投資家向けプレゼンテーション、業界団体の刊行物、信頼性の高いビジネス・業界紙は、製品発売、チャネル変更、調達状況、および述べられた需要ドライバーを明確にするのに役立ちます。挙げられたソースは網羅的なものではなく、さらなるソースが収集、検証、明確化に役立てられます。
一次インタビューおよびサーベイ
米国の家具メーカー、小売業者、流通業者、カテゴリースペシャリストとのインタビューおよび構造化サーベイは、住宅エンドユーザーの販売、製品ミックス、チャネルシェア、価格ティア、地域需要に関する二次証拠を検証するのに役立ちます。ソース間で意見が異なる場合や情報に空白がある場合、アナリストは回答者に定義や最近の変化を明確にするよう求め、それらの説明を開示書類、公開指標、選択的なサプライヤーまたはチャネルチェックと照合します。候補シリーズが住宅スコープと評価基準について確認された後にのみ、推計の根拠として使用されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | |
| 中位層:50% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:20% | マネージャー:45% |
市場規模算定と予測
トップダウン推計は、米国における完成住宅家具の年間小売支出から始まり、サプライヤー売上の積み上げ、小売業者のチャネルチェック、サンプリングされた平均販売価格と販売数量の乗算によって選択されたコンポーネントを確認します。住宅着工数と既存住宅の売買回転は、引越しに関連した家具購入の潜在的な機会を示します。世帯数と移住は新居設置需要を示し、リモデリング活動は交換と部屋のアップグレードを示します。家具店とオンライン販売はチャネルのモメンタムを追跡し、平均販売価格と製品ミックスは取引価値の変化と数量の変化を分離します。関係が安定している場合は歴史的指標を多変量回帰で検証でき、金利、住宅売買回転、関税、または消費者支出が実質的に異なる経路を生み出す場合はシナリオ分析を使用します。製品、素材、価格帯、チャネル、5地域のシェアは、報告された企業・業界のミックスデータから構築され、整合性のある合計と関連するエンドマーケットシグナルに対して確認されます。
選択された各ボトムアップチェックについて、アナリストは示唆された家具価値を対応するトップダウン部分と比較し、カバレッジ、タイミング、小売対卸売ベースの差異を調査します。欠落している入力は比較可能な公開シリーズで境界を設定し、明確に文書化された前提条件を使用します。価値予測は予想される数量需要と小売価格またはミックスの変化を組み合わせるため、実現価格、製品ミックス、または配送サービスが販売数量とは別に価値を動かす可能性があります。一次回答者は、候補となるドライバーとミックスの変化が米国住宅家具の売買方法に合致するかどうかを説明でき、その説明は予測前提条件が修正される前に独立した公開証拠に対して検証されます。
データ検証と更新サイクル
アナリストは小売売上、住宅・リモデリング指標、人口動向、企業開示、貿易・価格シグナルを照合し、各ソースが同じ米国住宅小売境界を測定していることを確認します。外れ値、ソースの修正、セグメントシェアの説明のつかない変化、トップダウン合計と選択的なサプライヤーまたはチャネルチェックとの間の重大な差異を調査し、サインオフ前に連続したアナリストパスで定義、計算、引用された証拠を見直します。回答者の定義が不明確な場合、重要な推計が後の開示と矛盾する場合、または重要な入力が変化した場合に再接触が行われます。証拠基盤は毎年更新され、重要な政策または市場イベントの後に再検討され、納品前に新たなパスで確認されます。
Mordor Intelligenceの米国ホーム家具市場規模と他の公表推計との比較
米国ホーム家具市場は、米国における住宅用途の完成家具への年間支出を測定します。関係が安定している場合は歴史的指標を多変量回帰で検証でき、金利、住宅売買回転、関税、または消費者支出が実質的に異なる経路を生み出す場合はシナリオ分析を使用します。
主要なギャップドライバーは、一貫した取引境界、市場固有の需要インプット、および調査全体にわたるクロスチェックによって対処されています。アナリストは小売売上、住宅・リモデリング指標、人口動向、企業開示、貿易・価格シグナルを照合し、各ソースが同じ米国住宅小売境界を測定していることを確認します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,355億米ドル(2027年) | |
| グローバルコンサルタンシーA | 1,805.5億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値1,355億米ドルを2年後の時点で33.2%上回っています。米国家具合計には商業用途と住宅家具の両方が含まれています。 |
| 市場調査出版社B | 2,740億米ドル(2025年) | 2025年のベースでは、この推計は本レポートの2027年値1,355億米ドルを2年後の時点で102.2%上回っています。国内エンドマーケット合計にはオフィス、ホスピタリティ、ヘルスケア、教育用家具と住宅需要の両方が含まれています。 |
Mordor Intelligenceは推計を調査の定義された対象範囲と需要モデルに結びつけています。アナリストは小売売上、住宅・リモデリング指標、人口動向、企業開示、貿易・価格シグナルを照合し、各ソースが同じ米国住宅小売境界を測定していることを確認します。
レポートで回答される主要な質問
米国ホーム家具市場の規模と成長見通しはどのようなものですか?
市場は2027年に1,355億米ドルと推定され、2027〜2032年のCAGR 3.41%で2032年までに1,602億米ドルに達すると予測されています。
米国住宅家具の需要を支えるものは何ですか?
リノベーションは、工事によって部屋の機能が変わる際に機会を提供します。インフレ調整済みの米国リモデリング支出は2023年から2025年にかけて10%以上増加しました。
米国住宅家具の製品セグメントで最大のシェアを持つのはどれですか?
リビングルーム・ダイニングルーム家具が2026年の市場価値の36.95%を占めました。ベッドルーム家具は2027〜2032年のCAGR 3.8%で最も速く成長すると予測されています。
米国ホーム家具の小売・製造において競合する企業はどこですか?
Ingka Holding B.V.、Williams-Sonoma Inc.(Pottery Barn、West Elm)、Wayfair Inc.、Ashley Furniture Industries、La-Z-Boy Inc.などが業界の競合他社として挙げられます。
米国住宅家具販売の主要な制約要因は何ですか?
Bassett Furnitureは2026年8月29日終了の期間において、住宅活動の低迷を家具・ホームファニッシング需要の減少と結びつけました。住宅価格の上昇、住宅ローン金利、低金利住宅ローンのロックイン、経済的不確実性が複合的な背景を形成しました。
米国のどの地域が住宅家具販売をリードし、どの地域が最も速く成長すると予測されていますか?
西部が2026年の市場価値の27%を占めました。南西部は2027〜2032年のCAGR 4.85%で最も速く成長すると予測されています。