
フォーム・フィル・シール(FFS)包装機市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
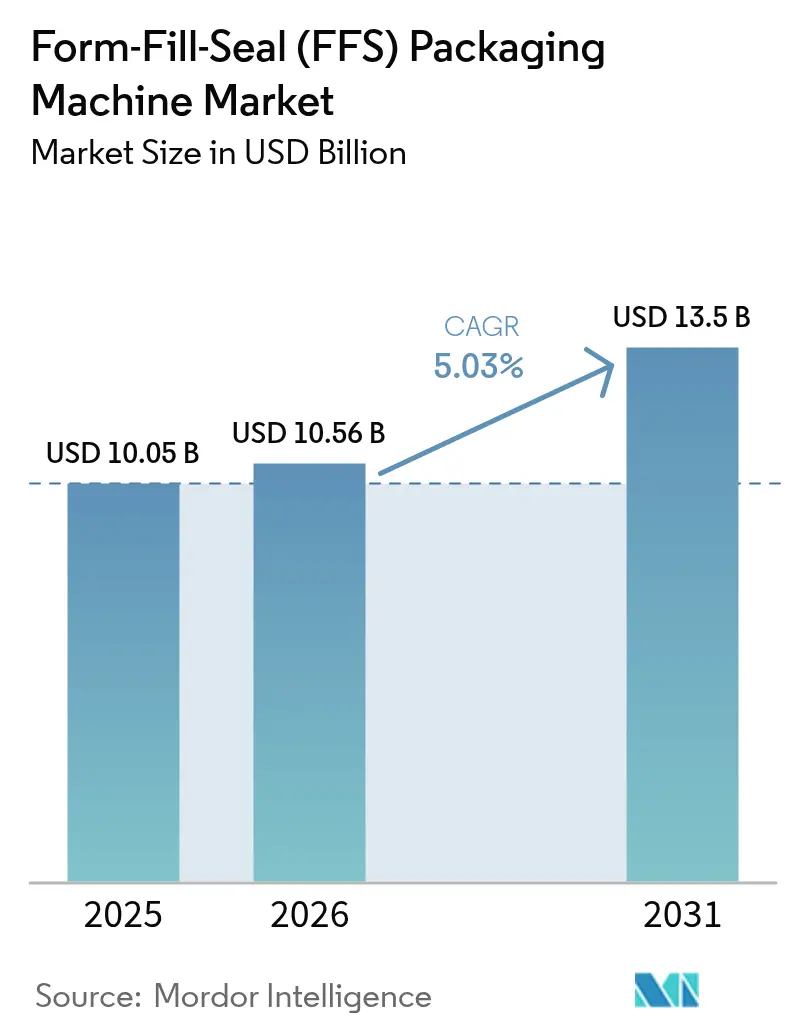
| 市場規模 (2026) | 10.56 十億米ドル |
| 市場規模 (2031) | 13.5 十億米ドル |
| Growth Rate (2026 - 2031) | 5.03 % |
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
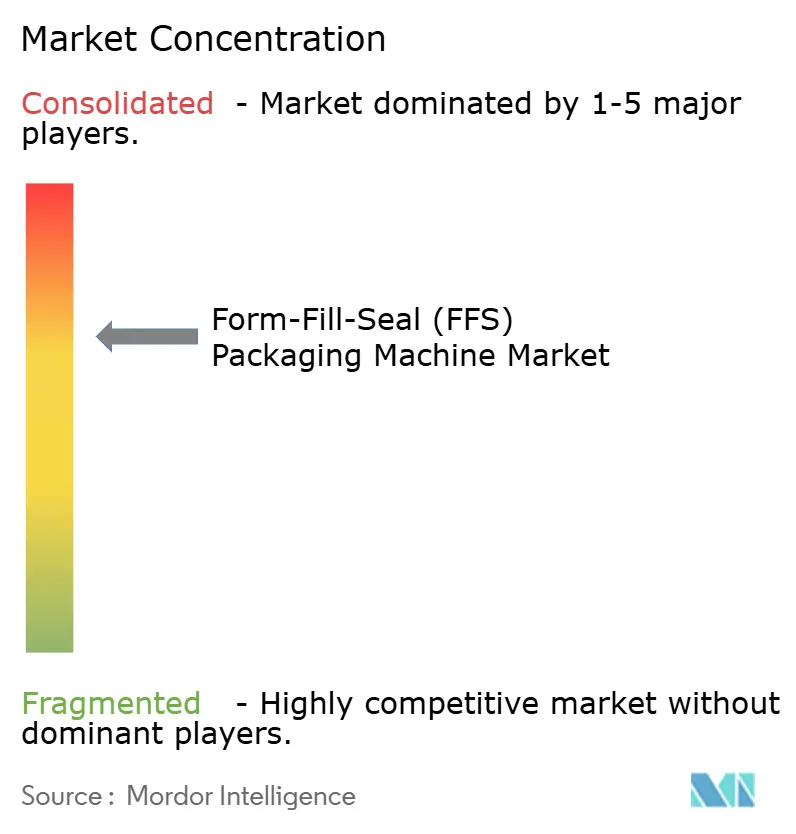
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフォーム・フィル・シール(FFS)包装機市場分析
フォーム・フィル・シール包装機市場規模は、2025年の100億5,000万米ドルから2026年には105億6,000万米ドルへと拡大し、2026年〜2031年の年平均成長率5.03%で2031年までに135億米ドルに達すると予測されています。自動化のアップグレード、無菌処理に対する規制上の圧力、持続可能性に関する規制が、医薬品、食品、および新興エンドユーザーセグメントにおける投資優先事項を再構築しています。エッジAI予知保全モジュールにより、計画外ダウンタイムが最大40%削減され、総所有コストが改善され、レガシー機器に対する代替需要が加速しています。一方、欧州における拡大生産者責任に関するより厳格な規制が、リサイクル可能なモノマテリアルフィルムへの急速な移行を促進し、機器仕様とツーリング要件を変化させています。OEMが価格ではなくデジタル機能で差別化を図る中、競争強度は中程度を維持しており、地域のサプライチェーンが通貨変動や資材コストの変動を緩和しています。
主要レポートのポイント
- 機器タイプ別では、縦型フォーム・フィル・シールシステムが2025年のフォーム・フィル・シール包装機市場シェアの57.83%を占めてリードしており、横型システムは2031年にかけて年平均成長率6.58%で拡大する見込みです。
- 自動化レベル別では、全自動ユニットが2025年のフォーム・フィル・シール包装機市場において売上シェアの71.85%を占め、同セグメントは人手不足とコンプライアンス需要の高まりを背景に2031年までの年平均成長率6.05%を記録しています。
- 材料適合性別では、ポリエチレンフィルムが2025年のフォーム・フィル・シール包装機市場規模の41.74%を占めており、持続可能性規制の強化に伴いバイオプラスチックおよびコンポスタブルフィルムは2026年〜2031年の年平均成長率6.74%で成長する見込みです。
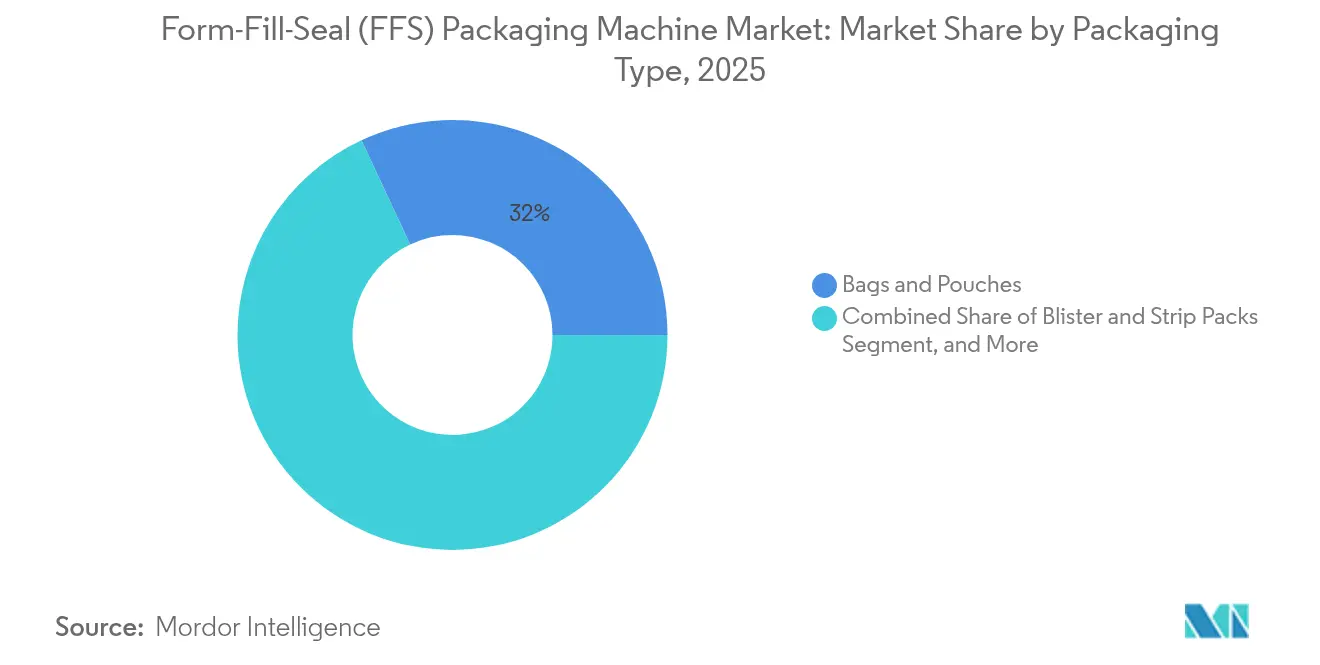
- 包装タイプ別では、バッグおよびパウチが2025年のフォーム・フィル・シール包装機市場規模の31.96%を占め、ユニットドース完全性に対する需要の高まりを背景にブリスターおよびストリップパックは2031年までの年平均成長率6.62%で成長しています。
- エンドユーザー産業別では、食品・飲料用途が2025年のフォーム・フィル・シール包装機市場の27.91%を占め、無菌フォーマットの拡大に伴い医薬品および生物製剤は2031年まで最速の年平均成長率6.66%を記録すると予測されています。
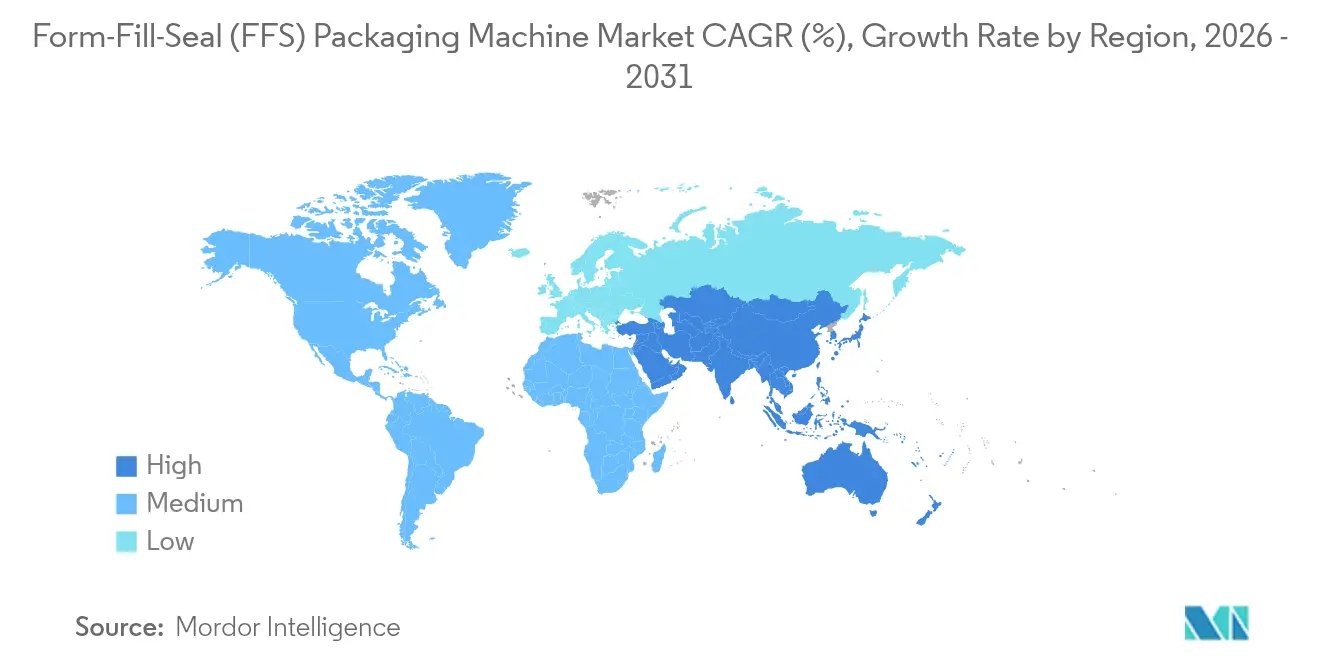
- 地域別では、アジア太平洋地域が2025年のフォーム・フィル・シール包装機市場において最大の39.75%のシェアを維持しており、中東・アフリカが2031年までの年平均成長率7.25%で最も急成長するクラスターとして台頭しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | 年平均成長率予測への影響(〜)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 生物製剤および細胞・遺伝子治療における無菌包装の需要増加 | +0.8% | 北米および欧州からアジア太平洋地域へ拡大 | 中期(2〜4年) |
| ペットフードおよび獣医用栄養補助食品ブランドの成長 | +0.6% | 北米および欧州に強みを持つグローバル | 短期(2年以内) |
| リサイクル可能なモノマテリアルフィルムへの持続可能性主導の移行 | +0.7% | 欧州先行、北米およびアジア太平洋地域が追随 | 長期(4年以上) |
| 低酸性レディ・トゥ・ドリンクコーヒーの新製品発売の急増 | +0.4% | グローバル、都市市場 | 短期(2年以内) |
| エッジAI対応の予知保全モジュール | +0.5% | 先進国市場が先行、新興市場が採用 | 中期(2〜4年) |
| FMCG(日用消費財)のオンデマンドカスタマイズ(後期段階の差別化) | +0.3% | グローバル、プレミアムセグメント | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
生物製剤および細胞・遺伝子治療における無菌包装の需要増加
製薬メーカーは、高感受性の生物製剤および細胞・遺伝子治療薬の無菌性を維持するフォーム・フィル・シールシステムを拡大しています。使用準備済み容器は、従来の充填方式と比較して汚染リスクを50%低減し、バッチの手直しとスクラップを削減します。SyntegonのSynTiso液体充填ラインは、非接触搬送とリアルタイム粒子監視を使用して毎分600個の容器を処理し、OEMが欧州附属書1(Annex 1)の更新を機械設計に組み込む方法を実証しています。この設備投資の移行は北米と欧州で最初に勢いを増しましたが、規制の収束が加速するにつれてアジアの医薬品受託製造拠点にも広がっています。これらの設備は通常、アイソレーター技術とインラインビジョン検査を組み合わせ、バリデーションサイクルを短縮し、FDAおよびEMAの監査対応を容易にします。生物製剤の高スループット化は、より高速なシステムへの反復注文に結びつき、主要サプライヤーのアフターマーケット部品およびサービスのバックログを強化しています。
ペットフードおよび獣医用栄養補助食品ブランドの成長
ペットの人間化トレンドにより、風味揮発成分と活性栄養補助成分を保持する小分けパウチを必要とするプレミアムおよび治療用ペットフードの新製品発売が急増しています。特殊な栄養補助食品パックは、精密投与とシール完全性のために子供が開けにくいクロージャーと改ざん防止機能を義務付けており、サーボ駆動の横型フォーム・フィル・シール構成が有利です。頻繁なレシピ変更により、製造業者はHMIプリセットによるツールレス段取り替えとレシピアップロードを可能にする機器を求め、短納期生産のダウンタイムを短縮しています。北米および欧州の共同包装業者がこの需要を牽引していますが、可処分所得とペット普及率の上昇に伴い、ブラジル、韓国、インドの都市部でも同様のパターンが生まれています。OEMは、季節的な需要ピーク時の稼働時間を保証するリモートサポート契約と合わせてレシピ管理ソフトウェアを提供することで対応しています。その結果、数量成長がインストールベースの更新を促進し、コンバーターが半自動ラインから統合リーク検出機能を備えた全自動プラットフォームへとアップグレードしています。
リサイクル可能なモノマテリアルフィルムへの持続可能性主導の移行
欧州の拡大生産者責任法により、既存の路側リサイクルストリームに対応できるモノポリオレフィンラミネートへの関心が急速に高まっています。フレキシブルシーリングジョーの研究では、これらのフィルムがより低い温度でシールされ、エネルギー使用量を削減しながらバリア性能を維持することが示されています。機器の改造は現在、より狭い熱的ウィンドウを補正する特殊な成形カラーとマルチゾーンヒーターに集中しています。パーソナルケアおよびスナック分野のブランドオーナーは2027年までにモノマテリアル構造へ完全移行しており、大西洋両岸の共同包装業者はすべてのSKUを再資格取得させる必要があります。学習曲線効果が、商業規模への移行を短縮するフィルムサプライヤーと機械OEMとの共同試験を促進しています。グローバルなリサイクル可能性ガイドラインに準拠することで、コンバーターは多層フィルムに対する将来の炭素税にも対応でき、既存のインストールベース内での代替注文を倍増させます。
エッジAI対応の予知保全によるダウンタイム削減
埋め込みセンサーとエッジアナリティクスが、パイロットプロジェクトからプレミアムフォーム・フィル・シールモデルの標準仕様へと移行しつつあり、振動、温度、トルクの継続的な監視が可能となっています。機械学習アルゴリズムがライブデータを過去のベースラインと照合し、軸受の摩耗や芯ズレを壊滅的な故障の数時間前に検知します。ユーザーは計画外停止を最大40%削減し、予備部品在庫を15%削減したと報告しており、完全自動化のビジネスケースを強化しています。クラウド接続ダッシュボードによりOEMの技術者が診断データを参照でき、リモート修理を容易にし、技術者の派遣コストを削減します。早期採用者は通常、医薬品や大量生産スナックのメーカーですが、OEMは現在、中堅包装業者向けにサブスクリプションベースのモデルを提供し、予知的洞察へのアクセスを民主化しています。この技術の普及は、より長い償却サイクルとプレミアムサービス収益を支援し、OEM間の競争をハードウェアのみからソフトウェアエコシステムへと誘導しています。
抑制要因の影響分析*
| 抑制要因 | 年平均成長率予測への影響(〜)% | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 低密度製品への不経済性 | -0.4% | グローバル、特に新興市場 | 長期(4年以上) |
| 高度サーボシステムに対する熟練労働者不足 | -0.6% | 先進国市場から新興国経済へ拡大 | 短期(2年以内) |
| ポリマー樹脂価格の変動性 | -0.5% | グローバル、サプライチェーン依存 | 短期(2年以内) |
| 多層フィルムに対する炭素税制度の強化 | -0.3% | 欧州先行、グローバルへ拡大 | 中期 |
| 情報源: Mordor Intelligence | |||
低密度製品への不経済性
フォーム・フィル・シールシステムは、嵩密度が0.3 g/cm³未満の粉末や押し出しスナックを扱う場合に不利な経済性に直面します。これは、単位重量あたりのフィルム消費量が急激に増加するためです。材料費が製品価値の15%を超える可能性があり、価格感応度の高い途上国市場では利益率を侵食します。段ボールや織布袋の代替品が棚でのアピール力は低下するものの、1キログラムあたりのコストが低い場合があり、地域のブランドオーナーがフォーム・フィル・シールラインの設備投資を先送りするケースもあります。OEMは側面シームを排除し垂直ピッチを最適化する管状設計を導入することで障壁に取り組んでいますが、樹脂価格と通貨変動がEBITを圧迫する地域では採用が依然として低調です。その結果、この抑制要因は低密度の主食に依存する新興経済国における機器代替の総量に長期的な下方圧力をかけています。
高度サーボシステムに対する熟練労働者不足
北米および西欧の高自動化工場では、メカトロニクス技術者の欠員率が25%を超え、試運転スケジュールの遅延と保守予算の増大が続いています。レガシー技術者の退職と職業訓練プログラムのデジタルカリキュラムへの対応の遅れにより、労働力不足は拡大しています。高度なフォーム・フィル・シールプラットフォームは現在、拡張現実オーバーレイとガイド付き保守アプリを統合していますが、これらのサポートツールはサーボ調整やPLCトラブルシューティングに対する希少な人的専門知識を完全に補うことはできません。OEMは地域のアカデミーやバーチャルツインシミュレーターを運営してトレーニングを加速させていますが、共同包装業者間の引き抜き行為が離職を持続させています。この制約により、一部の中堅企業では好ましいROIモデルにもかかわらず、予定よりも長く半自動設備を維持することになり、近期的なユニット成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機器タイプ別:
縦型フォーム・フィル・シールの優位性に横型フォーム・フィル・シールが挑戦縦型システムは2025年のフォーム・フィル・シール包装機市場の57.83%を占め、粒状食品、粉末、工業製品における汎用性を発揮してリードしています。横型機のフォーム・フィル・シール包装機市場規模は、医薬品および高バリアスナック用途が平坦なウェブ形状による均一な熱分布を好むため、2031年にかけてより速い年平均成長率6.58%で拡大する見込みです。有限要素解析で最適化された成形カラーがVFFS(縦型フォーム・フィル・シール)のシール品質を向上させ、シール部への製品混入欠陥を軽減してリーダーシップを維持しています。一方、HFFS(横型フォーム・フィル・シール)構成は、付属書1(Annex 1)改訂に対応したよりクリーンな製品経路と非接触搬送を実現し、プレミアムな医薬品充填セグメントの移行を促しています。多国籍ブランドは、主流SKUにVFFSを導入しながら付加価値フォーマットにHFFSを活用するデュアルフリート戦略を採ることが多いです。
採用の選択は、純粋なコストよりも衛生クラス、包装スタイル、ラインスピード目標によって決まります。HFFSリールは通常より高いバリアコーティングを持ち、より薄いゲージで棚寿命の同等性を実現し、材料コストの不利を部分的に中和します。両フォーマットにわたるオペレーターのクロストレーニングは依然として課題であり、OEMは学習曲線を下げる共通のHMIフレームワークに取り組んでいます。その結果、VFFSの優位性は2031年にかけて若干低下するものの、アジアでのサシェ需要の拡大に伴い絶対的な出荷量は増加しています。

注記: 各セグメントのセグメントシェアはレポート購入後にご確認いただけます


自動化レベル別:
完全自動化が浸透全自動ラインは、労働力不足と厳格な衛生要件が非接触操業への購買意思決定を傾けたことで、2025年に71.85%の売上を獲得しました。このセグメントは稼働時間契約を保証するエッジAI診断に支えられ、フォーム・フィル・シール包装機市場全体を年平均成長率6.05%で上回る成長を示します。半自動ラインは、設備投資の制約と小ロットサイズが支配的な特殊ラインや途上国のSMEで存続しています。しかし、モジュール式の制御アーキテクチャにより段階的なアップグレードが可能となり、ユーザーは全面的な代替なしに計量器、ピック・アンド・プレイスロボット、サーボ軸を後付けできるようになっています。
IoTダッシュボードは工場管理者が継続的改善ボーナスの正当化に活用するOEE(総合設備効率)指標を提供し、経営陣の支持を確固たるものにしています。さらに、Eコマースのサイズ制約は閉ループモーション制御によってのみ達成可能な寸法の一貫性を求めており、上位移行をさらに促しています。それでも、製品の変動性がカメラベースの検査に挑戦をもたらす農産物の大量一括品では、手動ローディングおよびバッギングの残存サービス可能市場が存続しています。
材料適合性別:
バイオプラスチックがポリエチレンに挑戦ポリエチレンは2025年に41.74%のシェアを維持し、世界的な樹脂の入手可能性と確立されたヒートシール温度域に支えられています。バイオプラスチックフィルムに関連するフォーム・フィル・シール包装機市場規模は、法規制がリサイクル可能またはコンポスタブルなソリューションを義務付けるにつれて2031年にかけて年平均成長率6.74%で拡大する見込みです。モノポリオレフィンおよび紙ベースのラミネートは、改造された成形セットとマルチゾーンシーリングバーを必要とし、改造収益を促進します。スナックおよびパーソナルケアSKUにおける先行採用者の事例では、シール温度が5〜10℃低下し、エネルギー消費量の削減とバッグの歪みリスクの縮小が文書化されています。
しかし、認定コンポスタブル樹脂の供給継続性は需要に追いつかず、製品発売のタイムラインにリスクをもたらしています。機器メーカーはフィルム押出業者やコンバーターとのコンソーシアムを結成し、シーリングプロファイルライブラリを共同開発して工場受け入れ試験を短縮しています。薄肉化は現在持続可能性目標と交わりますが、過度な薄肉化はバリア完全性を脅かし、サーボ圧力制御による精密ヒータープロファイリングの重要性を強調しています。
包装タイプ別:
特殊フォーマットが加速バッグおよびパウチは2025年のセグメント売上の31.96%を占め、フィルムと製品の比率が優れるシリアル、菓子、肥料パックで支持されています。ブリスターおよびストリップパックは基準規模は小さいものの、生物製剤、プロバイオティクス、高付加価値機能性食品がユニットドースレジメンを採用するにつれて年平均成長率6.62%を記録する見込みです。スティックパックとサシェは利便性と精密投与の橋渡しをし、新しいサーボ軸設計では毎分400パック以上の漸増的なラインスピードを実現しています。無菌ボトルとアンプルは、バリアポリプロピレンを熱成形し、インラインで滅菌し、1回のパスでコンテナを切断するフォーム・フィル・シールプラットフォームから次第に生産され、下流のデパレタイジングを回避しています。
持続可能性の観点からトレイおよび蓋材の革新もさらに推進されており、紙繊維トレイと低ゲージポリエチレン蓋材フィルムのヒートシールがヨーグルトおよび乳製品デザートで試験されています。CGI(コンピューターグラフィックスイメージング)駆動の設計ツールがコンバーターによるコーナー折り畳みストレスのシミュレーションを支援し、リサイクル可能な紙・ポリ構造におけるき裂伝播を最小化しています。したがって、包装タイプの多様化がラインエクステンションの持続的な推進力として機能しています。
注記: 各セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:
医薬品が急成長食品・飲料は2025年に27.91%のシェアを維持し、主食品と衝動買いスナックへの継続的な需要に支えられています。医薬品および生物製剤は、医薬品受託開発・製造機関が高活性パイプラインを拡大するにつれて、フォーム・フィル・シール包装機市場における無菌フォーマットのシェアを高めながら、2031年にかけて年平均成長率6.66%で拡大する見込みです。獣医用栄養補助食品とプレミアムペットフードは二桁の成長を示し、プレミアムな小売価格設定によりフレキシブルフォイルコストを吸収しています。ホームおよびパーソナルケアメーカーは、濃縮クレンザー向けに溶解性ストリップフォーマットに注目し、複数レーンのスティックパックラインへの設備投資を振り向けています。
建設用化学品や種子コーティングを含む産業用バルク品は、多段ヒートシールにより落下衝撃への耐性を確保する重量ガセット袋を好みます。このようなエンドユーザーの多様性は、プラットフォームの適応性を強調し、滅菌可能なステンレス鋼モジュールから堅牢なIP定格エンクロージャーまで、OEMのサービス多様性を強化しています。
地域分析
アジア太平洋地域フォーム・フィル・シール(FFS)包装機市場
アジア太平洋地域は、2025年においてフォーム・フィル・シール包装機市場の最大シェアである39.75%を維持しており、中国・インド・ベトナムにおける都市部消費の拡大と輸出志向型製造拠点の増加がその原動力となっている。インドにおける国内医薬品生産向けの政策的優遇措置や中国における自動化への税制優遇が新規設備投資を促進する一方、タイおよびインドネシアからのスナック輸出の増加が中速ラインへの需要を生み出している。国内のフィルム押出クラスターが迅速なサプライループを可能にし、輸入消耗品に対する為替リスクを緩和している。
北米および欧州フォーム・フィル・シール(FFS)包装機市場
北米および欧州は、高精度かつ持続可能な包装アジェンダを通じて技術的リーダーシップを維持している。両地域はグリーンフィールド投資ではなく設備更新サイクルに取り組んでおり、米国のオペレーターはエッジAIの後付け改造やロボティクスに投資して人員離職率の課題に対応する一方、欧州の工場はモノマテリアル対応および省エネヒーターへの設備投資を配分している。成熟した規制フレームワークがアネックス1準拠のアイソレーターおよびリアルタイム出荷試験の普及を加速させ、専門OEMにとってのプレミアムマージンを確保している。
中東・アフリカ地域フォーム・フィル・シール(FFS)包装機市場
中東・アフリカ地域は、サウジアラビア・エジプト・南アフリカの地域医薬品ハブがジェネリック医薬品の国内生産を拡大するなか、2031年までのCAGR 7.25%で最も成長の速いクラスターとして台頭している。コールドチェーン物流のインフラ整備が無菌パウチラインへの追加需要を呼び込む一方、可処分所得の増加がパッケジスナックおよびRTDコーヒーの新製品投入を後押ししている。設備サプライヤーは、地域の技術人材不足を補うため、オペレーター研修やアフターセールス在庫管理を含むターンキーサポートを通じて受注を獲得している。地理的多様化は全体として景気循環的な変動を緩衝し、フォーム・フィル・シール包装機市場にバランスのとれたグローバル成長の余地をもたらしている。

規制環境
フォームフィルシール(FFS)包装機サプライヤーは、機械安全性、包装のサステナビリティ、および規制対象の最終用途(特に医薬品)を網羅する重層的なコンプライアンス体系のもとで事業を行っている。欧州連合では、新機械規則(EU)2023/1230が機械指令2006/42/ECに代わり、2027年1月20日から適用される。これにより、OEMおよびインテグレーターは、CE適合性評価、技術文書、リスク管理を更新された枠組みに整合させる必要がある。標準化についても更新が進められており、欧州委員会実施決定(EU)2026/546(2026年3月12日公布)は、EU制度下での包装機械カテゴリーの適合性証明に使用される整合規格を更新するものである。
サステナビリティ規制は、FFS機械が対応すべき包装形態の在り方をますます左右している。包装および包装廃棄物に関する規則(EU)2025/40は、包装の最小化と構成に関する設計・性能要件を厳格化し、リサイクル可能な構造への移行を強化するとともに、シーリングプロファイル、成形セット、検証プロトコルの再適格認証を促している。医薬品および無菌包装形態については、コンプライアンスは機械安全性にとどまらず、GMPおよびデータガバナンスにまで及ぶ。米国での導入には、FDA 21 CFR Parts 210/211(cGMP)および21 CFR Part 11(電子記録・電子署名)への対応が求められる一方、EU域内の無菌操業では、汚染管理、適格性確認、バリデーションに関するEudraLex Volume 4およびAnnex 1/Annex 15の要件との整合が求められ、これがアイソレーター対応性、モニタリング、文書化準備といった機械アーキテクチャにも影響を及ぼしている。
バリューチェーン分析
FFS包装機のバリューチェーンは、ステンレス鋼やエンジニアリングポリマーといった川上の工業原材料から始まり、モーター、駆動装置、空気圧機器、センサー、PLC/HMIハードウェアなどの電気機械・自動化コンポーネントを経て、OEMによる設計、組立、工場出荷試験(FAT)へと至る。成形カラーやショルダー、シーリングジョーセット、ウェブハンドリング、レジストレーション制御などの専用サブシステムは、VFFSおよびHFFSプラットフォームの主要な性能決定要因である。これらは精密部品サプライヤーから調達されるか、OEM独自モジュールとして開発されることが多い。ポリエチレンおよびポリプロピレンフィルムのサプライヤー、さらにバリアラミネートや新興のモノマテリアル・堆肥化可能構造の供給業者は、フィルムの熱特性範囲や摩擦係数の挙動が工具設計やヒーターゾーン仕様を左右するため、設備選定と隣接した位置にある。
川下では、システムインテグレーターおよびOEMプロジェクトチームが、一次包装(バギング)を、上流の計量・投入工程および下流の検査、カートニングまたはケースパッキング、パレタイジングと連携させている。アフターマーケットのサービスネットワークは、予備部品、レトロフィット、診断用ソフトウェアサブスクリプションを支えている。PMMI(北米)やIPMMI(インド)などの業界団体は、機械メーカー、部品サプライヤー、エンドユーザーをつなぐ役割を果たし、規格の周知や人材育成に注力しており、これがコミッショニング期間や保守性に影響を与えている。地域ごとの部品在庫やサービス網の整備も、エンドユーザーが稼働率と迅速なフォーマット切替を重視する中で実務上の差別化要因となりつつあり、OEMは高度なサーボプラットフォームにおける熟練人材の制約を緩和するため、デジタル保守・トレーニングツールをバンドル提供している。
競争環境
フォーム・フィル・シール包装機市場は中程度の集中度を示しており、上位5社のOEMがグローバル売上のおよそ55〜60%を占めています。SyntegonやIMA、Marchesiniなど欧州メーカーが、GMP認定ステンレス鋼ポートフォリオで医薬品および無菌ニッチを支配しています。米国を拠点とするProMachおよびBarry-Wehmillerは、モジュール統合と強力なアフターマーケットサービスを強調し、北米シェアを固めています。フォーシャンCoretampなどの中国メーカーは、魅力的な価格でエントリーレベルの自動化をバンドルすることで大量のスナックや調味料の受注を獲得しています。
戦略的な軌道はデジタル化を中心に展開しており、主要企業は予知保全と部品在庫最適化をバンドルしたサブスクリプションベースのアナリティクスプラットフォームを展開しています。成形カラー形状とシーリングバーのマイクロテクスチャに関する特許出願は機械的革新を示しているものの、競争上の優位性はますます、総合設備効率(OEE)指標を向上させるソフトウェアエコシステムに基づいています。M&Aの動向は垂直統合型の動きに向かっており、例えばフィルムサプライヤーが機械メーカーを買収してリサイクル可能構造に対するクローズドループ試験を提供するケースがあります。
地域のアフターセールスフットプリントが主要な差別化要因となっており、予備部品のリードタイムがOEEに影響します。イタリアのOEMは地域パートナーシップを活用して重要な予備部品をドバイとシンガポールにステージングし、通関遅延を最小化しています。一方、米国企業はクラウドベースのデジタルツインを構築し、SKU段取り替えのためのライン・シミュレーション・スタディを可能にし、プロジェクトサイクルを短縮しています。その結果、市場リーダーシップは単純な規模ではなく技術力によって決まり、中程度の集中度が維持されています。
フォーム・フィル・シール(FFS)包装機業界リーダー
Syntegon Technology GmbH
ProMach Inc.
SACMI Imola S.C.
Winpak Ltd.
Mespack S.L.
- *免責事項:主要選手の並び順不同
フォーム・フィル・シール(FFS)包装機市場
- Syntegon Technology GmbH
- ProMach Inc.
- SACMI Imola S.C.
- Winpak Ltd.
- Mespack S.L.
- HDG Verpackungsmaschinen GmbH
- Huhtamaki Oyj
- Rovema GmbH
- Duravant LLC
- ULMA Packaging, S.Coop.
- ILAPAK International S.A.
- IMA Industria Macchine Automatiche S.p.A.
- Viking Masek Global Packaging Technologies, LLC
- Nichrome India Ltd.
- Triangle Package Machinery Company
- PFM Group S.p.A.
- Fres-co System USA, Inc.
- Paxiom Group (WeighPack Systems Inc.)
- Multivac Sepp Haggenmller SE and Co. KG
- TNA Australia Pty Ltd
- Schneider Packaging Equipment Co., Inc.
- Bosch Rexroth AG
- Scholle IPN Company, LLC
- ProAmpac Holdings Inc.

市場機会と将来展望
ある機会は、サステナビリティ主導の材料転換と設備対応力の交差点にある。欧州の拡大生産者責任(EPR)の圧力とEU包装・包装廃棄物規則(EU)2025/40は、リサイクル可能なモノマテリアル構造の採用を加速させているが、既存の多くのFFS設備群は、より狭い熱特性範囲を安定的に運用するために、成形セット、シーリングバー、多ゾーンヒーター調整、レシピライブラリーなどの改修を必要としている。Interpack 2026では、OEMが材料非依存型の機械設計と単一ポリマー構造への対応を継続して重視していることが示され、フィルムサプライヤーやコンバーターとの共同開発を通じて再適格認証サイクルを短縮する道筋をサプライヤーに提供している。
衛生的設計と総所有コスト(TCO)もまた、洗浄性や保守の簡便さが調達判断を左右する食品、たんぱく質、ハイケア用途において機会の余地を広げている。2026年7月、Harpak-ULMAは、IP66規格の完全洗浄対応とローラー数を削減した簡素化フィルム経路を特徴とするULMA VTC 840 WD洗浄対応竪型包装システムを発表し、あわせて電力・圧縮空気消費量の低減も実現した。これは、ユーティリティとサービスの複雑さを軽減する設計に対する商業的な需要を示している。同時に、ハードウェアによる差別化からソフトウェア主導の性能管理への移行(シール品質、アラーム、状態監視向けのエッジ分析を含む)が、サブスクリプションおよびレトロフィットモデルを後押しし、特に熟練人材の確保がコミッショニングやトラブルシューティングを制約する状況において、中堅パッカーがラインの全面更新なしに自動化をアップグレードできるよう支援している。
Recent Industry Developments in フォーム・フィル・シール(FFS)包装機市場
- 2026年5月:Bartelt(ProMach)は、Interpack 2026においてデュプレックスモードを備えた水平型フォームフィルシール機MAG-Rを発表した。この発表は、スループットの向上と新たなフォーマット柔軟性を強調し、コパッカーがライン設置面積を拡大せずにSKU増加に対応できるよう設計されている。
- 2025年5月:Syntegonは、非接触搬送とリアルタイム粒子モニタリングを備えた液体医薬品充填ラインコンセプトSynTisoを発表し、毎分600容器のスループットを目標としている。この発売は、モニタリング、バリデーション対応、汚染管理機能が資本配分に影響を与えるAnnex 1準拠の無菌製造向けFFSプラットフォームのプレミアム化を強化するものである。
- 2024年12月:Westrock Coffeeは、アーカンソー州コンウェイに3本の自動RTD(即飲用)生産ラインを導入し、その中には6か月間の冷蔵保存期間を実現するよう設計されたPET ESLラインが含まれる。RTD生産能力の拡大は、高速かつ安定した成形・シール性能への需要を支えており、飲料に隣接するフォーマットにおける自動包装投資と統合検査の事業性を強化している。


フォーム・フィル・シール(FFS)包装機市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、柔軟な素材からパックを成形し、製品を充填した後、同一ライン上でシールを行う設備からの収益を、食品、飲料、医薬品などのエンドユーザーにわたって対象としている。
対象範囲外:成形・充填・シールのサイクルを実行しない、単独充填機、単独シール機、ラベリング、カートニング、二次包装・ライン末端包装設備は対象から除外される。
セグメンテーション概要
- 機器タイプ別
- 縦型フォーム・フィル・シール(VFFS)
- 横型フォーム・フィル・シール(HFFS)
- 自動化レベル別
- 全自動
- 半自動
- 材料適合性別
- ポリエチレン(PE)フィルム
- ポリプロピレン(PP)フィルム
- バイオプラスチックおよびコンポスタブルフィルム
- アルミニウムラミネートおよびバリアフィルム
- 包装タイプ別
- バッグおよびパウチ
- サシェおよびスティックパック
- 無菌ボトルおよびアンプル
- ブリスターおよびストリップパック
- その他の包装タイプ
- エンドユーザー産業別
- 食品・飲料
- 医薬品および生物製剤
- ペットフードおよび獣医用
- ホームおよびパーソナルケア
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの外縁を設定し、地域を通じて単位と定義の一貫性を保つために用いられた。包装機械のフローについてはUN Comtradeの貿易統計、産業生産の指標については米国国勢調査局(US Census Bureau)およびユーロスタット、資本支出サイクルや為替変動に影響を与えるマクロ指標については世界銀行およびIMFといった公開情報源を活用した。
機械需要と包装活動を関連付けるため、加工食品生産動向については国連食糧農業機関(FAO)、規制対象製品における包装密度の指標についてはFDAデータベースおよび欧州医薬品庁(EMA)の公開資料、シーリング部品、フィルム形態、自動化における変化の動向を把握するために特許データベースも参照した。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界専門紙は、製品カバレッジと導入基盤の実態を検証するために用いられ、企業財務情報やニュースの有料サブスクリプションは、欠落している収益内訳や時期のずれを補完するために選択的に使用された。これらの情報源は例示であり、データ収集、検証、調査内容の明確化のために、その他の公開情報源および有料情報源も併用された。
一次インタビューおよび調査
一次調査は、ある年に出荷・導入された実態を検証すること、および自動化レベル、取り扱う素材、機械ベンダーが提示するスループット目標に応じて価格がどのように変動するかを把握することに重点を置いた。加工食品、飲料、医薬品分野にわたる機械メーカー、部品サプライヤー、システムインテグレーター、エンドユーザーに聞き取りを行った。これらの情報は、APAC、EMEA、南北アメリカ地域全体の採用動向を確認するために活用された。
一次調査フィールドワーク回答者の分布
| 企業種別 | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:26% | 経営幹部(CXO):15% | APAC:50% |
| 中堅層:53% | 機能部門/事業部門責任者:27% | EMEA:29% |
| 小規模プレーヤー:21% | マネージャー:58% | 南北アメリカ:21% |
市場規模算定と予測
規模算定は、包装済み製品の生産成長、ラインの自動化普及率、高スループット工場における一般的な更新・アップグレードサイクルを用いて年間設備需要を再構築するトップダウン方式から始まる。これらの合計値は、機械の種類や地域ごとにインタビュー対象者の見解と照らし合わせながら、抽出した出荷台数や平均販売価格を検証する選択的なボトムアップ手法によって裏付けられる。
この市場において重要な変数には、竪型システムと横型システムの比率、完全自動ラインの割合、パウチおよびサシェ採用の進度、シーリング構成に影響を与えるフィルムおよびバリア材料の転換、金利・為替変動に対する資本支出の感応度などが含まれる。特定の国やニッチな最終用途についてデータの空白がある場合には、加工食品生産や製造業付加価値などの近隣需要指標を用いて補間を行い、その上で業界からのフィードバックを用いて示唆される機械台数対生産量の水準を再確認している。
予測にあたっては、異なる資本支出環境や規制の時期を反映するためにシナリオ分析を用いており、最終的な予測経路は、今後5年間の自動化および柔軟包装フォーマットに関する専門家の見解と整合させている。新たな生産、貿易、価格の指標が得られた際にモデルを再現できるよう、前提条件は明示的に保持されている。
データ検証と更新サイクル
算出結果は、機械の貿易フロー、報告された受注パイプライン、最終市場における包装活動といった独立した指標と照合され、極端な変動は早期に検知される。ある地域で異常な急変が見られた場合には、主要な変動要因についてばらつきの確認を行い、情報源に再度確認して、それが実際の需要変化であるか、あるいは時期的な要因によるものであるかを判定する。
最終承認の前には、モデルと前提条件について、単位の確認、通貨換算タイミングの確認、自動化普及率および平均販売価格(ASP)の推移に関する感応度分析を含む複数段階のアナリストレビューが行われる。本調査は年次で更新されるほか、大規模な規制期限、急激な為替変動、急速な資本支出の減速といった重大な事象が発生した際には、その都度中間更新が行われる。納品直前には最終確認が行われ、クライアントには最新の見解が提供される。
Mordor Intelligenceによるフォームフィルシール包装機市場規模と他の公表推定値との比較
フォームフィルシール包装機の公表市場規模は、テーマ名が同一に見える場合でも、対象となる設備の範囲、基準年、価格算定のロジックが必ずしも一致しないため、差異が生じ得る。また、ある調査が隣接する包装機械カテゴリーを一括して扱っている場合や、通貨換算の時期や地域加重を簡略化した方法で処理している場合にも、差異が現れる。
あらかじめ成形されたパウチの充填・シール設備は、Mordor Intelligenceの本調査の対象範囲外であり、これにより、竪型・横型フォームフィルシールラインと一括して分類する推定値と比較して、計上される収益が狭くなる。また、自動化アップグレードの価格算定方法、予測が積極的な資本支出回復を前提としているかどうか、包装生産指標との照合が地域ごとに行われているか、あるいは単一のグローバル比率として適用されているかによっても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 10.05 B (2025) | |
| 業界パブリッシャーA | USD 9.60 B (2025) | あらかじめ成形されたパウチの充填・シール設備を同一区分に含み、より長期の予測期間を用いているため、当年度の需要と将来の更新需要の扱いが変わり得る。 |
| リサーチプラットフォームB | USD 7.27 B (2024) | より早い基準年を用いており、技術および包装タイプのマッピングも異なるため、地域構成が簡略化された場合に、より高価格な完全自動システムが過少評価される可能性がある。 |
総合すると、この差異は主に、どの設備群が計上対象とされるか、選択された基準年、そして自動化や材料適合性に応じて平均販売価格(ASP)がどのように将来へ推移されるかによって説明される。変数を観測可能な包装生産指標に結びつけ、業界による検証を通じて前提条件を確認することで、最終的な数値は地域と時間を通じて追跡可能かつ再現可能なものとなる。


レポートで回答される主要な質問
2026年のフォーム・フィル・シール包装機市場の規模はどのくらいですか?
105億6,000万米ドルと評価されており、2031年までに135億米ドルに達すると予測されています。
医薬品分野での新規機器注文の推進要因は何ですか?
生物製剤および細胞・遺伝子治療の無菌製造には付属書1(Annex 1)準拠のラインが必要であり、無菌フォーム・フィル・シール機への需要が高まっています。
最も急速に成長している地域はどこですか?
中東・アフリカは医薬品および消費財の生産能力拡大により、2031年にかけて年平均成長率7.25%で成長すると予測されています。
フォーム・フィル・シール包装機市場で最大のシェアを持つ地域はどこですか?
2025年において、アジア太平洋地域がフォーム・フィル・シール包装機市場で最大の市場シェアを占めています。
持続可能性目標は材料の選択にどのような影響を与えていますか?
ブランドオーナーは多層バリアフィルムからリサイクル可能なモノポリオレフィンまたは紙ラミネートへ移行しており、新しいシーリングプロファイルに対応した機器改造を促しています。
エッジAIは保全においてどのような役割を果たしていますか?
組み込みアナリティクスにより計画外ダウンタイムが最大40%削減され、自動化ラインのOEE(総合設備効率)が向上し、総所有コストが低下しています。
なぜ労働力の確保が抑制要因となっているのですか?
高度サーボシステムの技術者不足により試運転が遅延し、特に北米と欧州において保守コストが上昇しています。
最終更新日:



