
食品・飲料包装機械市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 21.67 十億米ドル |
| 市場規模 (2031) | 29.72 十億米ドル |
| 成長率 (2026 - 2031) | 6.52 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品・飲料包装機械市場分析
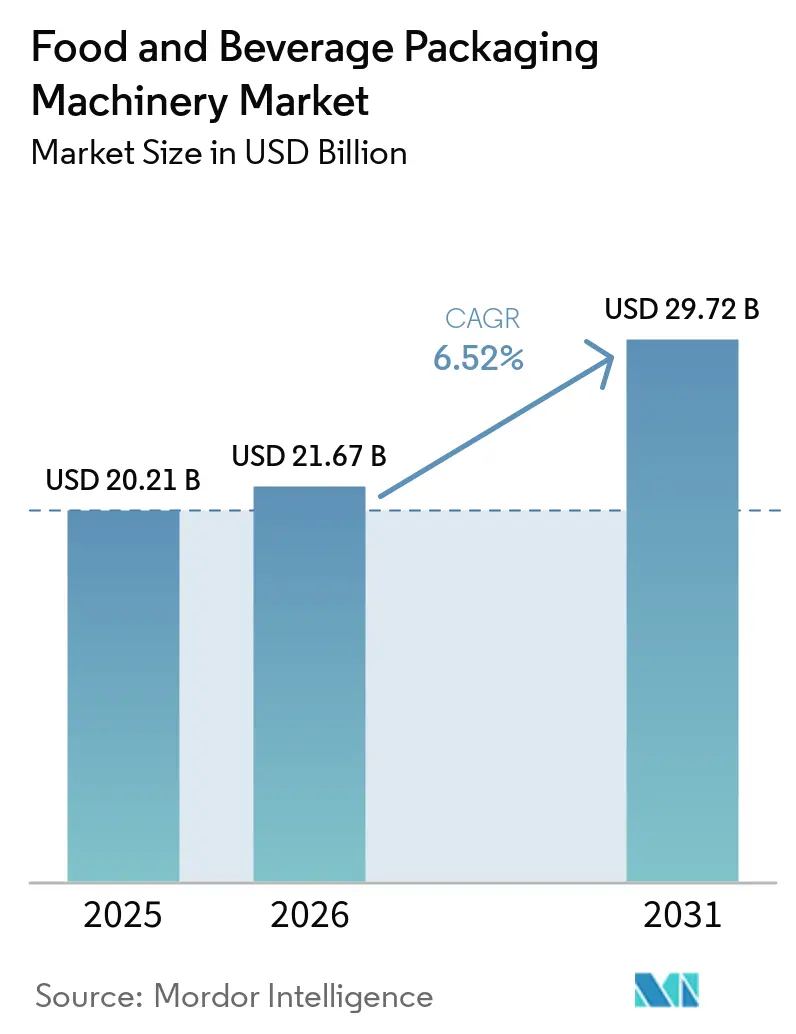
食品・飲料包装機械市場規模は2025年に20.21 ビリオン 米ドルと評価され、2026年の21.67 ビリオン 米ドルから2031年には29.72 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.52%です。
自動化・資源効率の高い包装ラインに対する急速に拡大する需要は、企業の持続可能性目標、より厳格な食品安全規制、および発展途上国におけるeコマース主導のパック形態の台頭によって後押しされています。長時間の段取り替えなしに複数のパックサイズに対応できる柔軟な機械プラットフォームは、ブランドオーナーがSKUを増やす中で強い需要を集めており、AIを活用したインライン検査は手直しを削減し、24時間365日の稼働を支援しています。材料使用量と輸送重量の削減により、軽量の剛性・柔軟パックは炭素削減ロードマップにおける魅力的な手段として位置づけられています。地域別の投資パターンは食品加工能力のシフトを反映しており、アジア太平洋地域が最大の設置基盤を維持し、中東が最も急速に加速し、北米はレガシーラインに接続性を付加するレトロフィットプロジェクトに注力しています。ロボティクス、ビジョンシステム、クラウドアナリティクスを単一のターンキーオファーにまとめられるサプライヤーは測定可能な価格プレミアムを獲得しており、中小規模の専門メーカーにとっての競争環境を厳しくしています。
主要レポートのポイント
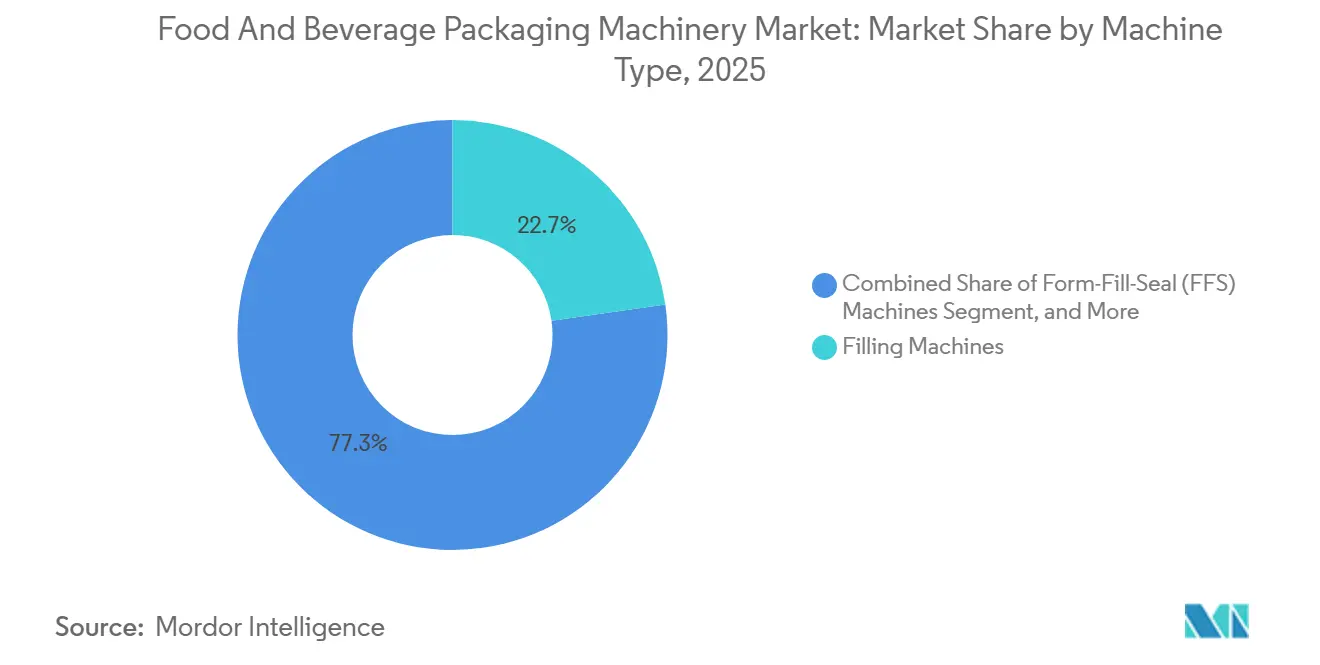
- 機械タイプ別では、充填システムセグメントが2025年の食品・飲料包装機械市場シェアの22.74%を占めました。
- 自動化レベル別では、半自動機器の食品・飲料包装機械市場規模は2026年から2031年にかけてCAGR 7.93%で成長する見込みです。
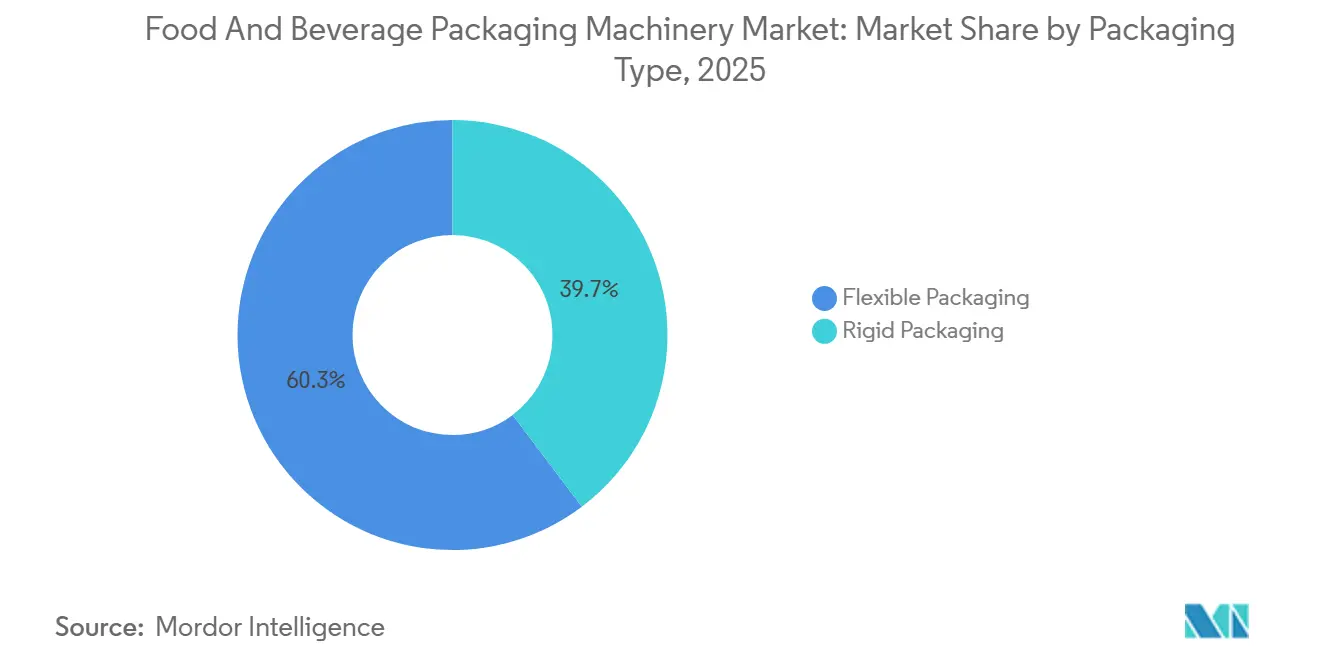
- 包装タイプ別では、剛性フォーマットセグメントが2025年の食品・飲料包装機械市場シェアの39.73%を占めました。
- 用途別では、食肉・家禽・水産物ラインの食品・飲料包装機械市場規模は2026年から2031年にかけてCAGR 8.61%で成長する見込みです。
- 地域別では、中東の食品・飲料包装機械市場規模は2026年から2031年にかけてCAGR 9.07%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 持続可能なモノマテリアルパック | +1.2% | 欧州連合および北米で先行しながらグローバルに展開 | 中期(2〜4年) |
| 新興アジアにおける即食需要 | +1.8% | アジア太平洋地域が中心、中東・アフリカへの波及 | 長期(4年以上) |
| 飲料軽量化プログラム | +0.9% | グローバル、主要ボトリングハブ | 短期(2年以内) |
| パンデミック後のSKU増殖 | +1.1% | 北米および欧州連合、アジア太平洋地域で拡大中 | 中期(2〜4年) |
| AIを活用したインライン検査 | +0.8% | 先進製造地域 | 長期(4年以上) |
| 植物性乳製品向け無菌ライン | +0.7% | 北米および欧州連合、アジア太平洋地域で新興 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
持続可能なモノマテリアルパックへの急速な移行
ブランドオーナーは現在、水分・酸素感受性食品を保護しながら単一ポリマーのみを使用するフィルムおよびパウチ構造を求めています。機器サプライヤーは、単一ポリマー基材が剥離なしに商業速度で稼働できるよう、専用のテンションコントロールモジュール、より穏やかなウェブハンドリング、および高度な表面コーティングステーションで対応しています。ユニリーバが2025年までに「問題のあるプラスチック」を排除するという誓約は、世界的な認知度を高め、スナックおよび菓子ラインの機械レトロフィット依頼の急増を引き起こしました。2024年には欧州のOEMがモノマテリアル対応システムへの引き合いが30%増加し、バリアコーティングの研究開発を急速に拡大することを余儀なくされました。欧州連合の包装・包装廃棄物規制の下、非準拠の複合フィルムには段階的な手数料が課されるため、多国籍食品グループは規制上の複雑さを解消する新しい基材をグローバルに標準化しています。その結果生じる設備投資サイクルは、プロセッサーが法的期限に先立ってパック再設計を優先するため、予測成長の顕著なシェアを牽引しています。
新興アジアにおける即食形態への需要の高まり
インド、ベトナム、インドネシアにおける急速な都市移住は外出先での消費を促進し、地元のプロセッサーは常温保存可能で個食対応の食事を提供する充填、MAP、パウチラインの設置を迫られています。インドの即食カテゴリーは2024年に23%拡大し、衛生設計とトレーサビリティを工場承認の重要基準として強調するインド食品安全基準局のガイドラインに支えられました。[1] 昨年ベトナムの加工食品セグメントへの21億米ドルを含む外国直接投資は、小ロット生産が可能な高速かつ設定変更可能な機器への支出を誘導しています。半自動ユニットは、資本を節約しながら段階的な自動化を可能にするため支持を集めており、社内エンジニアリングリソースをまだ開発中の地域企業にとって魅力的な提案となっています。ISO 22000認証は輸出市場へのパスポートとして浮上しており、衛生設計、定置洗浄、電子バッチ記録をベースモデルに組み込んでいるサプライヤーと地元バイヤーを結びつけています。
品質の総コストを低下させるAIを活用したインライン検査
機械学習アルゴリズムと組み合わせたビジョンカメラは、シールの空隙、ラベルの貼り間違い、または充填不足を99.7%の精度で検出し、手動検査を上回り、大型飲料工場の人件費を半減させています。Tetra Pakのパイロットは2024年に誤廃棄レベルを40%削減し、大幅な材料節約と手直しサイクルの削減につながりました。継続的なデータストリームはまた、欠陥が発生する数時間前にノズルのドリフトやヒーターバーの摩耗を警告する予測分析にも供給されます。これらの成果は、FDA検証プロトコルがAIモデルガバナンスを明示的に参照するようになった医薬品および乳幼児栄養用途で共鳴し、先行採用者に規制上の明確性を与えています。アフターマーケット収益を確保しようとするサプライヤーは、クラウドダッシュボード、リモート診断、サブスクリプションアナリティクスをバンドルし、従来の一回限りの機器販売に継続的な要素を加えています。
食品安全を推進力とした植物性乳製品向け無菌ラインへの投資
常温保存可能なオーツ麦、アーモンド、エンドウ豆飲料は、風味を損なう加熱処理を避けるために超清潔な充填環境を必要とします。オートリーは2024年に欧州の無菌設備に2億ユーロ(2億2,600万米ドル)を投じることを約束し、常温カートンへの世界的な需要を満たすために必要な設備投資を反映しています。SIG Combibloc Groupは同年に植物性顧客からの問い合わせが60%増加したと報告し、タンパク質機能性を維持する高酸性無菌技術への広範なシフトを確認しました。欧州食品安全機関の新規食品包装に関する進化するガイドラインは、厳格なバリア検証を義務付けており、実証済みの滅菌シーケンスを持つサプライヤーへの選好を傾けています。無菌セルをロボット二次包装ステーションと統合することで、汚染リスクをさらに低減し、スループットを向上させ、初期コストが高いにもかかわらず将来性のある優先オプションとなっています。
制約の影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インダストリー4.0移行における陳腐化リスク | −1.3% | グローバル、成熟地域のレガシー工場 | 長期(4年以上) |
| 熟練保守技術者の不足 | −0.9% | グローバル、米国・欧州連合・日本で深刻 | 中期(2〜4年) |
| ステンレス鋼およびアルミニウムの価格変動 | −0.6% | グローバル、サプライチェーン連動の変動 | 短期(2年以内) |
| 欧州連合および北米における使い捨てプラスチック規制 | −0.4% | 欧州連合および一部の北米管轄区域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0移行における高い設置基盤の陳腐化リスク
設置済みの包装ラインの大部分は10年以上前のものであり、予知保全やリモート最適化に必要なOPC-UA接続性、エッジコンピューティング能力、サイバーセキュリティ保護機能を欠いています。センサーとゲートウェイを後付けするレトロフィットキットは存在しますが、多くの場合、新機械の60%のコストがかかるため、CFOはアップグレードを遅らせ、より低いOEEを受け入れることになります。ドイツのOEMはモジュール式IoTスリーブをバンドルするようになりましたが、機械的な統合上の制約により、新規構築のデジタルネイティブと比較した場合の機能が制限されます。競争上のベンチマークがデータ駆動型の効率性をますます重視するにつれ、レガシー機器を稼働させている工場は製品ミックスの柔軟性とエネルギー追跡の透明性を失い、時間の経過とともに利益率が低下します。
熟練保守技術者の不足
包装・加工技術協会は、現在の技術者の40%が2032年までに退職すると予測しており、職業訓練プログラムはパイプラインを十分な速さで補充できません。[2] 高速飲料充填機では、計画外のダウンタイム1時間ごとに5万米ドルのコストがかかる可能性があり、人材不足は取締役会レベルのリスクとなっています。サプライヤーは仮想現実トレーニングや拡張現実サービスアプリで対抗していますが、空気圧シリンダーの再構築、サーボドライブの交換、キャリブレーションには物理的な存在が不可欠です。農村部の工場は、移動時間がサービスコストを膨らませ、平均修理時間を延長するため、最も苦労しています。この不足は、プロセッサーを高度なトラブルシューティングをあまり必要としない半自動システムへと誘導しますが、同時に複雑な完全自動ラインの採用を遅らせ、近期の需要成長を抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機械タイプ別:
充填システムがコア業務を支える充填機器は2025年の食品・飲料包装機械市場シェアの22.74%を占め、液体および粘性製品カテゴリーの両方における中心的な役割を裏付けています。容量計量精度、洗浄性、クイックチェンジノズルクラスターは、ライン速度と衛生管理が製品品質を左右する場面での購買決定を左右します。フォーム・フィル・シールプラットフォームに関連する食品・飲料包装機械市場規模はCAGR 8.64%で拡大すると予測されており、成形・充填・シールを一体化することでフットプリントと人件費を圧縮できるため、他の機械タイプを上回る成長が見込まれす。
充填ラインのアップグレードは、FDAの高衛生ゾーン仕様を満たす必要がある飲料、乳製品、ニュートラシューティカルドーズパックの設備投資パイプラインを支配しています。一方、カートニングおよびパレタイジングシステムは、eコマース形態が長い宅配ネットワークを経ても繰り返し可能なケース完全性を必要とする場面での投資を集めています。持続可能性の要請により、軽量PETやリサイクル素材を扱うための充填バルブの再設計が求められており、独自の低圧重力式充填機を持つサプライヤーはより高いマージンを確保しています。予測期間にわたり、アレルゲン交差接触なしに乳製品と植物性バリアントの両方を処理できるハイブリッド充填機が購買候補リストに影響を与えると予想されます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
自動化レベル別:
半自動システムが勢いを増す完全自動ユニットは2025年の総収益の56.32%を占め、高出力の飲料、乳製品、菓子製造における役割を確固たるものにしました。しかし半自動機器は自動化ティアの中で最も高いCAGR 7.93%を記録する見通しであり、中規模プロセッサーにとってコスト効率の高いスループット向上をもたらすためです。光熱費が上昇する中、コンパクトな半自動充填機やシール機は待機時のエネルギー消費を最小化しつつ、手作業の接触ポイントを半減させます。
新興市場では半自動システムを完全デジタル化への足がかりとして捉えており、その柔軟なコーディングアーキテクチャにより、技術者のスキルセットに合わせた段階的なセンサー追加が可能です。インダストリー4.0モジュールは最初に完全自動ラインに導入されますが、温度・真空・トルクの縮小版モニタリングが半自動機器にも普及しつつあり、データリッチな運用へのリスクの低い段階的な移行経路を生み出しています。労働力不足の深刻化は、成熟した地域においても採用を加速させており、メーカーは希少な人材を反復的なパック作業ではなく、より高度なQA業務に再配置しようとしています。
包装タイプ別:
軟質ソリューションが加速剛性フォーマットは依然として2025年収益の39.73%を支配ており、炭酸飲料、ソース、常温保存乳製品に使用されるガラス瓶、金属缶、HDPEコンテナが主な要因です。一方、スタンドアップパウチから多層フィルムまでの柔軟パックはCAGR 8.47%で成長すると予測されており、流通重量を最小化し、より少ない資源で常温での賞味期限を延長するフォーマットへの決定的なシフトを反映しています。プロセッサーは、リサイクル適合基準を満たしながら香りを保護するプラズマ蒸着バリア層を備えたモノマテリアルPEまたはPPフィルムを採用しています。
水平フォーム・フィル・シールユニットへの投資は、ジッパー、スパウト、レーザースコア機能に対応できる機械が小分け利便性トレンドに合致するため、強まっています。規制面でも柔軟包装が有利であり、EFSAの缶コーティングに関する移行限界値の改定が金属包装のコンプライアンス負担を高め、飲料マーケターがスリーブPETまたはラミネートカートンへの転換を検討するよう促しています。見通し期間にわたり、剛性と柔軟フォーマットをシームレスに切り替えられるハイブリッドラインは、特に共同包装設においてプレミアムな位置づけを獲得する可能性があります。
用途別:
タンパク質加工が成長をリード飲料ラインは2025年の食品・飲料包装機械市場規模の42.67%のシェアをもたらしており、大量生産の炭酸飲料、水、ジュースのポートフォリオが主な要因です。しかし食肉・家禽・水産物包装は最も急峻なCAGR 8.61%を記録する見通しであり、アジアにおけるタンパク質摂取量の増加と、新鮮または最小限加工品の提供を可能にするコールドチェーンの整備が牽引しています。ガスフラッシングモジュールと統合されたシュリンクフィルムフローラッパーは、化学保存料なしに冷蔵賞味期限を延長するため普及が進んでいます。
プロセッサーは衛生設計を最優先事項とし、HACCPおよび輸出検査プロトコルに準拠するため、傾斜面、オープンプロファイル、工具不要の分解を義務付けています。植物性タンパク質は絶対量では小さいものの、チラーなしグローバル流通を確保するためにアセプティック充填機およびTetra Recartシステムが開発資金を受けており、不釣り合いなほどの注目を集めています。長期的には、高酸素バリアフィルムおよびプレミアムな棚陳列が可能な真空スキンパック機械への投資がタンパク質カテゴリーのマージン拡大に寄与するはずです。
地域分析
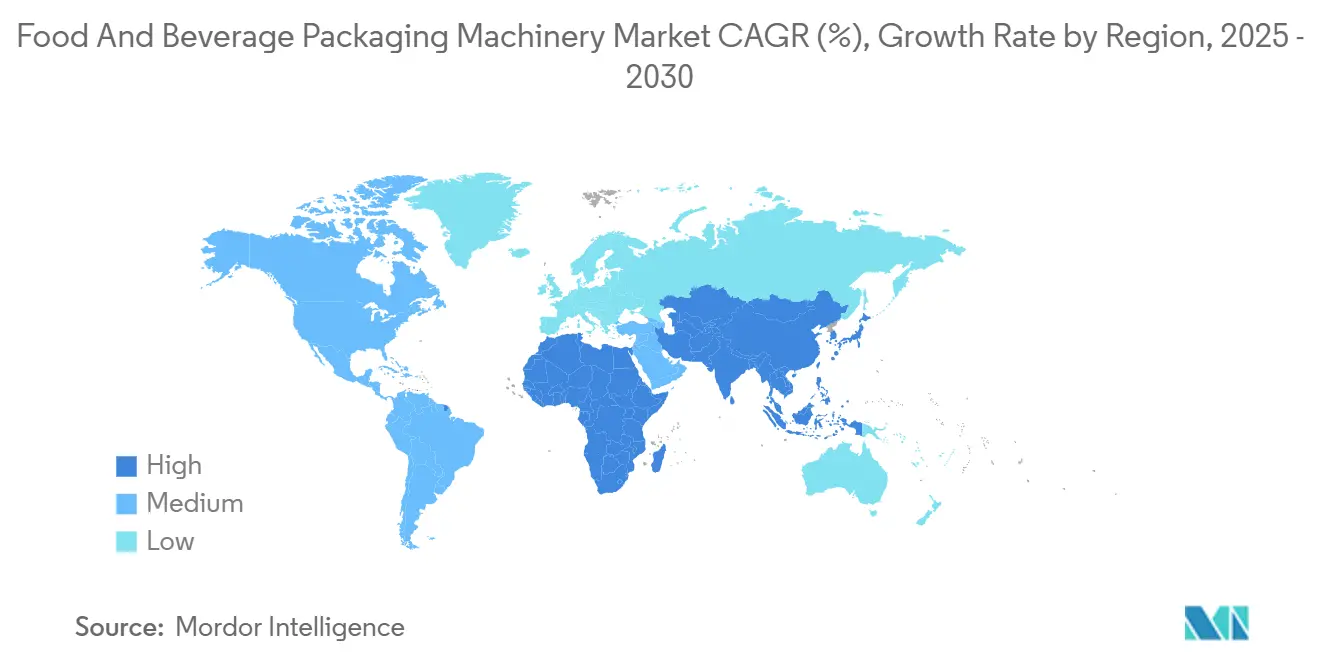
アジア太平洋地域の食品・飲料包装機械市場
アジア太平洋地域は2025年の世界収益の34.78%を占めており、中国の大規模な飲料ボトリングインフラとインドの急増する包装食品採用が背景にあります。地域のプロセッサーは、消費者の製品多様性への需要を反映し、高スループットと小ロット柔軟性を両立する機械への設備投資を加速させています。また、電力価格に敏感な東南アジア市場での光熱費削減という喫緊の課題に対応するため、エネルギー効率の高いドライブとサーボ制御モーションプラットフォームへの投資も進んでいます。
中東・アフリカおよびアジア太平洋地域の食品・飲料包装機械市場
中東は2031年までにCAGR 9.07%を記録する最も急速な成長地域と予測されており、各国政府が炭化水素依存からの経済多角化を進め、ソブリンファンドを食料安全保障メガプロジェクトに投入しています。湾岸協力会議の工場は、地域貿易特権を確保するためにハラール認証モニタリングを包装実行システムに直接統合しています。地域の大手ボトルドウォーターメーカーは、アフリカおよび南アジアへの拡大する輸出市場の要件を満たすために必要なアップグレードとして、レガシー重力式充填機を微生物バリア強化型カウンタープレッシャーユニットに交換しています。
北米および欧州の食品・飲料包装機械市場
北米では、大規模な設備増強よりも既存ラインへのAIビジョン、協働ロボットパレタイザー、および材料節約型ボトル設計ソフトウェアの追加を中心とした改修プログラムによる漸進的な成長が見られます。米国ブランドは、州レベルで導入が進む使い捨てプラスチック規制への対応を優先しており、リサイクル素材対応機械への移行が促進されています。欧州は引き続きサステナビリティのトレンドセッターとして、モノマテリアルフレキシブルフィルムおよび軽量ガラス瓶に対応した循環経済型アップグレードに向けてEU復興基金の助成金を投入しています。[3]
競争環境
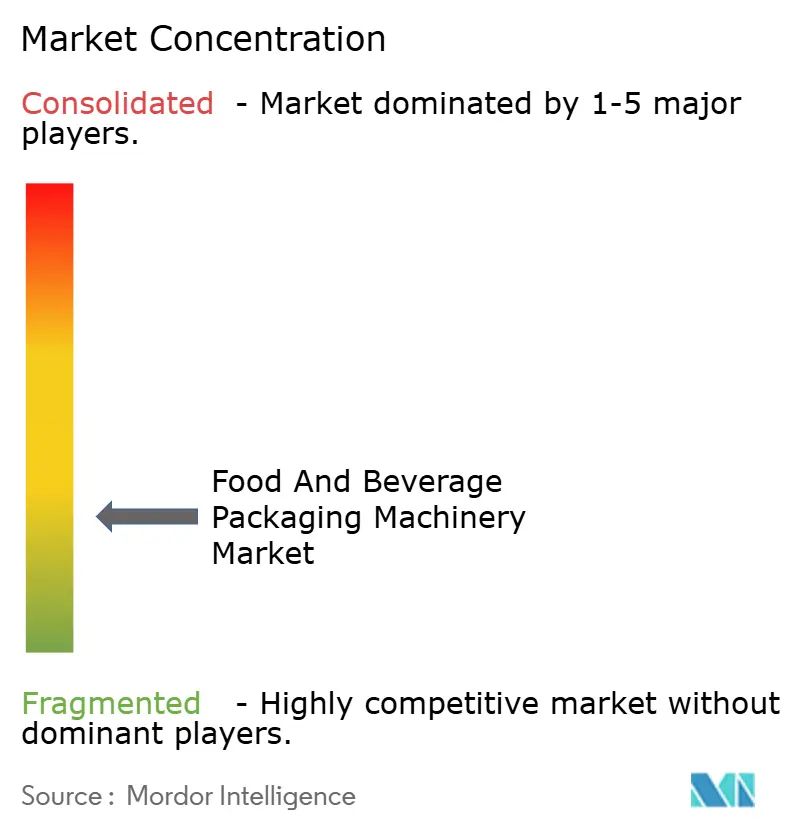
世界市場の集中度は中程度であり、上位5社が収益の約35%を支配しており、地域の専門業者が繁栄するための十分なスペースが残されています。Krones、Tetra Pak、Syntegonなどの欧州の大手企業は、規模、独自の知的財産、設置基盤のサービス契約を活用し続けていますが、より低い価格でカスタマイズされた機械を提供する機敏なアジアの新規参入者からのマージン圧力に直面しています。2024年には、既存企業がビジョンアナリティクス、IIoTプラットフォームなどのデジタル能力を機械的なポートフォリオに補完しようとして、ボルトオン買収が相次ぎました。
戦略的協力は、AIを活用した品質管理、低炭素材料ハンドリング、ラインコントロールのサイロを解消するインダストリー4.0ネイティブアーキテクチャに集中しています。知的財産の出願は、バリアコーティング化学とディープラーニング欠陥分類器に集中するようになっており、競争の軸が機械から軟件と材料科学へとシフトしていることを反映しています。中堅企業が販売するレトロフィットパッケージは、完全交換予算が実現するまでレガシーラインの耐用年数を延長することでニッチな収益を確保していますが、顧客はレトロフィットコストと将来の陳腐化リスクを比較検討しています。
顧客の購買基準は、機械の稼働率を超えて、サイバーセキュリティの成熟度、サービス応答時間、検証済みのカーボンフットプリント削減にまで拡大しています。一次、二次、ラインエンド機器をMES接続と組み合わせた統合ソリューションを提供するベンダーは、より長期的なマルチプラント枠組み契約を獲得しています。一方、契約製造の柔軟性を求める共同包装業者は、SKUが変化した際に迅速に再配置できるモジュール式機械への需要を刺激しています。
食品・飲料包装機械産業のリーダー企業
-
Krones AG
-
Tetra Pak International S.A.
-
Syntegon Technology GmbH
-
SIG Combibloc Group AG
-
Coesia S.p.A.
- 注:主要企業の掲載順は順位を示すものではありません。
食品・飲料包装機械市場 このレポートでカバーされる企業
- Krones AG
- Tetra Pak International S.A.
- Syntegon Technology GmbH
- SIG Combibloc Group AG
- Coesia S.p.A.
- IMA Industria Macchine Automatiche S.p.A.
- JBT Corporation
- GEA Group AG
- Barry-Wehmiller Companies, Inc.
- Sidel Group
- KHS GmbH
- Ilapak International S.A.
- Cavanna S.p.A.
- ProMach, Inc.
- Ocme S.r.l.
- Fuji Machinery Co., Ltd.
- NACCO PAC Inc.
最近の産業開発事情 食品・飲料包装機械市場
- 2025年10月:Krones AGは、予知保全と高度な品質管理を目的として、ドイツにAI中心の包装ライン研究開発ハブのために1億5,000万ユーロ(1億6,950万米ドル)を割り当てました。
- 2025年9月:Tetra Pak International S.A.は、植物性乳製品ラインへのオファーを拡大するため、2億8,000万米ドルで無菌技術専門企業を買収しました。
- 2025年8月:Syntegon Technology GmbHは、インドの医薬品包装業者に準拠した高速ラインを供給する9,500万米ドルの契約を獲得しました。
- 2025年7月:SIG Combibloc Group AGは、リサイクル可能性基準を満たしながら食品グレードの性能を維持する次世代モノマテリアルバリアコーティングを発表しました。
世界の食品・飲料包装機械市場レポートの調査範囲
食品・飲料包装機械レポートは、機械タイプ(充填機、フォーム・フィル・シール機、シール機、その他)、自動化レベル(手動、半自動、その他)、包装タイプ(剛性包装、柔軟包装)、用途(乳製品、ベーカリー製品、菓子類、食肉・家禽・水産物、その他)、および地域別にセグメント化されています。市場予測金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 充填機 |
| フォーム・フィル・シール(FFS)機 |
| シール機 |
| 包装機 |
| カートニングおよびケース梱包システム |
| パレタイジング機 |
| その他の機械タイプ |
| 手動 |
| 半自動 |
| 完全自動 |
| 硬質包装 |
| 軟質包装 |
| 乳製品 |
| ベーカリー製品 |
| 菓子類 |
| 食肉・家禽・水産物 |
| 果物・野菜 |
| その他の用途 |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 欧州 | 英国 | |
| ドイツ | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | 中東 | サウジアラビア |
| アラブ首長国連邦 | ||
| トルコ | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
| 機械タイプ別 | 充填機 | ||
| フォーム・フィル・シール(FFS)機 | |||
| シール機 | |||
| 包装機 | |||
| カートニングおよびケース梱包システム | |||
| パレタイジング機 | |||
| その他の機械タイプ | |||
| 自動化レベル別 | 手動 | ||
| 半自動 | |||
| 完全自動 | |||
| 包装タイプ別 | 硬質包装 | ||
| 軟質包装 | |||
| 用途別 | 乳製品 | ||
| ベーカリー製品 | |||
| 菓子類 | |||
| 食肉・家禽・水産物 | |||
| 果物・野菜 | |||
| その他の用途 | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| チリ | |||
| その他の南米 | |||
| 欧州 | 英国 | ||
| ドイツ | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | 中東 | サウジアラビア | |
| アラブ首長国連邦 | |||
| トルコ | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| ナイジェリア | |||
| その他のアフリカ | |||
レポートで回答される主要な質問
2026年の食品・飲料包装機械市場規模はどのくらいですか?
食品・飲料包装機械市場規模は2026年に21.67 ビリオン 米ドルであり、2031年までにCAGR 6.52%が見込まれています。
最大の収益シェアを占める機械タイプはどれですか?
充填システムが22.74%のシェアでリードしており、飲料、乳製品、液体食品生産における中心的な役割を反映しています。
最も急速に成長している地域はどこですか?
中東は食料安全保障への投資と経済多角化を背景に、2026年から2031年にかけてCAGR 9.07%を記録すると予測されています。
半自動機械が支持を集めている理由は何ですか?
より低い資本コストで意味のある人件費削減とスループット向上を実現し、新興市場の中堅プロセッサーにとって魅力的です。
AIは包装ラインのパフォーマンスをどのように向上させますか?
AIを活用したビジョンシステムは誤廃棄を最大40%削減し、欠陥検出精度を99.7%に向上させ、ダウンタイムを削減する予知保全アナリティクスに供給します。