
フッ素化ポリイミド市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
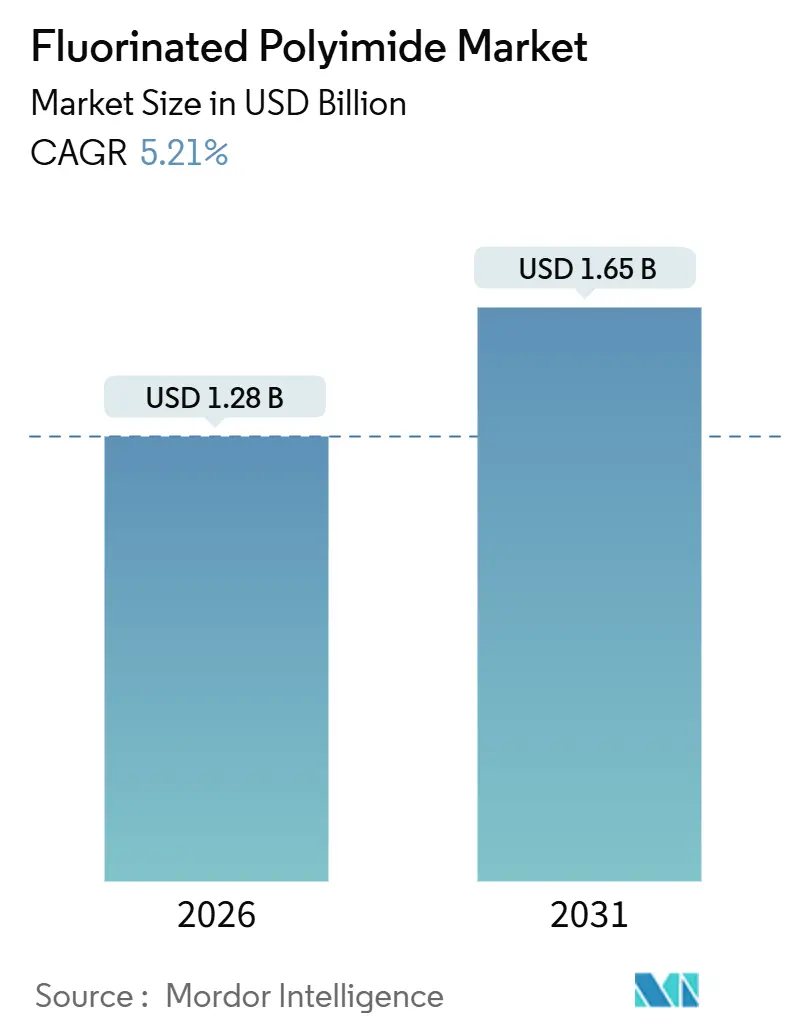
| 市場規模 (2026) | 1.28 十億米ドル |
| 市場規模 (2031) | 1.65 十億米ドル |
| Growth Rate (2026 - 2031) | 5.21 % |
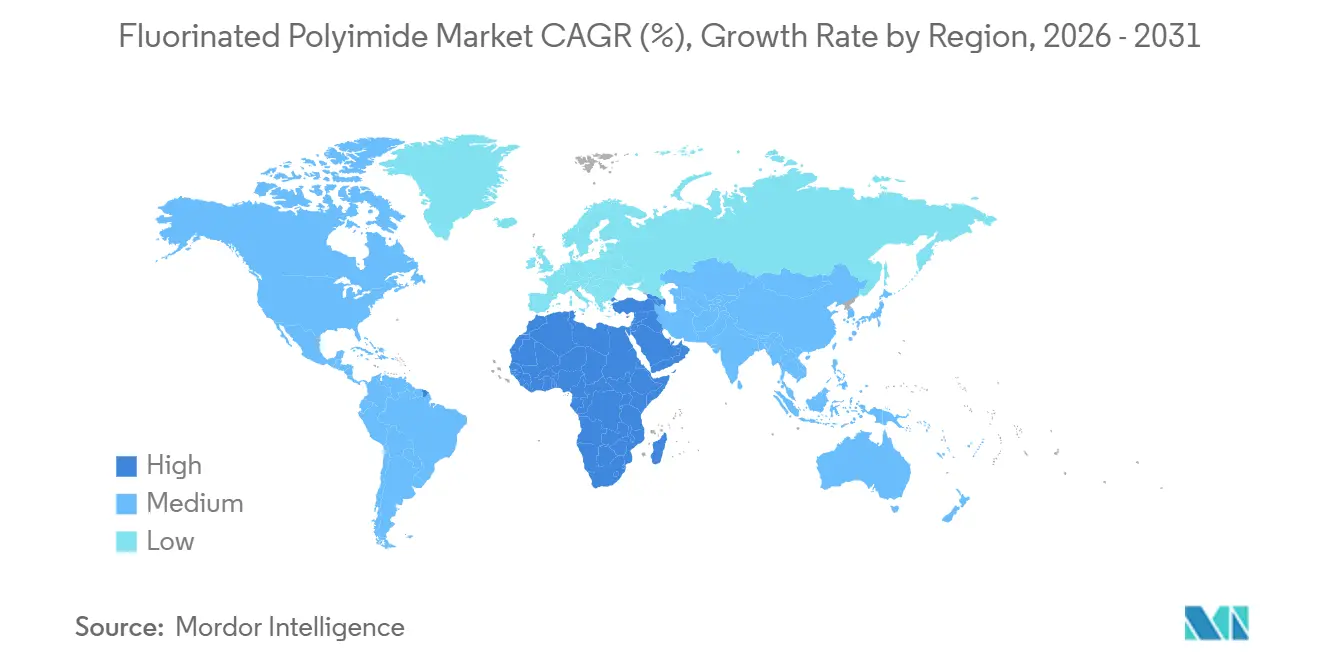
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
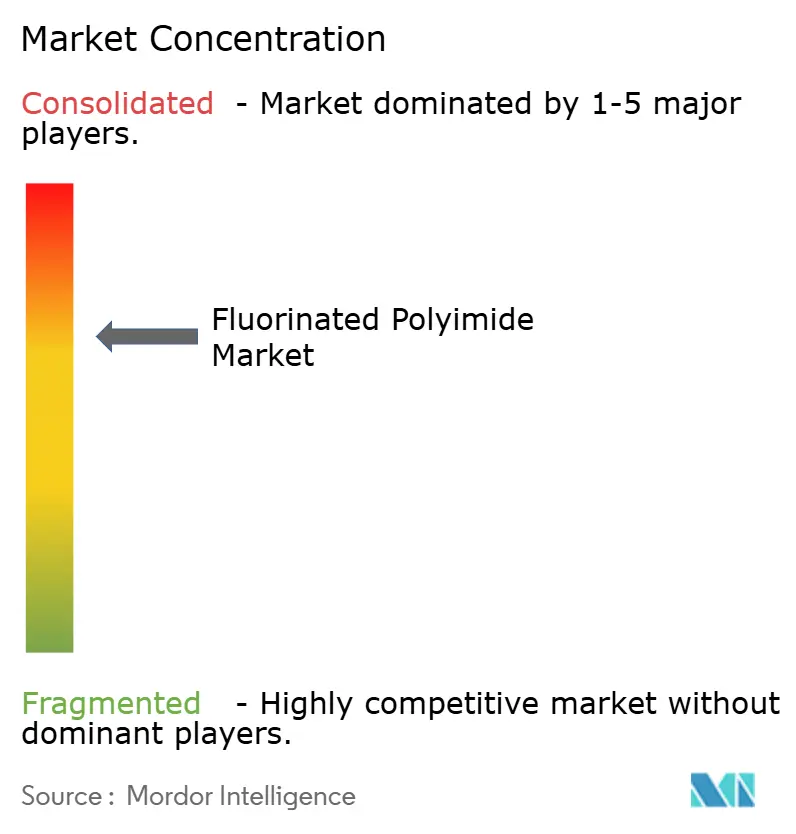
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるフッ素化ポリイミド市場分析
フッ素化ポリイミド市場規模は2026年に12億8000万米ドルと推定され、予測期間(2026年~2031年)にCAGR 5.21%で成長し、2031年には16億5000万米ドルに達する見込みです。見かけ上の市場規模の数字は、折りたたみ式ディスプレイ、ミリ波アンテナ、耐放射線性太陽電池アレイを支える超薄型・耐熱フィルムへの戦略的シフトを覆い隠しています。スマートフォンの出荷台数の伸びは鈍化しつつありますが、ディスプレイメーカーは巻き取り式テレビ、折りたたみ式ラップトップ、曲面自動車ダッシュボードへと設計の幅を広げており、いずれも基板需要を下支えしています。半導体パッケージングメーカーはより微細なライン・アンド・スペースアーキテクチャへ移行しており、400℃のリフロープロセスに耐えられる低誘電率フッ素化グレードの需要を牽引しています。一方、商業衛星コンステレーションやサウジアラビア主導の大規模太陽光発電プロジェクトは、耐放射線・耐UV性フィルムの需要を押し上げており、PFAS規制によるコンプライアンスコストの増大で勢いが鈍化している欧州および北米の低迷を補っています。
主要レポートの要点
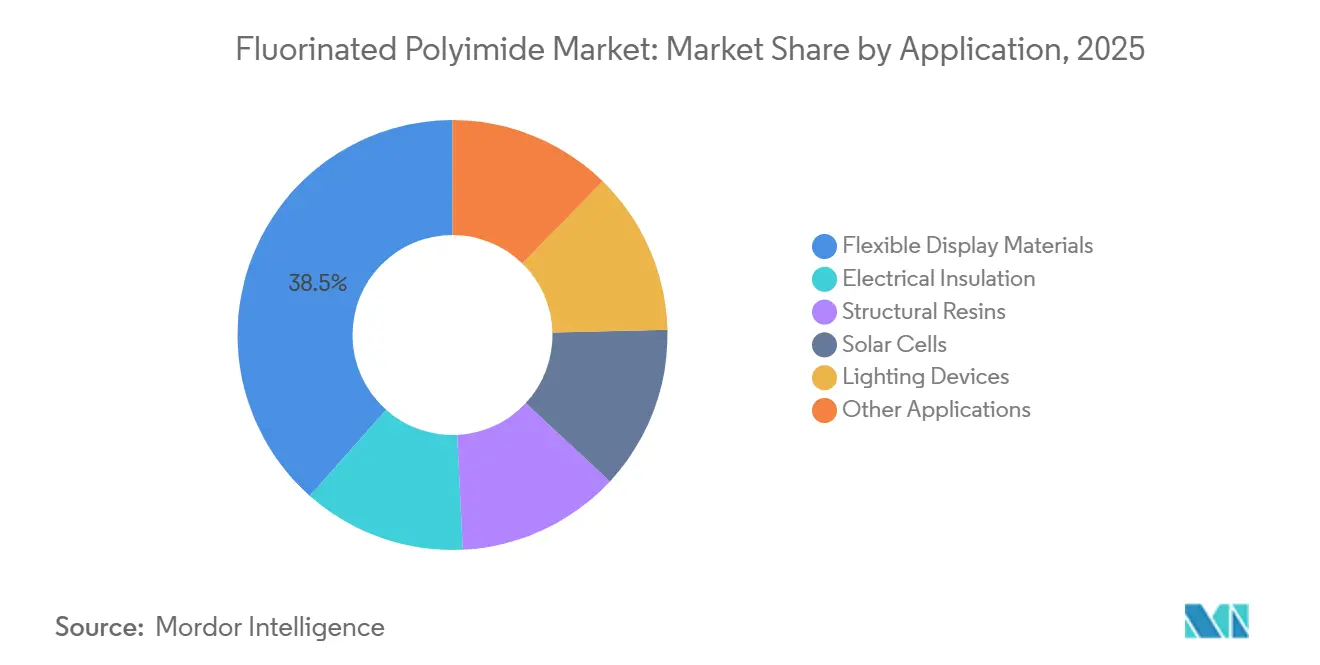
- 用途別では、フレキシブルディスプレイ材料が2025年のフッ素化ポリイミド市場において38.46%の収益シェアをリードし、太陽電池は2031年にかけてCAGR 6.34%で拡大しています。
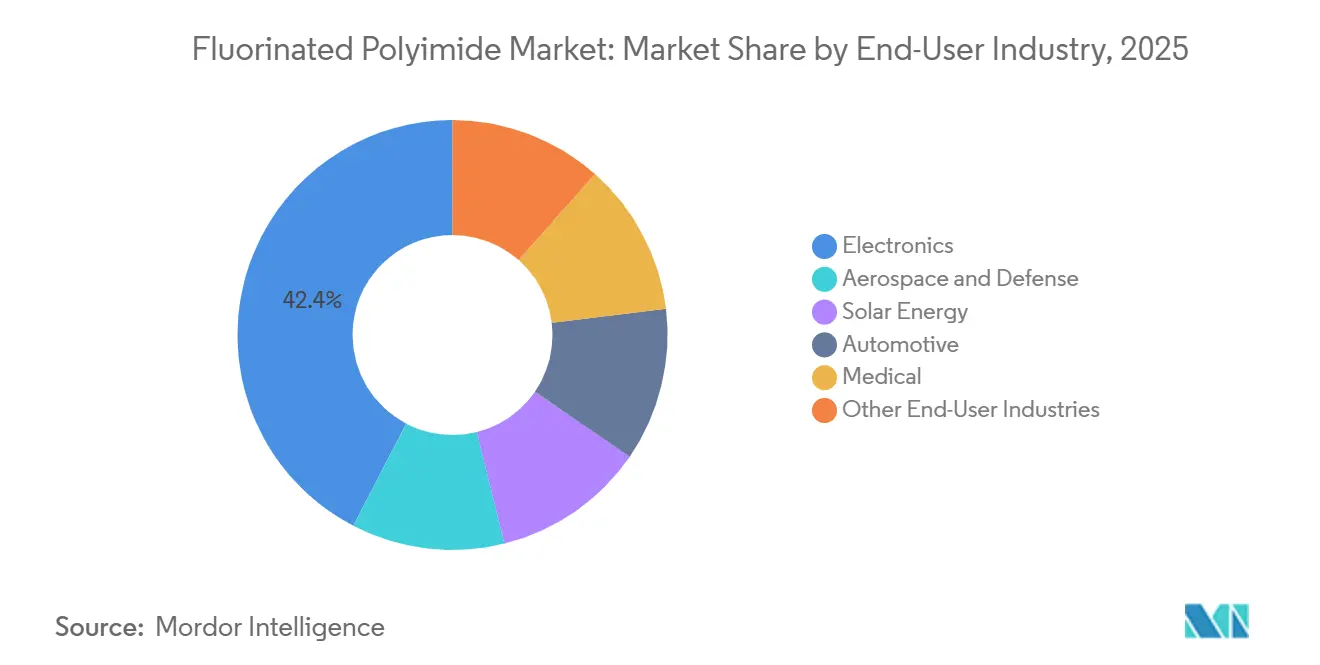
- エンドユーザー産業別では、電子機器が2025年のフッ素化ポリイミド市場シェアの42.37%を占め、太陽エネルギーは2031年までにCAGR 6.41%で拡大する見込みです。
- 地域別では、アジア太平洋が2025年の金額ベースで49.28%を占め、中東・アフリカ地域は2031年にかけてCAGR 5.92%を達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因のインパクト分析*
| 促進要因 | CAGR予測への(約)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| フレキシブルディスプレイデバイスに対する消費者需要の急増 | +1.3% | アジア太平洋中核(韓国、中国)、北米への波及 | 短期(2年以内) |
| 低損失フィルムを必要とする5G・高周波インフラの拡大 | +1.2% | グローバル、アジア太平洋および北米に早期集中 | 中期(2〜4年) |
| 超薄型・耐熱基板を要求する電子機器の小型化 | +0.9% | グローバル、アジア太平洋の電子機器ハブが主導 | 中期(2〜4年) |
| 耐放射線性フッ素化ポリイミドを必要とする宇宙グレード太陽電池アレイ基板 | +0.7% | 北米、欧州(衛星プログラム)、中東で新興 | 長期(4年以上) |
| アディティブマニュファクチャリングが航空宇宙向けカスタム部品のオンサイト製造を実現 | +0.6% | 北米、欧州(航空宇宙クラスター) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フレキシブルディスプレイデバイスに対する消費者需要の急増
折りたたみ式スマートフォンはコンセプトから主流へと移行し、韓国および中国においてフレキシブルOLEDラインの稼働数は15以上のプラントを超えています。各ラインは50µm未満の無色フッ素化ポリイミドフィルムを消費しており、20万回の折り曲げサイクルに耐えながら亀裂を生じさせないことが求められます。フッ素化により屈折率が低下し、黄変が抑制されるため、デバイスはサービスライフを通じて色域を維持できます。SamsungのGalaxy Zシリーズは2025年に数百万台を出荷しており、折りたたみフォームファクターを中価格帯に拡大することで、パネルメーカーは2028年までに基板スループットを倍増させる見込みです。超薄型ガラスとフッ素化ポリイミドを組み合わせたハイブリッドスタックは耐傷性と柔軟性のバランスを取り、このトレンドは自動車クラスターやウェアラブルスクリーンにも波及する可能性が高いです。
低損失フィルムを必要とする5G・高周波インフラの拡大
24GHzを超える帯域で動作するミリ波アンテナは、低誘電率と低誘電正接を必要とします。フッ素化ポリイミドは高いガラス転移温度を維持するため、反りのリスクなしにアンテナインパッケージモジュールへのシームレスな統合が可能です。2025年には基地局の展開が急増し、スモールセルによる高密度化のトレンドが低損失フレキシブル回路への需要をさらに増幅させました。IEEEラミネートガイドラインが認定サイクルを短縮したことで、材料サプライヤーはパイロットプラントの生産を、過去の無線世代よりも迅速に商業スケールへ転換することが可能になっています。
超薄型・耐熱基板を要求する電子機器の小型化
システムインパッケージ設計は現在、高い電力密度を持つフットプリント内に複数のダイを積層しています。フッ素化ポリイミドテープから製造された再配線層とダイアタッチフィルムは、アウトガスなしに高いはんだリフロー温度に耐えることができます。台湾および韓国のファウンドリが採用するファンアウトウェーハレベルパッケージングは、剛性基板を完全に不要にします。その代わりに、信号配線にポリマー層を利用し、各パッケージにおけるポリマー需要を大幅に増加させています。チップメーカーが2.5次元統合向けにチップレットアーキテクチャへシフトするにつれ、インターコネクト層の増加が見込まれ、この需要をさらに押し上げると予測されています。
耐放射線性フッ素化ポリイミドを必要とする宇宙グレード太陽電池アレイ基板
フッ素化ポリイミドは、陽子・電子フラックスによる劣化および原子状酸素攻撃に対する耐性から、宇宙向け太陽電池アレイに不可欠な材料となっています。これらの材料は高エネルギー電子放射線への曝露後も機械的強度を維持し、非フッ素化対応品を上回る性能を発揮します。剛性パネルと比較して大幅に軽量であるため、このフィルムは衛星設計者が固定ペイロードエンベロープ内により大型のアレイを搭載することを可能にします。商業ブロードバンドコンステレーションが2030年までに数千機の衛星を展開する計画を持ち、それぞれがフレキシブルセルを搭載する設計であることから、耐放射線性フィルムの需要は大幅に成長する見込みです。
抑制要因のインパクト分析*
| 抑制要因 | CAGR予測への(約)%インパクト | 地理的関連性 | インパクトの時間軸 |
|---|---|---|---|
| 高い生産コストと原材料の価格変動 | -0.8% | グローバル、モノマー供給が限られた地域で深刻 | 短期(2年以内) |
| 厳格なPFAS関連環境規制 | -0.7% | 北米、欧州、アジア太平洋への波及の可能性 | 中期(2〜4年) |
| フッ化物イオンマイグレーションに関連するOLED像残り障害 | -0.6% | アジア太平洋中核(韓国、中国)、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高い生産コストと原材料の価格変動
ヘキサフルオロイソプロピリデン系二無水物は従来の芳香族化合物の数倍のコストを要し、これは多段階合成と特殊な封じ込め設備を反映しています。単一サプライヤーでの予期せぬ操業停止は数週間以内にスポット価格を急騰させる可能性があり、多くの契約がユーロまたは円建てであるため、通貨変動がボラティリティを増幅させます。DuPontやDaikinのような垂直統合プレイヤーはモノマーへの後方統合によって混乱を緩和できますが、規模の小さいコンバーターにはこのヘッジ手段がなく、タイト市場では調達リスクに直面します。
PFAS関連の厳格な環境規制
2023年、欧州化学品庁はREACHの下で約10,000のPFAS化合物に対する包括的な規制を提案しました[1]欧州化学品庁、「附属書XV規制報告書:パーおよびポリフルオロアルキル物質(PFAS)」、ECHA.EUROPA.EU。この動きには高分子量フッ素化ポリイミドも含まれ、企業は特定の用途ごとにより安全な代替品が存在しないことを証明することを余儀なくされています。一方、2024年4月、米国EPAはCERCLAの下でPFOAとPFOSを有害物質に指定しました。この指定はゆりかごから墓場までの責任をもたらし、廃水処理システムへの高コストのアップグレードを必要とします。その結果、コンプライアンス対応により生産コストが増加し、新グレードの導入が遅延する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
ディスプレイが数量をリード、太陽電池が加速フレキシブルディスプレイ材料は2025年の収益の38.46%を占め、折りたたみ式および巻き取り式OLEDプロダクトの普及を反映しています。フッ素化ポリイミド市場のこのセグメントは、第6世代ラインを拡張する韓国・中国のファブと、曲面ダッシュボードを試験導入する自動車OEMによって支えられています。電気絶縁——電線被覆、モータースロットライナー、変圧器テープ——は、公益事業者が安価な代替品よりも実績ある誘電体材料を好むため、安定した需要量を提供しています。
太陽電池はCAGR 6.34%を達成する見通しで、用途の中で最も高い成長率を記録すると予測されています。これは大型コンステレーションと中東の集光型太陽光発電ファームが耐放射線・耐UV性バックシートを必要とすることによるものです。OLED照明器具などの照明デバイスは、建築用および自動車用アンビエント照明向けに薄型透明フィルムを採用しており、小規模ながら拡大中の市場となっています。医療用カテーテルから高周波コネクターに至るニッチな用途が用途ミックスを補完しており、素材の多用途性を示しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能


エンドユーザー産業別:
電子機器がリード、太陽エネルギーが急増電子機器は2025年の需要の42.37%を占め、スマートフォン、タブレット、ラップトップが主軸となっています。成長は今後、増分的なハンドセット出荷量よりも、折りたたみ式ラップトップ、フレキシブルモニター、拡張現実メガネといった新興フォームファクターに依存しています。航空宇宙・防衛は難燃性と寸法安定性を活かしており、フッ素化グレードはハロゲンを使用せずにFAA難燃規格を満たすため、使用済み処理が簡便になります。認定プリンターがメンテナンスデポへ普及するにつれ、カスタムブラケットのアディティブマニュファクチャリングが漸増的な需要を追加しています。
太陽エネルギーはCAGR 6.41%を達成する見通しで、エンドユーザーの中で最も速い成長率を記録すると予測されています。これは軌道上電力システムおよびUVや粒子線に耐えられるバックシートを必要とする砂漠ベースの集光型太陽光発電ファームによって牽引されています。自動車需要はインストルメントクラスターを超えてヒーティングエレメント、ヘッドアップディスプレイ、電池バスバーへと広がっています。カテーテルライナーや埋め込み型電極キャリアなどの医療用途はタンパク質吸着の低減を活用してデバイス寿命を延長しており、石油・ガスセンサーや産業オートメーションラベルが安定したニッチ消費を提供しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に利用可能
地域分析
アジア太平洋地域フッ素化ポリイミド市場
アジア太平洋地域は、韓国のフレキシブルOLED分野における優位性および中国の5G展開を背景に、2025年の市場価値の49.28%を占めた。Samsung Display、LG Display、およびBOEは、世界の折りたたみ式パネル生産量の大部分を共同で掌握しており、大量の無色フィルムを消費している。日本はモノマー合成において高い専門性を維持しており、KanekaおよびUbeなどのサプライヤーが高純度原料を供給することで、コストと品質の両面で他の追随を許さない地域エコシステムを支えている。インドはエレクトロニクス組立の拡大を進めているが、基板は依然として大部分が輸入に依存している。
北米フッ素化ポリイミド市場
北米における成長は、航空宇宙および衛星プロジェクトによって牽引されている。DuPontのオハイオ州サークルビル工場の拡張により、KaptonおよびPyraluxの生産能力が増強され、EV電池インターコネクトおよび5Gアンテナモジュール主要ターゲットとしている。米国においては、PFASに対してCERCLA責任が適用されることから規制上の障壁が生じており、マージンへの圧力となるとともに、一部のコンバーターが二次加工を海外へ移転する動きを促している。
欧州・中東・アフリカおよび南米フッ素化ポリイミド市場
欧州では、ドイツの車載エレクトロニクス、フランスおよび英国の航空宇宙複合材料、ならびに特化した産業ニッチ分野の間で市場が分かれている。PFASに関する広範な規制制限の提案は、承認サイクルを長期化させ、グリーンフィールド投資を抑制している。エアバスおよび衛星主要メーカーはフッ素化フィルムの採用を継続しているが、消費者向けエレクトロニクスの製造はアジアと比較して依然として限定的である。南米ならびに中東・アフリカは合計で小規模な収益にとどまっているが、後者はサウジアラビアおよびアラブ首長国連邦がギガワット規模の太陽光発電所を展開するにあたり耐熱性・低アウトガス性バックシートが必須とされることから、5.92%の成長を遂げる見込みである。

規制環境
フッ素化ポリイミドは、EUと米国で最も影響が大きい、厳格化するPFAS規制環境の中で事業展開している。欧州では、欧州化学品庁(ECHA)が2025年の更新と2026年の協議を通じてREACHのPFAS制限に関する作業を進めており、2026年3月には2か月間の協議、さらに2026年4月にはSEACの意見草案に関する追加のパブリックコンサルテーションが実施される。これにより、高分子量フッ素化ポリマーの範囲設定や適用除外の有無が、認定および投資判断に密接に関わり続けている。
米国では、フッ素化ポリイミド化学品は、用途や形態に応じて追加の報告義務やダウンストリーム規制を発生させる可能性があり、これには特定の官能化ポリイミド/ポリアミド物質(硬化形態は除外)に関する40 CFR 721.11119に基づく重要新規用途報告(SNUR)の経路が含まれる。規制対象の最終市場に到達する用途については、食品接触製品に使用されるポリイミド関連樹脂は、21 CFR 177.2450および21 CFR 177.1595に規定される要件と抽出限度を満たす必要がある。電気絶縁フィルムの性能については、IEC 60674-3-4:2022などの国際規格に適合した認定が一般的である。
バリューチェーン分析
バリューチェーンはフッ素化モノマーの生産から始まり、特にヘキサフルオロイソプロピリデン系二無水物と高純度芳香族ジアミンが中心となる。この供給基盤は地理的に集中しており、供給停止や物流の混乱に対して脆弱である。モノマーはポリ(アミド酸)合成とイミド化を経てフッ素化ポリイミド樹脂に変換され、その後キャスティング/カレンダー加工と延伸によりフィルムへと加工される。さらに、フレックス回路や先進的なインターコネクト向けに、表面処理やコーティング、ラミネート、銅張加工といったダウンストリーム加工によるアップグレードが続く。
中流のフィルムメーカーと加工業者は、エレクトロニクス、ディスプレイ、包装の顧客と仕様を共同開発しており、認定サイクルと性能面での関門(多くはIPCやSEMI型のベンチマークに準拠)が採用速度に影響を与えている。ダウンストリームの用途には、フレキシブル/フォルダブルOLEDスタック向けの無色フィルム、アンテナ・イン・パッケージや半導体再配線アーキテクチャ向けの低誘電率(低Dk)誘電体層、宇宙用太陽電池アレイ向けの耐放射線・耐UVフィルムなどがある。技術的な認定に加え、PFAS関連規制が各法域で拡大する中、コンプライアンス文書とトレーサビリティの統合もますます重要になっている。
競合状況
フッ素化ポリイミド市場は性質上、中程度に集中しています。垂直統合プレイヤーはモノマー合成、フィルムカレンダリング、下流コーティングを支配し、エンドツーエンドの品質管理を確保しています。資本集約度は高く、DuPontは2019年から2022年にかけてサークルビルのKapton生産能力を増強するために2億2000万〜2億5000万米ドルを投資しており、参入障壁の高さを示しています[2]DuPont、「DuPontがKaptonポリイミド生産能力への大型投資を発表」、DUPONT.COM。韓国および台湾のニッチコンバーターは、特定のヒンジ半径および耐傷性オーバーレイに合わせた超薄型無色フィルムにおいて競争的な地位を確立しています。多くはパネルメーカーと密接に協力し、クリーンルーム内にパイロットコーターを共同配置することで反復設計を加速しています。新興の機会としては、アディティブマニュファクチャリング用フィードストックとバイオベースフッ素化ポリイミドが挙げられます。航空宇宙の主要企業は、ノズル詰まりを回避しながら高温部品をオンデマンドで造形できるペレット供給式押し出し機を求めています。PFASに対する規制の精査が研究開発を部分フッ素化または再生可能二無水物へと方向づけていますが、現在のバイオルートは熱安定性において既存品に及ばない状況です。国家補助金に後押しされた中国の新興参入企業は、モノマー生産の国産化を急いでおり、汎用ディスプレイグレードにおける既存企業の価格支配力を侵食する可能性があります。
フッ素化ポリイミド業界リーダー
DuPont
Kaneka Corporation
Kolon Industries
Sumitomo Chemical Co. Ltd.
Daikin Industries Ltd.
- *免責事項:主要選手の並び順不同
フッ素化ポリイミド市場
- AGC Inc.
- Arkema
- Capchem
- CAPCHEM
- Daikin Industries Ltd.
- DuPont
- I.S.T Corporation
- Kaneka Corporation
- Kolon Industries
- Mitsubishi Gas Chemical Company, Inc.
- Nexolve
- SKC
- Solstice Advanced Materials
- Solvay
- Sumitomo Chemical Co. Ltd.
- Taimide Tech. Inc.,
- Toray TCAC Holding B.V.
- UBE Corporation
- Zhuzhou Times New Material Technology Co., Ltd. (TMT)

市場機会と将来展望
高周波通信、先進パッケージング、光インターコネクトが交差する領域で新たな機会が生まれており、フッ素化ポリイミドの設計はより厳しい誘電損失の範囲と、極薄ゲージでの機械的強度の向上を目指している。この動きの証左として、2025~2026年の研究活動では、-CF3および-OCF3の分子設計により、短距離光通信用導波路の屈折率と複屈折を調整し、高周波チップパッケージやアンテナモジュール向けに誘電率を低下させる取り組みが見られる。
加工技術の革新も、従来型のフィルム供給を超えた機会を生み出しており、特にフレキシブルエレクトロニクスや高密度インターコネクトアーキテクチャにおける微細加工を可能にするフォトパターン化可能かつUV硬化型のフッ素化ポリイミド誘電体が注目される。熱絶縁と超低誘電率性能を目的として設計されたフッ素化ポリイミドエアロゲル(2026年の文献で報告)といった多機能フォーマットは、熱管理と信号品質を別々の材料としてではなく一体的に規定する必要がある航空宇宙用レドームやアンテナカバー、その他の高信頼性絶縁用途への新たな展開の可能性を示している。
Recent Industry Developments in フッ素化ポリイミド市場
- 2026年3月:カネカ株式会社が、ポリイミドフィルム製品「アピカル」および「ピクシオ」の価格改定を発表し、2026年4月16日以降の出荷分について20%の価格上昇を実施すると発表した。同社はこの上昇の理由として、エネルギーコストの上昇と中東情勢に関連する海上輸送の不安定化を挙げており、高機能フィルム供給におけるコスト転嫁の力学を浮き立たせている。
- 2025年6月:デュポンは、東京で開催されたJPCA Show 2025において、Pyralux ML積層板やPyralux APフレキシブル銅張積層板を含む先進インターコネクト製品を紹介した。この発表は、高密度回路や次世代エレクトロニクス向け材料への注力を強調するものであり、ポリイミド系積層板が最終用途の認定サイクルに近い位置にあることを示している。
- 2024年7月:アルケマは、過半数出資後、PI Advanced Materialsを高機能材料ポートフォリオにさらに統合し、エレクトロニクスおよび電動モビリティのバリューチェーン向けポリイミドフィルムへの注力を強化した。この動きは、より大規模なグローバル材料プラットフォームと顧客網を通じて、特殊フィルムグレードの市場アクセス拡大を支えた。


フッ素化ポリイミド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本レポートでは、フッ素化ポリイミド市場を、エレクトロニクス、オプトエレクトロニクス、絶縁材、その他産業用途向けにダウンストリームで販売されるフッ素化ポリイミド材料から生じる収益として、主要な生産・消費地域全域にわたって定義する。
対象範囲の除外事項:本市場には、完成品としての民生用デバイスおよびフッ素化学構造を使用しない非フッ素化ポリイミド材料は含まれない。
セグメンテーション概要
- 用途別
- フレキシブルディスプレイ材料
- 電気絶縁
- 構造用樹脂
- 太陽電池
- 照明デバイス
- その他の用途
- エンドユーザー産業別
- 電子機器
- 航空宇宙・防衛
- 太陽エネルギー
- 自動車
- 医療
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算出、および検証
デスクリサーチ
デスクリサーチは、需要がどのように形成され、フッ素化ポリイミドがどこで一般的に指定されるかを理解するために用いられ、特にフレキシブルディスプレイ、電気絶縁、構造用樹脂、太陽電池、照明用途に焦点を当てた。米国国際貿易委員会のデータツール、UN Comtrade、各国統計機関、プラスチックおよびエレクトロニクスのバリューチェーンに関連する業界団体などの公的・公式資料を確認した。最終用途の方向性については、太陽光発電導入動向に関する政府エネルギー機関や、先進ポリマーが適格材料として言及される防衛調達関連の公開資料も参照した。
こうした背景を収益に結び付けるため、年次報告書、投資家向け説明資料、プレスリリース、製品カタログなど、生産能力の増強、製品ポジショニング、主要な用途変化(例:折りたたみ型フォームファクター向け極薄フィルム)を示す一般的な二次資料を用いた。入手可能な場合は、有料データベースの契約を、企業財務の標準化、フッ素化ポリイミド配合に関する特許動向の追跡、タイミングを確認するための出荷・入札シグナルの確認にのみ使用した。上記に挙げたデスクリサーチの情報源は例示であり、データポイントの収集、前提の検証、不整合の解消のために他の多くの公開資料も使用した。
一次インタビューおよび調査
一次調査は、資料だけでは確認が難しい前提、例えば用途別の構成比、典型的な価格変動、新たなディスプレイおよび絶縁材仕様がどれほど早く材料発注に反映されるかといった点を検証するために用いられた。APAC、EMEA、南北アメリカ地域にわたる材料サプライヤー、コンパウンダー、流通業者、ダウンストリームユーザーの混合グループに聞き取りを行い、大きな差異が見られた場合はフォローアップ質問を通じて再確認し、一貫した範囲に落ち着くまで検証を重ねた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 経営幹部(CXO):16% | APAC:47% |
| 中位層:50% | 機能/部門責任者:28% | EMEA:32% |
| 小規模プレイヤー:21% | マネージャー:56% | 南北アメリカ:21% |
市場規模算出と予測
規模算出は、用途別・最終用途別に需要プールを再構築するトップダウン方式から始まり、公開されているデータ系列で確認できる採用・生産指標を用い、インタビューによる情報で補正する。実務上は、フレキシブルディスプレイパネルの生産量や関連材料使用量、電気・エレクトロニクス生産動向、太陽光発電導入の勢い、専門ポリマーの使用に影響する航空宇宙・防衛分野の認定サイクルといったシグナルにフッ素化ポリイミド消費量を対応付けている。
これらの需要指標は、業界関係者から報告されるグレード差や典型的な価格変動を反映したASPロジックを用いて金額換算され、その後、地域構成や流通が重要な場合の流通マージンによる調整が加えられる。総額の妥当性を保つため、開示資料に基づくサプライヤーの収益分割、稼働率の現実的な範囲に変換された生産能力発表、一般的なフィルムおよび樹脂グレードのサンプル価格確認といった選択的なボトムアップ推計によりモデルを裏付けている。企業レベルの詳細が不完全な場合は、同業他社比較や保守的な稼働率想定によりギャップを処理し、その後、暗示される総額を一次調査で得られた用途別構成比と再検証する。
予測には、フレキシブルディスプレイやエレクトロニクスといった最終市場が投資サイクルによって変動しうるため、シナリオ分析を用いる。専門家は単一点の予測ではなく、範囲で見解を示すことが多い。将来展望は、新たな折りたたみデバイスの発売、ファブ拡張計画、電動化に伴う絶縁材需要、航空宇宙・防衛分野における認定の進展速度といった変数に基づいて導かれ、最終的に単一の基本シナリオ予測曲線へと調整される。
データ検証と更新サイクル
検証は需要指標、供給シグナル、価格ロジックを三角測量的に組み合わせて行われ、一つの弱いデータポイントが最終数値を左右しないようにしている。当社チームは地域別・用途別に変動チェックを実施し、異常値が見つかった場合は、入力データ系列の再確認、通貨タイミングの再検証、その値が材料販売またはダウンストリーム製品収益を反映しているかどうかの確認を行う。
最終承認前に、モデルは段階的に見直され、まず用途レベルでの整合性チェックから始まり、生産能力の動向、貿易フロー、主要な最終用途動向といった独立した市場シグナルとの全体的な整合性チェックで終わる。レポートは年次サイクルで更新され、大規模な生産能力増強、原材料価格の急激な変動、需要ショックなど重要な事象が発生した場合には中間更新が行われる。納品直前には、最新の公開情報が記述および数値に反映されているかを確認する最終チェックを実施する。
Mordor Intelligenceのフッ素化ポリイミド市場規模算出と他の公開推計との比較
フッ素化ポリイミドの市場規模は、同じ最終用途を対象としているように見えても、基礎となる範囲設定や換算ロジックが一致していないため、公開されている数値が大きく異なることがある。差異は通常、フッ素化ポリイミドとして数えるものと隣接する高機能ポリマーとの区別、含まれる用途区分、地域間での価格・稼働率の扱い方の違いから生じる。
完成品としてのフォルダブルディスプレイおよびデバイスレベルの収益はMordor Intelligenceの対象範囲外であり、これはディスプレイ成長を材料販売に転換する際に一部の推計が意図せず生じさせる主要な過大評価要因を排除している。その他のギャップは、専門フィルムの完全稼働を前提とすること、非フッ素化ポリイミドグレードを総額に混在させること、あるいは流通からのフィードバックや地域構成の変化を再確認せずに積極的なASPの引き上げを適用することから生じることが多い。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.28 B (2026) | |
| 業界分析会社A | USD 1.40 B (2024) | 基準年が早く、より広範なエレクトロニクス成長の前提を織り込んでいるように見え、非フッ素化ポリイミドグレードが収益から除外されているかどうかについての透明性が限られている。 |
| 市場トラッカー会社B | USD 0.14 B (2024) | より狭い製品タイプ、または初期段階の供給に近い見方をしている可能性があり、絶縁材や構造用樹脂などのダウンストリーム用途を過小に数え、付加価値グレードの影響を見落としている可能性がある。 |
表に示された差異は、主に対象範囲の広さと、需要シグナルがデバイス販売ではなく材料収益にどのように変換されているかによって説明される。用途マッピング、価格ロジック、稼働率チェックを再現可能な入力データに紐づけることで、観測可能な業界活動に照らして整合性のとれる中間推計値を導き出している。


レポートで回答されている主要な質問
2026年のフッ素化ポリイミド市場規模と期待される成長率は?
フッ素化ポリイミド市場規模は2026年に12億8000万米ドルに達し、CAGR 5.21%で2031年には16億5000万米ドルに達する見込みです。
収益をリードする用途セグメントはどれですか?
フレキシブルディスプレイ材料が2025年に38.46%のシェアをリードしており、折りたたみ式および巻き取り式OLEDプロダクトでの多用を反映しています。
最も急速に拡大しているエンドユーザー産業はどれですか?
太陽エネルギーが最も高い成長を示しており、軌道上および砂漠型太陽光発電プロジェクトの増加に伴い、2031年にかけてCAGR 6.41%を達成する見込みです。
アジア太平洋がフッ素化ポリイミド需要において優位を占める理由は何ですか?
OLEDパネル施設、半導体パッケージングハブ、5Gネットワークロールアウトの共同立地により、アジア太平洋は2025年の金額ベースで49.28%を占め、継続的な規模の優位性を持っています。
PFAS規制は生産者にどのような影響を与えていますか?
米国のCERCLA指定とEUの包括的PFAS規制提案により、コンプライアンスコストが増加し、製品承認のタイムラインが延長され、生産能力の処方変更または移転が促される可能性があります。
最終更新日:



