
ポリクロロトリフルオロエチレン市場規模およびシェア
市場概要
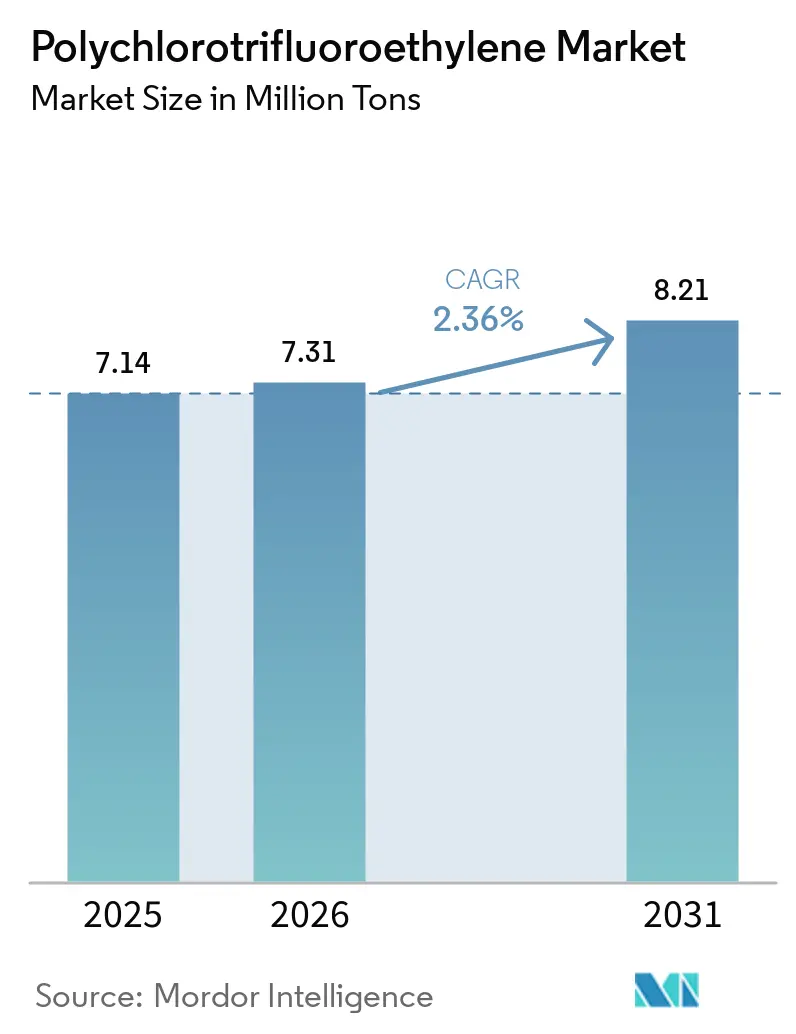
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 7.31 百万トン |
| 市場取引高 (2031) | 8.21 百万トン |
| 成長率 (2026 - 2031) | 2.36 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリクロロトリフルオロエチレン市場分析
ポリクロロトリフルオロエチレン市場規模は2025年に714 ミリオン トンと評価され、2026年の731 ミリオン トンから2031年には821 ミリオン トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.36%です。半導体、製薬、航空宇宙のサプライチェーンからの強い需要が、フルオロポリマーに対する規制圧力を相殺し、安定した数量成長を維持しています。成長の軸は、超高純度チューブを必要とするアジア太平洋地域の半導体工場、極低温シーリングの信頼性を義務付ける北米のロケットプログラム、そして高バリアラミネートへの移行を進める欧州のブリスターパックコンバーターにあります。統合型メーカーは、コンプライアンスを維持しながら利益率を守るため、PFAS回収技術と界面活性剤フリー重合技術に投資しています。新たな水素インフラ、ヘリウム回収プロジェクト、フレキシブルエレクトロニクスが漸進的な機会を生出し、PTFEおよびPVDFとの競合にもかかわらず、ポリクロロトリフルオロエチレン市場を上昇軌道に維持しています。
主要レポートのポイント
- 用途別では、フィルムおよびシートが2025年のポリクロロトリフルオロエチレン市場シェアの46.64%を占め、2031年にかけてCAGR 2.60%で拡大する見込みです。
- エンドユーザー産業別では、航空宇宙が2025年のポリクロロトリフルオロエチレン市場規模の35.40%を占め、電気・電子が2031年にかけて最も高い予測CAGR 2.77%を記録しました。
- 地域別では、アジア太平洋が2025年の数量の44.00%を占め、半導体および製薬の生産能力増強に牽引され、2031年にかけてCAGR 2.82%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製薬ブリスターパック需要の急増 | +0.6% | 北米およびEUに集中したグローバル | 中期(2~4年) |
| 航空宇宙極低温シールの成長 | +0.5% | 北米、欧州、アジア太平洋(中国、インド) | 長期(4年以上) |
| 電子機器低誘電率絶縁材の普及 | +0.7% | アジア太平洋中核(中国、韓国、台湾) | 短期(2年以内) |
| 水素燃料電池シールの採用 | +0.3% | 欧州、北米、日本 | 長期(4年以上) |
| ヘリウムバリア膜の需要 | +0.2% | 中東およびアジアでの早期採用を含むグローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
製薬ブリスターパック需要の急増
コールドフォームブリスターラインは、アルミニウム単体ラミネートからポリクロロトリフルオロエチレン(PCTFE)・アルミニウム構造への切り替えが進んでいます。これはPCTFEが0.05 g/m²/日未満の水蒸気透過率を実現し、常温輸送中のバイオ医薬品および高効力ジェネリック医薬品を保護するためです。AclarおよびPERLALUXフィルムがプレミアムグレードを独占する一方、中国の加工業者はコスト重視のセグメントでシェアを獲得するためジェネリックパックで低価格競争を展開しています。米国食品医薬品局(FDA)および欧州医薬品庁によるバイオシミラーおよび遺伝子治療向けPCTFEの規制承認により、製薬グレードのトレーサビリティを提供できる加工業者に対して高付加価値の受注が開かれています。高速熱成形装置への投資がPVCとの歴史的な生産性格差を縮小しているため、加工業者はバリア性能とライン速度をトレードオフする必要がなくなっています。その結果、世界的な処方箋数量の増加とコールドチェーンストレスの緩和により、ポリクロロトリフルオロエチレン市場への持続的な需要が生まれています。
航空宇宙極低温シールの成長
ロケットエンジン、推進剤移送システム、および水素燃料補給ハードウェアには、–253°Cで弾性を維持するシールが必要です。PCTFEはPTFEが脆化する温度でも延性を保つため、ロケットグレードのバルブ、Oリング、フランジガスケットは、NASAアルテミスおよびアリアン6プラットフォームを通じてPCTFEがデフォルトとなっています。商業打ち上げプロバイダーも同様の仕様を採用し、既存メーカーを保護する厳格な認定障壁とともに複数年にわたるトン数を確保しています。宇宙飛行および グリーン水素航空が拡大するにつれ、地上支援設備の受注が高純度機械加工形状への継続的な需要を追加しています。したがって、航空宇宙はマクロサイクルが変化しても、ポリクロロトリフルオロエチレン市場内で安定したコアを維持しています。
電子機器低誘電率絶縁材の普及
5nm以下のロジックノードには、誘電率2.5未満の誘電体が必要です。PCTFEの誘電率は2.3~2.6であり、この目標を満たしながら積極的なエッチャントにも耐性を示すため、半導体工場はPCTFEチューブ、ポンプ、フレキシブル回路層を採用しています。2024年のアジア太平洋における310億米ドルの電子機器グリーンフィールド外国直接投資が、フルオロポリマー湿潤部品を指定する装置設置を支えています。450mmウェーハプロジェクトが成熟するにつれ、各ウェットベンチクラスターが工場あたりのPCTFE需要を増加させ、上昇する数量モメンタムを強化しています。ポリクロロトリフルオロエチレン市場はこのように、より広範な産業活動ではなく半導体設備投資サイクルと連動しており、他のセクターが軟化した際にも収益を守るダイナミクスを持っています。
水素燃料電池シールの採用
燃料電池スタックは、酸性膜と100°C近くの高湿度温度という、一般的なエラストマーを劣化させる環境にさらされます。PCTFEガスケットは酸、酸素ラジカル、水素透過に耐性を示し、スタック寿命を5,000時間以上に延長し、商業的な耐久性基準を満たします[1]。欧州の電解槽プロジェクトおよび日本の燃料補給ステーションは、ISO 19880認定のフルオロポリマー部品を指定し、PCTFEを今後のインフラに組み込んでいます。現在は電気自動車が燃料電池の普及を上回っているものの、定置型電力および重輸送セグメントが2031年までポリクロロトリフルオロエチレン市場に漸進的な数量を供給する信頼性の高いベースラインを形成しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代替フルオロポリマー(PTFE、PVDF) | -0.4% | グローバル | 短期(2年以内) |
| 高い加工複雑性とコスト | -0.3% | グローバル、新興市場で顕著 | 中期(2~4年) |
| PFASに関する規制上の不確実性 | -0.5% | 北米、欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
代替フルオロポリマー(PTFE、PVDF)
PTFEおよびPVDFは、より低い樹脂コストとシンプルな加工でPCTFEに匹敵する耐薬品性を提供するため、バリアや極低温の極限性能がミッションクリティカルでない場合、加工業者はアセンブリのスペックを下げることが多いです。PVDFの溶接性とケンタッキー州の新規生産能力からの供給可能性が、コモディティPCTFE部品への価格圧力を高めています。コンパウンダーが耐摩耗性を向上させた充填PTFEグレードを調整するにつれ、競合範囲が広がり、PCTFEサプライヤーは超高純度とカスタム配合による差別化を余儀なくされています。このコストパフォーマンスの圧迫は、高バリアまたは極低温要件が優先されるまで、ポリクロロトリフルオロエチレン市場の上昇余地を抑制しています。
PFASに関する規制上の不確実性
米国環境保護庁は2024年にPFOAおよびPFOSをCERCLA(総合環境対応補償責任法)の下で有害物質に分類し、欧州化学品庁は特殊フルオロポリマーにも認可を要求する可能性のある広範なPFAS規制提案を推進しています[2]。公的な議論では、従来の界面活性剤とPCTFEのようなポリマーを区別することはほとんどなく、ブランドオーナーは一括的な段階的廃止の方針を適用し、購買決定を遅らせています。メーカーは捕集・破壊技術に投資していますが、コンプライアンスコストは継続しており、不確実性が金属やエンジニアリングプラスチックへの下流代替を妨げています。したがって、規制上の抵抗は長期的にポリクロロトリフルオロエチレン市場の勢いを削いでいます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
フィルムが数量を牽引、コーティングは後塵を拝すフィルムおよびシートは2025年の数量の46.64%を占め、ポリクロロトリフルオロエチレン市場シェアの最大セグメントを代表し、2031年にかけてCAGR 2.60%を記録する見込みです。この優位性は、コールドフォームブリスター需要と、保管中の敏感なガスを保護するヘリウムバリア膜に起因しています。製薬加工業者はPCTFEを好みます。これはPVC-PVdCラミネートと比較して水分侵入を半減させるためであり、ガス処理業者は低濃度流体に対して3,700以上のヘリウム選択性を評価しています。
電線・ケーブルは、低損失RF性能を必要とする5Gの展開および電気自動車充電システムに牽引され、相当なシェアを保持しています。PCTFEの誘電率は約2.4であり、200°Cまでの熱安定性により高周波ケーブルの薄肉ジャケットを可能にしていますが、誘電マージンが許す場合はPVDF価格が代替を促進しています。コーティングは、溶剤適合性の制限と接着の課題により依然としてニッチですが、透過制御がコスト懸念を上回る場合、特殊反応器やバルブ本体は依然としてPCTFEライニングを指定しています。溶融押出制御の進歩は、フレキシブル回路向けに25ミクロン以下のフィルムゲージを実現することを目指しており、加工業者がピンホールなしに均一性を達成できれば、追加シェアを確保できる可能性があります。
フィルムは規制上の受け入れと増加するバイオ医薬品パイプラインから恩恵を受け、マクロ下降局面でも数量の回復力を生み出しています。電線・ケーブルの成長はデータセンターの拡大と自動車の電動化に連動していますが、その軌跡はよりサイクリカルでインフラ予算に敏感です。コーティングは、より容易なスプレーまたはディッププロセスを提供するPVDFおよびFEPコーティングからの持続的な代替リスクに直面しています。加工業者が連続鋳造およびブローフィルム技術のアップグレードを活用するにつれ、スループットの向上が単位コストを安定させ、適度な樹脂インフレにもかかわらずセグメントの収益性を支えています。これらのトレンドが累積的に用途レベルの多様性を強化し、ポリクロロトリフルオロエチレン市場を単一セクターのショックから守っています。


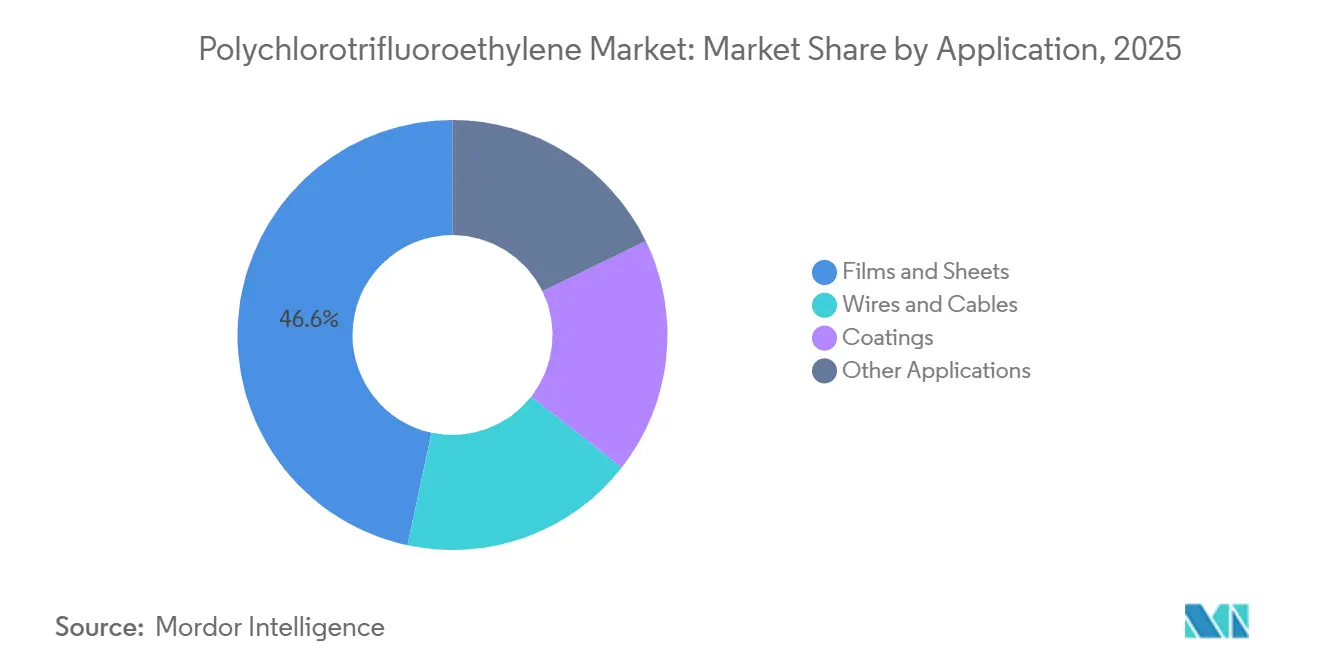
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
航空宇宙がリード、電子機器が加速航空宇宙は2025年の数量の35.40%を占め、打ち上げ機および衛星推進システムの極低温供給システムにPCTFEを組み込む数十年にわたる設計決定の定着を裏付けています。長い認定サイクルと飛行認証がサプライチェーンの安定性を維持し、樹脂原料コストが上昇しても利益率を支えています。水素航空プロジェクトからの新興需要は、グローバルポリクロロトリフルオロエチレン市場におけるセグメントウェイトの維持を助ける漸進的なトン数を約束しています。
電気・電子は2031年にかけてCAGR 2.77%を記録し、エンドユーザーグループの中で最も速い成長を示します。これは5nm以下のウェーハ工場における超高純度チューブ、ポンプ部品、誘電体に牽引されています。アジア太平洋のローカライゼーション努力と輸出規制への対応が、SEMIグレードの清浄度とトレーサビリティを提供できる地域フルオロポリマーサプライヤーへの地域的な需要を強化しています。製薬および自動車燃料電池スタックは安定しているものの小規模な貢献を提供しており、成長はジェネリック医薬品のコスト圧力と水素自動車普及のペースによって制限されています。総じて、エンドユーザーの多様化が市場の回復力を強化し、単一セクターのボラティリティへのエクスポージャーを軽減しています。

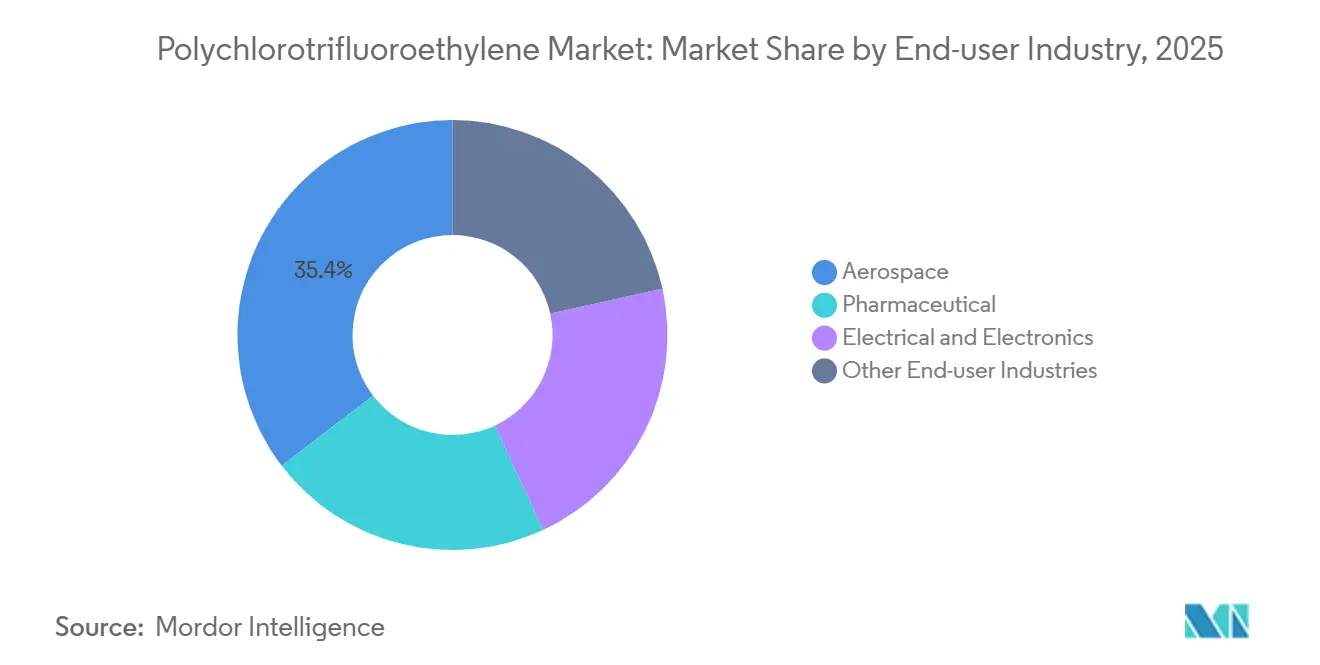
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ポリクロロトリフルオロエチレン市場
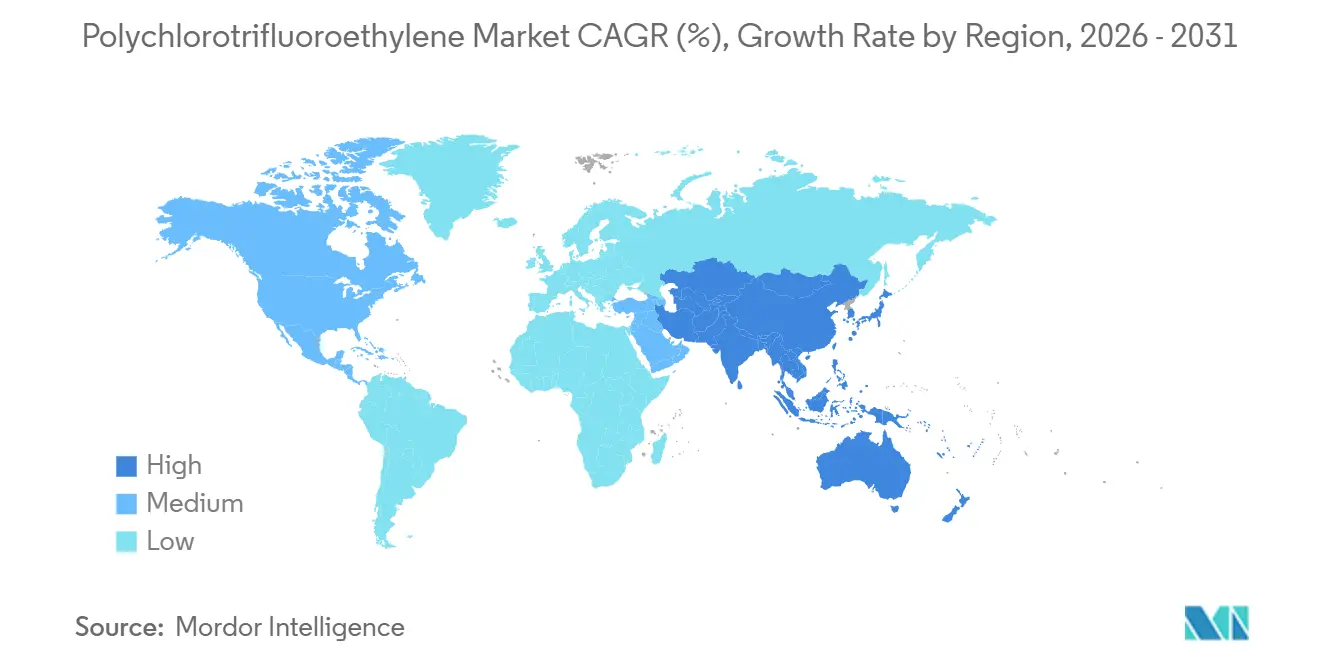
アジア太平洋地域は、2025年の数量の44.00%を占め、2031年までのCAGR見通しは2.82%であり、ポリクロロトリフルオロエチレン市場を支配しています。中国は、半導体装置の国産化および国内ブリスターパックラインにおけるPCTFEの採用拡大により、需要の中核を担っています。3MがPFAS製造から撤退する中、地域メーカーがシェアを拡大していますが、品質管理要件により西側の既存メーカーは主要ファブに引き続き組込まれています。ASEANの電子機器パークは過去最高の外国直接投資を受け、クリーンルーム用チューブおよび薬液供給の受注を押し上げており、インドはFDA基準を満たす輸出志向のジェネリック医薬品向けに高バリアフィルムを採用しています。
北米および欧州ポリクロロトリフルオロエチレン市場
北米および欧州は、より緩やかな成長軌道に直面しています。米国における長鎖PFASのCERCLA指定は、修復責任を高め、プラントに回収技術の導入を強いることで運営費用を増大させています。欧州の規制当局は広範なPFAS規制を推進しており、PCTFEの化学的特性が従来の界面活性剤と異なるにもかかわらず、コンバーターに計画上の不確実性をもたらしています。NASAアルテミスおよびアリアン6などの航空宇宙プログラムは予測可能な受注をもたらしていますが、アジアの半導体ファブのような爆発的な成長勢いには欠けています。ケンタッキー州におけるArkemaのPVDF拡張がバッテリーおよびウェーハウェットベンチ向け製品を標的としており、競争上の緊張が生じています。
中東・アフリカおよび南米ポリクロロトリフルオロエチレン市場
南米、中東、およびアフリカでは、ポリクロロトリフルオロエチレンの需要が高まっています。ブラジルは腫瘍学および生物学的療法向けのブリスターパック生産能力を拡大していますが、大衆市場向け処方薬ではアルミニウム-PVCラミネートが依然として主流です。カタールおよびアラブ首長国連邦は、新規ガスプロジェクトにおけるヘリウム濃縮向けのPCTFEメンブレンを検討しており、高バリア要件を伴う特殊需要を加えています。南アフリカの化学プラントは腐食性酸向けにPCTFEライニングを採用していますが、通貨の変動性および限られた加工インフラにより、依然としてニッチな購買者にとどまっています。そのため、地域での採用はグローバル平均を下回っていますが、グローバルサプライチェーンのバランスを支える多様化した需要の底を提供しています。
規制環境
フッ素樹脂に対する規制上の注目は、特に欧州および北米において、PCTFEのコンプライアンスコストと顧客認定に影響を与え続けている。米国では、EPAがCERCLA(2024年)の下でPFOAおよびPFOSを有害物質に指定したことにより、フッ素化学サプライチェーンに対する下流のデューデリジェンスが強化され、PCTFEが従来の界面活性剤とは異なる物質であるにもかかわらず、メーカーに排出管理、捕集、廃棄物管理の実務強化を促している。
欧州連合では、PCTFEはREACHのPFAS規制案で対応が検討されている範囲に含まれる。ECHAのSEACは2026年3月に意見案を公表し、2026年5月25日に終了したパブリックコンサルテーションを実施した。この規制議論と並行して、製品認定や調達では、PCTFEプラスチックの分類に関するASTM D1430-22や、押出成形PCTFEシートおよびフィルムに関するASTM D3595-14といった既存の材料・製品規格が一般に参照され、医薬品包装、半導体、航空宇宙グレード用途における仕様の整合性を支えている。
バリューチェーン分析
PCTFEのバリューチェーンは、上流のクロロトリフルオロエチレン(CTFE)モノマー供給から始まり、危険な前駆体、プロセス条件、汚染リスクを厳密に管理する必要がある懸濁重合または乳化重合が続く。その後、ペレット化、粉末取り扱い、包装を含む樹脂仕上げ工程が行われ、ブリスターパックやバリア用途向けのフィルム・シート押出やカレンダー加工などの変換工程に供される。その後、機械加工・成形工程を経て、樹脂は航空宇宙、水素、産業ガス用途向けのシール、バルブシート、極低温部品に加工される。
下流の需要は品質主導である。半導体のウェットプロセスおよび超高純度流体処理には、トレーサビリティのあるロット管理を伴う高純度PCTFEが求められる一方、医薬品向けコールドフォームブリスター包装はバリア性能とコンバーターのコンプライアンス体制に依存する。流通は通常、特殊プラスチック商社および加工業者を通じて行われ、在庫形状品、カスタム機械加工、アプリケーションエンジニアリングを提供することで、航空宇宙および電子機器顧客の認定サイクルを短縮できる。ボトルネックは依然として、CTFE調達、重合技術の複雑さ、ファブや重要なシール用途向けに一貫して高純度グレードを供給できる能力に集中している。
競合状況
市場集中度
ポリクロロトリフルオロエチレン(PCTFE)市場のトップ企業
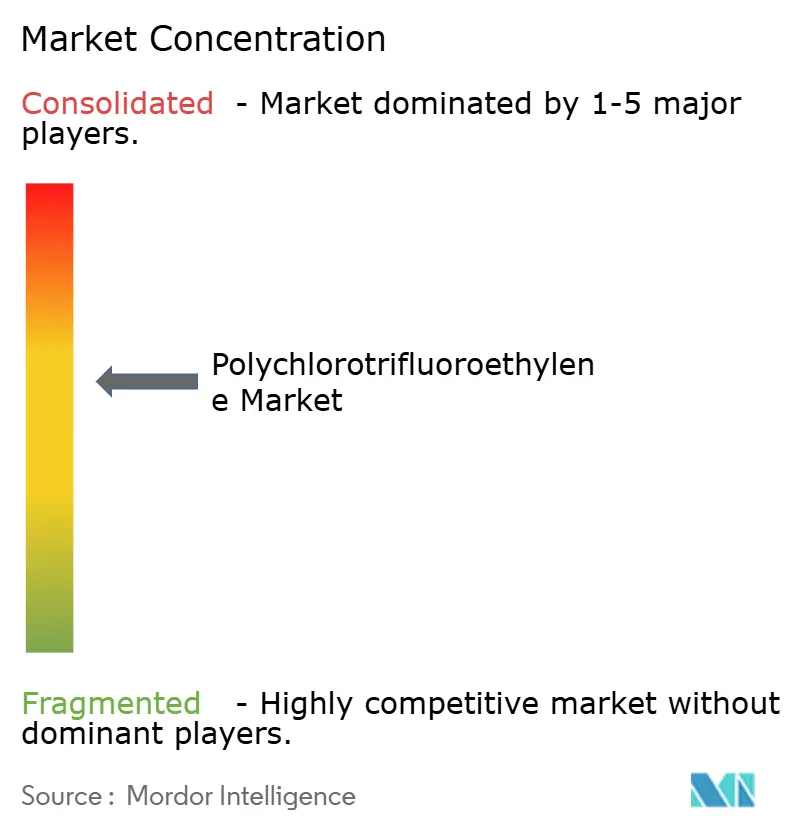
グローバルポリクロロトリフルオロエチレン市場は適度に集約されており、主要プレーヤーがイノベーションと業務効率を牽引しています。企業は航空宇宙、電子機器、製薬包装における重要な用途向けの特殊グレード開発のため、研究開発に多大な投資を行っています。業務上の機動性を高めるため、企業は製造フットプリントを最適化し、原材料への安定したアクセスを確保するための戦略的サプライチェーンパートナーシップを構築しています。市場リーダーはアジアの新興市場での流通ネットワークを拡大しながら、技術サービスセンターの設立を通じて確立された地域でのプレゼンスを強化しています。必須原材料の管理を獲得するための垂直統合イニシアチブが追求されており、エンドユーザーの要件を満たすために調整された用途別製品ポートフォリオの開発も進んでいます。さらに、業界は進化する規制基準への準拠と変化する顧客の好みへの対応のため、持続可能な製造プロセスと環境に配慮した製品バリアントの導入に注力しています。
ポリクロロトリフルオロエチレン産業リーダー
-
Honeywell International Inc.
-
Daikin Industries Ltd
-
Arkema
-
Solvay
-
HaloPolymer OJSC
- 注:主要企業の掲載順は順位を示すものではありません。
ポリクロロトリフルオロエチレン市場 このレポートでカバーされる企業
- 3P Performance Plastics Products
- AFT Fluorotec Ltd
- AGC Chemicals
- Arkema
- Daikin Industries Ltd
- Dalau Ltd
- Dechengwang
- FCS
- Gapi Ltd
- HaloPolymer OJSC
- Honeywell International Inc.
- Lima S.r.l.
- MCP Engineering
- Saint-Gobain
- Solvay
- The Chemours Company
- Welch Fluorocarbon Inc.
- Wuhan Everflon Fluoropolymers Co.,Ltd
- Zhejiang Juhua Co. Ltd
市場機会と将来展望
ある機会として、コンプライアンス志向で低排出のフッ素樹脂製造・認定パッケージが構築されつつあり、これは下流ユーザーが必須用途において従来型PFAS界面活性剤と高分子量フッ素樹脂を区別する際に役立つ。2026年3月に発表されたECHA SEACの意見案と、2026年5月25日に終了したコンサルテーションを伴うEU REACHのPFAS規制プロセスの進行は、コンバーターやOEMに対し、組成、排出制御、廃棄処理に関するより強固な文書化を求める圧力となっている。これにより、樹脂供給と検証可能なスチュワードシッププログラムおよび用途別技術サポートを組み合わせられるメーカーにとっての余地が生まれている。
需要側では、代替が技術的に制約されている高バリアフィルムと極限環境シール分野での成長集中が続いている。水分保護のためにPCTFEを使用する医薬品向けコールドフォームブリスター構造は、AclarやPERLALUXなどのプレミアムブランドグレードを含め、コンバーターに一貫したフィルム品質とより薄い厚みへの注力を促している。発射関連および水素インフラにおける極低温シール要件も、極低温下で延性を保持する機械加工形状品の受注を支えている。電子機器分野では、先端ファブにおける超高純度チューブや接液部品が高純度PCTFEの需要を引き続き支え、PTFEやPVDFといった代替材料と競合する中でも、清浄度、トレーサビリティ、汚染管理の要件を満たせる供給業者にとっての機会を強化している。
最近の産業開発事情 ポリクロロトリフルオロエチレン市場
- 2026年1月:Zhuzhou Hongda Polymer Materials Co., Ltd.は、LNGおよび水素関連設備に関連する極低温・動的シール用途におけるPCTFEの使用を強調するアップデートを公表し、低透過性と低温安定性を強調した。この発表は、代替が制約される性能要件を伴うエネルギー関連シール・部品需要における同材料の位置づけを強化するものである。
- 2025年7月:Micflonは、高純度と化学的不活性を重視する医薬品、微小電子機器、分析機器用途におけるPCTFE需要の増加に対応するため、生産能力を拡大していると発表した。この動きは、コンバーターおよび加工業者のリードタイム短縮を支え、より高仕様な最終用途に合わせた供給の段階的拡大を示している。
- 2024年7月:Alfa Chemistryは、航空宇宙、電子機器、極低温部品などの用途向けにPCTFE材料を含むフッ素樹脂製品ラインの拡充を発表した。特殊流通チャネルを通じた商業的入手性の拡大は、認定プログラムに供される試作、小ロット機械加工、ニッチ配合の調達オプションを改善する。
ポリクロロトリフルオロエチレン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、工業用途向けに販売されるポリクロロトリフルオロエチレン(PCTFE)樹脂およびその加工品に対する需要を対象とし、主要な最終用途および地域における物理的消費量を基準に規模を算定している。
対象外の範囲:PCTFEが副次的な投入材に過ぎない下流の完成部品は除外する。これは、販売価格が樹脂使用量よりも機械加工、組立、および流通マークアップによって主に決定されるためである。
セグメンテーシン概要
- 用途別
- フィルムおよびシート
- 電線・ケーブル
- コーティング
- その他の用途
- エンドユーザー産業別
- 製薬
- 航空宇宙
- 電気・電子
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- トルコ
- ロシア
- 北欧諸国
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
クリーンなベースを構築するため、PCTFE需要が現実的にどこから生じ得るか、また地域間でどのように移動するかを説明するのに役立つ公開データから着手する。情報源には、USGS材料刊行物などの政府産業統計、UN Comtrade貿易フロー、製造業産出量および生産者価格動向に関する各国統計局が含まれる。
また、査読済みポリマー学術誌、特許データベース、航空宇宙・電子機器規格機関などの技術・規格情報源を精査し、典型的な用途事例および代替限界を確認する。企業の年次報告、投資家向けプレゼンテーション、プレスリリースは、設備増強、工場停止、および製品ポジショニングのマッピングに使用する。次に、有料の企業財務・インテリジェンス購読サービスを選択的に活用し、規模および所有権変更の妥当性を確認する。このリストは網羅的なものではなく、データの収集・検証および未解決事項の明確化のために他の多くの公開情報源も参照した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチのシグナルを現実的な数量前提に変換するものであり、特に公開データがより広範なフルオロポリマーラインの中でPCTFEの内訳を明確に示していない場合に有効である。APAC、EMEA、およびアメリカ大陸の生産者、コンバーター、流通業者、最終ユーザーにインタビューを実施し、用途別シェア、典型的なスクラップ率、リードタイム、ならびに規制・認定サイクルの短期的影響を検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:12% | APAC:43% |
| 中位層:43% | 機能・ユニットリーダー:37% | EMEA:36% |
| 中小規模プレイヤー:19% | マネージャー:51% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は主にトップダウンの需要プールを通じて構築され、生産・貿易データにより各地域への利用可能なPCTFE供給量を再構成し、検証済みの消費パターンに基づいて最終用途に配分する。合計値の現実性を維持するため、サンプリングされたコンバーターのスループット確認や、典型的な厚み・歩留まり・スクラップ係数を用いた用途レベルの数量計算を含む選択的なボトムアップ近似によって結果を裏付ける。
モデルに最も影響を与えるインプットには、フルオロケミカルの稼働率、PCTFEフィルムおよびシートの変換強度、航空宇宙・医薬品包装の認定タイムライン、電子機器・電線絶縁材の建設活動、および地域別の輸入依存度が含まれる。公開データセットがPCTFEを隣接するフルオロポリマーから常に明確に分離しているわけではないため、ギャップはインタビューを通じて絞り込まれる保守的な分割範囲を用いて処理され、その後貿易動向および設備稼働率に照らして再確認される。
予測については、最も安定したドライバーに対するシンプルな時系列平滑化に支えられたシナリオ分析を適用し、プラントの立ち上げ、代替リスク、および期待される用途成長ポケットに関する専門家コンセンサスを用いて最終的な経路を調整する。
データ検証と更新サイクル
モデルのアウトプットは、地域別貿易収支、設備増強発表、最終用途生産指標などの独立したシグナルと照合され、承認前に外れ値がレビューされる。明確なドライバーによって説明できない乖離が生じた場合は、前提を再確認し、必要に応じて情報源に再連絡して変化が構造的なものか一時的なものかを確認する。
第二のアナリストが計算および主要前提をレビューし、その後地域間で合計値が整合するよう最終的な一貫性チェックを実施する。レポートは年次で更新され、主要な設備変更、長期停止、貿易・価格の急激な変動などの重要事象が発生した場合には中間更新が実施される。その後、クライアントが最新の更新済みビューを受け取れるよう、納品前に新たなパスが完了される。
Mordor Intelligenceのポリロロトリフルオロエチレン市場規模と他の公表推計値との比較
PCTFEの公表数値が大きく乖離して見えることがあるのは、各社が必ずしも同じ対象を測定しているわけではなく、単位、時間軸、換算ルールも異なるためである。最大の差異は通常、調査が数量ベースか収益ベースか、混合フルオロポリマーラインの分割方法、および供給条件の変化に対する前提の更新速度から生じる。
主なギャップは、価値報告と数量報告の混在から生じる。Mordor Intelligenceは市場を消費トン数として扱い、実際のポリマー使用量よりも速く変動し得る価格変動や下流部品マージンによって合計値が膨らむことを回避している。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 714 ミリオン トン(2025年) | |
| 業界調査出版社A | 655.80 ミリオン 米ドル(2024年) | 収益をUSDで報告しているため、結果はASP前提、通貨タイミング、およびコンバーターマージンが含まれるかどうかによって変動し、純粋な樹脂消費ビューと比較して数値が高くなる可能性がある。 |
| 業界調査出版社B | 738.20 ミリオ 米ドル(2024年) | より長い予測期間を持つ価値モデルを使用しており、PCTFEが他のフルオロポリマーグレードからどのように分離されるか、および価格推移が用途間でどのように適用されるかによって合計値が変動し得る。 |
この表は、乖離の大部分が単位の選択と市場に含まれるものの定義によって説明されることを示している。対象範囲を測定可能な消費ドライバーに結び付け、インタビューならびに貿易・設備チェックを通じて分割値をストレステストすることで、時間の経過とともに再現・追跡が容易な市場数値を導き出している。
レポートで回答される主要な質問
ポリクロロトリフルオロエチレン市場の2031年の予測数量はどのくらいですか?
ポリクロロトリフルオロエチレン市場規模は2025年に714 ミリオン トンと価され、2026年の731 ミリオン トンから2031年には821 ミリオン トンに達すると推定されており、予測期間(2026年~2031年)のCAGRは2.36%です。
ポリクロロトリフルオロエチレンの現在の需要をリードしている用途セグメントはどれですか?
フィルムおよびシートが2025年に46.64%のシェアでリードしており、製薬ブリスター包装に牽引されています。
ポリクロロトリフルオロエチレン需要の最も速い成長を示している地域はどこですか?
アジア太平洋が半導体および製薬投資に支えられ、2031年にかけてCAGR 2.82%で最も速く成長しています。
PCTFEが極低温航空宇宙シールに好まれる理由は何ですか?
PCTFEは–253°Cで延性と気密性を維持しますが、PTFEは極低温環境で脆化します。
規制当局はポリクロロトリフルオロエチレンのサプライチェーンにどのような影響を与えていますか?
米国のCERCLA指定とEUのPFAS提案はコンプライアンスコストを引き上げ、メーカーにフッ素化排出物の捕集または破壊技術の採用を促しています。
ポリクロロトリフルオロエチレン需要に最大の脅威をもたらす代替材料はどれですか?
低コストのPTFEおよびPVDFが耐薬品性と容易な加工性で競合しており、特にコモディティチューブおよびコーティングにおいて顕著です。