
ポリイミドフィルム市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 1.75 十億米ドル |
| 市場規模 (2031) | 2.32 十億米ドル |
| 成長率 (2026 - 2031) | 5.81 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリイミドフィルム市場分析
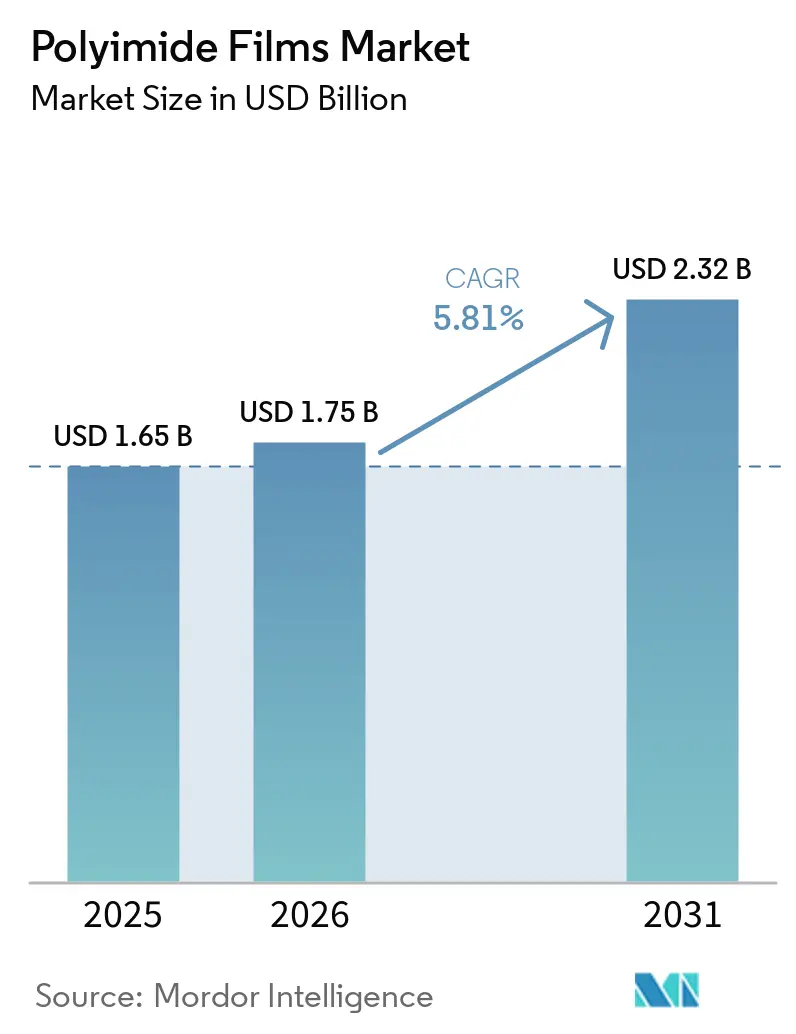
ポリイミドフィルム市場規模は2025年に1.65 ビリオン 米ドルと評価され、2026年の1.75 ビリオン 米ドルから2031年には2.32 ビリオン 米ドルへと成長すると推定されており、予測期間(2026〜2031年)のCAGRは5.81%となっています。電気自動車用バッテリーエンクロージャー、衛星用サーマルブランケット、および先端半導体パッケージングへの投資拡大により、コモディティ絶縁フィルムに対して価格プレミアムを持つスペシャルティグレードへと収益がシフトしています。エレクトロニクスの小型化により、フレキシブルプリント回路における誘電体層が薄くなる一方、5G基地局の設計者はミリ波周波数を処理するために低損失基板を必要としています。折りたたみ式ディスプレイは商業的な量産規模が拡大しており、機械的ストレス下でも光学的透明性を維持する無色グレードへの需要を押し上げています。同時に、宇宙分野の調達では軽量化が重視されており、自動車OEMは1,000Vを超える高電圧絶縁を規定しており、いずれも高性能ポリイミドへの構造的需要を強化しています。新規参入者にとって複製コストが高いソルベント回収インフラを少数のサプライヤーが管理しているため、競争力学は中程度の集中状態を維持しています。
主要レポートのポイント
- 製品タイプ別では、従来型(アンバー)PIフィルムが2025年のポリイミドフィルム市場シェアの45.45%をリードし、無色PIフィルムは2031年にかけてCAGR 6.22%で拡大する見込みです。
- 用途別では、フレキシブルプリント回路基板が2025年のポリイミドフィルム市場規模の43.77%のシェアを占め、感圧テープが2031年にかけてCAGR 6.02%で最も高い成長率を記録すると予測されます。
- 最終用途産業別では、電子機器が2025年のポリイミドフィルム市場規模の54.28%のシェアを占め、ラベリングセグメントは2031年にかけてCAGR 6.09%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のポリイミドフィルム市場シェアの44.91%を占め、2031年にかけてCAGR 6.14%で成長しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子機器の小型化とフレキシブルディスプレイブーム | +1.2% | アジア太平洋中核(中国、韓国、日本)、北米への波及 | 中期(2~4年) |
| EV高電圧絶縁需要の急増 | +1.0% | 世界全体、中国・欧州・北米での早期集中 | 中期(2~4年) |
| 5G/6G高周波PCB採用 | +0.9% | アジア太平洋製造ハブ、北米通信インフラ | 短期(2年以内) |
| 宇宙分野の軽量断熱シールド拡大 | +0.6% | 北米、欧州(ESA)、インド(ISRO)での新興 | 長期(4年以上) |
| チップレットパッケージング向け付加製造低誘電率PIフィルム | +0.8% | アジア太平洋(台湾・韓国のファウンドリ)、北米(Intel、AMD) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
電子機器の小型化とフレキシブルディスプレイブーム
無色ポリイミドフィルムは折りたたみ式スマートフォンやロール式テレビを実現します。アンバーグレードは青色波長を吸収し、OLEDの輝度を8%から12%低下させるためです[1]。Samsung DisplayとLG Displayは2024年に無色基板へ移行し、割れることなく1.5mm未満の画面曲率半径を実現しました。Kolon Industriesは2025年にパネル需要の増加に対応するため亀尾ラインを拡張し、無色材料がニッチなプロトタイプから量産へと移行したことを示しています。BOEは現在、88%以上の光透過率を必要とするディスプレイ下カメラ向けにフィルムの認定を進めています。その結果、ポリイミドフィルム市場は光学的透明性と熱的堅牢性のサブセグメントに分化しており、それぞれが異なるポリマーアーキテクチャを必要としています。
EV高電圧絶縁需要の急増
バッテリーアーキテクチャは400Vから800Vプラットフォームへと移行しており、絶縁仕様は200kV/mmを超える絶縁破壊強度と250℃を超える連続使用温度が求められています。DuPontのKaptonはこれらの閾値を満たしており、リチウムイオンモジュールのバスバーやセパレーターにすでに使用されています[2]。Oerlikonは2024年にプラズマ強化コーティングを導入し、熱暴走の伝播を18%削減しました。Avery Dennisonは2025年に欧州の自動車メーカー向けにUL 94 V-0準拠テープを発売しました。中国のバッテリーメーカーはセル・トゥ・パック設計での放熱のためにグラファイト充填グレードを採用しています。これらの動向が相まって、ポリイミドフィルム市場はEVバッテリーバリューチェーンへの関与をさらに深めています。
5G/6G高周波PCB採用
24GHz以上のミリ波基地局は、3.5未満の誘電率と0.005未満の損失係数を持つ基板を必要とします。DuPontのPyraluxラミネートは2024年に28GHzで0.0025の誘電正接を達成し、アンテナアレイ設計者の要求を満たしました。インドおよび東南アジアでの通信展開では、硬質FR-4基板がフレキシブルポリイミドに置き換えられ、屋上アンテナの重量が30%削減されています。NokiaとEricssonは2025年にアジアのラミネーターと複数年の供給契約を締結し、初期の6Gトライアルまでの需要継続性を確保しました。したがって、ポリイミドフィルム市場は次世代無線インフラの速度と密度の両要件から恩恵を受けています。
宇宙分野の軽量断熱シールド拡大
衛星事業者はポリイミドブランケットをその放射線耐性と低質量のために高く評価しています。NASAのパーカー・ソーラー・プローブはKaptonベースのシールドを使用して1,370℃の近日点温度を乗り越えました。ESAは木星探査ミッションJUICEに同様のフィルムを指定しました。SpaceXとOneWebは電力分配にポリイミドフレキシブル回路を組み込み、ハーネス質量を20%削減しています。ISROはGaganyaan有人ミッション向けに国産供給の開発を進め、輸入依存の低減を目指しています。打ち上げ経済性が軌道投入重量に左右される中、ポリイミドフィルム市場は持続的な航空宇宙需要を獲得する立場にあります。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ジアンヒドリドおよびジアミン原料価格の変動 | -0.7% | 世界全体、中国の中間体に依存する地域で深刻 | 短期(2年以内) |
| 溶剤キャスティングにおけるVOC排出規制対応コスト | -0.5% | 欧州、北米、中国(2025年以降の施行) | 中期(2~4年) |
| PFASに関連するサプライチェーントレーサビリティ義務 | -0.3% | 北米、欧州(REACH)、日本での新興 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ジアンヒドリドおよびジアミン原料価格の変動
ピロメリット酸二無水物とオキシジアニリンの価格は、中国の環境検査がベンゼン誘導体の生産を抑制したため、2024年を通じて22%変動しました。60日契約サイクルにさらされているフィルムメーカーは、原材料価格の急騰が顧客への価格転嫁を上回った際にマージンが圧縮されました。DuPontやTorayのような垂直統合サプライヤーは長期購買契約でヘッジしていますが、台湾やインドの中堅企業は稼働率が70%を下回る事態に直面しました。この変動性はR&Dを無溶剤押出や水性分散液へと向かわせていますが、パイロットラインは溶剤キャスト品の機械的完全性に匹敵していません。その結果、原材料リスクはポリイミドフィルム市場の拡大に対する抑制要因であり続けています。
溶剤キャスティングにおけるVOC排出規制対応コスト
溶剤キャスティングはN-メチル-2-ピロリドンおよびジメチルアセトアミドを排出しますが、多くの管轄区域では20mg/m³未満に規制されています。熱酸化装置の改修には1ラインあたり500万米ドルから1,500万米ドルが必要であり、欧州および北米での設備増強を妨げています。中国は2025年に国家基準を強化し、国内ラインは排出抑制システムのアップグレードまたは汚染警報時の生産停止を余儀なくされています。水性分散液はVOC排出を軽減しますが、引張弾性率は10%から15%劣ります。この結果生じる二層構造のサプライ体制は中小コンバーターを圧迫し、普及を遅らせ、ポリイミドフィルム市場のCAGRを抑制しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
特殊グレードが収益の多様化を牽引従来型アンバーフィルムは2025年のポリイミドフィルム市場規模の45.45%のシェアを維持しており、コスト重視のモーター絶縁やテープ基材に支えられています。無色グレードはディスプレイメーカーが88%以上の光透過率を求めるため、CAGR 6.22%で成長すると予測されています。フッ素コーティングフィルムは航空宇宙の油圧系統に適しており、グラファイト充填品は熱流束が5W/m-Kを超えるEVバッテリー熱インターフェースに採用されています。二軸延伸グレードは高い引裂き強度を発揮しますが、15%の価格プレミアムにより採用は自動車電子機器に限定されています。
特殊配合品は現在より高いマージンをもたらし、コモディティ価格変動からメーカーを守っています。Kolon、Kaneka、旭化成は無色および感光性の生産能力を拡大しており、後者は2030年までにPIMEL PSPIの生産量を倍増させるための投資を行っています。これらの複数年にわたる投資は、プレミアムセグメントがポリイミドフィルム市場内の収益成長を支えることを示しています。


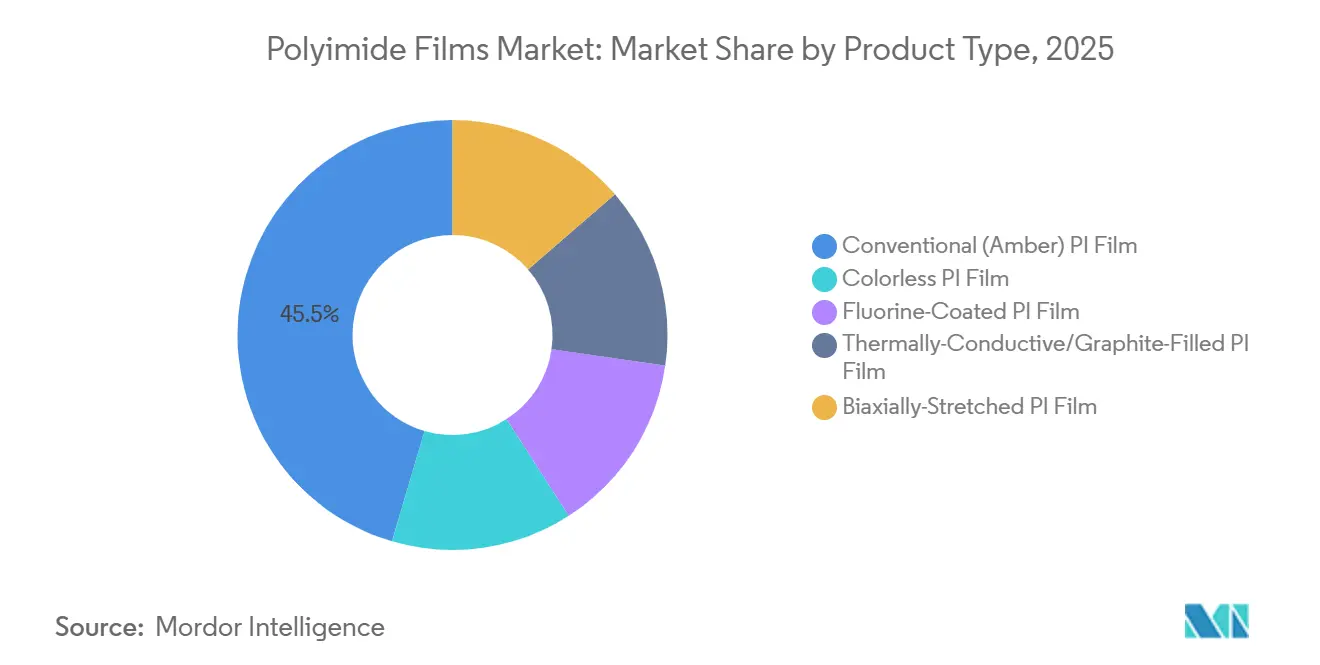
注記: 全セグメントのシェアはレポート購入後に入手可能です
用途別:
テープの成長がFPCBの優位性を上回るフレキシブルプリント回路基板は2025年のポリイミドフィルム市場シェアの43.77%を占め、スマートフォン、ウェアラブル、ADASセンサーへの定着した使用を反映しています。しかし感圧テープは、RFIDタグが小売物流や医薬品包装に普及するにつれてCAGR 6.02%を記録しています。ダイカットガスケットなどの特殊加工品は成熟したモーター市場に対応しており、電線・ケーブル需要は再生可能エネルギー設備の拡大とともに増加しています。
テープサプライヤーは難燃性および熱伝導性バリアントを導入し、手作業による適用と再加工性が重要なEVバッテリー組立市場への参入を図っています。FPCB技術はより細かいピッチへと移行していますが、スマートフォンOEMが四半期ごとにコストを比較するため価格圧力は続いています。これらの相殺する動向により、ポリイミドフィルム産業は回路からの量産と高付加価値接着システムからのプレミアム成長のバランスを保っています。
最終用途産業別:
ラベリングが高成長採用分野として台頭電子機器は2025年の需要の54.28%を占め、スマートフォン、ノートパソコン、基地局ハードウェアを含んでいます。ラベリング用途は、消費財ブランドオーナーがサプライチェーンの可視性のために改ざん防止フレキシブルラベルにNFCチップを組み込むにつれて、2031年にかけてCAGR 6.09%で拡大すると予測されています。自動車の電動化によりポリイミドはバッテリーモジュール、モータースロット、センサー回路に使用されています。航空宇宙は衛星ブランケットおよびコンステレーション打ち上げに関連するハーネス絶縁にこの材料を依存しています。
ポリイミドフィルム市場は現在、高温ラベルを使用して偽造防止を図る高級品や医薬品などの非伝統的ユーザーを含む多様化したパイプラインを持っています。自動車の成長は高電圧パックの安全要件を考慮すると構造的であり、航空宇宙の受注は散発的ですが一度認定されると継続性があります。この組み合わせにより、総アドレス可能市場が拡大し、収益サイクルが安定します。

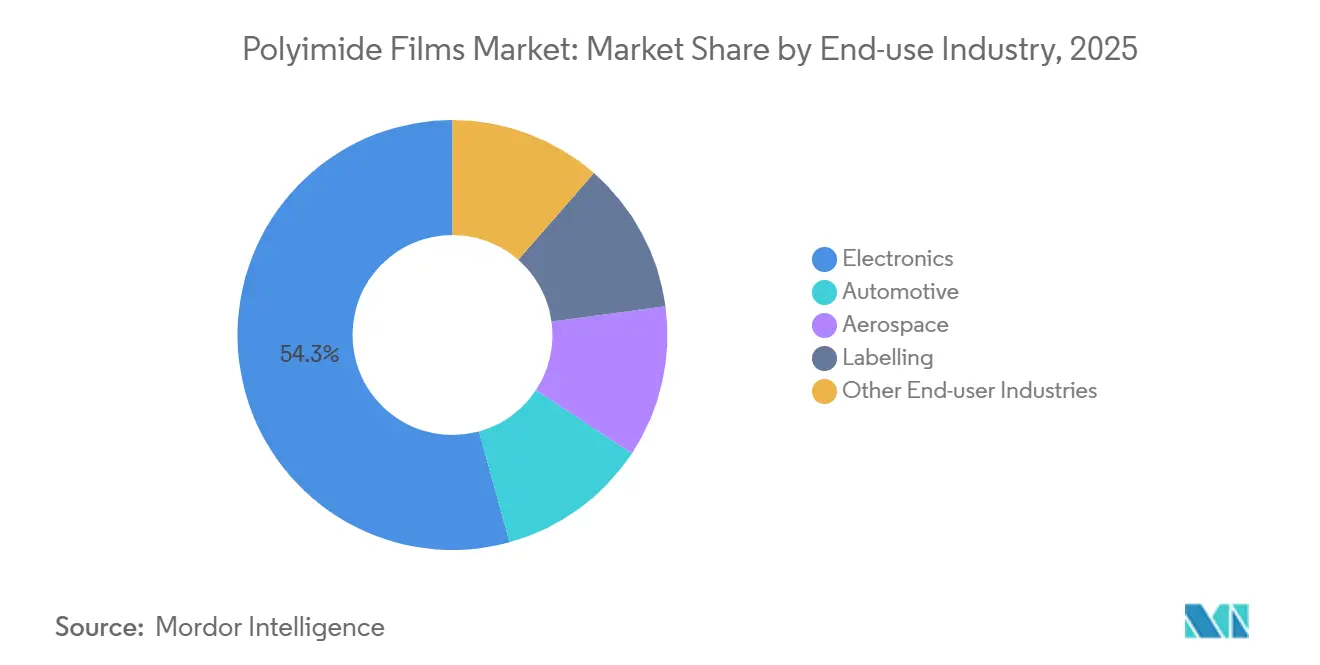
注記: 全セグメントのシェアはレポート購入後に入手可能です
地域分析
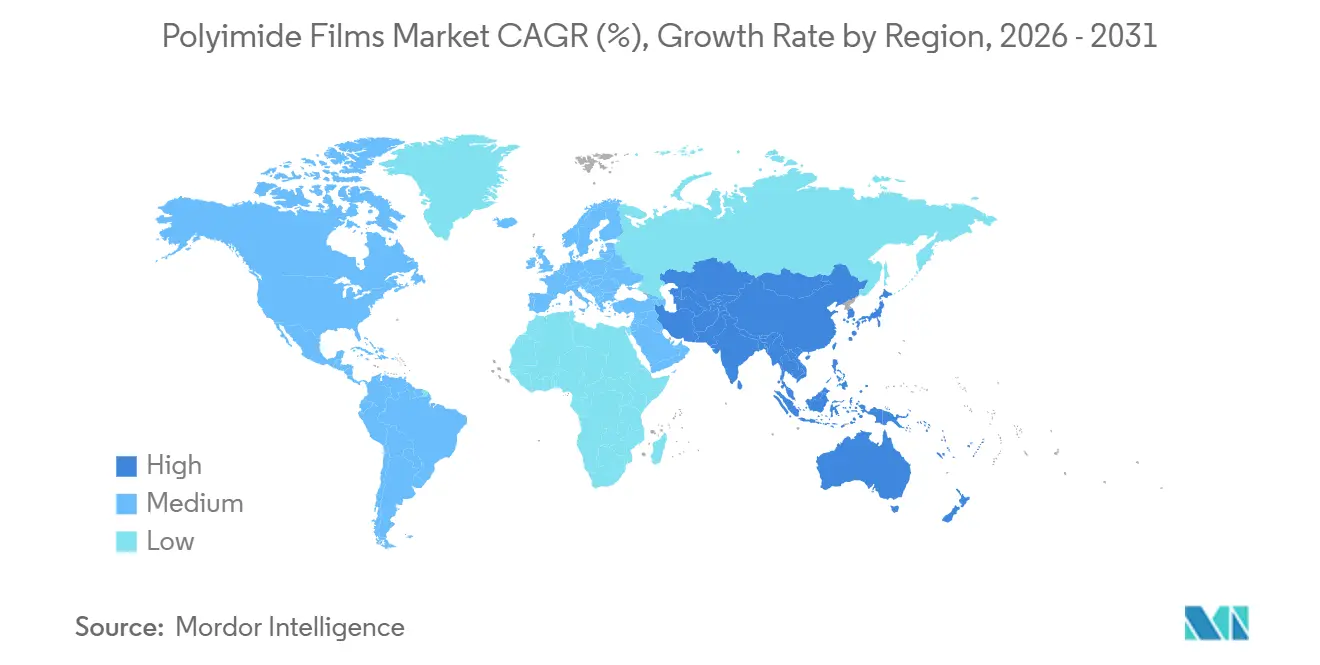
アジア太平洋地域ポリイミドフィルム市場
アジア太平洋地域は2025年の収益の44.91%を占め、中国における電子機器組立、自動車生産、および垂直統合されたジアンヒドリド供給に支えられ、2031年まで6.14%のCAGRで成長する見込みです。日本は無色および感光性グレードにおいてリーダーシップを維持しており、Samsung Display、LG Display、およびTSMCへの供給を行っています。韓国はパネルメーカーとの近接性を活かして迅速なプロトタイピングを実現しており、インドの生産連動型インセンティブ制度が国内FPCBの需要を促進していますが、フィルムの輸入が依然として主流となっています。
北米ポリイミドフィルム市場
北米はポリイミドフィルム市場においてミッドティーンスの割合を占めています。DuPontのオハイオ州サークルビルにおける2億5,000万米ドルの設備拡張は、コストよりも信頼性を優先する航空宇宙・防衛顧客向けの国内供給を強化するものです。米国のCHIPS法はアリゾナ州およびニューメキシコ州における新たなパッケージングファブへの資金を提供し、感光性グレードを地域サプライチェーンに取り込んでいます。カナダおよびメキシコは、風力発電およびEV投資に関連するワイヤー・ケーブル向けの需要を吸収しています。
欧州、南米および中東ポリイミドフィルム市場
欧州はハイティーンスのシェアを占め、自動車および衛星用途においてドイツ、フランス、イタリアに集中しています。REACHの排出規制が新規設備増設を抑制しているため、多くのコンバーターはアジア産フィルムを輸入しつつ、下流のテープおよびラミネートに注力しています。南米および中東は依然として黎明期にありますが、ブラジルのEVプログラムおよびサウジアラビアの石油化学多角化は、ポリイミドフィルム市場における将来的な段階的需要の増加を示唆しています。
規制環境
電気・電子機器のサプライチェーンで使用されるポリイミドフィルムは、EU REACH規則(規則1907/2006)およびEU RoHS指令2011/65/EU(規制対象フタル酸エステルに関する改正EU 2015/863を含む)を主軸とする化学物質・物質管理規制に適合する必要がある。絶縁性能および適格性評価については、電気絶縁用ポリイミドフィルムに関するIEC 60674-3-4:2022、誘電用途向けポリマー樹脂フィルムに関するASTM D5213-19など広く参照される規格があり、これらはFPCB積層材、モーター絶縁、高電圧EV部品の調達に影響を与える可能性がある。
貿易分類と関税処理も、薄手フィルムの調達判断を左右する。ポリイミドフィルムは一般にHS 3920.99(ポリイミド箔・帯用の3920.9921などの国別細目を含む)で取引され、銅張ポリイミドフィルムは一部の関税表においてHS 7410.21に該当する。中国では、厚さ0.03mm以下のポリイミドフィルムに対する暫定輸入関税率3%が2026年1月1日に発効し、下流ユーザーにフレキシブルエレクトロニクスなど超薄型フィルム形態を消費する戦略的用途向けのコスト調整手段を提供している。
バリューチェーン分析
ポリイミドフィルムのバリューチェーンは、上流の石油化学由来中間体と主要モノマー(例えば無水ピロメリット酸およびオキシジアニリンなどのジアミン・二無水物)の生産から始まり、続いてポリマー合成、溶液キャストによるフィルム形成、それに関連するコーティング、延伸、表面処理工程が行われる。電子グレード品の生産には純度管理と溶剤回収インフラの厳格な管理が中心的役割を果たし、上流原料への垂直統合は、短期的な原材料価格変動へのエクスポージャーを減らし、高規格顧客への継続供給性を高めるため、実質的な参入障壁となり得る。
中流工程では、フィルムメーカーがベース樹脂を、通常の茶色系、無色、フッ素コーティング、熱伝導性、または二軸延伸などの形態に加工し、その後ロールを、フィルムをスリット、処理、積層してFPCB基板、絶縁層、テープ(粘着製品は市場範囲から除外)、電線・ケーブル被覆材、特殊加工部品に仕上げる加工業者やラミネーターに供給する。下流需要は電子機器(特にFPCB)に最も集中しており、EVバッテリー絶縁や航空宇宙の熱シールド分野でも拡大している。これらの分野では適格性評価サイクル、誘電特性試験、トレーサビリティ要件が重視されるため、長期的なサプライヤー関係と複数拠点での製造体制の強靭性の重要性が高まっている。
競合状況
市場集中度
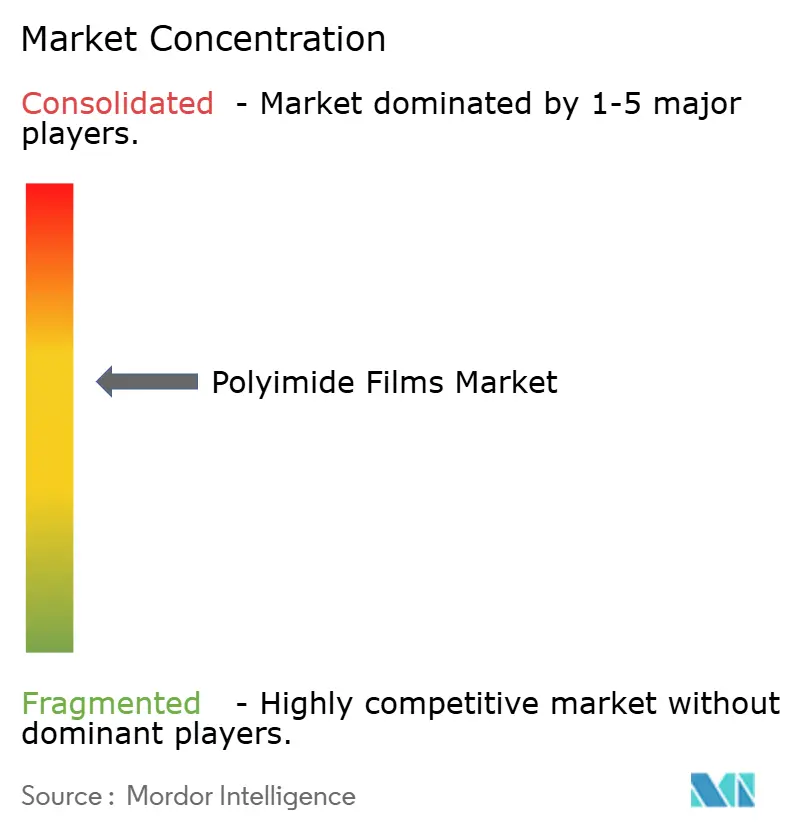
ポリイミドフィルム市場は中程度に集約されています。PI Advanced Materials、Taimide、Wuhan Imideは地域的に競合しニッチグレードをカスタマイズしており、3M、AGC、Saint-Gobainは下流のラミネートやテープを活用して生フィルム以上の付加価値を獲得しています。VOCを排除することを目的とした水性分散液および乾式プロセスにおけるイノベーションが続いていますが、溶剤キャスト品との機械的同等性は依然として達成されていません。グラファイト充填熱インターフェースフィルムおよび低誘電率感光性配合に関する特許出願はR&Dの競争を示しています。
ポリイミドフィルム産業のリーダー企業
-
DuPont
-
KANEKA CORPORATION
-
PI Advanced Materials Co., Ltd.
-
TORAY INDUSTRIES, INC.
-
Kolon Industries, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
ポリイミドフィルム市場 このレポートでカバーされる企業
- 3M
- AGC Inc.
- Arakawa Chemical Industries,Ltd.
- DuPont
- I.S.T Corporation
- KANEKA CORPORATION
- Kolon Industries, Inc.
- Mitsui Chemicals, Inc.
- PI Advanced Materials Co., Ltd.
- Saint-Gobain
- Taimide Tech. Inc.
- Teraoka Seisakusho co.,Ltd.
- TORAY INDUSTRIES, INC.
- UBE Corporation
- Von Roll
- Wuhan Imide New Materials Technology Co.,LTD
- Zhejiang Hecheng Smart Electric Co., Ltd.
市場機会と将来展望
主要な機会の一つは、フレキシブルエレクトロニクスや先端パッケージングのサプライチェーンに関連する電子グレード品の生産能力拡大と現地化プログラムである。中国では、Guofeng New Materialが12本のラインで年間1,500トンを超えるポリイミドフィルム生産能力を開示(2026年1月)し、年間350トンの生産能力を目指すフレキシブルエレクトロニクス材料プロジェクトへの投資を進めている。一方、Henan Chenlong Chemicalは、濮陽における高級電子グレードフィルムプロジェクトの第一段階の稼働進捗を報告(2026年4月)し、これには4本のポリイミドフィルム生産ラインと総投資額10.5億人民元が含まれる。これらの動きは、リードタイムの短縮と輸入特殊グレードへの依存低減を望む地域生態系において、高純度で適格性を備えたフィルムに対する未開拓市場が依然として存在することを示している。
もう一つの機会は、半導体および高周波電子機器における配線幅の縮小、相互接続密度の向上、新たな基板アーキテクチャを支える超薄型・感光性ポリイミド材料への移行である。Toray Industriesは、ガラスコア基板向けネガ型感光性ポリイミドシートを発表(2025年12月)し、ポリイミド開発をガラスコアおよび微細パターンパッケージングのロードマップに合わせている。一方、Asahi Kaseiは日本の富士市に新たなPIMEL感光性ポリイミド(PSPI)工場を完成させ(2024年12月)、感光性絶縁層を消費するバックエンド工程向けの地域供給を強化した。溶液キャスト法に対する環境対応コストの上昇と合わせて考えると、これらの製品・生産能力に関する動向は、低欠陥・超薄型ゲージおよび加工可能な処方を拡大できるサプライヤーに、厳格化する環境・トレーサビリティ要件を満たしながら成長する余地を生み出している。
最近の産業開発事情 ポリイミドフィルム市場
- 2026年3月:KANEKA CORPORATIONは、Apical、Pixeoを含むポリイミドフィルム製品の1平方メートル当たり価格を20%引き上げると発表し、この変更は2026年4月16日以降の出荷から適用される。同社は原油および石油製品供給の不安定性を理由としており、上流のエネルギー・溶剤サプライチェーンから電子グレードフィルムの価格へのコスト圧力の伝播を示している。
- 2025年12月:FUJIFILM Corporationは、半導体バックエンド工程を対象とした感光性絶縁材料ブランド「ZEMATES」を発表し、ポリイミドを主軸としている。この発売により、再配線層(RDL)や保護膜向けのポリイミド系選択肢の商業的ラインナップが拡充し、先端パッケージング工程におけるポリイミド化学の採用が一層強化された。
- 2024年10月:PI Advanced Materials Co., Ltd.は、亀尾工場において厚さ4マイクロメートルの非延伸超薄型ポリイミドフィルムの生産に成功したと発表した。このゲージの実現により、スマートフォン、ウェアラブル、ディスプレイ・半導体部品など、熱性能を犠牲にせずより薄い誘電層を求める機器レベルの小型化ニーズに対応可能となった。
ポリイミドフィルム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、エレクトロニクスおよび産業用途において高耐熱性・電気絶縁性・寸法安定性を持つ基板として使用されるシートまたはロール形態で販売されるポリイミドフィルムの価値を追跡しています。
対象外の範囲:フィルムの価値が二重計上されないよう、粘着剤付きポリイミドテープおよびその他の下流ラミネート製品は除外されています。
セグメンテーション概要
- 製品タイプ別
- 従来型(アンバー)PIフィルム
- 無色PIフィルム
- フッ素コーティングPIフィルム
- 熱伝導性/グラファイト充填PIフィルム
- 二軸延伸PIフィルム
- 用途別
- フレキシブルプリント回路基板(FPCB)
- 特殊加工品
- 感圧テープ
- 電線・ケーブル
- モーター・発電機
- 最終用途産業別
- 電子機器
- 自動車
- 航空宇宙
- ラベリング
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
デーソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、ポリイミドフィルムの需要が実際にどこから来ているか、また地域間でどのように移動しているかを把握するための公開データから始まります。輸入依存度や地域別供給パターンの確認に役立つため、国連コムトレードや各国税関機関の貿易・関税統計および分類ノートを通常レビューします。電子機器・製造業のコンテキストは、政府の工業生産統計、太陽光発電設置状況に関するエネルギー・環境機関のデータ、および絶縁材の使用が言及されている防衛・航空宇宙調達リリースなどのソースを用いて補完されます。
次に、企業の財務報告書、投資家向けプレゼンテーション、技術データシート、および信頼性の高いプレス資料を活用して、製品ポジショニング、生産能力の発表、および価格動向をマッピングします。特に、厚さ・グレード・無色バリアントが標準的な販売価格に影響を与える場合に重点を置きます。特許データベースも、フィルムの革新やプロセス改善がどこで出願されているかを把握するために活用されており、将来的なパフォーマンス変化が現れる可能性のある場所の検証を支援します。財務の内訳や相互確認が困難な場合には、企業財務、ニュース・財務情報、特許、および輸出入の出荷レベルの情報に関する有料サブスクリプションを必要に応じて参照します。ここに記載されているソースは例示的なものであり、データ収集、検証、および明確化のために他の多くの公開・有料資料もレビューされています。
一次インタビューおよびサーベイ
フィルムの価格とミックスはグレードや用途によって急速に変化する可能性があるため、一次調査はデスクリサーチのインプットを使用可能な市場パラメータに変換するために活用されます。フィルムメーカー、コンバーター、ディストリビューター、および電子機器・産業用絶縁・先端製造分野の大手エンドユーザーとの対話を行い、一つの地域がモデルを支配しないよう、アジア太平洋、欧州・中東・アフリカ、および南北アメリカにわたって仮定を検証します。これらの議論は、最終数値が確定される前に、稼働率、用途別シェア、および価格変の仮定を確認するのに役立ちます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:20% | アジア太平洋:40% |
| 中位層:41% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:21% | マネージャー:45% | 南北アメリカ:24% |
市場規模算定と予測
コアとなる規模算定ロジックは、ポリイミドフィルムの消費量を最終用途指標に結びつけるトップダウンの需要プールビルドを用いて実行され、その後、合計値が現実的な水準に保たれるよう選択的なボトムアップの近似値によって検証されます。トップダウン側では、用途レベルの活動量を用いて主要な需要シグナルをフィルムの量と価値に変換し、グレードと厚さのミックスを反映した平均販売価格レンジを用いて価値に換算します。ボトムアップの確認側では、サプライヤーおよびチャネルとの議論を用いて地域別の暗示的な売上を感覚的に確認し、ギャップは保守的なレンジを用いて処理した上で、貿易フローおよび生産能力の発表と照合して再確認します
この市場において重要なインプットには、フレキシブルプリント回路の生産動向、電子機器の生産成長、絶縁層として使用可能な太陽光モジュールの建設活動、航空宇宙および産業用絶縁の需要シグナル、ならびに価格と採用が標準的なアンバーフィルムと異なる無色ポリイミドのシェア変化が含まれます。価格は樹脂コスト、歩留まり、およびミックス変化によって変動する可能性があるため慎重に扱われており、平均販売価格の推移は直線的には想定されていません。予測については、最も一貫性の高い需要指標に関する多変量回帰の視点に支えられたシナリオ分析を使用し、その後、生産能力、認定サイクル、および代替限界について業界参加者が期待することに基づいてアウトプットを調整します。
データ検証と更新サイクル
アウトプットは、独立した需要指標、地域間の整合性確認、および専門家フィードバックという3つの層にわたるトライアングレーションによって検証されます。ある地域が急激な上昇を示した場合、それが実際の最終用途のシフトによるものか、貿易の迂回効果によるものか、または修正が必要な平均販売価格の仮定によるものかをレビューし、承認前に第2のアナリストによるレビューを完了します。これらの確認後も差異が重大なまま残る場合は、何が変化したか、またその変化が一時的なものかどうかを確認するために回答者に再連絡します。
データセットとモデルは年次サイクルで更新され、主要な生産能力の追加、政策変更、または急激な原材料の動きが価格や供給可能性に重大な影響を与える場合には中間更新が行われます。納品前には、最新の公開リリースおよび最近の一次フィードバックを反映するための最終レビューが実施され、数値が現在の市場状況を反映するようにします。
Mordor Intelligenceのポリイミドフィルム市場規模と他の公表推計との比較
ポリイミドフィルムの公表市場規模は、同じ年が引用されている場合でも、対象範囲の境界線が必ずしも同じ場所に引かれていないため、大きく異なる場合があります。差異は通常、フィルムと変換製品のどちらが計上されるか、地域別の通貨換算のタイミング、および価格がグレードミックスでモデル化されているか単一のブレンド数値として扱われているかによって生じます。
本調査では、最大のギャップ要因は粘着剤付きテープおよび下流ラミネートが含まれるかどうか、ならびに無色グレードの平均販売価格の上昇がどの程度積極的に想定されているかであり、認定タイミングが確認されない場合、価値が急速に膨らむ可能性があります。表はこのばらつきを示しており、シートおよびロールとして販売されるフィルムのみを計上し、粘着剤の価値を除外することで、2025年の合計値が実際のフィルム需要シグナルに近い水準に保たれており、これはMordor Intelligenceが適用したモデリングの選択です。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.65 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 2.76 ビリオン 米ドル(2025年) | この推計はより広範な変換製品を含んでいると見られ、ポリイミドテープおよびラミネートの価値を市場の一部として扱っている可能性が高く、単独フィルム販売を超えた価値となっています。 |
| 業界出版社B | 2.55 ビリオン 米ドル(2025年) | この数値は地域全体でプレミアムグレードへの価格とミックスのシフトがより速いと想定している可能性が高く、厚さとグレードによる価格帯を明確に分離せずにより積極的な平均販売価格の推移を適用している可能性があります。 |
全体として、このばらつきは計算上の問題よりも、何が計上されるか、および価格が年々どのように繰り越されるかによって説明されます。需要を用途活動に結びつけ、実際の市場フィードバックで価格とミックスを確認することで、このアプローチは新しい情報が入ってきたときに繰り返すことができる明確なステップに追跡可能な状態を維持しています。
レポートで回答される主要な質問
ポリイミドフィルム市場の現在の市場規模はどのくらいですか?
ポリイミドフィルム市場規模は2025年に1.65 ビリオン 米ドルと評価され、2026年の1.75 ビリオン 米ドルから2031年には2.32 ビリオン 米ドルへと成長すると推定れており、予測期間(2026〜2031年)のCAGRは5.81%となっています。
最も速い収益成長を記録している地域はどこですか?
アジア太平洋地域が2031年まで6.14%のCAGRで最も速い収益成長を記録しています。
無色ポリイミドフィルムが重要な理由は何ですか?
無色ポリイミドフィルムは高い耐熱性と柔軟性を備えており、先端ディスプレイやフレキシブルエレクトロニクスに最適であるため、重要とされています。
生産者が直面している主な制約は何ですか?
輸入フィルムへの依存が主要な制約であり、特に新興市場においてコストを増加させ、現地生産能力を制限しています。
メーカーが直面する主な抑制要因は何ですか?
メーカーが直面する主な抑制要因は何ですか?