
サービスとしてのファイアウォール市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
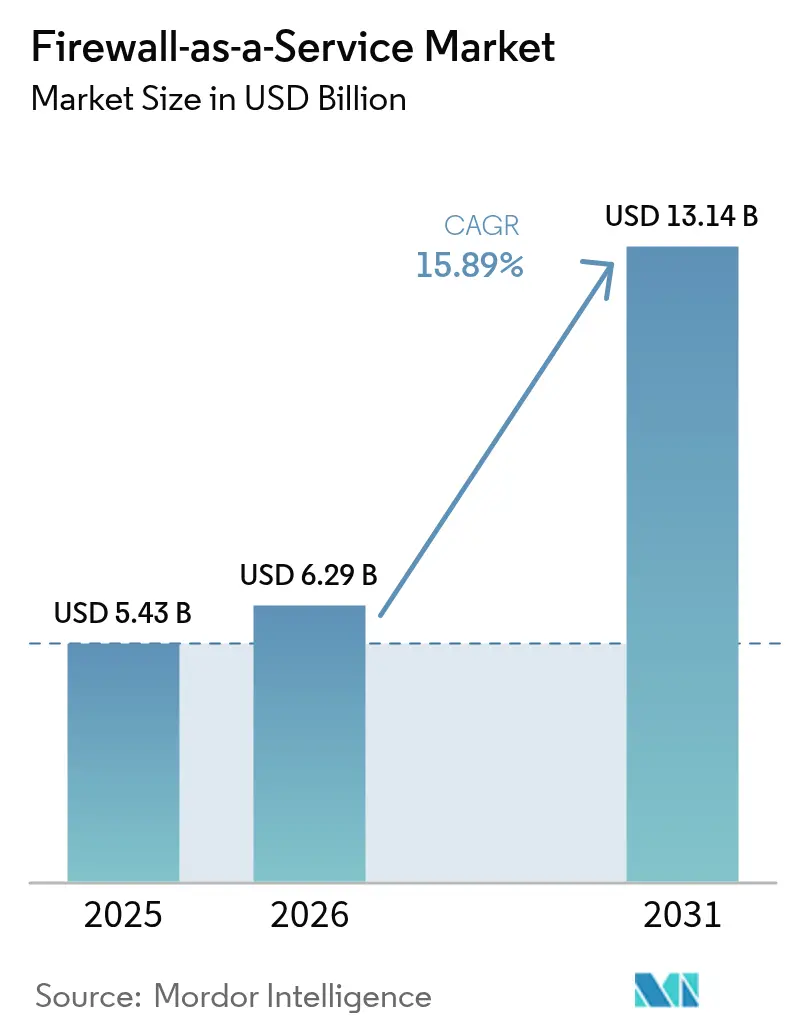
| 市場規模 (2026) | 6.29 十億米ドル |
| 市場規模 (2031) | 13.14 十億米ドル |
| Growth Rate (2026 - 2031) | 15.89 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサービスとしてのファイアウォール市場分析
サービスとしてのファイアウォール市場規模は2025年に54億3,000万米ドルと評価され、2026年の62億9,000万米ドルから2031年には131億4,000万米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは15.89%です。企業は、マルチクラウド戦略およびリモートファースト従業員モデルに合致する、クラウドネイティブの分散型ファイアウォールに向けて、アプライアンス中心のセキュリティからの移行を加速させています。[1]SonicWall、「ハイブリッドクラウド環境におけるネットワークセキュリティのトレンド」、sonicwall.com ハードウェアのサプライチェーンに対する継続的な制約が、レガシー機器を大規模に調達することを困難にすることで、この転換を強化しています。SaaS導入の拡大、ゼロトラストの義務化、およびAI駆動の自動化が相まって、単一のクラウドコントロールプレーンを通じてきめ細かいアイデンティティベースのポリシーを提供できるベンダーにとっての総アドレス可能機会を拡大しています。競争の激しさは、プロバイダーが運用コストを削減し、ツールの乱立を減らし、急成長する新興地域でシェアを獲得しようとする中、プラットフォームのバンドルおよびSASE中心の差別化に見られます。
主要レポートのポイント
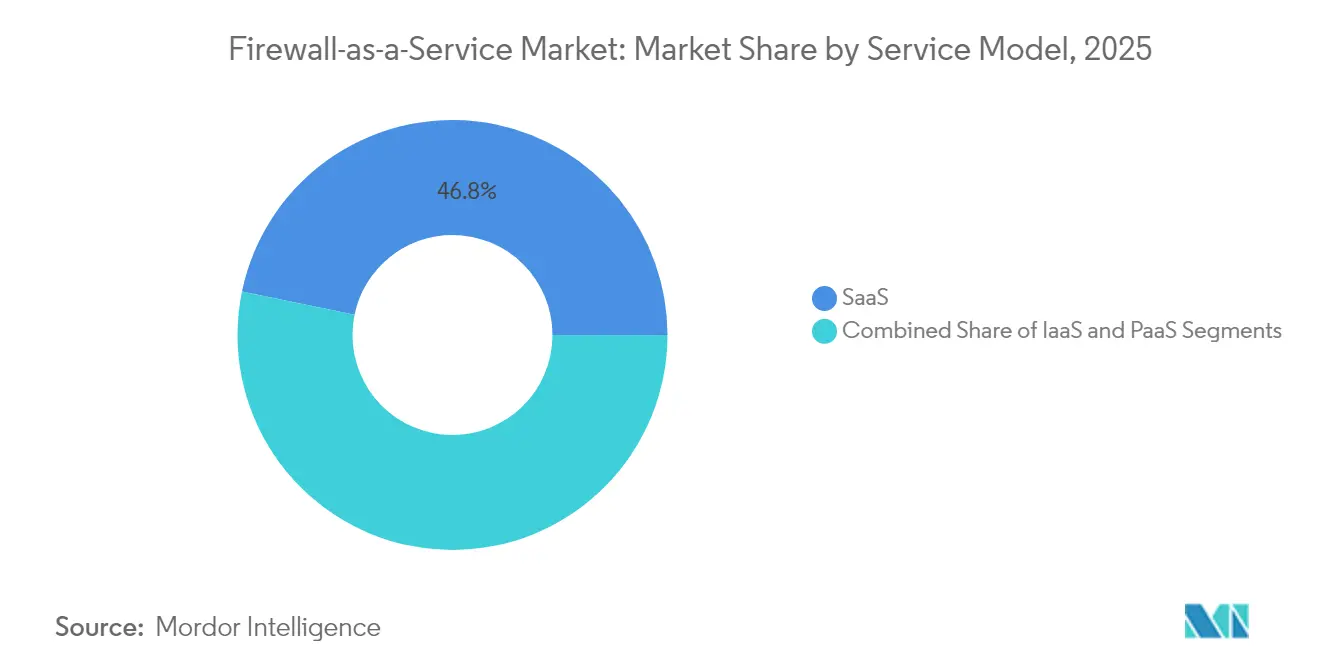
- サービスモデル別では、SaaS(サービスとしてのソフトウェア)が2025年のサービスとしてのファイアウォール市場において46.75%の収益シェアをリードしており、PaaS(サービスとしてのプラットフォーム)は2031年に向けて17.08%のCAGRで拡大する見込みです。
- デプロイメントモデル別では、パブリッククラウドが2025年のサービスとしてのファイアウォール市場シェアの57.95%を占め、ハイブリッドクラウドは2031年まで16.84%のCAGRで前進しています。
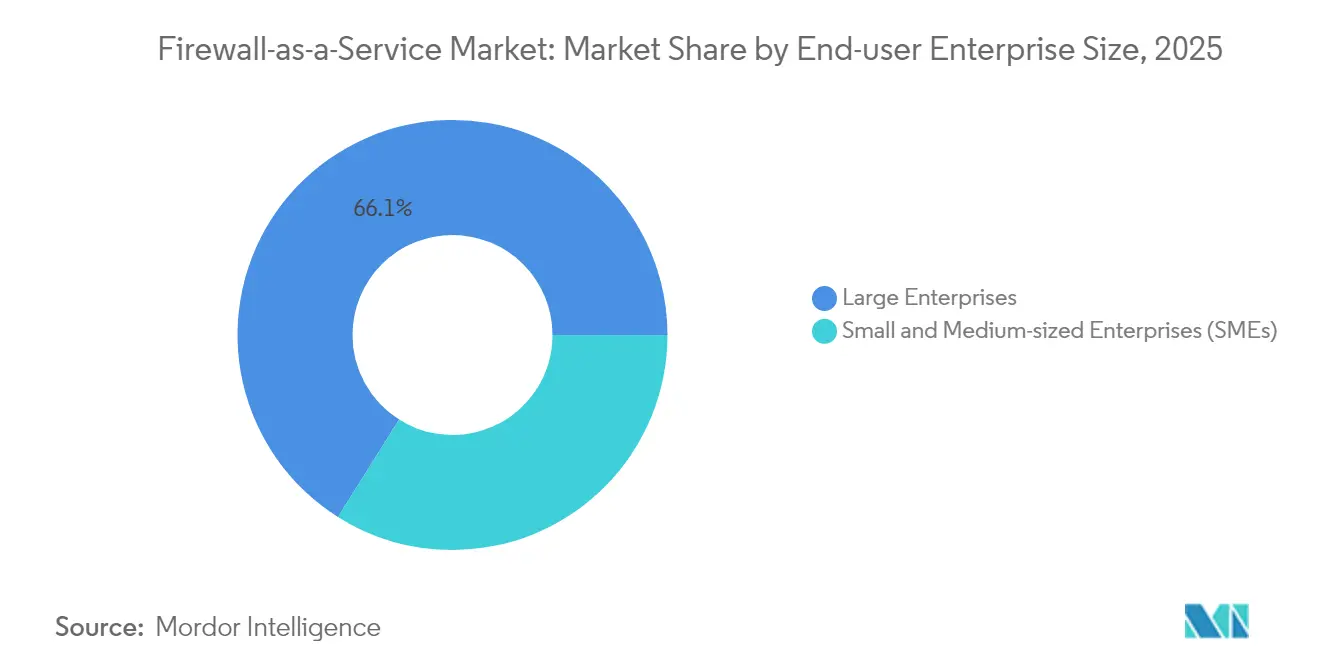
- 企業規模別では、大企業が2025年のサービスとしてのファイアウォール市場規模の66.05%のシェアを保有し、中小企業(SME)は2031年に向けて16.58%のCAGRで成長しています。
- 産業垂直別では、BFSIが2025年のサービスとしてのファイアウォール市場シェアの27.88%を獲得しており、ヘルスケアは2031年まで17.55%のCAGRを記録する見込みです。
- セキュリティタイプ別では、次世代ファイアウォールソリューションが2025年のサービスとしてのファイアウォール市場規模の41.32%のシェアを占め、分散型ファイアウォールは同期間に17.19%のCAGRで拡大しています。
- 地域別では、北米が2025年のサービスとしてのファイアウォール市場のグローバル収益の35.72%を貢献しており、アジア太平洋地域は2026年から2031年の間に17.74%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルなサービスとしてのファイアウォール市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| マルチクラウドおよびSaaS拡大 | +4.2% | グローバル(アジア太平洋および北米) | 中期(2〜4年) |
| クラウド由来の侵害のコストと頻度 | +3.8% | グローバル(規制セクター) | 短期(2年以下) |
| ハイブリッド・リモート従業員のセキュリティ | +3.1% | グローバル(先進市場) | 中期(2〜4年) |
| 2025年以降のハードウェアファイアウォール不足 | +2.4% | グローバル(アジア太平洋ハブが深刻) | 長期(4年以上) |
| 中小企業向けAI駆動ポリシー自動化 | +1.9% | 北米およびEU | 長期(4年以上) |
| クラウドマーケットプレイス調達インセンティブ | +1.1% | 北米およびEU | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
マルチクラウドおよびSaaS導入の爆発的成長
現在、企業の78%がハイブリッドまたはマルチクラウド環境を運用しており、この複雑さがハードウェアファイアウォールを圧迫し、AWS、Azure、およびGoogle Cloudのワークロード全体で均一なポリシーを適用できなくなっています。[2]Harris, Frederick、「2024年クラウドセキュリティレポートの主要な調査結果」、Fortinet Blog、fortinet.com クラウドホスト型アプリケーションはレガシーの境界を迂回し、組織はワークロードがどこに存在しても追跡する弾力的なAPI駆動型のコントロールを採用することを余儀なくされています。そのため、サービスとしてのファイアウォール市場は、DevOpsの速度に合致する単一画面のポリシーオーケストレーションを求める企業から恩恵を受けています。SaaSの急増は、それぞれが一貫したガバナンスを求める数千の個別データフローを導入することで、要件を複合化させています。2025年にMicrosoft Azureが最も広く消費されるハイパースケールプラットフォームとなるにつれ、ベンダーがそのアイデンティティおよびテレメトリスタックとネイティブに統合する能力が競争上の優位性をもたらします。
クラウド由来のデータ侵害のコストと頻度の増大
Gigamonの2024年調査では、前年に攻撃の3分の1が検出されなかったことが判明しており、これはレガシー検出におけるギャップを浮き彫りにする20%の増加です。クラウドファブリック内でのラテラルムーブメントが修復費用を倍増させるため、侵害コストはオンプレミスのインシデントを上回っています。攻撃者はAIを武器化してシグネチャベースのコントロールを回避しており、企業はクラウドファイアウォールに組み込まれたリアルタイムの脅威インテリジェンスと自動応答への投資を促されています。規制上のリスクが緊急性を高めており、GDPRの罰金および施行予定のNIS2指令により、不十分なクラウドコントロールは財務的および評判上のリスクとなり、FWaaS(サービスとしてのファイアウォール)の導入は任意の強化ではなく取締役会レベルの義務となっています。
分散セキュリティを求めるハイブリッド・リモートワークフォース
恒久的なハイブリッドワークにより、トラフィックが集中型データセンターから離れ、レイテンシの影響を受けやすいクラウドアプリに対してVPNアーキテクチャが非効率になっています。企業の80%が18ヶ月以内にゼロトラストネットワークアクセス(ZTNA)の実装を計画しており、ユーザーに近いFWaaS(サービスとしてのファイアウォール)ノードを通じて提供されるアイデンティティ中心のポリシー適用を必要としています。セキュアアクセスサービスエッジ(SASE)アーキテクチャとの統合により、場所に関わらず一貫した検査が確保され、境界のギャップを埋めながらユーザーエクスペリエンスが向上します。組織は、オンプレミスファイアウォールを経由するトラフィックのトロンボーニングがSaaSに対して許容できないレイテンシをもたらすと報告しており、クラウドPoPにネイティブに組み込まれた分散検査ポイントへの移行を促進しています。
中小企業のTCOを削減するAI駆動ポリシー自動化
機械学習エンジンがルールセットを自動的に推薦・改善し、手動の変更作業を大幅に削減して設定ミスのリスクを低下させています。Palo Alto NetworksやCiscoなどのベンダーは、観察されたアプリケーションの動作に基づいてポリシーを生成するAIOpsモジュールを組み込んでおり、これは専任のセキュリティスタッフが不足している中小企業にとって重要な機能です。組織の93%がセキュリティスキル不足を挙げており、AI駆動の自動化は運用上の参入障壁を下げることでアドレス可能需要を拡大します。その結果、エラーが発生しやすい手動ワークフローが排除され、総所有コストの測定可能な削減が実現します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| FWaaS(サービスとしてのファイアウォール)とレガシーアプライアンスの統合 | -2.1% | グローバル(レガシー重視の企業) | 中期(2〜4年) |
| レイテンシおよびデータ主権の制約 | -1.8% | EUおよびアジア太平洋の規制セクター | 長期(4年以上) |
| パブリッククラウドのエグレス料金の高騰 | -1.3% | グローバル(データ集約型の垂直分野) | 短期(2年以下) |
| ベンダープラットフォーム統合疲れ | -0.9% | 北米およびEUの企業 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
FWaaS(サービスとしてのファイアウォール)とレガシーアプライアンスの統合における複雑さ
企業は多くの場合、キャンパス、ブランチ、およびコロケーションサイトにまたがる異種混合のファイアウォール環境を運用しており、クラウドファイアウォールを重ねる際にポリシー同期の課題が生じます。トラフィックステアリング、高可用性フェイルオーバー、および統合ロギングには、プロジェクトのタイムラインを膨らませる可能性のあるアーキテクチャの再設計が必要です。オンプレミス機器向けに最適化されたVLANスキームは、FWaaS(サービスとしてのファイアウォール)のデプロイメントモデルと頻繁に矛盾し、ネットワークチームにセグメンテーションの再考を迫ります。これらのハードルは切り替えコストを引き上げ、長期的なメリットが依然として魅力的であるにもかかわらず、サービスとしてのファイアウォール市場の短期的な成長の可能性を抑制します。
規制セクターにおけるレイテンシおよびデータ主権の懸念
ヘルスケア、金融、および政府のワークロードは厳格なデータレジデンシーの義務に直面しています。取引システムのサブミリ秒のパフォーマンス要件、または患者記録処理に関するHIPAAの制限により、コンプライアンスリスクを回避するためにオンプレミスの検査が義務付けられる場合があります。[3]WatchGuard Technologies、「WatchGuardコンプライアンスレポートについて」、watchguard.com 国境を越えたデータフローはGDPRの罰則を引き起こす可能性があり、リスク回避型の組織は、プロバイダーがすべての管轄区域で主権ホスティングゾーンを保証できるまでローカルアプライアンスを保持するよう促されます。パブリッククラウドのエグレス料金の高騰は、データ量の多いワークロードのコスト計算をさらに複雑にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスモデル別:SaaS優先がイノベーションを牽引
SaaS(サービスとしてのソフトウェア)型で提供されるファイアウォールが2025年の収益の46.75%を獲得しており、インフラオーバーヘッドなしにターンキーデプロイメントを求める企業の間で即座の魅力を示しています。このセグメントはサービスとしてのファイアウォール市場の経済的基盤を形成しており、最小限の顧客介入で自動更新される事前調整済みポリシー、弾力的なスケーリング、および統合された脅威インテリジェンスフィードを提供しています。このモデルは、監査準備を維持しながらプロビジョニングサイクルを短縮するプレッシャーにさらされているITチームに響いており、特に厳しく規制されている垂直分野において顕著です。ベンダーは、クラウドアクセスセキュリティブローカー(CASB)やセキュアウェブゲートウェイ(SWG)などの付加価値機能を統合SaaSサブスクリプションにバンドルすることで収益化を図っています。
PaaS(サービスとしてのプラットフォーム)は規模は小さいものの、DevOps志向の組織がコード中心のセキュリティワークフローを求める中、17.08%のCAGRで成長しています。APIファーストのPaaSファイアウォールはCI/CDパイプラインと統合し、「コードとしてのセキュリティ」を実現してデプロイメント前のポスチャチェックを自動化します。IaaS(サービスとしてのインフラ)は、カーネルモジュールやカスタム転送パスに対するきめ細かな制御を必要とする顧客のニッチを保持しています。これらのモデルを合わせると、サービスとしてのファイアウォール市場全体の購買決定を形成する制御と利便性の連続性が示されます。
注記: 各セグメントの個別シェアはレポート購入時に入手可能


デプロイメントモデル別:ハイブリッドのモメンタムが境界を再定義
パブリッククラウドは2025年においてサービスとしてのファイアウォール市場規模の57.95%のシェアで支配的な地位を維持しており、ハイパースケールファブリックの存在、統合IAM、および事前ピアリングされた接続がオンボーディングを簡素化しています。しかしながら、ハイブリッドデプロイメントは、組織がオンプレミス共存によってミリ秒レベルのレイテンシと規制コンプライアンスを追求する中、16.84%のCAGRで拡大しています。この軌跡は、バイナリなクラウドの意思決定からワークロード固有の配置へのシフトを示しています。
成功しているプロバイダーは現在、単一のルールセットがクラウド、エッジ、またはキャンパスサイトを通過するかどうかにかかわらずトラフィックを追跡するよう、ポリシーオーケストレーションを抽象化しています。プライベートクラウドは主権データリポジトリおよび超低レイテンシの産業制御向けに継続しており、ポータブルライセンシングおよびフェデレーテッド管理コンソールの必要性を強化しています。
エンドユーザー企業規模別:中小企業が採用曲線を加速
大企業は2025年の収益の66.05%を占め、ファイアウォール、SWG(セキュアウェブゲートウェイ)、およびZTNA(ゼロトラストネットワークアクセス)を統合するマルチファンクションプラットフォームをライセンス供与するために予算を活用しています。これらの企業は通常、複数の地域とクラウドにまたがって事業を展開しており、統合されたAPI駆動型の管理が必須となっています。
一方、中小企業は消費量ベースの価格設定、AI支援による設定、およびマーケットプレイスに組み込まれた調達インセンティブにより、16.58%のCAGRで最も急成長しているコホートを代表しています。この発展により、かつてはフォーチュン500企業に限られていたセキュリティ機能を民主化することで、サービスとしてのファイアウォール市場が拡大しています。中小企業をターゲットとするベンダーは、スキル不足を補うために、ウィザードベースのオンボーディング、定額制バンドル、およびマネージドサービスオーバーレイを強調しています。
注記: 各セグメントの個別シェアはレポート購入時に入手可能
産業垂直別:ヘルスケアがコンプライアンスの重圧の下で急成長
BFSI(銀行・金融サービス・保険)セクターは2025年に27.88%のシェアを維持しており、取引整合性の義務化とサイバー保険の前提条件によって牽引されています。金融機関は、取引フロア、モバイルアプリ、およびSaaSのCRMシステムにまたがるゼロトラストアーキテクチャにFWaaS(サービスとしてのファイアウォール)を統合しています。
一方、ヘルスケアは遠隔医療の拡大と病院の壁を超えて攻撃対象領域を拡大するIoT医療機器に牽引され、17.55%のCAGRで急成長しています。HIPAA、HITRUST、および類似のフレームワークがプロバイダーにアイデンティティ認識型セグメンテーションの採用を促し、FWaaS(サービスとしてのファイアウォール)をコンプライアンスの実現手段としています。製造、小売、およびエネルギーの垂直分野は、OT環境のデジタル化とセキュリティ予算をインダストリー4.0のロードマップに合わせるにつれて着実に進展しています。
セキュリティタイプ別:分散アーキテクチャがゼロトラストをスケール
次世代ファイアウォールは2025年に41.32%のシェアを確保しており、インラインの脅威インターセプションに不可欠な統合IPS(侵入防止システム)、URLフィルタリング、およびサンドボックス化を提供しています。成長は現在、分散型およびマイクロセグメンテーションファイアウォールに向かっており、17.19%のCAGRで予測されています。これは、コンテナおよびマイクロサービス内の東西トラフィックが、境界中心モデルでは達成できないきめ細かな制御を求めるためです。
ウェブアプリケーションファイアウォールがAPIおよびSaaSのフロントエンドを保護し、仮想ファイアウォールがハイパーバイザーベースの仮想ネットワーク(VNet)を保護しており、両者ともより広範なクラウド導入の波に乗っています。先進的なベンダーは、パフォーマンスに敏感なワークロードを満足させるためにマイクロ秒の挿入向けに検査エンジンを最適化しており、マイクロセグメント設計の魅力をさらに広げています。
地域分析
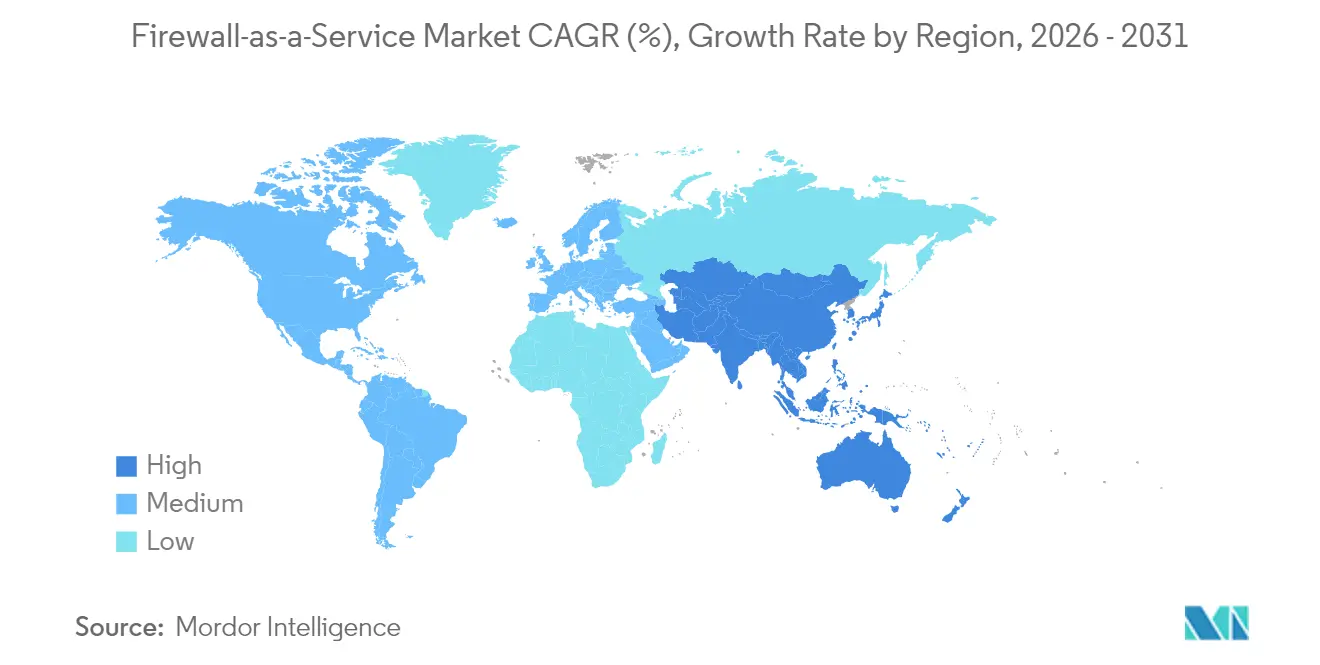
北米は2025年のグローバル収益の35.72%を生み出しており、成熟したクラウド導入、密度の高いベンダーエコシステム、および継続的なモニタリングを義務付ける連邦サイバーセキュリティ指令を反映しています。企業はFWaaS(サービスとしてのファイアウォール)のPoPへのレイテンシを削減する豊富なローカルのハイパースケールリージョンと、製品イノベーションを促進する強固なベンチャー投資の恩恵を受けています。米国・EU間のデータプライバシーフレームワークの下での国境を越えたデータフローも、多国籍企業のコンプライアンスを容易にしています。
アジア太平洋地域は2031年まで17.74%のCAGRが予測される最も急成長している地域です。政府が資金を提供するデジタルイニシアチブ、拡大する5Gバックボーン、およびランサムウェアリスクの上昇が相まって、インド、オーストラリア、日本、およびASEAN経済全体での支出を促進しています。AWS、Azure、およびアリババクラウドによるローカルのハイパースケール拡張がPoPの密度を高め、プロバイダーが人口密集した大都市圏でのデータローカライゼーションの義務とレイテンシ要件を満たすことを可能にしています。地域の通信事業者がマネージドSD-WAN内にFWaaS(サービスとしてのファイアウォール)をバンドルして参入することで、採用曲線がさらに向上しています。
ヨーロッパはGDPRおよび施行予定のNIS2指令が検証可能なサイバーコントロールへの注目を強化する中、着実に前進しています。Gaia-Xや主権クラウドゾーンを含むローカルクラウド戦略がプロバイダーのフットプリント計画に影響を与え、ベンダーがフランクフルト、パリ、マドリードに追加のデータセンターを開設するよう促しています。Brexitが一時的な調達の不確実性を引き起こしましたが、英国の企業は国家サイバー戦略2025の目標に準拠するためにFWaaS(サービスとしてのファイアウォール)への投資を継続しています。
南米、中東、およびアフリカは新興の需要クラスターを代表しています。ブラジル、メキシコ、南アフリカ、および湾岸協力会議(GCC)でのクラウド導入曲線は急勾配ですが、ローカルPoPの限界と価格感度が短期的な成長を鈍化させています。そのため、グローバルベンダーは地域のISPと提携して、大規模な設備投資なしに主権要件を満たすエッジホスト型検査を提供しています。このローカライゼーションの取り組みは、これらの経済がサプライチェーンのデジタル化を進める中、長期的な収益を獲得するために極めて重要となるでしょう。

規制環境
Firewall-as-a-Service(FWaaS)の導入は、継続的なコントロール保証、クラウド提供型モニタリング、規制対象データに関する管轄権上のガバナンスをますます重視するサイバーセキュリティコンプライアンス体制によって形作られている。米国では、FedRAMP(2026年に統合ルールへ移行)などのプログラムや基準、および高保証環境向けのNIST指針が、クラウドセキュリティサービスがどのようにコントロールをマッピングし、セキュリティ態勢を文書化し、継続的な認可を維持するかに影響を与えている。国防省のファイアウォール要件は、セグメンテーション、アクセス制御、継続的モニタリングに関するNIST 800-53のコントロール要件に整合したDISA STIGを通じて運用化されている。
欧州では、NIS2およびDORAからの規制圧力により、特に重要インフラや金融サービスにおいて、監査可能なコントロールとソブリン運用モデルの重要性が高まっている。欧州委員会は2026年に、欧州サイバーセキュリティ認証フレームワークに連動したサイバーセキュリティ法改正パッケージを推進した。こうした動向はベンダーに地域化された執行と報告の提供を促しており、2026年6月の欧州におけるソブリンSASEの位置付けは、NIS2、DORA、そしてドイツのKRITISフレームワークが規制対象企業に求める要件に明確に整合している。
バリューチェーン分析
FWaaSのバリューチェーンは、コアとなるクラウドインフラと接続基盤から始まり、ハイパースケールプロバイダーが分散型の実施ポイントとテレメトリパイプラインをホストするために使用される計算資源、ネットワーキング、地域フットプリントを提供する。FWaaSベンダーは、クラウドコントロールプレーン(ポリシー作成、API、バージョン管理、ID統合)と分散型データプレーン(検査・実施ノード)を構築し、集中型ポリシーストアと分析機能によってこれを支える。上流における重要な依存要素には、大規模なTLS検査を可能にする証明書・鍵管理コンポーネント、および検知・防御ロジックを継続的に更新する脅威インテリジェンスフィードとマルウェア分析サービスが含まれる。
ミッドストリームでは、FWaaSはSWG、CASB、ZTNAと並んで、より広範なSecurity Service Edge(SSE)およびSASEポートフォリオの中で一般的にパッケージ化され、直接的な企業向けサブスクリプション、クラウドマーケットプレイス、および導入・ポリシー調整・継続的モニタリングを運用するマネージドセキュリティサービスプロバイダー(MSSP)を通じて提供される。ダウンストリームの価値は、顧客のIDプロバイダー、SIEM/SOARプラットフォーム、DevSecOpsワークフローへの統合を通じて実現され、特にAWS、Azure、Google Cloud環境間で一貫したポリシーオーケストレーションを必要とするハイブリッドおよびマルチクラウド環境において重要となる。主な摩擦点は、サードパーティのクラウドリージョンおよび証明書エコシステムへの依存、そして政府機関や高度に規制された購入者にサービスを提供できるベンダーを制限しうるコンプライアンスエンジニアリングの負担(例:FedRAMP準拠の提供)から生じている。
競合状況
サービスとしてのファイアウォール市場は中程度に集中しています。既存のハードウェアベンダーであるPalo Alto Networks、Fortinet、およびCiscoは、既存のアカウントコントロールとチャネルリーチを活用してクラウド配信に向けてポートフォリオを転換しています。これらの企業はFWaaS(サービスとしてのファイアウォール)をより広範なセキュアアクセスサービスエッジスタックに統合し、ポイント製品の乱立に疲れた顧客の調達を簡素化しています。ZscalerなどのクラウドネイティブのスペシャリストおよびSASEベンダーは、軽量なアーキテクチャ、ユーザーごとの価格設定、および迅速な機能開発速度で競争しています。
AI駆動のポリシー自動化、脅威インテリジェンスの幅広さ、およびDevSecOpsの統合が現在の競争の場を構成しています。Fortinetの2024年のLacework買収によりCNAPP(クラウドネイティブアプリケーション保護プラットフォーム)モジュールが追加され、DevOpsチームに響くコードからクラウドへの可視性が実現しました。[4]Novinson, Michael、「Fortinetがクラウドセキュリティ強化のためにユニコーン企業Laceworkを買収」、BankInfoSecurity、bankinfosecurity.com ZscalerとNVIDIAのパートナーシップはGPUアクセラレート型アナリティクスをそのゼロトラストエクスチェンジに重ね、サブ秒の異常検出を実現しています。Check PointのQuantum R82リリースは、マルチクラウド環境にわたる自動化されたルールオーケストレーションに焦点を当て、人的な関与を削減しています。
ベンダーがマイクロセグメンテーション、OTセキュリティ、およびCASB(クラウドアクセスセキュリティブローカー)のポートフォリオのギャップを埋める中、買収パイプラインは引き続き活発です。同時に、ハイパースケーラーは徐々に基本的なファイアウォール機能を組み込み、エントリーレベル層のマージンを圧縮しています。差別化を維持するために、純粋プレイプロバイダーはクロスクラウドのポリシーポータビリティと高度なアナリティクスに一層注力しています。市場は、統合請求と統合テレメトリに対する顧客の需要に牽引され、SWG(セキュアウェブゲートウェイ)、ZTNA(ゼロトラストネットワークアクセス)、およびFWaaS(サービスとしてのファイアウォール)モジュールのさらなる統合を目撃することが予想されます。
サービスとしてのファイアウォール業界のリーダー企業
Barracuda Networks Inc.
Cato Networks Ltd.
Check Point Software Technologies Ltd.
Cisco Systems Inc.
Cloudflare Inc.
- *免責事項:主要選手の並び順不同


市場機会と将来展望
機会の一つは、静的なIPベースのルールが自動スケーリングサービスやマイクロサービスに追いつくのが難しい、一過性のクラウドおよびコンテナ化されたワークロードにより適合するポリシーモデルにある。具体的な製品の方向性は、2026年6月のAWS Network Firewallの更新に見られ、Kubernetesおよびコンテナのメタデータ(例:名前空間、クラスター名、ラベル)を参照するコンテナ属性ベースのルールが追加された。これは、固定的なネットワーク構成ではなくワークロードに追従する属性駆動型の実施に対する需要を示している。ハイブリッド環境(パブリッククラウドとオンプレミス)全体でID認識型・ワークロード認識型のポリシーを統一できるベンダーは、異種混在のファイアウォール環境を管理する企業の統合負担を軽減できる。
もう一つの機会は、統合SASEプラットフォーム内のAI支援オペレーションと最新の暗号技術にあり、特にセキュリティ人材不足と暗号化トラフィック量の増加に対処する組織にとって重要である。2026年、FortinetはAI駆動型セキュリティエージェントと、ディープパケットインスペクション向けの量子耐性暗号を備えたFortiOS 8.0を発表し、ポリシー管理の負担を軽減し検査精度を向上させる場合、企業がファイアウォールおよびSASEスタック内でAIネイティブな自動化を採用する意欲があることを示した。データ主権の制約に直面する規制業界、特にEUのNIS2およびDORAプログラムに整合する業界全体では、画一的なグローバルPoPではなく、コンプライアンス対応の報告とコントロールマッピングを組み合わせた地域運用型・ソブリングレードのサービス提供モデルに対する余地がさらに存在する。
最近の業界動向
- 2026年7月:Barracuda NetworksがEvo Securityを買収し、BarracudaONEプラットフォームに統合可能なID・アクセス管理機能を追加した。この動きは、ユーザーIDおよびアクセスコンテキストに紐づくポリシー判断を強化するもので、FWaaSがZTNAおよびより広範なSSEバンドルと融合する上での中核的要件となっている。
- 2026年6月:Check PointはOpenAI Daybreak Cyber Partner Programを通じて、OpenAIのフロンティアサイバー機能を自社のセキュリティ製品に組み込む計画を発表した。これにより、防御・対応ワークフローがAI支援機能で拡張され、クラウド提供型ファイアウォールおよびSASEプラットフォーム内でのAIネイティブなセキュリティサービスへの移行が強化される。
- 2026年4月:Check PointはGoogle Cloudとのローンチパートナーシップを発表し、自社のAI Defense PlaneをGoogleのGemini Enterprise Agent Platformと統合した。この統合は、企業のAIエージェントとクラウドワークロードのガバナンスと保護を対象とし、マルチクラウド環境を横断する新興のエージェント型アプリケーションアーキテクチャにネットワークセキュリティコントロールを整合させるものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、ファイアウォール機能をクラウド管理型サービスとして提供することで得られる収益を対象とし、ポリシーは中央で設定され、ユーザー、拠点、またはワークロードに対するトラフィックがネットワーク上で検査・実施される。
対象範囲の除外:本サイジングでは、オンプレミスのファイアウォールハードウェア販売、単独のセキュアウェブゲートウェイおよびVPN専用サブスクリプション、FWaaSプラットフォームのサブスクリプションを含まない純粋なマネージドサービスを除外している。
セグメンテーション概要
- サービスモデル別
- SaaS
- IaaS
- PaaS
- デプロイメントモデル別
- パブリッククラウド
- プライベートクラウド
- ハイブリッドクラウド
- エンドユーザー企業規模別
- 大企業
- 中小企業(SME)
- 産業垂直別
- BFSI
- ITおよび通信
- ヘルスケア
- 小売およびeコマース
- 産業および防衛
- エネルギーおよびユーティリティ
- 製造
- その他の産業垂直
- セキュリティタイプ別
- 次世代ファイアウォール(NGFW)
- ウェブアプリケーションファイアウォール(WAF)
- 分散型・マイクロセグメンテーションファイアウォール
- 仮想ファイアウォール(vFW)
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場サイジング、および検証
デスクリサーチ
デスクワークは、FWaaSの導入と価格実現とともに動く傾向のある需要指標をマッピングすることから始まり、その後、それらの指標をベンダーがクラウドセキュリティ収益をどのように報告しているかに整合させる。NIST指針、CISAの勧告、FCCのブロードバンドデータ(接続拡大の代理指標として)、米国SEC提出資料、地域ごとのインターネット利用に関するITU指標などの公開情報源を活用し、モデルを観測可能な活動に基づいて基礎づけた。
これらの指標を利用可能な市場モデルへ変換するため、ベンダーの製品ドキュメント、顧客事例研究、決算説明会の記録、信頼性のあるサイバーセキュリティ専門メディアを確認し、拠点統合やリモートアクセス移行といった導入パターンを把握した。さらに、企業財務・インテリジェンスをカバーする有料サブスクリプション、特許データベース、ニュースおよび財務情報を用いて、収益区分を標準化し、製品ライン変更を時系列で追跡した。上記の情報源は例示であり、データ収集、仮定の検証、未解決事項の解消のために他の公開情報源も確認した。
一次インタビューおよび調査
一次調査は、実際の導入現場で価格設定、導入状況、更新行動を目にするクラウドセキュリティ購入者、チャネルパートナー、製品責任者へのインタビューおよび短時間調査を中心に行った。このようなグローバル市場においては、APAC、EMEA、南北アメリカ地域間で回答の均衡を保ち、地域ごとのクラウド成熟度、データ常駐規則、典型的な契約条件を仮定に反映できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):13% | APAC:48% |
| ミドルティア:48% | 機能・部門責任者:39% | EMEA:31% |
| 小規模事業者:17% | マネージャー:48% | 南北アメリカ:21% |
市場サイジングと予測
サイジングは、クラウドセキュリティ支出を採用および利用指標を用いてFWaaS需要プールへ再構築し、実際にFWaaSサブスクリプションとして販売されているものへ絞り込むトップダウン方式の構築から始まる。総計を現実的に保つため、サンプリングしたベンダー収益区分、平均契約額に関するチャネルからのフィードバック、保護対象ユーザーまたは拠点数に紐づく数量の仮定といった、選択的なボトムアップ的近似によって出力を検証する。
このモデルでは、リモート・ハイブリッド勤務の浸透度、企業のクラウドおよびマルチクラウド導入状況、組織当たりの平均ポリシー実施ポイント数(ユーザー、拠点、ワークロード)、標準的なサブスクリプション期間および更新率、機能構成とトラフィック量に基づくASPの推移といった実務的な入力値を使用する。直接的な数量情報が一貫して得られない場合は、インタビューで検証した範囲を用いてギャップを補い、既知のセキュリティ予算パターンに対してストレステストされた保守的な中間値を適用する。
予測は、短期の時系列平滑化によって補完されたシナリオ分析を用いて実施される。これは、主要な規制変化や侵害サイクルの後に導入が急増し、その後正常化することがあるためである。最終的な見通しは、価格圧力、単機能製品のプラットフォームへの統合、大規模企業のネットワーク刷新・移行プログラムのタイミングに関する専門家の見解を用いて調整される。
データ検証および更新サイクル
最初のモデル実行後、総計はクラウドセキュリティ予算の成長、サブスクリプション構成に関するベンダーのコメント、地域レベルの導入指標など、独立した指標と照合され、成長率が過大評価されていないことを確認するのに役立つ。大きな相違があれば分析担当者が確認し、その原因となった仮定は、最終承認前に情報源の記録およびインタビューのフィードバックと再照合される。
レポートは年次サイクルで更新され、主要な価格モデルの変更、新たな規制期限、クラウド導入における意味のある変化など、重大な事象が発生した場合には中間更新が行われる。最終成果物が確定される前に、最終検証が実施され、追跡可能な入力データによって裏付けられる最新の見解をクライアントが得られるようにしている。
他の公開推定値と比較したMordor Intelligenceのファイアウォール・アズ・ア・サービス市場規模
FWaaSの公開数値は、各チームが異なるサービス定義、年次規則、価格ロジックを選択し、それらの選択がモデルの各段階に影響を及ぼすため、必ずしも一致しない。差異は、プロバイダーがバンドル型セキュリティプラットフォームをどのように扱うか、地域収益をどのように米ドルに変換するか、基礎となる仮定がどの頻度で更新されるかにも起因する。
一部の推定値は、ファイアウォール機能の周辺にある隣接するクラウドセキュリティサービスを対象範囲に含めており、利用状況が同程度であっても、見出しとなる規模を押し上げる可能性がある。Mordor Intelligenceのサイジングでは、収益はFWaaSサブスクリプションに帰属する場合にのみ計上され、オンプレミスのファイアウォールハードウェアおよびファイアウォール以外の単独ツールとは区別されている。この、より狭い範囲での計上方式は、一次検証から得られた契約期間および更新パターンを用いて再確認されている。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 6.29億米ドル(2026年) | |
| 業界調査発行元A | 4.71億米ドル(2025年) | 異なる基準年を使用しており、早期導入の鈍化を前提としている場合、2026年の値を過小評価する可能性があり、その対象範囲の記述は、バンドル型プラットフォームの収益区分を一貫して整合させずに、クラウド提供型ファイアウォールサービスのみを含むと解釈されることが多い。 |
| 業界調査発行元B | 6.72億米ドル(2024年) | より早い基準年と、より長い予測期間に依拠しており、過去の逆算がより広範なクラウドセキュリティカテゴリを混在させている場合には開始値を高める可能性があり、ASPの推移は通常、ポリシー実施ポイントやトラフィック駆動型の階層に明確に結び付けずに単純化されている。 |
全体として、公開されている数値の差異は主に基準年の選択と、隣接するセキュリティサブスクリプションがFWaaSの区分に統合されているかどうかによって説明される。対象範囲をサブスクリプションに帰属するFWaaS収益に限定し、それを実務的な導入・価格チェックでストレステストすることで、仮定が更新された際にも追跡・再現しやすい数値が得られる。


レポートで回答される主要な質問
サービスとしてのファイアウォール市場の2026年の価値はいくらですか?
市場は2026年に62億9,000万米ドルに達します。
2031年までの収益成長率はどのくらいですか?
収益は15.89%のCAGRで成長し、131億4,000万米ドルに達する見込みです。
最も大きな収益シェアを持つサービスモデルはどれですか?
SaaS型ファイアウォールが2025年のグローバル収益の46.75%をリードしています。
最も急成長しているデプロイメントモデルはどれですか?
ハイブリッドクラウドファイアウォールは2026年から2031年の間に16.84%のCAGRで拡大する見込みです。
最も高い成長率を示す地域はどこですか?
アジア太平洋地域は2031年まで17.74%のCAGRで成長する見込みです。
この市場の主要ベンダーはどこですか?
主要ベンダーにはPalo Alto Networks、Fortinet、Cisco、Zscaler、およびCheck Pointが含まれます。
最終更新日:



