
肥料市場の規模とシェア
Mordor Intelligenceによる肥料市場分析
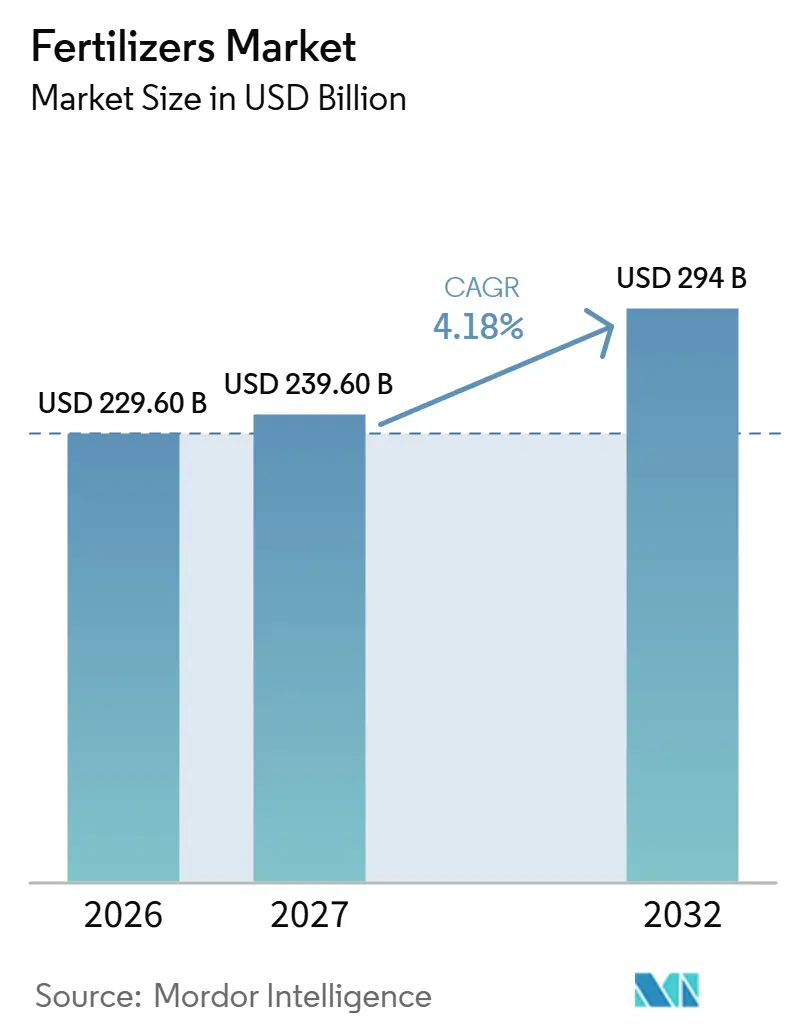
肥料市場規模は、2026年の2,296億米ドルから2027年には2,396億米ドルに増加し、2032年までに2,940億米ドルに達すると予測されており、2027年から2032年にかけて4.18%のCAGRで成長します。肥料市場の数量は、2026年の5億3,710万メトリックトンから2027年には5億4,840万メトリックトンに増加し、2032年までに6億850万メトリックトンに達すると予測されており、2027年から2032年にかけて2.1%のCAGRで成長します。
インドの尿素需要の増加と肥料輸入への依存は、フェルティゲーションが水溶性グレードへの需要を拡大する中で、信頼性の高い供給の価値を高めています。2026年2月に始まった中東紛争に関連する商品供給の混乱により、投入コストへの圧力が加わりました。サプライヤーは、地元製造、エネルギー統合、差別化された栄養製品を通じて対応することができます。欧州連合の農家の間では、製品および給の対応が栄養購入にどこまで反映されるかを、価格の手頃さが制限する可能性があります。
主要レポートの要点
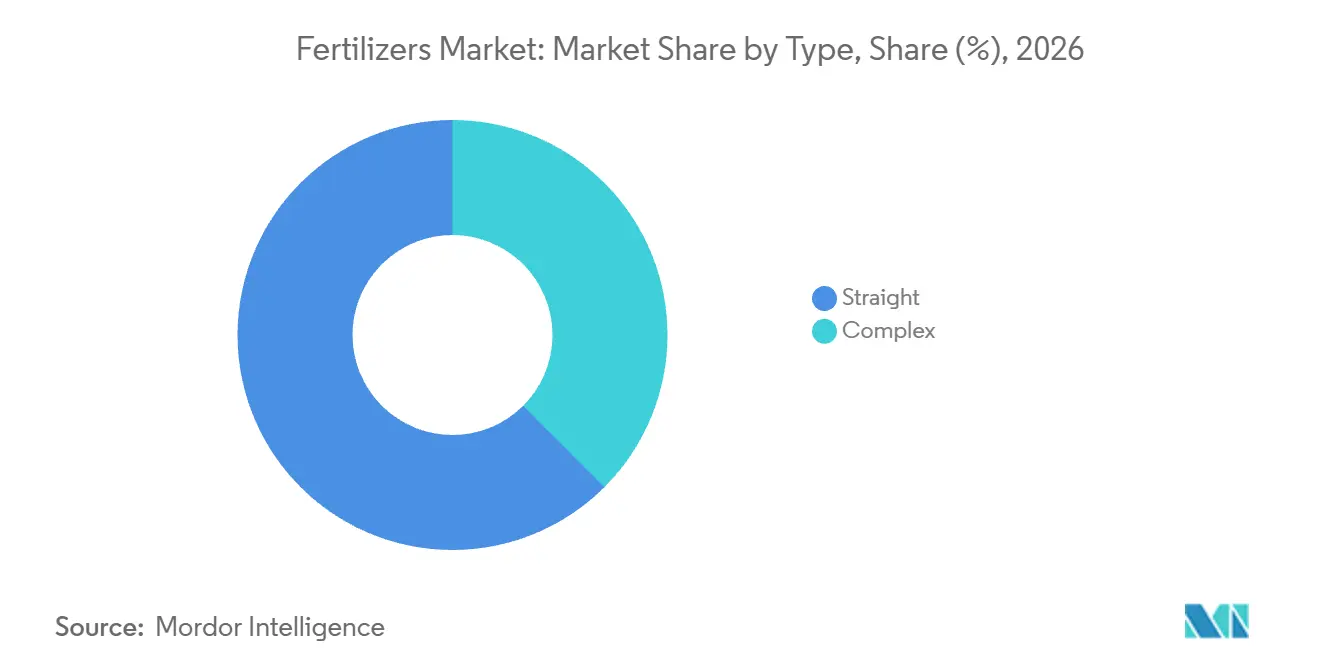
- タイプ別では、単肥が2026年の肥料市場シェアの62.5%を占め、複合肥料は2027年から2032年にかけて5.6%のCAGRで最も速く成長すると予測されています。
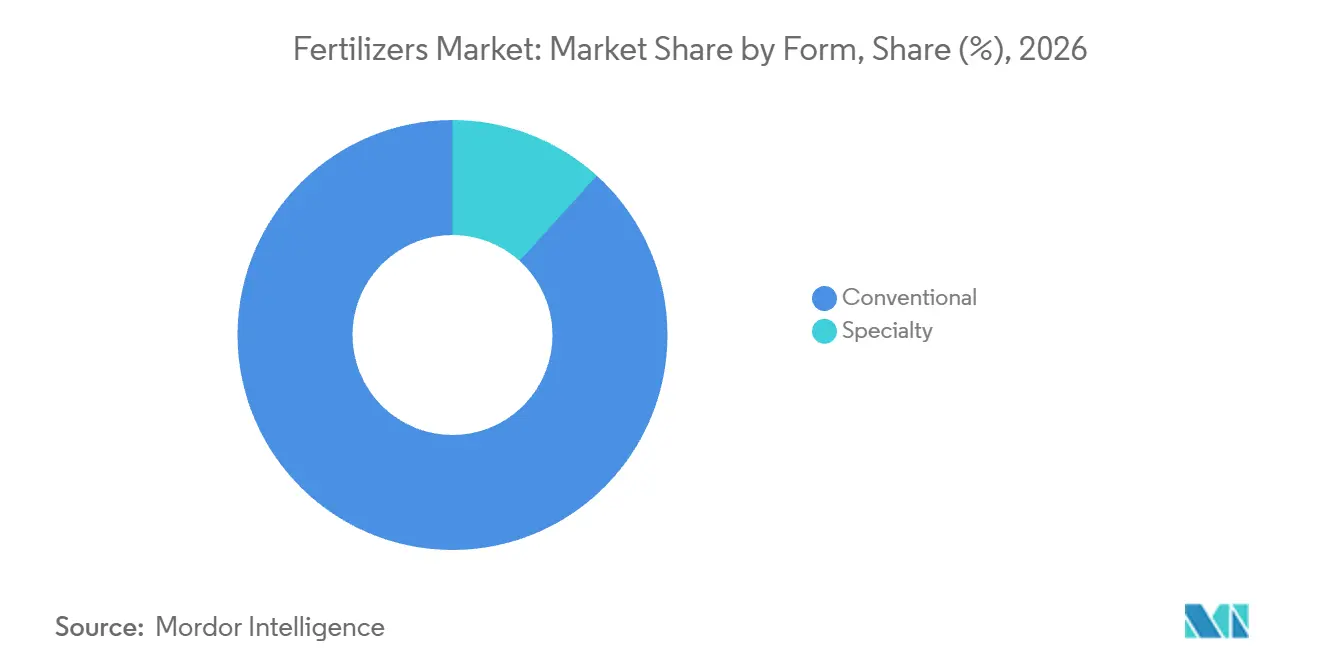
- 形態別では、従来型製品が2026年の肥料市場規模の88.29%のシェアでリードし、特殊肥料は2027年から2032年にかけて6.1%のCAGRで最も速く成長すると予測されています。
- 土壌施用が施用方法の中で最大のセグメントであり、2026年の販売額の71.65%のシェアを占め、フェルティゲーションは2027年から2032年にかけて5.8%のCAGRで最も速く成長すると予測されています。
- 作物タイプ別では、畑作物が2026年の販売額の81.47%を占め、園芸作物は2027年から2032年にかけて7%のCAGRで最も速く成長すると予測されています。
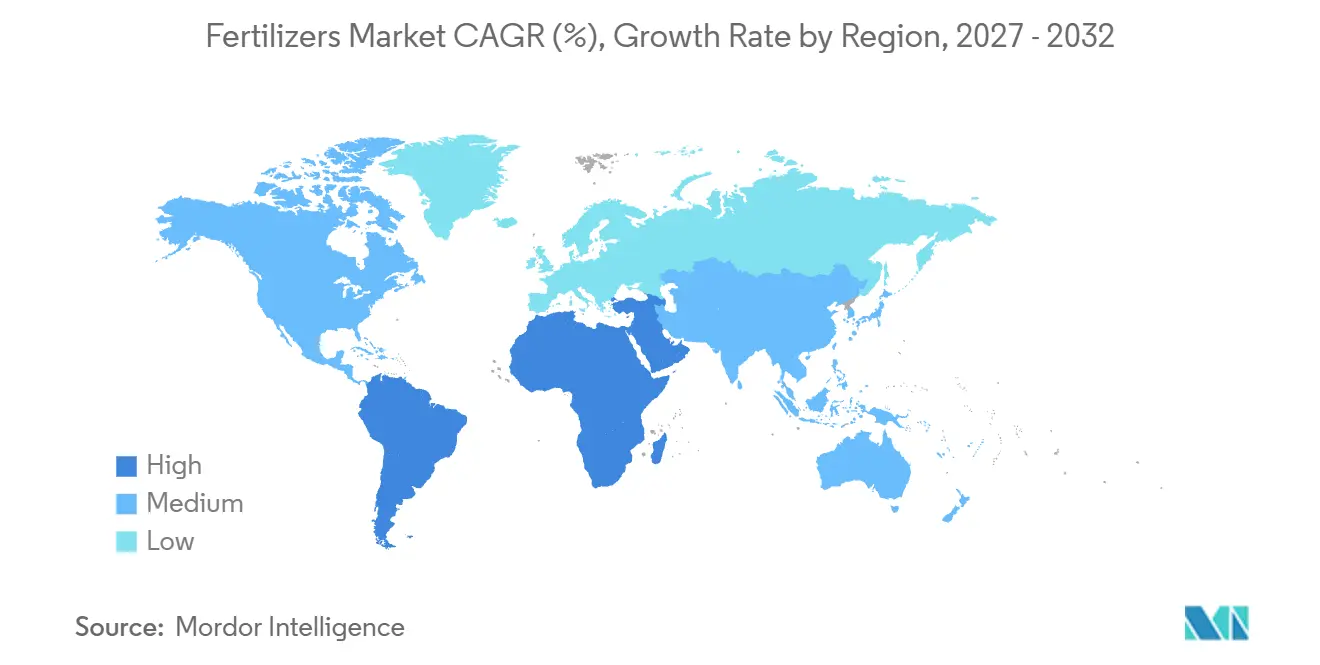
- 地域別では、アジア太平洋が2026年の販売額の52.2%を占め、アフリカは2027年から2032年にかけて6%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 精密農業プロジェクトによる肥料需要の急増 | +1.4% | ルーマニア、セルビア、エジプト、モロッコ | 中期(2〜4年) |
| 気候スマートな養分管理政策への移行 | +1.3% | 欧州連合の農業生産地域 | 中期(2〜4年) |
| 特殊肥料および緩効性製剤の急速な普及 | +1.5% | オランダの特殊肥料生産地域 | 短期(2年以内) |
| 低コスト天然ガス地域における設備増強 | +1.1% | アルゼンチンのガス連動肥料生産地域 | 長期(4年以上) |
| グリーンアンモニア生産に対するカーボンクレジットインセンティブ | +0.3% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 人工知能を活用した可変施用プラットフォーム | +0.4% | 韓国の稲作地帯 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
精密農業プロジェクトからの肥料需要の急増
精密農業プロジェクトは、肥料の使用をデジタル農場管理プログラムの一部とすることで、肥料の商業的役割を拡大することができます。2025年5月、SyngentaとAl Dahraは、ルーマニア、セルビア、エジプト、モロッコにあるAl Dahra農場の22万エーカー以上にデジタルソリューションを導入するパートナーシッを発表しました。Syngentaは肥料ターゲティングツールを提供し、Al Dahraが農場を運営します。Al Dahraは、その調達戦略において肥料を直接購入する農業投入物として位置づけています。このプログラムは、発表された農場の敷地における肥料ターゲティングと、肥料を直接購入するオペレーターを結びつけ、投入物販売への商業的なつながりをこのイニシアチブに与えています。
気候スマートな栄養管理政策への移行
気候スマートな栄養政策は、肥料需要を農場管理支援と栄養製品の生産経路の両方に結びつけることができます。欧州委員会は2026年5月19日に肥料行動計画を採択し、欧州連合の農家がエコスキームと助言サービスを活用して栄養管理効率を改善することを奨励しました。[1] この計画は、脱炭素化された低化石燃料および循環型肥料も支援しています。助言支援とエコスキームは、循環型または低化石燃料肥料のオファーが明確な栄養効率目標とともに検討される環境を生み出します。循環型および低化石燃料肥料のサプライヤーは、そのオファーを栄養効率の助言と生産経路の両方に結びつけることができ、農家がこれらの製品を検討する政策に裏付けられた理由を提供します。
特殊肥料および緩効性製剤の急速な普及
特殊製剤は、製品の商業的適合性に影響する施用要件に対応することで、肥料の価値を高めることができます。SQMの硝酸カリウムは、肥料が高い溶解性と不純物のないことが求められる点滴灌漑およびマイクロスプリンクラー灌漑に適しています。その高い溶解性と塩素フリーの組成は、塩化カリウムおよび硫酸塩に対するプレミアムを支持するのに役立ちます。別途、Kingenta Groupのオランダにおける初の緩効性・放出制御型肥料モデル工場が2025年4月に生産を開始しました。この展開は、溶解性栄養素の施用主導の差別化に加え、製剤固有の追加的な生産経路を示しています灌漑農家は、より多くの物理的な量の肥料を施用することなく、溶解性などの栄養特性に対して対価を支払うことができます。
低コスト天然ガス地域における生産能力の拡大
エネルギー統合プロジェクトは、ガス資源を追加の窒素肥料供給に転換しながら、生産経済をフィードストックアクセスに結びつけることができます。2026年7月、Pampa Energíaはアルゼンチンのバイーア・ブランカに年間生産能力210万メトリックトンの粒状尿素プラントの最終投資決定を承認しました。[2] 完全子会社のFértil Pampa S.A.U.がVaca Muertaシェールガス埋蔵量を収益化するためにこのプロジェクトを開発します。Pampaは、ガスと電力は主に内部から供給され、尿素生産コストの約70%を占めると述べした。この統合により、提案された肥料事業は最大の複合コスト投入物と直接的なつながりを持ちます。成功裏に実行されれば、競争力がエネルギー統合に実質的に依存する追加の輸出供給オプションが生まれます。
制約要因の影響分析*
| 抑制要因 | (~)%のCAGR予測への影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 原料価格の変動 | -0.9% | 北米、欧州、中東 | 短期(2年以内) |
| 欧州における窒素使用規制上限 | -0.6% | イングランドの指定硝酸塩脆弱地帯 | 中期(2〜4年) |
| 有機農業面積の拡大 | -0.2% | グレートブリテンの有機農業地域 | 中期(2〜4年) |
| 乾燥地域における液肥灌漑用水の不足 | -0.2% | フェルティゲーションを使用する乾燥地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
不安定なフィードストック価格
フィードストックの変動は、完成した栄養素の生産コストを増加させることで、手頃な価格の肥料需要を制約する可能性があります。中東紛争に関連する商品供給の混乱は2026年2月に始まりました。世界銀行は、供給の混乱、投入コストの上昇、貿易制限を背景に、2026年第1四半期に世界の肥料価格が上昇したと報告しました。食料価格指数に対する肥料価格として測定された尿素の手頃さは著しく悪化しました。別途、Nutrienは2025年の1メトリックトン当たりの売上原価が2024年より高かったと報告し、主にヘンリーハブに連動した天然ガスコストによるものでした。これらの増加を吸収すると生産者マージンが圧縮され、転嫁すると窒素肥料の商業的リーチを制限する手頃さの障壁が高まります。
欧州における窒素使用量の規制上限
窒素使用上限は、農家が農学的な理由からより多くの栄養素を施用したいと考える場合でも、肥料需要を制約する可能性があります。イングランドの指定硝酸塩脆弱地帯では、年間窒素施用量の上限が、ほとんどの作物について製造肥料の窒素と作物利用可能な堆肥窒素を合算します。2025年から2028年の指定は、指定地帯内の各圃場に制限を適用します。作物固有の上限には、収量関連および助言者支援の状況を含む特定の例外と追加許容量が含まれます。堆肥が同じ上限に寄与するため、追加の製造窒素は残りの許可施用量に収まる必要があります。上限は製品の選択ではなく総窒素量に適用されるため、より多くの窒素を施用するという推奨は、堆肥と作物固有の許容量に余裕がある圃場でのみ販売に転換できます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
確立された尿素規模と逼迫した複合肥料供給の共存単肥は2026年の肥料市場規模の62.5%のシェアを占め、最大のセグメントとなりました。インドでは2025年4月から2026年1月にかけて3,526万メトリックトンの尿素販売が記録され、前年同期の3,459万メトリックトンと比較して増加しました。インドの尿素補助金制度は農家向けの最高小売価格を固定し、製造業者と輸入業者は納入コストと市場実現価格の差額の払い戻しを受けます。払い戻しに裏付けられた価格設定は、尿素サプライヤーにとって大規模な農家向け販売口を固定することができ、物理的な製品の入手可能性と並んで補助金メカニズムを商業的に重要なものにしています。
複合肥料は2027年から2032年にかけて5.6%のCAGRで最も速く成長するセグメントと予測されています。CRISIL Ratingsは、インドの複合肥料の設備稼働率が健全な需要と限られた設備増強を背景に2026年度に約95%に達したと報告しました。[3] 2026年2月、CRISILはインドのDAPおよびNPKグレードの約1,600万トンのベースに対して、2029年度までに年間約400万メトリックトンの設備増強を予測しました。これらの計画された増強は、生産者が高稼働率の工場のスループットを超えて増加する需要に対応するための経路を提供します。

形態別:
従来型の規模と特殊製品ポートフォリオの成長の共存従来型肥料は2026年の肥料市場シェアの88.29%を占め、最大のセグメントとなりました。CF Industriesの粒状尿素セグメントは2025年に411万ショートトンを販売し、2024年から9%減少しました。経営陣は粒状尿素よりも尿素硝酸アンモニウムの生産を優先し、期首在庫の減少も供給可能量を制限しました。粒状尿素事業は相当な規模を維持しましたが、その生産量配分と在庫が販売可能量を制約しました。窒素製品間の選択は、確立された従来型肥料事業の中でも、粒状尿素の買い手にとって供給リスクの源となり得ます。
特殊肥料は2027年から2032年にかけて6.1%のCAGRで最も速く成長するセグメントと予測されています。SQMは2025年の特殊植物栄養事業の販売量が101万メトリックトンであったと報告し、2024年の98万2,900メトリックトンと比較して増加しました。これらの事業部門の販売には、SQM製品と商業契約に基づいて販売されるサードパーティ製品が含まれており、内部製造と外部供給の両方とオファーを結びつけています。この構造は、追加のすべての販売を自社生産に依存させることなく特殊製品のオファーを拡大する経路を提供するため、補完的な製品へのアクセスが製造規模と並んで貢献することができます。
施用方法別:
土壌施用がリードし、灌漑が栄養素供給を拡大土壌施用は最大のセグメントであり、2026年の販売額の71.65%のシェを占めました。大規模な畑作農家は、肥料供給チャネルとして灌漑設備を使用することなく、粒状栄養素を散布または混和することができます。そのトレードオフは、灌漑ラインを通じて肥料を通過させるために必要な溶解性ではなく、農学的な施用量での圃場カバレッジと栄養素配置に関するものです。粒状製品の数量は水のスループットではなく処理面積と農学的施用量に従うため、フェルティゲーションシステム外の農地はそれらの製品に開かれたままです。
フェルティゲーションは2027年から2032年にかけて5.8%のCAGRで最も速く成長するセグメントと予測されています。ICLの2025年年次報告書はフェルティゲーション使用の増加を説明し、点滴灌漑使用の増大を液体および水溶性肥料への需要増加と結びつけました。また、特殊肥料を使用する場合、フェルティゲーションによる肥料施用がより効率的であると説明しました。特殊肥料事業において、この結びつきは施用方法の成長が灌漑農家が使用する製品ミックスを変える可能性があることを意味し、液体および水溶性栄養素がその普及を取り込む路を提供します。
作物タイプ別:
水稲への露出が規模を支え、園芸栄養が拡大畑作物は最大のセグメントであり、2026年の販売額の81.47%を占めました。2024年から2025年のアンドラプラデシュ州の調査では、モンスーン前乾燥播種を実践する農家と対照農家を比較し、水稲が作物面積の約3分の1を占めました。対照農家は水稲に1ヘクタール当たり420キログラムの肥料を施用し、モンスーン前乾燥播種グループの1ヘクタール当たり259キログラムと比較して多くなりました。この調査において、水稲の販売ポテンシャルは作物面積だけでなく栄養管理慣行にも依存します。
園芸作物は2027年から2032年にかけて7%のCAGRで最も速く成長するセグメントと予測されています。SQMは、果物、花、特定の野菜を含む高価値作物のフェルティゲーションに主に使用される特殊植物栄養素を生産しています。その特殊植物栄養事業全体は2026年上半期に53万5,300メトリックトンの販売を報告し、2025年同期比11%増加しました。果物、花、野菜の生産は、栄養素生産者に専門的な農家への集中した経路を提供し、より広い特殊製品事業の規模を補完します。
地域分析
アジア太平洋肥料市場
アジア太平洋は2026年の肥料市場シェアの52.2%を占め、最大の地域となりました。中国の指定規模以上の工業企業は2025年に100%換算ベースで6,481万メトリックトンの化学肥料を生産し、2024年から7.1%増加しました。国際肥料協会(IFA)の2026年5月の見通しは、2025/26肥料年度の予測を通じた世界の窒素使用量の成長を東アジアおよび南アジアと結びつけ、中国とインドを主要消費国として強調し、中国が国内の手頃な価格を守るための輸出制限を行っていることを指摘しました。中国の生産量の増加だけでは追加の輸出供給を保証するものではありません。なぜなら、中国は中国の農家にとって肥料価格を手頃に保つために尿素とリン酸塩の輸出を定期的に制限してきたからです。
アフリカ肥料市場
アフリカは2027年から2032年にかけて6%のCAGRで最も速く成長する地域と予測されています。IFAの2026年5月の見通しは、サハラ以南アフリカでも成長が見られる中、北アフリカが牽引する形で2025/26肥料年度を通じてリン酸肥料の使用が増加すると予測ました。別途、ガーナの食料農業省は2026年6月にガーナ農民協会に4万袋の無機肥料を引き渡し、フィード・ガーナ・プログラムの下での配布を行いました。このチャネルは、特に地区レベルの配分から恩恵を受けられない可能性のある会員農家を対象としました。このメカニズムは国家支援によるアクセスであり、引き渡しが農民組織を通じて製品を流通させるため、このチャネルで会員農家に届く数量は肥料の入手可能性だけでなく流通リーチにも依存します。
国際連合食糧農業機関の2025年報告書は、数十年にわたる肥料の大量使用と誤用が深刻な窒素汚染を引き起こした地域の一つとして北米を特定しました。欧州では、欧州委員会がEUの農家が高い肥料コストを作物価格に転嫁する能力が限られていると説明し、高い投入コストを栄養素使用の減少と収量低下と結びつけました。南米では、Fertilizarがアルゼンチンの2025年の肥料施用量を510万メトリックトンと暫定推計し、2024年から3%増加しました。中東の生産者基盤には、2025年に記録的な尿素生産を報告したメサイードの統合複合施設を持つカタル肥料会社が含まれていました。アルゼンチンの施用量の増加はサプライヤーに数量機会を提供する一方、EUの農家が投入コストを回収する能力が限られていることは、肥料価格の上昇を栄養素販売への脅威とします。
規制の枠組みと見通し
この比較は、完成した栄養製品を販売しようとするメーカーの観点から選択された法域を検討しています。規制は、製品登録、製造排水、継続的な事業許可を含む異なる商業的関門に対応しています。ドイツでは、EU調和肥料と国内規則が適用される製品は異なる規制経路をたどります。サプライヤーの参入計画は、その製品と事業活動を適用される遵守要件に合致させる必要があります。
規制表
| 決定要因 | 米国 | ドイツ | 中国 | ブラジル | サウジアラビア | ナイジェリア |
|---|---|---|---|---|---|---|
| 主要機関 | 環境保護庁および排水許可当局 | 市場監視当局 | 農業農村部 | 農業畜産省(MAPA) | 環境水農業省植物サービス部 | 連邦農業省の肥料担当部門である法定規定当局 |
| 主要な法令または方向性 | 40 CFR第418肥料製造排水ガイドライン | EU調和肥料に関する規則(EU)2019/1009 | 肥料登録措置および2026年5月の行政指導 | 政令4,954号(政令12,858/2026号による改正) | GCC肥料・土壌改良剤法に基づく製剤登録 | 2019年国家肥料品質(管理)法 |
| 商業的効果 | 対象廃水排出には許可または前処理管理が必要 | 調和製品の適合性および監視要件 | 登録書類および一般的に国内圃場試験(特定の免除あり) | 事業所登録および取引・使用に関する州の同時監督 | 製剤適合性審査および肥料輸出入許可管理 | 許可は停止または取り消しがない限り3年間有効;3年ごとに更新手数料 |
| 現在の政策の魅力度 | 中 | 中 | 低 | 中 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 緩和 | 緩和 | 変化なし | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||||||
中国の「低」評価は書類および試験義務を反映しており、「緩和」は2026年5月の手続き簡素化と1年間の圃場試験移行期間によって支持されています。ドイツの「中」評価は製品適合性と監視を反映し、「緩和」は採択、ドイツの承認、国内移行および環境保護措置を条件として、定の家畜堆肥液体消化物に関する2026年10月19日の草案を反映しています。米国とブラジルの「中」および「変化なし」の判断は、それぞれ確立された排水および登録義務を反映しており、「変化なし」は対象排水管理とブラジルの役割ベースの2026年執行枠組みに基づいています。サウジアラビアとナイジェリアの「中」および「変化なし」の判断は、サウジアラビアの製剤審査と貿易許可、およびナイジェリアの2019年法に基づく条件付き3年許可と更新手数料サイクルを反映しています。
バリューチェーンの段階
バリューチェーンは、フィードストックサプライヤー、製造業者、バルクハンドラー、農場流通チャネルが連続する事業段階でどのように収益を獲得するかを比較しています。Nutrien Ltd.はカナダ、米国、トリニダードでの窒素生産を中流の流通と下流の小売事業と結びつけています。これらの活動を結びつけることで、生産者が完成した栄養素を販売する能力を支援し、生産量を取り扱いと配送に必要な物理的能力と整合させることができます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| フィードストック供給 | Jordan Phosphate Mines Companyなどのリン酸岩サプライヤー(JIFCOの合弁パートナー) | リン酸岩販売 | 契約された岩石納入への依存 | 長期契約と並行して代替岩石供給を確保 |
| 栄養素生産および仕上げ | Yara International ASA、Nutrien Ltd.、Koch Fertilizer, LLCなどの統合肥料メーカー | 完成肥料販売 | 工場生産量と下流の取扱能力のミスマッチ | 生産スループットをターミナル積載能力と調整 |
| バルク保管および輸送 | Yara International ASAなどのターミナルオペレーター;Koch Fertilizer, LLCなどのバルクターミナルおよびロジスティクスオペレーター | 納入製品販売内の流通収益 | バルク輸送接続への依存 | 利用可能なはしけ、鉄道、トラック接続を活用 |
| 農場流通および小売 | IFFCOなどの協同組合マーケター;Nutrien Ltd.およびIFFCOの子会社IFFCO eBazarなどの農場小売業者 | 協同組合および小売チャネルを通じた肥料販売 | 分散した農村バイヤーへのラストマイルリーチ | 協同組合流通と農村小売カバレッジを組み合わせる |
| 情報源: Mordor Intelligence | ||||
上流統合は、リンクされた資産のパフォーマンスを商業的に重要にしながら、供給の可視性を支援することができます。Jordan Phosphate Mines Company(JPMC)は、IFFCOとの合弁会社であるJordan India Fertiliser Company(JIFCO)に長期契約に基づいてリン酸岩を供給し、リン酸生産量の最大30%を購入する権利を持っています。この取り決めは、合弁パートナーの投入物供給と中間生産物のオプション的な販売口を結びつけています。JPMCの購入オプションは酸生産量の一部に対する裁量を保持し、フィードストックの安全保障とコミットされた引き取りを同じベンチャー内の別個の商業目標とします。
競争環境
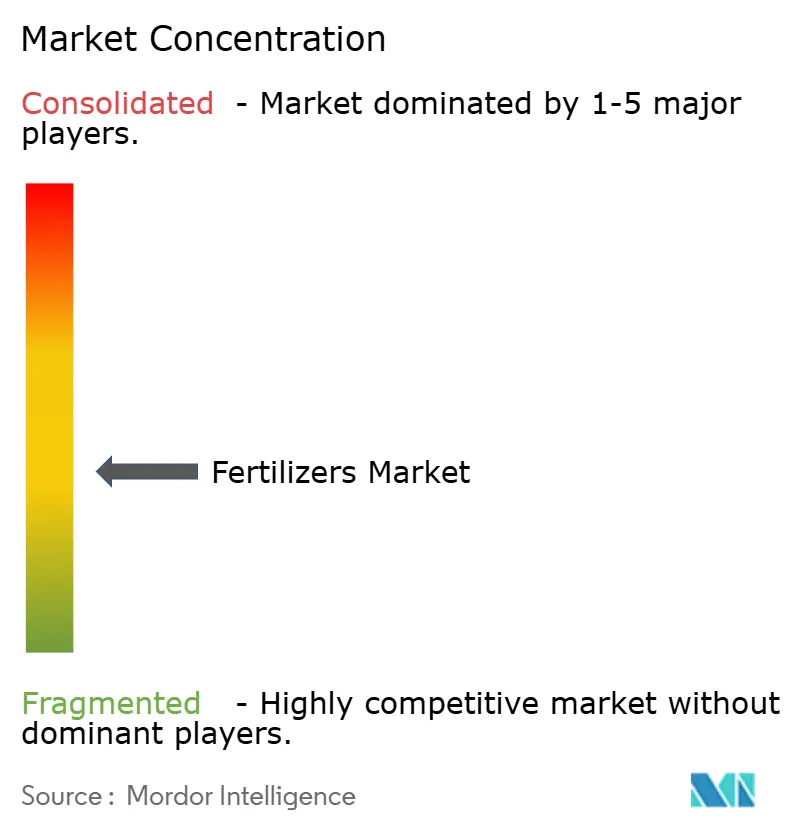
この産業は中程度に分散しており、大規模な統合生産者と特定の栄養素および特殊用途に特化したサプライヤーが混在しています。CF Industries Holdings, Inc.はアンモニアと窒素肥料を生産し、ICL Group Ltd.は異なる土壌と用途向けの特殊肥料を開発しています。Nutrien Ltd.は生産、流通、農業小売を組み合わせ、The Mosaic Companyとその子会社は濃縮リン酸塩とカリウム作物栄養素を生産・販売しています。Yara International ASAはグローバルな窒素ベースのポートフォリオを運営し、2025年に完成肥料生産量を20万メトリックトン増加させて記録を更新しました。窒素調達はCF IndustriesとYaraを同じ比較対象にする一方、Mosaicのリン酸塩とカリウムへの注力とICLの特殊製品レンジは、サプライヤーを部分的にしか代替不可能にしています。
最近の企業の動きは供給場所と資産所有権に対応しています。ICLは2026年3月にインドのマハラシュトラ州に特殊肥料生産施設を開設し、インド市場向けの地元水溶性肥料生産を追加しました。2025年12月、Nutrienはアルゼンチンを拠点とする窒素生産者Profertilの50%株式持分の売却を、共同取得者のAdecoagro S.A.とAsociación de Cooperativas Argentinasに完了しました。ICLはインドの肥料輸入依存と供給ルートの混乱を挙げ、国境を越えた配送が滞った場合に国内生産が買い手にとっての潜在的な代替手段となることを示しました。
低炭素アンモニア投資は、認可と建設が新たな操業生産に先行しなければならないため、異なる競争障壁をもたらします。CF IndustriesのBlue Point合弁プロジェクトはルイジアナ州で可承認を受け、2026年に建設起工式を行いました。計画施設は年間約140万メトリックトンの低炭素アンモニア生産能力を持ち、2029年に生産開始が見込まれています。許可承認はこのプロジェクトの開発上のハードルを取り除きますが、建設と試運転がその計画規模を操業供給から切り離します。低炭素ポジショニングと近期の供給可能性は、Blue Point建設期間中、窒素バイヤーにとって乖離する可能性があります。
肥料産業リーダー
-
CF Industries Holdings, Inc.
-
ICL Group Ltd.
-
Nutrien Ltd.
-
The Mosaic Company
-
Yara International ASA
- 注:主要企業の掲載順は順位を示すものではありません。
肥料市場 このレポートでカバーされる企業
- Nutrien Ltd.
- Uralkali PJSC (Uralchem Group)
- The Mosaic Company
- K+S Aktiengesellschaft
- ICL Group Ltd.
- EuroChem Group AG
- CF Industries Holdings, Inc.
- OCP S.A.
- PhosAgro PJSC
- Coromandel International Limited
- Indian Farmers Fertiliser Cooperative Limited (IFFCO)
- Haifa Chemicals Ltd.
- Yara International ASA
- Koch Fertilizer, LLC
- Grupa Azoty S.A. (Compo Expert)
- BHP Group Limited
- Qinghai Salt Lake Industry Co., Ltd.
最近の産業開発事情 肥料市場
- 2026年10月:欧州委員会は、保護措置と国内移行を条件として、加盟国が家畜堆肥由来の特定の液体消化物を肥料として承認することを認める草案措置に関するコンサルテーションを開始しました。
- 2026年9月:アルゼンチン経済省は、Pampa Energíaの子会社であるFértil Pampaが計画する肥料プロジェクトに対して同国の大規模投資優遇制度への申請を承認しました。
調査範囲と方法論
セグメンテーション概要
| 複合 | ||
| 単肥 | 微量栄養素 | ホウ素 |
| 銅 | ||
| 鉄 | ||
| マンガン | ||
| モリブデン | ||
| 亜鉛 | ||
| その他 | ||
| 窒素系 | 硝酸アンモニウム | |
| 無水アンモニア | ||
| 尿素 | ||
| その他 | ||
| リン酸系 | リン酸二アンモニウム(DAP) | |
| リン酸一アンモニウム(MAP) | ||
| 過リン酸石灰(SSP) | ||
| 三重過リン酸石灰(TSP) | ||
| その他 | ||
| 加里系 | 塩化カリウム(MoP) | |
| 硫酸カリウム(SoP) | ||
| その他 | ||
| 二次多量栄養素 | カルシウム | |
| マグネシウム | ||
| 硫黄 | ||
| 従来型 | |
| 特殊 | 緩効性肥料(CRF) |
| 液体肥料 | |
| 遅効性肥料(SRF) | |
| 水溶性 |
| 液肥灌漑 |
| 葉面散布 |
| 土壌施用 |
| 畑作物 |
| 園芸作物 |
| 芝生および観賞用植物 |
| 北米 | カナダ |
| メキシコ | |
| 米国 | |
| 北米その他 | |
| 欧州 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| ウクライナ | |
| 英国 | |
| 欧州その他 | |
| アジア太平洋 | オーストラリア |
| バングラデシュ | |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| パキスタン | |
| フィリピン | |
| タイ | |
| ベトナム | |
| アジア太平洋その他 | |
| 南米 | アルゼンチン |
| ブラジル | |
| 南米その他 | |
| 中東 | トルコ |
| サウジアラビア | |
| 中東その他 | |
| アフリカ | ナイジェリア |
| 南アフリカ | |
| アフリカその他 |
| タイプ別 | 複合 | ||
| 単肥 | 微量栄養素 | ホウ素 | |
| 銅 | |||
| 鉄 | |||
| マンガン | |||
| モリブデン | |||
| 亜鉛 | |||
| その他 | |||
| 窒素系 | 硝酸アンモニウム | ||
| 無水アンモニア | |||
| 尿素 | |||
| その他 | |||
| リン酸系 | リン酸二アンモニウム(DAP) | ||
| リン酸一アンモニウム(MAP) | |||
| 過リン酸石灰(SSP) | |||
| 三重過リン酸石灰(TSP) | |||
| その他 | |||
| 加里系 | 塩化カリウム(MoP) | ||
| 硫酸カリウム(SoP) | |||
| その他 | |||
| 二次多量栄養素 | カルシウム | ||
| マグネシウム | |||
| 硫黄 | |||
| 形態別 | 従来型 | ||
| 特殊 | 緩効性肥料(CRF) | ||
| 液体肥料 | |||
| 遅効性肥料(SRF) | |||
| 水溶性 | |||
| 施用方法別 | 液肥灌漑 | ||
| 葉面散布 | |||
| 土壌施用 | |||
| 作物タイプ別 | 畑作物 | ||
| 園芸作物 | |||
| 芝生および観賞用植物 | |||
| 地域別 | 北米 | カナダ | |
| メキシコ | |||
| 米国 | |||
| 北米その他 | |||
| 欧州 | フランス | ||
| ドイツ | |||
| イタリア | |||
| オランダ | |||
| ロシア | |||
| スペイン | |||
| ウクライナ | |||
| 英国 | |||
| 欧州その他 | |||
| アジア太平洋 | オーストラリア | ||
| バングラデシュ | |||
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| パキスタン | |||
| フィリピン | |||
| タイ | |||
| ベトナム | |||
| アジア太平洋その他 | |||
| 南米 | アルゼンチン | ||
| ブラジル | |||
| 南米その他 | |||
| 中東 | トルコ | ||
| サウジアラビア | |||
| 中東その他 | |||
| アフリカ | ナイジェリア | ||
| 南アフリカ | |||
| アフリカその他 | |||
市場の定義
- 市場推計レベル - 各種肥料の市場推計は、養分レベルではなく製品レベルで実施されています。
- 対象養分タイプ - 一次栄養素:N、P、K、二次多量栄養素:Ca、Mg、S、微量栄養素:Zn、Mn、Cu、Fe、Mo、B、その他
- 平均養分施用量 - 各国の農地1ヘクタールあたりに消費される養分の平均量を指します。
- 対象作物タイプ - 畑作物:穀物、豆類、油糧種子、繊維作物 園芸:果物、野菜、プランテーション作物およびスパイス、芝草および観賞用植物
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 顆粒、粉末、液体、水溶性などさまざまな形態で入手可能な、栄養要件を確保するために作物に施用される化学物質。 |
| 特殊肥料 | 土壌、葉面、および液肥灌漑を通じて施用される、高効率および養分利用可能性のために使用されます。CRF、SRF、液体肥料、および水溶性肥料を含みます。 |
| 緩効性肥料(CRF) | 作物のライフサイクル全体にわたって養分の利用可能性を確保するために、ポリマー、ポリマー硫黄、および樹脂などの材料でコーティングされています。 |
| 遅効性肥料(SRF) | より長期間にわたって作物への養分利用可能性を確保するために、硫黄、ニームなどの材料でコーティングされています。 |
| 葉面肥料 | 葉面散布を通じて施用される液体および水溶性肥料の両方で構成されています。 |
| 水溶性肥料 | 液体、粉末などさまざまな形態で入手可能で、葉面および液肥灌漑モードの肥料施用に使用されます。 |
| 液肥灌漑 | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などさまざまな灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、気液形態で土壌に直接注入されます。 |
| 過リン酸石灰(SSP) | リン含有量が35%以下のリン酸系肥料。 |
| 三重過リン酸石灰(TSP) | リン含有量が35%超のリン酸系肥料。 |
| 高効率肥料 | 他の肥料と比較してより効率的にするために、さまざまな成分の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 散布、条施、耕起土壌施用などの従来の方法で作物に施用される肥料。 |
| キレート微量栄養素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート剤でコーティングされた微量栄養素肥料。 |
| 液体肥料 | 液体形態で入手可能で、主に葉面および液肥灌漑を通じた作物への肥料施用に使用されます。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数および要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、およびアナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を生成するために、さまざまなレベルおよび職能にわたって選定されます。
- ステップ4:調査成果物: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




