
二次多量栄養素市場の規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 19.43 十億米ドル |
| 市場規模 (2031) | 24.59 十億米ドル |
| 成長率 (2026 - 2031) | 4.82 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる二次多量栄養素市場分析
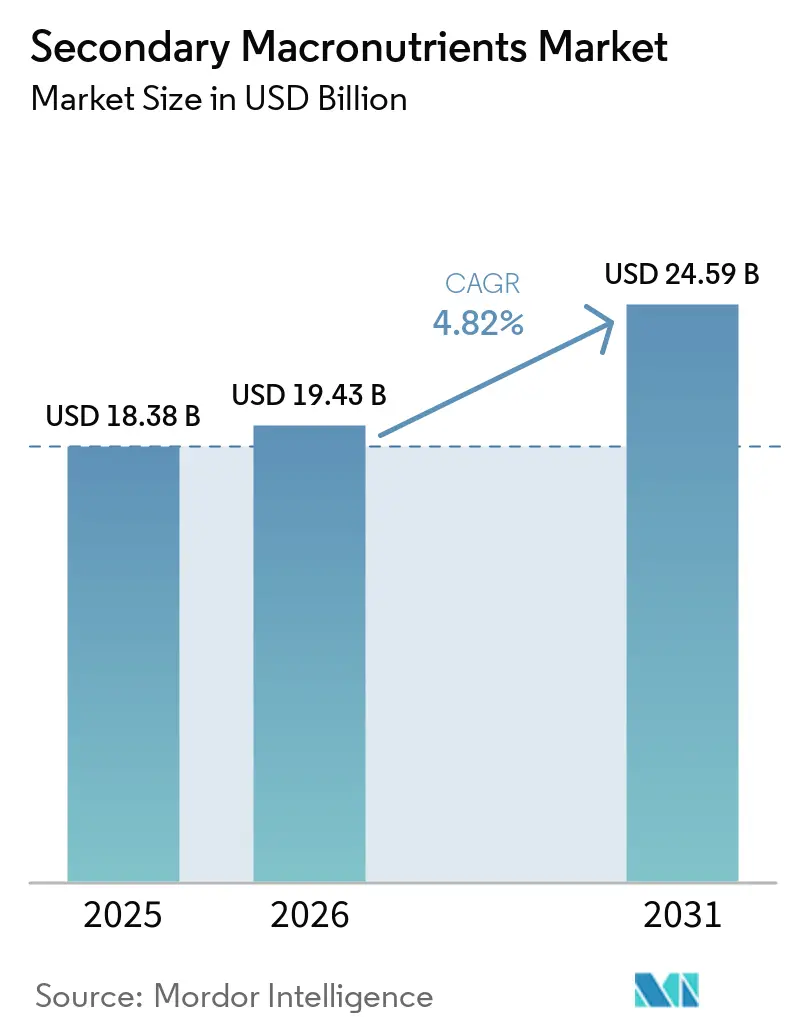
二次多量栄養素市場規模は2025年に183.8 ビリオン 米ドルと評価され、2026年の194.3 ビリオン 米ドルから2031年には245.9 ビリオン 米ドルへと成長し、2026年から2031年の予測期間中にCAGR 4.82%を記録する見込みです。土壌栄養バランスに対する強い需要、精製業者による義務付けられた硫黄回収、および圃場作業回数を削減する共造粒技術が、この上昇トレンドを強化しています。高収量の小麦、トウモロコシ、油糧種子地帯における土壌肥沃度の低下と、アジア太平洋地域における温室栽培の拡大が、カルシウム、マグネシウム、硫黄の投入物への注目を高めています。ディーゼル脱硫から得られる元素硫黄が原材料コストを低減し、精密施用機器が養分利用効率を向上させています。これらの要因が相まって、二次多量栄養素市場は確固たる成長軌道を維持しています。
レポートの主要ポイント
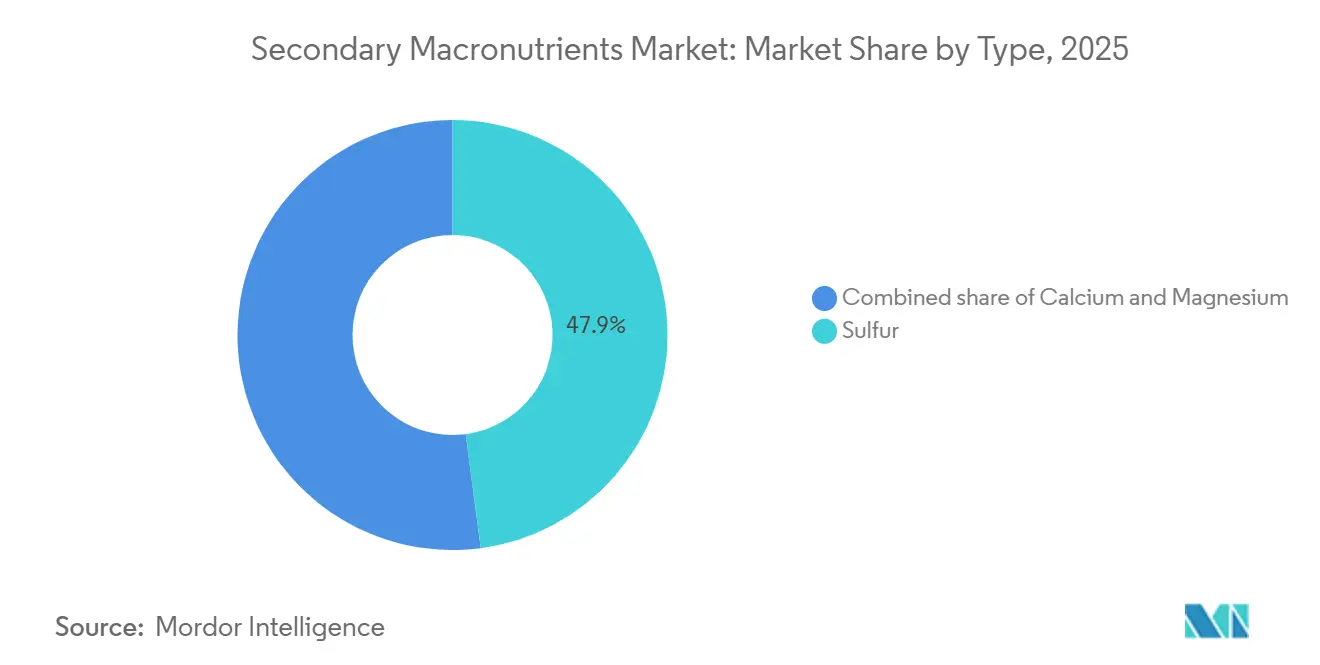
- 種類別では、硫黄が2025年の二次多量栄養素市場シェアの最大47.9%を占め、カルシウムは2026年から2031年にかけて最も速いCAGR 5.8%で成長する見込みです。
- 施用方法別では、土壌施用が2025年に最大シェア76.5%を占め、フェルティゲーションの二次多量栄養素市場規模は2026年から2031年にかけて最も速いCAGR 6.1%で成長する見込みです。
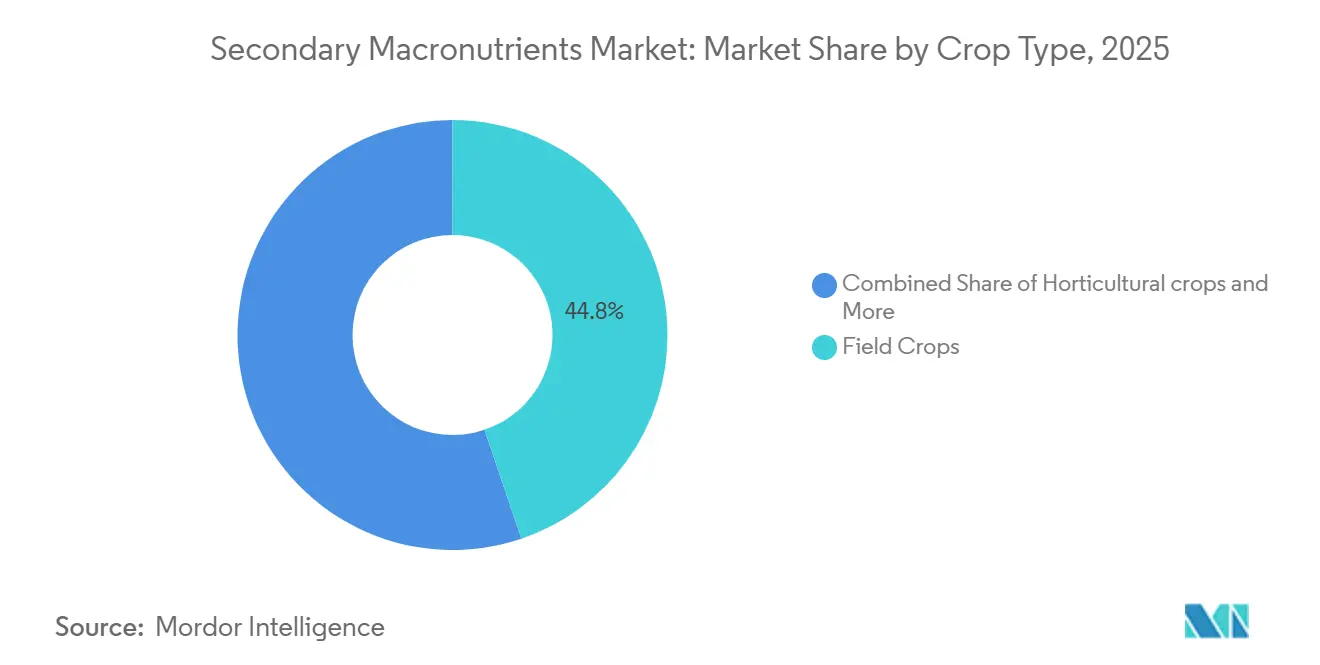
- 作物種類別では、畑作物が2025年の二次微量栄養素市場規模の44.8%を占め、園芸作物は2026年から2031年にかけて最も速いCAGR 5.9%で成長する見込みです。
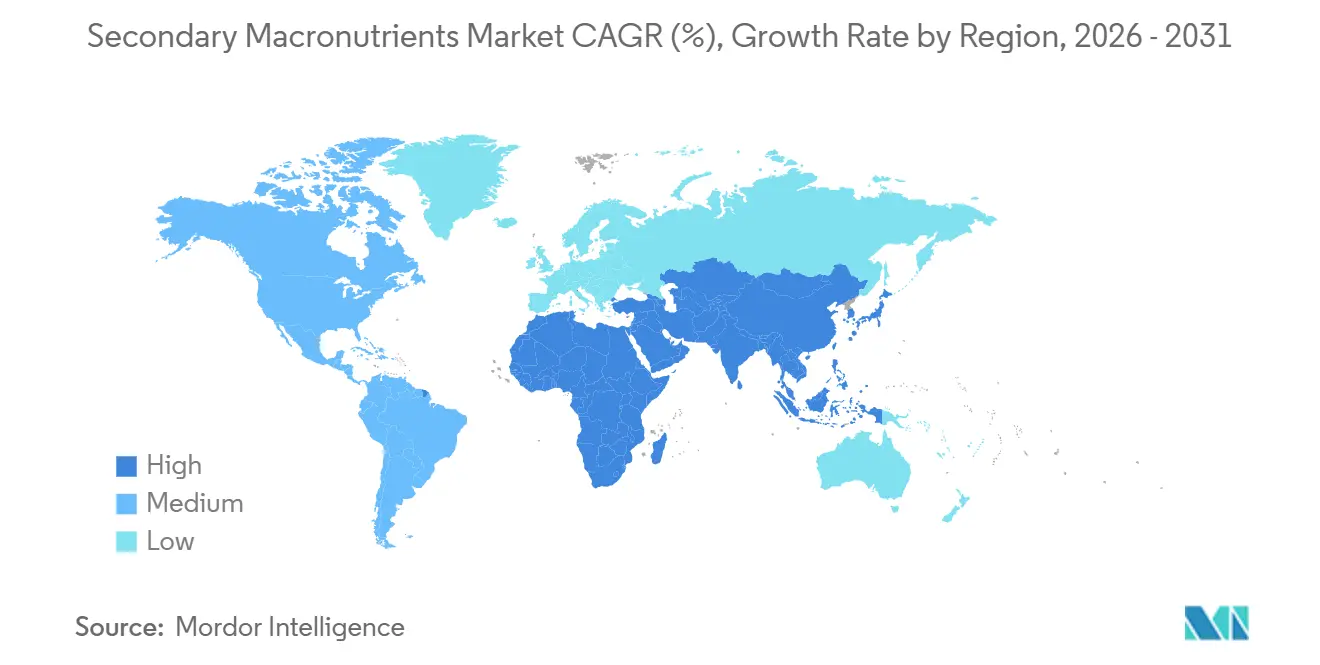
- 地域別では、アジア太平洋が2025年に最大シェア40.0%を占め、2026年から2031年にかけて最も速いCAGR 5.8%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| パン用小麦地帯における土壌酸性化に起因するカルシウム需要 | +0.80% | 北米および欧州 | 中期(2〜4年) |
| 点滴灌漑型大規模温室へのフェルティゲーション後付け | +0.60% | アジア太平洋中核、欧州および北米への波及 | 短期(2年以内) |
| 東南アジアにおける砂糖作物作付面積の拡大 | +0.50% | アジア太平洋 | 中期(2〜4年) |
| 元素硫黄供給を促進する超低硫黄ディーゼル規制 | +0.70% | グローバル | 長期(4年以上) |
| Ca-Mg-Sを単一プリルに埋め込む共造粒技術 | +0.40% | グローバル | 中期(2〜4年) |
| トレーダー・小売協同組合による二次栄養素スチュワードシッププログラム | +0.30% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パン用小麦地帯における土壌酸性化に起因するカルシウム需要
継続的な小麦栽培と大量の窒素使用が相まって、土壌酸性化が加速しています。米国における農業用石灰の国内生産量は2024年に急増し、土壌pHの低下に対する農家の対応が強まっていることを示しています[1]。硝酸カルシウムと硫酸カルシウムは、栄養バランスの回復、穀物品質の向上、および輸出志向のサプライチェーンにおけるタンパク質プレミアムの維持のために、ますます施用されるようになっています。酸性化は累積的であるため、定期的なカルシウム施用がサプライヤーへの安定した需要を生み出しています。より高い生地強度プロファイルに報酬を与えるプレミアム製粉業者が、二次栄養素への予算配分に対する農家の意欲を強化しています。このトレンドはカナダ、フランス、ポーランドにも広がっており、陽イオン交換容量の改善に対して支払いを結びつける国家土壌健全性イニシアチブと一致しています。
点滴灌漑型大規模温室へのフェルティゲーション後付け
中国、湾岸諸国、スペイン、メキシコの産業規模の温室農場では、既存の点滴ラインを通じて供給される液体カルシウム、マグネシウム、硫黄が好まれるようになっています。粒状追肥からフェルティゲーションへの転換により、1ヘクタール当たりの労働力が最大25%削減され、植物の蒸散と同期した養分供給により養分吸収が向上します。施設はリアルタイムセンサーを統合して投与量の調整を誘導し、過剰供給を削減して1平方メートル当たりの収量を増加させます。資材流通業者は、冷水に完全溶解する技術グレードの塩素フリー硝酸カルシウムを発売することで対応しています。この資本効率の高い後付け波が、二次多量栄養素肥料市場全体でプレミアム製剤への需要を高め、機器サプライヤーがベンチュリインジェクターとサブスクリプション型栄養素パックをバンドル提供するよう促しています。
東南アジアにおける砂糖作物作付面積の拡大
タイ、ベトナム、フィリピンは、国内バイオ燃料目標と輸出割当を満たすために肥沃な平野をサトウキビに割り当てています。政府支援パッケージは硫黄を豊富に含む過リン酸石灰とカルシウムを含む石膏を補助し、農家のコストを緩和して平均養分施用量を引き上げています。日本の研究機関JIRCASは、ショ糖合成における硫黄の役割とサトウキビの強度におけるカルシウムの役割を強調しており、いずれも製糖所のスループットにとって不可欠です[2]。肥料ブレンダーは精製所近くの沿岸ハブを建設して元素硫黄を活用し、サプライチェーンを短縮してこの急速に拡大するセグメントの価格安定を促進しています。
元素硫供給を促進する超低硫黄ディーゼル規制
世界中の精製業者が道路用ディーゼルの規制を満たすために硫黄を10ppmまで除去しています。そのため元素硫黄の生産量が急増し、2024年には26%の価格下落をもたらしました[3]。肥料メーカーはエネルギー企業と長期引取契約を締結し、原材料の変動性を削減して造粒ランを拡大しています。この豊富な原料は二次多量栄養素肥料市場にとって構造的なコスト追い風となり、マージンを拡大し、以前は輸入に依存していた新興経済国での能力増強を促しています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バルク硝酸カルシウムの海上フレート変動 | −0.4% | 輸入依存地域 | 短期(2年以内) |
| ロシアおよびイスラエルにおけるマグネシウム鉱石品位の低下 | −0.3% | グローバル | 長期(4年以上) |
| リサイクル石膏肥料に対するEUの承認の遅れ | −0.2% | 欧州 | 中期(2〜4年) |
| 南米における農業信用の引き締めによる農家のキャッシュフロー圧迫 | −0.5% | 南米 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
バルク硝酸カルシウムの海上フレート変動
大洋横断の海上輸送コストはパンデミック前の水準を上回ったままであり、スポットレートは数ヶ月以内に40%変動しています。米国農務省(USDA)のフレートダッシュボードは、肥料輸送がコンテナ不足に直面し、納期が長期化していることを示しています[4]。南アジアのような輸入依存市場はこれらの高いフレートコストを陸揚げコストに吸収し、農場渡し価格を引き上げています。一部のバイヤーは硝酸カルシウムの注文を延期するか、低品位の硝酸カルシウムアンモニウムで代替し、二次多量栄養素肥料市場の近期成長を抑制しています。
ロシアおよびイスラエルにおけるマグネシウム鉱石品位の低下
主要肥料メーカーは現在平均9%を下回る鉱石品位の低下を報告しており、廃棄物対鉱石比率が増加し、処理材料1トン当たりのエネルギー消費量が増加しています。米国地質調査所(USGS)の評価によると、採掘業者がより深く低収量の鉱脈にアクセスせざるを得なくなるにつれて採掘コストが上昇し続けており、より集中的な掘削と選鉱が必要とされています[5]。上流供給のこの逼迫により、大手企業はオーストラリアと中国への調達多様化を進めていますが、これらの地域における新規採掘・加工事業のほとんどは複数年の開発タイムラインを有しており、現在の供給制約と価格圧力が中期にわたって持続する可能性が高いことを示唆しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:
硫黄が市場を支配し、カルシウムが勢いを増す硫黄は2025年の二次多量栄養素市場規模の最大シェア47.9%を占め、アミノ酸形成およびキャノーラと大豆における油脂発達における重要な役割によって牽引されています。このセグメントは、競争力のある価格設定を支える豊富な精製所由来の元素硫黄を背景に着実に成長しています。カルシウムは2026年から2031年にかけて最も速いCAGR 5.8%で成長する見込みであり、農家が果樹園における土壌酸性化と果実の硬度要件に対処するためです。マグネシウム需要は、最適なクロロフィルレベルに報酬を与える高付加価値園芸割当に集中しています。硫黄のコスト優位性と幅広い作物ニーズにより首位を維持しますが、露地栽培と施設栽培の両方におけるカルシウムの加速した普及は、格差の縮小を示しています。
北米、中東、アジア全域での精製所脱硫の拡大により、原料硫黄の構造的な長期供給が確保され、粒状およびパスティル能力の拡大を支援しています。精密フェルティゲーションにより、トマトとピーマンの温室でカルシウムと硝酸塩の潜在力が解放され、可溶性製品ラインのマージンが強化されています。マグネシウムは、輸出市場で色の保持が不可欠な葉物野菜と熱帯果物において専門的な役割を維持しています。



施用方法別:
土壌施用が優位を維持し、フェルティゲーションが加速土壌施用は2025年の二次微量栄養素市場シェアの76.5%を占め、農家の習熟度と機械の互換性を反映しています。既存のブロードキャスターとエアシーダーは、作業フローを変更することなく共造粒Ca-Mg-Sプリルに対応できます。フェルティゲーションの二次多量栄養素市場規模は2026年から2031年にかけて最も速いCAGR 6.1%で成長する見込みであり、温室の普及と点滴後付けインセンティブによって牽引されています。葉面散布は、特にプレミアムテーブルグレープ圃場において欠乏の迅速な矯正が不可欠な場合にニッチなギャップを埋めます。
液体二次多量栄養素は同等の圃場施用と比較して最大20%高い吸収効率を達成し、ハイテク温室への投資家がインライン注入器を統合するよう説得しています。土壌施用の開発者は、ウレアーゼ阻害剤とポリマーコーティングを追加して養分放出を調整し、畑作物における関連性を維持することで対抗しています。葉面製剤には界面活性剤とキレート剤が含まれており、葉の吸収を加速しますが、その量は粒状物や液体と比較して依然として少量にとどまっています。
作物種類別:
畑作物が最大シェアを占め、園芸作物が急速に拡大畑作物は2025年に最大シェア44.8%を占め、小麦、トウモロコシ、大豆、菜種の広大な栽培面積によるものです。安定した原材料供給と明確に定義された推奨事項が、予測可能な年間需要を生み出しています。園芸作物は2026年から2031年にかけて最も速いCAGR 5.9%で成長する見込みであり、可処分所得の上昇が高品質な果物と野菜への需要を高めることによって牽引されています。芝生・観賞用のニッチ市場は、専門的な高品位投入物を支える視覚的品質プレミアムに依存しています。
小麦における土壌タンパク質契約が硫黄追肥を促進し、キャノーラ加工業者は増分的なMg-Sブレンドを正当化する油脂含量ボーナスを支払っています。トルコとスペインのピーマン温室生産者は、花腐れを防ぐためにフェルティゲーションを通じてカルシウムと硝酸塩を使用し、園芸需要を牽引しています。サンベルトのゴルフコースは、高蒸発散期間中の芝の色を維持するために硫酸マグネシウムを施用しており、マイクロセグメントの機会を示しています。

地域分析
アジア太平洋の二次多量栄養素市場
アジア太平洋は2025年に最大シェア40.0%を占め、2026年から2031年にかけて最も速いCAGR 5.8%で成長する見込みです。中国、インド、東南アジアにおける政府支援の近代化が、バランスの取れた栄養素プログラムを推進する普及サービスと土壌健全性補助金を組み合わせています。タイとベトナムだけでサトウキビ面積が二桁の硫黄需要増加をもたらし、山東省の温室面積が液体カルシウムの輸入を牽引しています。この地域の多様な農業気候帯が多面的な需要ポケットを生み出し、グローバルサプライヤーが地域固有のグレードポートフォリオを通じて対応しています。
北米および欧州の二次多量栄養素市場
北米は成熟した普及を享受し、効率向上に注力しています。超低硫黄ディーゼル規制により元素硫黄の安定供給が確保され、価格変動が低減されています。農家は可変施用機を統合して、二次栄養素の処方を収量マップと照合しています。欧州は循環経済型調達を優先していますが、リサイクル製品に対するREACHの長期タイムラインに苦慮しています。特にドイツとポーランドでは、農家が酸性化する窒素投入物を中和するためにカルシウム施用が顕著行われています。
南米および中東・アフリカの二次多量栄養素市場
南米は二分された状況を示しています:大陸の主要国であるブラジルは、大豆・砂糖製糖所がより高いタンパク質とショ糖レベルを求めるにつれて二次多量栄養素の使用を増加させています。アルゼンチンは裁量的支出を抑制する信用制限の下で遅れをとっています。中東とアフリカは施設農業向け硝酸カルシウムへの関心が高まっており、サウジアラビアの食料安全保障プロジェクトとエジプトの温室クラスターが小規模な基盤から成長を促進しています。これらの新興回廊が徐々に二次多量栄養素市場に重みを加えています。
競合環境
市場集中度
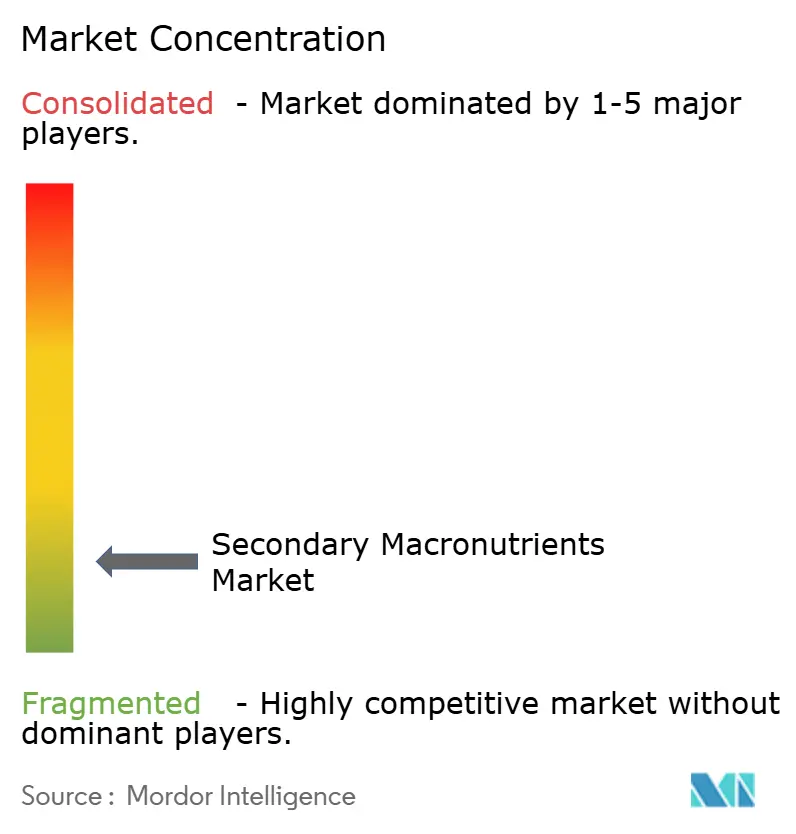
二次多量栄養素市場は2025年に高度に断片化しており、ICL Group Ltd、K+S Aktiengesellschaft、Koch Industries Inc.、The Mosaic Company、Yara International ASAが主要プレイヤーです。Yara InternationalやMosaicなどの主要プレイヤーは、広範な流通ロジスティクスと独自の作物栄養アドバイザリープラットフォームに依存しています。後方統合によってポートフォリオを強化しています。Yaraの精製所硫黄取り扱いにおける拡大はその最近の一例です。
地域企業は、地域の土壌化学に合わせたグレードを調整し、検査、カスタムブレンディング、マイクロロジスティクスを統合したバンドルサービスを提供することで繁栄しています。共造粒能力が定義的な資産となりつつあり、技術ライセンサーが南米とアフリカ全域で複数工場契約を締結しています。制御放出型および界面活性剤強化液体ブレンドにおける特許出願が増加しており、市場シェアが小さくても継続的な研究開発競争が行われていることを示しています。
持続可能性の義務が廃棄物由来石膏と海水淡水化ブラインからのマグネシウムへの関心を加速させており、これらの分野では機敏な新規参入者が既存企業に挑戦しています。しかし、欧州における長期的な規制経路が迅速なスケールアップを抑制しています。元素硫黄を供給するエネルギー精製業者と肥料転換業者との戦略的提携がコストリーダーシップの中心であり続けています。コスト曲線が平坦化するにつれて、技術的アドバイザリーの熟練度が主要な差別化レバーとして浮上しています。
二次多量栄養素産業リーダー
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
Koch Industries Inc.
-
The Mosaic Company
-
Yara International ASA
- 注:主要企業の掲載順は順位を示すものではありません。
二次多量栄養素市場 このレポートでカバーされる企業
- Coromandel International Ltd.
- Deepak fertilizers & Petrochemicals Corporation Ltd
- Grupa Azoty S.A. (Compo Expert)
- Haifa Chemicals Ltd.
- ICL Group Ltd
- K+S Aktiengesellschaft
- Koch Industries Inc.
- The Mosaic Company
- Yara International ASA
- EuroChem Group AG
- Tessenderlo Group NV
- SML Limited
- OCP S.A.
- Sociedad Química y Minera de Chile S.A.
- Kugler Company
最近の産業開発事情 二次多量栄養素市場
- 2026年2月:Grupa Azoty S.A.(Compo Expert)がカルシウムを含む窒素硫黄肥料DuoSを発売しました。その製剤には13%の硫黄と5.7%のカルシウムが含まれており、二つの二次多量栄養素を直接カバーしています。
- 2025年3月:Coromandel International Limitedがビシャーカパトナムの硫黄パスティル能力を5万メートルトンに倍増させ、ベントナイト硫黄製品の原料の安定供給を確保しました。
- 2025年2月:Haifa GroupがフェルティゲーションのためにHaifa Soluble DUOという水溶性カルシウム含有肥料を発売しました。その二つの製剤にはそれぞれ10%と34%の酸化カルシウムが含まれています。
世界の二次多量栄養素市場レポートの範囲
二次栄養素は、健全な成長のために中程度の量が必要な必須植物栄養素です。カルシウム、マグネシウム、硫黄が含まれており、細胞壁の発達、クロロフィル形成、光合成、タンパク質合成、および作物の品質と収量の向上を支援します。
二次多量栄養素市場レポートは、種類別(カルシウム、マグネシウム、硫黄)、施用方法別(フェルティゲーション、葉面散布、土壌施用)、作物種類別(畑作物、園芸作物、芝生・観賞用植物)、地域別(北米、南米、アジア太平洋、欧州、中東、アフリカ)に区分されていま。市場予測は金額(米ドル)および数量(メートルトン)で提供されます。
セグメンテーション概要
| 単体 | 二次多量栄養素 | カルシウム |
| マグネシウム | ||
| 硫黄 |
| フェルティゲーション |
| 葉面散布 |
| 土壌施用 |
| 畑作物 |
| 園芸作物 |
| 芝生・観賞用植物 |
| 北米 | カナダ |
| メキシコ | |
| 米国 | |
| その他の北米 | |
| 南米 | アルゼンチン |
| ブラジル | |
| その他の南米 | |
| アジア太平洋 | オーストラリア |
| バングラデシュ | |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| パキスタン | |
| フィリピン | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋 | |
| 欧州 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| ウクライナ | |
| 英国 | |
| その他の欧州 | |
| 中東 | サウジアラビア |
| トルコ | |
| その他の中東 | |
| アフリカ | ナイジェリア |
| 南アフリカ | |
| その他のアフリカ |
| 種類別 | 単体 | 二次多量栄養素 | カルシウム |
| マグネシウム | |||
| 硫黄 | |||
| 施用方法別 | フェルティゲーション | ||
| 葉面散布 | |||
| 土壌施用 | |||
| 作物種類別 | 畑作物 | ||
| 園芸作物 | |||
| 芝生・観賞用植物 | |||
| 地域別 | 北米 | カナダ | |
| メキシコ | |||
| 米国 | |||
| その他の北米 | |||
| 南米 | アルゼンチン | ||
| ブラジル | |||
| その他の南米 | |||
| アジア太平洋 | オーストラリア | ||
| バングラデシュ | |||
| 中国 | |||
| インド | |||
| インドネシア | |||
| 日本 | |||
| パキスタン | |||
| フィリピン | |||
| タイ | |||
| ベトナム | |||
| その他のアジア太平洋 | |||
| 欧州 | フランス | ||
| ドイツ | |||
| イタリア | |||
| オランダ | |||
| ロシア | |||
| スペイン | |||
| ウクライナ | |||
| 英国 | |||
| その他の欧州 | |||
| 中東 | サウジアラビア | ||
| トルコ | |||
| その他の中東 | |||
| アフリカ | ナイジェリア | ||
| 南アフリカ | |||
| その他のアフリカ | |||
市場の定義
- 市場推計レベル - 各種肥料の市場推計は、栄養素レベルではなく製品レベルで実施されています。
- 対象栄養素種類 - 二次多量栄養素:Ca、Mg、S
- 平均養分施用量 - 各国の農地1ヘクタール当たりの平均養分消費量を指します。
- 対象作物種類 - 畑作物:穀物、豆類、油糧種子、繊維作物 園芸:果物、野菜、プランテーション作物・香辛料、芝草・観賞用植物
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 作物の栄養要件を確保するために施用される化学物質で、粒状、粉末、液体、水溶性など様々な形態で入手可能。 |
| 特殊肥料 | 土壌、葉面散布、フェルティゲーションを通じて施用される、効率と養分利用性を高めるために使用される。緩効性肥料(CRF)、遅効性肥料(SRF)、液体肥料、水溶性肥料を含む。 |
| 緩効性肥料(CRF) | 作物のライフサイクル全体にわたって養分利用性を確保するために、ポリマー、ポリマー硫黄、樹脂などの材料でコーティングされている。 |
| 遅効性肥料(SRF) | より長期間にわたって作物への養分利用性を確保するために、硫黄、ニームなどの材料でコーティングされている。 |
| 葉面肥料 | 葉面散布を通じて施用される液体肥料と水溶性肥料の両方を含む。 |
| 水溶性肥料 | 液体、粉末など様々な形態で入手可能で、葉面散布およびフェルティゲーション方式の肥料施用に使用される。 |
| フェルティゲーション | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などの異なる灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、土壌に直接注入される気体液体形態で入手可能。 |
| 過リン酸石灰(SSP) | リン酸のみを含むリン酸肥料で、35%以下のリン酸を含む。 |
| 重過リン酸石灰(TSP) | リン酸のみを含むリン酸肥料で、35%超のリン酸を含む。 |
| 高度化効率肥料 | 他の肥料と比較してより効率的にするために、様々な成分の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 全面散布、条施、耕起土壌施用などの従来の方法で作物に施用される肥料。 |
| キレート微量栄養素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート剤でコーティングされた微量栄養素肥料。 |
| 液体肥料 | 液体形態で入手可能で、主に葉面散布およびフェルティゲーションによる作物への肥料施用に使用される。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数と要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行います。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の総合的な全体像を生成するために、あらゆるレベルと職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




