
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
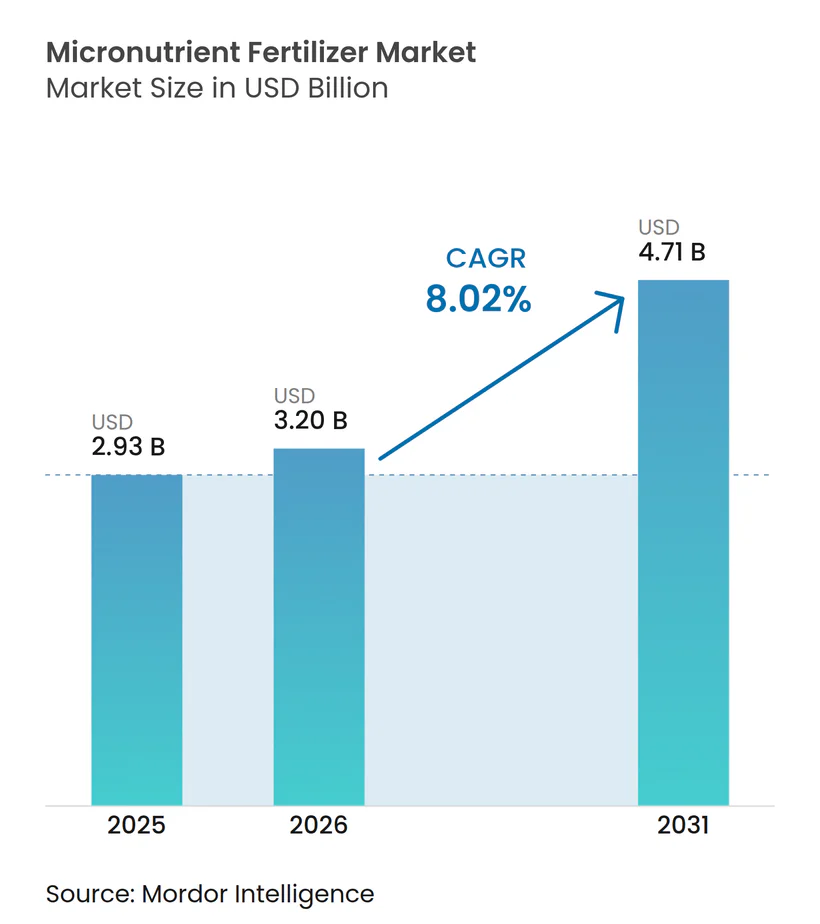
| 市場規模 (2026) | 3.20 十億米ドル |
| 市場規模 (2031) | 4.71 十億米ドル |
| 成長率 (2026 - 2031) | 8.02 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる微量栄養素肥料市場分析
微量栄養素肥料市場の規模は2025年に29.3億米ドルと評価され、2026年の32.0億米ドルから2031年には47.1億米ドルへと成長し、予測期間中のCAGRは8.0%を記録する見込みです。集約的な穀物地帯における土壌の栄養素枯渇と高付加価値園芸への移行が需要加速の主要な推進力であり、高いNPK使用量にもかかわらず、銅および亜鉛の欠乏が複数の小麦・水稲輪作において穀物収量を制限しています。精密施用機器の普及、南アジアおよび東南アジアにおける広範な補助金プログラム、隠れた飢餓を対象とするバイオフォーティフィケーション義務化は、サプライヤーにとっての商業的機会の幅を広げると同時に、ナノキレートや徐放性顆粒などのプレミアムセグメントを育成しています。供給面では、欧州連合の肥料製品規則2019/1009に基づくカドミウム規制が低品質硫酸塩からキレート化製品への転換を促し、製剤コストを押し上げる一方で、汚染物質フリーの原料を保証できるメーカーの利益率を拡大しています。主要なリスクとしては、特に亜鉛および銅精鉱の鉱石価格の変動性、ならびにサブサハラアフリカにおける農業知識のギャップが普及を妨げていることが挙げられます。
主要レポートの要点
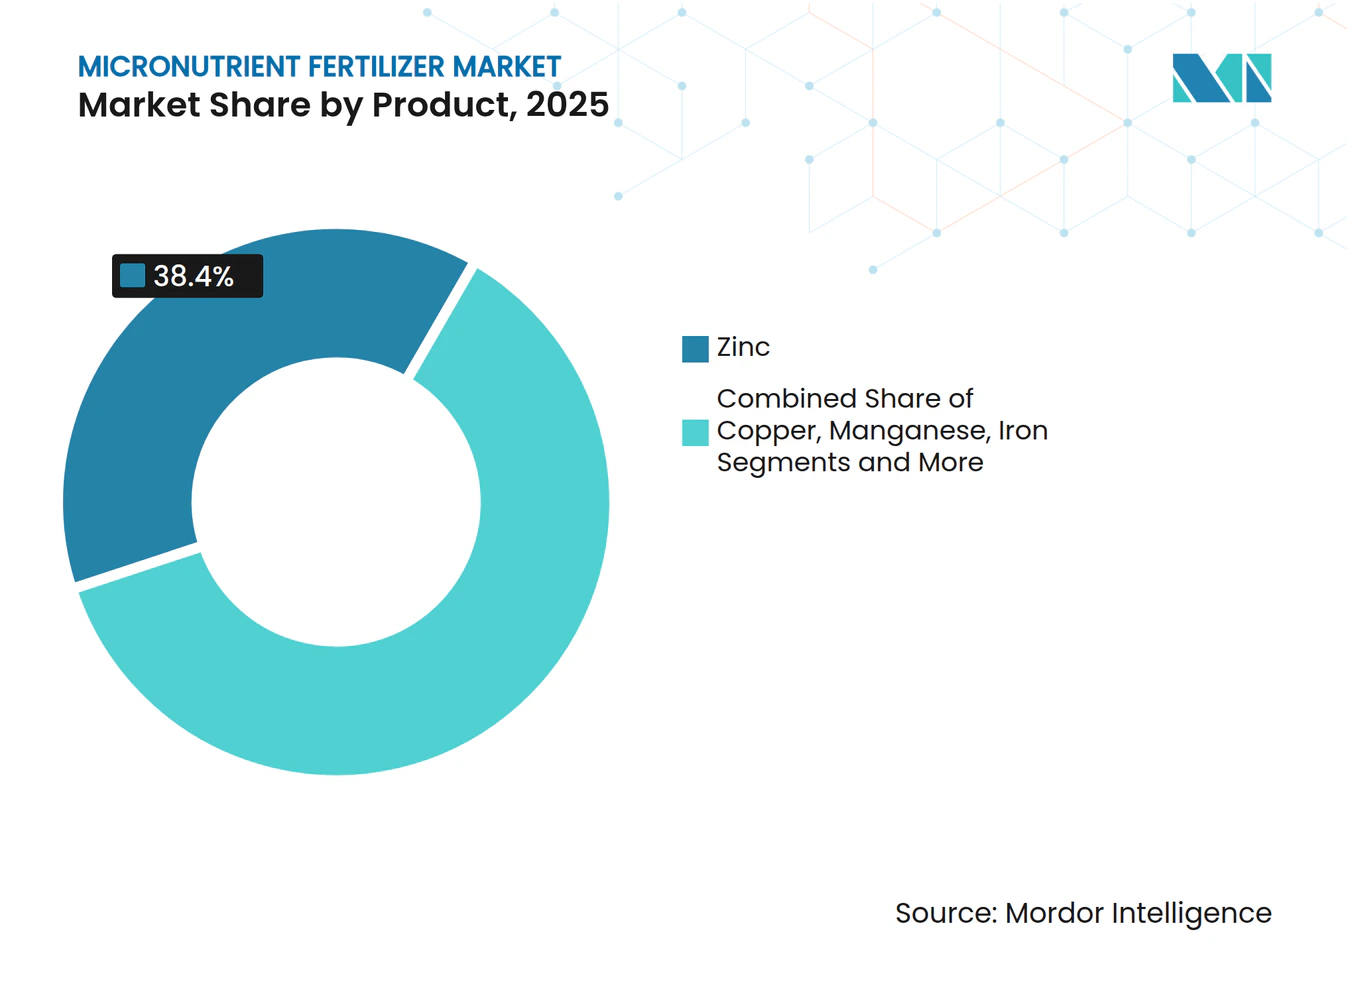
- 製品別では、亜鉛が2025年に38.4%のシェアで市場をリードし、ホウ素が最も成長の速いセグメントとして浮上し、2026年から2031年にかけてCAGR 7.5%で拡大する見込みです。
- 施用方法別では、葉面散布が2025年に最大の微量栄養素肥料市場規模を占め、市場の49.5%を代表し、2031年までCAGR 8.8%で成長をリードすると予測されています。
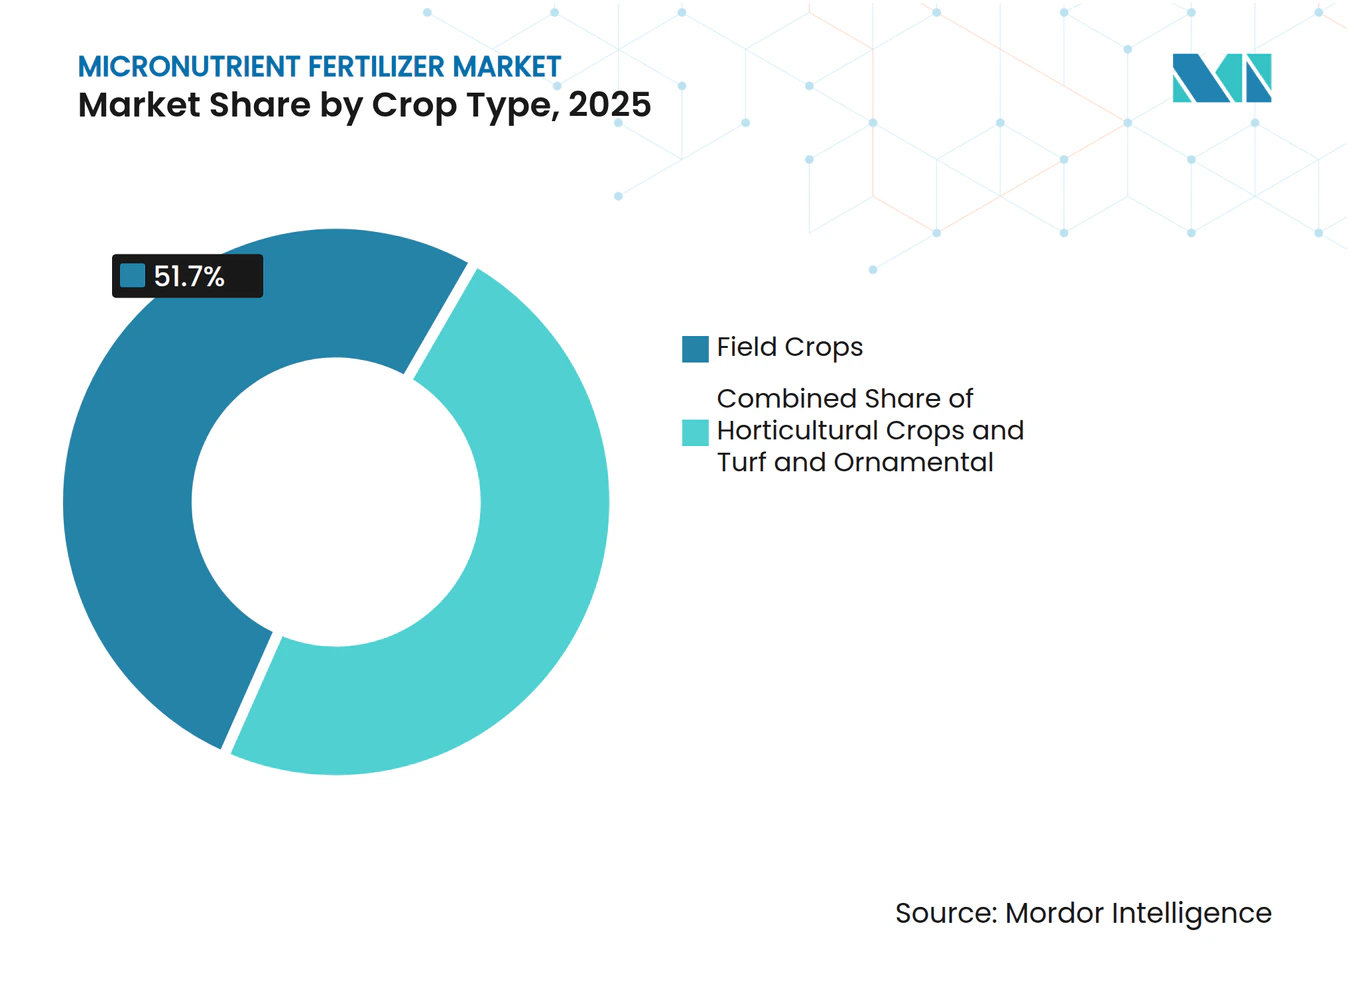
- 作物タイプ別では、畑作物が2025年に51.7%の最高市場シェアを獲得し、一方で園芸作物が2026年から2031年にかけてCAGR 8.2%で最も強い成長を記録すると予測されています。
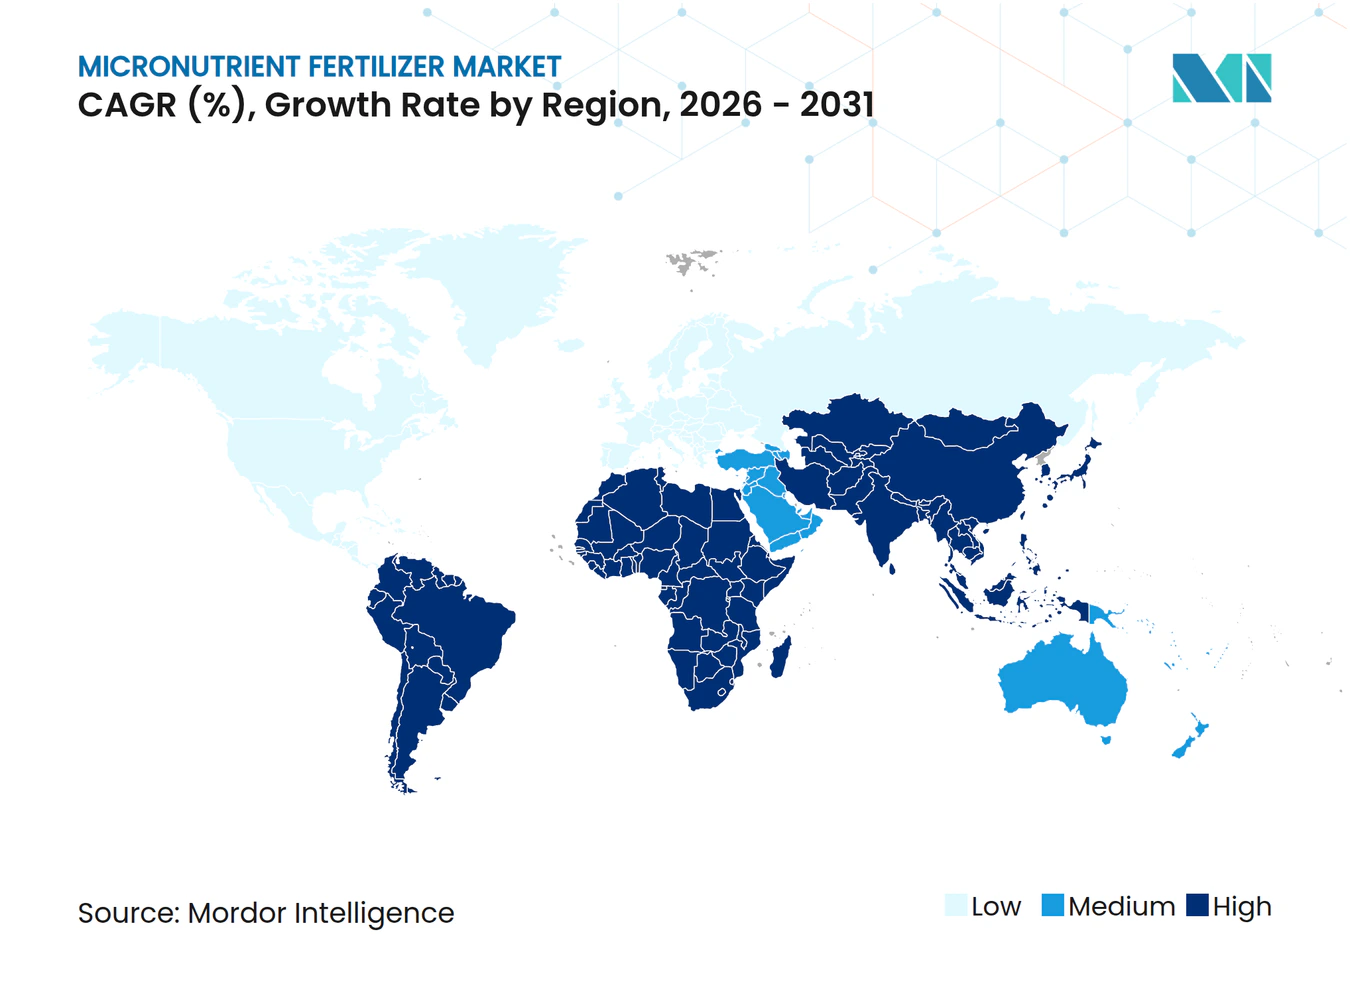
- 地域別では、アジア太平洋が2025年に39.1%のシェアで微量栄養素肥料市場をリードし、2026年から2031年にかけてCAGR 8.9%を記録する最も成長の速い地域市場であり続けると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 集約的な穀物地帯における土壌の微量栄養素欠乏の蔓延 | + 1.8% | インド・ガンジス平原、中国華北平原、ブラジルのセラード | 長期(4年以上) |
| 精密施用機器の急速な普及 | + 1.5% | 北米、欧州、アジア太平洋 | 中期(2~4年) |
| 施設栽培における高付加価値園芸の拡大 | + 1.2% | スペイン・オランダ回廊、中東・アフリカ、アジア太平洋 | 中期(2~4年) |
| 南アジアおよび東南アジアにおける政府の微量栄養素補助金プログラム | + 1.0% | インド、バングラデシュ、インドネシア、パキスタン、ナイジェリアのパイロット | 短期(2年以内) |
| 隠れた飢餓に対するバイオフォーティフィケーション推進 | + 0.8% | インドフィリピン、エチオピア、ケニア、ブラジル | 長期(4年以上) |
| より高い吸収効率を提供するナノキレート製剤 | + 0.5% | 北米、欧州、アジア太平洋の先行採用者 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
集約的な穀物地帯における土壌の微量栄養素欠乏の蔓延
インドの2024年土壌健康カード監査では、49%の地区で亜鉛欠乏が確認され、2019年以降7ポイント増加した一方、ホウ素不足はサンプル採取された農地の3分の1に影響を与えました [1]。中国の河南省における小麦収量は、窒素使用量が12%増加したにもかかわらず、微量元素の補因子が制限要因であり続けたため、2020年から2024年にかけて1ヘクタール当たり5.8メトリックトンで停滞しました。インドネシアの農業省は2024年に12万メトリックトンの亜鉛強化NPKを配布し、パイロット農地での水稲収量を8%向上させました。根本的な推進力は有機物の継続的な減少であり、これが自然キレート化を低下させ、構造的な需要を確保しています。
精密施用機器の急速な普及
GPS対応施用機器は2024年に欧州340農場において1ヘクタール当たりの硫酸亜鉛使用量を22%削減し、同時に葉面亜鉛濃度を15%向上させました。John Deereは、2024年の散布機販売の18%にマイクロニュートリエントインジェクターが含まれており、2022年の11%から増加したと報告しました。カナダのキャノーラにおけるドローン誘導型葉面ホウ素散布は、結実率を9%向上させました。これらの成果は過剰施用リスクを同時に低減し、これは連邦科学産業研究機構(CSIRO)が指摘する新たな環境コンプライアンス上の必要性です。
施設栽培における高付加価値園芸の拡大
アルメリアの温室面積は2024年に31,000ヘクタールに達し、キレート化鉄およびマンガンを年間4,200メトリックトン消費しており、2022年以降19%増加しています。サウジアラビアは2024年に2,400ヘクタールの気候制御型温室を設置し、現在は養液中に1立方メートル当たり0.5gの割合でEDDHA鉄を注入しています。メキシコのシナロア州は北米向けの冬季トマトを供給する温室を1,100ヘクタール追加し、輸送中の硬度を維持するために亜鉛とホウ素の週次葉面散布に依存しています。ヤシ繊維およびパーライト基材には固有の微量元素が欠如しており、圃場土壌システムと比較して1ヘクタール当たりの微量栄養素需要が3倍に増加しています。
南アジアおよび東南アジアにおける政府の微量栄養素補助金プログラム
インドの栄養素ベース補助金は2024年に亜鉛および鉄メーカーに4億2,000万米ドルを支出し、小売価格を35%引き下げ、前年比で数量を28%増加させました。バングラデシュは2024年に18,000メトリックトンの補助金付きホウ素および亜鉛を供給しました。インドネシアは120万人の稲作農家に亜鉛強化尿素を義務付け、パキスタンのパンジャブ州は45,000人の綿花農家に無利子の微量栄養素信用を提供しました。これらのプログラムは国家栄養目標と一致しているため、政治的な持続性を持っています。
制約要因の影響分析*
| 制約要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要鉱石の高い価格変動性 | -0.9% | 輸入依存の中東・アフリカ、南米 | 短期(2年以内) |
| サブサハラアフリカおよび南米の一部における農家の低い認知度 | -0.7% | サブサハラ地帯、アンデス諸国 | 中期(2~4年) |
| 多栄養素ブレンドにおける拮抗的相互作用 | -0.4% | 世界のバルクブレンド市場 | 中期(2~4年) |
| 重金属汚染物質に対するより厳格な規制 | -0.5% | 欧州、中国、北米の一部の州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
主要鉱石の高い価格変動性
硫酸亜鉛は2024年に1メトリックトン当たり1,200米ドルから1,680米ドルの間で取引され、平均8~12%の製剤業者マージンを圧迫しました。硫酸銅は2024年半ばに1メトリックトン当たり2,400米ドルに達し、南米の一部の大豆農家が葉面銅散布を延期し、その結果2024年上半期に地域の微量栄養素数量が6%減少しました。Mosaicは変動性を緩和するために硫酸亜鉛投入量の40%をヘッジしました。
サブサハラアフリカおよび南米の一部における農家の低い認知度
2024年にケニア、タンザニア、エチオピアで調査された小規模農家のうち、トウモロコシの亜鉛欠乏を診断できたのはわずか18%でした [2]。ナイジェリアでは、カノおよびカドゥナの稲作農家の72%が、土壌亜鉛欠乏が55%に達しているにもかかわらず、尿素とNPKのみを使用していることが判明しました。ペルーのアンデス高地では、ジャガイモ農家の65%がホウ素肥料を聞いたことがなく、欠乏により20%の塊茎損失が生じていました。信用格差が知識不足を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
亜鉛が支配、ホウ素が水不足地域で急成長亜鉛は微量栄養素肥料市場の最大シェアを占め、2025年に38.4%を代表しました。この優位性は、主要な畑作物および園芸作物における植物成長、酵素活性化、収量向上における不可欠な役割に起因しています。亜鉛系肥料は、土壌の微量栄養素欠乏が記録されている地域や集約的な作付けシステムにおいて特に広く採用されています。市場拡大は、コーティングおよびキレート化亜鉛製品などの高効率製剤を含む製品革新によってさらに支援されており、多様な土壌条件下での栄養素の有効性と吸収効率を向上させています。
ホウ素は2026年から2031年にかけてCAGR 7.5%で最も成長の速いセグメントになると予測されています。この成長は、開花、結実、受粉、および全体的な作物品質においてホウ素が重要な役割を果たす油糧種子、果物、野菜、その他の高付加価値作物の栽培増加によって推進されています。精密栄養管理の実践とフェルティゲーションシステムの採用拡大が、ホウ素肥料の需要をさらに押し上げています。さらに、ホウ素欠乏とその作物生産性への影響に対する認識の高まりが、先進農業市場および新興農業市場の両方でホウ素系製品の使用を促進しています。



施用方法別:
葉面散布がリードし成長を加速葉面散布は微量栄養素肥料市場の最大シェアを占め、2025年に49.5%を代表しました。また、2026年から2031年にかけてCAGR 8.8%で最も成長の速い施用方法になると予測されています。この方法の強固な地位は、微量栄養素を植物組織に直接届け、栄養素欠乏の迅速な矯正と栄養素利用効率の向上を可能にする能力に起因しています。葉面散布は、作物の品質と収量の最適化が不可欠な果物、野菜、温室作物、その他の高付加価値農業システムで広く活用されています。水溶性およびキレート化微量栄養素製剤の使用拡大が、精密農業および施設栽培環境における採用をさらに支援しています。
土壌施用は、微量栄養素が従来の肥料プログラムと並行して施用される穀物、油糧種子、その他の畑作物の広域農業において、依然として重要な施用方法です。フェルティゲーションも、点滴灌漑ネットワークが世界的に拡大するにつれて勢いを増しており、農家が灌漑と栄養素供給を単一のシステムに統合できるようになっています。精密農業の実践の採用増加と水効率農業への投資拡大が、特に園芸および温室生産システムにおけるフェルティゲーションベースの微量栄養素施用の需要を促進しています。
作物タイプ別:
畑作物がリード、園芸が成長を牽引畑作物は微量栄養素肥料市場の最大シェアを占め、2025年に51.7%を代表しました。この優位性は、生産性を最適化するためにバランスの取れた微量栄養素施用を必要とする穀物、油糧種子、その他の主食作物の広範な栽培に起因しています。農家が土壌の栄養素欠乏に対処して作物収量と栄養素利用効率を向上させるにつれて、亜鉛、鉄、マンガン、ホウ素肥料に対する需要が特に強くなっています。大規模農業経営における精密栄養管理の採用が、このセグメントにおける微量栄養素肥料の需要を引き続き促進しています。
園芸作物は2026年から2031年にかけてCAGR 8.2%で最も成長の速いセグメントになると予測されています。この成長は、品質、外観、貯蔵寿命、および全体的な収量を向上させるために精密な微量栄養素管理を必要とする果物、野菜、ナッツ、その他の高付加価値作物の生産増加によって推進されています。温室栽培、施設農業、フェルティゲーションベースの生産システムの拡大が微量栄養素肥料の採用をさらに支援しています。農家が作物品質の最大化とプレミアム市場基準の充足を優先するにつれて、園芸作物は微量栄養素肥料市場の重要な成長ドライバーであり続けると予測されています。

地域分析
アジア太平洋の微量栄養素肥料市場
2025年、アジア太平洋地域は微量栄養素肥料市場の最大シェアである39.1%を占めました。また、2026年から2031年の予測期間においてCAGR 8.9%で最も成長の速い地域市場になると予測されています。この成長は、中国、インド、東南アジア諸国における広範な農業生産システムによって推進されています。バランスの取れた栄養素管理と微量栄養素欠乏への対処への注目の高まりが需要を押し上げる主要な要因です。さらに、特殊肥料の採用拡大、精密農業の実践、高付加価値作物の栽培が、この地域における市場地位をさらに強化しています。
北米および欧州の微量栄養素肥料市場
北米および欧州は、微量栄養素肥料の成熟しているが戦略的に重要な市場と見なされています。これらの地域における需要は、精密農業技術の広範な使用、高度な土壌検査方法、およびキレート化微量栄養素製品によって支えられています。さらに、栄養素利用効率と持続可能な農業実践に対する規制上の重点が、農家に畑作物および園芸作物の両方に対する標的型微量栄養素施用プログラムの実施を促しています。
中東・アフリカおよび南米の微量栄養素肥料市場
中東・アフリカおよび南米は、農業の近代化と商業農業活動の拡大により、主要な成長市場として台頭しています。灌漑インフラへの投資、肥料アクセスの改善、生産性向上プログラムが、これらの地域における微量栄養素肥料の採用を促進しています。南米では、大豆、トウモロコシ、果物、野菜などの作物の栽培増加が市場成長を支援しています。一方、中東・アフリカの諸国は、バランスの取れた植物栄養戦略を通じて作物生産性の向上に注力しています。
地域版
すべての地域
競合環境
市場集中度
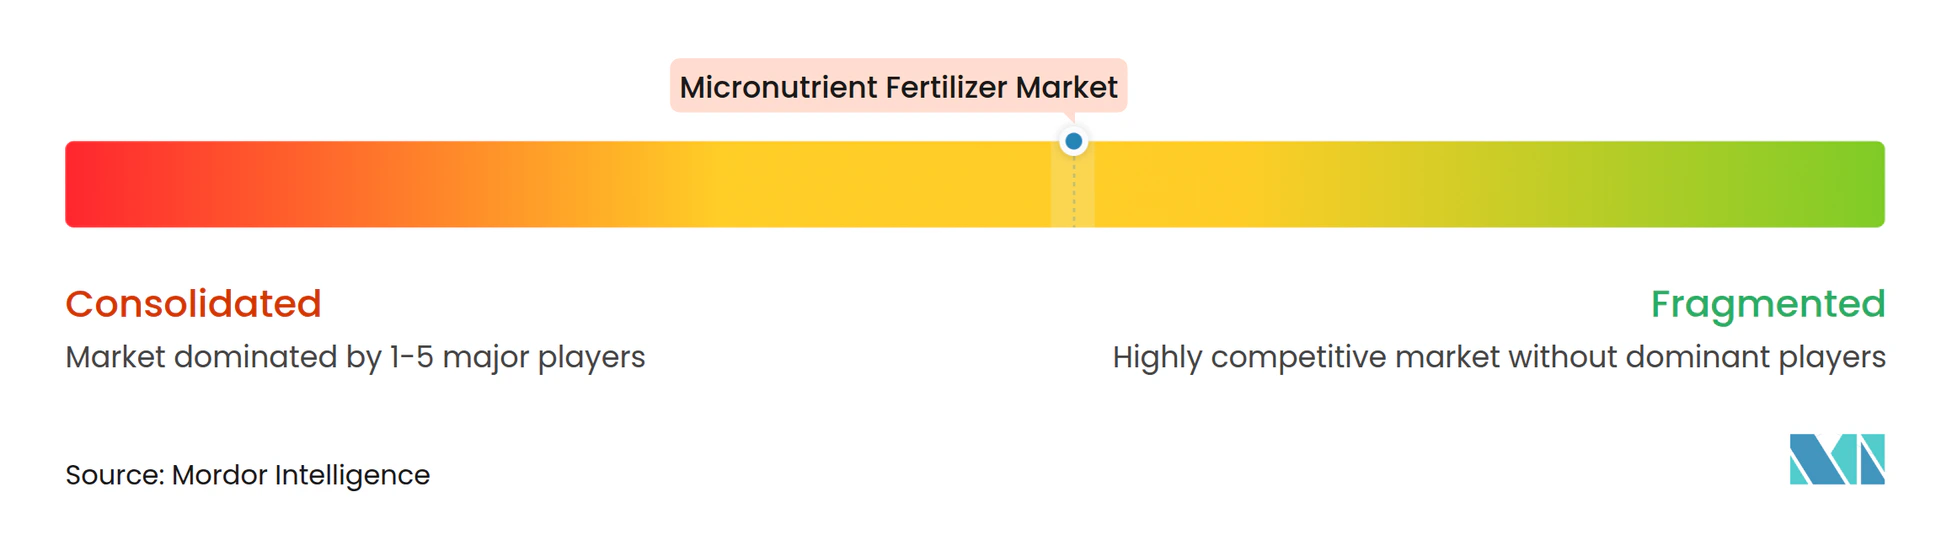
上位5社であるYara International ASA、The Mosaic Company、ICL Group Ltd、K+S Aktiengesellschaft、Coromandel International Ltdは2024年に合計57.4%のシェアを保有しており、中程度の集中度を示しています。YaraとMosaicは鉱石からブレンドまでの垂直統合を享受しており、原材料の変動から保護され、微量栄養素肥料市場におけるリーダーシップを支えています。ICLとCoromandelはフェルティゲーションおよび葉面散布ニッチ向けのキレート化特殊品に注力し、K+Sはマグネシウムと微量栄養素ブレンドで差別化しています。ブラジルおよびトルコの中小製剤業者は、EU重金属規制を回避し再生農業の実践に訴求するために、微量栄養素を生物農薬と共同パッケージ化しています。
技術的差別化が競争優位を鋭くしています。Haifaのナノキレート化マンガンはカンキツ類における矯正時間を半減させ、プレミアム価格設定を可能にしています。ポリマーコーティング微量栄養素の特許出願は2024年に22%増加し、MosaicとKoch Agronomic Servicesが主導しており、業界の徐放性技術への移行を浮き彫りにしています [3]。規制コンプライアンスへの投資は参入障壁を拡大しており、特にカドミウム規制が精製原料を必要とする欧州においてその傾向が顕著です。
サブサハラアフリカおよびアンデス南米においてホワイトスペースの機会が残存しており、これらの地域では微量栄養素の普及率が耕作地の15%未満にとどまっています。農業指導をカスタマイズされた製剤とバンドルするサプライヤーは、啓発プログラムが拡大するにつてシェアを獲得できる立場にあります。
微量栄養素肥料産業のリーダー企業
-
Coromandel International Ltd.
-
ICL Group Ltd
-
K+S Aktiengesellschaft
-
The Mosaic Company
-
Yara International ASA
- 注:主要企業の掲載順は順位を示すものではありません。
微量栄養素肥料市場 このレポートでカバーされる企業
- Yara International ASA
- The Mosaic Company
- ICL Group Ltd
- K+S Aktiengesellschaft
- Coromandel International Ltd
- Koch Agronomic Services (Koch Industries)
- BASF SE
- FMC Corporation
- SQM S.A.
- Haifa Group
- Compass Minerals International Inc.
- Nouryon
- Nufarm Limited
- Brandt Consolidated Inc.
- BMS Micro-Nutrients NV
最近の産業開発事情 微量栄養素肥料市場
- 2024年8月:ICLとAMPの拡大されたパートナーシップは、点滴灌漑と高付加価値作物の採用拡大に牽引された中国の急成長する水溶性特殊肥料市場におけるICLのプレゼンスを強化します。この合意により、ICLは革新的な灌漑重視の栄養素ソリューションで農家の進化するニーズに応える立場を確立しています。
- 2024年6月:Coromandel International Ltd.はアンドラプラデシュ州カキナダにナノ肥料工場を開設し、亜鉛やホウ素などの微量栄養素のナノベース製剤を含む次世代肥料の生産能力を拡大しました。この施設は、高付加価値園芸およびフェルティゲーション市場に対応する同社の能力を強化しています。
- 2023年11月:K+S Aktiengesellschaftは、ドイツのカッセル工場におけるEPSO Microの年間生産量を25,000メトリックトン増加させるために3,500万ユーロ(3,700万米ドル)を投資しています。この増強は、マグネシウムリッチな微量栄養素ブレンドに対する欧州の油糧種子菜種およびジャガイモ農家からの需要増加を対象としており、2025年第3四半期に稼働開始予定です。
世界の微量栄養素肥料市場レポートの範囲
ホウ素、銅、鉄、マンガン、モリブデン、亜鉛、その他が製品別セグメントとしてカバーされています。フェルティゲーション、葉面散布、土壌施用が施用方法別セグメントとしてカバーされています。畑作物、園芸作物、芝・観賞用植物が作物タイプ別セグメントとしてカバーされています。アジア太平洋、欧州、中東・アフリカ、北米、南米が地域別セグメントとしてカバーされています。セグメンテーション概要
製品別
| ホウ素 |
| 銅 |
| 鉄 |
| マンガン |
| モリブデン |
| 亜鉛 |
| その他 |
施用方法別
| フェルティゲーション |
| 葉面散布 |
| 土壌施用 |
作物タイプ別
| 畑作物 |
| 園芸作物 |
| 芝・観賞用植物 |
地域別
| アジア太平洋 | オーストラリア |
| バングラデシュ | |
| 中国 | |
| インド | |
| インドネシア | |
| 日本 | |
| パキスタン | |
| フィリピン | |
| タイ | |
| ベトナム | |
| その他のアジア太平洋 | |
| 欧州 | フランス |
| ドイツ | |
| イタリア | |
| オランダ | |
| ロシア | |
| スペイン | |
| ウクライナ | |
| 英国 | |
| その他の欧州 | |
| 中東・アフリカ | ナイジェリア |
| サウジアラビア | |
| 南アフリカ | |
| トルコ | |
| その他の中東・アフリカ | |
| 北米 | カナダ |
| メキシコ | |
| 米国 | |
| その他の北米 | |
| 南米 | アルゼンチン |
| ブラジル | |
| その他の南米 |
| 製品別 | ホウ素 | |
| 銅 | ||
| 鉄 | ||
| マンガン | ||
| モリブデン | ||
| 亜鉛 | ||
| その他 | ||
| 施用方法別 | フェルティゲーション | |
| 葉面散布 | ||
| 土壌施用 | ||
| 作物タイプ別 | 畑作物 | |
| 園芸作物 | ||
| 芝・観賞用植物 | ||
| 地域別 | アジア太平洋 | オーストラリア |
| バングラデシュ | ||
| 中国 | ||
| インド | ||
| インドネシア | ||
| 日本 | ||
| パキスタン | ||
| フィリピン | ||
| タイ | ||
| ベトナム | ||
| その他のアジア太平洋 | ||
| 欧州 | フランス | |
| ドイツ | ||
| イタリア | ||
| オランダ | ||
| ロシア | ||
| スペイン | ||
| ウクライナ | ||
| 英国 | ||
| その他の欧州 | ||
| 中東・アフリカ | ナイジェリア | |
| サウジアラビア | ||
| 南アフリカ | ||
| トルコ | ||
| その他の中東・アフリカ | ||
| 北米 | カナダ | |
| メキシコ | ||
| 米国 | ||
| その他の北米 | ||
| 南米 | アルゼンチン | |
| ブラジル | ||
| その他の南米 | ||
市場の定義
- 市場推計レベル - 各種肥料の市場推計は、栄養素レベルではなく製品レベルで実施されています。
- 対象栄養素タイプ - 微量栄養素:Zn、Mn、Cu、Fe、Mo、B、その他
- 平均栄養素施用量 - 各国の農地1ヘクタール当たりに消費される栄養素の平均量を指します。
- 対象作物タイプ - 畑作物:穀物、豆類、油糧種子、繊維作物 園芸:果物、野菜、プランテーション作物・香辛料、芝草・観賞用植物
| キーワード | 定義#テイギ# |
|---|---|
| 肥料 | 作物の栄養要件を確保するために施用される化学物質で、顆粒、粉末、液体、水溶性など様々な形態で入手可能。 |
| 特殊肥料 | 土壌、葉面散布、フェルティゲーションを通じて施用される、高効率かつ栄養素の有効性を高めるために使用される。徐放性肥料(CRF)、緩効性肥料(SRF)、液体肥料、水溶性肥料を含む。 |
| 徐放性肥料(CRF) | 作物のライフサイクル全体にわたって栄養素の有効性を確保するために、ポリマー、ポリマー硫黄、樹脂などの材料でコーティングされた肥料。 |
| 緩効性肥料(SRF) | より長期間にわたって作物への栄養素の有効性を確保するために、硫黄、ニームなどの材料でコーティングされた肥料。 |
| 葉面肥料 | 葉面散布によって施用される液体肥料および水溶性肥料の両方を含む。 |
| 水溶性肥料 | 葉面散布およびフェルティゲーション方式の肥料施用に使用される液体、粉末などの様々な形態で入手可能。 |
| フェルティゲーション | 点滴灌漑、マイクロ灌漑、スプリンクラー灌漑などの異なる灌漑システムを通じて施用される肥料。 |
| 無水アンモニア | 肥料として使用され、気体液体形態で入手可能で、土壌に直接注入される。 |
| 過リン酸石灰(SSP) | リン含有量が35%以下のリン酸肥料。 |
| 重過リン酸石灰(TSP) | リン含有量が35%超のリン酸肥料。 |
| 高効率肥料 | 他の肥料と比較してより効率的にするために、様々な成分の追加層でコーティングまたは処理された肥料。 |
| 従来型肥料 | 全面散布、条施、耕起土壌施用などの従来の方法で作物に施用される肥料。 |
| キレート化微量栄養素 | EDTA、EDDHA、DTPA、HEDTAなどのキレート化剤でコーティングされた微量栄養素肥料。 |
| 液体肥料 | 液体形態で入手可能で、主に葉面散布およびフェルティゲーションによる作物への肥料施用に使用される。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するために、ステップ1で特定された変数および要因を入手可能な過去の市場数値に対して検証します。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年の市場規模推計は名目値で行われます。インフレは価格設定に含まれず、平均販売価格(ASP)は各国の予測期間全体を通じて一定に保たれます。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は、調査対象市場の全体像を把握するために、さまざまなレベルおよび職能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




