
グアル市場規模とシェア
Mordor Intelligenceによるグアル市場分析
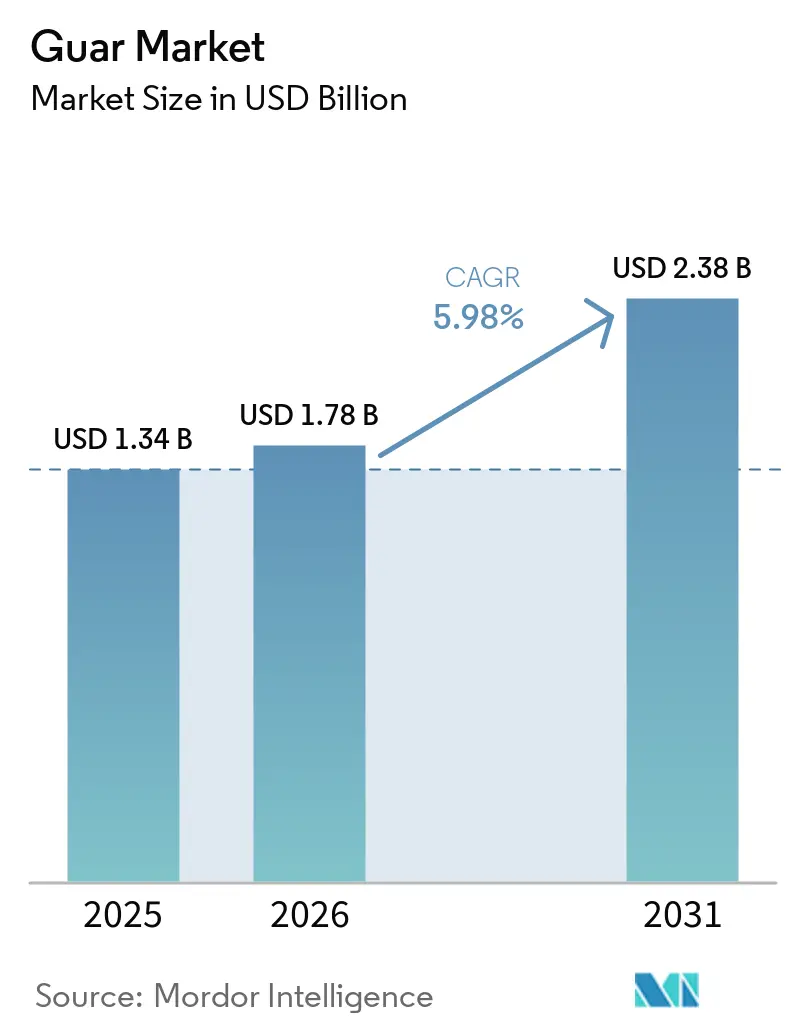
グアル市場規模は2025年の13億4,000万米ドルから2026年には17億8,000万米ドルに成長し、2026年から2031年にかけてCAGR 5.98%で2031年までに23億8,000万米ドルに達すると予測されています。食品・飲料におけるクリーンラベル増粘剤としてのグアーガムへの堅調な需要、および水圧破砕における速溶性ポリマーとしての需要がこの拡大を支えており、北米の掘削サイクルが周期的な変動をもたらしている状況においても成長が続いています[1]出典:農業・加工食品輸出振興局、「生鮮果物・野菜」、APEDA.GOV.IN。インドは2024年に世界生産量の70〜80%を供給し、ラジャスタン州だけで同国生産量の70%以上を占めており、グローバルバリューチェーンはモンスーンの変動性とインフラのボトルネックに対して敏感な状況にあります[2]出典:ビジネス・スタンダード、「グアーシード価格が100ルピー下落、グアーガムは輸出需要低迷で300ルピー安」、BUSINESS-STANDARD.COM。アジア太平洋地域がグアルの世界需要を主導し、次いで北米、欧州が主要消費市場となっています。南米、中東、アフリカは合計でより小さいながらも着実に成長するシェアを占めています。長期的な成長機会は、包装食品におけるクリーンラベル再処方、グアルの生産性向上のためのデジタル農業ツールの活用、および干ばつ耐性作物に対する政策支援によって牽引されています。一方、合成代替品の入手可能性、農薬残留規制による遵守コストの増加、およびモンスーンの変動性に影響される価格変動が市場成長を制約しています[3]出典:NITI Aayog、「農業ロードマップ2047」、NITI.GOV.IN。
主要レポートのポイント
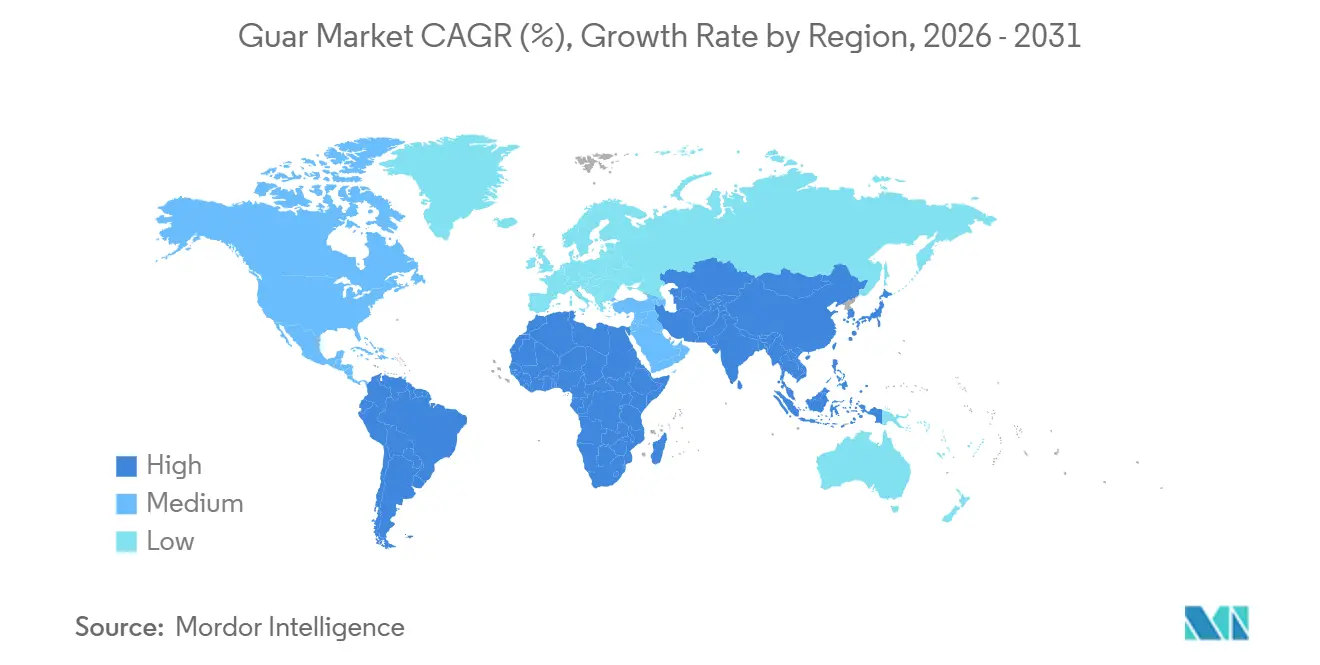
- 地域別では、アジア太平洋が2025年にグアル市場シェアの44%を占めてトップとなり、南米は2031年にかけてCAGR 6.6%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 食品・飲料における天然増粘剤の需要拡大 | +1.20% | 北米、欧州、アジア太平洋の都市部を中心にグローバル | 中期(2〜4年) |
| 石油・ガスにおける水圧破砕流体消費の拡大 | +1.50% | 北米(パーミアン盆地、イーグルフォード)、中東、南米(バカ・ムエルタ) | 短期(2年以内) |
| 植物由来グアーガムによる合成掘削ポリマーの代替 | +0.80% | 北米および中東、アジア太平洋沖合掘削へ拡大 | 中期(2〜4年) |
| クリーンラベル親水コロイドを使用したペットフード処方のプレミアム化 | +0.50% | 北米、欧州、アジア太平洋のプレミアムセグメント | 長期(4年以上) |
| 乾燥地域における干ばつ耐性作物への政府インセンティブ | +0.90% | インド、パキスタン、イラン、スーダン、ナイジェリア | 長期(4年以上) |
| AI活用による収量予測と契約農業の普及 | +0.60% | インド、中国、アフリカおよび南米のパイロットサイト | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
食品・飲料における天然増粘剤の需要拡大
クリーンラベル志向がグアル市場の成長を後押ししており、メーカーは乳製品、ベーカリー、飲料ラインにわたって変性デンプンや合成乳化剤を植物由来の代替品に置き換えています。グアルガムは重量比0.2〜0.5%の添加量で高い粘度を発揮し、キサンタンやローカストビーンガムと比較して配合コストを抑えることができます。食品情報規則(Food Information to Consumers Regulation)に基づく欧州の改訂ラベリング規則により、E412指定が多くの合成品には存在しない規制上の明確性を提供するため、グアルの魅力がさらに高まっています[4]出典:米国農務省海外農業局、「最大残留基準値データベース」、FAS.USDA.GOV。北米のブランドはグアルをカラギーナンやペクチンと組み合わせてハイドロコロイド全体の使用量を削減しており、アジア太平洋地域では拡大する中間層がプレミアムアイスクリーム、グルテンフリーパン、グアルの保湿性と凍結融解安定性の恩恵を受けるレディトゥイートミールへの需要を押し上げています。
石油・ガスにおける水圧破砕流体消費の拡大
水平坑井の仕上げ工程では、高温高圧下でプロパントを懸濁させるグアーガムの能力が不可欠です。パーミアン盆地は、原油価格が1バレル70米ドルを超える場合、北米のグアー輸入量の60〜70%を吸収します。2025年に1日14万バレルを産出するアルゼンチンのバカ・ムエルタはそのモデルを踏襲し、新たな需要を喚起しています。中東の沖合プログラムでは、高塩分貯留層向けに優れた熱耐性を持つグアー誘導体が活用されています。ただし、スリックウォーター設計や合成摩擦低減剤へのシフトが絶対的な数量成長を緩和しており、グアー需要が掘削活動と連動した周期性を持つことを示しています。
植物由来グアーガムによる合成掘削ポリマーの代替
環境・社会・ガバナンスへの要請により、オペレーターはポリアクリルアミドから生分解性グアーシステムへの転換を進めています。欧州連合および米国の複数の州はアクリルアミド汚染を厳しく審査しており、グアーが好気性条件下で28日以内に80〜90%生分解されるという特性は、魅力的なコンプライアンス手段となっています。オイルフィールドサービス大手は高温坑井向けに最適化された架橋グアーゲルを商業化しており、オペレーターはプロパント輸送効率を犠牲にすることなく持続可能性目標を達成できます。環境費用を考慮すると、グアーと合成品のコスト差は縮小し、グアーの競争力が強化されます。
乾燥地域における干ばつ耐性作物への政府インセンティブ
最低支持価格と補助金付き農業資材により、インドの農家は限界地でのグアー栽培を促進されており、パキスタンは作付面積連動補助金と農業保険を提供しています。イランのシスタン・バルーチェスタン州は、綿花と比較して灌漑量を40〜50%削減するグアーのパイロット事業に資金を提供しています。これらのプログラムは世界的な供給を多様化し、インドのモンスーンに連動した価格変動を緩和します。また、グアーは大気中の窒素を固定するため、後作の肥料コストを削減し、農家の経済性を改善します。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 主要生産地帯におけるモンスーン起因の価格変動 | -1.00% | インドおよびパキスタン、世界的な波及効果あり | 短期(2年以内) |
| ポリアクリルアミドなど低コスト合成代替品の入手可能性 | -0.70% | 北米、中東、世界各地の沖合プロジェクト | 中期(2〜4年) |
| 主要輸入国における農薬残留基準の厳格化 | -0.50% | 欧州、北米、日本 | 中期(2〜4年) |
| 遠隔生産地域における物流のボトルネック | -0.40% | インドのラジャスタン州・グジャラート州、パキスタンのパンジャブ州、スーダン | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
ポリアクリルアミドなど低コスト合成代替品の入手可能性
グアーが1kgあたり1.50米ドルを超えると、北米の多くのシェールオペレーターは一定の粘度をより低い添加量で実現するポリアクリルアミド摩擦低減剤に切り替えます。スリックウォーター破砕はさらに1坑井あたりのグアー使用量を20〜30%削減します。食品分野では、キサンタンやカルボキシメチルセルロースが、1kgあたりの価格が高くても優れた凍結融解安定性とpH耐性を提供するため、グルテンフリーベーキングや乳製品安定化において効果的に競合しています。
主要輸入国における農薬残留基準の厳格化
欧州連合は、特定の最大残留基準値(MRL)が設定されていない農薬に対してデフォルト基準値として1kgあたり0.01mgを適用しており、グアー豆はコード0260010-006に分類されます。コンプライアンス要件により輸出業者は検査費用と追跡可能性への投資を余儀なくされ、着地コストに100kgあたり10〜15米ドルが加算されます[5]出典:米国農務省海外農業局、「最大残留基準値データベース」、FAS.USDA.GOV。日本および米国における同様の基準は、承認された農薬や散布タイミングに関する訓練を受けていない小規模農家にとって参入障壁を高めています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
地域分析
アジア太平洋グアル市場
2025年、アジア太平洋地域はグアル市場シェアの44%を占め、インドの栽培・加工・輸出における重要な役割がその主な要因となっている。同地域のグアル生産は乾燥・半乾燥地帯に集中しており、食品・医薬品・繊維・工業用途に対応する分散した加工基盤によって支えられている。アジア太平洋域内の国内消費は着実に増加しており、包装食品・ヘルスケア製品・付加価値工業用途におけるグアルガムの利用拡大を反映している。この傾向により、同地域の輸出依存度は徐々に低下している。
南米グアル市場
南米は最も成長の速いグアル市場であり、年平均成長率(CAGR)は6.6%である。この成長は、アルゼンチンのエネルギーセクターからの需要と、ブラジルの食品産業におけるクリーンラベル処方見直しの潮流によって牽引されている。アルゼンチンではシェール開発がグアルベスの掘削流体の需要を押し上げており、ブラジルの乳製品・ベーカリーメーカーは合成安定剤の代替としてグアルガムの使用を増やしている。同地域は輸入依存度が高いため為替変動の影響を受けやすいものの、主要な最終用途セクターを中心に需要は引き続き堅調である。
北米およびEMEAグアル市場
北米と欧州は成熟したグアル市場であり、食品加工・医薬品・ペットフード・工業セクターへの用途に支えられた安定した消費パターンを示している。米国および欧州主要国は輸入に大きく依存しており、農薬残留物および持続可能性基準に関してますます厳格化するコンプライアンス要件に直面している。一方、中東・アフリカは規模は小さいものの発展途上の市場を形成している。これらの地域の成長は、石油・ガス用途、鉱業、食品加工、および干ばつ耐性作物としてのグアルへの関心によって支えられている。ただし、インフラおよび現地加工能力の制約が短期的な拡大を引き続き抑制している。


規制環境
グアーガムは主要輸入地域で確立された食品添加物の枠組みに適合しており、コーデックス委員会(GSFA)はグアーガムを安定剤・増粘剤など複数の用途でGMPの下に収載しており、多国籍食品メーカーの国境を越えた処方の整合を支えている。米国では、FDA規制(21 CFR 184.1339)がグアーガムを食品用途としてGRASと認定しており、区分別条件のもとで主流の加工食品・飲料での継続使用を支えている。
欧州では、規制の焦点は仕様と分析管理の厳格化に向かっている。欧州委員会規則(EU)2026/196は、グアーガム(E 412)の仕様を更新し、用語や分析方法を含め、EUの買い手に供給するサプライヤーへの純度・試験要件を強化した。貿易・輸出管理の面では、インドが引き続き重要な位置を占めており、APEDAは2021-2022年から2025-2026年サイクルに合わせた金融支援制度を通じて輸出関連支援を継続している。対外貿易総局(DGFT)は2026年4月にグアーガムの輸出政策に影響する改正を発表し、輸出業者および加工業者にとってコンプライアンス上の新たな確認事項が加わった。
バリューチェーン分析
グアーのバリューチェーンは、投入資材の供給(種子、作物保護化学品、乾燥地帯における限定的な灌漑)とインド、特にラジャスタン州に集中する農場生産から始まり、グジャラート州やハリヤナ州などでも追加栽培が行われている。上流の集荷は通常、小規模農家から村の商人や委託業者、そしてストッキストやスプリット加工業者を経て、組織化されたグアーガム加工業者に届く。加工業者は工業用グアー粉末や、より高付加価値な食品用・医薬品用グレードへと製粉・精製し、その後輸出業者、原料流通業者、および食品、パーソナルケア、油田サービス分野のエンドユーザーとの直接契約を通じて販売される。
ボトルネックはモンスーンへの依存、価格投機、そして遠隔生産地区から加工拠点・港湾までの物流制約に集中しており、これらは輸入業者にとって着地コストの変動を増幅させる可能性がある。下流では、市場アクセスは買い手主導の品質保証(トレーサビリティ、残留物試験、粘度仕様)や、石油・ガス掘削サイクルに連動した調達変化によって形作られている。統合的な調達、試験、輸出書類作成能力を備えた組織化された加工業者は、より厳格な輸入要件に対応しやすい一方、小規模製粉業者は単位当たりのコンプライアンスおよび資金調達負担が大きくなっている。
競合環境
グアルの栽培は非常に分散した性質を持ち、生産は数百万の小規模農家に分散しています。一方、加工セグメントはより集約されており、少数の組織化されたプレイヤーが主導しています。Hindustan Gumなどの企業は、農家からの調達、製粉、物流を包括する垂直統合型の事業を通じて強固な地位を確立し、一貫した品質と安定した供給を確保しています。Vikas WSP、Jai Bharat Gum、Neelkanth Polymers、Sunita Hydrocolloids等の主要加工業者も加工業界に大きく貢献しており、上流の分散した構造にもかかわらず組織化されたセグメントを集合的に強化しています。
グアル加工業界における競争は、規模だけでなく品質保証、コンプライアンス、調達効率といった要素によってますます形成されています。IngredionやCorbionなどのグローバル特殊原料企業はサプライヤー監査要件を厳格化しており、インドのグアール加工業者は高度な品質検査技術、デジタルトレーサビリティシステム、改善された環境管理慣行の採用を促されています。調達レベルでは、農業技術プラットフォームが農家からの直接調達を促進し、仲介業者への依存を低減してトランザクションコストを削減しています。ただし、技術の普及は依然として不均一です。大手加工業者は自動グレーディングシステムとインライン粘度モニタリングを活用している一方、中小規模の製粉業者は依然として手動検査に依存しています。
最終市場へのエクスポージャーは加工業者の差別化において重要な役割を果たしています。油田用途は数量の安定性をもたらす一方でマージンへの圧力をかけることが多く、企業は食品、医薬品、化粧品などより高付加価値のセグメントへの多角化を進めています。Hindustan Gum、Vikas WSP、Neelkanth Polymersなどの加工業者は、コモディティ価格リスクを軽減し収益性を高めるため、付加価値の高いグアー誘導体への注力を強めています。同時に、大学との研究協力が高度なグアー化学の開発を推進しています。これらのイノベーションは用途の可能性を拡大し、グアル市場においてイノベーション主導のプレイヤーの競争力を強化しています。
市場機会と将来展望
機会は、特に高いコンプライアンスが求められる市場に供給される食品グレードのグアーガムについて、買い手がトレーサビリティと仕様管理の水準を引き上げる動きにますます結びついている。欧州委員会規則(EU)2026/196に基づくグアーガム仕様の更新は、純度試験、標準化された分析方法、そしてより厳格なサプライヤー資格認定への投資を後押しし、E 412への一貫した準拠と残留物管理を文書化できる加工業者にとって有利に働く。これにより、インドの加工業者がより高付加価値グレードへの出荷量を増やす余地が生まれるとともに、世界的な原料ソリューション提供企業がクリーンラベルの食感システム向けに補完的なハイドロコロイドとグアーを組み合わせる機会も生まれている。
第二の機会分野は、誘導体や副産物のアップサイクルを通じた、従来のグアーガム粉末を超えた価値抽出である。水圧破砕からの需要側の変動は、加工業者に対し、性能重視の工業用・医薬品用途向けのヒドロキシプロピルグアーやカルボキシメチルグアーなどの用途特化型グアー誘導体でポートフォリオのバランスを取ることを促し、また、グアーコーマなどの加工副産物を高タンパク原料へと収益化することを促している。リスク管理の面では、2026年7月のNCDEXによるグアーコーマ先物の導入により、輸出業者、加工業者、飼料メーカーは主要な副産物流通に対する正式なヘッジ手段を得ることができ、チェーン全体でより構造化された契約や在庫判断を支えている。
Recent Industry Developments in グアル市場
- 2026年7月:NCDEXは2026年7月24日付でグアーコーマ先物の開始を発表し、規制対象のヘッジ手段をグアー種子やグアーガムを超えて拡大した。この契約は、グアーコーマを利用する輸出業者、加工業者、飼料メーカーを対象としており、主要な副産物流通における価格発見と契約可能性を向上させる。
- 2025年10月:テキサスA&Mアグリライフは、米国南部での国内有機生産を支援するため、2つの新しい有機グアー品種、TAMG 101とTAMG 102を発表した。この品種パイプラインは南アジア以外での供給の選択肢を改善し、有機表示原料調達への需要の高まりに合致している。
- 2024年3月:標準農薬最大残留基準値0.01 mg/kgを巡る欧州連合の執行動向により、2024年中のEU・インド間のグアー貿易でコンプライアンス要件が高まった。輸出業者はトレーサビリティと試験の強化で対応し、これにより組織化された加工業者の優位性が高まり、加工分野における統合圧力の一因となった。


グアル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、グアル市場は工業用および食品用途として流通または最終用途チャネルに販売される時点で計測された、グアルおよびグアルを原料とする加工製品の取引から生み出される商業的価値として定義されます。
対象外の範囲:グアルが微量成分に過ぎない川下の最終製品、および取引に参入しない非商業的な農場内種子保持は除外します。
セグメンテーション概要
- 地域別
- 北米
- 米国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- メキシコ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- 米国
- 欧州
- ロシア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- イタリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- フランス
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- ドイツ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- ロシア
- アジア太平洋
- 中国
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- インド
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- 日本
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- オーストラリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- 中国
- 南米
- ブラジル
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- アルゼンチン
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- ブラジル
- 中東
- トルコ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- イラン
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- トルコ
- アフリカ
- ナイジェリア
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- エジプト
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- 南アフリカ
- 生産分析(収穫面積、収量、生産数量)
- 消費分析(消費金額および数量)
- 輸入市場分析(輸入金額、数量、主要供給市場)
- 輸出市場分析(輸出金額、数量、主要仕向市場)
- 卸売価格トレンド分析と予測
- 規制枠組み
- 主要プレイヤー一覧
- 物流・インフラ
- 季節性分析
- ナイジェリア
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、生産および貿易フローが年ごとの価格と供給可能性に強く影響するため、グアルのサプライチェーンのマッピングから開始しました。作付面積と収量のシグナルにはFAOSTAT、輸出入の確認にはUN Comtrade、季節の結果と作付面積の変化については生産国の公式農業統計などの公開情報源を使用しました。
数量シグナルを価値に変換するため、公表されているコモディティおよびアグリデリバティブの価格参照、税関単価、および入手可能な業界団体の最新情報も参照しました。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い報道は、設備増強、調達の変化、および用途需要の変化を確認するために使用しました。企業財務情報の有料サブスクリプションおよび特許データベースは、収益エクスポージャーと技術動向のクロスチェックに選択的に使用しました。これらの情報源はあくまで例示であり、データ収集、検証、および明確化のために他の多くの公開・有料情報源も参照しました。
一次イタビューおよびサーベイ
一次調査は、特にモンスーンの結果、輸出の利用可能性、または油田活動が急速に変化する場合に、データが示す内容と市場が実際に取引している内容を整合させることに重点を置きました。農業関連の調達、加工業者、輸出業者、流通業者、および主要な最終用途バイヤーにわたる参加者と対話し、換算比率、価格実現パターン、および典型的な契約行動を確認しました。
貿易ミックス、グレード選好、および用途需要に関する前提をモデル確定前に検証できるよう、主要な生産地域と消費地域にわたってカバレッジをバランスよく確保しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:13% | アジア太平洋:46% |
| 中位層:58% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:15% | マネージャー:45% | 南北アメリカ:20% |
市場規模算定と予測
規模算定は、生産、貿易、および見かけの消費量を地域別に再構築し、関連するグアルフォーマットの観測された価格帯用いて市場価値に換算するトップダウン構造で構築されました。合計値を現実的に保つため、加工業者の設備稼働率チェック、輸出業者および流通業者の価格見積もりのサンプリング、主要用途プールに対する平均販売単価×数量のサニティチェックなど、選択的なボトムアップ近似も使用しました。
グアルの作付面積と収量の変動、主要産地からの輸出量、主要消費地域の輸入需要、卸売価格の方向性、食品増粘用途と油田用途からの需要シフトなど、いくつかの実務的なインプットが主要なモデルレバーとして扱われました。ボトムアップチェックでカバレッジのギャップが生じた場合、不足部分は貿易由来の数量シェアと保守的な価格実現の前提を用いて補完し、フォローアップコールで再検証しました。
市場は天候と掘削サイクルに敏感であるため、予測は短期系列のトレンド平滑化に支えられたシナリオ分析に依拠しました。ベース、高位、低位の各ケースは、予想される作付面積の反応、正規化された収量、および一次回答者と合意した用途ミックスの見通しに紐付けられ、一貫した通貨タミングとインフレ処理を適用して将来に向けて展開されました。
データ検証と更新サイクル
モデルのアウトプットは、貿易収支の前年比変化、作物・在庫状況に合致した価格動向、短期的な成長を制約する設備主導の制約など、独立したシグナルとのクロスチェックを通じて検証されました。外れ値が現れた場合は、インプット層までドライバーを遡り、別のアナリストとともに検討し、少なくとも2つの独立した参照情報によって前提が裏付けられた後にのみ修正を行いました。
レポートは年次で更新され、大規模な作物ショック、輸出に影響する政策変更、油田需要の急激な変化など、重要なイベントが発生した場合には中間更新が実施されます。納品前には、最新の公開統計とインタビューのフィードバックが公表数値に反映されていることを確認するための最終レビューが完了します。
Mordor Intelligenceのグアル市場規模と他の公表推計との比較
グアルの公表市場規模がしばしば異なるのは、情報源が必ずしも同じ製品、同じバリューチェーン上の価値ポイント、または同じ基準を計上しているわけではないためです。その結果、2つの数値がどちらも合理的に見えながら、異なる構成要素から構築されているという事態が生じます。
主なギャップは、推計がグアルガムのみに限定されているか、それともより広範なグアル取引および加工価値も含むかという点から生じており、Mordor Intelligenceは生産および貿易関連シグナル(輸出、輸入、卸売価格トレンドのインプットを含む)にわたって価値を計上し、予測をそれらの数量チェックと整合させています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.34 ビリオン 米ドル(2025年) | |
| グローバルコンサルタンシーA | 1.43 ビリオン 米ドル(2025年) | グアルガムのみとして提示されることが多く、加工ガム収益に価値が偏り、より広範なグアル取引価値から乖離する可能性があり、基準年が異なる価格平均化ウィンドウに従っている場合があります。 |
| 業界出版社B | 1.57 ビリオン 米ドル(2024年) | 異なる基準年を使用し、通常はグレードと機能別のセグメント主導の成長前提を適用するため、用途ミクスと価格推移が貿易および作物季節の変動と整合されていない場合、合計値がずれる可能性があります。 |
3つの数値にわたるスプレッドの大部分は、製品スコープの選択と価格設定および通貨タイミングに使用された基準年によって説明されます。インプットを観測可能な作物、貿易、および価格シグナルに紐付けることで、推計は再現可能であり、状況が変化した際に監査しやすい状態を維持しています。


レポートで回答される主要な質問
2031年のグアル市場規模の予測は?
グアル市場規模は2026年からのCAGR 5.98%に基づき、2031年に23億8,000万米ドルに達すると予測されています。
グアーガムの世界需要をリードする地域はどこですか?
アジア太平洋がインドの生産・加工インフラを基盤に44%のシェアでトップとなっています。
農薬残留基準が輸出業者にとって課題となる理由は何ですか?
欧州連合およびその他の高コンプライアンス市場はグアー豆に対してデフォルトMRLとして1kgあたり0.01mgを適用しており、検査とトレーサビリティのコストとして100kgあたり10〜15米ドルが加算されます。
AIはグアール農業をどのように改善しますか?
AI活用型アドバイザリープラットフォームは植え付け時期と農業資材を最適化し、ラジャスタン州のパイロット事業において収量を大幅に向上させています。
最終更新日:



