
眼の健康サプリメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.93 十億米ドル |
| 市場規模 (2031) | 4.23 十億米ドル |
| Growth Rate (2026 - 2031) | 7.62 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
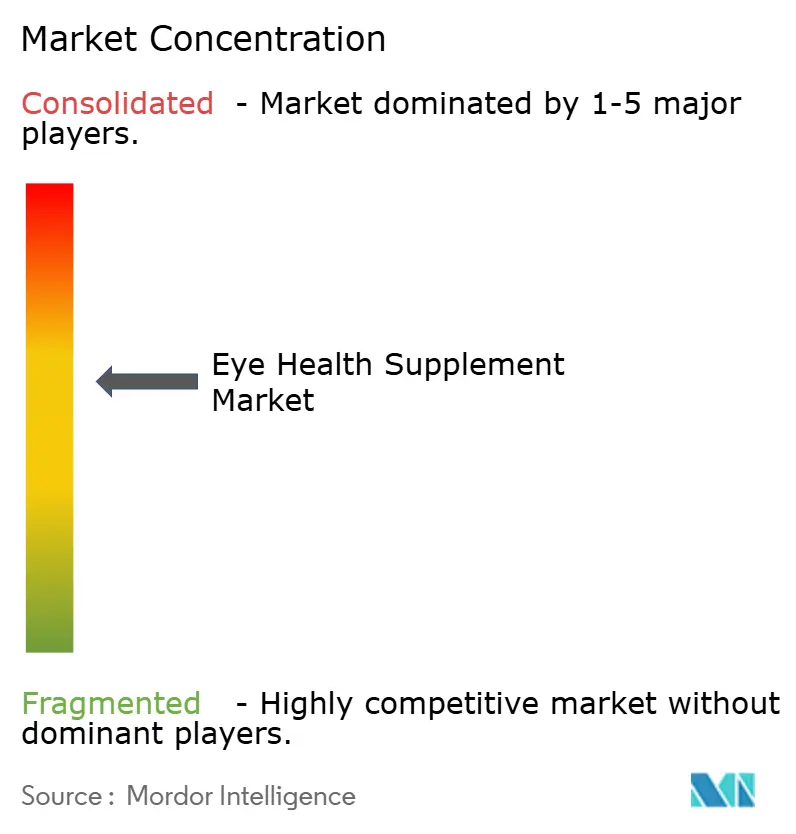
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる眼の健康サプリメント市場分析
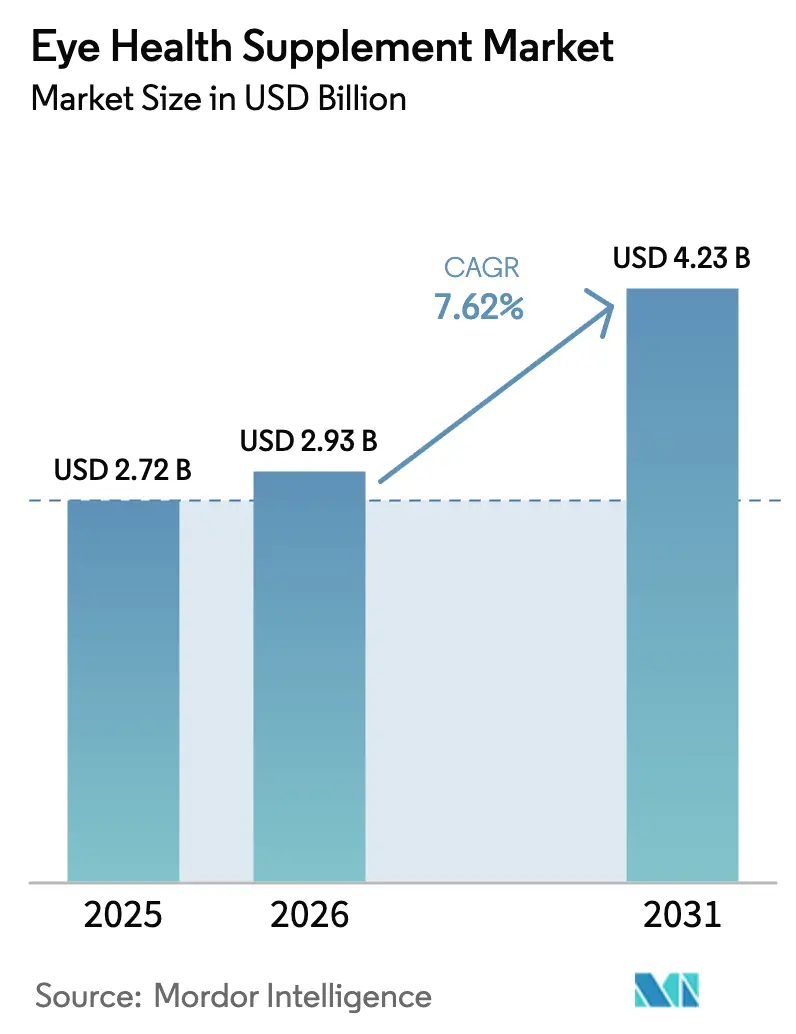
眼の健康サプリメント市場規模は2025年に27億2,000万米ドルと評価され、2026年の29億3,000万米ドルから2031年には42億3,000万米ドルに達すると推定され、予測期間(2026〜2031年)中のCAGRは7.62%です。
オメガ3脂肪酸と組み合わせたカロテノイドを中心とした成分イノベーションが、加齢黄斑変性(AMD)患者における24ヶ月間の地図状萎縮進行を18%抑制することを実証し、消費者基盤を拡大しています。ペクチンカプセル化によりカロテノイドの生物学的利用能がソフトジェルの87%に向上し、ゼラチンアレルゲンが除去されたことで、グミおよびチュアブル剤形が新規ユーザーを予防的ルーティンへと引き込んでいます。ダイレクト・トゥ・コンシューマー(DTC)サブスクリプションチャネルは顧客獲得コストを34%削減し、購入者を90日間の定期購入サイクルに組み込んでいます。このパターンはカテゴリー利益をアジャイルなオンラインブランドへと再分配しています。ペルーのカタクチイワシ漁業における供給ショックが海洋由来のDHAおよびEPAの入手可能性を逼迫させていますが、コスト同等性を実現したマイクロアルジェ代替品が水銀リスクなしにマスマーケット価格帯を可能にしています。
主要レポートのポイント
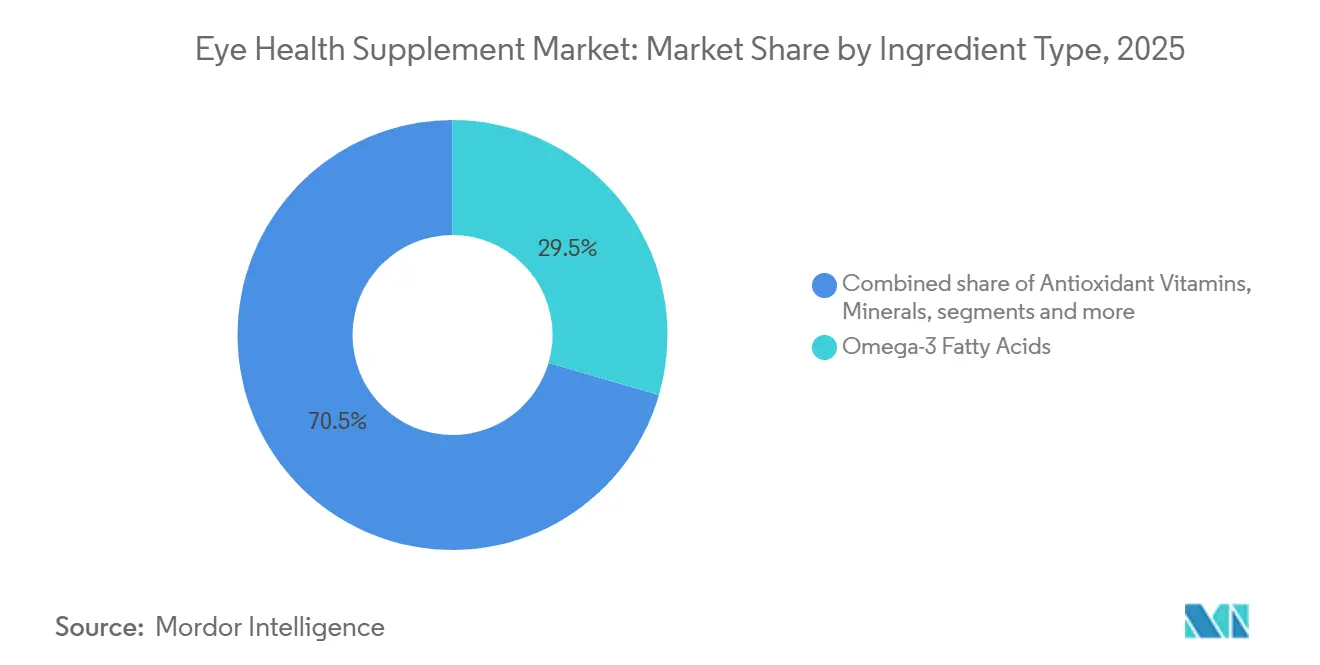
- 成分タイプ別では、オメガ3脂肪酸が2025年の眼の健康サプリメント市場シェアの29.55%をリードし、カロテノイドは2031年にかけて9.85%のCAGRで拡大すると予測されています。
- 剤形別では、ソフトジェルカプセルが2025年の眼の健康サプリメント市場規模の45.53%を占め、グミおよびチュアブルは予測期間中に10.75%のCAGRで成長しています。
- 適応症別では、AMDが2025年に39.15%の収益を占め、近視進行は10.82%のCAGRで成長すると予測されています。
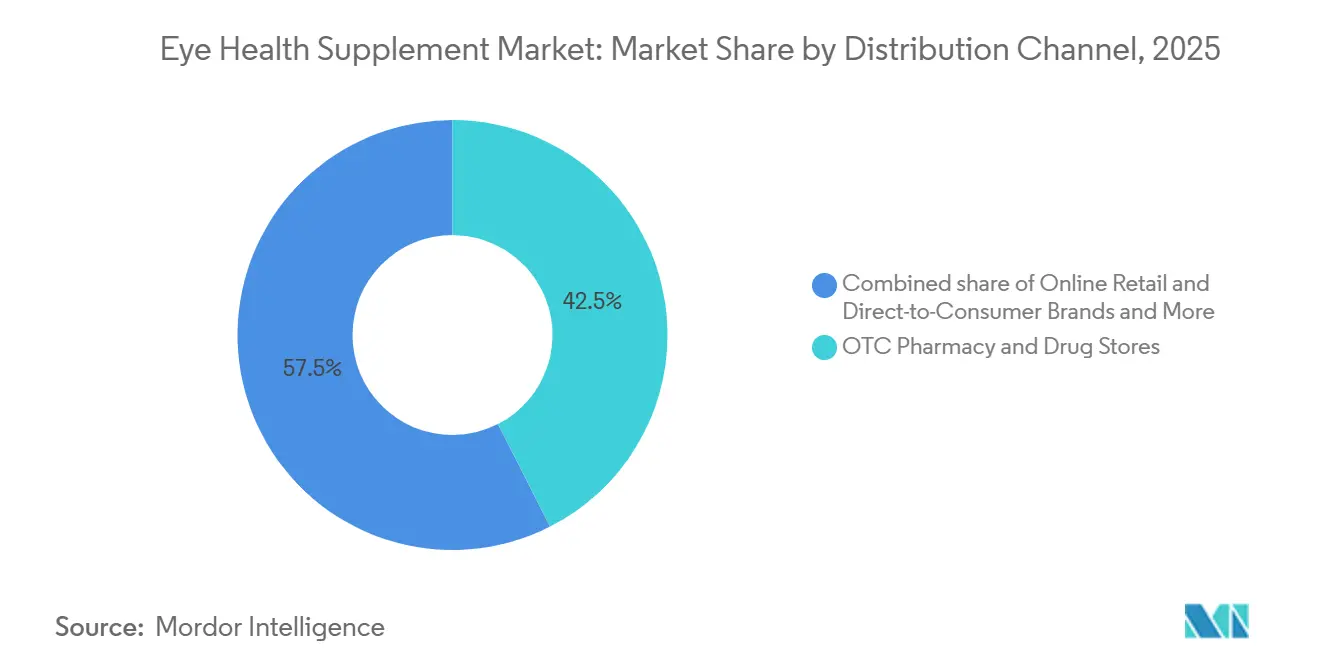
- 流通チャネル別では、薬局およびドラッグストアが2025年に42.52%の収益を占め、オンライン小売およびDTCブランドは2031年にかけて12.12%のCAGRで成長すると予測されています。
- 年齢層別では、成人が2025年の眼の健康サプリメント市場規模の60.54%を占め、小児セグメントは2026〜2031年にかけて9.32%のCAGRを記録する見込みです。
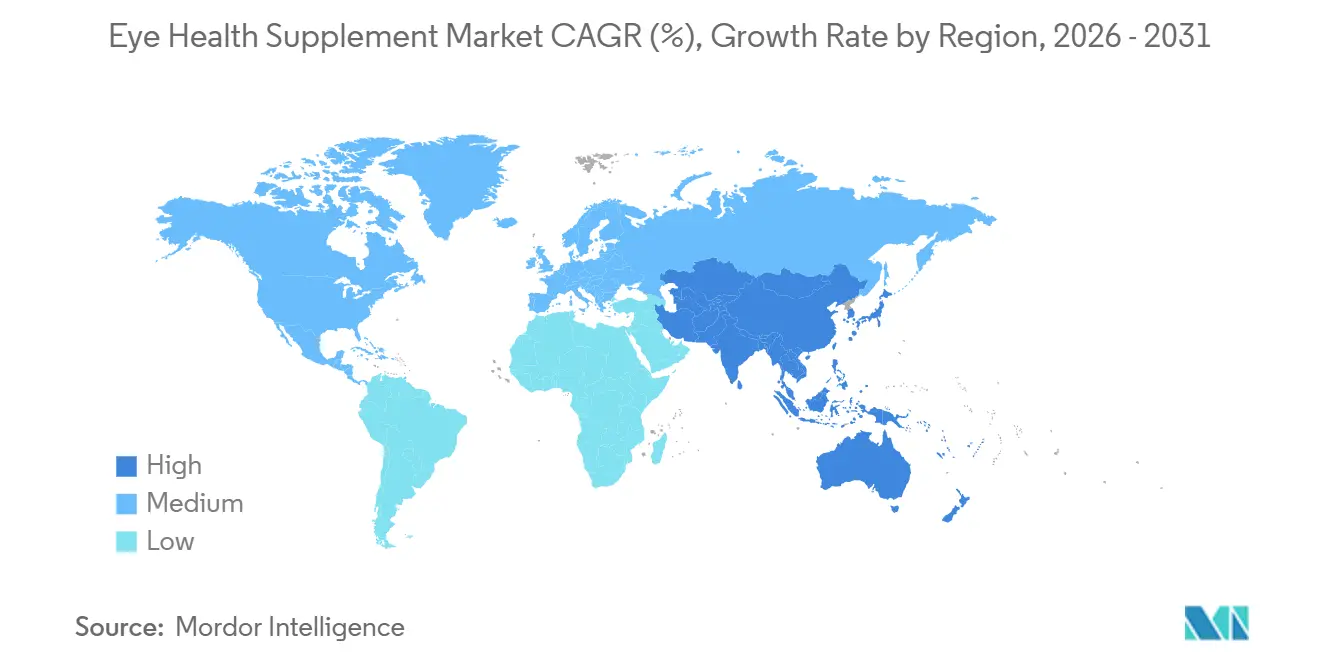
- 地域別では、北米が2025年に36.62%の収益を獲得し、アジア太平洋地域が2031年にかけて最速の8.72%のCAGRを達成する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 代謝症候群に関連した眼疾患の有病率の増加 | +1.8% | 南アジアおよび中東に集中するグローバル | 長期(4年以上) |
| ジェネレーションZおよびミレニアル世代における予防的健康意識の採用 | +1.3% | 北米、欧州、都市部のアジア太平洋地域 | 中期(2〜4年) |
| 電子商取引ニュートラシューティカルズを通じたセルフケアによる眼のケアの急増 | +1.6% | 北米および中国が主導するグローバル | 短期(2年以内) |
| カロテノイドとオメガ3の相乗的処方の臨床的検証 | +1.2% | 北米、欧州、日本 | 中期(2〜4年) |
| マスマーケット価格を可能にするマイクロアルジェDHA/EPAのコスト革新 | +0.9% | グローバル、北米および欧州での早期採用 | 長期(4年以上) |
| 強化眼ビタミンラインの拡張を促進する特許切れ | +0.8% | 北米、欧州 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
代謝症候群に関連した眼疾患の有病率の増加
糖尿病性網膜症の発生率はヘモグロビンA1cが7.5%を超えるレベルと連動しており、2024年の米国では診断済み糖尿病患者の58%がこの閾値を超えています[1]疾病予防管理センター、「2024年全国糖尿病統計レポート」、cdc.gov。インドの都市部有病率は17.6%に達し、レーザー治療へのアクセスが困難な1,420万人の患者が暫定的な手段としてサプリメントに頼っています。代謝症候群の併存疾患が網膜の酸化ストレスを増大させるため、オメガ3とコエンザイムQ10を組み合わせた製品は2024〜2025年に34%成長しました。米国糖尿病学会の2025年ケア基準は診断時の年次網膜スクリーニングを求めており、間接的に早期サプリメント摂取を支持しています。眼科医の密度が10万人当たり1人未満の地方都市では、サプリメント需要が顕著なケアギャップを埋める形で高まっています。
ジェネレーションZおよびミレニアル世代における予防的健康意識の採用
リモートワーク中の1日の画面露出時間が平均11時間に達する中、2025年の購入者の41%を25〜40歳の消費者が占めました。成分の透明性が重要視されており、68%がNSF認証ラベルに対して25%のプレミアムを支払う意向を示しています[2]栄養補助食品責任評議会、「2024年栄養補助食品に関する消費者調査」、crnusa.org。ソーシャルメディアが需要を増幅させ、TikTokの眼の健康ハッシュタグは2024年に23億回の閲覧数を記録し、インフルエンサーコンテンツが初回購入の29%を牽引しました。グミはこのコホートの支出の18%を獲得し、ベビーブーマーの9%を上回り、製品形態を形成する味の好みを示しています。症状発現前のルテインおよびゼアキサンチンの早期採用が、診断後にサプリメントを開始する高齢層とこの世代を差別化しています。
電子商取引ニュートラシューティカルズを通じたセルフケアによる眼のケアの急増
DTCブランドは2025年に精密な検索クエリをターゲットにすることで顧客獲得コストを18米ドルに削減し、2023年の27米ドルから低下しました。サブスクリプションモデルは単発購入者と比較してライフタイムバリューを3倍にし、38%の粗利益率を維持しながら15%の価格割引を可能にします。Amazonの売上は2024年に31%拡大し、AREDS2プロファイルを使用したプライベートラベル製品はブランド品の半額で販売されています。テレ眼科ポータルは仮想診察の14%をサプリメント販売に転換し、個人的な推奨とワンクリックチェックアウトを組み合わせています。電子商取引リスティングにおける機能表示に関する規制のグレーゾーンにより、上位販売者の63%がFDA事前承認なしに疾患への効果を示唆でき、オンラインチャネルの成長を加速させています。
カロテノイドとオメガ3の相乗的処方の臨床的検証
AREDS2の10年間フォローアップ研究では、10mgのルテインと2mgのゼアキサンチンに1グラムのEPA/DHAを追加することで、進行性AMDへの進行が26%抑制されることが示されました。共封入により複合的な生物学的利用能が34%向上し、保存中の酸化から保護されました。欧州食品安全機関(EFSA)は2024年にルテインおよびゼアキサンチンの視力維持に関する表示を承認し、EU市場全体でのターゲットメッセージングを可能にしました。しかし、2025年の市販SKUの41%がカロテノイド含有量6mg未満の治療量以下の用量であり、実際の有効性を損なっています。検証済みの配合比率に準拠したブランドは、有効性と信頼性の両面で差別化を図っています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サプリメントの有効性に関する科学的論争と償還の欠如 | -0.9% | 北米および欧州に特に影響するグローバル | 中期(2〜4年) |
| 主要な海洋由来オメガ3原料の価格変動 | -0.7% | ペルーおよびノルウェーに供給が集中するグローバル | 短期(2年以内) |
| 消費者の信頼を損なう偽造品および混入品 | -0.6% | アジア太平洋地域およびオンラインチャネルで深刻なグローバル | 中期(2〜4年) |
| 高用量カロテノイドに対する厳格な越境新規食品規制 | -0.5% | 欧州、アジア太平洋地域(中国、インド)、新興市場への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
サプリメントの有効性に関する科学的論争と償還の欠如
2024年のコクランレビューでは19件の試験を対象に、ルテインまたはゼアキサンチンが白内障の進行に対して有意な効果をもたらさないと報告され、臨床医の推奨が低下しました。メディケアパートDは2025年も眼のサプリメントを処方集から除外し続け、ウェルネス製品として分類しています。米国眼科学会の調査によると、自己負担費用がAMD患者の34%のサプリメント開始を妨げています。眼科医は、製品が市販前の有効性証明なしに眼のサポートを主張できるため、FDAの機能表示規制が誤解を招くと指摘しています。保険者の支援がなければ、製薬企業は処方箋グレードの経路を避け、市販処方を超えたイノベーションが制限されます。
海洋由来オメガ3原料の価格変動
エルニーニョが産卵を妨害したため、2024年のペルーのカタクチイワシの漁獲量は29%減少し、2024年第3四半期の粗魚油価格は1トン当たり2,850米ドルに上昇しました。ノルウェーのニシンおよびサバの増産は医薬品グレードの需要の62%しか満たせず、供給逼迫が続いています。カタクチイワシ油のみに依存するブランドは売上原価が前年比19%上昇し、消費者の反発を招くリスクのある用量削減を余儀なくされました。2026年渡しの先物価格が1トン当たり2,950米ドルであることは、気候モデルが2027年半ばまでエルニーニョの継続を予測する中、持続的な逼迫を示唆しています。アルジェDHAを混合した処方業者は部分的にマージンを保護しましたが、この制約は依然として成長予測を押し下げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
成分タイプ別:
カロテノイドが成長の余地を拡大オメガ3脂肪酸は2025年に29.55%の収益を占めましたが、カロテノイドは早期AMD症例において黄斑色素スコアの上昇が0.12 logMARの視力向上と直接関連しているため、最速の9.85%のCAGRをもたらすと予測されています。高純度ルテインの価格(2025年に1キログラム当たり180米ドル)はプライベートラベルの競争力を維持しながら品質試験の資金調達を可能にします。抗酸化ビタミンは、コモディティ化したアスコルビン酸価格が2023年以降14%下落したため、マージンの低下に直面しています。亜鉛や銅などのミネラルは安定した量を維持していますが、標準的な亜鉛用量で胃腸不快感を報告したユーザーが22%に上ったため、キレート化形態への処方変更が進んでいます。
植物性成分およびポリフェノールのイノベーションがカテゴリーの差別化を推進しています。アントシアニン25%含有のビルベリーエキスはイタリア軍パイロットの夜間視力適応を18%改善しました。アスタキサンチンは2025年に主流の注目を集め、1日12mgの摂取が老眼成人の調節機能低下を0.8ジオプター抑制しました。2024年の新製品発売の68%が複数成分配合であり、ブランドはカロテノイド、オメガ3、植物性成分を組み合わせてプレミアム価格を実現しています。米国薬局方の2024年ルテインおよびゼアキサンチンモノグラフはコンプライアンスコストを引き上げましたが、信頼性を高めるラベル表示も可能にしました。
注記: 個別セグメントのシェアはレポート購入後に入手可能です


剤形別:
グミがカプセルのリーダーシップに挑戦ソフトジェルカプセルは最長36ヶ月の保存期間を確保することで2025年に45.53%の収益を維持しました。しかし、グミおよびチュアブルはペクチンマトリックスが魚臭さをマスクしながらソフトジェルの87%の生物学的同等性を提供するため、10.75%のCAGRを記録しました。この剤形は嚥下困難患者や子供に支持されており、2025年の12歳未満の支出の31%を小児用グミが占めています。
タブレットは脂溶性成分の溶出が遅いため後退していますが、発泡錠は溶解が速いため欧州で支持を集めています。パウダーはカスタムブレンドを求めるフィットネス消費者を引き付け、液体はシェア5%未満のプレミアムニッチを形成していますが価格は40%高くなっています。カプセルメーカーはチュアブルソフトジェルを導入しましたが、広範な受容はまだ確認されていません。
適応症別:
近視進行が小児市場の上昇余地を創出AMDは1億9,600万件の世界症例を反映し、2025年収益の39.15%を維持しました。しかし、中国の小児有病率が2024年に71.6%に達したため、近視進行は10.82%のCAGRを記録すると予測されています。近視処方はAMD製品よりも低いルテイン用量を使用しているにもかかわらず、保護者の支払い意欲が同等の価格設定を支えています。
白内障向けSKUは2024年のコクランレビューが有効性に疑問を呈した後、横ばいが続いています。ドライアイ製品は現在3億4,400万人の成人に影響するマイボーム腺機能不全に対処するため、オメガ3用量を1日2グラムに倍増させました。糖尿病性網膜症配合製品はアルファリポ酸とレスベラトロールを使用しており、試験で酸化ストレスマーカーが31%低下したにもかかわらず、カテゴリー売上の9%に留まっています。
流通チャネル別:
DTCサブスクリプションが経済性を再構築薬局およびドラッグストアは2025年に42.52%のシェアを保持しましたが、若い消費者がオンラインにシフトするにつれて前年比成長は鈍化しています。DTCおよびその他の電子商取引チャネルは、「ドライアイ緩和」などの検索を48時間以内に販売に転換するアルゴリズムターゲティングを活用し、年間12.12%の成長が見込まれています。サブスクリプションはリピート率を高め、割引バンドルを正当化し、粗利益率を強化します。
クリニック販売SKUは専門家の推奨という認知から価格プレミアムを獲得していますが、クリニックチャネル全体は依然として少数派です。Amazonのプライベートラベルはレガシーブランドの半額でAREDS2比率を再現し、既存企業を差別化されたライン拡張へと追い込んでいます。薬局チェーンは現在、サプリメントと処方箋受け取りを組み合わせたロイヤルティ割引プログラムで対応しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能です
年齢層別:
小児の勢いが高齢者コアと並行して拡大成人は65歳以上のコホートでAMDリスクがピークに達するため2025年に60.54%の収益を占めましたが、近視の流行の中で小児ユーザーは9.32%のCAGRを記録する見込みです。グミは味とチュアブル性により12歳未満の購入の73%を占め、ソフトジェルのコンプライアンス問題を克服しています。
視力改善が認識されると高齢者のロイヤルティは高くなります。メディケアの非適用が価格に敏感な高齢者を低コストSKUへと向かわせた後、ジェネリックAREDS2オプションが支持を集めました。労働年齢の成人はデジタル眼精疲労啓発キャンペーンに関連した予防的レジメンを採用し始めており、症状主導の使用を超えて拡大しています。
地域分析
北米アイヘルスサプリメント市場
北米は、確立された医師の推奨と高い一人当たり支出を背景に、2025年の収益の36.62%を占めたが、診断済みの加齢黄斑変性患者における普及率はすでに67%に達しており、オーガニック成長が鈍化している。プライベートブランドのSKUおよびジェネリックのAREDS2処方は費用を意識する高齢者に訴求する一方、若年層の購買者はアイサプリメントとウェルネスバンドルを組み合わせたDTCサブスクリプションへと移行している。
アジア太平洋アイヘルスサプリメント市場
アジア太平洋地域は、中国の近視危機が小児層の需要を牽引し、インドの糖尿病性網膜症の有病率が急増する中、2031年までに8.72%のCAGRで拡大すると予測されている。日本の超高齢化社会は一人当たり年間47 ミリオン 米ドルを割り当てており、米国に次ぐ第2位として安定した基礎需要を生み出している[3]日本統計局、「人口推計2024年」、stat.go.jp。韓国の2024年学校健診プログラムはルテイン製品への補助金を導入し、小売価格を40%引き下げ、普及を加速させている。
欧州・中東・アフリカおよび南米アイヘルスサプリメント市場
欧州およびその他の成熟市場は、高用量アスタキサンチンの承認を2024年まで遅らせた厳格な新規食品規制のもとで緩やかな成長にとどまっている。中東の需要は糖尿病有病率が20%を超える湾岸諸国に集中しており、民間病院を通じて販売されるプレミアムSKUを支えている。南米ではスマートフォンの普及がデジタル眼精疲労への意識を高め、ブラジルおよびアルゼンチンで消費が増加している一方、アフリカは公共部門へのアクセスの低さと眼科医療能力の限界により、市場はだ黎明期にある。

規制環境
眼の健康サプリメントは、主要市場の大半でダイエタリーサプリメントまたは食品サプリメントとして規制されており、表示・ラベリング規則が製剤設計と市場投入の両方に影響を与えている。米国では、FDAがDSHEAおよびFD&C Actに基づいてダイエタリーサプリメントを規制し、必要な免責表示を伴う構造機能表示(structure-function claims)と、21 CFRの要件に整合したSupplement Facts/Nutrition Factsラベリングを支えている。広告表示についてはFTCがFTC Actに基づき監督している。2026年には、FDAのHuman Foods Programの優先課題(化学的安全性や栄養を含む)と、特定物質に対する強制的なGRAS通知の可能性に関する2026年OIRA規制アジェンダ項目により、視力サポート製品で使用される新規または再処方された成分システムに対するコンプライアンス上の注目が高まった。
欧州では、規則(EC)No 1924/2006に基づくEFSAの立証基準が、疾病リスクや治療的な表現の使用を引き続き制限しており、ブランドは視力維持に関して認可済みで証拠に基づいた表現を採用するよう促されている。2026年の規制動向もガードレールを強化した。欧州委員会は2026年7月に、サプリメントおよび栄養強化食品におけるビタミン・ミネラルの最大許容量(Maximum Permissible Levels)に関する意見募集と公開協議を開始し、アイルランドは検査・コンプライアンス手続きを更新するS.I. No. 226/2026を発行した。カナダでは、Health Canadaが更新版のMulti-Vitamin/Mineral Supplements Monograph(2026年6月26日)を公表し、許可される表示内容と使用条件を示し、適格製品に対する準拠した眼の健康サポートのポジショニングをより明確な道筋として提供している。
競合環境
眼の健康サプリメント市場は2025年も断片化した状態が続いており、AREDS2の特許切れにより47社の新規参入者がコピーキャット配合品を40%低い価格で発売したため、上位5社の合計シェアは中程度の集中度を示しています。Bausch + Lomb、BASF Nutrition & Health、Kemin Industriesなどのリーダー企業は、カロテノイド抽出から完成品カプセル化に至る垂直統合を通じて55%を超える粗利益率を維持しています。インドおよび中国の受託製造業者は現在、1キログラム当たり180米ドルで純度92%のルテインを達成しており、既存企業のコスト優位性を縮小させています。
Performance LabやNuzenaなどのDTC新興企業は収益の約18%をターゲットデジタル広告に充て、レガシーブランドが見落とす「飛蚊症緩和」などのニッチを獲得しています。アルファリポ酸とレスベラトロールを組み合わせた糖尿病性網膜症向け製品のホワイトスペースイノベーションが集積していますが、酸化ストレスの31%低下という臨床的証拠があるにもかかわらず、パイロット段階を超えたブランドはわずかです。技術採用が品質リーダーを差別化しており、OmniActiveは2024年に分光法ベースのカロテノイド検証を導入し、バッチ不合格率を0.8%に削減してプレミアムポジショニングを実現しました。
ブロックチェーントレーサビリティが2025年に台頭し、ZeaVisionはIBM Food Trustでマリーゴールドの収穫から完成品までを連携させ、偽造品の発生を67%削減しました。統合が加速しており、プライベートエクイティ企業が電子商取引インフラを拡大するために地域ブランドを集約する中、2024〜2025年に総額8億9,000万米ドルの7件の買収が行われました。一方、DSM-Firmenichのサウスカロライナ州における40%の生産能力拡大などの設備増強は、アルジェDHAの主流採用への信頼を示しています。
眼の健康サプリメント業界リーダー
Vitabiotics Ltd
Bausch Health Inc.(Bausch & Lomb Incorporated)
Kemin Industries Inc.
ZeaVision(EyePromise)
Amway(Nutrilite)
- *免責事項:主要選手の並び順不同
アイヘルスサプリメント市場
- Amway (Nutrilite)
- BASF Nutrition & Health
- Basic Brands
- Bausch + Lomb
- Blackmores
- Carlson Laboratories
- Garden of Life
- Herbalife Nutrition
- Jamieson Vitamins
- Kemin Industries
- Life Extension
- Nature's Bounty
- Nordic Naturals
- Nutrivein
- Nuzena
- OmniActive Health Technologies
- Performance Lab
- Pharmavite (Nature Made)
- Vitabiotics
- Viteyes (Vitamin Health)
- ZeaVision (EyePromise)
- Zenith Labs

市場機会と将来展望
市場では、臨床的根拠に基づいた製剤、コンプライアンスに準拠した表示、そしてデジタル眼精疲労や予防的なルーティンがすでにリピート購買行動を支えている若年層消費者のユースケースを中心に、ホワイトスペースが広がっている。AREDS2型プロファイルを用いたプロトコル主導のポジショニングは、Bausch + Lomb PreserVisionをはじめとする既存ブランドによって、専門家チャネルでの信頼性を支え、低用量または模倣的な配合との差別化を図るために活用されており、このギャップは治療効果に乏しい市販SKUの普及によって一層強調されている。フォーマットおよびデリバリーシステムの革新も追加の利用機会を後押ししており、ペクチンベースのグミや改良されたカロテノイドのデリバリーはソフトジェルを避ける消費者の取り込みに寄与し、微細藻類由来のDHA/EPAの選択肢は海洋オメガ3原料に関連する変動リスクへの対応を助けている。
規制および執行の動向は、オンライン主導のチャネルにおいて、立証と透明性を通じてコンプライアンスに準拠したブランドがシェアを獲得する余地をさらに広げている。FDAがラベリングを規制し、FTCが健康製品の広告表示を取り締まる中、表示の厳格性、第三者検証、より明確な開示情報に投資する企業は、攻撃的な疾病関連表示が一般的だったEコマース環境において、より効果的に競争できるようになる。欧州委員会による最大許容量に関する協議(2026年7月)や、強制的なGRAS通知に関するOIRAの2026年アジェンダ項目を含む政策の動きは、複数市場でのコンプライアンスと文書化を意識した製剤設計への転換を後押ししている。大手ブランドや原料サプライヤーは、これを活用して複数国展開を効率化し、再ラベリングや再処方に伴う摩擦を減らすことができる。
Recent Industry Developments in アイヘルスサプリメント市場
- 2026年7月:Bausch + Lombは、眼科医療従事者を支援するデジタルヘルスプラットフォーム「Orphia」を導入した。これには術前患者教育ワークフローなどのツールが含まれる。この発売により、同社はドライアイやより広範な眼のケアニーズをカバーする製品ベースのポートフォリオを補完する形で、臨床パスウェアに関するデジタル対応の領域に事業範囲を拡大した。
- 2026年6月:Bausch + Lombは、ドライアイの症状緩和を目的とした保存剤フリーの点眼液「Blink Triple Care Preservative Free」を米国で発売した。市販(OTC)の眼科用製品として位置づけられているものの、この発売はドライアイ消費者セグメントを巡る競争の激化を裏付けるものであり、これがオメガ3や眼の快適性を目的としたサプリメント需要とクロスセルにも影響を及ぼしている。
- 2026年4月:Kemin Industriesは、眼の健康を目的としたカロテノイドプラットフォームについて、認知機能の健康や小児栄養を含むカテゴリー横断的な用途へのポジショニング転換を示した。これにより、ルテインおよび関連カロテノイドは、高齢者向けの視力サポートに限定されたものから、より広範なウェルネス用途へと再定義され、完成品ブランドがバンドル、表示内容、チャネル戦略をどのように設計するかに影響を与えている。


アイヘルスサプリメント市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、眼の健康サプリメント市場は、視力および総合的な眼の健康を目的として位置づけられたダイエタリーサプリメントの小売およびオンライン販売価値を対象としており、カプセル、タブレット、グミ、パウダー、液体といった一般的な形態を含む。
対象範囲の除外事項:処方眼科用薬品、医療機器、および眼鏡やコンタクトレンズなどの視力矯正製品は、同一チャネルで販売されている場合でも対象外とする。
セグメンテーション概要
- 成分タイプ別
- カロテノイド
- 抗酸化ビタミン
- オメガ3脂肪酸
- ミネラル
- 植物性成分・ポリフェノール
- 複数成分配合
- 剤形別
- ソフトジェルカプセル
- タブレット
- グミ・チュアブル
- パウダー・サシェ
- 液体ドロップ・ショット
- 適応症別
- 加齢黄斑変性(AMD)
- 白内障
- ドライアイ症候群
- 糖尿病性網膜症
- 緑内障・眼圧亢進症
- 近視進行
- その他
- 流通チャネル別
- OTC薬局・ドラッグストア
- オンライン小売・ダイレクト・トゥ・コンシューマーブランド
- その他の流通チャネル
- 年齢層別
- 小児
- 成人
- 高齢者
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋地域
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- アジア太平洋地域その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、視力とサプリメント利用に関する需要の背景を構築し、それを公的統計で計測可能な内容と整合させることから始める。視力の健康に関する背景情報については、世界保健機関(World Health Organization)などの情報源を参照し、成分および安全性の参照情報については、米国国立衛生研究所(NIH)のOffice of Dietary Supplementsを利用する。市場投入行動に影響を及ぼしうるサプリメントのラベリングおよびコンプライアンスに関する情報については、米国FDAの関連ガイダンスおよびラベリング参考資料を確認する。
モデルの根拠を確かなものとするため、関連するニュートラシューティカル成分の貿易フローについてはUN Comtradeなどの情報源を、人口および高齢化指標については各国の統計ポータルを、眼に関連するアウトカムについての成分利用パターンや証拠動向についてはピアレビュー付き学術誌を確認する。企業の開示資料、投資家向け資料、および業界プレスは、価格動向、チャネルミックスの変化、製品ポジショニングの経時的な追跡に利用する。一部では、企業財務情報、特許情報、出荷単位の貿易記録を集約した有料サブスクリプションサービスを利用し、変化の方向性に一貫性があることを確認する。これらの情報源は例示に過ぎず、ギャップの補完、前提の検証、および結果の明確化のために他の公的な参考資料も併用している。
一次インタビューおよび調査
一次インタビューおよび調査は、単一の情報源では報告されない構成比、価格設定、採用動向などの幅広いシグナルを、規模算定の前提条件へと変換するために活用される。APAC、EMEA、およびアメリカ地域のサプリメントブランドチーム、原料サプライヤー、受託製造業者、流通業者、小売業者、および眼科ケアに特化した専門家と対話し、実際に何が売れているか、どのように価格設定されているか、どの表示がリピート購買を支えているかを確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:35% | 経営幹部(CXO):18% | APAC:49% |
| ミッドティア:47% | 機能/部門リーダー:40% | EMEA:29% |
| 中小プレイヤー:18% | マネージャー:42% | アメリカ地域:22% |
市場規模算定と予測
市場規模はまず、トップダウン方式の需要プールアプローチを用いて再構築される。ここでは、年齢構成、サプリメント利用率、チャネル別の購買行動を、眼の健康ポジショニングに関連する支出に変換する。合計値は、その後、フォーマットおよびチャネル別のパック単価サンプリング、主要市場における観察されたSKU数、サプライヤーおよび小売業者による販売量動向の確認など、選択的なボトムアップ作業によって検証され、開示情報が限られている領域のギャップ調整に役立てられる。
モデルに影響を与える主な入力要素には、高齢人口の割合、ドライアイや加齢黄斑変性などの症状に関する報告された有病率および認知度のシグナル、スクリーンタイムに関連した消費者の意向、一般的なパックサイズおよび月間服用パターン、オンライン小売と薬局・量販店との販売比率などが含まれる。予測に際しては、過去データに対する単純な時系列平滑化に基づくシナリオ分析を採用し、その上で、価格上昇、チャネルシフト、浸透率変化に関する専門家による検証済みの前提を適用する。国別の直接データが不十分な場合は、類似市場からのプロキシ比率を出発点とし、価格の手頃さ、規制、チャネルの到達範囲に関するインタビューでのフィードバックを用いて精緻化する。
データ検証および更新サイクル
最終的な数値が実際に観察された市場動向と整合するように、複数のチェックを通じて出力結果を検証する。原料貿易の方向性、店頭での実際の価格設定、企業レベルの収益に関するコメント、および人為的な急変を生み出しかねないチャネルミックスの段階的変化といった独立したシグナルとモデルを比較する。
分散の兆候はアナリストによるレビューの場で確認され、価格の急変や表示に影響する規制変更など、主要な前提条件が変化した場合には、選定された回答者への的を絞った再確認が行われる。本レポートは年次で更新され、重大な事象が発生した場合には随時の更新も行われる。提供前には、アナリストが主要な入力データおよび変換係数について最新の確認作業を行い、クライアントに最新の見解を提供する。
Mordor Intelligenceの眼の健康サプリメント市場規模と他の公表推定値との比較
眼の健康サプリメントの公表市場規模には大きな差が生じることがある。これは、このカテゴリーが一般的なウェルネスサプリメントとより広範な視力ケアの間に位置しているため、対象製品のわずかな取り扱いの違いが合計値に顕著な影響を及ぼすためである。差異は、各発行元が何を「眼の健康製品」として計上するか、オンライン販売をどのように扱うか、また価格設定や構成比の前提をどの程度の頻度で更新しているかによっても生じる。
フォーマット別の価格チェック、薬局とオンライン小売にわたるチャネルミックスの追跡、原料動向の検証といった需要シグナルを活用することで、Mordor Intelligenceは、偶発的な眼への効果表示を伴う一般的なマルチビタミンへと対象範囲を広げることなく、眼の健康を目的として販売されるサプリメントに焦点を絞り続けている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.72 B (2025) | |
| Trade Publisher A | USD 3.39 B (2024) | この推定値は、眼への効果を部分的に訴求する一般的なウェルネスサプリメントを取り込む可能性のある、より広範な定義を採用しているとみられ、チャネル別の構成比についても、国別レベルでの一貫した検証を伴わずに、より高いオンライン比率を前提としている可能性がある。 |
| Press Release B | USD 2.40 B (2027) | これは単一の将来年に関する予測であり、より古い価格水準と短い期間が用いられているため、カロテノイドおよび複合成分ブレンドにおける最近のプレミアム化を過小評価する可能性がある点で、値が異なることがある。 |
表に見られる差異は、主に対象範囲の境界設定と年次の整合性、次いで価格上昇およびチャネル成長の扱い方によって説明できる。対象範囲を眼の健康ポジショニングに関連するものに限定しつつ、観測可能な需要および価格シグナルに対して合計値を相互検証することで、再現可能な手順に容易にトレースできる、バランスの取れた値を導き出している。


レポートで回答される主要な質問
眼の健康サプリメント市場は2031年までにどのくらいの規模になりますか?
2026年から2031年にかけて7.62%のCAGRで成長し、2031年までに42億3,000万米ドルに達すると予測されています。
眼の健康サプリメント内で最も急成長している成分セグメントはどれですか?
ルテインおよびゼアキサンチンを中心とするカロテノイドは、AMDおよび近視予防に対する強力な臨床的支持により、2031年にかけて9.85%のCAGRを記録すると予測されています。
グミが視力サポート製品で人気を集めている理由は何ですか?
ペクチンベースのグミはソフトジェルのカロテノイド生物学的利用能の87%を提供し、ゼラチンアレルゲンを排除し、カプセルを飲み込むのが苦手な子供や成人に支持されています。
眼の健康サプリメントのオンライン販売を促進しているものは何ですか?
サブスクリプションベースのDTCモデルは顧客獲得コストを削減し、90日間の定期購入を確保し、症状関連の検索クエリを即時購入に転換するターゲット検索広告を活用しています。
最も高い成長が見込まれる地域はどこですか?
中国の小児近視の波と拡大する糖尿病患者人口に牽引されるアジア太平洋地域が、2031年にかけて8.72%のCAGRを記録する見込みです。
最終更新日:



