
甲状腺眼症治療市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
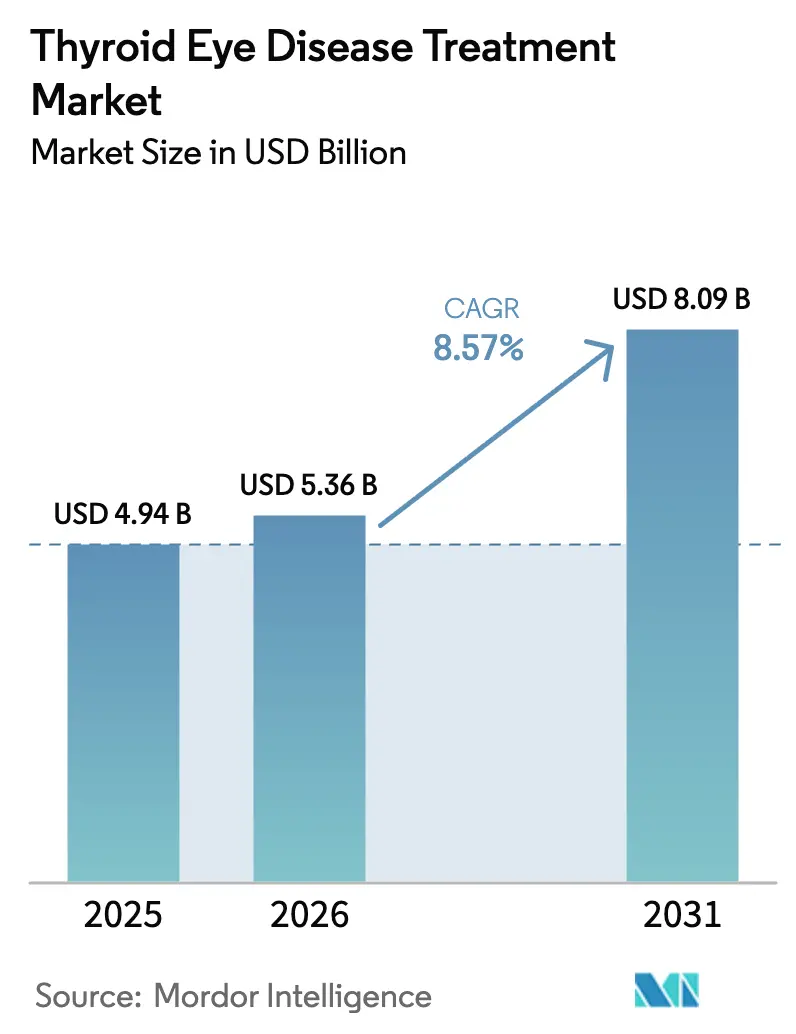
| 市場規模 (2026) | 5.36 十億米ドル |
| 市場規模 (2031) | 8.09 十億米ドル |
| Growth Rate (2026 - 2031) | 8.57 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
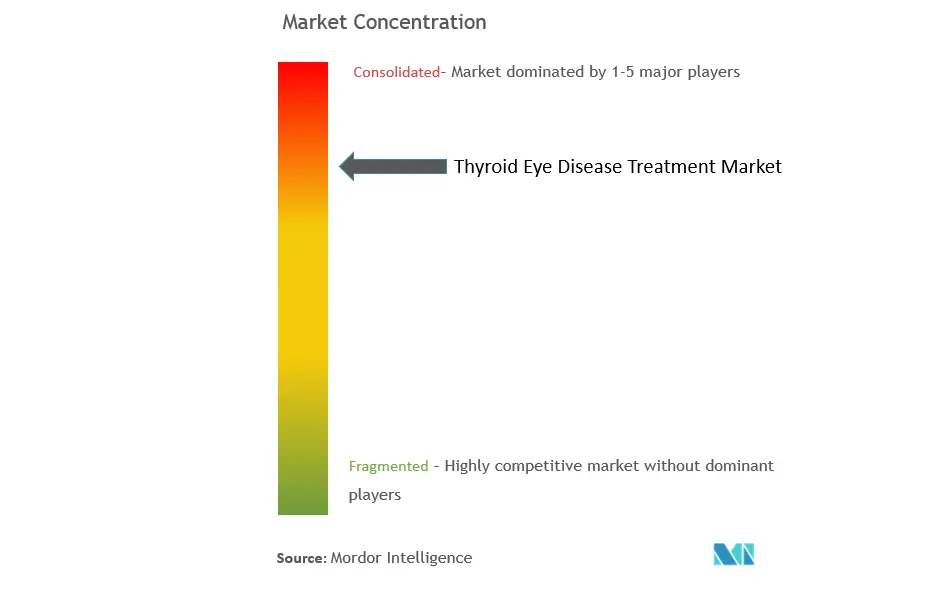
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる甲状腺眼症治療市場分析
2026年の甲状腺眼症治療市場規模はUSD 53億6,000万と推定され、2025年のUSD 49億4,000万から成長し、2031年にはUSD 80億9,000万を見込んでおり、2026年〜2031年にかけて8.57%のCAGRで成長しています。インスリン様成長因子-1受容体(IGF-1R)阻害の臨床的検証、世界的なスクリーニング推進施策の拡大、オーファンドラッグ申請経路の合理化が、かつて治療手段に乏しかった分野を競争的な市場へと変革しています。AmgenによるHorizon Therapeutics買収などのランドマーク取引を経て投資家の信頼は強化され、より便利な投与スケジュールを持つ後期開発段階のバイオロジクスが患者アクセスの拡大を約束しています。遠隔医療、多職種クリニックネットワーク、国際的な規制調和の並行的な進展が、甲状腺眼症治療市場を未参入地域における持続的な二桁成長に向けて再定位しています[1]欧州医薬品庁、「テペッツァ:CHMPオピニオン」、ema.europa.eu。
レポートの主要なポイント
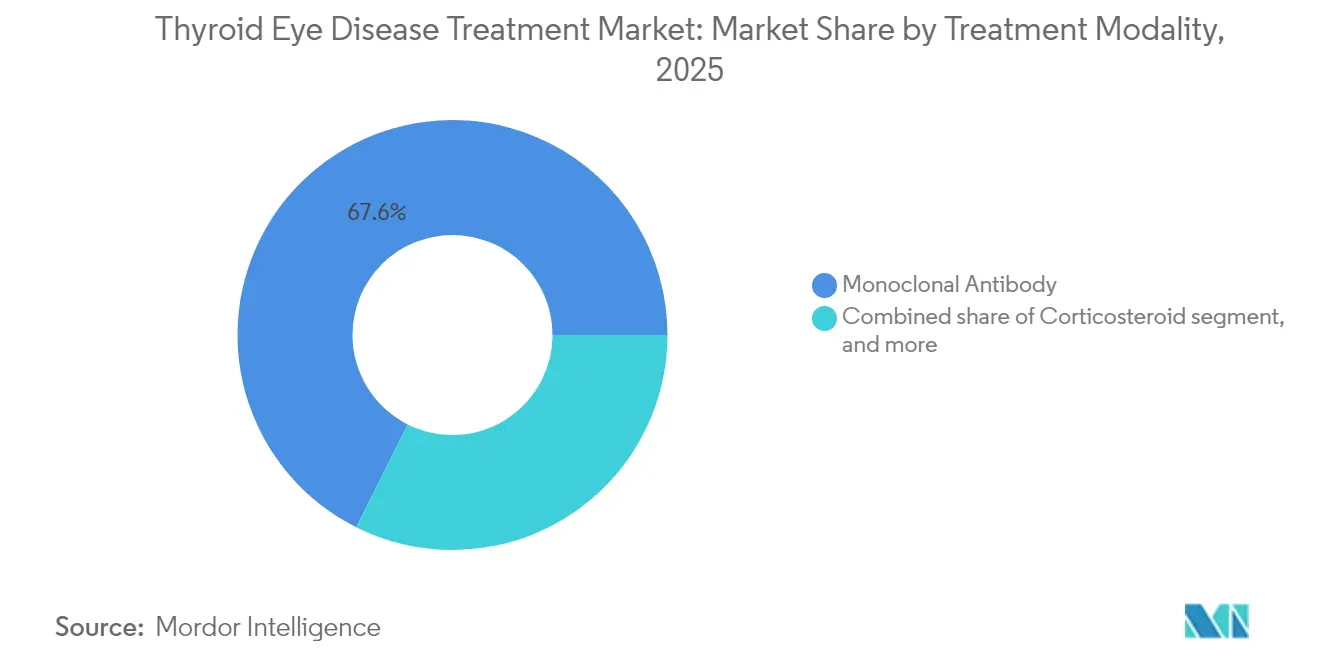
- 治療モダリティ別では、2025年においてモノクローナル抗体が67.61%の売上シェアでリードしており、皮下投与および経口パイプライン候補品は2031年にかけて11.54%という最高CAGRを記録すると予測されています。
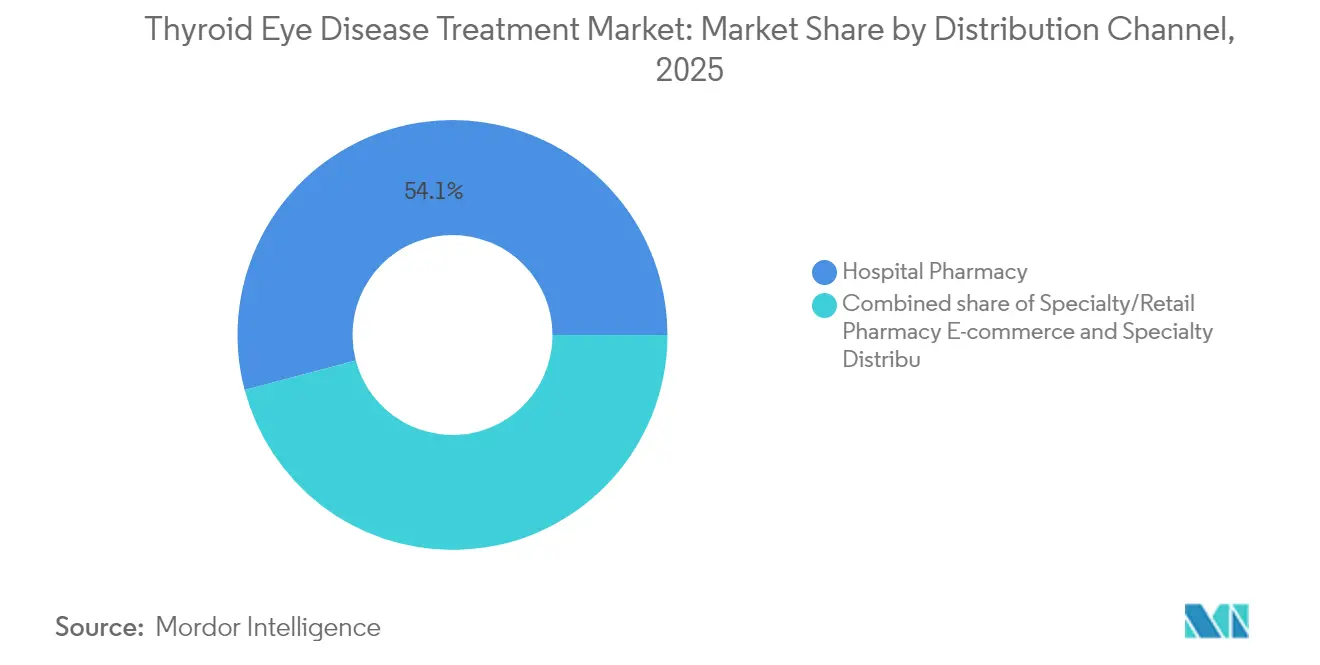
- 流通チャネル別では、2025年において病院薬局が甲状腺眼症治療市場シェアの54.12%を占め、eコマースおよび専門流通業者は2031年にかけて12.31%のCAGRで拡大すると予測されています。
- エンドユーザー別では、2025年において三次医療病院が甲状腺眼症治療市場規模の48.92%のシェアを占め、専門内分泌・眼科クリニックは2031年にかけて11.08%のCAGRで拡大しています。
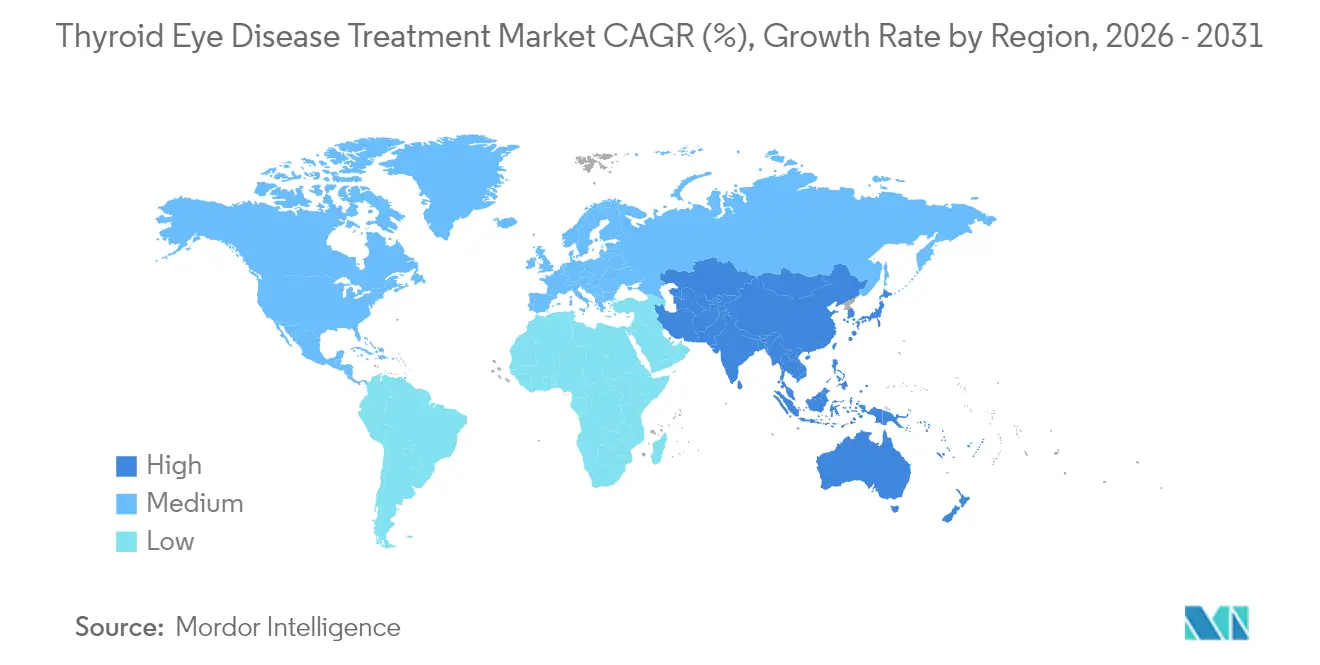
- 地域別では、2025年において北米が46.25%のシェアを占め、アジア太平洋は2031年にかけて10.22%のCAGRで最も速い成長を遂げる見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因インパクト分析*
| 促進要因 | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 自己免疫性甲状腺疾患の世界的有病率の上昇 | 1.80% | 北米・欧州への高い集中を伴うグローバル | 長期(4年以上) |
| 甲状腺機能異常に関する認知向上・スクリーニングプログラムの拡大 | 1.50% | APAC中核、MEAへの波及 | 中期(2〜4年) |
| 専門眼科・内分泌インフラの拡充 | 1.20% | 北米・EU、APACへの拡大 | 中期(2〜4年) |
| 有利なオーファンドラッグインセンティブおよび償還経路 | 2.10% | 米国・EU規制圏での早期利得を伴うグローバル | 短期(2年以内) |
| バイオロジクスおよびターゲット免疫療法プラットフォームの進展 | 1.90% | グローバル | 長期(4年以上) |
| 視力保護療法への医療費支出の増加 | 1.40% | 北米・EU、一部APACマーケット | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
自己免疫性甲状腺疾患の世界的有病率の上昇
甲状腺眼症(TED)はGraves病症例の25〜50%に伴い、現在では米国だけで約100万人が罹患しています。都市型生活のストレス、喫煙、ヨウ素摂取量の変動が特に高所得経済圏での自己免疫性甲状腺機能異常率を悪化させています。橋本病関連の眼合併症に対する認知の拡大が治療対象患者数を増やし、甲状腺眼症治療市場の成長見通しを強化しています。先進地域における人口高齢化がさらに有病率を高め、慢性免疫介在性疾患を管理する医療システムの能力と整合しています。
甲状腺機能異常に関する認知向上・スクリーニングプログラムの拡大
内分泌学と眼科学の学会間の臨床ガイドラインにより、専門センターにおける診断までの平均期間が18〜24か月から約6〜12か月に短縮されました[2]米国眼科学会、「TED早期治療の経済的インパクト」、aao.org。プライマリケアに組み込まれた人工知能(AI)意思決定支援が眼窩変化の早期発見を促進し、遠隔眼科プラットフォームが地方地域への専門医のリーチを拡大しています。早期発見により、バイオロジクス介入が最大の視覚的恩恵をもたらす活動期により多くの患者が誘導され、甲状腺眼症治療市場全体での採用を強化しています。
有利なオーファンドラッグインセンティブおよび償還経路
ブレークスルー療法指定およびオーファンドラッグ指定により、主要市場での審査期間が短縮され、最長7年間の独占期間が付与されます。眼球突出応答などの明確な臨床エンドポイントが医療技術評価を簡素化し、償還のハードルを緩和します。これによる予測可能性がパイプライン資金を下支えし、甲状腺眼症治療市場を拡大する加速型ローンチ戦略を支援しています。
バイオロジクスおよびターゲット免疫療法プラットフォームの進展
VRDN-003のような皮下投与型IGF-1R阻害剤は、3週間ごとの静脈内投与標準に対して4〜8週間の投与間隔を提供し、アドヒアランスを高めるとともに点滴センターへのトラフィックを低減します[3]Viridian Therapeutics、「VRDN-003およびヴェリグロツグ臨床アップデート」、viridiantherapeutics.com。IL-6遮断、FcRnアンタゴニスト、B細胞枯渇療法の並行研究がメカニズムの多様性を広げ、臨床応答を増強し疾患を持続的に修飾し得る個別化併用レジメンの基盤を整えています。
阻害要因インパクト分析*
| 阻害要因 | CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高額な治療費および支払者の予算インパクトへの懸念 | -1.60% | 価格感応性の高い市場で顕著な影響を伴うグローバル | 短期(2年以内) |
| TED訓練を受けた専門医の限定的な提供体制 | -1.10% | APAC、MEA、一部EU市場 | 中期(2〜4年) |
| 全身性バイオロジクスに関する安全性・忍容性の課題 | -0.80% | グローバル | 長期(4年以上) |
| 適応外使用および新興療法を巡る規制上の不確実性 | -0.70% | 承認タイムラインに地域差を伴うグローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高額な治療費および支払者の予算インパクトへの懸念
企業の価格申請書類に開示された1患者当たりの平均バイオロジクスフルコース費用USD 386,424は、支払者の予算を圧迫しています。米国の多くの保険プランでは事前承認プロセスが30日を超えることも多く、疾患活動期の重要な治療ウィンドウ中に治療開始が遅れます。新興経済圏では、希少疾患予算の限界が厳しいリソース配分の判断を迫り、甲状腺眼症治療市場の近期拡大を抑制しています。
TED訓練を受けた専門医の限定的な提供体制
米国眼形成再建外科学会(American Society of Ophthalmic Plastic and Reconstructive Surgery)の調査によると、TED患者の60%未満しか専門医が管理していません。専門知識が都市部に集中しているため、地方の患者は長距離移動を強いられ、間接費用の増加と治療不足の一因となっています。フェローシップや遠隔メンタリングを通じた人材育成が、次なる成長の波を解き放つために不可欠です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療モダリティ別:
バイオロジクスがセグメント優位性を維持モノクローナル抗体は2025年の甲状腺眼症治療市場シェアの67.61%を獲得しており、その背景にはピボタル試験で記録されたテプロツムマブの83%という眼球突出応答率があります。静脈内投与と病院ベースのモニタリングが、物流上の複雑さにもかかわらず堅固な採用を支えました。低分子免疫抑制剤および眼窩放射線療法は維持療法や難治症例においてニッチな役割を保持していますが、合わせて売上の5分の1未満にとどまりました。
パイプラインの勢いは、皮下投与型IGF-1R阻害剤と第2b/3相試験で52%の眼球突出応答を達成したリンシチニブなどの経口薬剤を中心としています。皮下製剤は4〜8週ごとの自宅投与を可能にし、外来設定への価値移行が見込まれます。これらの候補品が承認を得るにつれ、セグメントCAGRを市場全体のペースを上回る水準に引き上げ、点滴負担を敬遠する患者への浸透を深め、甲状腺眼症治療市場全体での成長を強化することが期待されています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能


流通チャネル別:
デジタル経路が従来のサプライを混乱病院薬局は2025年売上の54.12%を占めました。これは点滴を要するバイオロジクスが施設ベースのコールドチェーン保管と専門医の監督に依存しているためです。皮下投与および経口療法の市場参入が進むにつれ、この優位性は徐々に低下し、処方は地域医療および在宅設定へ移行することが予測されます。専門流通業者およびeコマースプラットフォームは12.31%のCAGRを記録すると予測されており、患者直接フルフィルメントモデル、保険ナビゲーション支援、アドヒアランス向上に寄与するアプリによる恩恵を受けています。
Mediiなどのネットワークを通じた遠隔眼科コンサルテーションの採用拡大が診断遅延を短縮し、在宅配送ロジスティクスと整合しています。これらの並行トレンドは遠隔地でのアクセスを広げ、施設費用を低下させ、サプライチェーンの透明性を高め、安定したマージン確保と甲状腺眼症治療市場のリーチ拡大を目指すメーカーを引き付けています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
専門クリニックが患者中心ケアを加速三次医療病院は2025年売上の48.92%を生み出しており、包括的な診断画像撮影、点滴機能、外科的バックアップを提供しています。また、治療アルゴリズムを改良し早期アクセスプログラムを促進する臨床試験のホスト施設でもあります。ただし、スケジュールのボトルネックと高いオーバーヘッドにより患者スループットは制限されています。
専門内分泌・眼科クリニックは合理化されたケアパスウェイと低い資本集約性に支えられ、11.08%のCAGRで成長すると予測されています。目的特化型の点滴スイートと新興の皮下投与オプションの組み合わせにより、高い訪問量と短いチェア時間が実現し、経済的実行可能性が向上します。これらのクリニックが地域的に拡大するにつれ、ケアの分散化を支え、患者の利便性を高め、甲状腺眼症治療市場の長期的な拡大を強化しています。
地域分析
北米甲状腺眼症治療市場
北米は2025年に46.25%の収益シェアを維持しており、これはテプロツムマブのFDA早期承認と広範な保険適用を反映しています。統合された学術ネットワークが実世界のエビデンスを提供し、生物学的製剤に対する医師の信頼を着実に高めています。北米の甲状腺眼症治療市場規模は、継続的なパイプラインの上市と高齢化人口に支えられ、2031年までに3.73 ビリオン 米ドルに達すると予測されています。
欧州甲状腺眼症治療市場
欧州は、欧州医薬品庁が2025年4月にテプロツムマブの承認を支持し、各国レベルの価格交渉が開始されたことで、新たな成長段階に入りました。各国の医療技術評価機関は費用対効果を精査しますが、視力喪失を防ぐ治療法については承認する傾向があります。堅牢な研究インフラは市販後サーベイランスを促進し、これはアウトカムベースの償還制度のもとでの普及において重要です。地域の医療センターが米国の専門クリニックモデルを模倣するにつれ、特にドイツ、フランス、北欧諸国において地域への浸透が加速するものと見込まれます。
アジア太平洋甲状腺眼症治療市場
アジア太平洋地域は、急速に近代化する医療システムと内分泌科の診療能力の向上に牽引され、2031年までに最も高い地域別CAGRである10.22%を達成する軌道に乗っています。日本はすでに国民保険のもとでテプロツムマブをカバーしており、Amgen-Mediiなどのパートナーシップにより、臨床医は遠隔地での甲状腺眼症管理のためのテレコンサルテーションツールを活用できるようになっています。中国とインドはコスト面での感度が高いものの、より広範なアクセスを可能にする可能性のある希少疾病用医薬品基金の試験的導入を進めています。都市部のストレスや生活習慣の変化に関連した自己免疫疾患の罹患率の上昇がさらなる勢いを加え、同地域における甲状腺眼症治療市場の大幅な規模拡大が見込まれます。

規制環境
甲状腺眼症(TED)治療薬の規制経路は、視力を脅かす希少疾患に用いられる迅速化プログラムへの依存を強めており、これにより標的生物学的製剤の審査期間が通常短縮される。米国では、FDAが2026年6月にLumvoa(veligrotug-vvze)をTED治療薬として承認し、同時期にGenentech/Rocheが開発するEnspryng(satralizumab)のTED適応に対して優先審査が付与された。これは、この適応領域における差別化されたプロファイルに対して規制当局が迅速審査の仕組みを積極的に活用していることを反映している。
欧州全域では、国レベルのアクセスは中央集権的な科学的評価の後に国別の償還決定が続く形で形成されている。英国のMHRAは2025年5月にAmgenのTEPEZZA(teprotumumab)に販売承認を付与し、米国以外での入手可能性を拡大し、支払者や臨床機関にとって新たな参照市場を追加した。EUGOGO(2021年)などの臨床実践ガイドラインは、治療の順序付けやエンドポイント(眼球突出反応を含む)の基準として引き続き機能しており、これが治験デザイン、支払者評価、実臨床における採用基準の形成に影響を与えている。
競合情勢
甲状腺眼症治療産業は依然として中程度の集中度にあります。AmgenによるUSD 278億ドルのHorizon Therapeutics買収を経てテプロツムマブを掌握したことで、広範な商業インフラを持つ明確な市場リーダーが確立されました。しかし、5つの第3相プログラムが申請段階に近づくにつれ、競合圧力は激化しています。Viridian Therapeuticsは活動期TEDで70%の眼球突出応答、慢性疾患で56%の応答を示した後、ヴェリグロツグに対するブレークスルー療法指定を獲得し、信頼性の高いライバル参入点を示しています。
イノベーションは3つの戦略的レバーを中心に収束しています。第一に、長時間作用型皮下注射などの差別化された製剤が優れた患者利便性を約束しています。第二に、FcRn阻害などの代替メカニズムが応答者プールの拡大を目指しています。第三に、企業はケアコーディネーションを効率化するためにデジタルヘルスサービスを治療薬と組み合わせています。初期例としては、不遵守をプロアクティブに検知する専門薬局ワークフローに統合されたAI駆動の症状トラッカーが挙げられます。
競争は地理的にも拡大しています。日本と中国の国内バイオテク企業がIGF-1RおよびIL-6候補品を進めており、地域の臨床試験ネットワークを活用した迅速な患者登録を実現しています。多国籍企業はデータ独占を確保しながら複雑な償還システムをナビゲートするために地元流通業者との提携を強めています。これらのダイナミクスは、甲状腺眼症治療市場がイノベーション主導であり続け、シェアの変動が有効性、利便性、手頃な価格における実証可能な改善によって左右されることを示唆しています。
甲状腺眼症治療産業のリーダー企業
F. Hoffmann-La Roche Ltd
Amgen Inc.
Novartis AG
Viridian Therapeutics Inc.
Immunovant Inc.
- *免責事項:主要選手の並び順不同
甲状腺眼症治療市場
- Amgen
- Roche
- Novartis
- Viridian Therapeutics Inc.
- Immunovant Inc.
- Abbvie
- Pfizer
- Regeneron Pharmaceuticals
- Horizon Therapeutics (legacy)
- Johnson & Johnson
- Alcon
- Bausch + Lomb Corp.
- Santen Pharmaceutical Co. Ltd.
- Sun Pharmaceuticals Industries
- Cipla
- Eyevance Pharmaceuticals
- Lupin
- Teva Pharmaceutical Industries
- Viatris
- Allakos Inc.

市場機会と将来展望
2026年の規制サイクルは、TEDを単一承認された標的療法環境から、疾患ステージと投与経路を軸に差別化を構築できる複数プレーヤーの領域へと移行させ、商業機会を拡大した。2026年6月のFDAによるLumvoa(veligrotug-vvze)の承認は、活動性および慢性期TEDの両方に対する適応を含み、企業が慢性期管理とより早期の紹介経路を中心に治療戦略を位置付ける余地を生み出している。同時に、Genentech/RocheがEnspryng(satralizumab)のTED適応について2026年6月にFDA優先審査を取得したことは、IGF-1R以外の作用機序に対する規制当局の受容性を示しており、代替の免疫経路とより精緻化された患者選択を中心とした戦略を後押ししている。
治療提供と販売経路の構成も、投与負担の軽減を重視するパイプラインの動向を背景に、より明確な価値創出の機会を提供している。皮下投与や注入負荷の低いその他の形態は、専門内分泌・眼科クリニックや非病院型の提供モデルへの移行と整合しており、これは現在のケアパターンにも反映されている。これにより、注入能力やTED専門医が制約となっている地域において、製薬企業や専門流通業者が対応範囲を拡大する道が開かれる。特に、支払者ナビゲーション、専門薬局サービス、遠隔眼科診療を活用した紹介ネットワークと組み合わせることで、過小診断への対応やケアの継続性の改善が可能となり、病院の輸液インフラのみに依存しない体制を構築できる。
Recent Industry Developments in 甲状腺眼症治療市場
- 2026年6月:Viridian Therapeutics:FDAが甲状腺眼症治療薬Lumvoa(veligrotug-vvze)を承認し、活動性および慢性期の両疾患に対する適応を持つ初の治療薬となった。この承認により、Tepezzaに対抗する選択肢が導入され、TEDの各ステージにわたって適応が拡大されたことで市場動向が変化している。
- 2026年6月:Viridian Therapeutics:米国FDAは2026年6月26日、甲状腺眼症治療薬としてLumvoa(veligrotug-vvze)を承認し、活動性および慢性期の両疾患に対する適応を持つ初の承認薬となった。この出来事はTED分野での競争をさらに激化させ、疾患ステージ全体にわたって患者アクセスを拡大するものである。
- 2026年4月:Immunovant Inc.:TEDを対象としたBatoclimabの第3相試験が主要評価項目を達成できなかった。この後退により、TED分野におけるImmunovantからの短期的な競争圧力が低下し、リソースが他の適応症や候補薬にシフトしている。


甲状腺眼症治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、病院および外来診療の場において甲状腺眼症(TED)の管理に用いられる医学的・外科的治療から生じる収益を対象とし、主要地域全体で米ドル換算で追跡されている。
対象範囲外:診断のみに関連する収益、TEDに使用されない一般的な甲状腺疾患治療薬、および定期的な眼科検診や美容目的の処置などの非治療的サービスは除外される。
セグメンテーション概要
- 治療モダリティ別
- モノクローナル抗体
- 低分子免疫抑制剤(ミコフェノール酸モフェチル、シロリムス)
- コルチコステロイド(静脈内投与、経口投与、局所注射)
- 眼窩放射線療法
- その他の治療モダリティ
- 流通チャネル別
- 病院薬局
- 専門薬局・リテール薬局
- eコマース・専門流通業者
- エンドユーザー別
- 三次医療病院
- 専門内分泌・眼科クリニック
- 外来手術センター
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、治療対象となる患者層と標準的な治療経路を把握することから始まり、その像を観測可能な医療活動に結び付ける。主に、米国FDAの医薬品ラベルおよび承認データベース、米国CDCおよびNCHSの健康統計シリーズ、WHOのGlobal Health Observatory、OECDの健康データ表など、公的な保健・規制関連のソースに依拠している。また、PubMed収載の学術文献も活用し、活動性疾患と非活動性疾患の治療パターンや典型的な投与スケジュールを理解している。
商業的な前提を現実的なものに保つため、SEC提出資料、年次報告書、投資家向けプレゼンテーション、患者の受療行動や紹介パターンを論じる医学会・病院ネットワークの発行物などから文脈を補足している。有料サブスクリプションは、企業の財務情報やインテリジェンス、特許データベース、ニュースおよび財務情報など、限定的な範囲で使用され、上市タイミング、パイプラインの成熟度、価格に関する見解の検証に役立てている。これらの例は説明のためのものであり、データ収集、検証、および明確化のために他にも多くのソースを参照している。
一次インタビューおよび調査
一次調査は、デスクリサーチによる前提を検証し、公的ソースで明確な情報が得られない箇所、特に治療対象シェア、販売経路の構成、実臨床における投与継続率に関する空白を埋めるために用いられる。主要地域にわたる臨床医、病院薬剤部門の関係者、流通業者、業界専門家などに聞き取りを行い、モデルが異なるアクセス条件や償還環境を反映するようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:27% | CXO:12% | アジア太平洋地域:46% |
| ミドル層:59% | 機能/部門リーダー:37% | 欧州・中東・アフリカ:34% |
| 小規模企業:14% | マネージャー:51% | 南北アメリカ:20% |
市場規模算定と予測
当社の市場規模算定手法は、トップダウンとボトムアップの論理を実践的な順序で組み合わせている。まず、罹患率および診断に関する指標を治療対象患者の需要層に変換し、これを治療の普及率、投与強度、典型的な治療期間を用いて収益に転換する。これらの総計は、地域別の推定治療対象数量に一療程当たりのサンプル価格を乗じるといった選択的なボトムアップ推計と相互検証され、治療が実際にどこで提供されているかに関する販売経路チェックによって補完され、範囲が一致しない場合には調整が行われる。
モデルで使用される主要な入力データには、推定TED罹患率および活動性疾患の割合、眼科または内分泌科クリニックへの診断・紹介率、生物学的製剤とステロイドおよび外科的治療の利用パターン、平均的な投与スケジュールと継続率、地域別の典型的な割引後の平均純価格の変動などが含まれる。ボトムアップの視点が薄い場合(例えば開示が限られる小規模国)には、専門クリニックの密度、アクセス制約、インタビューで確認された同種国の治療率などの代替指標を用いてギャップを補完している。
予測にあたっては、軽量な多変量回帰チェックに支えられたシナリオ分析を用い、成長がいくつかの観測可能な要因に結び付くようにしている。インタビューで最も頻繁に言及された要因は、生物学的製剤の採用曲線、適応拡大と上市タイミング、償還の厳格化または緩和、および薬理学的選択肢の拡大に伴う外科的治療率の変化であった。
データ検証と更新サイクル
算出結果は、独立した指標間の三角検証を通じて検証され、その後、確定前に異常値の確認が行われる。モデル化した収益を予想される治療量、既知の投与基準、地域別のアクセスパターンと比較し、急激な変動については価格設定、普及率、疫学的前提を再確認する。
2人目のアナリストによるレビューを実施し、単位、通貨のタイミング、地域別集計の不整合を確認し、インタビューで得られたフィードバックがデスクリサーチの内容と矛盾する場合には再連絡のトリガーとする。報告書は毎年更新され、主要な承認、安全性に関する更新、償還の変更などの重大な事象が発生した場合には随時更新が行われる。提出前には最終確認を行い、クライアントがその時点で入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの甲状腺眼症治療市場規模と他の公表推計値との比較
甲状腺眼症治療の公表市場規模は、算定対象となる患者層と収益化の論理がソース間で一致していないため、大きく異なって見えることがある。この差異は通常、TED特有の収益として何を計上するか、どの地域が含まれるか、また推計が治療対象患者数から構築されているか製品売上のスナップショットから構築されているかによって生じる。
主な差異は、軽症例や経過観察中の患者を治療需要として収益化するかどうかにある。Mordor Intelligenceでは、広範な罹患率の総数ではなく、治療コースまたは処置が開始された時点でのみ収益を計上し、その後、継続率および純価格に基づいてスケールしている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 5.36 B (2026) | |
| 業界情報誌A | USD 4.43 B (2024) | より早い基準年を用い、推定値と過去のデータを混在させているため、新しい生物学的製剤の普及と最近の地域アクセス拡大による段階的変化を過小評価する可能性がある。 |
| 治療インサイトB | USD 2.10 B (2024) | 対象範囲を主要市場の一部に限定し、これらの地域における治療対象の売上を追跡することが多いため、ロングテール諸国が除外され、新興アクセスや治療採用による貢献が縮小される。 |
表に示された差異は主に基準年の選択によって説明され、さらに重要なのは、どの地域と治療対象コホートが計上されているかである。収益を治療開始、投与継続率、地域別の純価格ロジックに結び付けることで、この推計値は新たな承認やアクセスの変化が生じた際に再検証可能な、追跡可能な変数に基づいたものとなっている。


レポートで回答される主要な質問
甲状腺眼症治療市場の現在の規模はどのくらいですか?
甲状腺眼症治療市場規模は2026年にUSD 53億6,000万であり、2031年までにUSD 80億9,000万に達すると予測されています。
現在市場をリードする治療モダリティはどれですか?
モノクローナル抗体は2025年において67.61%の売上シェアで優位に立っており、主にテプロツムマブの優れた臨床パフォーマンスによるものです。
アジア太平洋が最も速い成長が見込まれる理由は何ですか?
医療の近代化、内分泌科の能力拡充、自己免疫疾患に対する認知向上が2031年にかけてアジア太平洋での10.22%のCAGRを牽引しています。
新しい投与形態は患者ケアをどのように変えていますか?
皮下投与型IGF-1R阻害剤と経口低分子療法が病院点滴への依存を減らし、利便性を向上させてアクセスを広げています。
近期成長を阻害する可能性のある要因は何ですか?
高薬価、専門医の限定的な提供体制、支払者の予算圧力が特にコスト感応性の高い地域での採用を遅らせる可能性があります。
主要な新興競合企業はどこですか?
Viridian Therapeutics、Immunovant、Sling Therapeuticsが後期段階のプログラムを進めており、今後5年間でAmgenのリーダーシップに挑戦する可能性があります。
最終更新日:



