
拡張現実(XR)市場規模とシェア
Mordor Intelligenceによる拡張現実(XR)市場分析
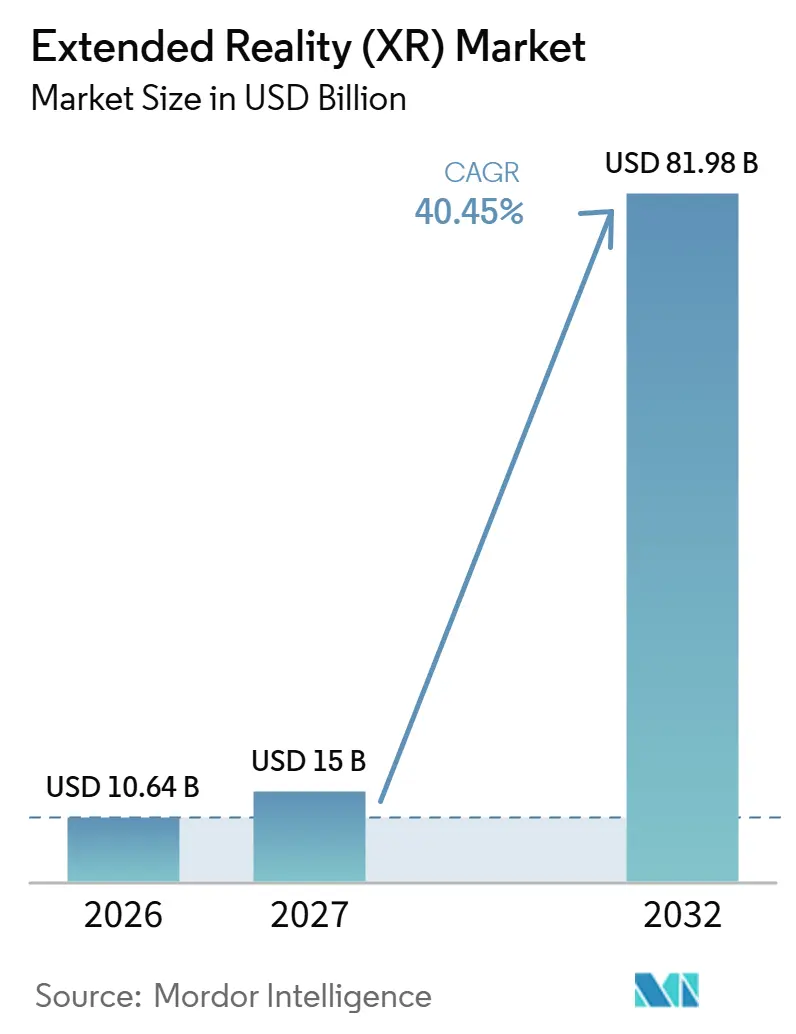
2026年の拡張現実市場規模は107億4,000万米ドルと推定され、2025年の75億5,000万米ドルから成長し、2031年には591億8,000万米ドルに達する見込みで、2026年〜2031年にかけて40.95%のCAGRで成長します。製造業、ヘルスケア、防衛分野における急速な企業導入が消費者向けエンターテインメントを上回るペースで進んでおり、XRはゲームの新奇な技術から使命遂行に不可欠な生産性ツールへと変貌しています。第5世代移動通信ネットワークとエッジコンピューティングの組み合わせがレイテンシの障壁を解消し、工場フロアや手術室においてミリ秒単位の精度を持つ可視化を実用的なものにしています。空間コンピューティングに組み込まれた人工知能がトレーニングコンテンツをパーソナライズする一方、リアルタイム分析がフィードバックループを完結させ、測定可能なリターンをさらに高めています。米国と中国における政府資金の投入は、OpenXRなどのオープン標準と相まって、エコシステムの成熟を加速させ、ベンダーロックインへの懸念を軽減しています。サプライチェーンの制約と部品価格のインフレは依然として逆風となっていますが、新たな半導体生産能力と代替材料調達が生産に入るにつれて緩和が続いています。
主要レポートのポイント
- 提供内容別では、ハードウェアが2025年に52.38%の収益シェアをリードし、サービスは2031年にかけて41.35%のCAGRで成長すると予測されています。
- デバイスタイプ別では、ヘッドマウントディスプレイが2025年に拡張現実市場シェアの41.95%を占め、空間・ホログラフィックディスプレイは2031年にかけて42.20%のCAGRで成長する見込みです。
- 技術別では、拡張現実(AR)が2025年に拡張現実市場規模の42.55%のシェアを占め、2031年にかけて41.65%のCAGRで拡大しています。
- エンドユーザー別では、ゲーム・エンターテインメントが2025年に38.30%のシェアを維持し、ヘルスケア・ライフサイエンスは2031年にかけて41.10%のCAGRで進展しています。
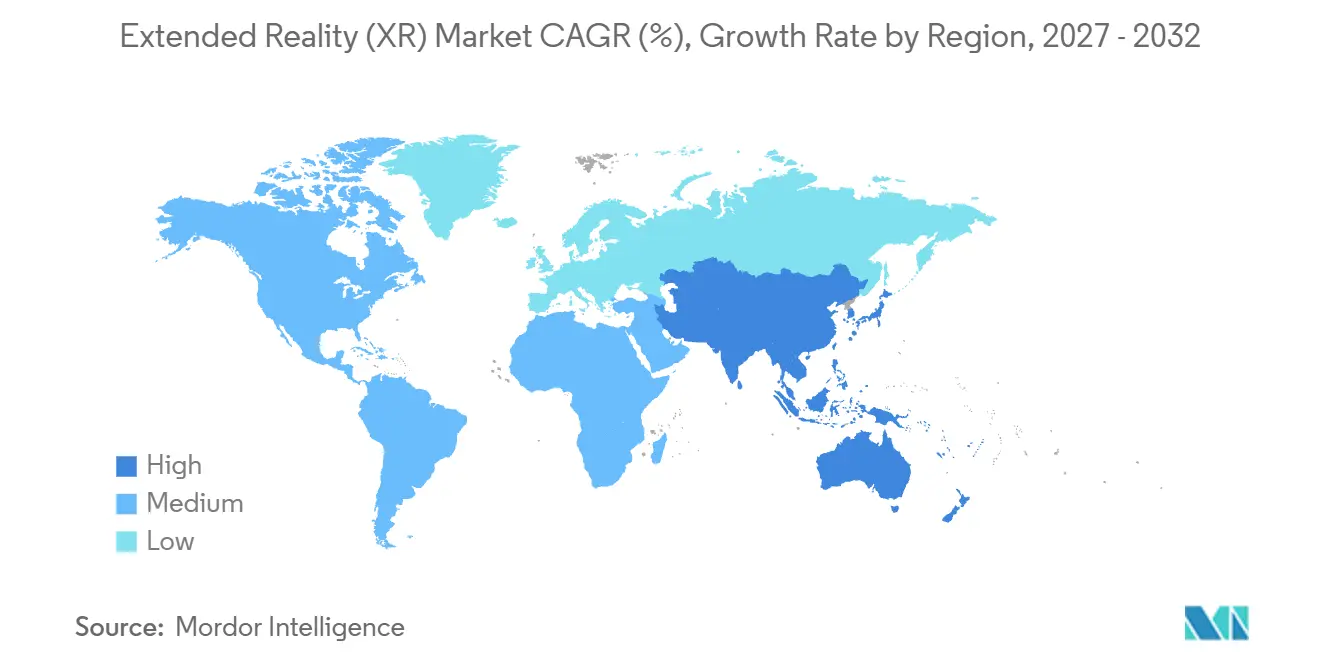
- 地域別では、北米が2025年に36.45%の収益シェアを占め、アジア太平洋地域が2031年にかけて41.20%の最速地域CAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
拡張現実(XR)市場のドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5G カバレッジの拡大とエッジコンピューティングの相乗効果 | +8.2% | グローバル、 韓国、中国、米国都市部での早期利益 | 中期 (2〜4年) |
| デジタルツインおよびインダストリー4.0フレームワークへのXR統合の増加 | +6.8% | 北米 およびEU、 アジア太平洋製造 ハブへの拡大 | 長期 (4年以上) |
| 没入型リモートトレーニングに対する企業需要の増加 | +7.1% | グローバル、 特にヘルスケアおよび航空宇宙分野で強い | 短期 (2年以内) |
| 空間センサーのマスマーケット向けスマートフォン統合 | +5.4% | アジア太平洋中心、 北米・欧州への波及 | 中期 (2〜4年) |
| メタバース関連の研究開発に対する政府資金 | +4.9% | 中国、 米国、ドイツ(対象産業イニシアチブあり) | 長期 (4年以上) |
| ベンダーロックインを低減するオープンXR標準の採用 | +3.8% | グローバル、 企業セグメントでの採用が速い | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
5Gカバレッジの拡大とエッジコンピューティングの相乗効果
ネットワークリーチは、デバイスとネットワーク間で処理を共有できるXRサービスの潜在的なオーディエンスを拡大する。ITUは、2025年に5Gカバレッジが世界人口の55%に達したと報告した。3GPPの2025年技術レポートは、シーン生成やレンダリングを含むエッジ処理からXRアプリケーションがどのように恩恵を受けるかを説明している。ITUは、2025年における5Gカバレッジをヨーロッパで人口の74%、アジア太平洋で70%、南北アメリカで60%と発表した。そのネットワークリーチは、XR市場においてエッジ支援レンダリングのデリバリー基盤を提供しており、アプリケーションは提案されたアーキテクチャを採用している。
デジタルツインおよびインダストリー4.0フレームワークへのXR統合の増加
工場計画は、エンジニアが生産開始前に問題を発見するのに役立つ没入型インターフェースへの需要を生み出している。2025年5月、Stellantisは自社のVR導入により、生産前に潜在的な組み立てラインの問題を特定・解決したと報告した。同自動車メーカーのVRラボはデジタルツインも統合した。この報告された結果は、VRの生産前活用を確立するとともに、デジタルツインがラボ内のもう一つの機能を形成することを示している。工場計画向けに販売する拡張現実産業のサプライヤーは、組み立て問題がラインの稼働前に対処できるエンジニアリング段階でバイヤーと接点を持つ。
没入型リモートトレーニングに対する企業需要の増加
共同リハーサルは、没入型リモートトレーニングを個人指導と並行してチーム練習を発展させる手段とする。Varjoの2026年XRシミュレーショントレーニングに関するレポートは、シミュレーショントレーニング業界の回答者の間でマルチユーザーまたは合同トレーニングが優先事項として挙げられたことを明らかにした。別途、Vertex Solutionsは2026年に米国空軍のパイロット訓練基地4か所に25台のT-38複合現実トレーニングデバイスの配備を完了した。複数拠点への展開は没入型指導のための物理的基盤を確立し、回答者の優先事項は合同演習への個別のニーズを示している。Varjoは没入型トレーニングが従来のシミュレーターや実地演習を補完する場合に最も効果的であると判断したため、シミュレーションサプライヤーにとっての商業的機会は、それらを置き換えるのではなく、確立されたトレーニングフローに合同演習コンテンツを組み込むことにあり、拡張現実市場の成長機会を創出している。
空間センサーのマスマーケット向けスマートフォン統合
スマートフォンベースのARは、専用ヘッドセットを超えて没入型コンテンツの潜在的な流通チャネルを拡大し、よりアクセスしやすいスマートフォンベースの体験へというXR市場トレンドを反映している。GoogleのARCoreは、スマートフォンのカメラと慣性センサーを使用して、幅広い対応Androidスマートフォン上で位置を追跡し周囲を認識する。これにより、開発者は対応スマートフォンの機能を中心に構築された空間インターフェースを利用できる。別途、Snapは2026年第1四半期にSnapchatカメラにおけるARレンズの1日平均使用回数が90億回を超えたと報告した。[1] このカメラベースのアクティビティは、アクセスしやすいARエクスペリエンスが到達できる規模を示しており、スマートフォントラッキングは空間アプリケーションのメカニズムを提供する。カメラベースのARがすでにスマートフォンを通じてユーザーに到達している中、ウェアラブルサプライヤーは特定の差別化題に直面している。
拡張現実(XR)市場の抑制要因影響分析*
| 制約 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高精細光学系およびプロセッサーの高い初期コスト | -4.2% | グローバル、 特に中小企業の採用率に影響 | 中期 (2〜4年) |
| ユーザーの動揺病と人間工学的制限 | -3.1% | グローバル、 消費者向けアプリケーションでの影響が大きい | 短期 (2年以内) |
| 視線・手のトラッキング分析におけるデータプライバシーの欠陥 | -2.8% | EUおよびカリフォルニア州が規制審査をリード | 長期 (4年以上) |
| コンテンツオーサリングツールエコシステムの断片化 | -2.4% | グローバル、 企業展開のスケーラビリティに影響 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
高精細光学系およびプロセッサーの高い初期コスト
ガリウムとゲルマニウムの不足により光学系価格が最大25%上昇しています。メタのReality Labsは2020年以来600億米ドルの損失を累積しながら、2024年第4四半期に11億米ドルのXRハードウェアを販売しており、収益性の課題を浮き彫りにしています。中小企業は資本や明確なROIなしには躊躇しています。クラウドレンダリングXRはデバイスを軽量化しますが、レイテンシのトレードオフが生じ、使用が5Gの十分なサービスエリアに限定されます。
ユーザーの動揺病と人間工学的制限
フロントエンドのハードウェア支出は、没入型リテールをコンテンツの決定だけでなく、アクセスの決定にもします。2025年の調査で報告された専門家インタビューでは、VRショッピングを検討している小売業者にとって、VR機器の取得コストとヘッドセットの初期購入が障壁として挙げられました。[2] 2025年初頭のインタビューでは、専門家の大多数がヘッドセットのコストを主要な普及課題と呼び、あるインタビュー対象者はApple Vision Proの3,499 米ドルという価格が潜在的な購入者を遠ざける可能性があると述べました。店内体験では小売業者が設備を整える必要があり、自宅でのVRアクセスは顧客がヘッドセットを所有していることに依存します。これにより、商業的な負担は機器を提供する企業と、それを所有することが期待される買い物客との間で分担されます。VRショッピングを店舗外に移すことで、ヘッドセットの要件は普及コストをなくすのではなく、顧客に転嫁されます。
Prolonged XR sessions make physical tolerance part of the commercial case for sustained immersive applications. In applications requiring prolonged use, headset weight, balance, and virtual-image content can cause physical and visual discomfort, muscle strain, and nausea. This limits how confidently an operator can treat additional headset time as additional usable instruction. Content requiring continuous immersion therefore faces a different adoption hurdle from an experience users can readily interrupt. On October 15, 2025, Apple introduced an upgraded Vision Pro with a counterweighted Dual Knit Band intended to improve comfort, balance, and stability. Weight balance alone cannot establish suitability for prolonged use when virtual imagery can also cause discomfort.
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
拡張現実(XR)市場セグメント分析
提供内容別:
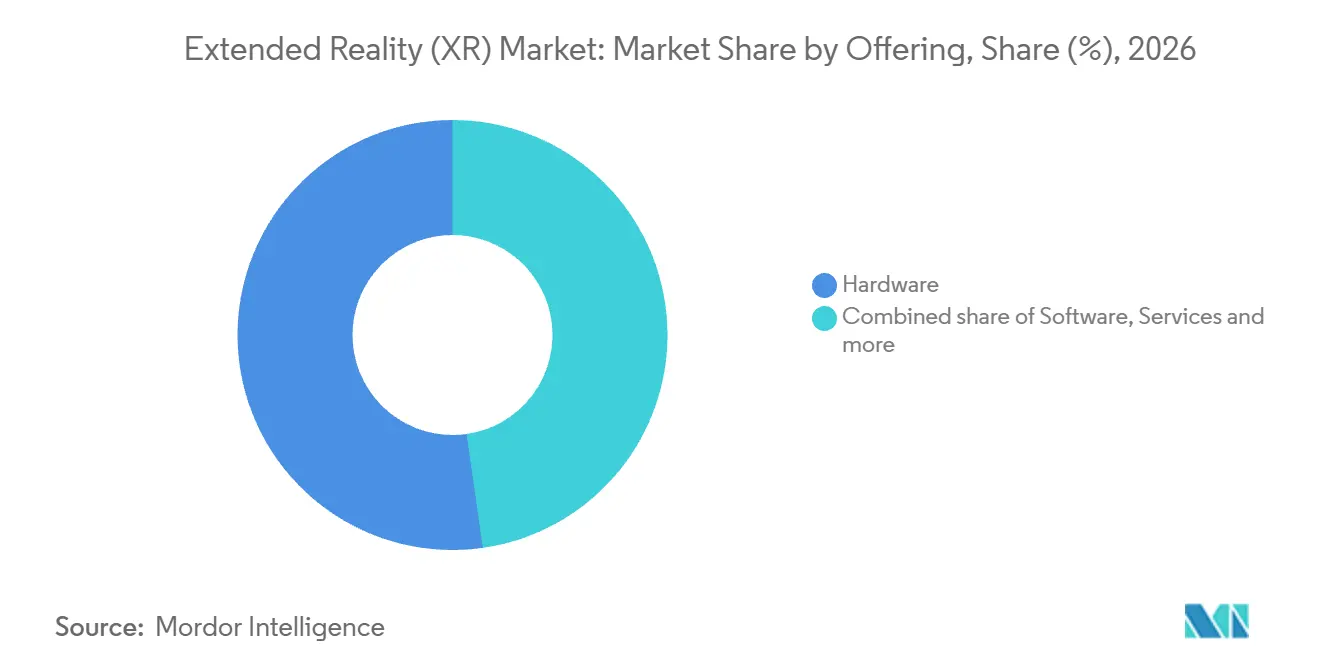
サービス収益モデルが企業導入を加速ハードウェアは2026年の拡張現実(XR)市場規模の52.25%のシェアを占めました。2025年第4四半期、Vuzixは大手オンライン小売業者からカスタムM400 ARスマートグラスキットの追加注文として約1 ミリオン 米ドルを受注・履行しました。2026年第2四半期には、AmazonのフルィルメントセンターへのM400の展開も拡大しました。追加注文とAmazonの展開拡大により、既存の倉庫業務内での追加購入がハードウェアビジネスの具体的な収益源となっています。
サービスは2027年から2032年にかけてCAGR 40.9%で最も急成長するセグメントと予測されています。2025年8月7日、テキサス州公安局はOperator XR LLC(xReality Group Limitedの完全子会社である米国法人)にOP-2ライセンスおよびVRトレーニングシステムの契約を授与しました。この契約には、導入、トレーニング、および2年間のサポートが含まれていました。[3] さらに3年間のサポートはオプションであり、サプライヤーの2026年度業績更新によると、そのオプションは2028年度に行使可能とされています。導入により初期契約が確保される一方、オプションのサポート期間により、その後のサービス収益は購入者の更新決定に依存します。

デバイスタイプ別:
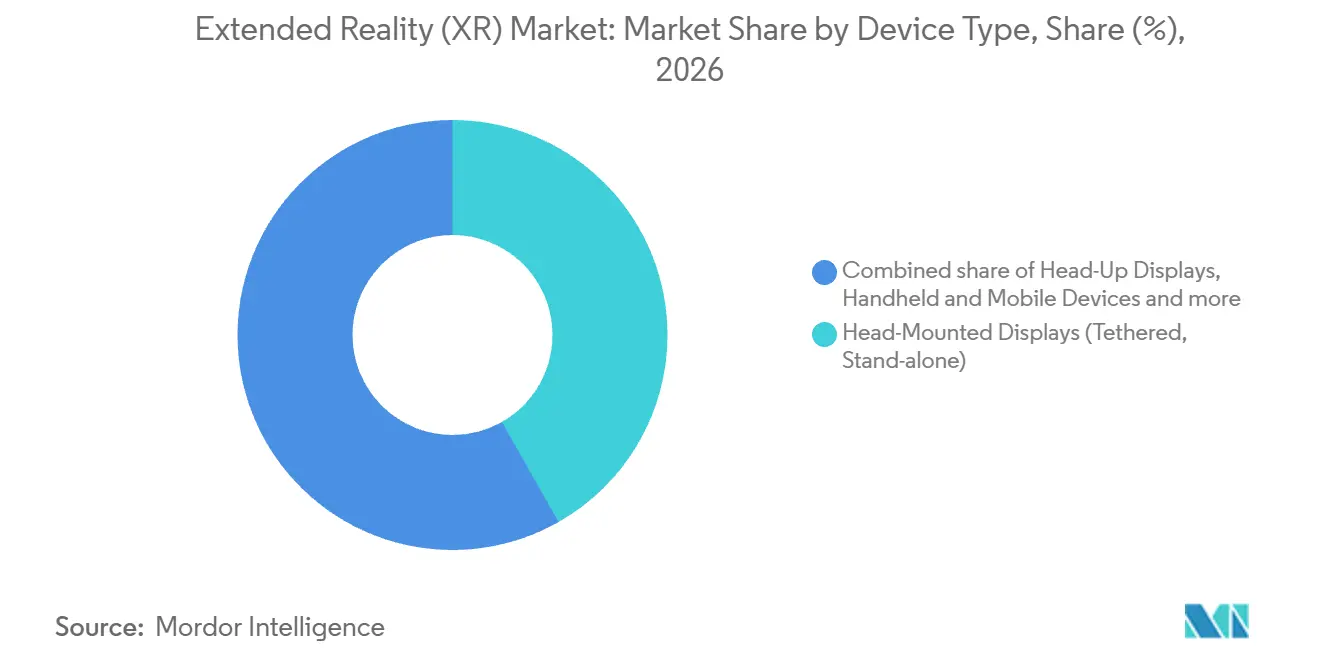
空間ディスプレイがヘッドマウントディスプレイの優位性に挑戦ヘッドマウントディスプレイ(有線接続型、スタンドアロン型)は2026年の拡張現実(XR)市場シェアの41.78%を占めました。Metaは2025年にQuestエコシステムのユニークユーザー数が過去最高を記録したと述べました。既存のエコシステムへの参加により、アプリケーションプロバイダーはすでにそのデバイス形式を使用しているオーディエンスを獲得でき、そのインタラクションモデルを中心に開発されたコンテンツを支援できます。
その他のデバイスは2027年から2032年にかけてCAGR 41.7%で最も急成長するセグメントと予測されています。Virtuix Holdings Inc.は、2026年6月30日に終了した四半期において、新しいOmni Oneシステムの注文が前年同期比72%増加したと報告しました。同社の全方向性トレッドミルは、VRアプリケーション内での歩行や走行をサポートし、没入型インタラクションにロコモーションを追加します。ヘッドアップディスプレイは車用途に対応しており、江蘇新視野汽車電子は2025年にCyberVision AR-HUDユニットを180,000台販売したと報告しています。
技術別:
ARの収束がクロスプラットフォーム統合を推進拡張現実(AR)は2026年の収益の42.77%を占める最大セグメントであり、2027年から2032年にかけてCAGR 41.2%で最も急成長するセグメントと予測されています。Rokidは2025年にAIおよびARスマートグラス製品であるRokid Glassesの注文が300,000件に達したと報告しました。同社は、生産能力が不足していたため注文の30%から40%が2026年に繰り延べられたと述べており、商業的機会の一部が製造上の制約の背後に置かれています。
バーチャルリアリティ(VR)は、雇用主が自社の業務全体に没入型教育を配布することを支援します。2025年2月28日までに、Jotunは基本的な従業員ーティンのトレーニングのために、ノルウェーの本社から世界中の生産施設および地域オフィスに70台のVRセットを送付しました。同じルーティンを教える拠点では、トレーニングコンテンツを複数の場所で再利用でき、ヘッドセットごとに異なるアプリケーションを必要とせずに潜在的なオーディエンスを拡大できます。
エンドユーザー別:
ヘルスケアの加速がゲーム成長を上回るゲームおよびエンターテインメントは2026年の拡張現実市場シェアの38.21%を占め、最大のセグメントとなった。Metaのゲームディレクターは、2025年に同社ストアの100タイトル以上が総収益1 ミリオン 米ドル超を達成したと報告した。その閾値に達したゲームの種類は多様であったとMetaは述べている。これにより、開発者は同一デバイスエコシステム内でエクスペリエンスとオーディエンスを選択することで差別化が可能なタイトルレベルの商業的参照点を得る。Metaはまた、Horizon Storeの総収益が2025年に新ヘッドセット発売年であった2024年からわずかしか増加しなかったと述べており、それらのタイトル収益を緩やかに成長するストア内に位置づけている。
ヘルスケアおよびライフサイエンスは、2027年から2032年にかけてCAGR 40.7%で最も急成長するセグメントと予測されている。2026年6月、ニュージャージー州パラマスのBergen New Bridge Medical Centerは、静脈注射挿入や中心静脈ラインのドレッシング交換を含むオンボーディングおよび手技練習のためのOsso VRナーストレーニングを開始し。Princess Alexandra Hospital NHS Trustも、2025年8月12日から2026年8月11日までの期間をカバーするファウンデーションスクールのトレーニング要件に対応するため、Oxford Medical Simulation Limitedプラットフォームへの1年間のアクセス契約を締結した。いずれのアプリケーションもXRを定義された医療指導に結びつけており、サプライヤーにスキル練習と体系的なアクセスに根ざしたアプリケーションを提供している。Princess Alexandraの1年間の契約は2026年8月11日に終了し、プラットフォームの継続収益は別途アクセス契約の締結に依存している。
地域分析
北米拡張現実(XR)市場
北米のインストールベースは、医療、航空宇宙、および防衛調達の着実な拡大により成長を続けている。Infinite Realityは3億5,000万米ドルの新規資本を調達し、Landvaultを4億5,000万米ドルで買収したこは、空間コンピューティングプラットフォームに対する投資家の楽観的な見方を裏付けている。米国防衛イノベーションユニットは空軍基地全体に225台のイマーシブトレーナーを配備し、エンタープライズXRの活用をさらに定着させた。航空分野における代替認証への規制支援は、シミュレーターの忠実度が実際のコックピット基準に近づくにつれ、機器の受注を促進している。
アジア太平洋および欧州拡張現実(XR)市場
アジア太平洋地域は最も急速に拡大している。中国だけで2024年に100件以上のVRプロジェクトが立ち上げられた。韓国はSamsungのProject Moohanのリリースに向けて準備を進めており、同国のほぼ全域をカバーする5Gインフラを活用している。インドではMetaおよびHCLTechとの官民インキュベーターを通じて、草の根レベルのアプリケーション開発者の育成が進んでいる。広大な製造基盤が継続的な価値実証パイロットを支え、アジア太平洋地域はハードウェアの量産経済において極めて重要な役割を担っている。欧州は責任ある技術革新のハブとして自らを位置づけている。Distance Technologies1,000万ユーロ(1,173万米ドル)のシード資金調達は、自動車グレードの複合現実サーフェスに対する需要の高さを示している。BASF、Siemens、およびSonyは、厳格なCE安全基準に準拠したエンジニアリングヘッドセットの開発で協力している。EUのプライバシー規制はデータ処理アーキテクチャを形成し、グローバルベンダーにGDPR対応の分析モジュールの構築を促している。
South America, Europe, and the Middle East and Africa show different institutional uses, ranging from industrial routines to formal pilot training and clinical rehearsal. Nestlé launched its VR- and AI-enabled NesVerso platform at Caçapava in Brazil in April 2025, with autonomous maintenance as the first course. Switzerland's BRUNNER Elektronik gained June 2025 qualification to European Union Aviation Safety Agency standards for Varjo-powered NOVASIM MR DA42, a Flight and Navigation Procedures Trainer II replicating Diamond DA42 for recognized civilian training hours. Saudi Arabia's King Faisal Specialist Hospital & Research Centre reported in June 2025 that its Academic & Training Affairs division was deploying VR for clinician rehearsal from emergency care to surgical planning. European qualification links MR to recognized training credit, while the factory and hospital examples emphasize task-specific rehearsal, creating different content and implementation requirements.
規制環境
XR展開は、地域や最終用途によって異なる安全性、プライバシー、相互運用性の要件によって、ますます形作られている。標準規格の面では、ISO/IEC 5927:2024(2024年2月発行)がAR/VR機器の設置・使用に関する安全ガイダンスを提供しており、視覚刺激やベクション(動揺感)に関する考慮事項も含まれる。これは、人間工学と労働者の安全プログラムがデバイス採用を左右する企業展開に影響を与える。
バーチャルワールドのガバナンスや国境を越えた標準化に関する政策活動も高まっている。欧州連合では、欧州委員会が広範なデジタル領域をカバーする2026年版ICT標準化ローリングプランを策定しており、Horizon Europeは、バーチャルワールドにおける「バーチャル・フィジカル整合性」の参照フレームワークを確立するVICTOR-XRプロジェクト(2026年5月登録)などの取り組みに資金を提供し、EUのWeb 4.0およびバーチャルワールド戦略に沿った相互運用性目標を支援している。米国では、2025年イマーシブテクノロジー・リーダーシップ法案(H.R. 2321/S. 1106)の下で提案されている法制が、商務省の下に技術標準、サイバーセキュリティ、倫理的な導入を調整するイマーシブテクノロジー諮問委員会の設置を目指しており、一方で特定のVR行動療法デバイスに関するFDAの枠組みなど分野特有の監督により、ヘルスケア分野でのコンプライアンス要件が追加されている。
競合環境
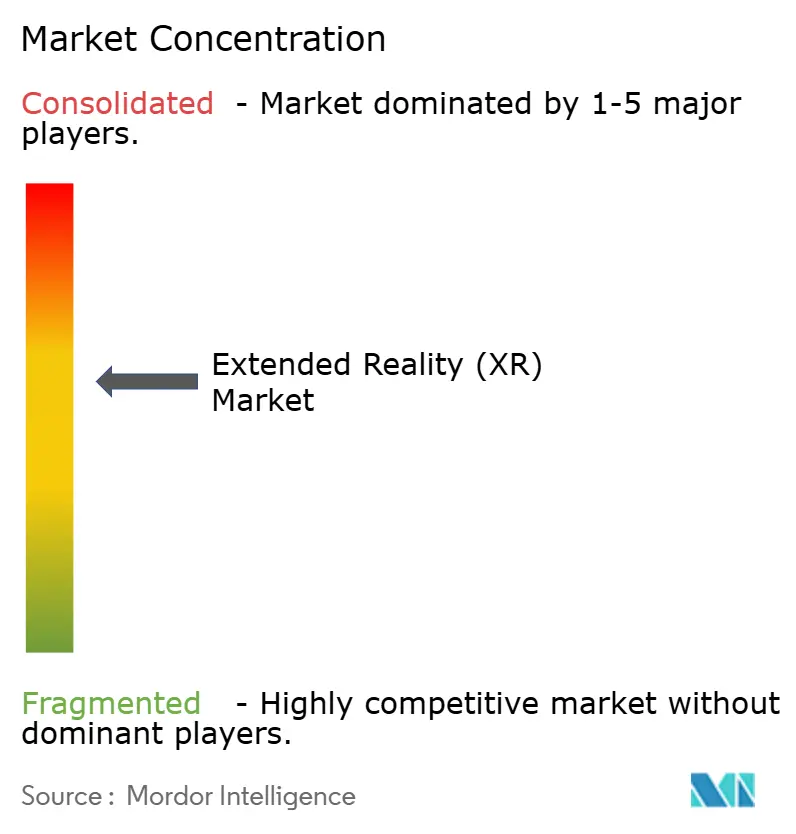
競争は中程度です。メタ、アップル、マイクロソフト、グーグル・サムスン、ソニーがプラットフォームレベルのエコシステムを提供し、バルヨとマジックリープは高精細または産業ニッチに特化しています。OpenXRへの準拠は2024年に7社から13社の大手ベンダーに拡大し、企業の切り替えコストを低下させています。独自ハードウェアだけではもはやロックインを保証できず、統合されたサービスポートフォリオと垂直コンテンツライブラリがサプライヤーを差別化しています。
メタは2024年に40%の売上成長を記録しましたが、大規模な研究開発投資を反映して第4四半期に49億7,000万米ドルの損失を計上しました。アップルはVision Proを3,500米ドルで価格設定し、プロフェッショナルバイヤーのプレミアム弾力性に賭けています。マイクロソフトはHoloLensをDynamics 365 Guidesとバンドルし、SaaSの既存顧客基盤を活用しています。バルヨのフォトリアリスティック光学系は、サブ弧分解能に対価を払う航空・自動車設計センターにサービスを提供しています。Wearable DevicesやXPANCEOなどのスタートアップは、フォームファクターの期待をリセットする可能性のあるニューラル入力とスマートレンズの突破口を追求しています。
ハードウェアのコモディティ化により、価値はクラウドオーケストレーション、デジタルツイン統合、AI強化分析へとシフトしています。これらのレイヤーを融合させるベンダーが継続収益を確保し、拡張現実市場におけるマージン侵食を防ぐことになります。
拡張現実(XR)産業リーダー
-
Qualcomm Technologies Inc.
-
Accenture PLC
-
SoftServe Inc.
-
SphereGen Technologies LLC
-
Northern Digital Inc. (Roper Technologies Inc.)
- 注:主要企業の掲載順は順位を示すものではありません。
拡張現実(XR)市場 このレポートでカバーされる企業
- Meta Platforms Inc. (Reality Labs)
- Sony Group Corp.
- Microsoft Corp.
- Apple Inc.
- HTC Corp. (Vive)
- Qualcomm Technologies Inc.
- Samsung Electronics Co. Ltd.
- Alphabet Inc. (Google XR)
- Pico Interactive Inc. (ByteDance)
- Varjo Technologies Oyj
- Magic Leap Inc.
- Nvidia Corp.
- Unity Technologies Inc.
- Vuzix Corp.
- Lenovo Group Ltd.
- Snap Inc.
- Niantic Spatial Inc.
- Ultraleap Ltd.
- HP Inc.
- Immersion Corp.
市場機会と将来展望
近い将来の機会として、デバイス、ブラウザ、ランタイム間の標準主導の相互運用性を通じて、企業のロックインを減らし、コンテンツの移植コストを下げることが挙げられる。W3CにおけるWebXR Device APIの進展(主要ブラウザエンジン間でのInterop 2026の推進を含む)や、Khronos GroupにおけるOpenXRの継続的な取り組み(2026年のドラフト改良作業を含む)は、Android XR、Apple visionOS、Metaエコシステムにまたがる混在デバイス群に対して一度の展開で運用できるようにするツールチェーン、テスト、マネージドサービスを支えている。これは、分散化したコンテンツ制作と、LMS、MES、安全管理などの企業システムへの統合をめぐる主要な展開上の障壁に対応するものである。
もう一つの機会は、開発サイクルを圧縮し、エッジでより文脈認識能力の高いXR体験を可能にする、AI支援型の空間コンピューティング・ワークフローへの移行である。2026年6月、QualcommはAR向けハードウェア開発を加速することを目的としたSnapdragon Reality EliteプラットフォームとScalable Turnkey AI-Ready Toolkit(START)を発表し、NVIDIAはAR/XRデバイス向けのマルチモーダルAIエージェントの構築を開発者が支援するNVIDIA XR AIをパブリックベータとして公開した。Unity Sentisなどのオンデバイス推論の選択肢と合わせて、これらの動きはビルド・アンド・ラン・スタック(シリコン、SDK、エージェントフレームワーク)を拡大し、トレーニング、遠隔支援、製造業のデジタルツイン、プライバシーとレイテンシの制約がクラウド依存を制限するヘルスケアのシナリオに向けた垂直ソリューションをパッケージ化する余地を、インテグレーターやISVに生み出している。
拡張現実(XR)市場における最近の業界動向
- 2026年7月:Accentureは、より機敏で強靭なデジタル基盤の構築を支援するため、NATOと大規模な契約を締結した。この取り組みは、防衛および同盟国組織間でのXRトレーニング、可視化、コラボレーション展開の基盤にもなり得る、安全でエンタープライズ規模のデジタルプラットフォームの実装パートナーとしてのAccentureの役割を支えるものである。
- 2026年6月:Qualcommは、複合現実向けのSnapdragon Reality Eliteプラットフォームを発表し、AR向けハードウェア開発を加速するScalable Turnkey AI-Ready Toolkit(START)を発売した。これらの発表は、XRバリューチェーンの多くを標準化された参照可能なハードウェア・ソフトウェアの構成要素へと移行させ、OEMの市場投入までの時間を短縮し、AI強化型の空間ワークロードを実行できるデバイスの層を拡大する。
- 2024年1月:SoftServeは、NASAが資金提供する月面着陸・発射台技術(シミュレーション関連の作業を含む)を開発する国際チームに参加した。このプログラムは、デジタルツインや臨場感のある可視化がリスク低減と運用準備の向上に用いられる、リスクの高いエンジニアリングおよびトレーニング環境におけるXRとシミュレーションの役割を強化するものである。
拡張現実(XR)市場 レポートの範囲と調査方法論
市場の定義と対象範囲
拡張現実(XR)市場は、消費者および企業向けのバーチャル、拡張、または複合現実体験を提供またはサポートするハードウェア、ソフトウェア、およびサービスへの世界年間支出を測定します。すべての地域で販売されるXRオファリングが含まれます。
対象外の範囲:AR、VR、またはMR用途向けに設計されていないスタンドアロンコンテンツ、およびXR非対応の2Dディスプレイのみのソリューションは除外されます
セグメンテーション概要
- 提供内容別
- ハードウェア
- ソフトウェア
- サービス
- デバイスタイプ別
- ヘッドマウントディスプレイ(有線接続型、スタンドアロン型)
- ヘッドアップディスプレイ
- ハンドヘルドおよびモバイルデバイス
- その他
- 技術別
- バーチャルリアリティ(VR)
- 拡張現実(AR)
- 複合現実(MR)
- エンドユーザー産業別
- ゲーム・エンターテインメント
- ヘルスケア・ライフサイエンス
- 産業・製造
- 小売・電子商取引
- 教育・トレーニング
- 航空宇宙・防衛
- 建築・エンジニアリング・建設
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカその他
- 中東
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
国際電気通信連合のデータ、3GPPの技術的作業、Google for DevelopersのARCoreドキュメント、KhronosグループのOpenXR資料などの公開ソースは、接続性、レンダリングアーキテクチャ、デバイス機能、およびソフトウェアの相互運用性に関する指標を提供します。アナリストはこれらの指標を使用して、地域およびデバイスタイプ全体のインフラ準備状況と相互運用性を評価します。
企業の提出書類、投資家向け開示資料、製品情報、展開リリース、および信頼性の高いプレスは、サプライヤーの活動、価格設定、ローンチ、調達、およびユースケースに関する証拠を追加できます。アナリストはこれらのシグナルを公開技術ソースおよび市場境界と比較します。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全域のXRハードウェア、ソフトウェア、およびサービスサプライヤー、チャネル参加者、ならびに消費者および企業バイヤーが含まれます。機能・ユニットリーダーは、販売価格、展開タイミング、エンドユーザー産業別の利用状況、およびオファリングミックスに関する二次調査結果を検証できます。一方、CXOおよびマネージャーは成長の前提条件と商業上の制約を明確にできます。アナリストは対象を絞ったフォローアップを通じて相反する証拠を調査し、未解決のギャップを感度分析のために記録し、公開開示資料およびサンプリングされたサプライヤーまたはチャネルの証拠に対して回答を三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋地域:40% |
| 中間層:40% | 機能・ユニットリーダー:30% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:25% | マネージャー:50% | 南北アメリカ:28% |
市場規模測定と予測
アナリストはXRオファリングへの世界支出においてトップダウン推計を基準とし、選択的なサプライヤの積み上げ、チャネルチェック、およびデバイスのサンプリングされた平均販売価格と販売台数の乗算によって照合します。ヘッドセットおよびスマートグラスの出荷台数と価格、企業の展開およびトレーニング活動、モバイルおよび5Gカバレッジ、ならびに開示されたソフトウェアおよびサービス活動に関する証拠は、オファリング、デバイスタイプ、テクノロジー、エンドユーザー産業、および地域全体の年間価値推計とセグメントシェアの構築に役立ちます。多変量回帰はこれらの指標を市場価値に関連付けることができ、シナリオ分析は異なる普及および価格経路をテストします。一次インタビューは変数の前提条件に異議を唱え、相反するインプットの調整を支援します。サプライヤーまたはチャネルデータが不完全な場合、アナリストはサンプリングされた推計を公開出荷台数、価格、および企業証拠で境界を設定し、影響を受ける前提条件を完全に観測された合計として扱うのではなく、シナリオでテストします。
データ検証と更新サイクル
アナリストはサプライヤーの開示資料、出荷数と価格の指標、テクノロジーと接続性の証拠、ならびにバイヤーまたはチャネルのシグナルを三角測量し、承認前に前期および関連指標との異常値と差異を調査します。定義、タイミング、または報告値が大幅に相違する場合は解決策を文書化し、回答者に再連絡し、モデルを毎年更新し、重大な市場イベント後に再評価し、納品前の新たなレビューを完了します。
Mordor Intelligenceの拡張現実(XR)市場規模と他の公表推計との比較
公表推計は、カウントする取引や製品、および需要をモデル化するために使用するインプットが異なる場合があります。拡張現実(XR)市場は、消費者および企業向けのバーチャル、拡張、または複合現実体験を提供またはサポートするハードウェア、ソフトウェア、およびサービスへの世界年間支出を測定します。
主要なギャップ要因には、調査の定義された対象範囲と市場固有のモデリングの選択が含まれます。多変量回帰はこれらの指標を市場価値に関連付けることができ、シナリオ分析は異なる普及および価格経路をテストします。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 15 ビリオン 米ドル(2027年) | |
| 市場調査会社A | 8.26 ビリオン 米ドル(2025年) | 2025年を基準とすると、この推計は2年後の本レポートの2027年値である15 ビリオン 米ドルを44.9%下回っています。公表されている上昇予測は、後年の市場測定値と比較して、より早い年の低い値と方向性として一致しています。 |
| 市場調査会社B | 264.4 ビリオン 米ドル(2025年) | 2025年を基準とすると、この推計は2年後の本レポートの2027年値である15 ビリオン 米ドルを1662.7%上回っています。このソースはXRを、XR固有のオファリング販売を超えた一般的なモニター、プロジェクター、テレビ受信機、および電子部品の分類と関連付けています。 |
Mordor Intelligenceのアナリストはサプライヤーの開示資料、出荷台数と価格の指標、テクノロジーと接続性の証拠、ならびにバイヤーまたはチャネルのシグナルを三角測量し、承認前に前期および関連指標との異常値と差異を調査します。
レポートで回答される主要な質問
拡張現実市場の現在の価値はいくらですか?
市場は2026年に107億4,000万米ドルに達し、40.95%のCAGRで2031年までに591億8,000万米ドルに成長すると予測されています。
XRの急速な企業導入を推進している要因は何ですか?
5Gによる20ミリ秒未満のレイテンシとエッジコンピューティング、AI搭載の適応型トレーニング、政府資金の増加が相まって、製造業者、ヘルスケアシステム、防衛組織に強力で測定可能なリターンをもたらしています。
2031年にかけて最も速く拡大する地域はどこですか?
アジア太平洋地域は、大規模な5G展開、中国の3カ年メタバース行動計画、積極的な製造業デジタル化プログラムにより、41.20%のCAGRを記録すると予測されています。
XRの普及における最大の障壁は何ですか?
プレミアム光学系とプロセッサーの高い初期コストは、継続的な半導体供給制約によって増幅されており、特に中小企業にとって主要な障壁となっています。
5GはXRのパフォーマンスをどのように向上させますか?
5Gネットワークは重い処理をネットワークエッジにシフトさせ、ミリ秒単位の精度でリアルタイムの映像を提供しながら、フルシフト使用に適した軽量で快適なデバイスを可能にします。