
没入型バーチャルリアリティ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
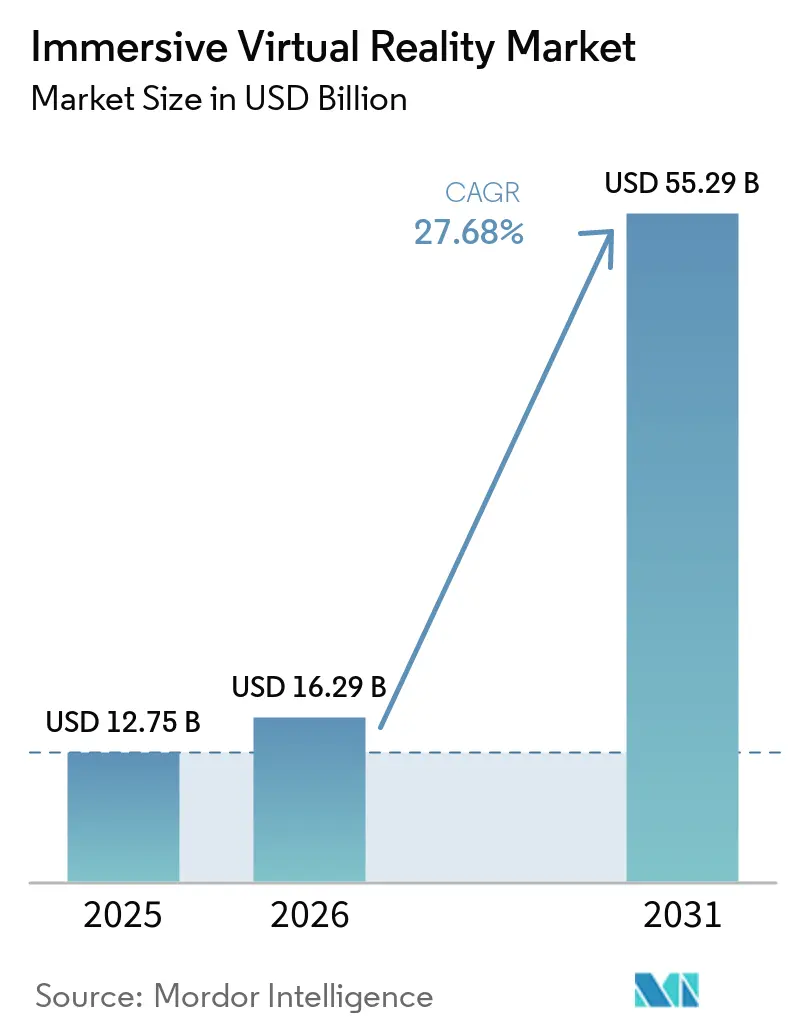
| 市場規模 (2026) | 16.29 十億米ドル |
| 市場規模 (2031) | 55.29 十億米ドル |
| 成長率 (2026 - 2031) | 27.68 % |
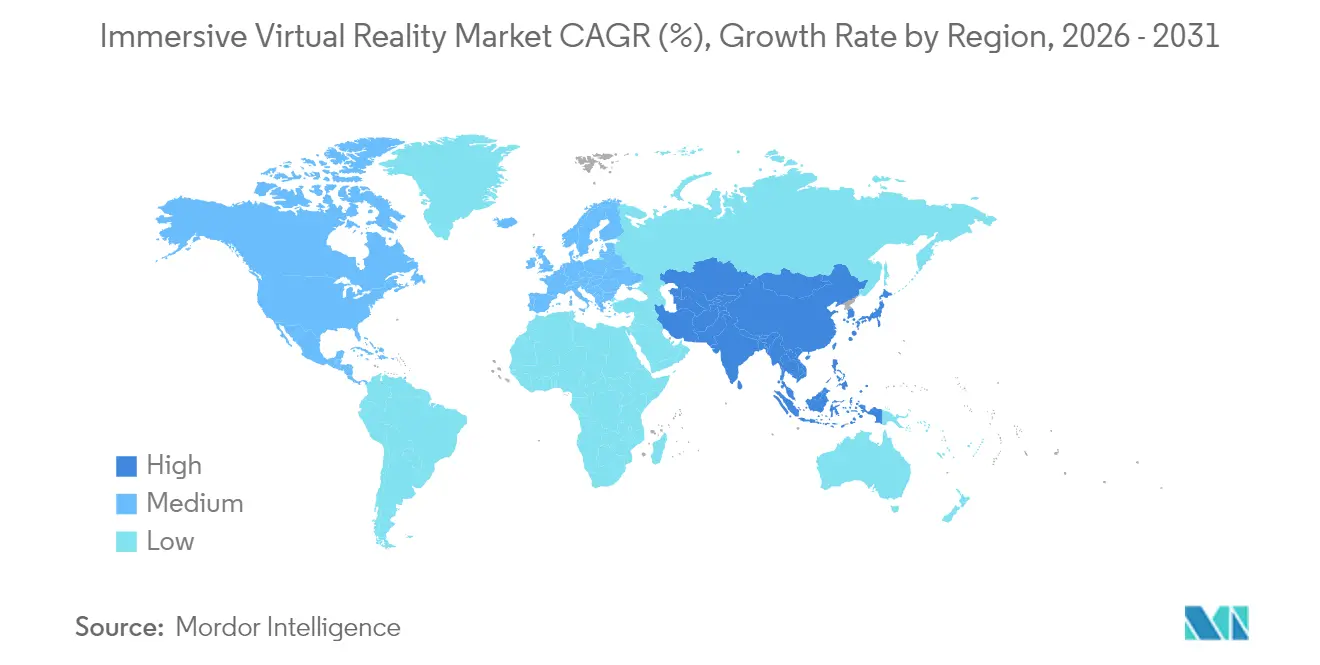
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
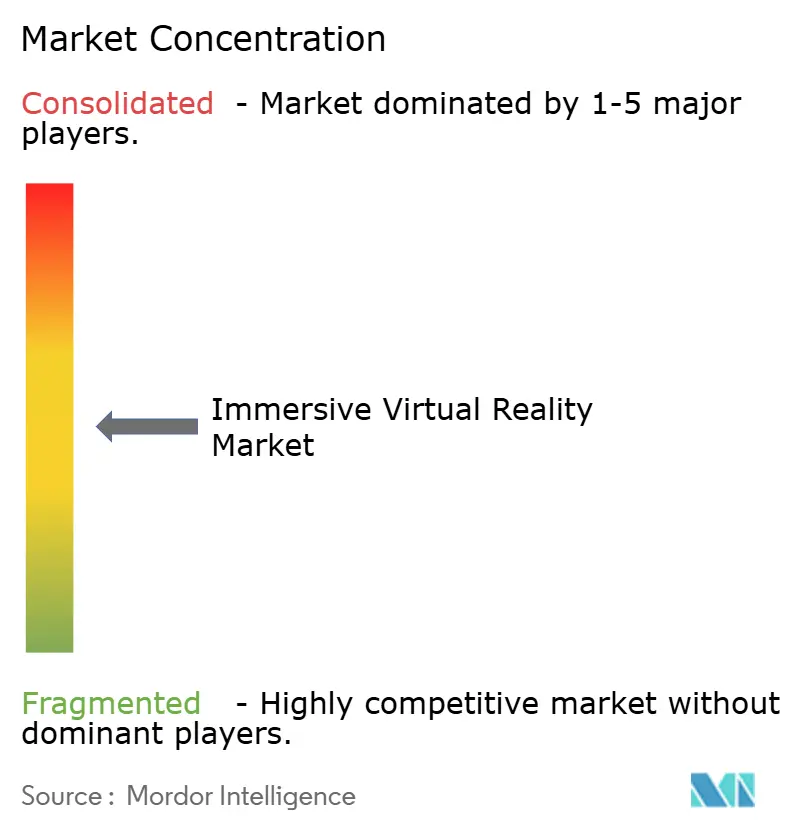
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる没入型バーチャルリアリティ市場分析
没入型バーチャルリアリティ市場規模は、2025年の127億5,000万米ドルから2026年には162億9,000万米ドルに成長し、2026年から2031年にかけて27.68%のCAGRで2031年までに552億9,000万米ドルに達すると予測されています。
企業がパイロットプログラムから大規模展開へと移行するにつれ、商業需要は拡大しており、特に航空宇宙フライトシミュレーション、防衛パイロット訓練、規制対象のヘルスケア療法においてその傾向が顕著です。ヘッドマウントディスプレイは依然として主要なデバイスフォームファクターですが、PCやコンソールを必要としないワイヤレス設定を評価する購入者の間で、スタンドアロンモデルが最も急速に普及しています。北米が支出面でのリーダーシップを維持していますが、アジア太平洋地域は中国政府の標準化イニシアチブと2024年に開設された100か所以上の大規模VR施設を背景に、より速いペースで成長しています。企業のROI指標においても勢いが見られ、ウォルマートはトレーニング時間を96%短縮し、ボーイングは配線プロセスの指導時間を75%削減しており、エンターテインメントをはるかに超えたコスト削減効果が実証されています。半導体および高純度石英のサプライサイドの混乱がコンポーネントコストを押し上げていますが、クラウドストリーミングやAI駆動の適応型コンテンツなどのソフトウェアによる進歩が、ハードウェア価格の摩擦を緩和するのに役立っています。
主要レポートのポイント
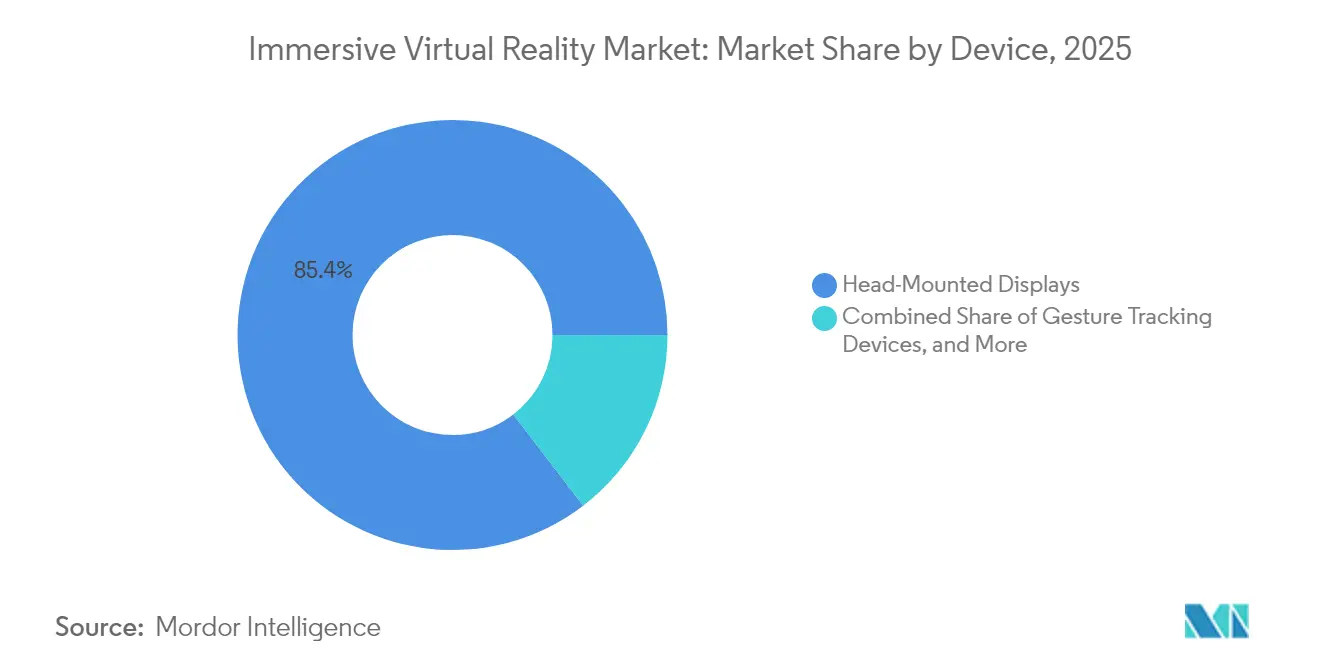
- デバイス別では、ヘッドマウントディスプレイが2025年の没入型バーチャルリアリティ市場シェアの85.40%を占め、スタンドアロンHMDは2031年までに32.20%のCAGRで成長すると予測されています。
- エンドユーザー産業別では、エンターテインメント・ゲーミングが2025年に45.55%の収益シェアを保持しており、ヘルスケアアプリケーションは2031年まで28.65%のCAGRで拡大する見込みです。
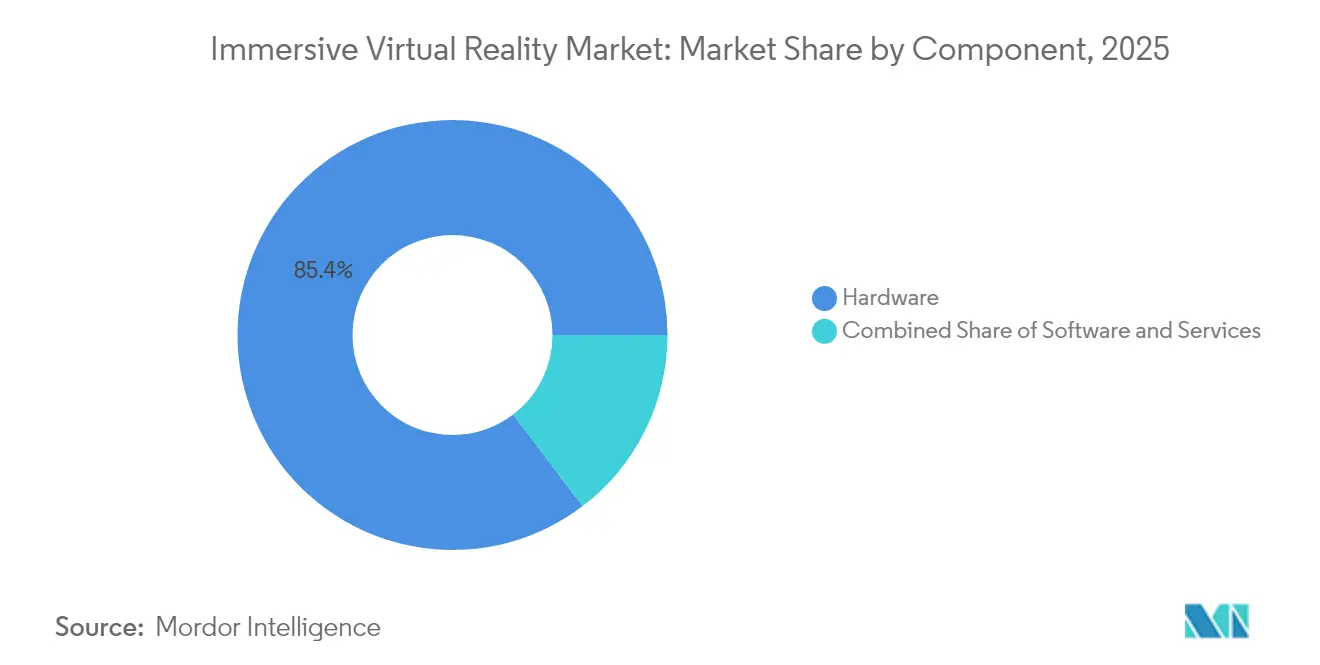
- コンポーネント別では、ハードウェアが2025年に85.35%の収益シェアを保持しており、ソフトウェアコンポーネントは2031年まで28.22%のCAGRで拡大する見込みです。
- 没入タイプ別では、完全没入型システムが2025年に61.40%のシェアを占め、2031年まで30.55%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の没入型バーチャルリアリティ市場規模の37.60%を占め、アジア太平洋地域は同期間に31.85%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 航空宇宙・防衛訓練におけるVRの活用 | +4.80% | 世界全体、北米とヨーロッパに集中 | 中期(2~4年) |
| ゲーミングHMDによる消費者採用 | +6.20% | 世界全体、北米とアジア太平洋地域が主導 | 短期(2年以内) |
| 政府資金によるVRヘルスケア療法パイロット | +3.50% | 北米とヨーロッパ、アジア太平洋地域へ拡大中 | 長期(4年以上) |
| 遠隔コラボレーション向けエンタープライズメタバースプラットフォーム | +5.10% | 世界全体、エンタープライズ重点地域 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
航空宇宙・防衛訓練におけるVRの活用
防衛機関は、シミュレーターを含む没入型テクノロジーをコアトレーニングカリキュラムに組み込んでいる。国空軍はパイロット訓練変革イニシアチブの下で225台のVRデバイスを導入し、Mass Virtualは関連契約で6,700万米ドルを獲得した。Lockheed MartinとRed 6はTF-50練習機に拡張オーバーレイを統合し、VrgineersTはF-35シミュレーション能力を拡張するチェコの協定に参加した。連邦航空局がVertex SolutionsおよびVarjoと協力して民間飛行シミュレーターの基準を更新するなど、規制上の整合も進んでいる。これらの動きはスキル習得サイクルを短縮し、実飛行の燃料費を削減するとともに、没入型バーチャルリアリティ市場の持続的な成長を支えている。欧州およびアジアにおける継続的な調達パイプラインが中期的な見通しを強化している。
ゲーミングHMDによる消費者採用
世界のVRヘッドセット出荷台数は2024年に960万台に増加し、MetaがシェアのAの73%を保持し、AppleのVision Proは3,499米ドルという価格にもかかわらず5%のプレミアムニッチを確保しました。スタンドアロンHMDはケーブル不要の使用を好む購入者に支持され、33.20%のCAGRで拡大していますが、Quest 3Sのような低価格モデルの発売はホリデーシーズンの需要低迷を完全には相殺できず、コンテンツの幅が価格と同様に重要であることを示しています。中国の海外製ハードウェアへの105%の関税と地域的なGPU不足が小売価格を押し上げるリスクがありますが、地方当局が資金提供する大規模なロケーションベースのVR体験は引き続き初めてのユーザーを引き付け、近期的な台数成長を支えています。5Gの普及加速とクラウドレンダリングがパフォーマンスの障壁をさらに低下させ、没入型バーチャルリアリティ市場の勢いを維持するでしょう。
政府資金によるVRヘルスケア療法パイロット
規制当局は臨床有効性の主張を支持しています。RelieVRxの鎮痛療法とDeepWell DTxのバイオフィードバックソフトウェアに対するFDA認可は、疼痛、ストレス、高血圧に対する没入型治療を検証しました。Click Therapeuticsはうつ病向けデジタル治療薬の認可を取得し、英国国民保健サービスは精神病の緩和を目的としたgameChangeを承認し、病院採用のリスクを低減する償還チャネルを開きました[3]英国国民保健サービス、「gameChange VR療法ガイダンス」、nhs.uk。カリフォルニア大学サンディエゴ校とシーダーズ・サイナイ医療センターの外科医はVision Proのサポートを導入して術中可視化を強化し、保険会社はアウトカムベースの支払いモデルを評価しています。これらのマイルストーンは対応可能なユースケースを拡大し、没入型バーチャルリアリティ市場の長期的な上昇余地を強化しています。
遠隔コラボレーション向けエンタープライズメタバースプラットフォーム
Microsoft MeshとMeta Questヘッドセトの統合により、リアルなアバターと空間オーディオが実現し、リモートチームワークのギャップを解消しています。Walmartは220万人の従業員にVR研修を展開し、トレーニング時間を8時間から15分に短縮するとともに、インストラクターをより付加価値の高い業務に振り向けることを可能にしました。Boeingの配線プロセスモジュールはエンジニアのオンボーディングを75%削減し、手直しコストを低減した一方、Lufthansaは客室乗務員の研修に複合現実を活用し、従来のシミュレーター研修と比較して80%のコスト削減を実現しました。バーチャルリアリティは没入型シミュレーター市場において引き続き重要な技術であり、複合現実ソリューションはデジタル指示と物理的資産を組み合わせる手段として活用が拡大しています。ArborXR Insightsなどの没入型アナリティクスツールは、パフォーマンスデータを学習管理システムに統合し、ROI測定を改善するとともに、没入型ソリューションに対するエンタープライズの需要を高めています。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| マルチセンサリーリグの高い総所有コスト | -3.20% | 世界全体、特に価格感応度の高い市場 | 短期(2年以内) |
| コンテンツ不足とエコシステムの断片化 | -2.80% | 世界全体、新興市場でより顕著 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
マルチセンサリーリグの高い総所有コスト
Apple Vision Proの部品表は1,542米ドルであり、マイクロOLEDディスプレイだけでコストの35%を占めており、高度な光学系が小売価格を押し上げる様子を示しています。ハリケーン・ヘレンはノースカロライナ州の石英鉱山に損害を与え、世界の高純度石英の最大90%を供給しており、半導体フォトリソグラフィに不可欠なこの素材のコンポーネント価格が上昇しています。中国製ヘッドセットへの100%超の関税と、TSMCの地震による混乱後のGPU不足が、消費者および企業の取得費用を押し上げています。米国のファブはアジアの競合他社より35%高い運営コストで稼働しており、国内での価格緩和を抑制しています。企業は供給を確保するために一括事前購入契約で対応していますが、近期的な価格の高さが価格感応度の高い地域での採用を抑制し、没入型バーチャルリアリティ市場の軌道を鈍化させています。
コンテンツ不足とエコシステムの断片化
エンタープライズグレードおよび規制準拠のアプリケーションのライブラリが薄いため、日常的な使用頻度が制限されています。Meta Questのホリデーシーズンのアプリダウンロード数はハードウェア価格の低下にもかかわらず前年比27%減少し、価格がコンテンツのギャップを補えないことを示しています。ヘルスケア開発者は18か月から24か月のFDA試験を経る必要があり、展開が遅れ、療法カタログの幅が制限されています[2]Frontiers in Virtual Reality、「医療VRコンテンツの規制経路」、frontiersin.org。企業はUnity、Unreal Engine、独自SDKの間のクロスプラットフォームのトレードオフに直面しており、開発予算が膨らみ、ユーザーベースが断片化しています。中国の国家資金による文化的IPプロジェクトは不足を部分的に解消していますが、差別化を妨げる均質な体験をもたらすことが多いです。収益化は主に一回限りの購入にとどまっており、持続可能なスタジオ経済を困難にし、没入型バーチャルリアリティ市場の中期的な成長を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
デバイス別:
スタンドアロンHMDがワイヤレスの魅力を拡大ヘッドマウントディスプレイの没入型バーチャルリアリティ市場規模は2025年に支配的な地位を占め、このフォームファクターは85.40%の収益シェアを確保しました。スタンドアロン型は最も急速な成長が見込まれており、初期設定を迅速化するワイヤレス操作を好む購入者に支持され、2031年まで32.20%のCAGRで成長すると予測されています。MetaのQuestシリーズは出荷台数の73%のシェアを維持し続けていますが、299米ドルのQuest 3Sはホリデー需要を喚起できず、価格よりもコンテンツが制限要因であることを示しています。ワイヤレスストリーミングがレイテンシを縮小するにつれてテザード型リグは支持を失い、専用ハードウェアがより手頃で高性能になるにつれてスマートフォンシェル型ビューアは後退しています。
ジェスチャートラッキングアクセサリーとハプティックグローブは、精密な手の動きを必要とするエンタープライズトレーニングプログラムで普及しています。Meta、Sony、Microsoftによる触覚フィードバックに関する特許出願がユーザーの没入感を高めていますが、フルボディスーツはコストと清掃の複雑さから依然としてニッチにとどまっています。VRカメラは2024年に100か所以上の施設を開設した中国のロケーションベースエンターテインメント事業者に販売されており、ローカルコンテンツのキャプチャを豊かにしています。石英鉱山の混乱に関連するコンポーネント不足はすべてのデバイスクラスにわたって部品表を引き上げる可能性がありますが、ディスプレイ歩留まりとバッテリー密度の向上により、2026年以降はコスト上昇が緩和され、没入型バーチャルリアリティ市場へのデバイス普及が広がると期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:
ヘルスケアが規制の追い風を受けて急成長エンターテインメント・ゲーミングは2025年の没入型バーチャルリアリティ市場規模の45.55%のシェアを維持し、ブロックバスタータイトルとeスポーツイベントが消費者支出を支えました。しかしヘルスケアは最も急峻な上昇軌道をたどっており、償還経路を開くFDAおよびCEの承認を背景に、2031年まで28.65%のCAGRを達成すると推定されています。RelieVRxとDeepWell DTxの認可は治療コンテンツを疼痛管理とメンタルヘルスに導入し、このセグメントを実験的な段階から処方対象の領域へと移行させています。
防衛・航空宇宙は引き続き大規模なシミュレーターフリートを調達しており、すでに225台の米国空軍訓練ユニットが配備されていることがその証拠です。一方、教育プロバイダーはウォルマート、ボーイング、バンク・オブ・アメリカが二桁の生産性向上を定量化するにつれて先駆者の仲間入りをしています。ルフトハンザやCAEなどの航空会社は乗務員指導とコックピット習熟に複合現実を適用し、建築スタジオはホログラフィックウォークスルーを活用して設計上の欠陥を早期に特定しています。小売エンゲージメントはコンテンツコストとヘッドセットの衛生上の懸念から依然として探索的な段階にとどまっています。BPなどの製造・エネルギー大手は安全モジュールを展開しており、ヘルスケアの検証効果が隣接セクターに浸透していることを示しており、没入型バーチャルリアリティ市場の成長モメンタムを増幅させています。
コンポーネント別:
ソフトウェアがハードウェアの成熟度を上回るハードウェアは2025年も85.35%の収益を占めていますが、企業がカスタムアプリケーションと分析ダッシュボードに予算を振り向けるにつれ、ソフトウェアは28.22%のCAGRで拡大しています。Apple Vision Proの1,542米ドルのコンポーネント総額は、マイクロOLEDとセンサースタックに必要な資本集約度を浮き彫りにしており、ベンダーが光学価格の引き下げを急いでいる理由を説明しています。Samsungは2024年末にSnapdragon XR2+ Gen 2搭載デバイスで参入しましたが、供給制約により初回生産量を30万台に制限しました。
ソフトウェアサプライヤーは物理的な在庫に妨げられることなく、定期ライセンス料と迅速なリリースサイクルの恩恵を受けています。ArborXRなどのデバイス管理プラットフォームは3,000以上のエンタープライズ展開を管理し、フリートの更新とコンプライアンス報告を簡素化しています。クラウドレンダリングストリーミングはシンクライアントパラダイムを構築し、コンピューティングのオーバーヘッドをエッジにシフトさせ、購入者がヘッドセットのアップグレードを先送りするのを助けています。AIは手続き型ワールドビルディングと適応型学習スクリプトを通じてコンテンツ制作を加速させています。サービス収益はシステムインテグレーションと規制検証をカバーしながら並行してスケールしています。2026年以降にハードウェア不足が緩和されるにつれ、コンポーネント全体にわたるバランスの取れた成長が没入型バーチャルリアリティ市場を強化すると期待されています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
没入タイプ別:
完全没入型フォーマットがリードを維持完全没入型環境は2025年の収益の61.40%を占め、組織が高リスクシミュレーションと治療的集中のために完全な感覚遮断を好むにつれ、30.55%のCAGRで成長すると予定されています。軍のパイロットはG力の手がかりを再現するパノラマディスプレイとモーションプラットフォームに依存しており、FDA承認の疼痛療法は神経経路を調節するために途切れのない視覚的没入に依存しています。
半没入型ソリューションは安全のために現実世界の認識が必要な産業訓練に魅力的ですが、ハードウェアコストの低下と完全没入が手頃になるにつれてそのシェアは横ばいになっています。非没入型デスクトップVRは、ユーザーがより豊かな存在感の手がかりを持つヘッドマウントオプションに移行するにつれて減少しています。中国の文化公園は香り、ハプティクス、ボリュメトリックキャプチャを融合した完全没入型ストーリーアークを展示し、長時間のエンゲージメントを促進しています。AIによる動き予測の強化がサイバーシックネスを抑制し、長引く採用の障壁に対処しています。コストインフレは依然としてマルチディスプレイリグのために完全没入型システムにより大きな影響を与えていますが、モジュラー設計とクラウドオフロードがギャップを縮小し、没入型バーチャルリアリティ市場でのリーダーシップを維持すると期待されています。
地域分析
北米の没入型バーチャルリアリティ市場
北米は、2025年に37.60%の収益シェアを占め、没入型バーチャルリアリティ市場をリードし続けており、これは大規模な防衛支出および企業における早期導入に支えられている。米国企業は、大規模なパイロット訓練予算および医療費償パイプラインから恩恵を受けているが、半導体製造コストの上昇により、アジアの競合他社と比較してハードウェア価格が高騰している。同地域は、クラウドインフラストラクチャおよび5Gの展開を活用し、デバイスコストの障壁を軽減し得るリモートレンダリングソリューションの試験運用を進めている。ウォルマート、ボーイング、バンク・オブ・アメリカにおける企業研修プログラムが国内の実証事例を提供し、ベンダーの北米クライアントへの注力を強化している。
アジア太平洋地域の没入型バーチャルリアリティ市場
アジア太平洋地域は、中国の体系的なメタバース政策の枠組みおよび2024年に設置された100件を超える大規模なVRインスタレーションに牽引され、地域別で最高のCAGR31.85%を記録した。工業和信息化部はデバイスプロトコルを統一する標準化委員会を設置し、国家電影局はVRシネマの展開を奨励した。IDCは、地域別のAR/VR支出が2029年までに105億米ドルを超え、世界全体の支出の26.5%に相当すると予測している。日本および韓国は、教育およびスマートマニュファクチャリング試験運用に向けた政府助成金を通じて勢いを加速させており、インドのコスト効率の高い開発者人材がローカライズされたコンテンツ制作を促進している。部品サプライチェーンへの近接性はフレートの遅延緩和に寄与しているが、TSMCの地震および台風に起因する石英調達の混乱のような自然災害リスクは、依然として運用上の懸念事項となっている。
欧州の没入型バーチャルリアリティ市場
欧州は戦略的な中間的地位を占めており、欧州委員会のバーチャルワールドロードマップおよびドイツの複数年にわたる公的資金を受ける60社から成るXRインタラクションネットワークに支えられている。バーチャルおよび拡張現実産業連合は、2025年までに欧州で86万件の新規雇用が生まれると予測しており、米国および中国のエコシステムに対抗しようとする政治的意志を示している。ロンドン・スクール・オブ・エコノミクスは産業専門知識を結集する「メタバースのエアバス」構想を提唱する一方、BMW、IKEA、ボッシュなどの企業が相互運用可能なデジタルツインの実験に取り組んでいる。通貨変動おび厳格なプライバシー規制がコンシューマーの普及を遅らせる可能性があるが、標準化および倫理に関する国境を越えた協力が長期的な地域競争力を高め、没入型バーチャルリアリティ市場における欧州の貢献を持続させている。

規制環境
イマーシブVRの規制環境は、自主的なガイドラインよりも、正式な標準規格やAIガバナンスによって形作られる傾向が強まっている。2024年、ISO/IEC 5927:2024はAR/VR利用に関する安全ガイダンス(ベクションや安全な immersion を含む)を追加し、ISO 9241-820:2024はイマーシブ環境における人間工学およびヒューマンシステムインタラクション要件を強化した。これはエンタープライズ導入における調達やリスク管理に影響を与える。
国および地域の規則も、イマーシブコンテンツ制作と透明性に関して厳格化が進んでいる。中国は2024年8月23日にGB/T 44465-2024を公布し、VR/ARコンテンツ制作プロセスを規定(2025年3月1日施行)、さらに仮想現実映画の技術要件および安全管理に関するDY/Z 14.1-2026(2026年1月29日施行)を発行した。欧州では、EU AI法(規則(EU)2024/1689)の第50条により、イマーシブな文脈でコンテンツを生成または操作するために使用される特定のAIシステムに対する透明性義務が追加され、2026年8月2日に完全適用が発効し、AI駆動のコンテンツ生成やアバターシステムを利用するVRプラットフォームへのコンプライアンス要求が高まっている。
バリューチェーン分析
イマーシブVRのバリューチェーンは、部品供給(光学系、ディスプレイ、センサー、チップセット)、デバイスOEM組み立て(HMDおよび周辺機器)、コンテンツおよびソフトウェアツール(ゲームエンジン、SDK、デバイス管理、分析)に及ぶ。また、流通(消費者向け小売、エンタープライズ直販、インテグレーター)およびサービス(システムインテグレーション、トレーニングコンテンツ制作、ヘルスケア分野における規制検証)も含まれる。ハードウェアコストは高度な光学系と計算処理に集中する一方、ソフトウェアおよびサービスは、規制の厳しい安全重視の環境における継続的なライセンス供与、フリート管理、ワークフロー統合を通じてより多くの価値を獲得している。
パートナーシップは、摩擦を減らしスケールを加速するために、隣接する連携先をつなぐ動きを強めている。2025年1月、KIONはNVIDIAおよびAccentureと提携し、デジタルツインおよび物理AI対応ロボットを倉庫業務に適用した。これにより、シミュレーションとデジタルツインが、下流のXRトレーニングおよび業務ワークフローに供給する上流インプットとして位置付けられている。2025年3月、InnoactiveはNVIDIA OmniverseおよびOpenUSDを用いてApple Vision ProおよびMeta Quest 3上でXRストリーミングを実証し、クラウドおよびストリーミングパイプラインが、体験品質をローカルデバイスの制約から切り離す役割を拡大していることを示した。2026年4月、UnityはMetaとの複数年提携を延長し、開発者向けツールおよび配信におけるエンジンとプラットフォームの整合性を強化した。また2026年2月、VirtuixはMade for Metaプログラムに加わり周辺機器の互換性を認証したことは、プラットフォームプログラムがアクセサリーエコシステムおよび市場投入経路をどのように形成するかを反映している。
競争環境
市場集中度は中程度であり、グローバルテクノロジーリーダーが相当なシェアを保持する一方、専門企業が垂直ニッチを開拓しています。MetaはQuestファミリーを通じてヘッドセット出荷台数の約73%を占めていますが、Reality Labsは2020年以降累計580億米ドルを超える多額の営業損失を計上し続けています。AppleのVision Proは高い小売価格にもかかわらず数か月以内に5%のシェアを獲得し、プレミアムな生産性・ヘルスケア志向を検証しました[1]Apple Inc.、「Vision Proの紹介」、apple.com。SonyはPlayStation VR2を通じて9%のプレゼンスを維持していますが、消費者がゲーミング以外のより広いユースケースを求めるにつれ、2024年の出荷台数は25%軟化しました。
戦略的パートナーシップがエンタープライズ価値を強調しています。MicrosoftとMetaはMeshを通じて職場アバターを共同開発し、防衛インテグレーターのロッキード・マーティンとRed 6は米国空軍・海軍向けの練習機にAR オーバーレイを組み込んでいます。VrgineerはF-35シミュレーターで協力し、Vertex SolutionsはFAA基準の更新を支援し、防衛・航空分野の機能ロードマップへの影響力を確固たるものにしています。RelieVRxとDeepWell DTxは医療の垂直化を体現しており、広範なプラットフォームベンダーがほとんど追求しない疼痛・メンタルヘルス療法の規制認可を取得しています。
合併・買収は統合の兆しを示しています。GoogleはAndroid XRを強化するためにHTCのXRユニットの一部を2億5,000万米ドルで購入し、Infinite RealityはLandvaultとドローンレーシングリーグを合計7億米ドルの取引で買収してメタバースエンターテインメントを拡大しました。Samsung、Qualcomm、およびQualcommのファウンドリパートナーは、デバイス上でのAI推論を最適化し、個別GPUへの依存を低減し、部品表を削減するチップセットロードマップを推進しています。石英鉱山の停止と関税の上昇が価格エコシステムリスクをもたらすため、サプライチェーンの脆弱性は共通の課題として残っていますが、地域的な多様化も促進しています。全体として、競争上のポジショニングは流動的ですが、持続的な研究開発と政策支援が没入型バーチャルリアリティ市場のバランスの取れた競争環境を維持する可能性が高いです。
没入型バーチャルリアリティ産業リーダー
Carl Zeiss AG
Sony Corporation
EON Reality
Avegant Corporation
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
没入型バーチャルリアリティ市場
- Meta Platforms Inc. (Oculus)
- Sony Corporation
- HTC Corporation
- Apple Inc.
- Samsung Electronics Co., Ltd.
- Microsoft Corporation
- Pico Interactive (ByteDance Ltd.)
- Valve Corporation
- Varjo Technologies Oy
- HP Inc.
- Carl Zeiss AG
- Avegant Corporation
- Varjo Technologies
- Vrgineers
- Magic Leap, Inc.
- Google LLC
- Eon Reality, Inc.
- CyberGlove Systems LLC
- Ultraleap Ltd. (Leap Motion)
- Sixense Enterprises Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Ultraleap Ltd.

市場機会と将来展望
エンタープライズトレーニングと現場支援は、イマーシブVRが固定式シミュレータルームから、作業現場や分散したワークフォース全体で使用できるポータブルなヘッドセットベースのプログラムへ移行する上で、主要な未開拓分野となっている。2026年3月、John Deereは重機の操作者、ディーラー、顧客向けトレーニングのための拡張現実トレーニングシステムを発表した。これは、航空、防衛、小売分野を超えて、繰り返し可能な低リスクの実践や標準化された指導が有益となる産業機器のワークフローへの拡大を示している。
ロケーションベースのイマーシブ体験やブランド設置型施設は、対象となる観客層を拡大し続けており、さらなるコンテンツ収益化の経路や地域パートナーシップの機会を生み出している。2026年3月、VIVERSE(HTC)は大阪城内でフリーロームVR体験を開始し、来場者数の多い会場型フォーマットへの継続的な投資を示している。大規模な公共設置施設も、滞在時間の延長や新たなマーケティング・観光チャネルを支えている。例として、Alibabaは2026年2月、ミラノ・コルティナ2026冬季大会に関連してミラノでAIおよびクラウド駆動のインタラクティブ設置施設を開設した。ガバナンス面では、米国の2025年イマーシブ技術リーダーシップ法案(H.R. 2321/S. 1106)が、省庁間連携や競争力への政策的関心を強調しており、標準、安全性、責任ある展開に関する不確実性を低減できる、より明確な枠組みへの動きを示している。
Recent Industry Developments in 没入型バーチャルリアリティ市場
- 2026年6月:Carl Zeiss Meditec AGは、Envision Health Technologiesとの戦略的協業を発表し、視覚機能検査にゲーミフィケーションを取り入れたバーチャルリアリティを用いて緑内障ケアを推進する。この協業は、規制の厳しい臨床ワークフローにおけるVR活用を拡大し、イマーシブ体験を診断経路や専門的ケア提供に結び付ける。
- 2025年12月:EON Realityは、Sony Spatial Displays、VRラボ、ホログラムビーコンなどの技術とSpatial AI Centersを結びつける国家空間AIインフラフレームワークを発表した。この取り組みは、ハードウェア、ソフトウェア、トレーニングコンテンツを統合したインフラアプローチにまとめることで、エンタープライズおよび公共部門の調達を加速できる複数拠点展開モデルを示している。
- 2025年4月:Sony Electronicsは、Spatial Reality Displays(ELF-SR1およびELF-SR2)向けにSDKバージョン2.5.0をリリースし、アプリケーション開発者向けの互換性を向上させるため、OpenXRサポートの強化などの改善を追加した。標準に準拠したツールは開発の摩擦を低減し、イマーシブな用途をゲーム分野を超えて拡張できるクロスプラットフォームのコンテンツパイプラインを支える。


没入型バーチャルリアリティ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、没入型バーチャルリアリティ市場は、VRハードウェア、サポートソフトウェア、および関連サービスを通じてユーザーをシミュレーション環境内に置くVR体験から生み出される収益として定義されており、コンシューマーおよびエンタープライズのユースケースを象としています。
調査対象外:拡張現実(AR)または複合現実(MR)ソリューションは対象外とし、ヘッドトラッキングによる没入型体験を生み出さない非VRディスプレイ技術も除外しています。
セグメンテーション概要
- デバイス別
- ヘッドマウントディスプレイ(HMD)
- スタンドアロンHMD
- テザードHMD
- スマートフォンベースHMD
- ジェスチャートラッキングデバイス
- ハプティックグローブ
- モーションコントローラー
- フルボディスーツ
- ハプティックフィードバックデバイス
- VRカメラ
- ヘッドマウントディスプレイ(HMD)
- エンドユーザー産業別
- エンターテインメント・ゲーミング
- 航空宇宙・防衛
- ヘルスケア
- 外科・医療トレーニング
- リハビリテーション療法
- メンタルヘルスと疼痛管理
- 教育・トレーニング
- 自動車・輸送
- 建築・エンジニアリング・建設(AEC)
- 小売・電子商取引
- その他の産業
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 没入タイプ別
- 完全没入型
- 半没入型
- 非没入型
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- ヨーロッパ
- 英国
- ドイツ
- フランス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- その他のアジア太平洋
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- ケニア
- その他のアフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、合計値をモデル化する前に、需要シグナル、供給シグナル、および価格動向の事実基盤を構築するために活用されました。主に、国際電気通信連合(接続性およびデバイス普及状況)、世界銀行(マクロ経済指標)、OECDデータセット(デジタル経済指標)、および米国労働統計局(賃金・コストの背景)を含む各国統計機関などの公開情報源を参照しました。また、公開規制機関ポータルで入手可能な標準・安全性に関する刊行物も参照しました。
モデルを業界の実態に即したものとするため、企業の財務報告書や投資家向けプレゼンテーション、開発者および標準化団体のドキュメント、ならびにヘッドセットの発売やコンテンツエコシステムの変化に関する信頼性の高い報道を精査しました。必要に応じて、業財務・インテリジェンス、ニュース・財務情報、特許データベースに特化した有料サブスクリプションを活用し、タイムライン、製品ロードマップ、および商業化の進捗を相互確認しました。これらはあくまで例示であり、データ収集、検証、および明確化の過程では他にも多数の公開情報源を活用しています。
一次インタビューおよびサーベイ
一次調査は、採用タイミング、平均販売価格の方向性、実際の購買サイクルにおけるハードウェア・ソフトウェア・サービス間の収益配分など、デスクリサーチだけでは明確に把握できない事項を検証することに重点を置きました。デバイスエコシステムの参加者、ソフトウェア・コンテンツ関係者、エンタープライズバイヤーなど多様な関係者と対話し、単一地域のバイアスを低減するためにAPAC、EMEA、およびアメリカ大陸全体で整合性を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:28% | CXO:13% | APAC:48% |
| 中位層:56% | 部門・ユニットリーダー:32% | EMEA:32% |
| 中小規模プレヤー:16% | マネージャー:55% | アメリカ大陸:20% |
市場規模の算定と予測
コアモデルはトップダウンアプローチを採用しており、デバイス出荷数とインストールベースのシグナルを地域別に再構築し、ユースケース別の採用率およびヘッドセット・サポートソフトウェア・サービスにわたるブレンドASPを用いて市場価値に換算しています。合計値の現実性を担保するため、平均ヘッドセット価格のサンプリング、研修導入における典型的なエンタープライズシート数のマッピング、および一部の注目度の高い国におけるサプライヤー・チャネルのロールアップ検証など、選択的なボトムアップチェックを相互参照として活用しました。
インプットは、測定可能かつ定期的に更新可能なものを選定しています。具体的には、ヘッドセット出荷モメンタム、インストールベースの更新サイクル、コンテンツ・アプリの収益化トレンド、エンタープライズ研修支出の強度、および接続性の整備状況(接続性は利用可能なVR時間とコンテンツ品質に影響するため)が含まれます。予測はシナリオ分析を用いて構築されており、ASPの低下、エンタープライズ浸透率、コンシューマーのアップグレードサイクルなどの主要ドライバーを変動させ、インタビュー対象者が今後数年間に期待する内容と整合させています。国レベルのデータポイントが欠如している場合は、スマートフォンおよびPCの普及率、ゲーム支出、エンタープライズデジタル研修の採用状況などの代替指標を活用し、地域検証コールを経て調整を行いました。
データ検証と更新サイクル
アウトプットは、主要デバイスの発売タイミング、主要ヘッドセット価格帯における価格変動、コンシューマーエレクトロニクスおよびエンタープライズIT支出に反映されたマクロ需要の変化など、独立したシグナルと照合して検証されます。差異が生じた場合は、前提条件のバックチェックを通じて調査し、承認前に楽観的すぎる採用曲線や計算誤りを排除するため、別のアナリストが再度計算を確認します。
モデルは年次サイクルで更新され、急激なASPのリセット、供給の混乱、エンタープライズ導入の段階的変化など、市場の計算式を変える重大なイベントが発生した場合には中間更新が実施されます。納品直前には最終レビューが完了し、クライアントが可能な限り最新の見解を受け取れるようにしています。
Mordor Intelligenceの没入型バーチャルリアリティ市場規模算定と他の公表推計値との比較
没入型バーチャルリアリティの公表市場規模が大きく乖離して見えることがありますが、これは各調査会社が「没入型」の定義をどこで線引きするか、またどの収益ストリームを市場の一部として扱うかが異なるためです。また、使用するベースイヤー、為替換算の方法、主要ヘッドセットおよびプラットフォームの変化後に推計が更新されているかどうかによっても差異が生じます。
この市場における一般的な乖離要因は、非没入型VR、隣接するAR支出、および広義の没入型テクノロジーカテゴリーが同一の数値に含まれているかどうかであり、ヘッドセット主導の利用との明確な関連性なしに合計値が膨らむ可能性があります。もう一つの要因はASPのロジックであり、一部のモデルでは価格を一定に保つか、チャネルの実態を確認せずに積極的な格下落を適用しており、採用が地域を問わず均一に加速すると仮定することで予測がさらに乖離します。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論上のギャップ |
|---|---|---|
| Mordor Intelligence | 16.29 ビリオン 米ドル(2026年) | |
| 業界調査会社A | 20.20 ビリオン 米ドル(2024年) | より早いベースイヤーを使用しており、より広範なデバイスおよびユースケースの収益プールを組み合わせている可能性があります。没入型の定義に非没入型テクノロジーのバケットや幅広いエンドユースが含まれることで、出発点の値が引き上げられる場合があります。 |
| 調査ポータルB | 15.72 ビリオン 米ドル(2025年) | 長期予測は短期的なサイクル効果を希薄化させる可能性があり、モデルは通常、成長仮定が緩やかで、地域をまたいだヘッドセット更新サイクルやソフトウェア収益化チェックへの可視性が限定的です。 |
この乖離は主に、没入型VRとして何がカウントされるか、および製品サイクル後に価格と採用がどのように更新されるかによって説明されます。これが、Mordor Intelligenceが合計値を確定する前に、ヘッドセットのインストールベース、更新タイミング、およびブレンドASPチェックにモデルを紐付けている理由です。


レポートで回答される主要な質問
没入型バーチャルリアリティ市場の現在の規模はどのくらいですか?
市場は2026年に162億9,000万米ドルと評価されており、27.68%のCAGRで成長し、2031年までに552億9,000万米ドルに達すると予測されています。
没入型バーチャルリアリティ市場をリードするデバイスカテゴリーはどれですか?
ヘッドマウントディスプレイは依然として支配的であり、2025年に85.40%の収益シェアを保持し、スタンドアロンモデルは32.20%のCAGRで成長しています。
ヘルスケアが最も急成長しているエンドユーザーセグメントと見なされる理由は何ですか?
RelieVRxやDeepWell DTxなどの療法に対するFDAおよびCEの承認が償還経路を開き、2031年までのヘルスケアアプリケーションの28.65%のCAGRを加速させています。
没入型バーチャルリアリティの採用において最も急速に拡大している地域はどこですか?
アジア太平洋地域は中国政府の支援と広範なロケーションベースのVR施設を背景に、31.85%のCAGRで成長しています。
市場成長を妨げる主な制約要因は何ですか?
高度なリグの高い所有コストと限られたコンテンツエコシステムが近期的な採用を遅らせており、CAGRをそれぞれ推定3.2%と2.8%抑制しています。
企業はどのように没入型バーチャルリアリティ展開からのROIを測定していますか?
節約効果には、ウォルマートの小売トレーニングにおける96%の時間削減とボーイングのエンジニアリングプログラムにおける75%の効率向上が含まれており、大規模展開の迅速な回収期間を実証しています。
最終更新日:



