
エンタープライズ拡張現実市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
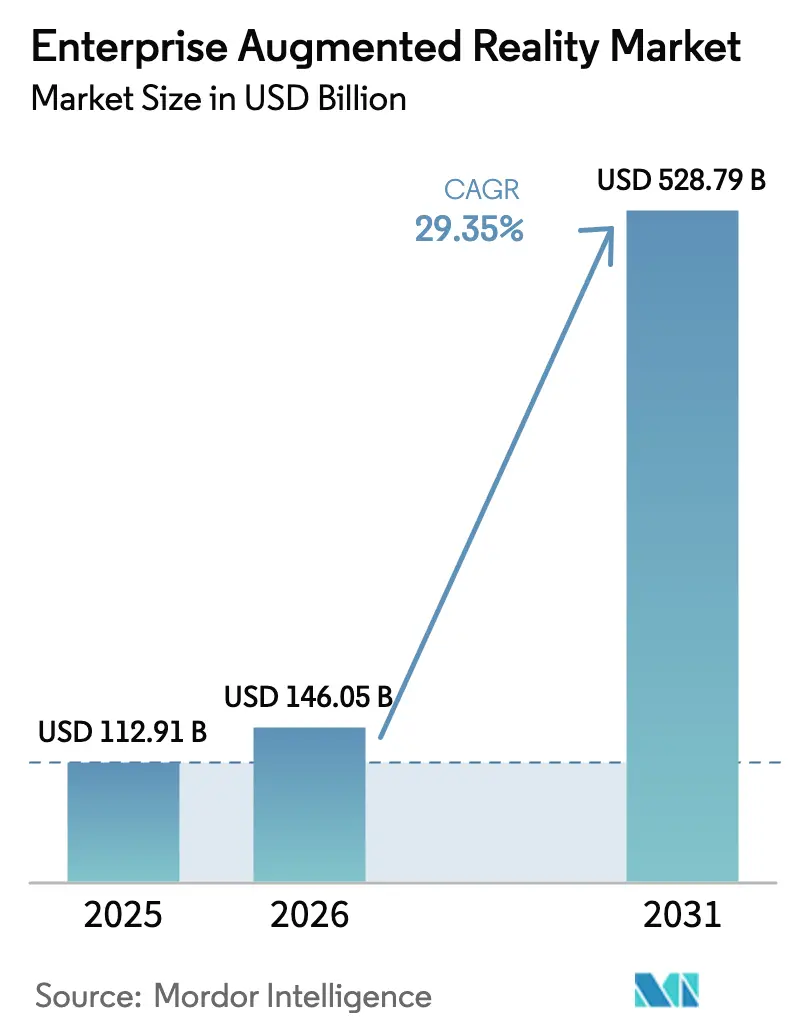
| 市場規模 (2026) | 146.05 十億米ドル |
| 市場規模 (2031) | 528.79 十億米ドル |
| Growth Rate (2026 - 2031) | 29.35 % |
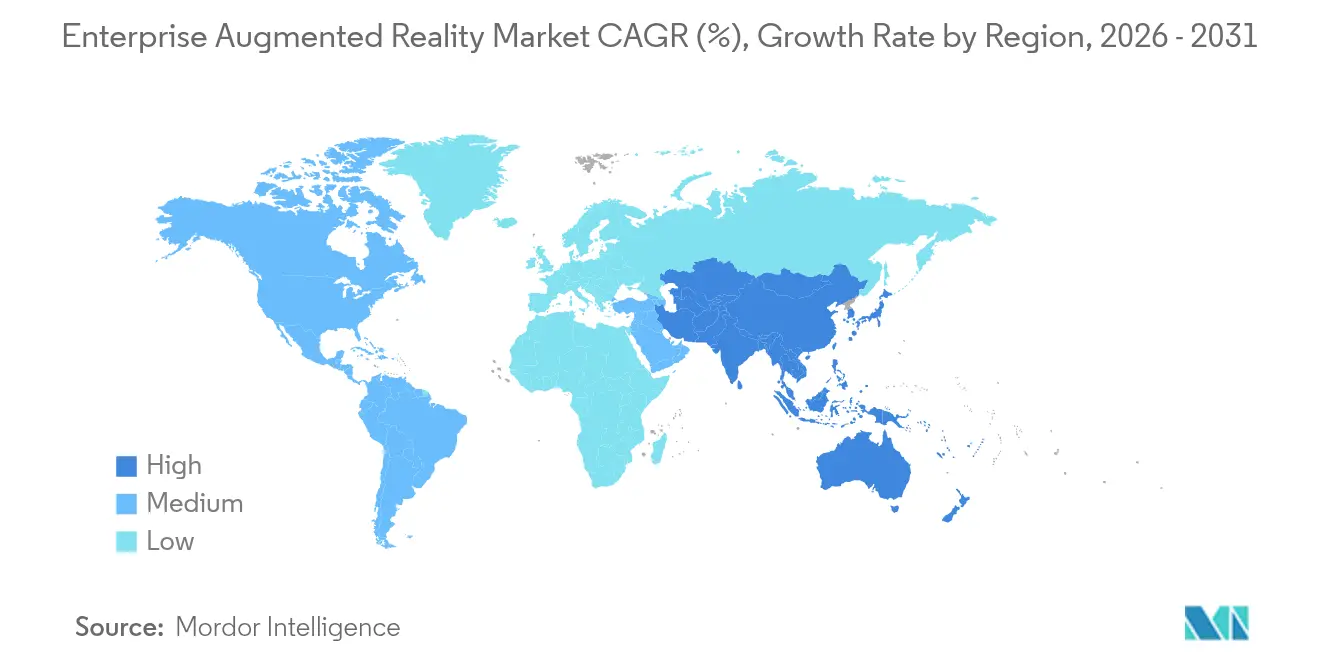
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
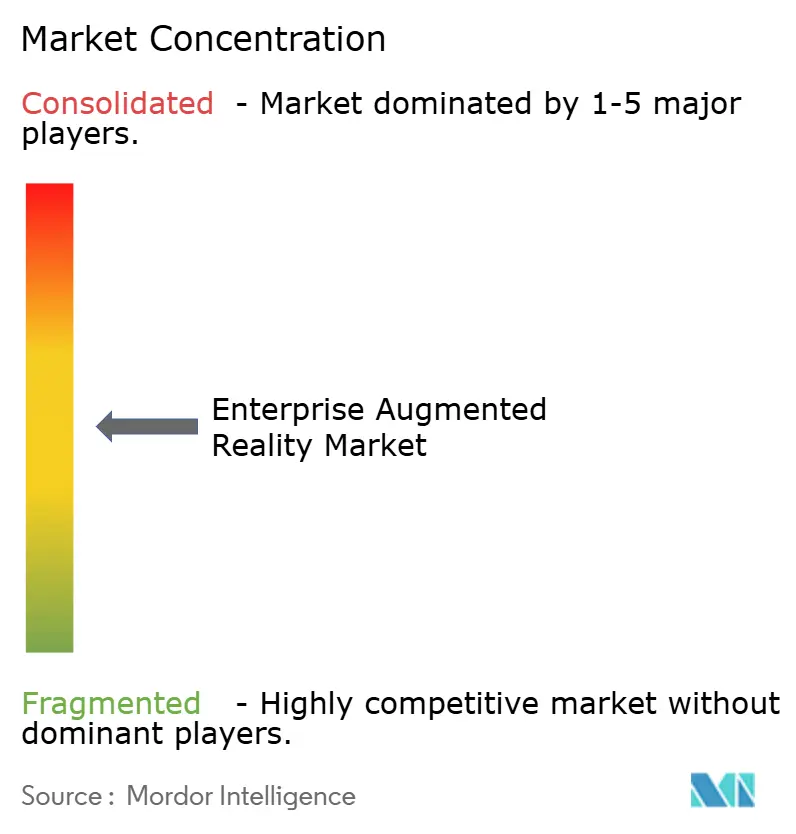
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエンタープライズ拡張現実市場分析
エンタープライズ拡張現実市場規模は2025年に1,129億1,000万米ドルと評価され、2026年の1,460億5,000万米ドルから2031年には5,287億9,000万米ドルに達すると推定されており、予測期間(2026年~2031年)における年平均成長率は29.35%です。ハードウェアは現在グローバル収益の62.3%を占めていますが、企業がデバイスへの資本投資から成果ベースのエンゲージメントへと移行するにつれ、サービス中心のビジネスモデルが最も急速に拡大しています。この加速は、広範な5Gの普及、ARクラウドアーキテクチャ、およびRISC-Vチップセットによって推進されており、ミッションクリティカルなユースケースに必要な超低遅延を提供しながら総所有コストを低減しています。離散型製造業者およびエネルギー事業者は、実証済みのパイロットプログラムを工場全体の展開へと拡大しています。これは、リアルタイムの視覚的ガイダンスがエラー、ダウンタイム、およびトレーニングサイクルを一貫して削減するためです。競争の激しさは中程度に留まっており、プラットフォームプレイヤーがソフトウェアエコシステムを深化させる一方、新規参入者はコスト効率の高い光学系と独自のSLAMスタックを活用してデザインウィンを獲得しています。
レポートの主要な要点
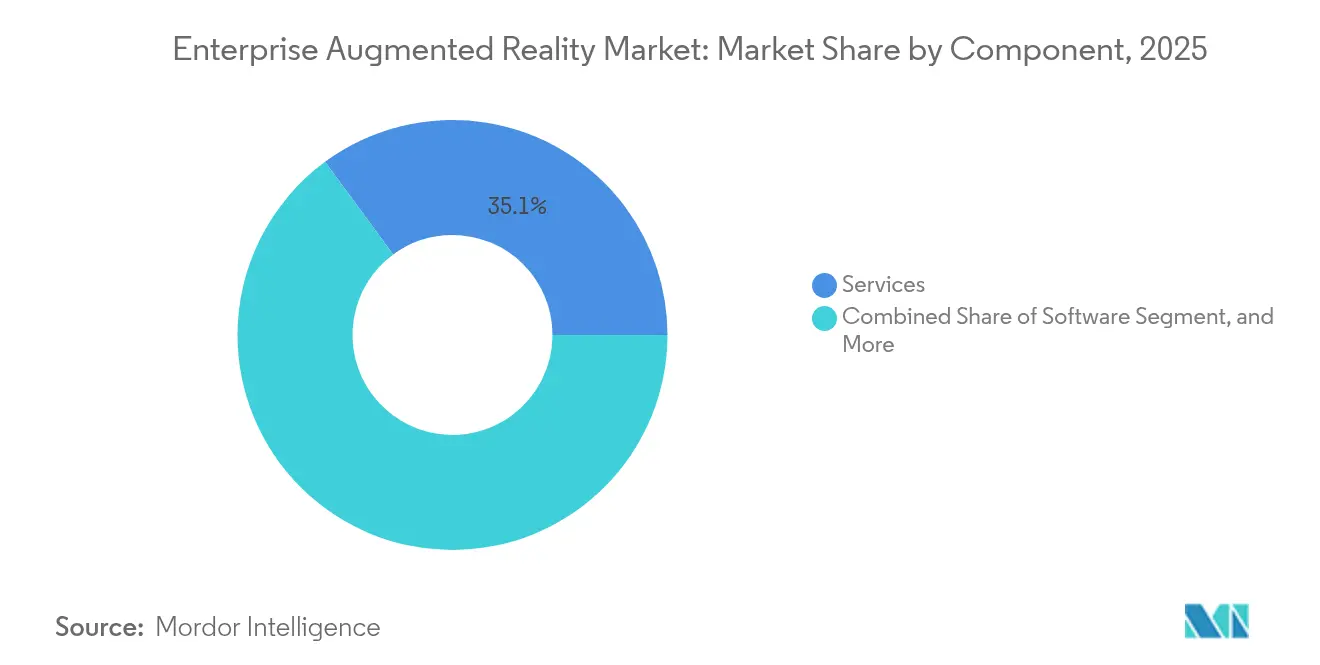
- コンポーネント別では、ハードウェアが2025年のエンタープライズ拡張現実市場シェアの61.45%を占め、サービスは2031年にかけて年平均成長率33.20%で成長する見込みです。
- デバイスタイプ別では、頭部装着型ディスプレイが2025年に51.85%の収益シェアをリードし、プロジェクション/空間システムは2031年にかけて年平均成長率36.10%で拡大すると予測されています。
- 展開別では、オンプレミス導入が2025年支出の61.90%を占め、クラウド/サービスとしてのARは2031年にかけて年平均成長率34.90%で増加すると予測されています。
- アプリケーション別では、リモートアシスタンス&コラボレーションが2025年のエンタープライズ拡張現実市場規模の27.15%を占め、ワークフロー&品質管理は2031年にかけて年平均成長率35.80%で進展しています。
- エンドユーザー産業別では、産業製造が2025年のエンタープライズ拡張現実市場規模の30.05%のシェアを獲得し、エネルギー&ユーティリティは2031年にかけて年平均成長率32.40%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 急速なROI実証型産業パイロットプログラム | +4.2% | 北米およびEUに集中するグローバル規模 | 短期(2年以内) |
| デバイスの部品表コストを削減するスマートフォンクラスのRISC-Vプロセッサ | +3.8% | APACの製造ハブが主導するグローバル規模 | 中期(2〜4年) |
| フロントライン業務向け頭部装着型ARへの主流シフト | +5.1% | 北米およびEUの産業回廊 | 中期(2〜4年) |
| 超低遅延ARストリーミングを可能にする5G/プライベートLTE | +4.7% | 先進国市場での早期展開を伴うグローバル規模 | 長期(4年以上) |
| ARトレーニング機器に対するESG連動の設備投資クレジット | +2.3% | EUおよび北米、APACへの拡大 | 長期(4年以上) |
| 高リスク工場向けOSHAデジタルツインの義務化 | +3.1% | 北米、グローバル事業への波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
急速なROI実証型産業パイロットプログラム
パイロットプロジェクトが具体的なコスト削減と生産性向上を一貫して実現するため、企業は概念実証の段階を超えて進んでいます。FordのDearborn エンジン工場では、技術者にHoloLens 2を装備させた後、測定可能な品質改善が記録されており、当初25名の作業員にトレーニングを実施し、年度末までに100名への拡大を計画しています。[1]ケリー・タイコ、「フォードが品質検査にHoloLensの利用を拡大」、Axios、axios.com 同様の倉庫プログラムにより、コカコーラの業務ではピッキング精度が99.9%まで向上しました。[2]トム・ハドルストン、「ARヘッドセットが倉庫の生産性を向上」、Business Insider、businessinsider.com こうした公表された成功事例が社内承認サイクルを短縮し、マルチサイト展開を正当化することで、エンタープライズ拡張現実市場の普及曲線を加速させています。
スマートフォンクラスのRISC-Vプロセッサによるデバイス部品表コストの削減
オープンソースのRISC-Vチップセットは、材料費を大幅に抑えながらスマートフォンレベルの演算能力を提供します。XREALのX1プロセッサはテザードデバイスの必要性を排除し、同社がスマートグラスを499〜599米ドルで価格設定しながらも粗利益率を維持することを可能にしました。[3]キフ・レスウィング、「XREALワンシリーズが新チップとともに発売」、CNBC、cnbc.com コスト低下により対象ユーザー層が拡大し、フリート規模の調達が可能となります。これはコスト重視の産業セグメントにおけるエンタープライズ拡張現実市場の拡大において重要なレバーとなります。
フロントライン業務向け頭部装着型ARへの主流シフト
人間工学の改善、より広い視野角(FoV)、および終日使用可能なバッテリー寿命により、頭部装着型ARはフロントライン技術者にとって実用的なものとなっています。査読済み研究では、作業者の安全を損なうことなく最大15%の生産性向上が示されています。ウェアラブルがPPEおよび企業ITとシームレスに統合されるにつれ、ハンズフリーのワークフローがハンドヘルド端末の画面に取って代わり、導入障壁を引き下げてARコンテンツのユーザーあたり消費量を深化させています。
超低遅延ARストリーミングを可能にする5G/プライベートLTE
専用5Gスライスを介したエッジからクラウドへのレンダリングにより、デバイス上での演算負荷が軽減され、フォトリアリスティックなオーバーレイが実現されます。Google CloudのImmersive Stream for XRは、シンクライアント上で動作するダウンロード不要のエクスペリエンスを実証しています。チェコ共和国の原子力施設では、プライベート5Gを介した遅延に敏感なAR点検が実施されており、制約のある環境における安全性が向上しています。20ミリ秒未満の安定した往復遅延時間は、リアルタイムガイダンスおよびデジタルツインにとって極めて重要であり、エンタープライズ拡張現実市場の長期的な成長を支えています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| エッジコンピューティングのセキュリティギャップ | -2.8% | 規制産業での懸念が高まるグローバル規模 | 短期(2年以内) |
| レガシーMES/PLM統合コスト | -3.4% | 北米およびEUの製造拠点 | 中期(2〜4年) |
| 光学導波路サプライチェーンの人員不足 | -2.1% | APACの生産ハブに集中するグローバル規模 | 中期(2〜4年) |
| SLAMの知的財産に関するパテントトロールの訴訟増加 | -1.7% | 北米およびEUの司法管轄区域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
エッジコンピューティングのセキュリティギャップ
ヘッドセット、オンプレミスゲートウェイ、およびクラウドノード全体に処理を分散させることで攻撃対象領域が拡大します。これは独自プロセスや危険物を取り扱う工場にとって懸念事項です。多くのITチームはAR固有のセキュリティプレイブックを持っておらず、ゼロトラストアーキテクチャが実証されるまで展開が遅延する結果となっています。コンプライアンス監査はさらなる管理負担を加え、エンタープライズ拡張現実市場内の一部の需要曲線を一時的に抑制しています。
レガシーMES/PLM統合コスト
グリーンフィールドでない既存の工場では、空間データを考慮して設計されたことのない数十年前のMESおよびPLMスイートが稼働していることが多くあります。これらのシステムをARデバイスへの作業指示のストリーミングに対応するよう改修するには、ハードウェア予算を超えるコストが発生する場合があり、希少な統合人材が必要となります。標準化されたAPIがなければ、CIOはベンダーロックインと数年にわたるロードマップに直面し、購入意図から発注書への転換が遅延します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが変革を牽引サービスセグメントは2026年から2031年にかけて年平均成長率33.20%で拡大すると予測されており、企業がシステムインテグレーターに展開、ユーザートレーニング、および稼働率SLAを依存するにつれて純粋な製品収益を上回ります。サービスパートナーは初期のハードウェアパイロットを工場全体の展開へと転換します。このトレンドはエンタープライズ拡張現実市場の成果ベース契約への移行を支えています。AI生成の作業指示などのイノベーションはコンテンツ作成を自動化し、展開サイクルを短縮します。
コンポーネントミックスの進化は成熟を示しています。ヘッドセットのフリートが一度設置されると、価値はアナリティクス、更新サイクル、および継続的改善コンサルティングへと移行します。ベンダーはオンサイトの変革管理とソフトウェアサブスクリプションをバンドルして、定期収益を確保しクライアントとの関係を深化させ、エンタープライズ拡張現実市場全体での長期的な粘着性を強化しています。
注記: すべての個別セグメントのシェアはレポート購入時に入手可能です


デバイスタイプ別:
プロジェクションシステムが台頭頭部装着型ユニットは2025年に51.85%のシェアを維持しましたが、工場が共同作業向けの共有型3Dワークスペースを展開するにつれ、プロジェクションおよび空間システムが年平均成長率36.10%で急速に伸びています。プロジェクションは装着性への懸念を排除し、チームが共通の参照点を囲む形でのオペレーター訓練ベイ、付加製造セル、および品質検査ブースで好まれています。インダストリー4.0パイロットは、空間型セットアップが設計レビューを短縮し、手戻りループを削減することを確認しています。
軽量光学系の研究は同時にヘッドセットの重量を200g未満に削減し、シフト中の長時間使用に対する適合性を広げています。したがって企業はマルチモーダルなツールキットを採用しています。個々の技術者は頭部装着型ディスプレイを装着し、監督者は大規模なプロジェクションと連携することで、エンタープライズ拡張現実市場全体でのデバイスの多様性を総合的に加速させています。
展開別:
クラウドサービスが急成長CIOが当初、厳格なデータ管理を好んだため、オンプレミスソリューションが2025年収益の61.90%を占めました。しかし、ハイパースケーラーがエンタープライズコントロールを備えたGPU加速XRサービスを展開するにつれ、クラウドネイティブな提供物が年平均成長率34.90%で成長しています。Google CloudのImmersive Streamはマルチサイトのフリート全体にゼロインストールセッションを提供し、ローカルハードウェアへの支出を大幅に削減します。
Infinite Realityの30億米ドルの投資とZappar買収は、垂直統合型のクラウドとコンテンツエコシステムへの勢いを示しています。帯域幅コストの低下とゼロトラスト体制の成熟に伴い、クラウドはエンタープライズ拡張現実市場における増分収益の不均衡に大きなシェアを獲得するでしょう。
アプリケーション別:
ワークフロー管理が加速リモートアシスタンス&コラボレーションは2025年需要の27.15%を占めましたが、製造業者がARをタクトタイム操業に組み込むにつれ、ワークフロー&品質管理は年平均成長率35.80%のペースで進んでいます。トルク仕様、部品番号、およびIoTセンサーデータのリアルタイムオーバーレイにより、初回合格率の前にエラーが削減されます。BMWのような自動車OEMは設計から金型製作までのサイクルを短縮する複合現実レビューを実施しています。
設計、トレーニング、およびメンテナンスは引き続き堅調な伸びを示していますが、ライン側品質管理へのシフトにより、ARは支援的な存在から不可欠な存在へと昇格します。したがってエンタープライズ拡張現実市場の成長は、ダウンタイムの影響が測定可能でC層の可視性が高い、プロセスクリティカルなライセンスに傾いています。

注記: すべての個別セグメントのシェアはレポート購入時に入手可能です
エンドユーザー産業別:
エネルギー&ユーティリティが成長を牽引産業製造は2025年に30.05%のシェアを占めましたが、デジタルツインとリモート点検が危険工場でのリスクを軽減するため、エネルギー&ユーティリティは年平均成長率32.40%と予測されています。チェコの原子力事業者による5G対応ARの成功事例は、石油、ガス、および化学複合施設での同様の採用に向けた根拠を強化しています。
自動車、航空宇宙、および医療は、組立ガイダンス、キャビン設定、および外科的可視化を通じてそれぞれスケールを加えています。小売、物流、および農業は初期段階に留まっていますが、ピッキング精度および農業的調査においてROIが明確に示されており、エンタープライズ拡張現実市場のホワイトスペースが継続することを示しています。
地理分析
北米エンタープライズ拡張現実市場
北米は、成熟したITバジェット、防衛グレードの義務、およびOSHAよるUL 8400 AR/VR機器安全基準の採用を背景に、2025年の収益の35.75%を占めました。MicrosoftとAndurilによる統合視覚拡張システムに関する協業は、政府主導の需要が商業分野へ波及していることを示しています。同地域の強固な開発者エコシステムは、カスタムアプリケーションの創出を加速させ、エンタープライズ拡張現実市場全体におけるリーダーシップを強化しています。
アジア太平洋エンタープライズ拡張現実市場
アジア太平洋地域は31.10%のCAGRで最も急成長している市場です。中国だけでも2025年に275万台のスマートグラスを出荷すると予測されており、前年比で2倍以上の増加となります。XREALが世界のARアイウェア出荷台数の51%を占めていることは、光学製造における同地域の優位性を示しています。工場のデジタル化および5Gカバレッジに連動した政府のインセンティブが産業回廊全体に広がり、地域のインテグレーターとハイパースケールクラウドプロバイダーを緊密に連携させています。
ヨーロッパエンタープライズ拡張現実市場
ヨーロッパは、インダストリー4.0ロードマップ、ESGに連動した設備投資、および厳格な労働者安全指令を基盤として、着実な成長を遂げています。ドイツおよびフランスの自動車クラスターは、モデル移行のリスク低減に協調型ARを採用し、洋上風力発電所はメンテナンスのシーケンス管理に空間ツインを導入しています。同大陸は相互運用性標準を重視しており、クロスベンダーコンソーシアムの台頭を促し、エンタープライズ拡張現実市場全体のグローバルフレームワークの形成および調達に影響を与える可能性があります。

規制環境
企業向け拡張現実(AR)の導入は、AR特有のライセンス制度よりも、調達ガイダンスや相互運用性・安全性の標準によって形作られる傾向が強まっている。2025年6月、米国国土安全保障省(科学技術局)は、公共安全分野の購買者向けに非独自仕様を目指したAR/VR概念要件リストを調達向けに公表し、デバイス選定、コンテンツ互換性、管理可能性に関する基本的な期待値を強化した。
2025年から2026年にかけて、ISO/IECおよびETSIにおける標準化活動が加速し、定義、情報モデリング、シーンあるいはワールドの相互運用性に作業が集中した。例として、VR/AR/MR教育訓練システムの情報モデリングに関するISO/IEC 9234:2025や、空間コンピューティング向けの相互運用性要件とAPIを定めるETSI ISG ARFの発行物(2026年2月発行のETSI GR ARF 012 V2.1.1を含む)が挙げられる。これらの取り組みは、導入全体にわたる相互運用性、セキュリティ体制、ベンダーロックイン回避を軸に、企業のAR購買基準を形作っている。
バリューチェーン分析
企業向け拡張現実のバリューチェーンは、光学系(導波路やディスプレイエンジンなど)、センサー、コンピュートまたはSoC、電池を含む部品・サブシステムの供給業者から始まる。次に、デバイスOEMおよびODMがヘッドマウントディスプレイ、ハンドヘルド端末、投影あるいは空間システムを構築する。デバイス層の上位では、ソフトウェア提供者が空間コンピューティングランタイム、ARコンテンツ制作・ワークフローツール、遠隔支援モジュール、クラウドまたはエッジレンダリングのバックエンドを供給し、システムインテグレーターがこれらの機能をMES/PLM/ERP環境に適合したエンドユーザー向けソリューションにまとめる。業界団体や標準化団体(例えばAugmented Reality for Enterprise Allianceおよびetsi ISG ARF)も、参照アーキテクチャとオープンAPIを形成することで、ハードウェア、ワールドマッピング、アプリケーション層間の摩擦を減らし、スタック全体に影響を与えている。
流通と導入は通常、企業向け販売、チャネルパートナー、そして拠点準備、接続性、ID・デバイス管理、変更管理サービスを担う産業用IT/OTインテグレーターを通じて進む。供給側では、高屈折率ガラスやマイクロLED発光素子といった特殊光学部品の供給不足や、光導波路の生産能力の制約が市場背景で指摘されており、リードタイムのリスクを高め、戦略的調達や製造パートナーシップを促している。大規模展開でサービスが拡大するにつれ、インテグレーターおよびマネージドサービス層は、複数拠点のデバイス群にわたるライフサイクル管理、セキュリティ強化、アプリケーション保守を通じて、より多くの価値を獲得している。
競合状況
エンタープライズ拡張現実市場は中程度に分散しており、既存企業がプラットフォームの深度を活用する一方、新規参入者はコスト面での破壊を追求しています。MicrosoftはHoloLensハードウェアをAzure Digital TwinsおよびPower Platformプラグインと組み合わせ、CIOにエンドツーエンドのスタックを提供しています。PTCはVuforia Engine 11を通じてシェアを強化し、既存のPLMワークフローにARオーサリングを組み込んでいます。GoogleのMagic Leapとの光学パートナーシップは、ディスプレイIPを内製化しサプライ依存のリスクを軽減する意図を示しています。
XREAL、Rokid、およびRealWearなどのチャレンジャーは、機敏なハードウェアの反復と垂直バンドルを活用しています。RealWearによるAlmer Technologiesの買収は産業用ヘッドセットラインを拡大しつつ、TeamViewerのリモートサポートチャネルを追加しています。SLAMおよび光学導波路に関する特許訴訟は、資本形成を停滞させる可能性のある不確実性をもたらしており、大規模なIP武装を持つ企業または自社部品ファブを保有する企業の方がより保護されています。高屈折率ガラスおよびマイクロLEDエミッターのサプライチェーンの逼迫は、Quantaコンピューターからの500万米ドルの資金注入によって導波路生産量を拡大しようとするVuzixへの戦略的投資などを促進しています。
戦略的コラボレーションが支配的な戦略です。クラウドハイパースケーラーがレンダリングバックエンドを提供し、ISVがセクター固有のロジックをオーバーレイします。システムインテグレーターは変革管理とKPIの説明責任をバンドルしています。パイロットが拡大するにつれ、勝利するベンダーはデバイスの多様性、セキュリティ認証、およびアナリティクスベンチマークを組み合わせ、エンタープライズ拡張現実市場支出のより大きなシェアを獲得するでしょう。
エンタープライズ拡張現実業界のリーダー
Atheer Inc.
Dynabook Americas Inc.
Epson Corporation
ThirdEye Gen Inc.
Lenovo Group Ltd.
- *免責事項:主要選手の並び順不同
エンタープライズ拡張現実市場
- Microsoft Corporation
- PTC Inc. (Vuforia)
- Magic Leap Inc.
- Vuzix Corporation
- Lenovo Group Ltd.
- Google LLC (Glass Enterprise)
- Epson Corporation
- RealWear Inc.
- Rokid Inc.
- ThirdEye Gen Inc.
- Dynabook Americas Inc.
- Nextech AR Solutions Corp.
- Librestream Technologies Inc.
- TeamViewer AG (Frontline)
- Scope AR
- Trimble Inc.
- Qualcomm Technologies Inc.
- Zebra Technologies Corp.
- Apple Inc. (visionOS enterprise SDK)
- Atheer Inc.
- Plutomen Technologies Pvt Ltd.
- Dalux A/S

市場機会と将来展望
大きな空白領域は、相互運用性主導のプラットフォーム統合であり、これは既存のMES/PLMシステムとの統合コストを削減し、規制環境における導入リスクを抑制する。モジュール式参照アーキテクチャとオープンAPIに関するETSI ISG ARFの取り組み、およびモデリングと臨場感メディアアーキテクチャに関するISO/IEC標準化活動は、ベンダー間でのワールドストレージ、シーン管理、デバイスあるいはアプリケーションの移植性を支えている。これは、複数OEMのデバイス群と長期的なソフトウェア投資を好む企業の購買パターンと合致する。
もう一つの機会は、光学部品の量産拡大と、生産能力への投資に支えられた企業向けデバイスの供給安定化を中心とする。2026年7月、Goertek OmniLight Optical Technologyは上海臨港ブルーベイ産業区の12インチARマイクロナノ光学ウェーハ工場で商業生産を開始し、約32.8億人民元(約4.57億米ドル)の投資規模と報じられ、AR導波路レンズの供給を目的としている。需要側では、Vuzixが2026年3月に、グローバルなオンライン小売業者がM400スマートグラスの導入を拡大し、Ultralite Pro OEMベースのソリューションについて初期発注を行ったと報告し、倉庫や現場業務でARを測定可能な業務実行に結びつける調達の勢いを反映している。
Recent Industry Developments in エンタープライズ拡張現実市場
- 2026年5月:Atheerは、Inspectronとの提携により、Inspectronの目視検査機能をAtheer Work Execution Platformに統合し、遠隔サービスおよび検査ワークフローに対応した。この組み合わせは、検査証拠、ワークフロー追跡性、技術者向けガイダンスが単体のAR可視化ではなく一体として購入される、規制対象かつ資産集約的な環境を対象としている。
- 2025年7月:HMSは、同社のSiNGRAY G2ヘッドセットが、デバイス管理およびワークフロー制作向けにTeamViewer Frontline(frontline.io)を搭載して出荷されることを確認した。ヘッドセット管理とコンテンツ・ワークフローツールの緊密な連携は、フロントライン展開のオンボーディング時間を短縮し、複数拠点にわたる再現可能な導入を支える。
- 2025年6月:Vuzixは、導波路生産の拡大と次世代デバイス機能の高度化を目的として、Quanta Computerから500万米ドルの投資を確保した。この資金調達は、企業向けスマートグラス計画の供給安定化における、導波路供給と製造規模の戦略的重要性を示している。


エンタープライズ拡張現実市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法における企業向け拡張現実市場は、業界や地域を問わず、訓練、遠隔支援、可視化、ガイド付きワークフローといった業務改善のために組織が購入・使用するARハードウェア、ソフトウェア、および関連サービスを対象とする。
対象範囲の除外事項:主にゲームや個人向け娯楽を目的とする消費者向けARのみの支出、および企業環境でARオーバーレイを提供しない純粋なVRソリューションは除外する。
セグメンテーション概要
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- デバイスタイプ別
- 頭部装着型/スマートグラス
- ハンドヘルド/モバイルAR
- プロジェクション/空間
- その他(HUD、ヘルメット装着型)
- アプリケーション別
- リモートアシスタンスおよびコラボレーション
- トレーニングおよびシミュレーション
- メンテナンスおよび点検
- 設計および可視化
- 販売およびマーケティング
- ワークフローおよび品質管理
- エンドユーザー産業別
- 産業製造
- 自動車および航空宇宙
- エネルギーおよびユーティリティ
- 医療
- 小売および電子商取引
- 物流および倉庫管理
- その他のエンドユーザー産業(公安、農業)
- 展開別
- オンプレミス
- クラウド/サービスとしてのAR
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- 東南アジア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- イスラエル
- その他の中東
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
まず、企業向けAR収益として認められる範囲について明確な境界を設定し、その上で毎年確認可能な需要・供給指標の整理されたリストを作成した。国のICTおよび事業支出に関する統計や、公的調査による正式な定義など、再現可能な指標でモデルを固定するために公的資料を活用した。
デスクワークでは、ITU指標、世界銀行のマクロ統計、OECDのデジタル経済関連刊行物、米国労働統計局による関連職種データ、Eurostatの企業ICT利用データセット、および産業分野におけるAR利用に関する査読付き論文などを参照した。また、公開企業の開示資料や投資家向け説明資料、製品文書、信頼性の高い報道、および関連する場合は公共調達・入札公告も確認した。さらに、企業財務・インテリジェンス、特許データベース向けの有料データベース契約や、新製品発表、提携、価格動向を追跡するための報道・財務データベースも利用した。このリストはあくまで例示であり、データ収集、検証、調査の明確化のために他にも多くの情報源を用いた。
一次インタビューおよび調査
デスクリサーチで得られた示唆を検証するため、デバイス供給業者、ソフトウェア・プラットフォーム提供者、システムインテグレーター、および導入を管理する企業ユーザーを対象に、専門家インタビューと構造化調査を実施した。導入時期、平均販売価格(ASP)の動向、ソフトウェアおよびサービスのアタッチ率、そして主要地域におけるパイロットから本格展開への転換の状況に焦点を当て、公的データでは埋まらないギャップを補完した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:35% | 経営幹部(CXO):14% | アジア太平洋:50% |
| 中堅層:51% | 機能・部門リーダー:27% | 欧州・中東・アフリカ:29% |
| 中小企業:14% | マネージャー:59% | 南北アメリカ:21% |
市場規模算定と予測
市場規模の算定は、企業のIT・デジタル業務支出プールから企業向けAR需要を再構築するトップダウン方式から始まり、その後、業界別のAR導入率、デバイスの普及率、用途別の導入密度によって絞り込む。結果は、サンプル化したASPと出荷台数・稼働中の導入件数の掛け合わせ、標準的なソフトウェアサブスクリプション水準やサービスアタッチ率のチャネル確認など、選択的なボトムアップ推定によって裏付けられる。
モデルにおける主要な入力要素には、企業向けAR対応デバイスの出荷動向、デバイス種類別のASPの変動、ソフトウェアのサブスクリプション価格とシート拡大パターン、展開・サポート段階におけるサービス比率、そしてパイロットから本格導入への転換率が含まれる。サービスとソフトウェアは常に一貫して開示されるわけではないため、シナリオベースの範囲を用い、インタビューでの意見や既知の導入実績との相互確認によって範囲を狭めている。
予測にあたっては、導入率とASPの推移に関する短期時系列平滑化を組み合わせたシナリオ分析を用いた。これは、この市場が製品サイクルや企業予算の見直しによって急速に変化しうるためである。デバイスASPの下落、ソフトウェアのアタッチ率、導入規模拡大の時期に関する感度分析によって前提条件を検証し、その後、企業の短期的な展開ペースに関する専門家の見解と整合させた。
データ検証と更新サイクル
最終的な市場値は、暗示される企業向けデバイス台数の整合性、ソフトウェア対ハードウェア収益比、導入集中年に予想されるサービス構成比など、複数のチェックポイントを用いて三角検証している。ある地域や業種が独立した指標では裏付けられない成長を示す場合は異常値として識別され、承認前に要因を再検討する。
数式、通貨処理、年度対応関係を確認するため、第二の分析者によるレビューを実施し、主要ベンダーの動向変化や政策変更が需要前提を変動させる可能性がある場合には再確認を行う。レポートは年次で更新され、重要な出来事が発生した場合には中間更新を行い、納品前には最終確認を実施し、クライアントには最新の見解が提供される。
Mordor Intelligenceによる世界の企業向け拡張現実市場規模と他の公表推定値との比較
企業向けARの公表市場値は、カテゴリーの境界が常に同じ方法で扱われるわけではなく、また価格設定や通貨選択が急成長市場において総額を変動させ得るため、しばしば異なる。差異は、調査がプラットフォームおよびソフトウェア収益のみを計上しているか、あるいは導入に関連するデバイスや実装サービスも含めているかによっても生じる。
当社の更新主導型アプローチにおいて、最大の変動要因は通常、新しいデバイスサイクルの後にASPがどれほど速く下落するか、グローバル集計にどの月の為替レートを適用するか、そして年末近くに成立した契約が検証後に含まれるかどうかである。デバイスASP、ソフトウェアアタッチ率、サービス構成比に関する年次更新と中間確認を行い、地域間で通貨のタイミングを一貫して固定することで、総額はその年に企業が実際に購入した内容に近い値を保つ。これはMordor Intelligenceが採用しているモデリング上の選択である。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 146.05 B (2026) | |
| 業界誌A | USD 29.65 B (2025) | より早い基準年を用いており、デバイス収益や展開サービスを十分に反映せず、企業向けARアプリケーションに重点を置いているように見受けられ、また年度別のASP見直しを行わずに、積極的な複数年スケーリングを適用している可能性がある。 |
| グローバルコンサルティングB | USD 8.95 B (2025) | 企業向けAR支出全体ではなく、企業向けARプラットフォームに範囲を絞っている可能性が高く、この推定値は、業界全体における導入転換率とソフトウェアアタッチ率について保守的な前提に左右されやすい。 |
3つの数値の差は、主に対象範囲に何を含めるか(プラットフォームのみか、ハードウェア・ソフトウェア・サービスを含む全体か)と、価格や導入の変化速度をどのように想定するかによって説明される。当社のアプローチでは、デバイス台数、ASPの推移、企業展開の強度といった実務的な入力要素と数値の追跡可能性を維持しており、読者が総額を実際の導入指標と整合させやすくなっている。


レポートで回答される主要な質問
エンタープライズ拡張現実市場の現在の価値はどのくらいですか?
エンタープライズ拡張現実市場は2026年に1,460億5,000万米ドルに達し、2031年までに5,287億9,000万米ドルに達すると予測されています。
最も急成長しているコンポーネントセグメントはどれですか?
企業が大規模展開にシステムインテグレーターと成果ベース契約に依存するにつれ、サービスは年平均成長率33.20%で拡大しています。
アジア太平洋が最も急成長している地域である理由は何ですか?
製造業の拡大、政府のデジタル化インセンティブ、およびコスト効率の高い光学製品の生産がアジア太平洋における年平均成長率31.10%を牽引しています。
5GはARの普及にどのような影響を与えますか?
専用5Gおよびプライベートとして-LTEネットワークは、クラウドレンダリングARをサポートする20ミリ秒未満の遅延を提供し、デバイス上での重い処理なしにフォトリアリスティックなオーバーレイを実現します。
最も高い予測成長を示す業種はどれですか?
エネルギー&ユーティリティは、事業者が安全クリティカルなデジタルツインとリモート点検のためにARを展開するにつれ、年平均成長率32.40%で成長すると予測されています。
エンタープライズARの規模拡大における主な障壁は何ですか?
エッジコンピューティングのセキュリティギャップとレガシーMES/PLMシステムとの高コストな統合が、急速な拡大に対する最も大きな2つの阻害要因となっています。
最終更新日:



