
ヨーロッパEVバッテリーシステム市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
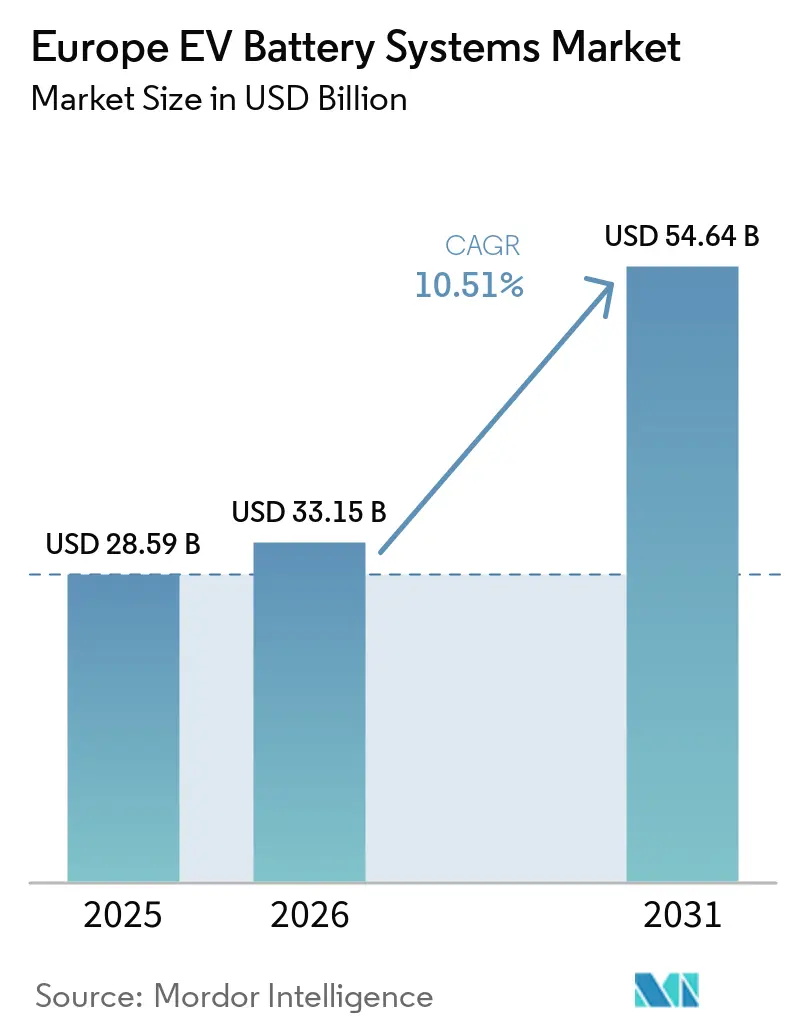
| 基準年の市場規模 (2025) | 28.59 十億米ドル |
| 市場規模 (2026) | 33.15 十億米ドル |
| 市場規模 (2031) | 54.64 十億米ドル |
| 成長率 (2026 - 2031) | 10.51 % |
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | ヨーロッパ |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるヨーロッパEVバッテリーシステム市場分析
ヨーロッパEVバッテリーシステム市場規模は2025年に28.6 ビリオン 米ドルと評価され、2026年の33.2 ビリオン 米ドルから2031年には54.6 ビリオン 米ドルに達すると推定されており、予測期間(2026年〜2031年)中のCAGRは10.5%です。バッテリー電気自動車は2026年上半期のEU新規乗用車登録台数の21%を占め、牽引用バッテリーへの需要を支えています[1]。フリート排出ガス規制への適合、パックコストの低下、800Vプラットフォームの普及拡大が、ヨーロッパEVバッテリーシステム市場全体の購買・製品決定を形成しています。EUデジタルバッテリーパスポートレジストリは2026年7月に運用を開始し、バッテリーパスポートの義務は2027年2月から適用されます[2]。これにより、追跡可能なデータシステムと確立されたサプライヤー関係の価値が高まります。また、生産者は困難なコスト状況に直面しており、公的支援なしではヨーロッパのバッテリー生産コストは中国の生産コストより最大50%高くなる可能性があります。
主要レポートのポイント
- 車両タイプ別では、乗用車が2025年のヨーロッパEVバッテリーシステム市場シェアの78.63%を占め、中型・大型トラックは2031年にかけてCAGR 13.27%で成長すると予測されています。
- 推進タイプ別では、バッテリー電気自動車が2025年のヨーロッパEVバッテリーシステム市場シェアの83.15%を占め、2031年にかけてCAGR 13.38%で成長すると予測されています。
- バッテリー化学別では、NMCが2025年に48.89%の市場シェアを保有し、LMFPは2031年にかけてCAGR 11.21%で拡大すると予測されています。
- セルフォーマット別では、ポーチセルが2025年に51.29%の市場シェアを保有し、プリズマティックセルは2031年にかけてCAGR 11.87%で拡大すると予測されています。
- バッテリー容量別では、60〜80 kWhバンドが2025年に40.81%の市場シェアを保有し、100〜150 kWhバンドは2031年にかけてCAGR 11.69%で拡大すると予測されています。
- 電圧クラス別では、400〜600Vクラスが2025年に58.37%の市場シェアを保有し、800V超クラスは2031年にかけてCAGR 12.32%で拡大すと予測されています。
- モジュールアーキテクチャ別では、セル・トゥ・パックが2025年に44.67%の市場シェアを保有し、2031年にかけてCAGR 12.67%という最高の予測成長率を記録しました。
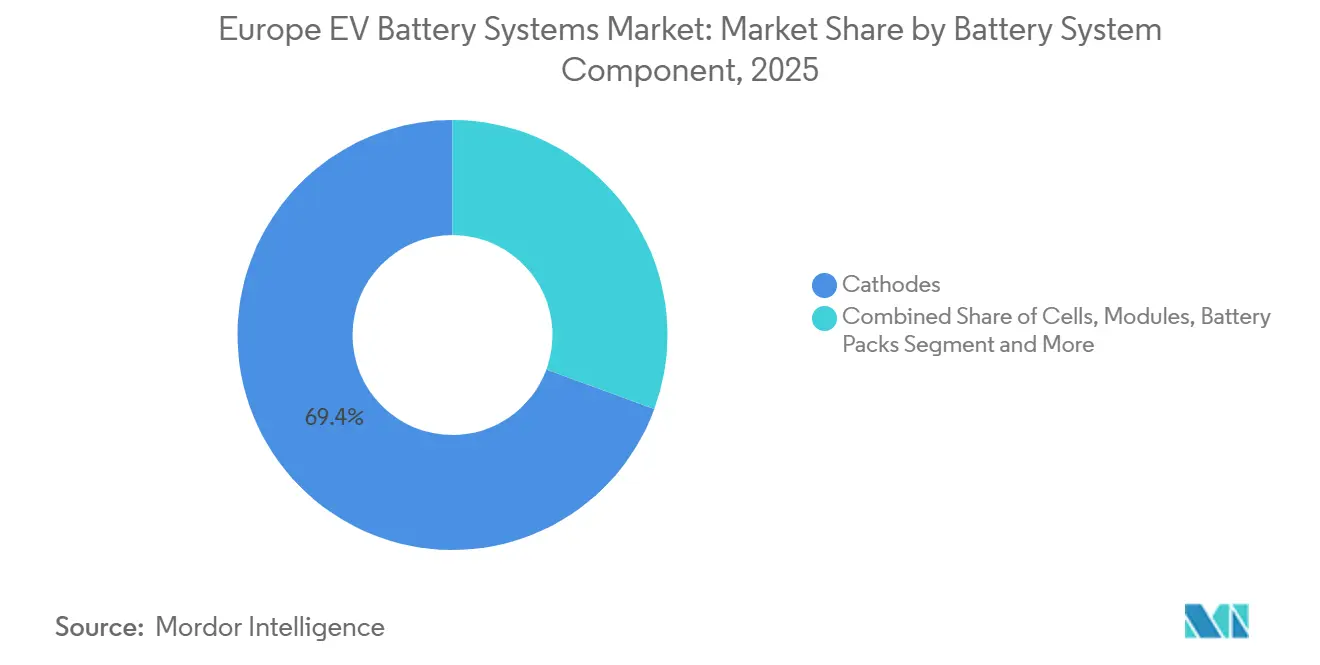
- バッテリーシステムコンポーネント別では、カソードが2025年に69.41%の市場シェアを保有し、セパレーターは2031年にかけてCAGR 11.69%で拡大すると予測されています。
- 販売チャネル別では、OEMチャネルが2025年に78.91%の市場シェアを保有し、アフターマーケット・交換チャネルは2031年にかけてCAGR 13.39%で拡大すると予測されています。
- 地域別では、ドイツが2025年に42.33%の市場シェアを保有し、イギリスは2031年にかけてCAGR 13.87%で拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパEVバッテリーシステム市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| EUフリート排出ガス規制とゼロエミッション移行 | +2.4% | EU全域、特にドイツ、フランス、スペイン | 中期(2〜4年) |
| パックコストの低下とLFP採用の拡大 | +2.0% | 全ヨーロッパ市場 | 短期(2年以内) |
| ギガファクトリーの現地化とOEMサプライセキュリティ | +1.7% | ポーランド、ハンガリー、フランス、ドイツ、スペイン | 中期(2〜4年) |
| 商用フリートの電動化と高稼働デューティサイクル | +1.5% | ドイツ、オランダ、フランス、スウェーデン | 中期(2〜4年) |
| 800Vプラットフォームと急速充電要件 | +1.2% | ドイツ、イギリス、ノルウェー、オランダ | 中期(2〜4年) |
| バッテリーパスポートの準備とサプライヤー資格認定 | +0.8% | EU全域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
EUフリート排出ガス規制と2035年ゼロエミッション車移行
規則(EU)2019/631は2025年に改正され、2035年から新規乗用車・バンに対してCO2排出量100%削減目標を設定しました。また、2025年から2027年にかけての複数年コンプライアンス期間も設けられました。ICCTによると、メーカーは2025年のCO2目標を1年前倒しで達成しました。2030年および2035年の要件を満たすためには、BEVの継続的な普及が必要です。これにより、ヨーロッパEVバッテリーシステム市場のバッテリーサプライヤーに対する調達需要が引き続き可視化されます。提案されている企業フリート措置は、2028年からゼロエミッション企業車両への財政支援を誘導し、ヨーロッパ組立車両およびバッテリーシステムへの需要を強化します。
パックコストの低下とLFP採用の拡大
リチウムイオンバッテリーパック価格の低下が需要を支えると予想されます。ヨーロッパのバッテリーパック価格は中国より依然として高い水準にあります。LFPはEU EVバッテリー需要に占めるシェアが拡大すると予想されており、このボリュームのほぼ全量を中国が供給しています。LFPはより手頃な価格の車両プログラムを支援する一方で、外部供給への依存を延長させます。LMFPはコバルトやニッケルを使用せずに標準LFPより高いエネルギー密度を実現する経路を提供します。そのマンガン含有量は、ヨーロッパEVバッテリーシステム市場における現地化の潜在的な機会をもたらします。
ギガファクトリーの現地化とOEMバッテリーサプライセキュリティ
ヨーロッパのバッテリーセル生産能力は大幅に大しました。ポーランドとハンガリーが現在の生産量の相当なシェアを占めています。現地化により、車両メーカーは納期スケジュール、生産計画、規制文書に対するより大きな管理権を得られます。また、ヨーロッパEVバッテリーシステム市場における長期セル供給契約の重要性も高まります。VolkswagenのPowerCoはザルツギッター工場を稼働させ、ユニファイドセル生産の国内供給源を確立しました。ただし、新工場はカスタマープログラムの立ち上げに伴い、効率的な稼働水準を下回って操業し続ける可能性があります。
800Vプラットフォームと急速充電要件
BMWのノイエ・クラッセプラットフォームは、ネイティブ高電圧アーキテクチャで生産に入る予定です。代替燃料インフラ規制は、TEN-Tコアコリドー沿いに高出力充電インフラを義務付けています。急速充電の普及に伴い、高電圧プラットフォームはプレミアム車両モデルを超えてますます重要性を増しています。これらのアーキテクチャは、より高い電圧ストレスに耐えられるセパレーターおよび電解質システムを必要とします。この技術的要件は、ヨーロッパEVバッテリーシステム市場における特殊コンポーネントへの需要を支え、高電圧クラスおよびセパレーターセグメントの成長を説明します。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 重要鉱物の輸入依存と価格変動 | -1.5% | EU全域、特にドイツとフランスのOEMサプライチェーン | 長期(4年以上) |
| ヨーロッパの高エネルギー・労働・コンプライアンスコスト | -1.3% | ドイツおよび新規市場参入者、東ヨーロッパでは部分的な緩和 | 中期(2〜4年) |
| ギガファクトリーの稼働率低下と立ち上げ遅延 | -0.8% | 東ヨーロッパおよび南ヨーロッパ | 短期(2年以内) |
| バリューチェーン全体にわたるバッテリーデータの相互運用性ギャップ | -0.5% | EU全域、特に多国籍OEMとサプライヤーのリンク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
重要鉱物の輸入依存と価格変動
コバルト価格はコンゴ民主共和国の輸出規制を受けて大幅に上昇しました。リチウム価格は、供給制約の中でエネルギー貯蔵需要が拡大するにつれて急騰しました。これらの動向は以前の価格修正を逆転させました。中国は引き続き加工済みカソード活物質および黒鉛の供給において重要な役割を果たしています。重要原材料法は国内採掘・加工能力の拡大を目指しています。供給源が多様化するまで、材料コストはヨーロッパEVバッテリーシステム市場のマージン可視性を制約し続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:乗用車が数量を支える中、商用トラックがシェアを拡大
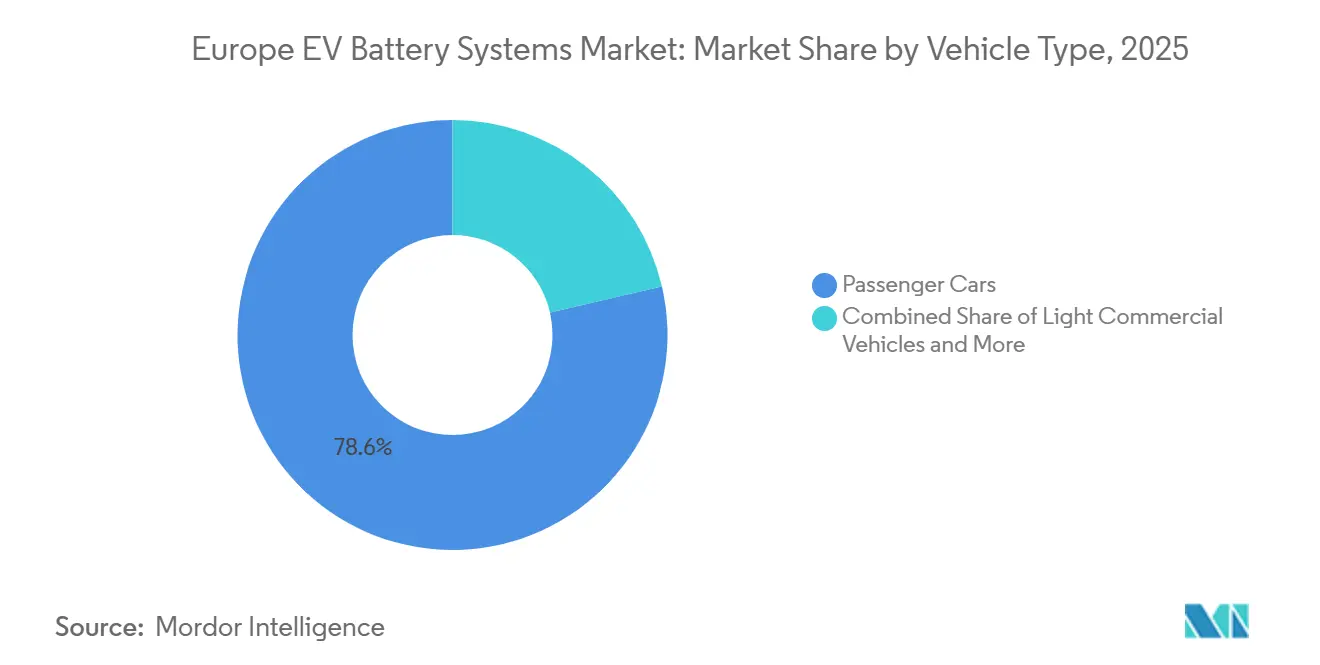
乗用車は2025年のヨーロッパEVバッテリーシステム市場の78.63%を占めました。その大規模な導入プログラムベースが、主流BEVモデル全体のバッテリー需要を支えています。中型・大型トラックは2031年にかけてCAGR 13.27%で成長すると予測されています。ゼロエミッション大型トラックの登録台数は大幅に増加しています。このセグメントはより大型のバッテリーパックを必要とし、車両あたりのバッテリー価値を高めます。その結果、乗用車が引き続き数量の主要源であっても、その成長は収益ミックスを変化させます。
小型商用車はラストマイル配送ルートの繰り返しから恩恵を受けます。バスおよびコーチはBEVシェアを引き続き拡大しており、都市バスにおける電動化採用も急速に拡大しています。ICCTによると、二輪車およびマイクロモビリティは最も小さな車両カテゴリーです。トラックの役割の拡大により、ヨーロッパEVバッテリーシステム市場における平均バッテリーパック価値が上昇します。フリート購入はバッテリーサプライヤーに集中した注文をもたらす可能性があり、多くの場合、個人乗用車用途よりも厳しいサイクル寿命性能が求められます。乗用車プログラムが引き続き数量ベースを提供する一方で、商用車はより高い価値の需要層を加えます。この車両ミックスは、高量産乗用車と高強度用途の両方に対応できる企業に有利です。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
推進タイプ別:BEVの優位性が化学とアーキテクチャの決定を集中させる
バッテリー電気自動車は2025年のヨーロッパEVバッテリーシステム市場規模の83.15%を占め、2031年にかけてCAGR 13.38%で成長すると予測されています。2025年のEU BEVバッテリーの平均は約70 kWhに近い水準でした。このスケールにより、BEVプラットフォームの決定が特定のセルフォーマットおよび化学への需要に大きな影響を与えます。PHEVは比較的小型のバッテリーパックを使用する二次的なチャネルとして残っています。ただし、長期的にはOEMのコンプライアンス計画において引き続き重要です。HEVは低容量・低コストのバッテリーパックを使用するため、最も小さな推進カテゴリーを占めます。
BEVの数量は、より狭い範囲のセルおよびパック仕様にサプライヤーの投資を集中させます。その結果、BEV化学の変化は推進タイプ間のシフトよりも大きな収益への影響をもたらします。LFP採用はEU EVプログラム全体で拡大しており、LMFPの展開はBEVプログラムで始まっています。これらのトレンドは、ヨーロッパEVバッテリーシステム市場がコスト、エネルギー密度、材料の入手可能性のバランスを取る機会を生み出します。市場は、高量産BEVプラットフォーム全体で複数の化学をサポートし、複数の車両ラインに適応可能な共通設計を開発できるサプライヤーを優遇します。パックサプライヤーはセル入力の変化を管理しながら性能を維持する必要があります。大型BEVプログラムは成功した設計に広い収益基盤を提供する一方で、投資の集中により、この推進カテゴリー内の調達決定が特に重要になります。
バッテリー化学別:NMCがリードするが、LMFPがバリューチェーンを再編
NMCは2025年のヨーロッパEVバッテリーシステム市場で48.89%の市場シェアを保有しました。高エネルギー密度を必要とする長距離・プレミアム車両プログラムにとって引き続き重要です。LMFPは2031年にかけてCAGR 11.21%で成長すると予測されています。LMFPはコバルトやニッケルを使用せずに標準LFPより高いエネルギー密度を実現できます。OLiMPUS Horizon Europeプロジェクトは、産業規模でLMFPセルを開発し、ヨーロッパでの将来の量産を目指すための資金を受け取りました。
LFPはEU EVバッテリー需要の相当なシェアを占め、この需要のほぼ全量を中国が供給しています。NCA、LTO、その他の化学はプレミアム、円筒形、産業用途に対応しています。NMCは確立されたヨーロッパのプログラムにとって主要な化学であり続けます。LFPは価格に敏感な車両数量を支援し、LMFPは中間レンジの現地化機会に対応します。これらの化学の選択は、ヨーロッパEVバッテリーシステム市場で発展する材料供給関係を決定します。NMCへの需要は高エネルギーカソード材料をプレミアムプログラムの中心に置き続け、LFPはバッテリーパックコストの低減を求める車両メーカーに代替手段を提供します。LMFPはこのコスト優位性の一部と高エネルギー密度を組み合わせることを目指しています。したがって、化学ミックスは技術開発と材料調達の地理的分布の両方を形成します。
セルフォーマット別:ポーチがリード、プリズマティックが統合経済性で台頭
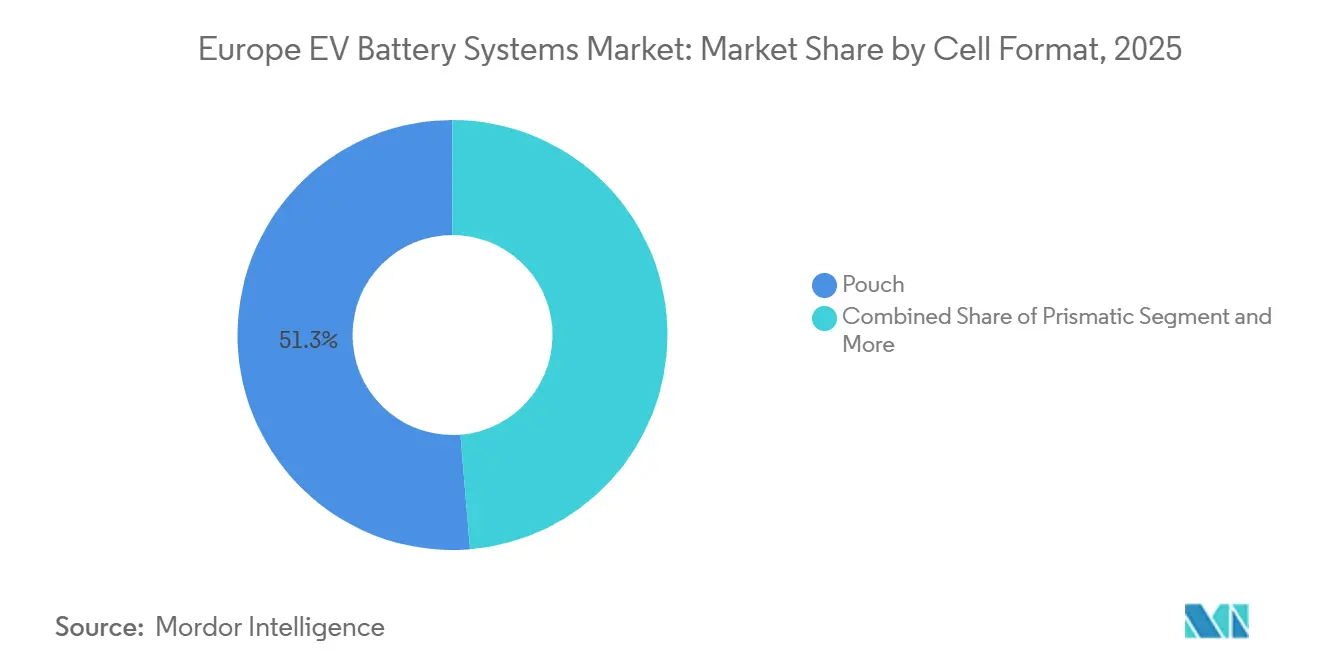
ポーチセルは2025年のヨーロッパEVバッテリーシステム市場で51.29%の市場シェアを保有しました。その地位は韓国メーカーとヨーロッパOEMとの長年の関係を反映しています。プリズマティックセルは2031年にかけてCAGR 11.87%で成長すると予測されています。LFP化学はプリズマティック形状と自然に適合します。これにより、より統合されたバッテリー設計とシンプルなパッケージングが可能になります。フォーマットの選択は、車両メーカーが行うコストと設計の選択に影響を与えるようになっています。
円筒形セルは、BMWのノイエ・クラッセ46xxプラットフォームを含むプレミアム用途での使用が拡大しています。ブレードおよびセル・トゥ・パック設計は、独立したセルフォーマットではなくアーキテクチャ的アプローチです。ポーチフォーマットは大型OEM供給関係において引き続き重要です。プリズマティックセルはコスト重視の高量産プログラムで地位を拡大しています。化学とアーキテクチャの選択はより密接に結びついています。これにより、セルフォーマットはヨーロッパEVバッテリーシステム市場における中心的な設計決定となります。サプライヤーのツーリング、車両パッケージング、エネルギー密度と製造コストのバランスに影響します。OEMは車両が生産に入る前に、これらの選択を化学ロードマップと整合させる必要があります。複数のフォーマットをサポートできるメーカーはより多くのカスタマープログラムに対応できます。この選択はまた、パックがより深いセル・トゥ・パック統合を採用できるかどうかにも影響します。これらのリンクにより、開発サイクルの後半でフォーマットを変更することが困難になります。また、プリズマティックの使用が拡大する中で、確立されたポーチ供給関係が依然として重要である理由も説明します。サプライヤーは、新しいフォーマットが必要なコスト、安全性、出力基準を満たせることを実証する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
バッテリー容量別:中間レンジがシェアを支え、大容量が最速成長
60〜80 kWhバンドは2025年の市場の40.81%を占めました。その地位は約70 kWhに近いEU BEVバッテリーの平均サイズと一致しています。100〜150 kWhバンドは2031年にかけてCAGR 11.69%で成長すると予測されています。プレミアム長距離BEVおよび中型商用車に対応しています。これらの車両用途は、航続距離とデューティサイクルのニーズを満たすためにより大型のパックを必要とします。したがって、より大きな容量バンドは車両あたりのバッテリー価値をより多く加えます。
60 kWh未満のシステムはPHEV、コンパクトBEV、マイクロモビリティに対応しています。80〜100 kWhバンドは中間レンジの量産車とプレミアムモデルをつなぎます。150 kWh超のシステムは主に大型商用プラットフォームで使用されます。100〜150 kWhレンジの最速成長はユニットあたりの平均収益を押し上げます。この効果は、60〜80 kWhバンドが引き続き数量をリードしても重要です。容量需要はヨーロッパEVバッテリーシステム市場の製品ミックスに引き続き影響を与えます。大容量システムはより強力な熱制御と慎重な充電管理を必要とします。したがって、商用・プレミアム車両の要件とより密接に関連しています。中間レンジのパックは最も広い範囲の乗用車プログラムをサポートするため引き続き重要です。その結果のミックスは、サプライヤーが単一の標準パックに依存するのではなく、複数の容量レンジを提供することを求めます。バッテリーサイジングは意図された車両用途と充電行動と密接に結びついています。コンパクトな都市車両は長距離商用車と同じパックを必要としません。これにより、より大きなシステムが速く成長しても低容量製品への需要が維持されます。サプライヤーは製造効率を失わずにこのレンジを管理する必要があります。
電圧クラス別:400〜600Vが数量を保持、800V超が技術フロンティアを定義
400〜600Vクラスは2025年に58.37%の市場シェアを保有しました。高電圧シフト以前に開発されたBEVプラットフォームの既存ベースを反映しています。800V超クラスは2031年にかけてCAGR 12.32%で成長すると予測されています。BMWの新プラットフォームは800Vアーキテクチャを採用しており、新しい車両設計の方向性を示しています。高電圧システムは適切なインフラによってサポートされた場合、充電時間を短縮します。また、セルおよびパックコンポーネントにより大きな要求を課します。
600〜800Vバンドは一部の商用用途の移行をサポートします。400V未満のシステムは古いプラットフォームが置き換えられるにつれて減少します。AFIR充電要件は主要コリドーでの800Vシステムの実用的な使用をサポートします。メーカーはより高い電圧ストレスに対応するためにより強力なセパレーターと特殊電解質を必要とします。この動きは技術コンポーネントサプライヤーの役割を拡大しています。ヨーロッパEVバッテリーシステム市場における製品開発の焦点であり続けるでしょう。サプライヤーはより厳しい電圧および急速充電条件下で材料を認定する必要があります。車両メーカーもアーキテクチャの利点を実現するために充電アクセスが必要です。これにより、インフラの進歩がバッテリーコンポーネントの選択と結びつきます。導入済み車両ベースにはまだ低電圧プラットフォームが含まれているため、移行は段階的になります。新車両が800V設計を採用する主要な経路です。そのペースはモデルの発売と充電インフラの展開に依存します。予測期間全体を通じて混合電圧の状況が続くでしょう。これにより、サプライヤーはレガシーシステム向けの製品を維持しながら新しいアーキテクチャ向けのコンポーネントを開発する必要があります。
モジュールアーキテクチャ別:セル・トゥ・パックが統合を通じてリードし成長
セル・トゥ・パックは2025年のヨーロッパEVバッテリーシステム市場規模の44.67%を占め、2031年にかけてCAGR 12.67%で成長すると予測されています。セル・トゥ・パックアーキテクチャはバッテリーパック内の独立したモジュールの役割を低減します。ヨーロッパのOEMはコスト削減とスペース利用の改善のためにこのアプローチを採用しています。シュコダはムラダー・ボレスラフにセル・トゥ・パック施設を開設する計画です。この施設は、モジュール式の前身と比較して生産コストを削減しながら、毎日大量のバッテリーシステムを組み立てることが期待されています。
セル・トゥ・モジュール設計は、フィールド修理性が優先される場合に引き続き重要です。モジュール・トゥ・パックシステムは、OEMがより統合された設計を標準化するにつれて役割が低下しています。セル・トゥ・パック技術はリーディングシェアと成長率を保持しており、開発目標から積極的な生産選択への移行を示しています。このシフトはセルレベルの品質管理の重要性を高め、ヨーロッパEVバッテリーシステム市場全体のコスト競争に影響を与えます。
モジュールを排除することでコンポーネント数を削減し、バッテリーパック内のスペースを確保できます。ただし、セルの一貫性と生産管理の重要性も高まります。OEMはこれらの利点を修理性とサービス要件に対してバランスを取る必要があり、統合バッテリーパックのサプライヤーに異なる製造モデルを生み出します。メーカーがこれらの設計を大規模に生産する場合、コスト削減は相当なものになります。ただし、統合プロセスはセルメーカーと車両組立業者の緊密な連携を必要とし、セルレベルの品質問題はより重大な結果をもたらします。したがって、バッテリーアーキテクチャは商業的かつエンジニアリング的な決定を表します。
バッテリーシステムコンポーネント別:カソードが価値を支配、セパレーターが戦略的重要性を獲得
カソードは2025年に69.41%の市場シェアを保有しました。カソード活物質はセルコスト全体の30〜40%を占めます。セパレーターは2031年にかけてCAGR 11.69%で成長すると予測されています。高電圧システムは、高電圧および急速充電条件を管理できるセラミックコーティングセパレーターを必要とします。これにより、特殊セパレーター材料のサプライヤーへの注目が高まります。また、信頼性の高い電気化学的性能の価値も高まります。
アノード、電解質、バッテリー管理システム、熱管理システムが残りのバリュースタックを構成します。プラットフォームがより多くの化学と高電圧レベルを使用するにつれて、バッテリー管理要件が高まります。ヨーロッパのギガファクトリーは依然として中国と韓国からの輸入カソード前駆体に大きく依存しています。これにより、カソードの現地化は重要なサプライチェーン問題として残ります。コンポーネントの調達はヨーロッパEVバッテリーシステム市場のコストとコンプライアンスの両方に影響します。また、材料メーカーの投資決定にも影響します。カソード供給はセルのコストの大部分を占めるため特に重要です。より現地化されたカソードベースは輸入前駆体への露出を低減できます。また、バッテリーパスポート要件のためのより信頼性の高い文書をサポートできます。セパレーター需要は高電圧および急速充電プログラムへの移行に伴い上昇する可能性があります。コンポーネントセグメントには安全性とセル性能の管理を支援する材料が含まれます。より高いシステム要件により、専門プロバイダーはバリューチェーンにおいてより明確な役割を持ちます。しかし、輸入材料投入はヨーロッパ生産の実際的な制約として残ります。地域投資はセル容量とコンポーネントサプライベースの両方に対処する必要があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
販売チャネル別:OEMが数量を支え、アフターマーケットが小規模ベースから加速
OEMチャネルは2025年に78.91%の市場シェアを占めました。長期供給契約が牽引パックを車両組立プログラムに直接結びつけます。アフターマーケット・交換チャネルは2031年にかけてCAGR 13.39%で成長すると予測されています。古いBEVコホートがドイツ、ノルウェー、イギリスで交換時期を迎えています。これにより、アフターマーケット需要は将来の可能性から積極的な計画課題へと移行します。組織化されたプロバイダーは追跡可能性情報を活用してこれらのサービスをサポートできます。
商用フリートオペレーターは、高走行距離車両が容量低下を速く経験する傾向があるため、近期の交換機会を提供します。EUバッテリー規制はライフサイクル追跡可能性、健全性状態の文書化、リサイクルコンテンツ情報を要求します。これらの要件は非公式プロバイダーよりも組織化された交換チャネルを優遇します。OEMはヨーロッパEVバッテリーシステム市場においてユニット数量の主要源であり続けます。アフターマーケットは車両フリートの老朽化に伴いより重要になります。その結果、バッテリーの状態と交換に関するより広いサービス機会が生まれます。健全性状態の記録は交換決定前のバッテリー評価を改善できます。追跡可能性は使用済みパックの取り扱いもサポートできます。フリートオペレーターはバッテリーコホートの老朽化に伴い組織化されたサービスパートナーを必要とする可能性があります。これらの要件は新車バッテリー供給と並んで独自のチャネルを生み出します。交換作業には診断能力、追跡可能性、適切な取り扱いプロセスが必要です。これはOEM供給を特徴づける大規模な計画注文とは異なります。フリートが老朽化するにつれて、需要はより定期的でサービス主導になる可能性があります。したがって、このチャネルはヨーロッパEVバッテリーシステム市場で活動する企業が収益源を多様化するのに役立つ可能性があります。
地域分析
ドイツは2025年のヨーロッパEVバッテリーシステム市場シェアの42.33%を保有しました。その地位は大規模な車両製造基盤とバッテリーへの長年の投資を反映しています。CATLのアルンシュタット工場とPowerCoのザルツギッター施設は同国の生産フットプリントを示しています。ザルツギッターは2026年にかけて20 GWhに向けて立ち上げを進めています。フランスにはACCの13 GWh ビリー・ベルクロー工場とVerkorの16 GWh ダンケルクギガファクトリーがあります。スペインにはPowerCoのバレンシア施設とステランティス・CATLのサラゴサ合弁事業があります。
イギリスは2031年にかけてCAGR 13.87%で成長すると予測されています。Envision AESCのサンダーランド拡張がこの見通しを支えています。主要生産地域以外のヨーロッパ各国のバッテリー容量は大幅に増加しています。ノルウェーは電気バスの強力な普及を達成しており、バッテリー再製造モデルの開発を支援しています。スウェーデンでは、LytenがNorthvoltのハイデ資産を取得したことに伴い、バッテリー資産が再配分されています。
ポーランドとハンガリーは東ヨーロッパのバッテリー生産の基盤であり続けます。LG Energy Solutionのヴロツワフはヨーロッパの総バッテリー容量の相当なシェアを占めています。Samsung SDIのゲド工場はヨーロッパEVバッテリーシステム市場における同地域の地位をさらに支えています。CATLのデブレツェンへの投資は建設活動を進めています。オランダはEU電動充電可能トラック登録台数のリーディングシェアを保有しており、商用バッテリー需要にとって有利な事業環境を生み出しています[3]。
フランスとスペインは地域ギガファクトリープロジェクトを通じて容量を拡大しており、ドイツはセル生産と広範なOEMベースを結びつけるため引き続き重要です。イギリスはサンダーランドを通じて追加の地域サプライハブを提供します。これらの拠点は総合的に、バッテリー製造と車両需要が単一のヨーロッパハブを超えて拡大していることを示しています。生産ランドスケープは確立された自動車センターと新興セル製造拠点を組み合わせ、近隣の車両工場のサプライチェーンを短縮します。ただし、この拡大は熟練労働力、エネルギー、地域インフラをめぐる競争を激化させる可能性もあります。コスト競争力は国によって異なるため、国家政策支援は引き続き重要です。その結果、地域特化はヨーロッパEVバッテリーシステム市場の主要な特徴であり続ける可能性があります。
競合ランドスケープ
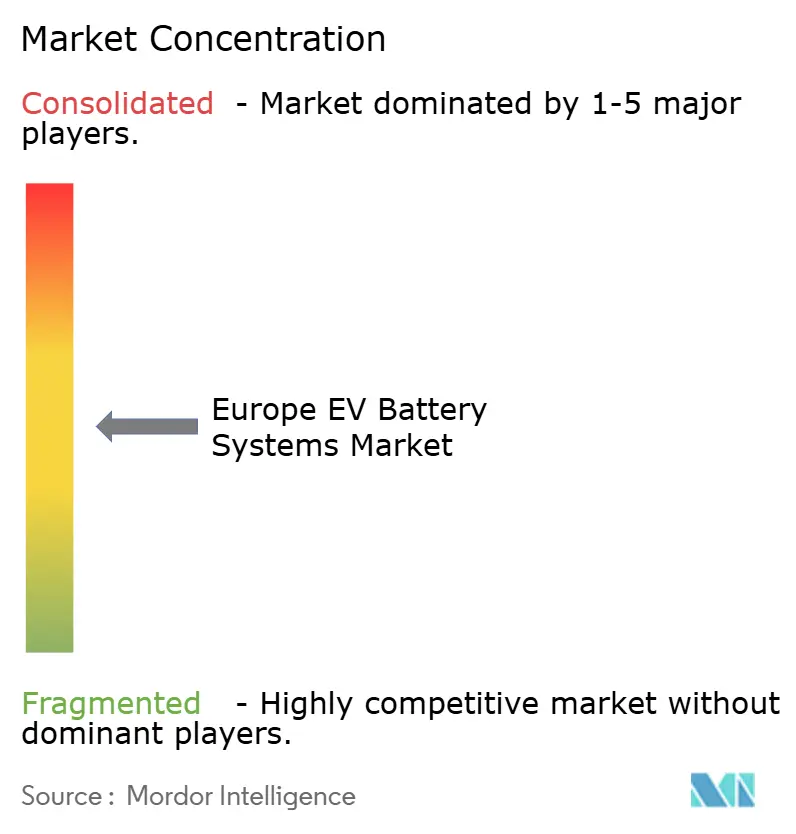
ヨーロッパEVバッテリーシステム市場はセル生産において適度に集中しており、パック統合とコンポーネント全体では分散しています。中国メーカーはEU EVバッテリーセクターのシェアをほぼ倍増させると予想されており、韓国メーカーのシェアは低下すると予測されています。競争はコスト、顧客コミットメント、コンプライアンス能力に焦点を当てます。
バッテリーパスポート要件は、堅牢なデータと追跡可能性を持つ企業を優遇します。国内生産は、将来の調達プログラムとフリートインセンティブにおけるヨーロッパコンテンツ基準から恩恵を受ける可能性があります。Verkorはルノーのアルピーヌ A390向けにダンケルク施設での量産を開始する予定であり、ACCは運営製造基盤を確立しています。成功は安定した歩留まり、顧客契約、立ち上げコスト管理に依存します。
Northvoltの潜在的な破産は、新しいギガファクトリーにおける不安定な歩留まりのリスクを浮き彫りにしています。ヨーロッパのサプライヤーは、現実的な顧客資格認定と製造立ち上げ戦略で容量計画をサポートする必要があります。競争上のポジショニングは、信頼性の高い生産、許容可能な顧客コスト、バッテリーパスポートデータ、カーボンフットプリント、ライフサイクル要件への準拠に依存します。
PowerCoはザルツギッターでセル生産を開始し、スペインとチェコ共和国のセル・トゥ・パック組立サイトに供給する計画です。シュコダのムラダー・ボレスラフ施設は大規模なセル・トゥ・パック生産を実施する予定であり、BASFとCATLはカソード活物質供給フレームワークを確立する予定です。商用車バッテリー、アフターマーケット再生、LMFPバッテリー、セル・トゥ・パック統合、独自セル設計、データインフラはサプライヤーの差別化の機会を提供します。
ヨーロッパEVバッテリーシステム産業リーダー
-
Contemporary Amperex Technology Co. Limited (CATL)
-
LG Energy Solution, Ltd.
-
Samsung SDI Co., Ltd.
-
Panasonic Holdings Corporation
-
Automotive Cells Company SE
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年8月:韓国のバッテリー材料メーカーであるEcopro BMは、ハンガリー工場の既存NCA生産ラインをNMCカソード材料の生産に改修する計画を発表しました。同社は高ニッケルNMCカソード材料を供給するために約400 ビリオン 韓国ウォン(約29 ミリオン 米ドル)を投資します。
- 2026年8月:Schaeffler AG(シェフラー)はContemporary Amperex Technology Co., Ltd.(CATL)と覚書(MoU)を締結し、バッテリー管理システム(BMS)および「X-in-1」統合パワーボックス(IPB)ソリューションを共同開発します。この合意は確保された顧客プロジェクトに基づいており、ヨーロッパ市場およびその他の地域における革新的な電動化ソリューションへの高まる需要に対応することを目指しています。
- 2026年8月:Freudenberg SEのビジネスグループであるFreudenberg Sealing Technologiesは、現代のバッテリーパックにおける設計の柔軟性とシステム統合を改善する顧客固有のコネクターシール概念を開発しました。コネクターシールは円筒形、プリズマティック、ポーチセル用のモジュール式セルコネクタープレートを使用します。これらのプレートは顧客仕様に従ってニッケルメッキまたはスズメッキ銅で製造され、エラストマーでオーバーモールドされています。
ヨーロッパEVバッテリーシステム市場レポートの範囲
ヨーロッパEVバッテリーシステム市場レポートは、車両タイプ(乗用車、LCV、トラック、バス、二輪車)、推進方式(BEV、PHEV、HEV)、化学(NMC、LFP、LMFP、NCA、LTO)、セルフォーマット(ポーチ、プリズマティック、円筒形、ブレード/CTP)、容量(15 kWh未満、15〜40 kWh、40〜60 kWh、60〜80 kWh、80〜100 kWh、100〜150 kWh、150 kWh超)、電圧クラス(400 V未満、400〜600 V、600〜800 V、800 V超)、アーキテクチャ(CTP、CTM、MTP)、コンポーネント(セル、モジュール、バッテリーパック、バッテリー管理システム、熱管理システム、バスバー、コンタクター、ヒューズ、高電圧配電、アノード、カソード、電解質、セパレーター)、販売チャネル(OEM、アフターマーケット)、地域(ドイツ、イギリスなど)別にセグメント化されています。市場予測は金額(米ドル)および数量で示されています。
| 乗用車 |
| 小型商用車 |
| 中型・大型トラック |
| バスおよびコーチ |
| 二輪車およびマイクロモビリティ |
| バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 |
| ハイブリッド電気自動車 |
| NMC |
| LFP |
| LMFP |
| NCA |
| LTO |
| その他 |
| ポーチ |
| プリズマティック |
| 円筒形 |
| ブレードおよびセル・トゥ・パックフォーマット |
| 15 kWh未満 |
| 15〜40 kWh |
| 40〜60 kWh |
| 60〜80 kWh |
| 80〜100 kWh |
| 100〜150 kWh |
| 150 kWh超 |
| 400 V未満 |
| 400〜600 V |
| 600〜800 V |
| 800 V超 |
| セル・トゥ・モジュール |
| セル・トゥ・パック |
| モジュール・トゥ・パック |
| セル |
| モジュール |
| バッテリーパック |
| バッテリー管理システム |
| 熱管理システム |
| バスバー、コンタクター、ヒューズ、高電圧配電 |
| アノード |
| カソード |
| 電解質 |
| セパレーター |
| OEM(完成車メーカー) |
| アフターマーケットおよび交換 |
| ドイツ |
| イギリス |
| フランス |
| イタリア |
| スペイン |
| オランダ |
| ノルウェー |
| スウェーデン |
| ポーランド |
| その他のヨーロッパ |
| 車両タイプ別 | 乗用車 |
| 小型商用車 | |
| 中型・大型トラック | |
| バスおよびコーチ | |
| 二輪車およびマイクロモビリティ | |
| 推進タイプ別 | バッテリー電気自動車 |
| プラグインハイブリッド電気自動車 | |
| ハイブリッド電気自動車 | |
| バッテリー化学別 | NMC |
| LFP | |
| LMFP | |
| NCA | |
| LTO | |
| その他 | |
| セルフォーマット別 | ポーチ |
| プリズマティック | |
| 円筒形 | |
| ブレードおよびセル・トゥ・パックフォーマット | |
| バッテリー容量別 | 15 kWh未満 |
| 15〜40 kWh | |
| 40〜60 kWh | |
| 60〜80 kWh | |
| 80〜100 kWh | |
| 100〜150 kWh | |
| 150 kWh超 | |
| 電圧クラス別 | 400 V未満 |
| 400〜600 V | |
| 600〜800 V | |
| 800 V超 | |
| モジュールアーキテクチャ別 | セル・トゥ・モジュール |
| セル・トゥ・パック | |
| モジュール・トゥ・パック | |
| バッテリーシステムコンポーネント別 | セル |
| モジュール | |
| バッテリーパック | |
| バッテリー管理システム | |
| 熱管理システム | |
| バスバー、コンタクター、ヒューズ、高電圧配電 | |
| アノード | |
| カソード | |
| 電解質 | |
| セパレーター | |
| 販売チャネル別 | OEM(完成車メーカー) |
| アフターマーケットおよび交換 | |
| 国別 | ドイツ |
| イギリス | |
| フランス | |
| イタリア | |
| スペイン | |
| オランダ | |
| ノルウェー | |
| スウェーデン | |
| ポーランド | |
| その他のヨーロッパ |
レポートで回答される主要な質問
2031年までのヨーロッパEVバッテリーシステムセクターの予測値は?
2026年の33.15 ビリオン 米ドルから、CAGR 10.51%で2031年までに54.64 ビリオン 米ドルに達すると予測されています。
ヨーロッパで最もバッテリー需要を牽引する車両タイプは何ですか?
乗用車が2025年に78.63%の市場シェアでリードし、中型・大型トラックはCAGR 13.27%という最強の予測成長率を記録しました。
2026年以降、バッテリーパスポートはどのような役割を果たしますか?
DPPレジストリは運用中であり、バッテリーパスポートは2027年2月から義務化され、QRリンクデータとライフサイクル追跡可能性の必要性が高まります。
EVバッテリーシステムで最も成長が速いヨーロッパの国はどこですか?
イギリスはサンダーランド拡張に支えられ、2031年にかけてCAGR 13.87%で成長すると予測されています。
なぜ800Vバッテリーシステムがヨーロッパで重要性を増しているのですか?
適切なインフラと組み合わせることで急速充電をサポートします。800V超カテゴリーは2031年にかけてCAGR 12.32%で成長すると予測されています。