
北米EVバッテリーパック市場規模とシェア
市場概要
| 調査期間 | 2017 - 2029 |
|---|---|
| 予測データ期間 | 2025 - 2029 |
| 歴史データ期間 | 2017 - 2023 |
| 市場規模 (2025) | 15.76 十億米ドル |
| 市場規模 (2029) | 33.94 十億米ドル |
| 成長率 (2025 - 2029) | 21.13 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |

Mordor Intelligenceによる北米EVバッテリーパック市場分析
北米EVバッテリーパック市場規模は2025年に157億6,000万米ドルと推定され、予測期間(2025年~2029年)にCAGR 21.13%で成長し、2029年までに339億4,000万米ドルに達する見込みです。
北米の電気自動車バッテリーパック市場は、国内製造能力への多大な投資によって変革的な転換を遂げています。主要自動車メーカーおよび電気自動車バッテリーメーカーは、アジアからの輸入依存を低減し、地域サプライチェーンを強化するため、現地生産施設を設立しています。注目すべき事例として、トヨタが2022年12月に発表したノースカロライナ州のバッテリー製造工場への12億9,000万米ドルの投資があり、年間80万個のバッテリーを生産可能な4本の生産ラインを備える予定です。このトレンドは、フォードとSK Innovationのテネシー州およびケンタッキー州の製造施設への114億米ドルの合弁投資にも示されており、EVバッテリー製造の地域化に対する業界のコミットメントを示しています。
市場では、バッテリー化学および製造プロセスにおける重要な技術的進歩が見られ、性能と効率の向上につながっています。バッテリーメーカーは、固体電池や高エネルギー密度ソリューションを含む次世代技術の開発に注力しています。電気バスのバッテリーパックの平均容量は2023年に約450 kWhに達し、より長い走行距離と改善された運用効率を実現しています。これらの技術的改善は、航続距離への不安を解消し、電気自動車の総合的な価値提案を高める上で不可欠です。
消費者の採用パターンは、モデルラインナップの拡充と性能指標の向上に支えられ、電気自動車技術への信頼の高まりを反映しています。テスラのモデルYは2023年に米国で247,344台を販売し市場をリードし、トヨタのRAV4は149,938台で大きな市場シェアを確保し、電気自動車の主流化が進んでいることを示しています。市場構造は確立されたプレーヤー間の激しい競争が特徴であり、LG Energy Solutionは2022年に45.5%の市場シェアで支配的な地位を維持し、他の主要メーカーも革新的なバッテリーソリューションを開発しています。
インフラ整備と政策支援は引き続き市場拡大において重要な役割を果たしています。米国政府が2040年までにEVインフラに3,600億米ドルを投資するというコミットメントは、業界の長期的な成長への支援を示しています。電気自動車購入に対する最大7,500米ドルの税額控除を含む連邦インセンティブは、EVをより幅広い消費者層に利用しやすくしています。さらに、主要自動車メーカーは政策目標に沿った戦略を採用しており、ゼネラルモーターズが2035年までにガソリン車を段階的に廃止するというコミットメントがその証左であり、自動車産業全体での電動化への持続的なシフトを示しています。
市場動向とインサイト
北米電気自動車市場の主要プレーヤーには、テスラ、トヨタ、フォード、ヒュンダイ、ホンダが含まれます
- 北米電気自動車市場は主に5大プレーヤーによって牽引されており、2023年の市場の70%以上を占めています。これらの主要プレーヤーには、テスラ、トヨタグループ、フォードグループ、ヒュンダイ、ホンダが含まれます。テスラは北米各国で最も多くの電気自動車を販売しており、市場の約33%を占めています。同社は強力なイノベーション技術に注力し、バッテリーなどのEVコンポーネントメーカーとの強力な戦略的パートナーシップを有しています。米国に本拠を置く企業として、米国やカナダなど北米の主要国において強固な顧客基盤と優れた製品・サービスを提供しています。
- トヨタグループは電気自動車の第2位の販売企業であり、北米全体で約30.8%の市場シェアを占めています。同社は強力なサプライチェーンと流通ネットワークを有しています。トヨタは顧客から信頼性の高いブランドイメージを持っています。北米各国のEV販売において第3位にランクされています。フォードグループは約9.9%の市場シェアを獲得しています。同社は強力なブランドイメージと多様な製品ラインナップにより、北米各国に大きな顧客基盤を有しています。
- ヒュンダイは北米全体のEV販売において約5.48%の市場シェアを獲得する第4位のプレーヤーです。同社は強力な生産・サプライチェーンネットワークを有し、手頃な価格からプレミアム価格まで様々なタイプの顧客向けに幅広い革新的かつ多様な製品を提供しています。EV市場で事業を展開する第5位のプレーヤーはホンダであり、約5.22%の市場シェアを維持しています。北米でEVを販売するその他のプレーヤーには、ジープ、シボレー、BMW、ボルボなどが含まれます。

米国は2023年に地域のバッテリーパック需要の60%以上を占めた
- 2023年、北米各国で電気自動車の台数が着実に増加するにつれ、バッテリーへの需要が急増しました。この地域では他にも多くのブランドやモデルが販売されていますが、2023年のトップ5モデルであるテスラ モデルY、テスラ モデル3、トヨタ RAV4、トヨタ シエナ、ホンダ CRVが市場の大部分を占めました。2023年に米国で247,344台を販売したテスラ モデルYはトップの座を維持しました。モデルYは長い航続距離、優れた座席容量、大きな荷物容量により非常に人気があります。
- テスラ モデル3は2023年に米国で215,500台を販売し第2位となりました。同車両は後輪駆動とパフォーマンスバージョンが用意されています。優れた走行性能により、モデル3は顧客を引き付けています。トヨタ RAV4は米国および北米全体で149,938台を販売し、電気自動車販売で第3位となりました。同車両はプラグインハイブリッド技術とトヨタ セーフティ センスを含む複数のADAS機能を備えています。
- トヨタ シエナは米国で69,720台を販売し、電気自動車モデルの販売で第4位を獲得しました。同車はハイブリッドパワートレインを備えた2.5リットルエンジンのオプションが用意されています。7人乗り車を求める大家族の消費者からトヨタ シエナは好評を得ています。第5位はホンダ CRVが獲得し、2023年に米国で69,720台を販売しました。その他の売れ筋モデルには、トヨタ ハイランダー、ジープ ラングラー、トヨタ カムリ、ホンダ アコード、フォード マスタング マッハEなどが含まれます。

レポートで取り上げるその他の主要業界トレンド
- 北米における電気自動車への需要急増は、政府支援と環境意識の高まりによって牽引されています
- 北米のEVバッテリー市場におけるNMCバッテリーの優位性と、NCA、LFP、NCM化学の採用拡大
- リチウムイオンバッテリーの価格下落が北米における電気自動車への需要を促進
- 電気自動車販売の増加が北米におけるバッテリー材料への需要増大を牽引
- 北米のバッテリー価格は、技術の進歩、生産効率の向上、電気自動車および再生可能エネルギーへの需要増加に牽引され、2029年まで下落傾向が続く可能性があります
- バッテリー技術への需要増加と進歩が北米における電気自動車の成長を促進
- 電気自動車への需要増加が北米での新製品投入と市場参入を促し、バッテリーパック需要を牽引
セグメント分析:車体タイプ
北米EVバッテリーパック市場における乗用車セグメント
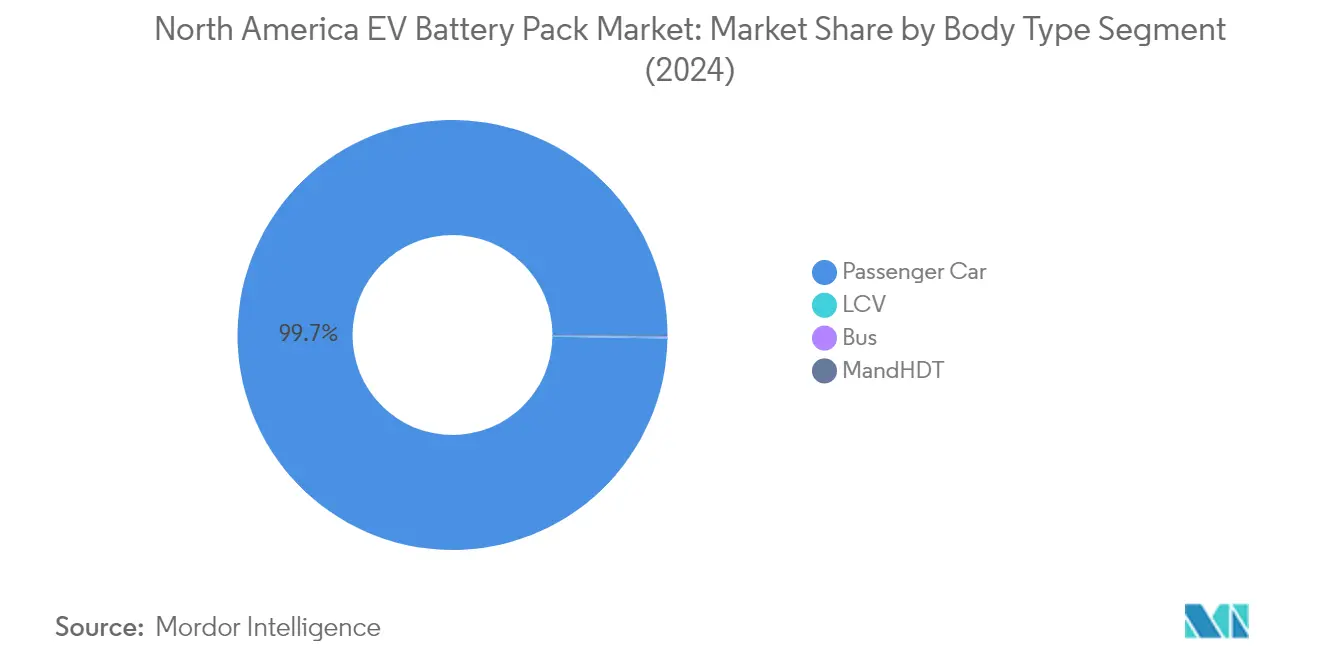
乗用車セグメントは北米電気自動車バッテリーパック市場を支配しており、2024年に約99%の市場シェアを占めています。この大きな市場ポジションは、特に都市部における消費者の電気自動車採用の増加によって牽引されています。主要自動車メーカーは電気乗用車のポートフォリオを拡大し、多様な消費者ニーズに応えるため様々な価格帯のモデルを提供しています。セグメントの成長は、充電インフラの整備、政府インセンティブ、消費者の環境意識の高まりによってさらに支えられています。さらに、EVバッテリーパック技術の技術的進歩により航続距離と性能が向上し、電気乗用車は一般消費者にとってより魅力的なものとなっています。
北米EVバッテリーパック市場における中型・大型トラック(M&HDT)セグメント
中型・大型トラック(M&HDT)セグメントは北米EVバッテリーパック市場において最も急成長するセグメントとして台頭しており、2024年から2029年にかけて約67%のCAGRで拡大すると予測されています。この著しい成長は、商業輸送および物流セクターにおける電気トラックの採用増加によって牽引されています。フリートオペレーターは運用コストの削減と厳格な排出規制への対応のため、電気M&HDTへの移行を進めています。セグメントの成長は、長距離走行と急速充電能力を実現するEVバッテリーモジュール技術の進歩によってさらに加速されており、電気トラックの長距離輸送への実用性を高めています。主要メーカーは電気トラックの開発・生産に多大な投資を行っており、商用車の電動化を支援する政府の取り組みがこのセグメントの拡大にさらなる勢いをもたらしています。
車体タイプにおける残余セグメント
軽商用車(LCV)とバスのセグメントが北米EVバッテリーパック市場の全体像を完成させており、それぞれが市場の発展において重要な役割を果たしています。LCVセグメントは、成長するeコマースセクターとラストマイル配送の需要に牽引され、都市部の配送や中小企業向けアプリケーションで注目を集めています。一方、バスセグメントは、公共交通機関当局や民間事業者が排出量と運用コストの削減のために電気バスを採用するにつれ、大きな変革を遂げています。両セグメントはEVバッテリーの熱管理における継続的な技術改善と充電インフラネットワークの拡大から恩恵を受けており、都市部のクリーン輸送を推進する政府の取り組みが引き続きその発展を支援しています。
セグメント分析:推進タイプ
北米EVバッテリーパック市場におけるBEVセグメント
バッテリー電気自動車(BEV)は北米EVバッテリーパック市場を支配しており、2024年に約94%の市場シェアを占めています。この大きな市場プレゼンスは、バッテリー技術の向上、充電インフラの整備、ゼロエミッション車への強い消費者需要など複数の要因によって牽引されています。テスラ、ゼネラルモーターズ、フォードなどの主要自動車メーカーはBEVのラインナップを大幅に拡充し、セグメントの優位性に貢献しています。セグメントの成長は、北米全体の好意的な政府政策とインセンティブ、特に適格BEVに対する最大7,500米ドルの連邦税額控除によってさらに支えられています。さらに、EVバッテリー材料の進歩により走行距離が延び充電時間が短縮され、BEVの日常使用における実用性が高まっています。セグメントはバッテリーコストの低下とエネルギー密度の向上からも恩恵を受けており、BEVはより幅広い消費者層に利用しやすくなっています。
北米EVバッテリーパック市場におけるPHEVセグメント
プラグインハイブリッド電気自動車(PHEV)セグメントは北米EVバッテリーパック市場において著しい成長を遂げており、2024年から2029年にかけて約31%の成長率が予測されています。この加速した成長は、PHEVが従来車と完全電気自動車の橋渡し技術としてのユニークなポジションを持ち、電気とガソリンの両パワートレインの利点を消費者に提供していることに起因しています。セグメントの拡大は、環境の持続可能性に対する消費者意識の高まりとデュアル電源の実用的な利点によって支えられています。自動車メーカーはPHEV技術開発に多大な投資を行い、電気のみの走行距離の延長と総合効率の向上に注力しています。セグメントはまた、電気のみの走行距離を延ばしながらガソリンバックアップの柔軟性を維持するEVバッテリー管理システム技術の進化からも恩恵を受けており、純粋な電気自動車に対して航続距離への不安を感じる消費者にとってPHEVは魅力的な選択肢となっています。
セグメント分析:バッテリー化学
北米EVバッテリーパック市場におけるNCMセグメント
ニッケルコバルトマンガン(NCM)バッテリー化学セグメントは北米EVバッテリーパック市場において支配的な勢力として確立されており、2024年に約58%の市場シェアを占めています。この大きな市場ポジションは、NCMバッテリーの優れたエネルギー密度、向上した熱安定性、改善された総合性能特性に起因しています。北米の主要自動車メーカーは、最適な安全基準を維持しながら長い走行距離を実現するNCM化学の能力から強い支持を示しています。セグメントの成長は、NCM配合における継続的な技術的進歩によってさらに強化されており、エネルギー密度の向上と生産コストの削減につながっています。さらに、北米におけるNCMバッテリーの確立されたサプライチェーンインフラと製造能力がその市場リーダーシップの地位に貢献しています。
北米EVバッテリーパック市場におけるLFPセグメント
リン酸鉄リチウム(LFP)バッテリー化学セグメントは北米EVバッテリーパック市場において最も急成長するセグメントとして台頭しており、2024年から2029年にかけて約41%の成長率が見込まれています。この著しい成長軌跡は、LFPの固有の利点である安全性の向上、長いサイクル寿命、改善された熱安定性によって牽引されています。セグメントは、コスト効率と信頼性から商用車メーカーやエネルギー貯蔵アプリケーションでの採用が増加しています。LFP化学における技術的進歩によりエネルギー密度能力が大幅に向上し、様々な電気自動車アプリケーションにとってますます魅力的なものとなっています。セグメントの成長は、北米全体のLFP製造施設への多大な投資とバッテリーメーカーと自動車OEMとの戦略的パートナーシップによってさらに支えられています。
バッテリー化学における残余セグメント
北米EVバッテリーパック市場には、ニッケルコバルトアルミニウム(NCA)やその他の新興技術を含む他の重要なバッテリー化学も含まれています。NCAバッテリーは、特に高性能電気自動車においてエネルギー密度と安定性のバランスを提供し、市場において引き続き重要な役割を果たしています。市場では、特定のアプリケーション要件に対応することを目的とした革新的なバッテリー化学とハイブリッドの組み合わせの出現も見られます。これらの代替化学はバッテリー技術の多様化に貢献し、メーカーに様々な性能、コスト、安全要件を満たすための複数の選択肢を提供しています。これらのセグメントにおける継続的な研究開発はイノベーションを促進し、市場拡大の新たな機会を創出しています。
セグメント分析:バッテリー形状
北米EVバッテリーパック市場における円筒形セグメント
円筒形バッテリー形状は北米電気自動車バッテリーパック市場を支配しており、2024年に約60%の市場シェアを占めています。この大きな市場ポジションは、優れた耐久性、高いエネルギー密度、様々な車両タイプとの実証済みの互換性など、円筒形バッテリーが提供するいくつかの利点に起因しています。主要自動車メーカーは、確立された製造プロセス、コスト効率、信頼性の高い性能実績から円筒形バッテリーを好んでいます。セグメントの優位性は、製造施設への多大な投資と円筒形バッテリーのエネルギー密度と充電能力を向上させる継続的な技術改善によってさらに強化されています。さらに、円筒形セルの標準化された寸法は様々なバッテリーパック設計への統合を容易にし、異なるセグメントにわたる電気自動車の大量生産において好まれる選択肢となっています。
北米EVバッテリーパック市場におけるプリズマティックセグメント
プリズマティックバッテリー形状セグメントは北米EVバッテリーパック市場において最も急成長するセグメントとして台頭しており、2024年から2029年にかけて約41%の成長が予測されています。この著しい成長軌跡は、特にスペース効率の高い設計と改善された熱管理能力から、新しい電気自動車モデルへのプリズマティックバッテリーの採用増加によって牽引されています。セグメントの成長は、プリズマティックバッテリー製造における重要な技術的進歩によってさらに加速されており、エネルギー密度の向上と安全機能の改善につながっています。自動車メーカーは、コンパクトな設計と車両アーキテクチャ内のスペース利用を最大化する能力に引き付けられ、最新のEVモデルにプリズマティックバッテリーを採用するケースが増えています。セグメントはまた、プリズマティックバッテリーの総合性能の向上と生産コストの削減に注力した研究開発への多大な投資からも恩恵を受けています。
バッテリー形状における残余セグメント
パウチバッテリー形状は北米EVバッテリーパック市場において別の重要なセグメントを代表しており、設計の柔軟性と重量最適化の面でユニークな利点を提供しています。パウチセルは特定の車両要件に合わせてカスタマイズできる能力から特に評価されており、スペースの制約が重要な特定の電気自動車アプリケーションに理想的です。これらのバッテリーは優れた熱管理能力と高いエネルギー密度を提供し、乗用車と商用アプリケーションの両方に適しています。セグメントは製造プロセスと材料の継続的な開発とともに進化し続けており、電気自動車産業におけるバッテリー技術の全体的な進歩に貢献しています。形状とサイズの面でのパウチバッテリーの多様性は、車両設計を最適化しようとする自動車メーカーにとって引き続き魅力的な選択肢となっています。
セグメント分析:製法
北米EVバッテリーパック市場におけるレーザーセグメント
レーザー製法は北米電気自動車バッテリーパック市場を支配しており、バッテリーパック製造における優れた精度と効率性から2024年に約63%の市場シェアを占めています。このセグメントは、バッテリーパック組立に不可欠な高品質で一貫した溶接を実現する能力から、主要メーカーの間で選ばれる技術として台頭しています。レーザー製法の優位性は、自動化能力、材料廃棄物の削減、生産速度の向上という利点によってさらに強化されています。この製法は、バッテリーセル間に精密で制御された接続を作成し、より強固な結合と改善された総合バッテリーパック性能をもたらす能力から特に好まれています。セグメントの成長は、先進製造技術への投資増加、高性能バッテリーパックへの需要増大、最適なエネルギー密度と熱管理を確保する実証済みの実績によって牽引されています。さらに、レーザー製法が電気自動車の軽量化に貢献する能力は、より効率的で軽量なEVを目指す業界の方向性と完全に一致しており、次世代バッテリーパックの生産に注力するメーカーにとって好まれる選択肢となっています。
北米EVバッテリーパック市場におけるワイヤーセグメント
ワイヤー製法は北米EVバッテリーパック市場の重要な部分を占めており、バッテリーパック組立に対するより伝統的なアプローチを提供しています。この製法は、コスト効率、実装の簡便さ、特定のアプリケーションにおける実証済みの信頼性から引き続き関連性を維持しています。ワイヤー製法は、専用の溶接ワイヤーを使用してバッテリーセル間の接続を確立し、柔軟性とメンテナンスの容易さという利点を提供します。メーカーはワイヤー製法の初期投資要件の低さと、必要に応じて接続を容易に変更または修理できる能力を評価しています。セグメントは業界における確立されたプレゼンスから恩恵を受けており、多くのメーカーがワイヤーベースの組立プロセスを中心に構築された豊富な経験と既存のインフラを有しています。この製法の継続的な使用は、特定の生産要件を満たす能力によって支えられており、特にコストの考慮が超精密接続の必要性を上回るアプリケーションにおいて有効です。レーザー技術との競争に直面しているにもかかわらず、ワイヤー製法は特に小規模生産や、その固有の柔軟性が明確な利点をもたらす特定のバッテリーパック構成において実行可能なソリューションとしての地位を維持しています。
セグメント分析:コンポーネント
北米EVバッテリーパック市場におけるカソードセグメント
カソードセグメントは北米電気自動車バッテリーパックコンポーネント市場を支配しており、2024年に約69%の市場シェアを占めています。この大きな市場ポジションは、バッテリー性能、エネルギー密度、総合効率の決定においてカソード材料が果たす重要な役割に起因しています。セグメントの優位性は、高いエネルギー密度と長いサイクル寿命を持つ高性能バッテリーへの需要増加によって牽引されています。主要メーカーは電気自動車メーカーからの需要増大に対応するため、カソード材料の開発と生産能力に多大な投資を行っています。セグメントの成長は、特に優れたエネルギー密度と向上した低温性能を提供するニッケルリッチカソードにおけるカソード化学の技術的進歩によってさらに支えられています。さらに、持続可能でエコフレンドリーなカソード材料への注力が製造プロセスと材料組成のイノベーションをもたらし、セグメントの市場ポジションを強化しています。
北米EVバッテリーパック市場におけるセパレーターセグメント
セパレーターセグメントは北米電気自動車バッテリーパック市場において最も急成長するコンポーネントとして台頭しており、2024年から2029年にかけて約22%の成長率が予測されています。この著しい成長は、バッテリーの安全性と性能最適化への重点の高まりによって牽引されています。メーカーは熱安定性と総合バッテリー安全性を向上させるため、セラミックコーティングや複合セパレーターを含む先進セパレーター技術に投資しています。セグメントの成長は、安全基準を維持しながらエネルギー密度を向上させるより薄くより耐久性の高いセパレーターの開発など、セパレーター材料のイノベーションによってさらに加速されています。セパレーター製造へのナノテクノロジーの採用も、改善された導電性と熱管理能力に貢献しています。さらに、急速充電能力と電池寿命の延長への注目の高まりが、向上した機械的・化学的安定性を持つ高性能セパレーターへの需要を牽引しています。
コンポーネント市場における残余セグメント
アノードと電解質のセグメントも北米EVバッテリーパック市場において重要な役割を果たしています。アノードセグメントは、エネルギー密度と充電速度の向上に注力し、シリコンベース材料と黒鉛代替品のイノベーションとともに進化し続けています。メーカーはバッテリー性能の向上とコスト削減のため、様々なアノード材料を探求しています。一方、電解質セグメントは液体と固体技術の両方における進歩が見られ、より安全で安定した電解質配合の開発への重点が高まっています。これらのセグメントは、特に急速充電能力、温度安定性、総合バッテリー性能最適化などの分野において継続的なイノベーションと開発を経験しています。これらのコンポーネントにおける継続的な研究開発は、バッテリー技術を進歩させ電気自動車市場の進化する需要を満たす上で不可欠です。
セグメント分析:材料タイプ
北米EVバッテリーパック市場における天然黒鉛セグメント
天然黒鉛は北米EVバッテリーパック市場において支配的な材料セグメントとして台頭しており、2024年の総市場価値の約30%を占めています。この材料の優位性は、優れた電気伝導性、コスト効率、環境持続可能性の特性に起因しています。平均粒径分布が12~22マイクロメートルで、インターカレーション容量が約360 mAh/gの天然黒鉛は、バッテリーメーカーに好まれる選択肢であり続けています。約98%の炭素組成と約23%の多孔率を持つこの材料は、EVバッテリーアプリケーションに特に適しています。持続可能で効率的なバッテリー材料への重点の高まりが天然黒鉛の市場ポジションをさらに強化しており、主要メーカーはバッテリー生産プロセスへの採用を増やしています。
北米EVバッテリーパック市場におけるニッケルセグメント
ニッケルセグメントは北米EVバッテリーパック市場において著しい成長を遂げており、2024年から2029年にかけて約34%の成長率で拡大すると予測されています。この大きな成長は、バッテリーエネルギー密度と総合性能の向上におけるニッケルの重要な役割によって牽引されています。より長い走行距離と改善されたバッテリー効率を実現するこの材料の能力は、現代のEVバッテリー配合においてますます不可欠なものとなっています。熱管理とサイクル安定性などの分野におけるニッケルベースバッテリー材料の技術的進歩が、その採用をさらに加速させています。カソード材料における高ニッケル含有量への推進と、ニッケル利用を最適化するための継続的な研究開発努力が、予測期間を通じてこのセグメントの強い成長軌跡を維持すると期待されています。
材料タイプにおける残余セグメント
北米EVバッテリーパック市場における他の重要な材料には、リチウム、コバルト、マンガン、その他の補助材料が含まれます。リチウムはバッテリー化学における主要な電荷キャリアとして基本的な役割を果たし続けており、コバルトは構造的安定性と性能最適化に貢献しています。マンガンは熱安定性と安全特性の維持に役立つコスト効率の高い代替材料として機能しています。補助材料セグメントには、バッテリーの構造と性能に不可欠なアルミニウム、銅、その他の金属などの様々なコンポーネントが含まれます。これらの材料はそれぞれバッテリー技術にユニークな特性と利点をもたらし、北米市場におけるEVバッテリー性能と効率の全体的な向上に貢献しています。
北米EVバッテリーパック市場地理的セグメント分析
米国における北米EVバッテリーパック市場
米国は北米電気自動車バッテリーパック市場を支配しており、2024年の総市場価値の約97%を占めています。同国のリーダーシップポジションは、電気自動車の採用を促進する強力な政府の取り組みとEVバッテリー製造インフラへの多大な投資によって支えられています。米国における主要自動車メーカーと電気自動車バッテリーメーカーとのパートナーシップの存在が、米国EVバッテリーパック開発のための活発なエコシステムを創出しています。先進バッテリー化学と製造プロセスにおける研究開発への同国の強い注力が、セクターのイノベーションを牽引し続けています。インフレ削減法と様々な州レベルのインセンティブに支えられた国内バッテリー生産施設の設立が、地域サプライチェーンを強化しています。充電インフラの拡大ネットワークと環境持続可能性に対する消費者意識の高まりが市場成長をさらに促進しています。さらに、米国における自動車OEMとEVバッテリーメーカーとの協力が、バッテリー性能、航続距離、コスト効率の大幅な改善につながっています。
カナダにおける北米EVバッテリーパック市場
カナダは北米地域において最もダイナミックな市場として台頭しており、2024年から2029年にかけて約89%という著しい成長率を達成すると予測されています。リチウム、ニッケル、コバルトを含む重要なバッテリー材料の豊富な埋蔵量を持つ同国は、EVバッテリーサプライチェーンにおいてユニークなポジションを占めています。バッテリー製造施設と充電インフラへの多大な投資を含む電気自動車エコシステム開発への政府の包括的なアプローチが、市場拡大に有利な環境を創出しています。カナダ当局は、電気自動車購入に対する多大なリベートとインセンティブを含め、EV採用と国内バッテリー生産の両方を奨励する進歩的な政策を実施しています。持続可能な製造慣行とバッテリー生産へのクリーンエネルギー統合への同国の注力が、国際的な投資とパートナーシップを引き付けています。バッテリーギガファクトリーと研究センターの設立は、国内生産能力を高めるだけでなく、技術革新の機会も創出しています。さらに、採掘からリサイクルまでの完全なバッテリーバリューチェーンの開発への戦略的注力は、北米EVバッテリー市場における主要プレーヤーになるというカナダのコミットメントを示しています。
その他の国における北米EVバッテリーパック市場
北米EVバッテリーパック市場の広域には、電気自動車とバッテリー製造能力を徐々に発展させているメキシコを含む他の地域も含まれています。メキシコの戦略的な立地と確立された自動車製造インフラは、EVバッテリーパック生産の魅力的な目的地となっています。同国の進化する規制枠組みとクリーンエネルギー転換への注目の高まりが、市場成長の新たな機会を創出しています。地域協力と貿易協定が北米全体のバッテリーサプライチェーンの統合を促進し、効率的な資源配分と技術移転を可能にしています。これらの市場全体での標準と規制の調和が、EVバッテリーの開発と展開に対するより一体的なアプローチを促進しています。さらに、研究開発イニシアチブにおける国家間の協力の増加がバッテリー技術の技術的進歩を加速させています。バッテリー生産の地域化と輸入依存の低減への重点の高まりが、北米バッテリーイニシアチブに沿って地域全体の競争環境を再形成しています。
競争環境
北米EVバッテリーパック市場のトップ企業
北米EVバッテリーパック市場は、LG Energy Solution、Panasonic Holdings、CATL、SK Innovation、Envision AESCなどの確立されたプレーヤーによってリードされています。これらの企業はバッテリー技術の進歩に向けた研究開発に多大な投資を行い、エネルギー密度、充電速度、総合性能の向上に注力しています。主要自動車メーカーとの戦略的パートナーシップがますます一般的になっており、カスタマイズされたバッテリーソリューションの共同開発と長期供給契約の確保を可能にしています。企業は特に米国とカナダで新しい生産施設と技術センターを設立することにより、地域全体の製造フットプリントを拡大しています。業界は垂直統合への強い推進力を目撃しており、企業は原材料処理からリサイクルまでのバッテリーバリューチェーン全体にわたる能力を開発しています。イノベーションの取り組みは固体技術を含む次世代バッテリーの開発に集中しており、同時に改善された製造プロセスと規模の経済によるコスト削減にも取り組んでいます。
強力なグローバルプレーヤーによる集約市場
北米EVバッテリーパック市場は高い集約度を示しており、重要な技術的・財務的リソースを持つ大規模なグローバルプレーヤーによって支配されています。これらの市場リーダーは自動車OEMとの強固な関係を確立し、広範な研究開発能力を維持しており、新規参入者にとって大きな参入障壁を形成しています。市場構造は、北米への事業拡大に成功したアジアのコングロマリットと革新的なバッテリー技術に注力する新興の地域専門企業の混在が特徴です。競争ダイナミクスは、独立してまたは確立されたバッテリーメーカーとの合弁事業を通じて社内バッテリー能力を開発する自動車メーカーの存在によってさらに形成されています。
市場は特に重要な技術の確保と製造能力の拡大に注力した合併・買収活動の増加を目撃しています。企業は原材料サプライヤーからバッテリーリサイクル事業まで、サプライチェーン全体での買収を通じた垂直統合戦略を積極的に追求しています。開発コストとリスクを共有しながら新技術の市場投入を加速するため、戦略的パートナーシップと合弁事業がますます重要になっています。業界では固体電池や先進バッテリー管理システムなどの特定セグメントに注力する専門プレーヤーの出現も見られ、より多様な競争環境に貢献しています。
イノベーションと規模が市場成功を牽引
既存プレーヤーが市場シェアを維持・拡大するためには、特に改善されたバッテリー化学、向上したエネルギー密度、より速い充電能力などの分野での研究開発への継続的な投資が不可欠です。企業はまた、自動化と改善された製造プロセスによるコスト削減と同時に生産能力を拡大することにも注力する必要があります。長期供給契約と共同開発プロジェクトを通じた自動車メーカーとの強固な関係の構築は、市場ポジションの確保に不可欠です。さらに、強固なサプライチェーンの開発と現地生産施設の設立は、増加する国内コンテンツ要件を満たし物流コストを削減するのに役立ちます。
新規参入者と挑戦者企業は、特に固体電池や先進バッテリー管理システムなどの新興分野での技術的差別化に注力することで地位を確立できます。市場での成功は、安定した原材料供給の確保と持続可能性目標を支援する効率的なリサイクル事業の確立能力にますます依存しています。企業はまた、国内コンテンツと環境基準に対する要件の増加を含む進化する規制環境にも対応する必要があります。市場の将来は、改善された性能と削減されたコストを提供しながら厳格な安全基準を満たす能力によって形成され、長期的な成功のために戦略的パートナーシップと資本へのアクセスが不可欠となります。電気自動車バッテリー製造セクターは、企業がこれらの進化する需要を満たすために努力する中で成長が見込まれています。
北米EVバッテリーパック産業リーダー
-
Contemporary Amperex Technology Co. Ltd. (CATL)
-
Envision AESC Japan Co. Ltd.
-
LG Energy Solution Ltd.
-
Panasonic Holdings Corporation
-
SK Innovation Co. Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。

北米EVバッテリーパック市場 このレポートでカバーされる企業
- Ambri Inc.
- Contemporary Amperex Technology Co. Ltd. (CATL)
- Envision AESC Japan Co. Ltd.
- Imperium3 New York (IM3NY)
- LG Energy Solution Ltd.
- Panasonic Holdings Corporation
- SK Innovation Co. Ltd.
- Samsung SDI Co. Ltd.
- Sila Nanotechnologies Inc.
- Tesla Inc.
最近の産業開発事情 北米EVバッテリーパック市場
- 2023年6月:CATLは重量トラック向けバッテリー交換ソリューション「奇迹エナジー(Qiji Energy)」を発表しました。このソリューションは、奇迹交換電気ブロック、奇迹バッテリー交換ステーション、奇迹クラウドプラットフォームで構成されています。CATLの第3世代LFPバッテリー化学をベースとした奇迹交換電気ブロックは、革新的なNP(非伝播)技術とCTP(セル・トゥ・パック)技術を採用し、安全性と使用コストのバランスを実現しています。奇迹バッテリー交換ステーションは、異なるトラックモデルとブランドに対応したワンストップ交換を可能にします。
- 2023年1月:新韓証券株式会社はSK On株式会社(SK On)と二次電池エコシステムへの投資アライアンスに関するMOUを締結しました。
- 2022年12月:Contemporary Amperex Technology Co., Limited(CATL)とGresham House Energy Storage Holdings plcは最近、最大7.5 GWhのバッテリーエネルギー貯蔵システム(BESS)の供給に関する長期契約を締結しました。
北米EVバッテリーパック市場レポートの範囲
バス、LCV、M&HDT、乗用車が車体タイプのセグメントとしてカバーされています。BEV、PHEVが推進タイプのセグメントとしてカバーされています。LFP、NCA、NCM、NMC、その他がバッテリー化学のセグメントとしてカバーされています。15 kWh~40 kWh、40 kWh~80 kWh、80 kWh超、15 kWh未満が容量のセグメントとしてカバーされています。円筒形、パウチ、プリズマティックがバッテリー形状のセグメントとしてカバーされています。レーザー、ワイヤーが製法のセグメントとしてカバーされています。アノード、カソード、電解質、セパレーターがコンポーネントのセグメントとしてカバーされています。コバルト、リチウム、マンガン、天然黒鉛、ニッケルが材料タイプのセグメントとしてカバーされています。カナダ、米国が国別セグメントとしてカバーされています。セグメンテーション概要
| バス |
| LCV |
| M&HDT |
| 乗用車 |
| BEV |
| PHEV |
| LFP |
| NCA |
| NCM |
| NMC |
| その他 |
| 15 kWh~40 kWh |
| 40 kWh~80 kWh |
| 80 kWh超 |
| 15 kWh未満 |
| 円筒形 |
| パウチ |
| プリズマティック |
| レーザー |
| ワイヤー |
| アノード |
| カソード |
| 電解質 |
| セパレーター |
| コバルト |
| リチウム |
| マンガン |
| 天然黒鉛 |
| ニッケル |
| その他の材料 |
| カナダ |
| 米国 |
| 車体タイプ | バス |
| LCV | |
| M&HDT | |
| 乗用車 | |
| 推進タイプ | BEV |
| PHEV | |
| バッテリー化学 | LFP |
| NCA | |
| NCM | |
| NMC | |
| その他 | |
| 容量 | 15 kWh~40 kWh |
| 40 kWh~80 kWh | |
| 80 kWh超 | |
| 15 kWh未満 | |
| バッテリー形状 | 円筒形 |
| パウチ | |
| プリズマティック | |
| 製法 | レーザー |
| ワイヤー | |
| コンポーネント | アノード |
| カソード | |
| 電解質 | |
| セパレーター | |
| 材料タイプ | コバルト |
| リチウム | |
| マンガン | |
| 天然黒鉛 | |
| ニッケル | |
| その他の材料 | |
| 国 | カナダ |
| 米国 |
市場の定義
- バッテリー化学 - このセグメントで考慮される様々なバッテリー化学タイプには、LFP、NCA、NCM、NMC、その他が含まれます。
- バッテリー形状 - このセグメントで提供されるバッテリー形状のタイプには、円筒形、パウチ、プリズマティックが含まれます。
- 車体タイプ - このセグメントで考慮される車体タイプには、乗用車、LCV(軽商用車)、M&HDT(中型・大型トラック)、バスが含まれます。
- 容量 - このセグメントに含まれる様々なバッテリー容量タイプは、15 kWh~40 kWh、40 kWh~80 kWh、80 kWh超、15 kWh未満です。
- コンポーネント - このセグメントでカバーされる様々なコンポーネントには、アノード、カソード、電解質、セパレーターが含まれます。
- 材料タイプ - このセグメントでカバーされる様々な材料には、コバルト、リチウム、マンガン、天然黒鉛、ニッケル、その他の材料が含まれます。
- 製法 - このセグメントでカバーされる製法のタイプには、レーザーとワイヤーが含まれます。
- 推進タイプ - このセグメントで考慮される推進タイプには、BEV(バッテリー電気自動車)、PHEV(プラグインハイブリッド電気自動車)が含まれます。
- 目次タイプ - 目次1
- 車両タイプ - このセグメントで考慮される車両タイプには、乗用車、および様々なEVパワートレインを持つ商用車が含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| 電気自動車(EV) | 推進に1つ以上の電気モーターを使用する車両。乗用車、バス、トラックを含みます。この用語には完全電気自動車またはバッテリー電気自動車とプラグインハイブリッド電気自動車が含まれます。 |
| PEV | プラグイン電気自動車は外部充電が可能な電気自動車であり、一般的にすべての電気自動車およびプラグイン電気自動車、さらにプラグインハイブリッドを含みます。 |
| バッテリー・アズ・ア・サービス | EVのバッテリーをサービスプロバイダーからレンタルしたり、充電が切れた際に別のバッテリーと交換したりできるビジネスモデル |
| バッテリーセル | 電気エネルギーを蓄える電気自動車のバッテリーパックの基本単位で、通常はリチウムイオンセルです。 |
| モジュール | EVバッテリーパックのサブセクションで、複数のセルをグループ化したものであり、製造とメンテナンスを容易にするために使用されます。 |
| バッテリー管理システム(BMS) | 充電式バッテリーを管理する電子システムで、安全動作領域外での動作からバッテリーを保護し、状態を監視し、二次データを計算し、データを報告し、環境を制御し、バランスを取ります。 |
| エネルギー密度 | バッテリーセルが所定の体積に蓄えられるエネルギー量の指標で、通常はワット時/リットル(Wh/L)で表されます。 |
| 出力密度 | バッテリーがエネルギーを供給できる速度で、多くの場合ワット/キログラム(W/kg)で測定されます。 |
| サイクル寿命 | バッテリーが元の容量の指定された割合を下回る前に実行できる完全な充放電サイクルの数。 |
| 充電状態(SOC) | バッテリーの容量と比較した現在の充電レベルをパーセンテージで表した測定値。 |
| 健全性状態(SOH) | バッテリーの全体的な状態を示す指標で、新品時と比較した現在の性能を反映しています。 |
| 熱管理システム | EVのバッテリーパックの最適な動作温度を維持するために設計されたシステムで、多くの場合冷却または加熱方法を使用します。 |
| 急速充電 | 標準充電よりもはるかに速い速度でEVバッテリーを充電する方法で、通常は専用の充電設備が必要です。 |
| 回生ブレーキ | 電気自動車およびハイブリッド車において、制動時に通常失われるエネルギーを回収してバッテリーに蓄えるシステム。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を利用可能な過去の市場数値に対してテストします。反復プロセスを通じて、市場予測に必要な変数を設定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 過去および予測年の市場規模推定は、収益とボリュームの両面で提供されています。市場収益は、ボリューム需要にボリューム加重平均バッテリーパック価格(kWh当たり)を乗じることで算出されます。バッテリーパック価格の推定と予測は、インフレ率、市場需要の変化、生産コスト、技術開発、消費者の嗜好など、平均販売価格(ASP)に影響する様々な要因を考慮し、過去データと将来のトレンドの両方の推定を提供しています。
- ステップ3:検証と確定: この重要なステップでは、すべての市場数値、変数、アナリストの判断が、調査対象市場の一次調査専門家の広範なネットワークを通じて検証されます。回答者は市場の全体像を把握するため、様々なレベルと機能にわたって選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベースおよびサブスクリプションプラットフォーム




