
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
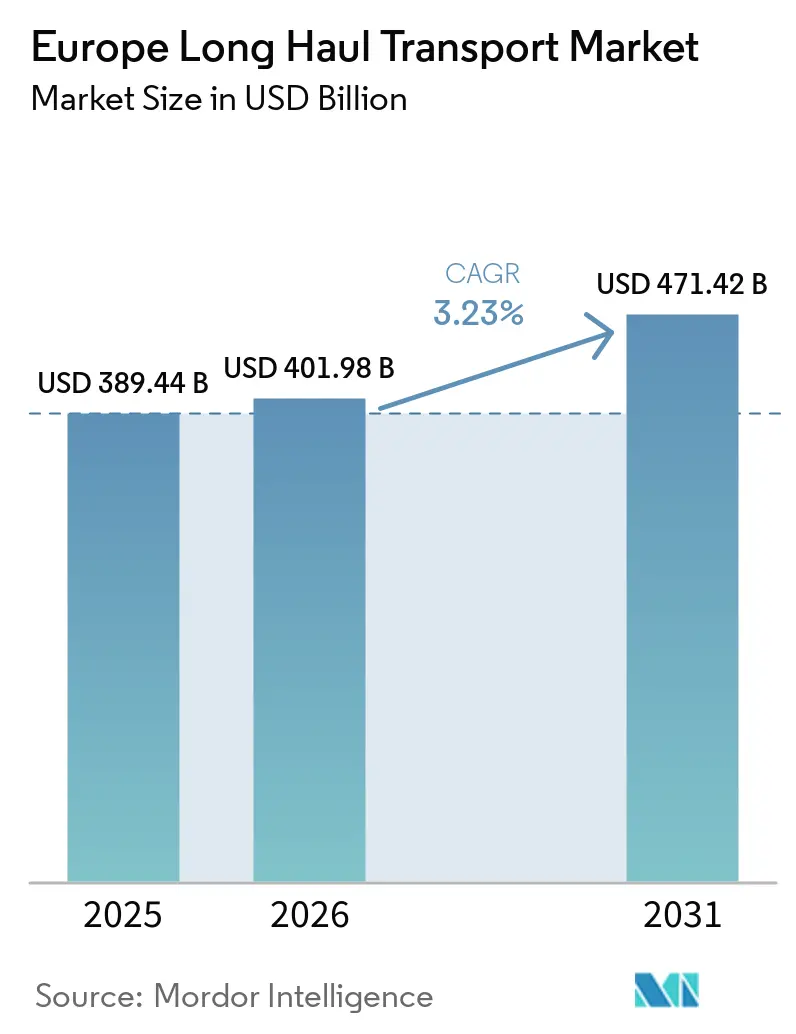
| 基準年の市場規模 (2025) | 389.44 十億米ドル |
| 市場規模 (2026) | 401.98 十億米ドル |
| 市場規模 (2031) | 471.42 十億米ドル |
| 成長率 (2026 - 2031) | 3.23 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ長距離輸送市場分析
ヨーロッパ長距離輸送市場規模は2025年に3,894.4億米ドルと評価され、2026年の4,019.8億米ドルから2031年には4,714.2億米ドルに達すると推定されており、予測期間(2026年〜2031年)のCAGRは3.23%である。
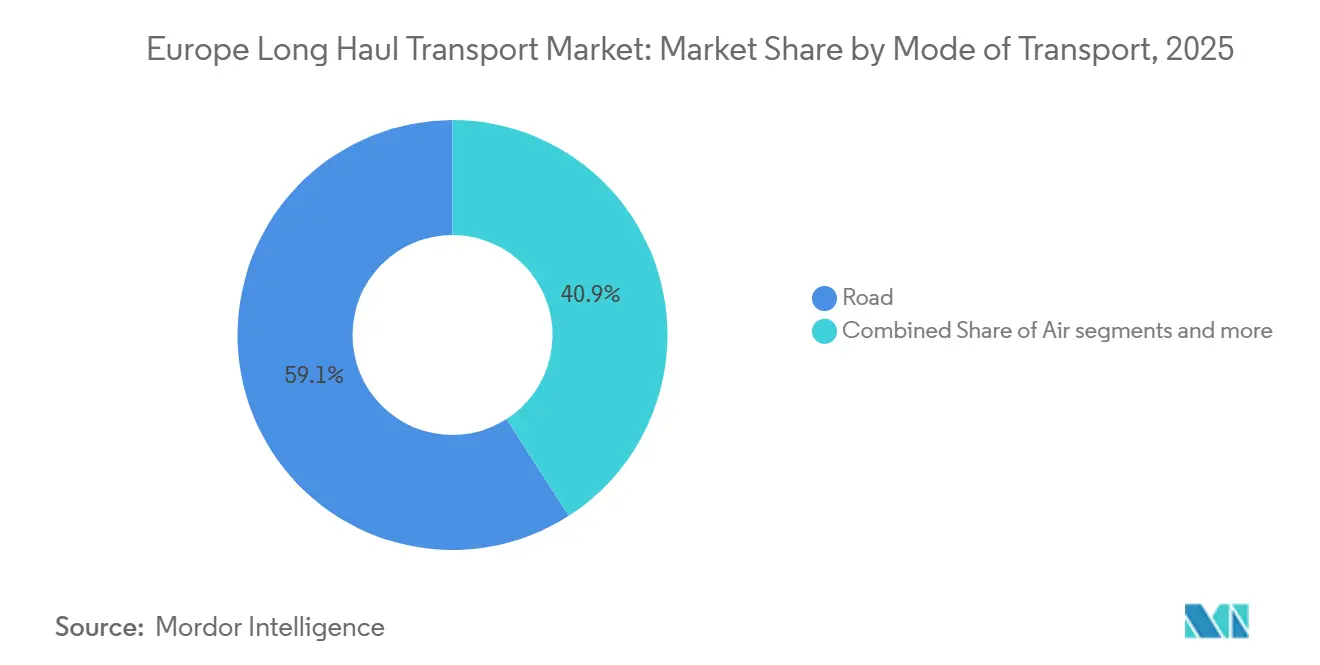
市場の成長軌跡は、製造業に根付いたフレートニーズ、eコマースの急速な台頭、そして縮小しつつある一連のマルチモーダルプロバイダーに取引量を集中させる活発なM&Aパイプラインに支えられている。同時に、脱炭素化の期限とインフラのギャップは、マージンを相反する方向に引っ張る資本面・業務面のストレスをもたらしている。ジャストインタイム生産と高頻度の小売補充が依然としてドアツードアの柔軟性を必要としているため、道路輸送は2025年においてヨーロッパ長距離輸送市場シェアの59.10%を維持した。航空フレートは最も成長の速い輸送モードとして台頭しており、国境を越えた小包フローの増加と、厳格な配送条件を必要とする時間・温度管理が求められる医薬品輸送に支えられ、2031年まで年率4.75%で拡大している。
レポートの主要な要点
- 輸送モード別では、道路輸送が2025年のヨーロッパ長距離輸送市場シェアの59.10%を占め、引き続き拡大していますが、航空貨物は2031年までのCAGRが最高の4.75%になると予測されています。
- エンドユーザー産業別では、製造業が2025年のヨーロッパ長距離輸送市場規模の32.55%を占め、卸売・小売業は2031年までCAGR 3.72%で拡大しています。
- 地域別では、ドイツが2025年に収益の23.40%を占めており、ニアショアリングの加速に伴いポーランドが2031年までの最も強いCAGR 3.83%を記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因影響分析*
| 推進要因 | CAGRへの予測影響(~%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| EUグリーンディール&フィット・フォー・55の輸送モード転換目標 | 0.9% | EU全域、特にドイツ、オランダ、フランスで強い | 中期(2〜4年) |
| TEN-Tメガプロジェクトの拡張(レール・バルティカ、フェーマルンベルト等) | 0.6% | バルト三国、ドイツ、デンマーク、ポーランド | 長期(4年以上) |
| 越境小口貨物および航空貨物レーン需要を押し上げる爆発的eコマース | 1.1% | グローバル、イギリス、ドイツ、フランス、オランダに集中 | 短期(2年以内) |
| 輸送モードをまたいだ統合および4PLインテグレーション | 0.5% | EU全域、ドイツ、オランダ、ベルギーが先導 | 中期(2〜4年) |
| ゼロカーボン燃料および陸電インフラの展開 | 0.4% | 主要港:ロッテルダム、ハンブルク、アントワープ、バルセロナ | 長期(4年以上) |
| パンデミック後のレジリエンスおよびニアショアリング戦略 | 0.7% | ポーランド、チェコ、ハンガリー、ドイツへの波及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
EUグリーンディール&フィット・フォー・55輸送モード転換目標
フィット・フォー・55パッケージは法的拘束力のあるCO₂削減を規定しており、荷送人が長距離輸送量を道路から鉄道または内陸水路へ転換するよう促しています。しかし、ターミナルの滞留問題やラストワンマイルの制約が依然として日常的な需要をトラックへ傾けています。鉄道はトンキロあたり排出量が80%低く、明確な環境上の優位性を持ちますが、主要回廊の輸送能力は85%を超えており、急増に対応する余力はほとんどありません。炭素国境調整メカニズムは物流排出量を輸入コンプライアンス審査に組み込むことで圧力をさらに強めており、調達チームは貨物炭素データをかつてコストに対してのみ行っていたのと同じ厳密さで評価しています。ISO 14083などの認証スキームは事実上の入札前提条件となり、中小規模の運送業者は長らく先送りにしてきたテレマティクスおよびデータ報告ツールの購入を余儀なくされています。その結果、輸送モード転換が政策意図に遅れているとしても、車両更新とデジタル可視化プロジェクトは予想以上のペースで進んでいます。
TEN-Tメガプロジェクトの拡張
レール・バルティカの870 kmの標準軌軌道はEUの共同融資EUR 14億に支えられており、タリン-ワルシャワ間のシームレスなルートを約束していますが、許認可の遅延により2030年以降への運行開始が押し込まれています。フェーマルンベルト鉄道トンネルは2029年の運用開始時にコペンハーゲン-ハンブルク間の所要時間を3時間未満に短縮し、現在フェリーのボトルネックを経由している貨物フローを解放します[1]。ドイツの並行するネットワーク整備には年間EUR 25億の資金が充てられていますが、地域的な土地収用紛争が現場での工事を遅らせています。遅延のたびにヨーロッパ長距離輸送市場成長における鉄道のシェアが抑制され、炭素目標にもかかわらず道路運送事業者が輸送量を吸収し続けています。インターモーダルヤードや電化への副次投資は幹線完成に依存しており、マイルストーンが達成されるたびに連鎖的な影響が増幅されます。長期的には、これらのリンクはネットワークに高速・低炭素の骨格を組み込むことで欧州大陸の貨物地勢を再形成します。
爆発的eコマース
フランクフルト、ライプツィヒ、パリの航空貨物トン数は、48時間以内の配送を必要とする小型小包および温度管理型医薬品輸送に牽引されて8%上昇しました。越境小包はマーケットプレイスプラットフォームがEU在庫を統合する中で15%増加しましたが、非シェンゲン圏国境での通関デジタル化が依然として遅れており、南東ルートのリードタイムが長引いています。競争力を維持するため、インテグレーターはIoT駆動の温度管理およびAIルーティングを搭載した貨物機を改造し、近隣レベルまでの渋滞を予測しています。
統合および4PLインテグレーション
DSVによるDB SchenkerのUSD 143億の買収は、収益USDで390億を超える運送の大手を生み出し、中堅フォワーダーが太刀打ちできない海上キャリアおよび航空会社に対する購買力をもたらします。規模はまた、航空・海上・鉄道・道路にわたるエンド・ツー・エンドの契約バンドリングを可能にし、大手荷送人の調達を簡素化し、シェアを統合プロバイダーへ傾けます。EUR 1億6,000万の新規資本を擁するsennderなどのデジタル貨物プラットフォームは、アルゴリズムを使って空車走行とブローカーマージンを削減し、既存の3PLに対して独自技術への投資またはスポット貨物の譲渡を迫っています。自動車および小売の垂直市場が、単一のコーディネーターが複数のキャリアをリアルタイムで調整する4PLモデルへの移行を先導しています。このトレンドは間接的に契約におけるデータガバナンスおよびサイバーセキュリティ要件を高め、中小プレイヤーにとって新たな参入障壁を生み出しています。
抑制要因影響分析*
| 抑制要因 | CAGRへの予測影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 鉄道路線・港湾・インターモーダルターミナルの輸送能力ボトルネック | -0.70% | ドイツ、オランダ、ベルギー、イタリア | 短期(2年以内) |
| 大型トラック指令による逆モーダルシフトのリスク | -0.30% | ドイツ、フランス、ポーランド、スペイン | 中期(2〜4年) |
| 道路・鉄道・海運にわたるドライバーおよびスキル不足 | -0.60% | EU全域、ドイツ、イギリス、フランスで深刻 | 中期(2〜4年) |
| エネルギーおよびバンカー燃料価格の変動 | -0.40% | グローバル、海上および航空貨物に影響 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
鉄道路線・港湾・インターモーダル輸送能力ボトルネック
ライン-アルプスおよび北海-地中海回廊における鉄道貨物利用率は2024年に85%を超え、増発列車の余地はほとんどなく、ダイヤの信頼性も低下しています。ロッテルダム、アントワープ、ハンブルクのターミナルはピーク週に飽和に近い状態で稼働しており、コンテナの滞留時間が48時間を超え、鉄道の理論的な戸口間速度優位性を損なっています。ターミナルの自動化プロジェクトは進行中ですが、土地取得と許認可にしばしば3年から5年を要するため、2027年以前に本格的な改善は見込めません。ディーゼル動力は依然としてヨーロッパの軌道の46%をカバーしており、輸送モード転換の排出削減効果を制限し、事業者を燃料価格変動に晒しています。これらのボトルネックは、新たな輸送能力が稼働するまで、ヨーロッパ長距離輸送市場における鉄道シェアを総体的に制限しています。
ドライバーおよびスキル不足
道路貨物は2024年に400,000人のドライバーが不足しており、これは労働力の約7%に相当し、高齢化と若い労働者の間での長距離輸送職の魅力の低さが原因です。カボタージュ制限は、外国トラックが行える国内輸送の数を制限することで問題を悪化させ、繁忙期の輸送能力を分断しています。鉄道事業者も機関士の2年間の訓練サイクルという課題に直面しており、貨車が利用可能にもかかわらずサービス拡充が遅れています。短距離海運は航海士の不足を報告しており、2024年には10〜15%の賃金上昇を余儀なくされ、最終的にその費用が運賃に転嫁されています。根強い人材不足は、したがってスポット輸送能力を圧迫し、荷送人全体の物流予算を押し上げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
輸送モード別:
道路の優位性と航空の台頭道路輸送は2025年のヨーロッパ長距離輸送市場シェアの59.10%を維持しており、欧州大陸の密な幹線道路ネットワークが時間厳守の配送を支えていますが、ディーゼルコストの上昇とドライバー不足が事業者の利益率を圧迫しています。航空貨物は2031年までのCAGR 4.75%で最も高い成長見通しを持ち、eコマースの小口貨物量と高い運賃を要求するGDP準拠のコールドチェーン医薬品に牽引されています。鉄道のトンキロあたりの低排出量はフィット・フォー・55政策に合致していますが、輸送能力のボトルネックとファーストマイル・ラストマイル輸送が直接的なシェア獲得を抑制しています。ライン川の年間3億トンの交通量を担う内陸水路は、気候に関連した低水位の混乱に見舞われ、貨物が鉄道と道路に移行しており、気候レジリエンスの必要性が浮き彫りになっています。
デジタル貨物プラットフォームは主要道路回廊の空車走行を25%から18%未満に削減し、小規模フリートの競争力を高め、排出量原単位を低下させました。鉄道インターモーダル事業者はIoTセンサーを導入して位置と衝撃を追跡し、道路レベルの透明性を模倣することで歴史的な情報格差を縮小しています。一方、EURで5億のEU資金がライン川とドナウ川の区間の閘門近代化を対象としており、干ばつリスクに対する水路競争力の保護を目指した措置です。航空貨物に関連するヨーロッパ長距離輸送市場規模は、小口貨物密度の上昇に伴い着実に拡大すると予測されており、企業の輸送戦略における輸送モードの多様化が強調されています。


注記: 全セグメントの個別シェアはレポート購入時に提供されます
エンドユーザー産業別:
製造業がリード、小売業が加速製造業は2025年のヨーロッパ長距離輸送市場規模の32.55%を維持しており、リーン在庫で運営され同期化された入荷フローに依存する自動車・機械のサプライチェーンに牽引されています。卸売・小売業はオムニチャネルモデルがフルフィルメントノードを増やし、クロスドッキングおよび小口貨物サービスの需要を急増させる中で、2031年までCAGR 3.72%で成長します。農業・漁業・林業は冷蔵貨物需要を安定的に維持しており、地中海産品を北方へ輸送するため2024年にリーファートラック車隊が8%拡大しました。石油・ガス・採掘セグメントは脱炭素化の逆風に直面していますが、化石燃料やバルクミネラルの輸送には依然として重量物輸送能力と専用タンク機器が必要です。
建設貨物は公共事業サイクルに伴い変動し、EU復興資金が2024年にサージを引き起こし、セメントと鉄鋼の輸送量をパンデミック前の水準に戻しました。医薬品、化学品、電子機器を含む「その他」のカテゴリーは厳格な保管・管理プロトコルを有し、GDP認定キャリアは検証済みコールドチェーンプロセスによりプレミアム価格を要求できます。小売業のマイクロフルフィルメントへの分散化は出荷頻度を増やす一方で平均委託規模を縮小させ、エクスプレスモードのシェアを高め、ラストワンマイル物流を収益化しており、ヨーロッパ長距離輸送産業の収益性への主要な寄与要因となっています。ニアショアリングは製造貨物を東方へ傾けていますが、出荷頻度も高めており、中央ヨーロッパ回廊に位置するLTL(積合せ)専門業者が恩恵を受けています。
地域分析
中央・西ヨーロッパ長距離輸送市場
ドイツは2025年においてヨーロッパ長距離輸送市場の23.40%を占め、自動車輸出回廊およびデュイスブルクとハンブルクにおけるマルチモーダルハブを活用しているが、ライン・アルプス軸における鉄道混雑と7%のドライバー不足が成長ポテンシャルを抑制している。ポーランドは2031年に向けて3.83%のCAGR予測を持つ先頭走者であり、80億ユーロの近隣調達向けFDIおよび東西幹線道路沿いに集積する400万m²の新規物流不動産パイプラインによって牽引されている。イギリスのブレグジット後のフレートは現在安定しつつあるが、2025年後半に予定される新たな国境入国システムの導入により、英仏海峡ルートにコンプライアンスの時間とコストが加わることとなり、一部の荷主はベネルクス港経由への迂回を検討している。
南ヨーロッパ長距離輸送市場
フランスは大西洋と地中海への二重の海上アクセスを活用しており、セーヌ・ノール・ヨーロッパ運河が2030年までにパリと北部水路を結ぶことで、南北貿易におけるバージ競争力の再調整が見込まれている。スペインはバルセロナ港を南部ゲートウェイとして位置づけており、4億ユーロの自動化投資により船舶の停泊時間を短縮し、内陸への鉄道・バージ連携を強化している。イタリアはアルプス越え道路の混雑に直面しており、2032年を目標とするブレンナーベーストンネルの開通により、南北輸送フローの相当部分が鉄道へシフトし、ヴェローナとミュンヘン間のトランジット時間が短縮される見通しである。
より広いヨーロッパ市場
オランダはロッテルダムの4億4,000万トンの取扱量を通じて大陸の要衝であり続け、高密度なヒンターランドネットワークにおいて深海、バージ、鉄道を統合している。北欧諸国は電動トラック回廊への投資を進め、バルカン加盟国は結束基金を活用して道路を整備しており、これらが総体として「その他のヨーロッパ」セグメントの輸送能力を向上させている。ドイツの25億ユーロの鉄道デジタル化計画は2030年までに貨物輸送能力を20%引き上げることを目指しているが、許認可の遅延により2028年以降へのスケジュール遅延リスクが存在する。ポーランドでは、eコマースおよび自動車部品サプライヤーが希少な労働力を求めて集積するにつれ、倉庫賃料が上昇しており、物流コストの増加と自動化投資の拡大を促している。最後に、2024年に発表されたイギリスのフリーポートゾーンは、事業者が通関インセンティブと二重規制の複雑さを天秤にかける中、慎重な関心を集めている。
規制環境
EUの運輸政策は、測定可能な脱炭素化と国境を越えたパフォーマンスに向けて厳格化が進んでいる。2026年、規則(EU)2026/1030は、運輸サービスの温室効果ガス排出量を算定・報告するための共通方法論としてEN ISO 14083:2023を義務化した。この変更により、排出量の会計処理が、EU関連路線を運行する運輸事業者やハブ事業者の日々の価格設定、入札、監査業務に組み込まれることになる。
デジタルコンプライアンスもまた、任意から標準化へと移行している。規則(EU)2020/1056に基づくeFTIフレームワークは、実施規則(EU)2025/2243によって支えられ、加盟国当局に対し、輸送モードを問わず電子的な規制上の輸送情報を受け入れることを求めている。これにより、運送業者のTMS/ERPシステム内で認証済みデータプラットフォームの導入が加速する。インフラ面では、改正されたTEN-T規則(EU)2024/1679が段階的な完成目標(コアネットワークは2030年、拡張コアネットワークは2040年、包括ネットワークは2050年)を設定し、国境を越える鉄道貨物輸送業務に対するパフォーマンス要件を追加している。また、規則(EU)2026/1184は鉄道の容量管理に関する新たなEUのアプローチを導入し、そのフレームワークは2027年12月12日までに確立される予定である。
バリューチェーン分析
バリューチェーンは、荷主(製造業、小売業、製薬業)、フォワーダーおよび4PL、道路・鉄道・海運・内陸水運・航空にわたる資産保有型運送業者、さらにデジタルプラットフォーム、ターミナル、港湾、検査当局といった支援層を包含する。大手フォワーダー間の統合は、複数モードにわたる一括調達を後押ししており、デジタル貨物プラットフォームやテレマティクス提供業者はトラックの利用率とサービスの可視性を向上させている。インターモーダルターミナルと港湾・鉄道インターフェースは重要な結節点であり続けており、主要な長距離コリドーの信頼性はこれらの接点で決まることが多い。これらの結節点における混雑や発着スロットの不足は、鉄道や近海輸送の優位性を相殺することもある。
政策主導のデジタル化とコリドー資金援助は、チェーン全体を流れる情報と容量のあり方を変えている。eFTIの展開は、ペーパーレスの規制データ交換を日常業務に押し進めており、認証済みeFTIプラットフォームとEUの物流デジタル化フォーラムを通じて調整される相互運用性の取り組みを通じて、運送業者、フォワーダー、当局を結び付けている。物理層では、EUの資金プログラムがTEN-T接続性とモーダルシフトインフラへの資本投入を促している。2025年7月、欧州委員会は94件の運輸プロジェクトを選定し、Connecting Europe Facility(CEF)助成金として28億ユーロを配分した。さらに2026年6月には、鉄道、内陸水運、コリドーの耐性を重視した新たな11億ユーロのCEF公募を開始した。これは、ターミナル、鉄道アクセス、国境を越えるボトルネックがどこから優先的に対処されるかに直接影響を与える。
競合状況
市場集中度
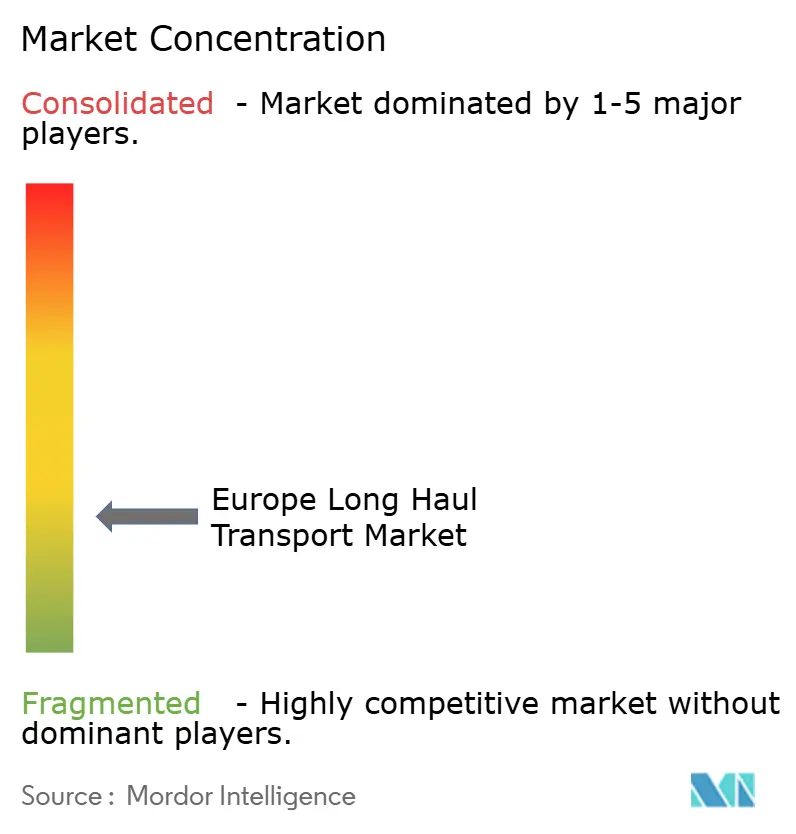
ヨーロッパ長距離輸送市場は依然として分散した状態にあります。DSVとDB Schenkerの保留中の合併により、合算事業体はDHLおよびKuehne+Nagelと同じ収益水準に躍り出て、15万人以上の従業員と輸送モードをまたぐ契約における比類なき交渉力を形成します。規模の優位性は現在、ボリュームディスカウントを超えてテクノロジー支出にまで及んでおり、数十億ドル規模のプレイヤーは何千もの輸送レーンにわたって可視化プラットフォームとデータサイエンスチームを償却していますが、これはアセットライト型フォワーダーがパートナーシップや資産売却で対抗するハードルとなっています。
専門業者は、規制コンプライアンスとアセット特殊性が汎用業者を遠ざける危険物、医薬品コールドチェーン、または都市型マイクロフルフィルメントの専門知識で自らの領域を守っています。sennderやTransporeonなどのデジタルチャレンジャーは、アルゴリズムマッチングによって一部のレーンでブローカーマージンを20%圧縮し、既存企業に関連性を維持するための投資または買収を促しています。持続可能性の差別化がますます重要になっており、事業者は再生可能エネルギーのPPA(電力購入協定)を締結し、バッテリー電気トラックを導入し、2025年のRFQに組み込まれた荷送人の脱炭素化スコアカードに応えるため水素リグのパイロット試験を実施しています。
Rail Cargo Groupはヤード滞留時間を短縮する自動連結器の特許を申請しており、新たな軌道なしに輸送能力を解放するテクノロジーの役割を示しています。自律走行トラックのパイロット試験がドイツのアウトバーンで隊列走行を実施していますが、商業的な展開は未だ加盟国間で断片化している統一的な賠償責任ルールを待っています。プライベートエクイティによるロールアップは分散したサブセグメントで盛んであり、地域の運送業者を統合して密度を確保し、燃料やトール割引を交渉しています。このモデルはベネルクスとイギリスで活発です。
ヨーロッパ長距離輸送産業リーダー
-
Girteka Logistics
-
DHL Group
-
DSV A/S
-
Dachser
-
Kuehne + Nagel
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ長距離輸送市場 このレポートでカバーされる企業
- DHL Group
- Kuehne + Nagel
- DSV A/S
- Dachser
- Girteka Logistics
- Waberer’s International
- Raben Group
- H. Essers
- Primafrio
- Turners (Soham) Ltd
- DFDS Logistics
- SNCF
- GXO Logistics
- Culina Group
- CMA CGM
- ROHLIG SUUS Logistics SA
- GRUBER Logistics SpA
- Hapag-Lloyd
- Rail Cargo Group
- InterRail Group
市場機会と将来展望
コンプライアンス主導のデジタル化と標準化されたカーボンレポーティングは、排出量の可視化とペーパーレス文書化を長距離輸送サービスに組み込むことができるサービス提供事業者にとって、短期的な市場の空白領域を生み出している。規則(EU)2026/1030(EN ISO 14083:2023)は、比較可能な温室効果ガス算定を差別化要因ではなく必須要件とした。これにより、路線レベルでの検証可能な排出量データ、ハブレベルでの報告、荷主の調達手続きおよび当局の審査に対応できる統合されたワークフローへの需要が高まる。同時に、eFTIの実施(規則(EU)2020/1056および2025年の実施規則)は、文書中心の国境越え業務を認証済みの電子交換に置き換える業務上のインセンティブを生み出し、マルチモーダル輸送全体にeFTI対応能力を組み込めるフォワーダーや運送業者を優位にする。
脱炭素化された長距離輸送業務とコリドーに整合したインフラのアップグレードもまた、電動トラックおよびインターモーダルソリューションを活用する先行企業にとって商業的に実現可能な余地を提供している。2026年6月、EU閣僚はクリーン輸送コリドー・イニシアチブに基づく最初の2つのロードマップ、すなわちスカンジナビア・地中海コリドーおよび北海・バルト海コリドーを承認し、長距離輸送の展開をTEN-Tの充電設備およびコリドーの整備状況とより緊密に結び付けた。企業の動きも、収益化可能な使用事例を示している。2026年5月、VELUXとLOTS Groupは、1,250 kmの往復路線で電動化物流を運行する提携を結び、長距離バッテリー電動運行が実証段階に留まらず特定路線で実際に運用されていることを示した。インフラのパイプラインについては、EUは2026年6月の11億ユーロの公募を含め、CEFを通じてコリドー容量への資本投入を継続した。これは、運送業者や4PLがアップグレードされた鉄道や内陸水運の接続で容量を確保し、道路輸送と鉄道または近海輸送区間を組み合わせたコリドー特化型サービス製品を構築する機会を後押しする。
最近の産業開発事情 ヨーロッパ長距離輸送市場
- 2026年6月:DHL Groupは、物流インフラの強化とクリーンエネルギー転換の支援を目的として、2026年から2027年にかけてフランスで約1億6,000万ユーロの投資プログラムを発表した。この計画は容量および施設のアップグレードを対象とし、電動化関連能力の拡大策を含み、主要な欧州貨物市場において荷主の脱炭素化要件とネットワーク開発を整合させるものである。
- 2025年5月:DSV A/Sは、約143億ユーロでDB Schenkerの買収を完了した。この取引により、欧州のフォワーディングおよびコントラクトロジスティクス事業の規模が大幅に拡大し、DSVがマルチモーダルな長距離ソリューションを一括提供し、運送業者間の容量交渉力を強化する能力が向上する。
- 2024年8月:Kuehne+Nagelは、欧州の自動車工場12拠点にわたる5年間のインバウンド物流契約を獲得した。この契約は、複数拠点にわたる長距離輸送および物流調整を統合し、同期化された製造フローの管理における大手インテグレーターの役割を強化するものである。
ヨーロッパ長距離輸送市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、ヨーロッパ域内における長距離フレート輸送サービスから得られる収益を対象としており、輸送物は長距離を移動し、各国にまたがる組織化された輸送ネットワークを通じて実行される。
対象外の範囲:旅客輸送サービス、および地域内の短距離またはラストマイル配送活動は市場価値から除外される。
セグメンテーション概要
- 輸送モード別
- 道路
- 鉄道
- 海上および内陸水路
- 航空
- エンドユーザー産業別
- 農業・漁業・林業
- 建設
- 製造
- 石油・ガス・鉱業・採石業
- 卸売・小売業
- その他
- 国別
- ドイツ
- イギリス
- スペイン
- イタリア
- オランダ
- フランス
- ポーランド
- ヨーロッパその他の地域
データソース、市場規模の算定、および検証
デスクリサーチ
まず、ヨーロッパ全域のフレート需要、ネットワーク容量、モーダルトレンドを記述した公的統計および政策文書を用いて業界をマッピングする。代表的な参照資料には、Eurostatのフレート輸送データセット、欧州委員会の輸送・気候パッケージ、UNECEの輸送統計、OECDの輸送指標が含まれており、これらにより仮定を可視的な活動に結びつけることができる。
次に、企業の年次報告書や投資家向けプレゼンテーション、信頼性の高い物流・輸送専門誌、トラック輸送・鉄道フレート・航空カーゴ・インターモーダル廊をカバーする業界団体のウェブサイトからの補足情報を重ね合わせる。公開情報だけでは確認が難しい一部の検証については、企業財務情報やニュースの有料サブスクリプション、輸出入の輸送単位レベルのシグナル、および関連する入札・契約追跡も活用している。これらの例は網羅的なものではなく、データ収集、仮定の検証、未解決の疑問点の明確化のために他にも多くの情報源を精査した。
一次インタビューおよびサーベイ
モデルの妥当性を検証するため、輸送事業者、フレートフォワーダー、荷主、業界アドバイザーを対象に専門家インタビューと構造化サーベイを実施し、レーンおよびサービスタイプ別に運賃・容量・稼働率がどのように推移したかを確認する。また、これらの議論を通じて、契約運賃とスポット運賃の差異、国境を越えた輸送量、および規制と燃料コストの転嫁がヨーロッパの主要コリドーにおける価格結果にどのような影響を与えたかについてのギャップを埋める。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | CXO:14% |
| 中位層:52% | 部門・ユニットリーダー:42% |
| 中小規模プレイヤー:14% | マネージャー:44% |
市場規模の算定と予測
規模の算定は、ヨーロッパのフレート活動シグナルから需要プールを再構築するトップダウンアプローチから始まり、観察された価格とミックスを用いてその活動をサービス収益に結びつける。実際には、モード別フレートトンキロメートル、国境を越えた貿易フロー、大型車両の保有台数と稼働率の方向性、運賃リセットに影響する燃料コストトレンド、契約レーンとスポットレーン間のシェアシフトなどの指標を用いて、合計値を現実的な水準に保つ。
ヘッドライン値が形成されたら、サンプリングされたレーン運賃ベンチマークに推定輸送量を乗じたものや、財務開示が可能な代表的事業者群の収益積み上げなど、選択的なボトムアップ近似値によって裏付けを取る。企業報告が不完全な場合は、保守的なカバレッジファクターを適用してギャップを処理し、インタビューのフィードバックと照合して調整することで、合計値がより広範な需要シグナルと整合性を保つようにする。
予測においては、軽量な多変量回帰レイヤーに支えられたシナリオ分析に依拠する。主要ドライバーには、GDPと鉱工業生産の方向性、貿易見通し、燃料コストの推移、規制に連動した業務上の制約が含まれる。その後、一次フィードバックを通じて仮定を精緻化し、フレートサイクルの軟調期と好調期の双方において容量と価格が通常どのように反応するかを予測に反映させる。
データ検証と更新サイクル
フレート量系列、貿易の方向性、運送業者の収益性の手がかりなど、独立したシグナルとの繰り返しのクロスチェックを通じてアウトプットを検証し、結果が承認される前に大きな乖離を調査する。乖離が明確なイベントによって説明できない場合、チームは回答者に再連絡し、不一致が解消されるまで価格と稼働率の仮定を再検討する。
各レポートは年次で更新され、主要な規制変更、燃料価格ショック、大規模なネットワーク混乱など重要なイベントが発生した場合には中間更新も検討される。納品前に最終的なアナリストレビューが完了し、クライアントは新たに入手可能な公開データと確認済みのフィールドインプットに基づく最新の更新済み見解を受け取る。
Mordor Intelligenceのヨーロッパ長距離輸送市場推計と他の公表推計との比較
ヨーロッパの長距離輸送に関する公表市場価値が大きく乖離して見えることがあるのは、推計ごとに基礎となる対象範囲と価格基準が異なるためである。差異は通常、どのモードが計上されているか、短距離区間が混在しているか、どの年が基準年として扱われているか、そして通貨とインフレの仮定がどのように適用されているかに起因する。
小包およびラストマイル配送の収益はMordor Intelligenceの対象範囲外であり、これにより、すべての道路フレート支出を長距離として扱う推計と比較して価値が低くなる場合がある。もう一つの一般的なギャップは、マルチモーダル区間(鉄道、航空、海上、内陸水路)が長距離サービスの一部として含まれているかどうか、およびモデルが固定価格報告を使用しているか、年間を通じて燃料費とサーチャージの転嫁が更新された時価収益を使用しているかどうかである。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,894.4億米ドル(2025年) | |
| 業界門誌A | 4,800.0億米ドル(2025年) | 長距離と地域配送活動を混在させている可能性が高い、より広範な道路フレート支出の見方を採用しており、ラストマイルと小包の動きが分離されていない場合に価値を過大評価する可能性がある。 |
| グローバルコンサルタンシーB | 2,500.0億米ドル(2025年) | 長距離の一般トラック輸送のみに近い可能性があり、道路以外の長距離区間やマルチモーダルサービス収益の一部が省略される場合があり、レーンレベルの価格チェックなしにマクロ配分シェアに依存している可能性がある。 |
表中の乖離は主に、何が長距離サービス収益として計上されるか、および価格基準が年をまたいでどのように扱われるかによって説明される。対象範囲を厳密に保ち、フレート活動シグナルとインタビューに基づく運賃・稼働率の実態に照らして合計値を検証することで、最終的な数値は検討・再現可能なシンプルなインプットに追跡可能な状態を維持している。
レポートで回答している主な質問
ヨーロッパ長距離輸送の2026年の価値は?
ヨーロッパ長距離輸送市場は2026年にUSD 4,019.8億に達しています。
2031年までに最も高い成長が予測される輸送モードはどれですか?
航空貨物は越境eコマースおよび医薬品コールドチェーン需要に牽引され、CAGR 4.75%で拡大する見込みです。
欧州大陸の長距離貨物におけるドイツのシェアはどれくらいですか?
ドイツは2025年に市場の23.40%を占めており、自動車・機械の輸出回廊に支えられています。
ポーランドの長距離輸送セクターに期待されるCAGRはどれくらいですか?
ポーランドはニアショアリングによる新たな製造業の誘致を背景に、2026年から2031年にかけてCAGR 3.83%を記録すると予測されています。
最も速くシェアを獲得しているエンドユーザーセグメントはどれですか?
卸売・小売業はオムニチャネルフルフィルメントが出荷頻度を高めるなかで、CAGR 3.72%でセグメント成長をリードしています。
統合は貨物価格交渉力にどのような影響を与えますか?
DSV-DB Schenkerのような取引から生まれた規模は、大手4PLにキャリアとの交渉力をもたらし、ブローカーマージンを圧縮し、中小企業をテクノロジーパートナーシップへと向かわせています。