
エピタキシー装置市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
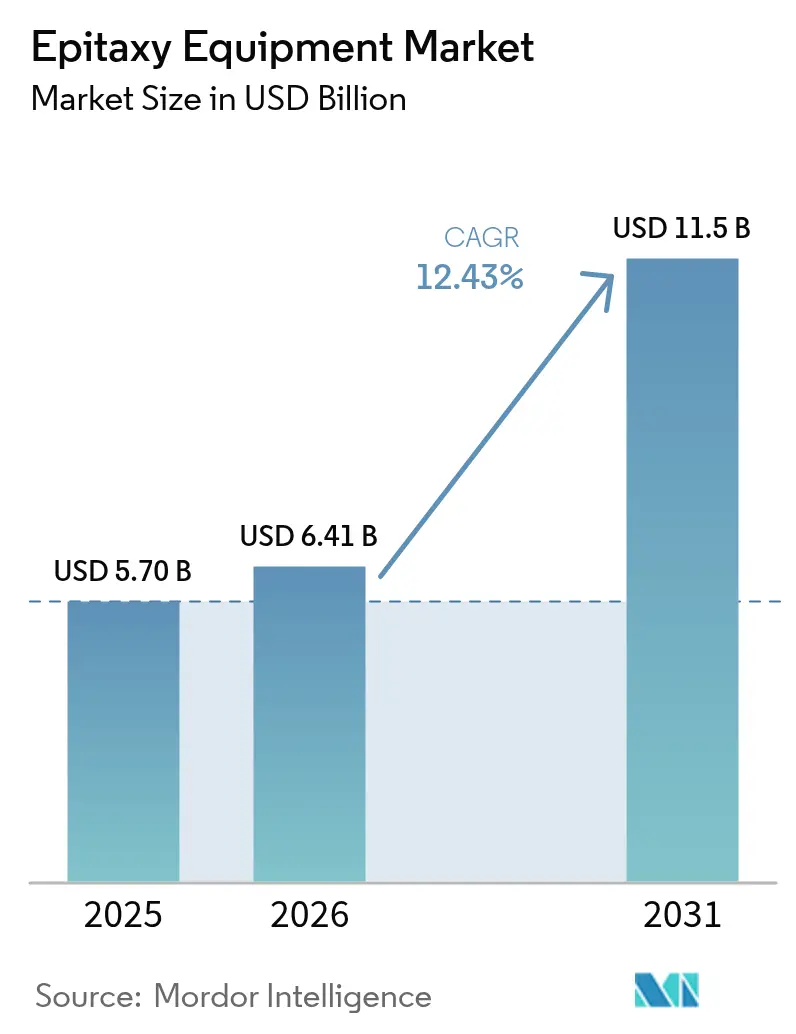
| 市場規模 (2026) | 6.41 十億米ドル |
| 市場規模 (2031) | 11.5 十億米ドル |
| Growth Rate (2026 - 2031) | 12.43 % |
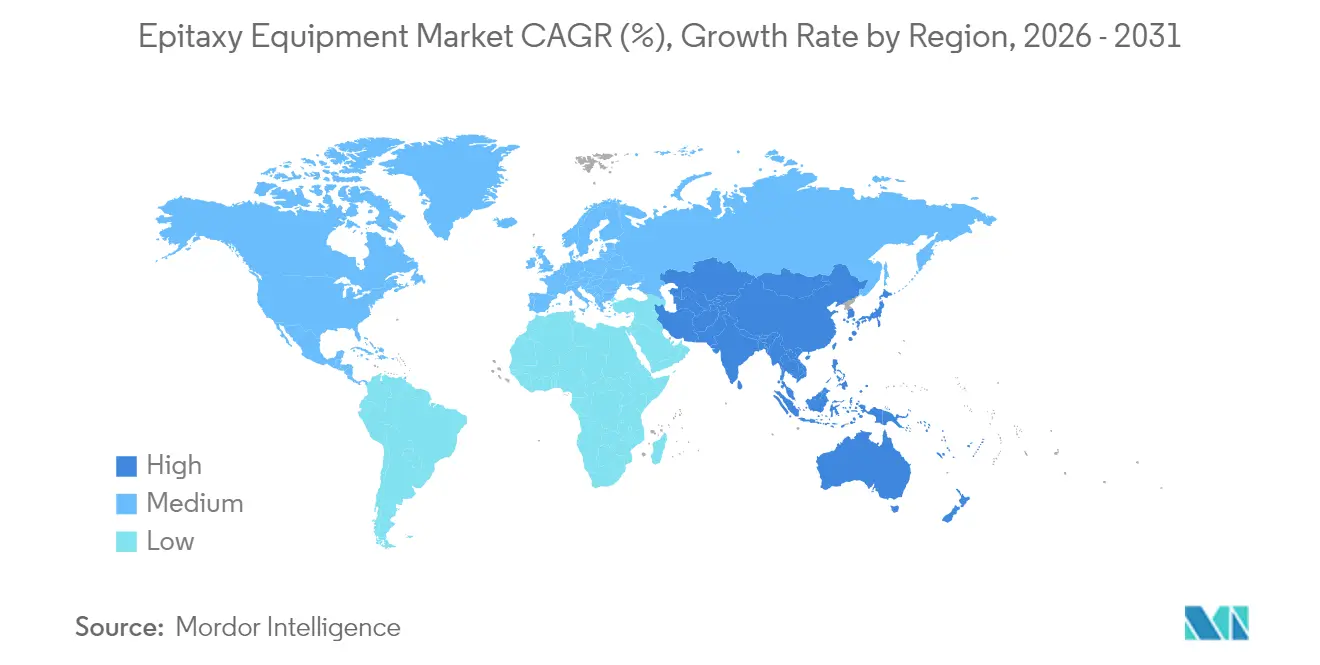
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
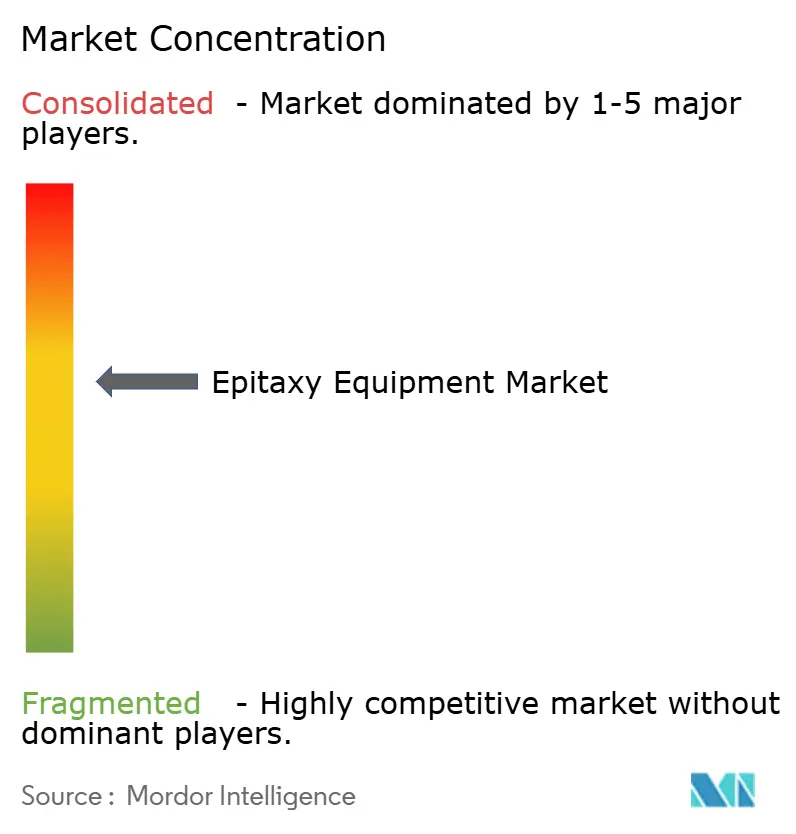
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエピタキシー装置市場分析
エピタキシー装置市場は2025年に57億米ドルと評価され、2026年の64億1,000万米ドルから2031年には115億米ドルに達すると推定され、予測期間(2026年~2031年)中に12.43%のCAGRで成長する見込みです。化合物半導体メーカーが電気自動車パワーモジュール、5G基地局フロントエンドチップ、高輝度LEDバックライト向けに生産能力を拡大するにつれ、需要が増大しています。炭化ケイ素および窒化ガリウム基板上の高精度エピタキシャル層が高電力・高周波デバイスの性能を左右するようになり、集積デバイスメーカーは設備投資予算をレガシーシリコン装置から転換しています。エピタキシーラインに3億米ドルを超える米国CHIPS法の配分は、このプロセスが安全保障上の優先事項であることを確認するものです。装置サプライヤーは、より大口径ウェーハ対応リアクター、より精密なプロセス制御ソフトウェア、柔軟なマルチマテリアルチャンバーで応え、ダイあたりコストを抑えながら歩留まりを維持しています。ただし、長期にわたる装置認定サイクルと前駆体価格の変動が、長期的な成長の基本的要因が損なわれていないにもかかわらず、近期の出荷リズムを引き続き抑制しています。
主要レポートのポイント
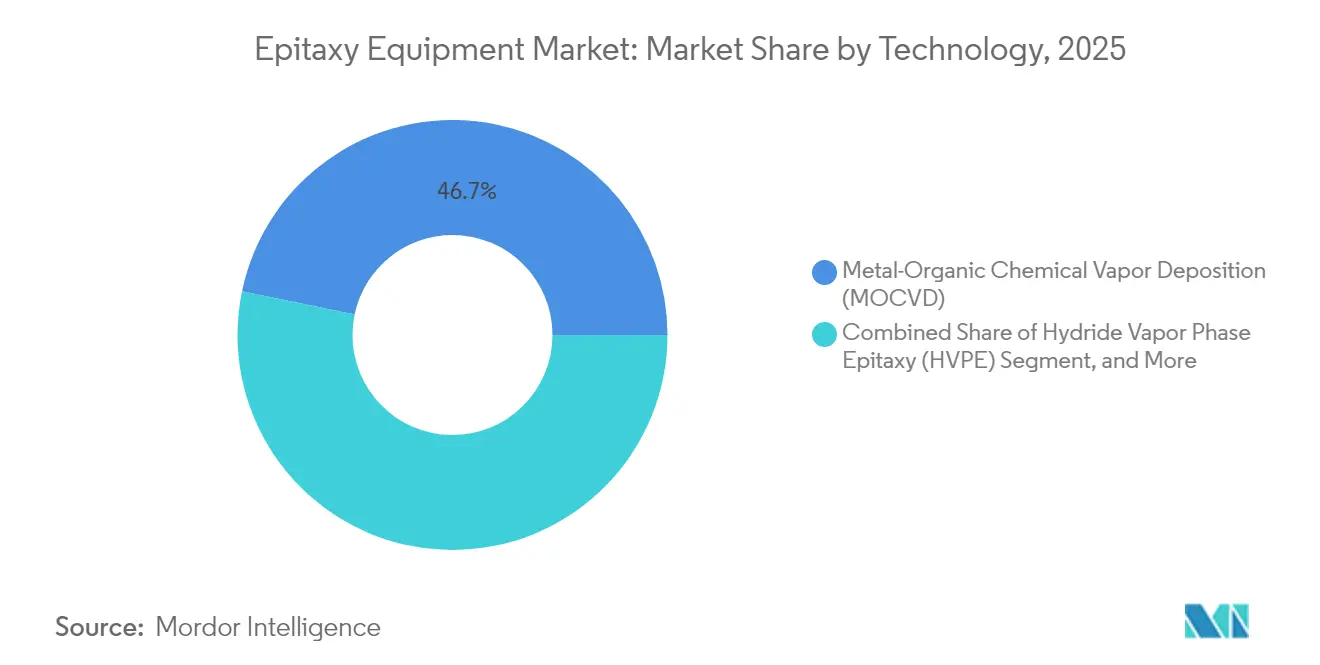
- 技術別では、有機金属化学気相成長法(MOCVD)が2025年のエピタキシー装置市場シェアの46.73%を占めました。
- リモートプラズマCVDは、成膜技術の中で最も速い13.35%のCAGRで2031年まで拡大すると予測されています。
- 用途別では、化合物半導体デバイスが2025年の収益シェアの52.10%を占め、ワイドバンドギャップ材料は2031年まで13.52%のCAGRで拡大しています。
- 材料別では、炭化ケイ素が2025年のエピタキシー装置市場規模の71.05%を占め、窒化ガリウム装置は2031年まで15.65%のCAGRで成長しています。
- 地域別では、北米が2025年の収益の43.25%を占め、アジア太平洋地域は2031年まで最速の15.22%のCAGRを記録しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| 高輝度LEDの需要増加 | +2.10% | アジア太平洋地域が中心、北米への波及効果あり | 中期(2~4年) |
| 電気自動車のパワートレイン電動化の急速な進展 | +2.80% | グローバル(北米、欧州、中国が先行) | 長期(4年以上) |
| 5G/6G化合物半導体フロントエンドモジュールの拡大 | +1.80% | グローバル(アジア太平洋地域および北米に集中) | 中期(2~4年) |
| SiC/GaN生産能力増強に向けた政府インセンティブ | +2.20% | 北米・欧州、一部のアジア太平洋市場 | 短期(2年以内) |
| 酸化ガリウム(β-Ga₂O₃)デバイスの採用 | +0.80% | グローバルR&Dセンター(日本・米国で早期商業化) | 長期(4年以上) |
| 8インチおよび12インチGaN-on-Siエピタキシーラインへの移行 | +1.50% | グローバル(台湾・韓国・米国の先端ファブが主導) | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高輝度LEDの需要増加
プレミアムディスプレイおよび自動車照明向けのマイクロLEDおよびミニLEDの採用が進むにつれ、三安光電(San'an Optoelectronics)などのLEDメーカーがマルチシステムのMOCVD受注を積み重ねています。スループット向上は6インチおよび8インチウェーハ全体の欠陥密度低減と同時に進める必要があり、VeecoのLuminaプラットフォームの受注残を高水準に維持しています。[1]Compound Semiconductor Staff、「PlayNitride、Veeco MOCVDシステムを選択」、compoundsemiconductor.net自動車のデイタイムランニングランプおよびアダプティブビームヘッドランプも高い光束を必要とし、GaN層の均一性に関するエピタキシーの仕様を向上させます。これらの力が組み合わさることで、3~4年ごとに予測可能な装置更新サイクルが生まれ、中期的な出荷トレジェクトリーを強固にしています。
電気自動車のパワートレイン電動化の急速な進展
自動車メーカーが800Vアーキテクチャへ移行することで、≥1,600°Cで成長させたエピタキシャル層を必要とする炭化ケイ素MOSFETおよびダイオードの採用が加速しています。Tokyo Electronの高温CVD装置の受注は、BoschがアラバマのSiCラインに向けてCHIPS法から2億2,500万米ドルの助成金を確保したことと相まって増加しました。[2]米国商務省、「CHIPS法資金発表」、commerce.gov150mmから200mmのSiC基板への移行は、世界中のファブにおける新規装置投資と改造キットの両方を迫ります。パワーモジュールの歩留まりはマイクロパイプ密度とドーピングのドリフトに非常に敏感であるため、デバイスメーカーは数カ月のプロセスレシピ共同エンジニアリングを経てからのみ発注し、収益認識は長引くものの、定着した設置済みベースを構築します。
5G/6G化合物半導体フロントエンドモジュールの拡大
窒化ガリウム高電子移動度トランジスタは3~8GHzの5G帯域においてLDMOSを上回る性能を示し、基地局OEMはGaN-on-SiCエピタキシーラインの拡大を進めています。Imecが主導する研究アライアンスは、140GHz 6Gコンセプト向けにGaNおよびインジウムリン(InP)のスケーリングを検証し、大学およびパイロットファブの装置を活発に稼働させています。[3]IEEE著者、「MOCVDリアクター最適化研究」、ieeexplore.ieee.org携帯端末サプライヤーもインフラのトレンドを反映し、熱を抑えてバッテリー寿命を延ばすためにGaN RFスイッチを認定しています。インフラと民生用のロールアウトが合わさることで、中期的にプレミアムグレードのエピタキシーシステムへの需要ファネルが拡大します。
SiC/GaN生産能力増強に向けた政府インセンティブ
米国CHIPS法および欧州チップス法に基づく公的資金が、国内エピタキシーおよび基板工場の設備投資の一部を賄います。CoherentはテキサスのSiCエピタキシー拡張に7,900万米ドルを獲得し、IntelliEPIは軍用グレードのMBE研究開発に1,030万米ドルを受領しました。[4]米国商務省、「CHIPS法資金発表」、commerce.gov補助金は地元供給のコミットメントを義務付け、近期の受注を国内装置サプライヤーに傾け、新しいリアクター設計の認定のリードタイムを短縮します。インセンティブの波は5年間の生産能力パイプラインを2年間の枠に圧縮し、バックログのピークを生み出すとともに、熟練したプロセスエンジニアをめぐる競争を激化させます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の期間 |
|---|---|---|---|
| リアクター設計に関連する複雑性 | -1.90% | グローバル(すべての主要装置サプライヤーに影響) | 中期(2~4年) |
| 特殊前駆体の価格変動と供給 | -1.10% | グローバル(アジア太平洋地域に深刻な影響) | 短期(2年以内) |
| IDMおよびファウンドリにおける長期にわたる装置認定サイクル | -0.80% | グローバル(ティア1半導体ファブに集中) | 中期(2~4年) |
| 次世代高温リアクターへの高い設備投資 | -0.60% | グローバル(生産能力拡大の意思決定に影響) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リアクター設計に関連する複雑性
ファブがデュアルマテリアルまたは300mmチャンバーを要求するにつれ、計算流体力学モデルは層流ガス流れと急激な温度勾配を整合させる必要があり、研究開発サイクルが長くなります。サプライヤーはそのため、マルチゾーンヒーター、電動式インジェクタープレナム、インサイチュ分光エリプソメトリーを統合し、部品表およびソフトウェア検証コストを引き上げています。これらのエンジニアリングの障壁は収益を遅らせ、後発参入者の参入障壁を高めます。
特殊前駆体の価格変動と供給
有機金属のトリメチルガリウムおよびトリクロロシランは少数の精製プラントに依存しており、いずれかの稼働停止は1カ月以内にMOCVDのスループットに波及します。高純度前駆体市場は2024年に高いCAGRで成長したものの、世界でも10社未満のベンダーに集中しています。供給ショックによりLEDファブはリアクターを停止せざるを得なくなり、稼働率が低下し、新規装置のROIが遅延します。リスク軽減のため、デバイスメーカーはマルチソース認定を推進し、調達サイクルを長引かせ、原材料バッファーを膨らませていますが、このコストは間接的に装置投資の重荷となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
MOCVDが規模の優位性を維持しながらRPCVDが急成長有機金属化学気相成長法は、LEDおよびGaNパワーデバイスにおける確固たる地位を背景に、2025年のエピタキシー装置市場シェアの46.73%を占めました。このセグメントの規模は、壊滅的な再設計を伴わない段階的なウェーハサイズ拡大を可能にし、繰り返し受注を支えています。一方、リモートプラズマCVDは低温処理が繊細な基板への適用と厳密なインターフェース制御を可能にすることから、13.35%のCAGRを記録すると予測されています。RPCVDツールのエピタキシー装置市場規模は2031年までに15億9,000万米ドルに達すると見込まれています。MBEおよびハイドライド気相エピタキシー法はそれぞれ超高純度ヘテロ構造および厚膜GaN基板向けにニッチな用途で採用されており、HT-CVDは厚さ20μmを超えるSiC層で主流となっています。すべてのプラットフォームにわたり、サプライヤーはマルチマテリアルの柔軟性を将来の技術ノードに対するヘッジとして位置付けています。
第2の競争角度は高度なプロセス制御スタックを中心に展開されています。ティア1ファブは、クローズドループ放射率補正パイロメトリーおよび機械学習による異常検知をますます要求しており、これらの機能はMOCVDおよびRPCVDアーキテクチャに最も容易に後付けできます。その結果、平均販売単価はユニット出荷量よりも速く上昇し、エントリーレベルの中国製装置がLEDサブセグメントに参入してもマージンを下支えしています。オープンプラットフォームのソフトウェアエコシステムも差別化要因として浮上しており、ファブがベンダーのハードウェアを越えてレシピを移植できるようにし、認定サイクルを短縮しています。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます


用途別:
化合物半導体がリード、ワイドバンドギャップ需要が加速化合物半導体デバイスの製造が2025年の収益の52.10%を占め、RFアンプ、LiDAR VCSEL、フォトニクストランシーバーが牽引しています。しかし最も急速な伸びは電気自動車インバーターおよび通信電源に使用されるワイドバンドギャップ材料からもたらされており、年率13.52%の成長を示しています。ワイドバンドギャップ用途のエピタキシー装置市場規模は2025年に22億8,000万米ドルとなり、2031年までに48億8,000万米ドルを超える可能性があります。フォトニクスラインは特にインジウムリン(InP)フォトニック集積回路(PIC)がハイパースケールデータセンター向け光学機器から恩恵を受けており、CoherentがテキサスサイトでInP出力を3倍に増やしたことがその証左です。MEMSファウンドリは規模は小さいものの、圧力センサーおよびRFフィルター向けのカスタムエピタキシャルスタックを必要とし、安定しつつも特化した装置ニッチを切り開いています。
エンドユーザーの多様性が装置メーカーに対し、同一ファブ内でSiC、GaN、InPの間で構成変更が可能なモジュール型リアクターの供給を迫っています。このような適応性が設備投資予算を急激な需要変動から守ります。同時に、装置ベンダーと化学品サプライヤーとのパートナーシップが前駆体の流量ダイナミクスの共同最適化を目指し、膜の化学量論を改善してGaN縦型トランジスタなどの新デバイスアーキテクチャを開拓しています。
ウェーハサイズ別:
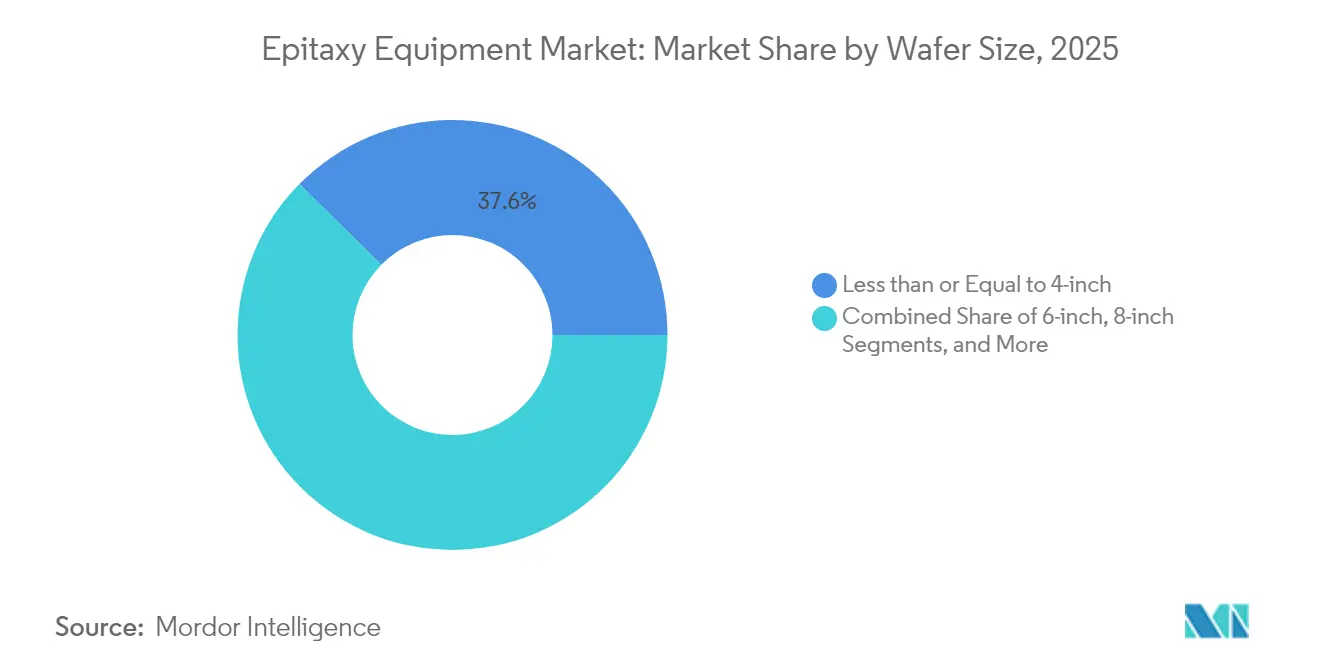
300mmへの移行が勢いを増す4インチ以下のウェーハは、大学やパイロットラインが特殊化合物に小型基板を使用するため、依然としてユニットの37.62%を占めています。それでも12インチシステムは、マイクロLED、GaNパワーIC、および高度なRFプログラムに牽引されて最高の14.92%のCAGRを示しています。個別見積もりによれば、1台の300mm GaN MOCVDリアクターは150mmの装置3台を置き換えることができ、ファブの床面積を30%削減します。12インチ装置に割り当てられるエピタキシー装置市場規模は2031年までに32億2,000万米ドルを超える可能性があります。中間の6インチおよび8インチのノードはSiCおよびInPのステッピングストーンとして機能し、歩留まりリスクとコスト削減のバランスを取っています。
エンジニアリングの課題はセンターからエッジへの均一性を中心に展開されています。サプライヤーはマルチゾーンサセプターヒーターおよび回転シャワーヘッドで半径方向の温度ドリフトに対抗しています。インサイチュメトロロジーの需要もそれに応じて高まっており、リアルタイムPLマッピングおよびパイロメトリックフィードバックは現在ほとんどの300mmシステムに標準搭載されています。これらの機能はレシピ開発を短縮し、価格リストが高くても付加価値を高めます。
注記: 各セグメントの詳細なシェアはレポート購入後にご確認いただけます
材料別:
SiCの優位性とGaNの勢い炭化ケイ素は自動車および再生可能エネルギーインバーター向けに2025年の収益の71.05%を占めました。しかし窒化ガリウム装置の収益は年率15.65%で成長しており、2031年までに出荷ミックスを再編する可能性があります。GaNパワーICが650Vクラスから1,200Vクラスへ移行するにつれ、より厚いエピタキシャル層が必要となり、より高度なリアクターが求められるため、エピタキシー装置市場シェアの差は縮小するでしょう。III-V族砒化物およびリン化物はオプトエレクトロニクスに欠かせない存在であり続け、β-Ga₂O₃の研究は≥3.3kVデバイスを目指した補助金付きプロトタイプ装置を引き付けています。プロセスレシピは大きく異なります:SiCはホットウォールグラファイトリアクターおよびシランの高分圧を好み、GaNはコールドウォールの有機金属フロースおよびアンモニア過圧に依存するため、OEMは個別の製品ラインを維持することを余儀なくされています。
材料別の補助金プログラムが分断を増幅させています。米国およびドイツの自動車OEMはトラクションインバーターの供給確保のためSiCラインに直接投資し、一方で通信プレーヤーはGaN RF生産能力を共同資金で支援しています。両陣営が規模を拡大するにつれ、メトロロジーパッケージは酸素および炭素の汚染レベルを1×10¹⁵cm⁻³以下に調整し、欠陥のないドリフトゾーンに不可欠な水準を達成します。
地域分析
北米エピタキシー装置市場
北米は2025年に43.25%の収益シェアを維持し、テキサス州、アリゾナ州、およびニューヨーク州北部の密集したクラスターに支えられています。CHIPS法の支出は、グリーンフィールドファブとブラウンフィールドのアップグレードの両方に流れ込み、国内エピタキシー能力に対する長期的な需要を固定しています。例えば、CoherentのShermanキャンパスは、AIオプティカルリンク需要に応えるためにInPデバイスの生産量を3倍に増やしました。政府契約に組み込まれた地元調達規則は、国内サプライヤーへの調達を傾け、為替レートの変動が輸出競争力を抑制する中でも受注パイプラインを強化しています。
アジア太平洋エピタキシー装置市場
アジア太平洋地域は、2031年までに15.22%のCAGRで最も急成長している市場を代表しています。HC SemiTekなどの中国のLEDメーカーは、すでに2,500基を超えるMOCVDの設置基盤を蓄積しており、ユニットボリュームのリーダーシップを牽引しています。同時に、韓国のメモリ大手はCXLフォトニクスおよびHBM電力供給向けの化合物半導体ロードマップに投資しており、地域のアドレス可能市場を拡大しています。Tokyo Electronの2025年第1四半期の純売上高が6,545億円に達したことは、上流ツールベンダーへの波及効果を裏付けています。
欧州エピタキシー装置市場
欧州は自動車の電動化と強靭な航空宇宙サプライチェーンに注しています。欧州チップス法に基づくプログラムは、ドイツおよびスウェーデンのSiCエピファブへの補助金を供給する一方、フランスの研究機関はレーダーおよび衛星ペイロード向けの200 mm GaN-on-Siラインを試験運用しています。地域の環境規制は低地球温暖化係数プロセスガスの採用を促進し、欧州のファブは高度な排ガス処理モジュールを指定するよう促されています。地域はユニットボリュームでは後れを取っているものの、量子コンピューティング材料向けに特化した高マージンの特殊ツールおよび研究グレードのMBEシステムにおいて卓越しています。

規制環境
輸出管理およびデュアルユース規則は、特に先端的な化合物半導体および最先端製造用途において、エピタキシー装置の出荷に関する主要な規制上の接点であり続けている。欧州委員会は、委任規則(EU)2025/2003(2025年11月発効)を通じてEUデュアルユースリストを更新し、エピタキシャル成膜装置を含む先端半導体製造装置の分類を明示的に対象とする管理を追加した。国境を越えた出荷については、これによりライセンスおよび分類作業の負荷が増大する。
日本では、経済産業省(METI)が半導体関連の輸出および技術移転に関する監視を強化しており、主要な半導体分野における海外技術移転に関して2024年12月に導入された事前届出制度や、輸出管理令を改正するための2025年3月の閣議決定などが含まれる。米国では、商務省(BIS)が中国関連の先端コンピューティングおよび半導体製造品目に対する管理を継続的に見直しており、米国、EU、日本の要件が異なるコンプライアンス環境を維持し、装置メーカーとその顧客に対して地域特有の審査、最終用途確認、および文書化を促している。
バリューチェーン分析
エピタキシー装置のバリューチェーンは、上流の精密部品および材料から始まる。これには高温ヒーターおよびサセプター(SiC向けには多くの場合グラファイトベース)、真空機器、RPCVDバリアント用のRFまたはプラズマサブシステム、ガス供給および除害モジュール、そして閉ループプロセス制御用の専用電子機器およびソフトウェアスタックが含まれる。これらの投入物は装置OEMの設計、リアクター統合、工場受入試験、現地据付に投入され、その後IDM、ファウンドリ、LEDメーカーにおけるレシピ共同開発と長期の認定サイクルが続き、歩留まりへの敏感性からプロセス移管サービスが提供価値の重要な要素となる。
下流の需要は、SiCおよびGaNのパワー、RF、光電子生産を拡大する機器メーカーに加え、InPを中心とするフォトニクスによって引き寄せられており、装置注文はしばしばエピタキシーとエッチングなどの補完的工程を組み合わせている。産業構造は選択的な垂直統合とポートフォリオの統合も反映しており、ASM InternationalはLPE S.p.A.の買収によってシリコンカーバイド・エピタキシー分野の地位を強化する一方、VeecoやAixtronなどのサプライヤーはプラットフォームファミリー(例:化合物半導体向けTurboDiscベースのMOCVD)や、大規模な設置ベースからの継続的なサービス、部品、アップグレード収益を重視している。
競合状況
既存サプライヤーのTokyo Electron、Aixtron、Applied Materialsは2024年の出荷額の半分以上を合計で納入しており、中程度の集中度を示しています。各社は独自のシャワーヘッド形状、マルチゾーンヒーター、レシピ転送ソフトウェアで差別化を図り、顧客をアップグレードパスに誘導しています。平均販売単価の堅調さが周期的な出荷量の低下を相殺し、売上総利益率を40%以上に維持しています。一方、Veecoの300mm GaNプラットフォームへの注力は、ディスプレイおよびパワースタートアップとの戦略的受注を確保し、プレミアムティアでの競争激化を高めています。
新興の中国メーカーはコスト優位性を活かして第一世代LEDラインへの参入を図っていますが、SiCおよび高周波GaNファブが求める均一性仕様には及んでいません。一部の西側IDMは輸出管理審査を課しており、OECD外のサプライチェーンでの高温リアクター採用を事実上制限しています。その結果、市場参入企業はプロセスIPと顧客の信頼を獲得するために確立されたブランドとの合弁事業を推進することが多くなっています。
技術ロードマップは、歩留まりへの影響が発生する前に粒子の異常を予測するクローズドループ機械学習アナリティクスへと向かっています。AixtronとApplied Materialsは、リアルタイムの化学発光シグナルとウェーハレベルの欠陥を相関させるエッジAIモジュールを試験導入しており、最大3%の歩留まり向上が期待されています。プラズマソース設計をめぐる知的財産訴訟が時折浮上し、無形資産が中核的な争点であることを示しています。こうした争いにもかかわらず、サプライチェーン強靭化への取り組みが顧客のマルチベンダー戦略採用を促し、破壊的な価格戦争を引き起こすことなく健全な競争関係を維持しています。
エピタキシー装置産業のリーダー企業
Aixtron SE
Applied Materials, Inc.
Tokyo Electron Limited
Veeco Instruments Inc.
LPE S.p.A.
- *免責事項:主要選手の並び順不同
エピタキシー装置市場
- Aixtron SE
- Applied Materials, Inc.
- Tokyo Electron Limited
- Veeco Instruments Inc.
- LPE S.p.A.
- NuFlare Technology, Inc. (Toshiba Electronic Devices and Storage Corp.)
- II-VI Incorporated (Coherent Corp.)
- Intelligent Epitaxy Technology, Inc.
- DOWA Electronics Materials Co., Ltd.
- Siltronic AG
- RIBER S.A.
- Taiyo Nippon Sanso Corporation
- Chengdu Alight Optoelectronics Technology Co., Ltd.
- Advanced Epi Materials and Devices UK Ltd.
- NAURA Technology Group Co., Ltd.
- Shenzhen Topraysolar Co., Ltd.
- Suzhou Nano Epitaxy Inc.
- VEECO-Suzhou (CMI Suzhou)
- Jiangsu J-PEC Technology Co., Ltd.
- SkyWater Technology Foundry

市場機会と将来展望
AI駆動型光インターコネクト向けのInPベースフォトニクスの拡大に向けて空白領域が形成されており、これはエピタキシーと隣接プロセス装置を組み合わせた、より大規模なバンドル発注に転換している。Veecoは2026年5月に、シリコンフォトニクス向けInPレーザー製造を支援するため、2億5,000万米ドルを超える装置注文(Lumina MOCVD、Spectorイオンビーム成膜、WaferEtchシステムを含む)を受注したと開示した。これは、容量増強が単独のエピタキシー購入ではなく、統合ツールセットとして実行される傾向が強まっていることも示している。
もう一つの機会は、より大きなウェーハフォーマットでの再現可能な大量エピタキシーと、より厳密な均一性制御を必要とする社内GaNパワーデバイス製造拡張の加速に集中している。AIXTRONは2026年5月に、大量GaN製造拡張のためにRenesasへ複数のPlanetary G5+Cシステムを供給したことを確認し、2026年6月にはRohmが浜松の拠点における社内8インチGaNエピタキシーのためにAIXTRONのG10-GaNシステムを選定した。上流基板への投資はこの拡張サイクルを強化しており、JX金属は2026年6月に、InP基板生産能力を拡大するために4年間で最大1,200億円を投じる計画を発表し、住友電気工業は2026年7月に、伊丹製作所のInP基板生産ラインに対する約180億円のアップグレードを開示した。
Recent Industry Developments in エピタキシー装置市場
- 2026年6月:Applied Materialsは、ロジック級のエピタキシー能力をDRAM製造に導入することを目的とした強化版Centura Prime Epiシステムを発表した。このプラットフォームは電力効率と装置密度の向上に重点を置き、より厳密なデバイス制御と統合に依存するAI駆動型アーキテクチャを追求するメモリメーカーを支援する。
- 2026年5月:AIXTRONは、GaNパワーデバイスの大量製造拡張のために、複数のPlanetary G5+C GaN MOCVDシステムをRenesasへ供給した。この納入は、ワイドバンドギャップ生産に対する継続的な資本支出を示し、パワー半導体ラインにおける再現可能で高スループットなエピタキシーへの需要を強化する。
- 2024年12月:Coherentは、インジウムリン(InP)の生産能力を拡大するため、CHIPS法に基づく3,300万米ドルの資金提供を受けた。この助成は国内フォトニクス製造投資を強化し、北米における特殊なエピタキシープロセス工程および関連装置への需要を支えている。


エピタキシー装置市場 レポートの範囲と調査方法論
市場定義と範囲
本市場は、半導体および化合物半導体製造用にウェーハ上にエピタキシャル層を成長させるために使用される装置を対象とし、装置販売の一部として販売されるリアクターおよび主要な補助モジュールを含む。市場規模は、エピタキシープロセス工程に関連する装置収益を用いて金額ベースで算出している。
対象外の範囲:上流のウェーハ材料、有機金属前駆体およびガス、元の装置パッケージの一部として販売されないスペアパーツ、およびファブ内の人件費は除外している。
セグメンテーション概要
- 技術別
- 有機金属化学気相成長法(MOCVD)
- ハイドライド気相エピタキシー法(HVPE)
- 高温化学気相成長法(HT-CVD)
- 分子線エピタキシー法(MBE)
- リモートプラズマCVD(RPCVD)
- 用途別
- フォトニクス
- 半導体
- ワイドバンドギャップ材料
- 微小電気機械システム(MEMS)
- その他
- ウェーハサイズ別
- 4インチ以下
- 6インチ
- 8インチ
- 12インチ
- 12インチ超
- 材料別
- III-V族(GaAs、InP)
- GaN
- SiC
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算出、および検証
デスクリサーチ
デスクワークは、エピタキシー装置に対する需要背景を構築することから始まり、次に購入可能な装置の価値へと絞り込まれる。SEMIの刊行物、米国国際貿易委員会(USITC)の貿易統計、UN Comtrade、World Semiconductor Trade Statisticsの発表、OECDの製造業指標などの公的な情報源を用いて、サイクルのタイミングと地域別の投資モメンタムを整合性確認している。
また、企業の開示資料、決算説明会の書き起こし、投資家向け説明資料も確認し、製品のエピタキシーへの関与を把握し、出荷タイミングが収益認識とどのように関連するかを理解している。特許データベースはプロセスの変化、例えばGaNおよびSiC関連のリアクター設計を追跡するために使用され、これが予測期間中にサプライヤーが実際にどのような認定・採用に到達するかの判断材料となる。ここに記載した情報源は例示であり、データ収集、検証、明確化のために他にも多くの公的な参考資料が使用された。
一次インタビューおよび調査
一次調査は、購買決定に直接関与する人々、すなわち装置サプライヤー、部品エコシステム、ファブレベルのプロセスおよび調達担当者との間で、装置需要の前提をストレステストするために使用される。これはグローバル市場であるため、議論は主要な生産・消費地域全体に及び、拡張計画、認定スケジュール、ASPの見込みを比較し、一貫したモデルに整合させることができる。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | CXO:19% | APAC:47% |
| ミドルティア:55% | 機能/部門リーダー:30% | EMEA:29% |
| 小規模企業:19% | マネージャー:51% | 南北アメリカ:24% |
市場規模算出および予測
当社の規模算出は、半導体および化合物半導体の資本支出シグナルを、採用状況およびプロセス強度チェックを用いてエピタキシー特有の需要プールへ再構築するトップダウン構築から始まる。その後、総額はサンプル抽出した装置ASPに予想出荷量を乗じるなどの選択的なボトムアップ近似値、および受注パターンに関するチャネル確認によって裏付けられ、最終的な市場価値の調整に用いられる。
モデルの主要な入力には、ウェーハサイズの移行(例えば一部の化合物ラインにおける150mmから200mmへの移行)、GaNおよびSiCデバイス容量の拡張計画、典型的な装置認定および立ち上げのスケジュール、MOCVD、MBE、および関連技術間のミックスシフト、そして新設ファブとブラウンフィールド拡張の比率が含まれる。地域別データがまばらな場合、インタビューで合意された保守的な普及率レンジを適用し、最近のファブ発表および貿易フローと照合して対処している。
予測は、資本設備における発注タイミングが急速に変化し得る一方で認定は実際の装置導入を遅らせるため、近い将来のサイクル変動に関する指数平滑法の見解を裏付けとするシナリオ分析に基づいている。稼働率、拡張ペース、価格進行に関する前提は構築中に更新され、最終的な経路は回答者が現実的な調達タイミングとして説明する内容と照合して検証される。
データ検証および更新サイクル
検証は、独立したシグナル間の三角測量によって行われ、モデル化された市場は承認前に資本支出の方向性、貿易指標、公に確認可能なファブ建設計画と比較される。大きな差異が現れた場合、その要因は入力層まで遡って追跡され、その後、前提が情報源で再確認されるか、専門家への再連絡によって解釈が再確認される。
計算ロジック、通貨処理、年次マッピングがワークブック全体で一貫するように、複数段階のアナリストレビューが行われる。レポートは年次で更新され、突然の輸出管理措置、大規模なファブの遅延、パワーまたはRFデバイスの需要の急激な変化など、重要な事象が発生した場合には中間更新が行われる。提供前には最新の見解を反映するよう新たな見直しが完了する。
他の公表推定値と比較したMordor Intelligenceのエピタキシー装置市場規模
エピタキシー装置の公表市場規模は、同じ分野を説明しているように見えても、境界設定やタイミングの前提が常に一致しているわけではないため、異なることがある。差異は、装置価値としてカウントされるものと材料としてカウントされるものの違い、基準年の選定方法、そして予測がサイクルのピーク、サイクル中盤の年、またはより正常化された実行率を反映しているかどうかから生じることが多い。
ウェーハサイズの移行、デバイス主導の容量追加(GaNおよびSiC)、資本支出から装置導入までのタイミングを追跡することで、Mordor Intelligenceは推定値を広範な半導体支出総額ではなく、装置出荷と認定の実態に結び付けている。一部の推定値は前駆体、スペアパーツ、より広範な成膜装置などの隣接項目を同じ範疇に含めており、少数はダウンサイクルのより早い時期を開始年として設定しているため、長期的な成長シナリオが同様に見えても現在の値が低く抑えられる可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 6.41億米ドル(2026年) | |
| グローバル調査出版社A | 4.76億米ドル(2024年) | より早い基準年とより長い期間を使用しており、選択されたサイクル時点は装置注文についてより保守的に見え、資本支出から出荷までのタイミング構築と比較して短期的な市場価値を圧縮する可能性がある。 |
| 産業調査出版社B | 4.33億米ドル(2025年) | 範囲の説明はより広く、装置のみの境界についてはあまり明示的でなく、ワイドバンドギャップ拡張に対するASPおよび採用の進行がより緩やかに適用されている可能性が高く、それが開始時点の市場規模を縮小させている。 |
表は、この差異が主に基準年の選定と、装置定義に含まれる内容によって説明されることを示している。範囲が装置に焦点を絞られ、資本支出決定から認定済み出荷までのタイミングが明示されている場合、結果として得られる数値は、同じ入力チェックを用いて次回の更新でも検証・再現しやすくなる。


レポートで回答される主要な質問
エピタキシー装置市場は2026年にどのくらいの収益を生み出しますか?
エピタキシー装置市場規模は2026年に64億1,000万米ドルとなっています。
現在ユニット出荷量をリードしている技術はどれですか?
有機金属化学気相成長法(MOCVD)がLEDおよびGaNデバイスへの確固たる利用に支えられ、46.73%の出荷シェアを占めています。
自動車メーカーからSiC装置への強い需要が見られる理由は何ですか?
800V電気自動車アーキテクチャへの移行には、インバーターおよびオンボード充電器向けの低欠陥SiCエピタキシャル層が必要です。
新規リアクター設置において最も急成長している地域はどこですか?
アジア太平洋地域は中国のLED拡大と韓国のメモリ投資に牽引されて、2031年まで15.22%のCAGRを記録しています。
12インチウェーハ装置はコスト構造にどのような影響を与えますか?
1台の300mmリアクターが150mmの装置3台を置き換えることができ、ファブの床面積を30%削減しダイあたりコストを低下させます。
エピタキシー生産における最大のサプライチェーンリスクは何ですか?
高純度の有機金属前駆体の供給源が限定されているため、価格変動とリアクターの稼働停止リスクが生じています。
最終更新日:



