
エネルギーロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 210.21 十億米ドル |
| 市場規模 (2031) | 306.73 十億米ドル |
| 成長率 (2026 - 2031) | 7.85 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるエネルギーロジスティクス市場分析
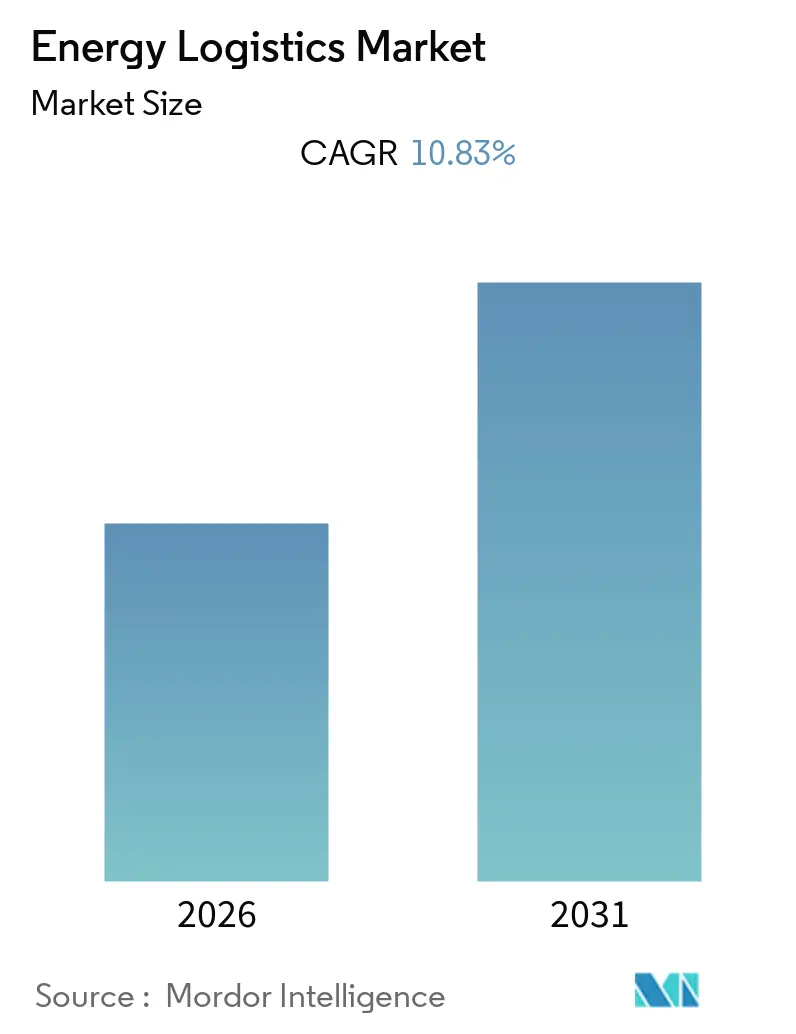
エネルギーロジスティクス市場規模は2025年に193.02 ビリオン 米ドルと評価され、2026年の210.21 ビリオン 米ドルから2031年には306.73 ビリオン 米ドルに達すると推定されており、2026年から2031年の間にCAGR 7.85%を記録する見込みです。
LNG、石油製品、重要鉱物、再生可能エネルギー機器の国境を越えた貿易は、生産地域と消費地域にわたるフレート計画を継続的に再編しました。再生可能エネルギープロジェクトは、重量物輸送、危険物取り扱い、ステージング、および計画的な現場納品への需要を増加させました。従来の石油・ガスサプライチェーンも引き続き活発であり、オフショアサポート、製油所ロジスティクス、専用輸送への需要を維持しました。プロバイダーは、信頼性の高い実行力、規制対応能力、資産の可用性、および複数の輸送モードにわたる可視性において競争を激化させました。ルートの混乱、港湾の混雑、インターモーダルコスト、および不均一なインフラが、複数の地域でネットワーク容量を制約しました。
主要レポートのポイント
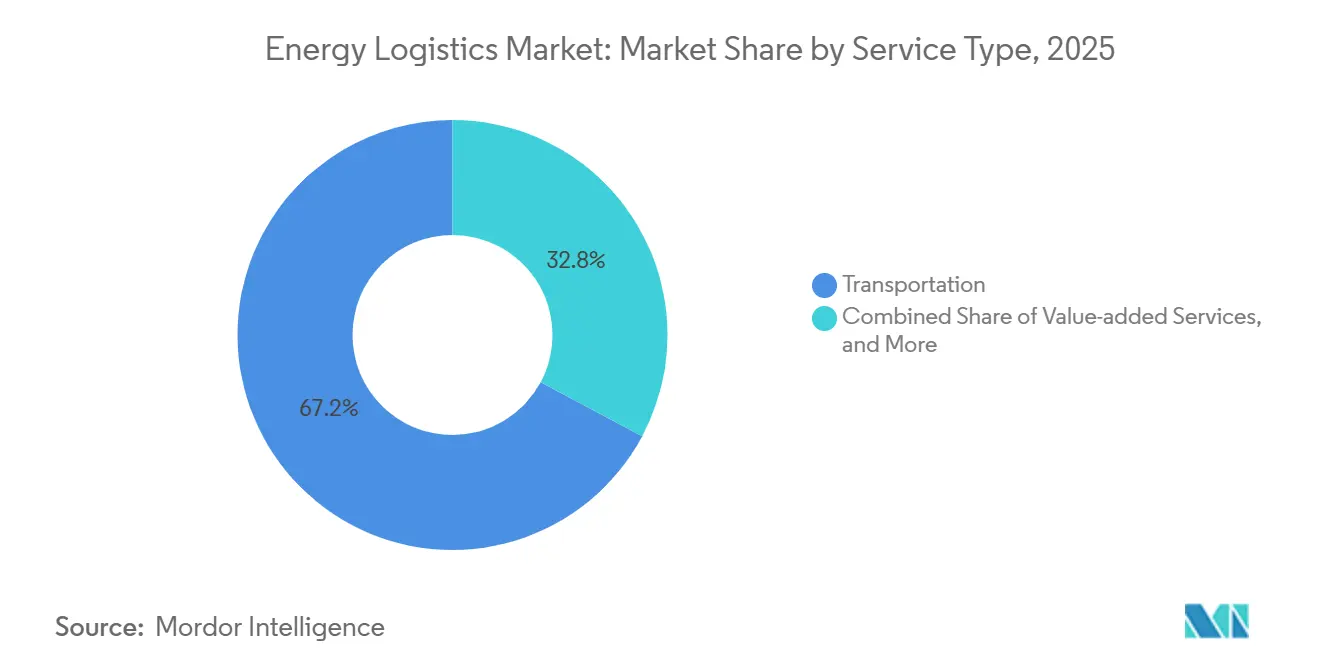
- サービス別では、輸送が2025年のエネルギーロジスティクス市場シェアの67.19%を占めてトップとなり、付加価値サービスは2031年までのCAGR予測で最高の10.37%を記録しました。
- 輸送モード別では、道路輸送が2025年の輸送収益におけるエネルギーロジスティクス市場規模の42.83%を占め、航空ロジスティクスは2031年までのCAGR予測で最高の9.92%を記録しました。
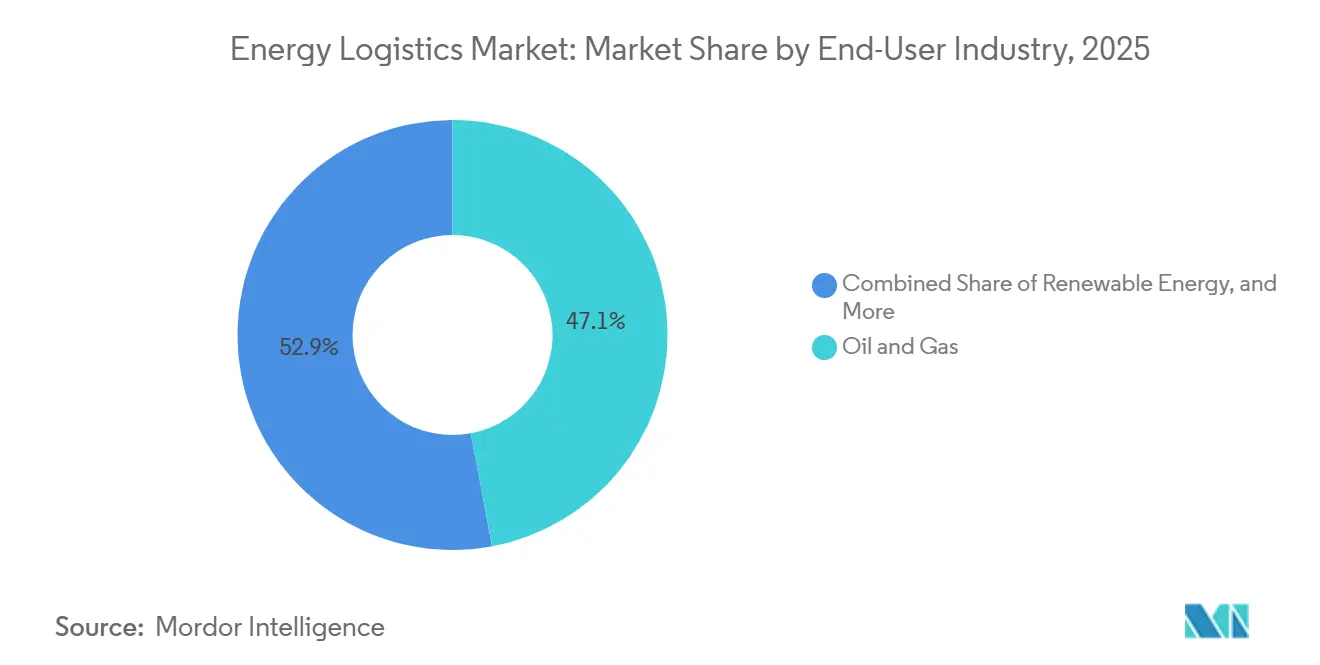
- エンドユーザー別では、石油・ガスが2025年のエネルギーロジスティクス市場シェアの47.06%を占め、再生可能エネルギーは2031年までのCAGR予測で最高の10.65%を記録しました。
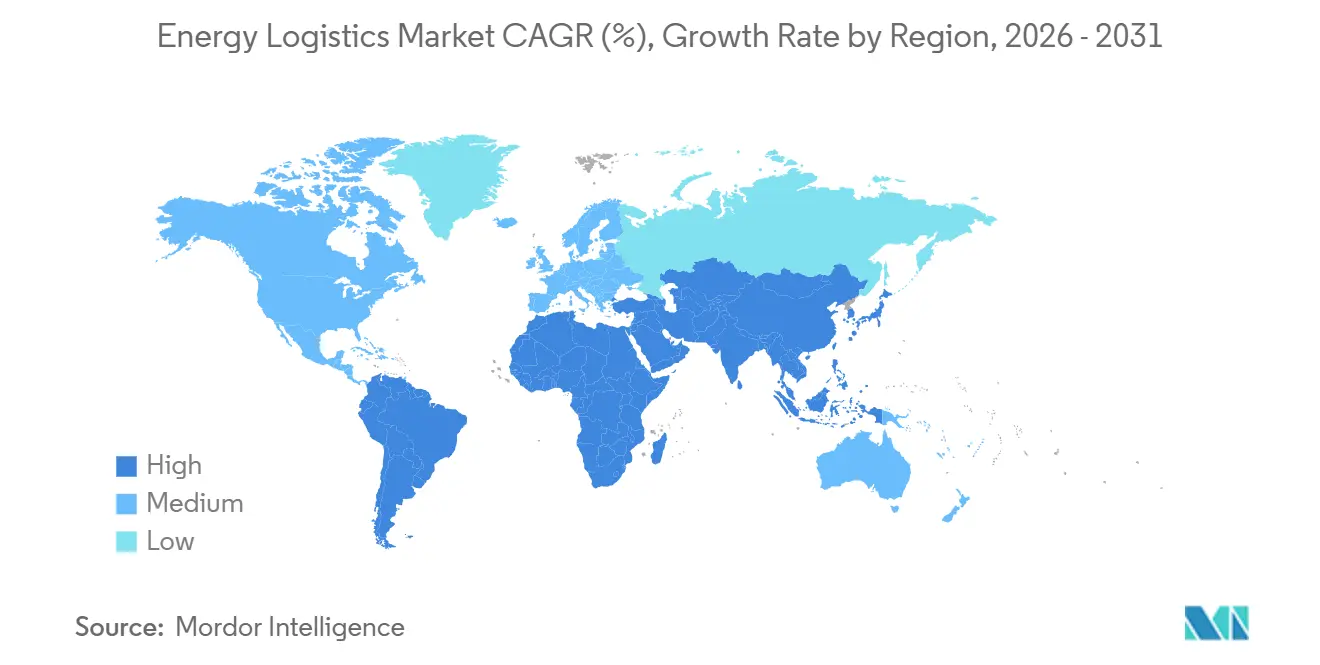
- 地域別では、アジア太平洋が2025年のエネルギーロジスティクス市場規模の42.54%を占め、2031年までのCAGR予測で最高の9.61%を記録しました。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルエネルギーロジスティクス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 国境を越えたエネルギー貿易とエネルギー安全保障投資 | +1.8% | グローバル、北米・アジア太平洋・中東・アフリカに集中 | 中期(2〜4年) |
| 再生可能エネルギーおよびバッテリー貯蔵プロジェクトのロジスティクス拡大 | +1.6% | グローバル、アジア太平洋・北米が主導 | 長期(4年以上) |
| デジタルトラッキング、コントロールタワー、ロジスティクス自動化 | +1.2% | グローバル、北米・EUで早期成果 | 短期(2年以内) |
| マルチモーダルインフラとエネルギープロジェクト開発 | +1.1% | アジア太平洋、北米、中東・アフリカ | 中期(2〜4年) |
| 遠隔地・オフショアサプライチェーンの重要性 | +0.9% | アジア太平洋、中東・アフリカ、北海、英国、ノルウェー | 長期(4年以上) |
| 大型・危険物・時間厳守カーゴの専門ロジスティクス | +0.7% | グローバル、中東・アフリカおよびアジア太平洋に集中 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
国境を越えたエネルギー貿易とエネルギー安全保障投資の成長
国境を越えたエネルギー貿易は、輸出施設と受入インフラにおいて持続的なフレート需要を生み出しました。2025年のグローバルLNG貿易は6.7%成長し、LNG供給は2026年末までに7%以上拡大すると予測されてます。北米は2026年中の増分供給成長の85%以上を占めました。[1] 北米のLNG輸出能力は、2024年初頭の1日あたり114億立方フィートから2029年までに1日あたり287億立方フィートに増加する軌道にありました。LNG輸出は2026年上半期に1日あたり平均174億立方フィートとなり、前年比23%増加しました。新たな輸出ターミナルは建設カーゴを必要とし、輸入ターミナルは機器調達、輸送、および保管能力を必要としました。米国国際開発金融公社とI Squared Capitalは、南アジアおよび東南アジア全域のLNGおよび石油製品の輸入・保管・輸送インフラ向けに30億 米ドルのプラットフォームを発表しました。
再生可能エネルギーおよびバッテリー貯蔵プロジェクトのロジスティクス拡大
再生可能エネルギー設備の追加は、エネルギーロジスティクス市場全体で専門輸送、保管、および最終納品への需要を増加させました。再生可能電力容量は2025年から2030年の間に約4,600 GW増加すると予測されており、太陽光発電がその拡大の80%を占めます。バッテリーエネルギー貯蔵システムは、危険物認証、熱管理、および系統連系に合わせた納品が必要なため、プロジェクトカーゴの中核カテゴリーとなりました。DHL Groupは、ニューエネルギーロジスティクス収益を2025年の6億5,000万 米ドルから2030年までに33億 米ドルに拡大する計画を発表しました。したがって、エネルギーロジスティクス市場では、プロバイダーがスループット能力とカーゴエンジニアリングを組み合わせることが求められました。バッテリーシステムは、それを支える太陽光モジュールよりも重量物輸送が多く、より複雑で危険物取り扱い作業が増加しました。初期の再生可能エネルギープロジェクト予算は、その取り扱いの複雑さを常に十分に反映していたわけではありませんでした。
デジタルトラッキング、コントロールタワー、ロジスティクス自動化
エネルギーオペレーターは、遅延が試運転スケジュールや資産の稼働率に影響を与える可能性があるため、貨物の可視性をより重視するようになりました。エネルギーオペレーターが船舶、トラック、航空機、および現場拠点にわたる貨物を管理するにつれ、デジタルコントロールシステムの重要性が高まりました。貨物データの共有ビューは、混乱への早期対応と、サプライヤー、フォワーダー、および現場チーム間のより一貫した調整を支援しました。オペレーターはこれらのシステムを使用して、滞留時間、スケジュールのリスク、および書類の不備が納品に影響を与える前に特定しました。フリート性能ツールは、排出量追跡とチャーター船全体のLNGカーゴ管理も支援しました。デジタルコントロールは、複数の輸送モードに関連する管理負担を軽減しました。この能力は、リアルタイムの運用管理を提供するプロバイダーと、断片的なプロセスに依存するプロバイダーを差別化しました。
マルチモーダルインフラとエネルギープロジェクト開発
マルチモーダル投資は、エネルギーロジスティクス市場のプロジェクト計画者が利用できるコストとスケジュールの選択肢を変えました。日本のInpexは2026年7月、インドネシア東部で210億 米ドルのAbadiLNGプロジェクトの着工式を行、アラフラ海の遠隔地サイトに向けた海上、河川、道路ロジスティクスの調整が必要となりました。アジア交通観測所は、アジア太平洋の低・中所得経済圏が2025年から2035年にかけて年間2.6 トリリオン 米ドルの交通インフラ投資を必要とすると推定しました。[2] 港湾エリアは2035年までに24%、飛行場エリアは144%拡大すると予測されました。新たな乗換拠点により、カーゴは道路、鉄道、海上、内陸水路間をより適切な地点で移動できるようになりました。このインフラは、高成長地域における複雑なプロジェクトを制約していた課題を軽減しました。
阻害要因の影響分析*
| 阻害要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片的なインフラと高いインターモーダル乗換コスト | -1.2% | グローバル、アフリカおよび発展途上のアジア太平洋市場で深刻 | 中期(2〜4年) |
| 複雑な安全・通関・環境コンプライアンス | -0.9% | グローバル、中東・アフリカの国境越え回廊および北米に集中 | 短期(2年以内) |
| 再生可能エネルギープロジェクト向けの港湾・船舶・重量物輸送のボトルネック | -0.7% | アジア太平洋、欧州、中東・アフリカ | 長期(4年以上) |
| スコープ3排出量の可視性の低さとデータ基準の不統一 | -0.5% | グローバル、主にEUおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片的なインフラと高いインターモーダル乗換コスト
断片的なインフラは、遠隔施設が複数の輸送モードに依存する場合に実行リスクを高めました。アクセスルートは多くの場合、港湾、道路、保管ヤード、河川リンク、および信頼性が不均一なローカル配送能力を組み合わせていました。アフリカの下流ネットワークでは、政府の価格補助金が利益率を低下させ、流通インフラへの民間投資を抑制しました。その結果生じたギャップは、プロジェクト開発にロジスティクスコストを追加し、ネットワークがより大きな量を処理する能力を制限しました。港湾・船舶・重量物輸送のボトルネックも、アジア太平洋、欧州、中東、アフリカの再生可能エネルギープロジェクトを制約しました。エネルギーロジスティクス市場において、これらのボトルネックは大型部品の移動を遅らせ、成長しつつあるプロジェクトパイプラインの使用可能な容量を削減しました。
複雑な安全・通関・環境コンプライアンス
安全、通関、および環境要件は、カーゴクラスと輸送モードにわたってエネルギーロジスティクスに変動コストを追加しました。クラス9の雑危険物に分類されるバッテリーエネルギー貯蔵システムは、専用の認証、取り扱い手順、および緊急対応計画を必要とします。これらの要件は、特にこれらのユニットを初めて取り扱う再生可能エネルギープロジェクトオペレーターにとって、リードタイムとコストを増加させました。米国の選択されたカナダ製品への新たな関税が2026年8月に開始され、その後カナダの対抗措置が続き、200億 米ドルの対象貿易フローに影響を与えました。その結果生じた変更は、国境を越えたエネルギーサプライチェーンのルート見直しと書類の再設計を必要としました。欧州の水素ロジスティクスも、水素おび脱炭素化ガス指令が2026年中に加盟国の実施段階を経るにつれ、計画の複雑さに直面しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:輸送が収益を支え、付加価値サービスが利益率を再形成
輸送は2025年のエネルギーロジスティクス市場シェアの67.19%を占めました。その地位は、LNG貿易と分散型再生可能エネルギープロジェクトが必要とする継続的な移動を反映していました。輸送は、港湾、ヤード、生産サイトから遠隔エネルギー資産へのカーゴの物理的な流れをカバーしました。倉庫保管はバッテリープロジェクトとLNG受入ターミナルとともに発展しました。恒久的なステージング施設は、量が増加するにつれて一時的な仮置きエリアに取って代わるようになりました。ニューカッスル港は2025年末に、メイフィールドターミナルでグリッドスケールのバッテリーシステムをステージングするための州の承認を受けました。同港はまた、より大型のプロジェクトカーゴ船向けに2,500万 米ドルを岸壁延伸に投資しました。これらの資産は、現場納品前の保管、統合、および管理された移送を支援しました。
付加価値サービスは、エネルギーロジスティクス市場において2026年から2031年にかけて最高のCAGR予測10.37%を記録しました。このサービスグループには、通関手続き、NORM廃棄物管理、健康・安全・セキュリティ・環境・品質コンプライアンス、および貨物可視性が含まれました。エネルギーオペレーターはこれらのサービスを使用して、輸送実行と並行して規制要件を管理しました。統合契約は、輸送、ステージング、通関、および現場納品を一つのプロバイダーの下に置きました。この構造は、プロジェクト全体のスコープを調整できるロジスティクス企業に有利に働きました。ASCOは2025年6月に9桁規模の北海サービス契約を獲得し、確立されたエネルギー関係で使用される長期モデルを示しました。エネルギーロジスティクス産業は、このようなバンドル契約から恩恵を受けました。なぜなら、それらは単独のプロジェクト移動よりも高い継続性を提供したからです。再生可能エネルギー契約は、まだそのレベルの定期的なサービス収益を大規模に再現していませんでした。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます


輸送モード別:道路輸送の優位性と航空ロジスティクスの成長がエネルギー資産ニーズを反映
道路輸送は2025年の輸送収益におけるエネルギーロジスティクス市場規模の42.83%を占めました。主要な輸送モードに関わらず、ほとんどのエネルギーカーゴの最終納品モードとして引き続き機能しました。トラックは、港湾、鉄道ターミナル、倉庫、サプライベースと、製油所、掘削サイト、風力発電所、その他の施設を結びました。海上フレートは国際LNGおよび原油貿易の主要なシェアを担いました。鉄道は北米および中央アジアのエネルギー回廊にわたるバルク輸送を支援しました。内陸水路は、河川や運河が工業サイトを結ぶ場所で追加の選択肢を提供しました。2026年のホルムズ混乱は、ペルシャ湾内の柔軟な陸上輸送能力の価値を強化しました。
航空輸送は2026年から2031年にかけて最高のCAGR予測9.92%を記録しました。この成長は、遠隔地およびオフショア施設における時間厳守のスペアパーツへの需要を反映しており、そこでは機器のダウンタイムが高いフレート料金を上回る可能性がありました。DHL Groupは2026年初頭に22のヨーロッパ諸国でTime Definite Plusを開始しました。このサービスは1,100以上の拠点でのフロントストッキングを使用し、ヨーロッパの風力発電所の88%に4時間以内に到達できました。[3] このネットワークは、プロバイダーが風力資産を中心に専用のメンテナンス・修理・運用能力を構築する方法を示しました。航空連携のメンテナンス活動におけるエネルギーロジスティクス市場規模は、風力発電所がより迅速なスペアパーツ納品を必要とするにつれて拡大しました。このサービスはまた、予測可能な復旧時間に依存するオペレーターの乗り換えコストを引き上げました。
エンドユーザー別:石油・ガスの安定性と再生可能エネルギーの成長が並行した需要を創出
石油・ガスは2025年のエネルギーロジスティクス市場シェアの47.06%を占めました。このセグメントは、専用の陸上基地、危険物輸送フリート、オフショア海上支援船、およびNORM管理サービスに依存していました。これらの資産は参入障壁を生み出し、長期契約の更新を支援しました。上流の掘削とオフショア活動は、機器、消耗品、および人員支援材料の計画的な納品を必要としました。製油所の操業も一貫した入出荷輸送に依存していました。発電・公益事業、鉱業・金属、エンジニアリング・調達・建設コントラクターがさらなる需要を追加しました。重要鉱物の採掘は、オフショア石油・ガスのサポート活動に類似した遠隔地ニーズを生み出しました。
再生可能エネルギーは2026年から2031年にかけて最高のCAGR予測10.65%を記録しました。バッテリーシステム、大型タービン部品、および狭い試運転ウィンドウにより、再生可能エネルギープロジェクトの納品は従来のカーゴ移動よりも専門化されました。再生可能エネルギープロジェクトにおけるエネルギーロジスティクス市場規模は、危険物、重量物輸送、および現場スケジューリングを一括管理できるプロバイダーに依存しました。政府・公共インフラは、エネルギー安全保障プログラムとLNG輸入ターミナルプロジェクトを通じて重要性を増しました。30億 米ドルのインド太平洋プラットフォームは、南アジアおよび東南アジア全域のLNGおよび石油製品のインフラを支援しました。これらのプログラムは、より大規模で長期にわたるロジスティクス要件を生み出しました。強固なコンプライアンスシステムを持つ確立されたプロバイダーは、これらの契約に対応するのに有利な立場にありました。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋は2025年の収益の42.54%を占め、2026年から2031年にかけて最高のCAGR予測9.61%を記録しました。LNG輸入プロジェクト、再生可能エネルギー開発、および国境を越えたエネルギーリンクが地域全体のフレート活動を増加させました。Inpexは2026年7月にインドネシアで210億 米ドルのAbadiLNGプロジェクトの工事を開始しました。オーストラリアの2026年7月の国家再生可能エネルギー優先リストは、4 GWh以上のバッテリー貯蔵を含む11のプロジェクトを追加しました。アジア太平洋は予測期間中のグローバルインフラ投資の52.4%以上を占めると推定され、ユーティリティスケールの貯蔵投資は300%成長すると予測されました。中国、インド、日本、韓国は、ターミナル運営と再生可能エネルギープロジェクト作業を通じて需要を支えました。
北米は、LNG輸出能力、パイプライン、港湾、および専門キャリア能力の拡大に伴い、大規模なエネルギーロジスティクスの変革を遂げました。米国のLNG輸出は2026年上半期に1日あたり平均174億立方フィートとなり、前年比23%増加しました。[4] Cheniereは2025年6月に追加トレインの最終投資決定を行い、2028年までに年間6,000万トン以上の能力を目標としました。南米もブラジルのオフショア拡大、アルゼンチンのバカ・ムエルタ開発、ガイアナの生産基盤を通じて成長エリアとして発展しました。ASCOとN.V. Dordt Gatewayは2026年6月に、550メートルの岸壁を備えたスリナムの海上支援基地合弁事業に関する基本合意書に署名しました。この資産はガイアナ・スリナム盆地のオフショアロジスティクス需要を対象としました。
欧州は2026年中に炭化水素、水素、オフショア風力、および炭素回収に関して個別のロジスティクスニーズを抱えていました。欧州水素バックボーンには33のエネルギーインフラオペレーターが含まれ、2030年以前に試運転が計画された31,500キロメートルの水素パイプラインを含む40のパイプラインプロジェクトを特定しました。アムステルダムとデュイスブルクを経由したドイツへの水素輸入は技術的に実現可能であり、内陸水路、鉄道、トラック、および将来のパイプラインがロジスティクス設計に含まれました。中東・アフリカはホルムズ危機がグローバルLNG供給の20%(グローバルガス総供給の3%に相当)を制約したため、異なるリスクセットを抱えていました。これらの地域のエネルギーロジスティクス市場は、ルートの多様化と信頼性の高い海上、道路、保管能力に高いプレミアムを置きました。
競合環境
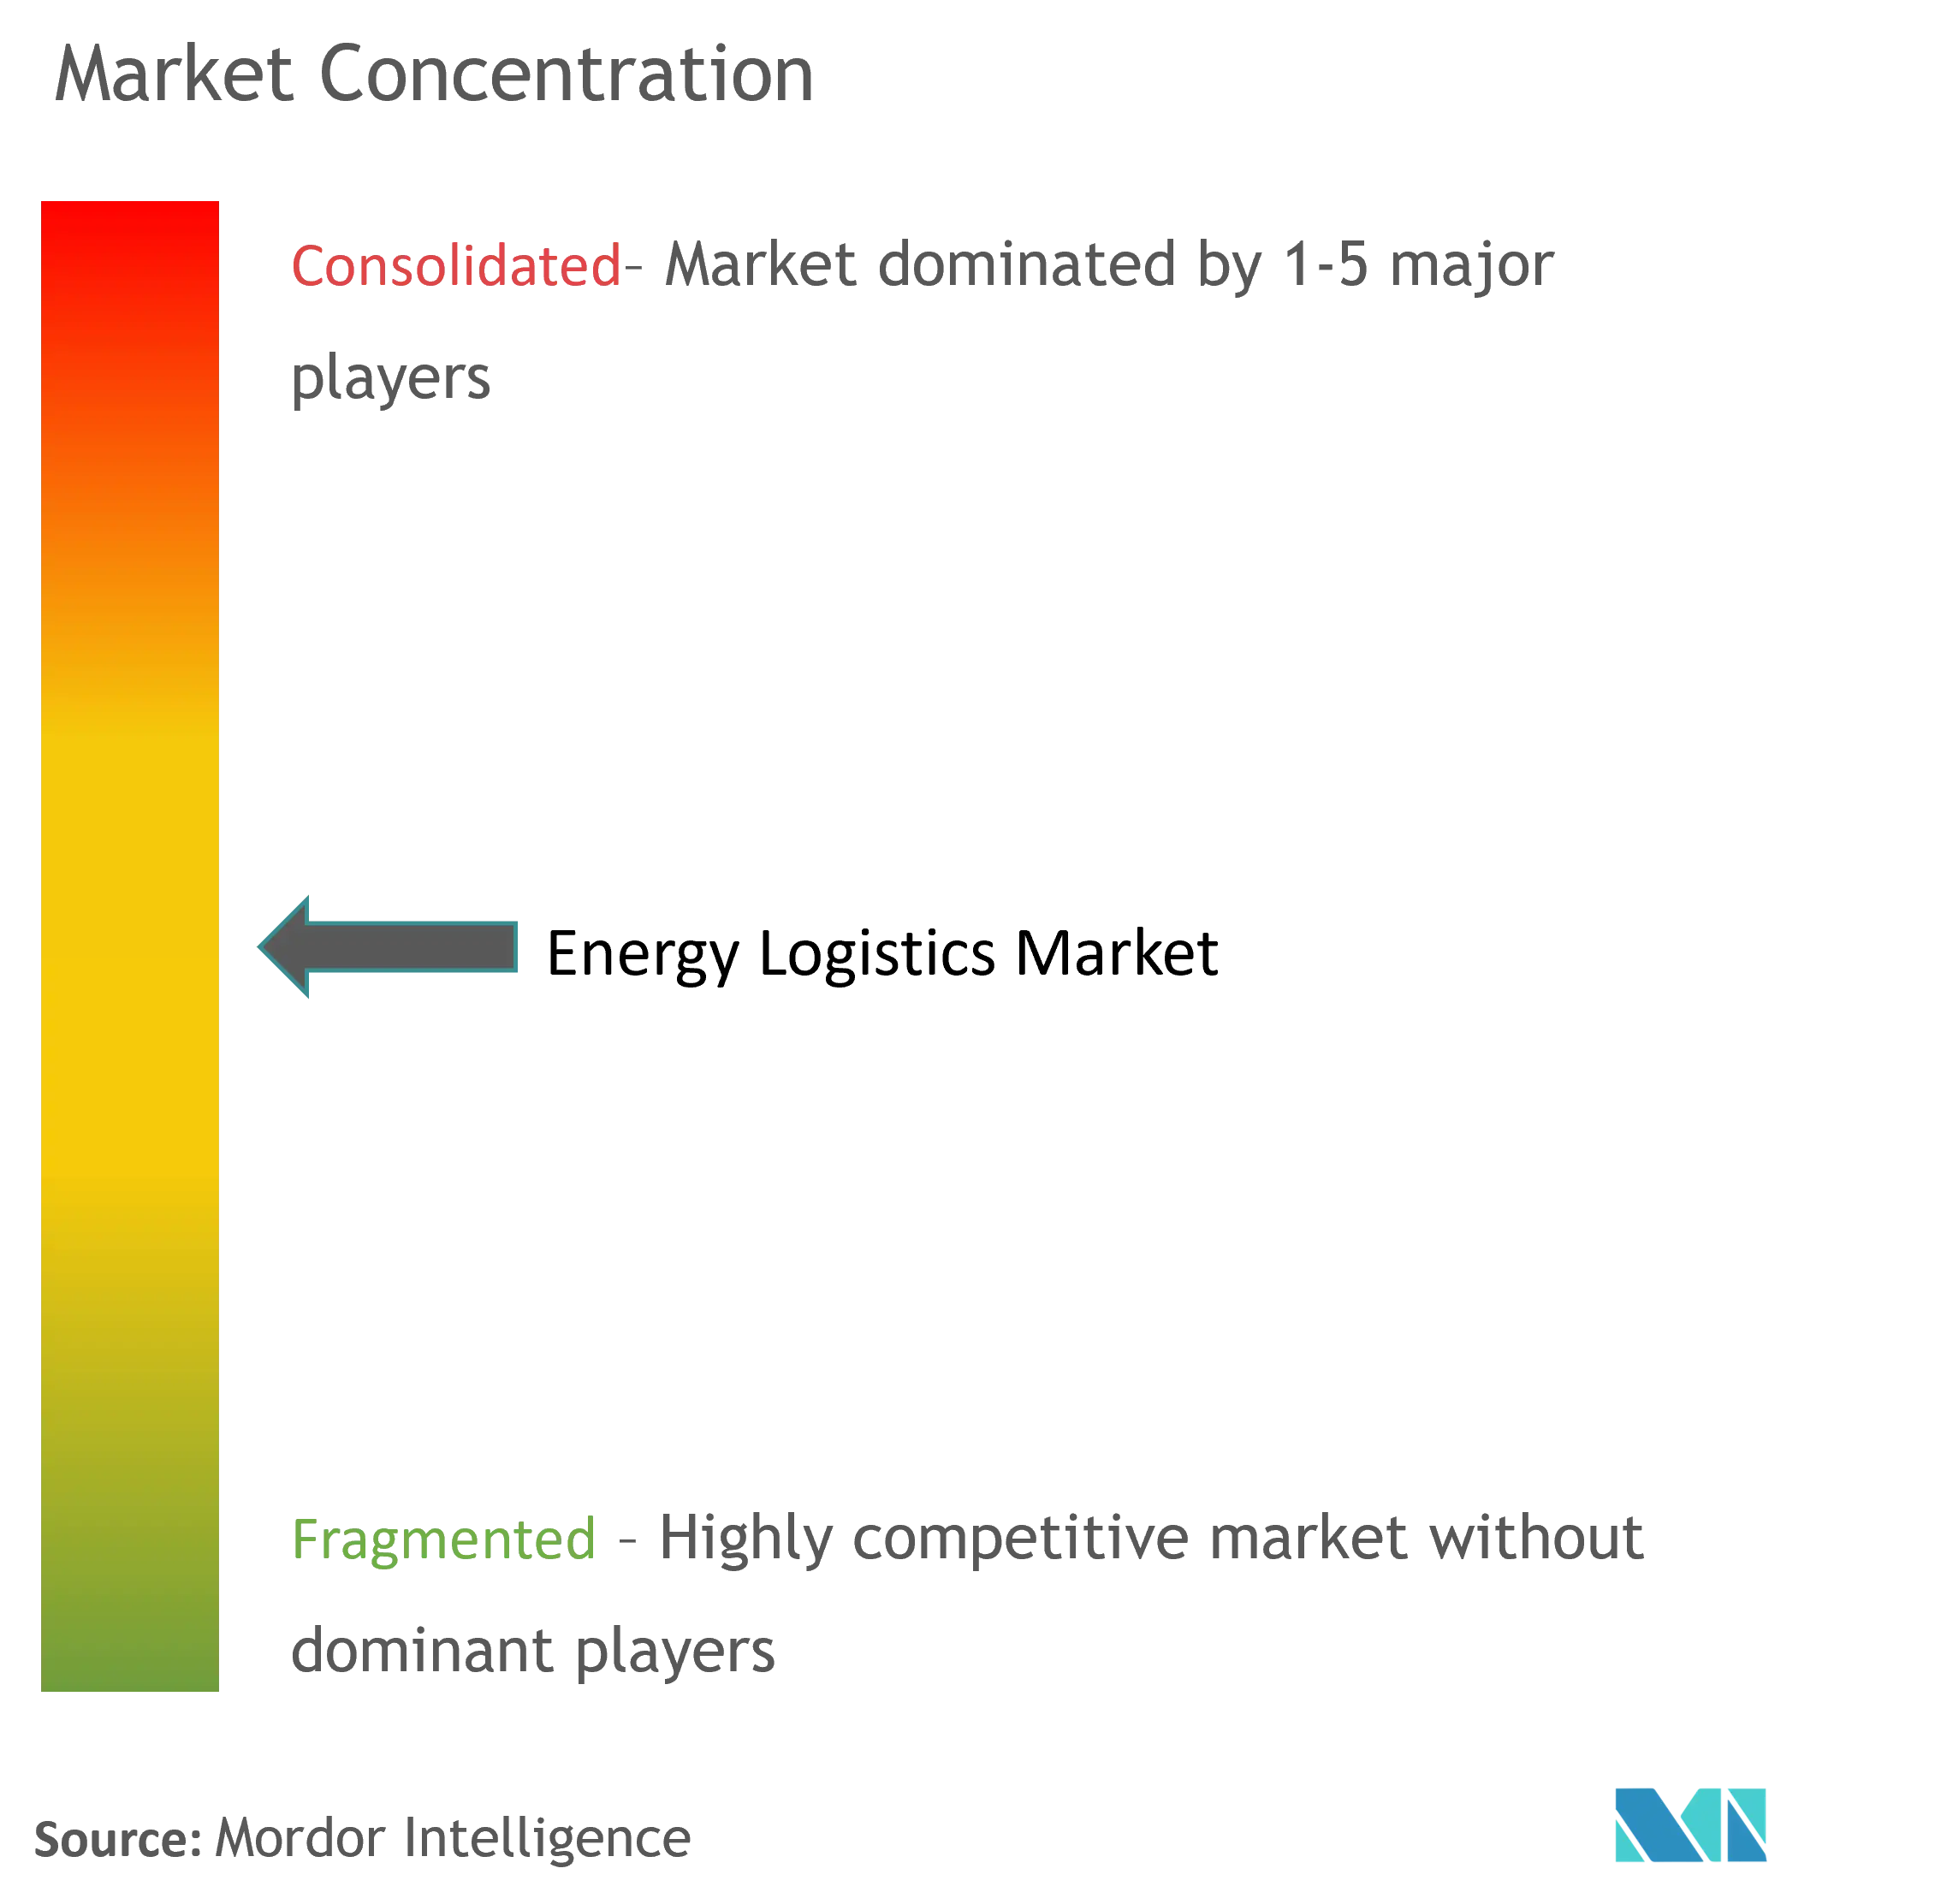
エネルギーロジスティクス市場は、グローバルなフルサービスプロバイダー間では適度に集約されており、専門カーゴニッチ全体では断片化していました。DHL Group、Kuehne + Nagel、A.P. Moller - Maersk、DSV A/Sがより大規模な統合マンデートを競いました。ASCO Group、Mammoet Group、deugro Group、ADNOC Logistics & Servicesは特定のセクター、地域、またはカーゴタイプにおけるポジションを保持しました。グローバルプロバイダーは、一般的なロジスティクスプールからエネルギー顧客にサービスを提供するのではなく、専用のエネルギー事業を組織化するようになっています。DHL Groupのニューエネルギープログラムは、バッテリー貯蔵、水素、グリッドインフラを含む8つのエネルギー転換セグメントをカバーしました。このアプローチは、顧客が価格とともにコンプライアンスシステムとセクター経験に価値を置くことを認識していました。
より大きな規模により、大手プロバイダーはエネルギー入札においてより多くの競争能力を持つようになりました。CEVA Logisticsは2025年12月にFagioli Groupを買収し、重量物輸送および輸送エンジニアリング能力を持つ1,000人以上のプロジェクトロジスティクス専門家を追加しました。ADNOC Logistics & Servicesは2026年上半期の収益として24億 米ドルを報告し、前年比40%増加しました。その資産重視モデルは、プロジェクトの複雑さが増すにつれて管理された船舶と専門能力の重要性を示しました。独自の海上または重量物輸送資産を運用する企業は、プロジェクトスケジュールにより直接的に対応できました。これらの資産を持たないプロバイダーは、引き続きパートナーネットワークと機器の可用性により大きく依存しました。
エネルギーロジスティクス市場における最も明確な機会は、新興経済圏における統合型再生可能エネルギーおよびバッテリー貯蔵プロジェクトにありました。これらのプロジェクトは、単一の運用モデルで危険物認証、重量物輸送能力、および遠隔地納品を必要としました。deugro Groupの2026年2月の海上機器投資は、所有機器が専門プロバイダーにとってより強力な競争要件となったことを示しました。したがって、エネルギーロジスティクス産業には、異なる強みを持つグローバルネットワーク、地域専門家、および資産重視オペレーターが含まれていました。競争の構図は、複数のグローバルプロバイダーに大規模マンデートが集中しながら、多くの専門ニッチを維持するという市場と一致したままでした。
エネルギーロジスティクス産業リーダー
-
DHL Group
-
Kuehne+Nagel
-
DSV A/S
-
CMA CGM Group(CEVA Logistics含む)
-
A.P. Moller – Maersk
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年9月:deugro Groupはパプアニューギニアにローカル海上合弁事業を設立し、パプアLNG開発向けのロジスティクス能力を構築しました。これには専用輸送機器、地元パートナーシップ、および国際起点からポートモレスビーを経由してプロジェクトサイトへの建設フェーズのカーゴフローを処理するための人材育成プログラムが含まれます。
- 2026年7月:ADNOC Logistics & Servicesは江南造船所に次世代LNG船4隻を約9億 米ドルで発注し、LNG新造船プログラムの合計を18隻としました。175,000立方メートルのキャリアは、ADNOC Gasの2035年までの合計販売可能LNG年間4,700万トンの目標を支援するため、長期チャーターの下で2029年に引き渡しが予定されています。
- 2026年6月:ASCOとN.V. Dordt Gatewayは、スリナムのコメウィネにあるDordt海上支援基地の開発・運営のためのDordt Operations N.V.合弁事業設立に関する基本合意書に署名しました。同基地550メートルの岸壁と水深8.0メートルを特徴とし、ガイアナ・スリナム盆地全体のオフショアロジスティクス需要を対象としています。
- 2026年6月:DHL Groupはオランダのホルタムに17,000平方メートルの専門バッテリー保管スペースを備えた欧州バッテリーロジスティクスハブの起工式を行い、22のヨーロッパ諸国でTime Definite Plus風力発電所MROサービスを開始しました。


グローバルエネルギーロジスティクス市場レポートのスコープ
| 輸送 | 道路 |
| 鉄道 | |
| 航空 | |
| 海上・内陸水路 | |
| 倉庫保管 | |
| 付加価値サービス |
| 石油・ガス |
| 発電・公益事業 |
| 再生可能エネルギー |
| 鉱業・金属 |
| EPCコントラクターおよびエネルギー機器メーカー |
| 政府・公共インフラ |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| ペルー | |
| チリ | |
| 南米その他 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| 東南アジア(ASEAN) | |
| アジア太平洋その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| 南アフリカ | |
| ナイジェリア | |
| エジプト | |
| 中東・アフリカその他 |
| サービス別 | 輸送 | 道路 |
| 鉄道 | ||
| 航空 | ||
| 海上・内陸水路 | ||
| 倉庫保管 | ||
| 付加価値サービス | ||
| エンドユーザー別 | 石油・ガス | |
| 発電・公益事業 | ||
| 再生可能エネルギー | ||
| 鉱業・金属 | ||
| EPCコントラクターおよびエネルギー機器メーカー | ||
| 政府・公共インフラ | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| ペルー | ||
| チリ | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| 東南アジア(ASEAN) | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| 南アフリカ | ||
| ナイジェリア | ||
| エジプト | ||
| 中東・アフリカその他 | ||


レポートで回答される主要な質問
2026年のエネルギーロジスティクス市場規模はどのくらいでしたか?
エネルギーロジスティクス市場は2026年に210.21 ビリオン 米ドルとなり、CAGRが7.85%で2031年までに306.73 ビリオン 米ドルに達すると予測されています。
どのサービスがエネルギーロジスティクスの収益をリードしましたか?
輸送が2025年に67.19%のシェアで収益をリードし、付加価値サービスは2031年までのCAGR予測で最高の10.37%を記録しました。
なぜバッテリー貯蔵には専門ロジスティクスが必要でしたか?
バッテリーエネルギー貯蔵システムは、危険物認証、熱管理、専門的な取り扱い、および系統連系に合わせた納品を必要としました。
どの地域がグローバルエネルギーロジスティクス活動をリードしましたか?
アジア太平洋が2025年に42.54%の収益シェアでリードし、2031年までのCAGR予測で最高の9.61%を記録しました。
2031年までに最も速く成長したエンドユーザーセグメントはどれですか?
再生可能エネルギーが最高のCAGR予測10.65%を記録し、バッテリーシステム、タービン部品、および系統連系プロジェクト納品に支えられました。
エネルギーロジスティクスの競争はどの程度集約されていましたか?
このセクターは大規模マンデートに対しては適度に集約されていましたが、専門ニッチ全体では断片化していました。


 お客様のデータは安全であり、販売や共有は一切行われません。

