
米国鉄道貨物輸送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 71.77 十億米ドル |
| 市場規模 (2026) | 74.17 十億米ドル |
| 市場規模 (2031) | 87.42 十億米ドル |
| 成長率 (2026 - 2031) | 3.34 % |
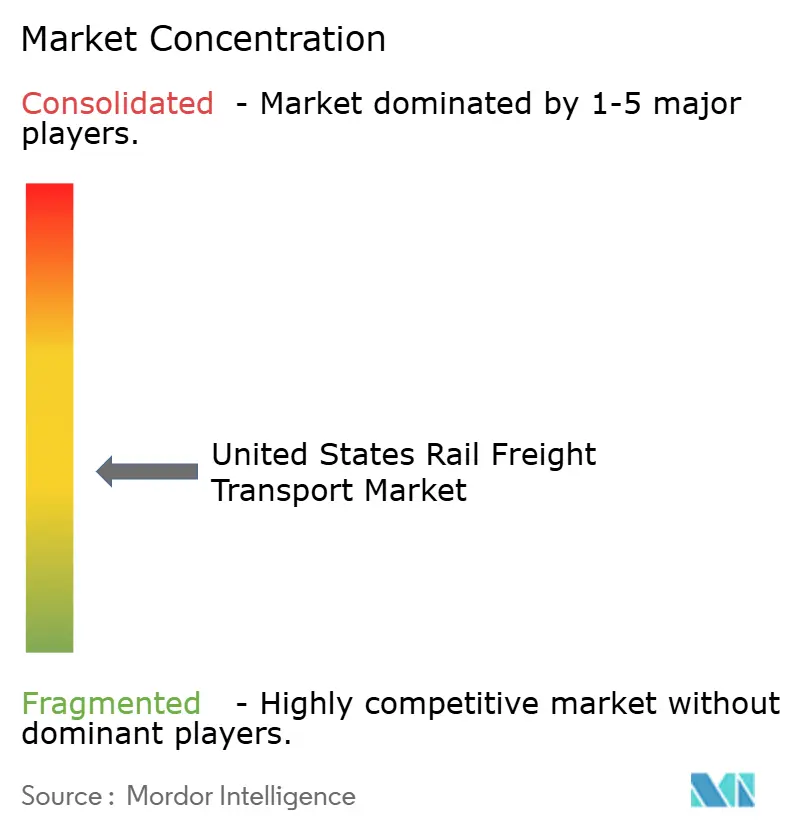
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国鉄道貨物輸送市場分析
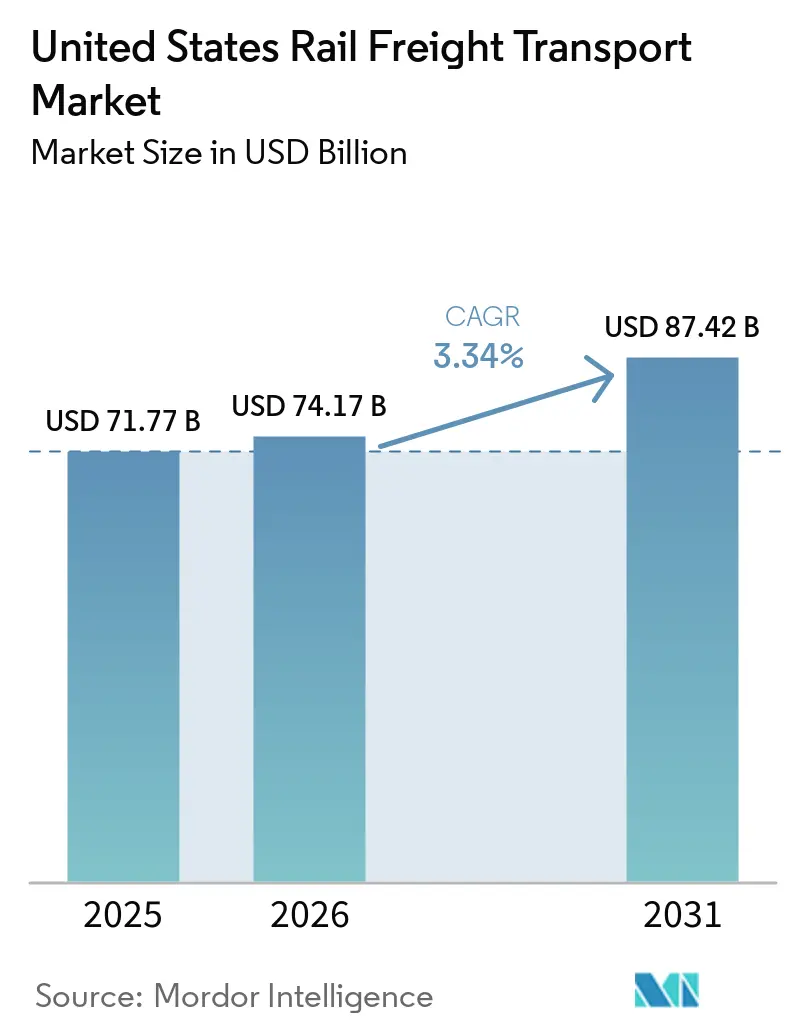
米国鉄道貨物輸送市場規模は、2025年の71.77 ビリオン 米ドル、2026年の74.17 ビリオン 米ドルから、2031年までに87.42 ビリオン 米ドルへと拡大し、2026年から2031年にかけて3.34%のCAGRを記録する見込みです。
小売業者がEコマースサプライチェーンを強化し、より多くの輸入コンテナを沿岸ターミナルから内陸列車へシフトさせるなか、インターモーダル輸送は売上高拡大のエンジンであり続けています。鉄道事業者は、ボトルネックを緩和しターンタイムの柔軟性を高めるため、より大規模なインターモーダルランプ、引き込み線の延伸、および複線化プロジェクトへの資金を投入しており、トラック輸送が依然として速度面で優位を持つ輸送区間において価格を維持する一助となっています。バルク貨物の流れも変化しており、穀物が石炭の減少分の一部を補う形で増加し、メキシコ湾岸の石油化学製品の生産増加がタンク車需要を押し上げ、鉄道会社に危険物認定設備への資本投下を促しています。特にインフラ投資・雇用法(IIJA)補助金を通じた継続的な連邦政府投資は、近代化コストを低減し、要員数が安定するなかでも資産生産性を向上させ得る高度な列車制御技術を支援しています。競争の焦点は純粋なコスト管理からサービスの信頼性へとシフトしており、精密スケジュール鉄道運行(PSR)規律と顧客向け可視化ツールを組み合わせた事業者が、今後5年間にわたって任意輸送貨物を獲得する上でより有利な立場にあると見られます。
主要レポートのポイント
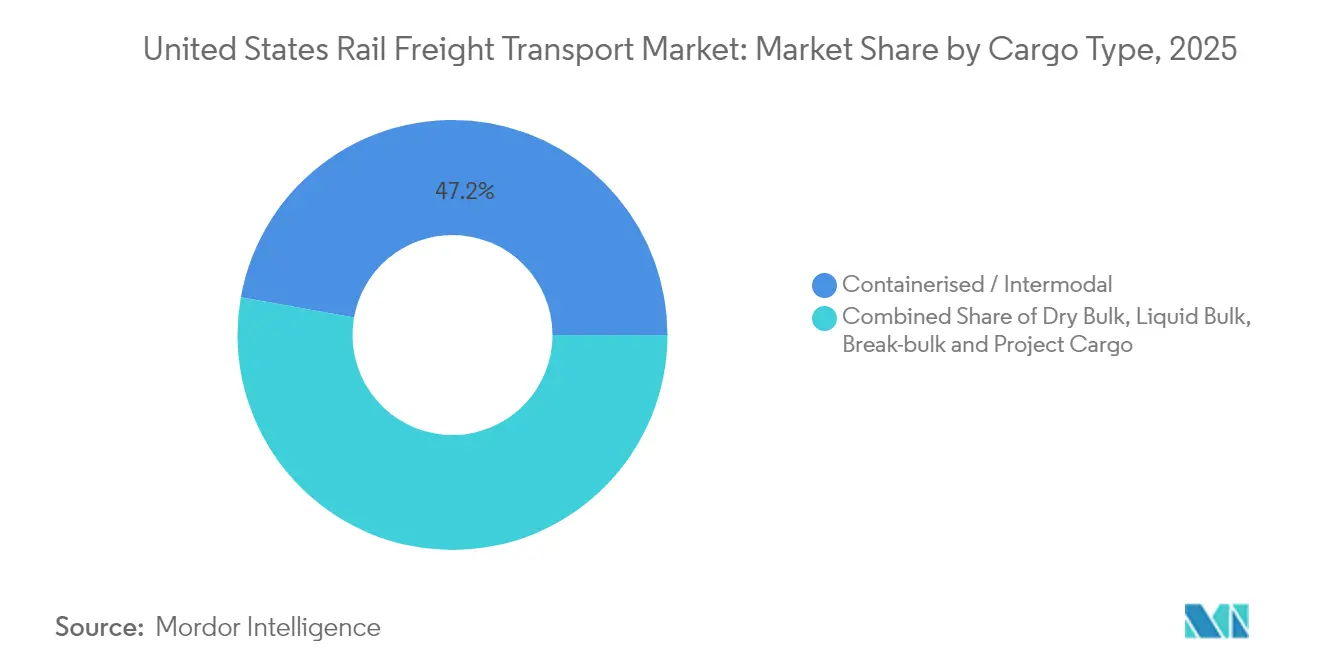
- 貨物タイプ別では、インターモーダルが2025年の米国鉄道貨物輸送市場シェアの47.20%を占め、米国鉄道貨物輸送市場規模におけるバルクブレーク及びプロジェクト貨物は2031年までに6.82%のCAGRで拡大する見込みです。
- サービスタイプ別では、コア輸送サービスが2025年の米国鉄道貨物輸送市場シェアの88.40%を創出し、関連サービスに紐づく米国鉄道貨物輸送市場規模は2031年までに7.02%のCAGRで成長すると予測さています。
- エンドユーザー産業別では、鉱業・鉱物が2025年の米国鉄道貨物輸送市場シェアの21.60%を占め、小売・FMCGに連動する米国鉄道貨物輸送市場規模は2031年までに7.88%のCAGRで拡大する見込みです。
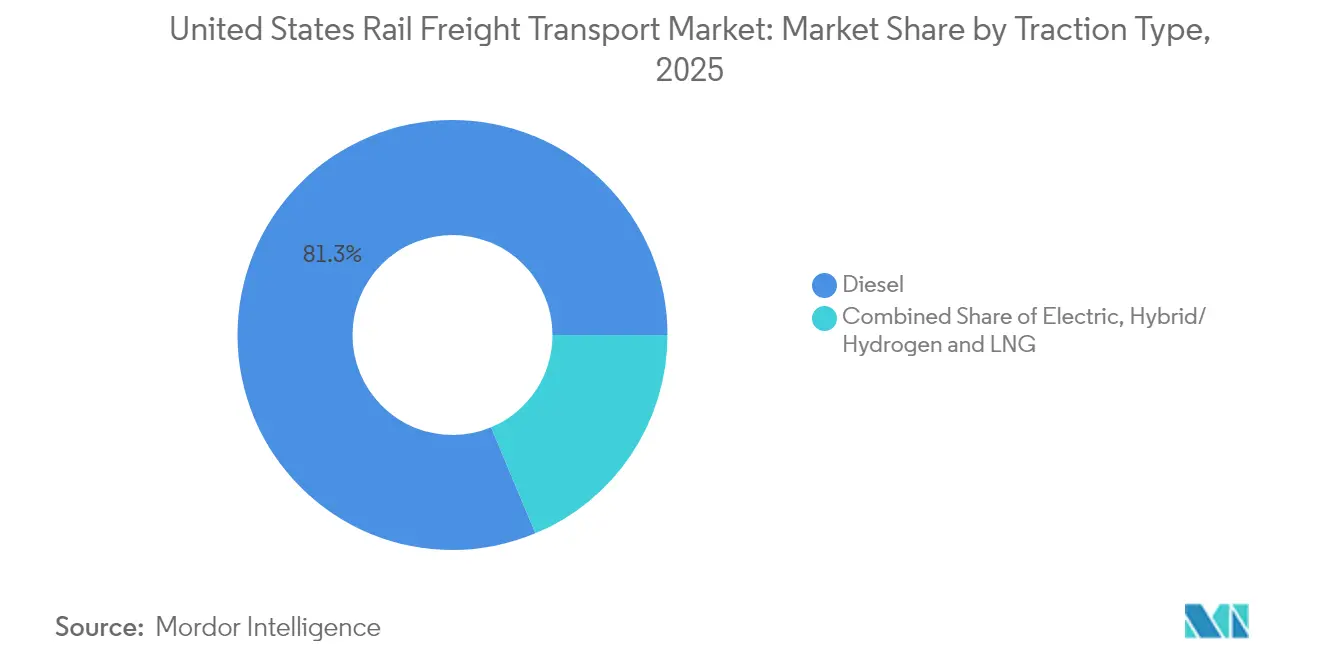
- 牽引タイプ別では、ディーゼル機関車が2025年の米国鉄道貨物輸送市場シェアの81.30%を占める一方、ハイブリッド・水素およびLNG牽引に関する米国鉄道貨物輸送市場規模は2031年までに10.05%のCAGRで上昇する見通しです。
- 目的地別では、国内輸送が2025年の米国鉄道貨物輸送市場シェアの80.70%を占め、越境輸送に関する米国鉄道貨物輸送市場規模は2026年から2031年にかけて8.25%のCAGRで増加すると見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRの予測への影響(概算)(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマース主導によるインターモーダル貨物量の急増 | +0.8% | 西海岸、南西部、内陸ハブ | 中期(3〜4年) |
| メキシコ湾岸石油化学ブーム | +0.4% | テキサス州およびルイジアナ州メキシコ湾岸 | 中期(3〜4年) |
| IIJA(インフラ投資・雇用法)を原資とした輸送回廊の整備 | +0.6% | 全国;北東回廊および主要貨物輸送路線を重点強化 | 長期(5年以上) |
| カナダからの越境穀物輸送 | +0.3% | 北部国境州、アッパー・ミッドウェスト | 短期(2年以内) |
| 高ガス価格下における国内石炭輸送の回復 | +0.2% | パウダー・リバー盆地、アパラチア | 短期(2年以内) |
| 精密スケジュール鉄道運行(PSR)によるコスト効率化 | +0.5% | 全国 | 中期(3〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマース主導によるインターモーダル貨物量の急増
コンテナ輸送は米国鉄道貨物輸送市場の成長エンジンであり続けており、2024年のインターモーダル輸送ユニット総数は前年比8.5%増となりました。クラスI鉄道事業者は、西海岸および南西部のゲートウェイを通じて流入するEコマース輸入品を取り込むため、臨時ランプの整備と内陸港の開発を加速させています。オムニチャネル小売業者が在庫補充を日次単位でスケジュール管理するため、定時性はコストと同様に重要な要素となっています。明確な派生効果として、鉄道サービスが提供される都市郊外圏のセカンダリーリングに新たな物流センターが設置されており、これによりドレイジ区間が長くなり、鉄道本線輸送のコスト上の優位性が高まっています。
メキシコ湾岸石油化学ブームがタンク車輸送を押し上げ
テキサス州-ルイジアナ州沿岸の石油化学コンプレックスは2024年に生産量が4.2%増加し、化学品の鉄道輸送は前年比で約3.5%増加し、貨物全体の成長を上回りました。ExxonMobilのベイタウン拡張プロジェクト(20億USD規模)だけで特殊化学品の生産量が40%増加し、原料の受入と製品の出荷が追加で発生しています。テキサス州フリーポートに建設予定の深水海上石油ターミナル(シー・ポート・オイル・ターミナル)は海事局の承認を得ており、1日あたり200万バレルの原油積出能力を追加することでタンク車の輸送回廊を大幅に再編する見込みです。輸送密度の上昇に伴い、鉄道事業者はボトルネックを回避するため複線化とヤード拡張への投資を進めています。
カナダから米国への越境穀物輸送
Canadian Nationalの穀物・肥料収入は、米国の豊作を追い風に2024年第3四半期に9%増加しました。同年、カナダから米国への鉄道穀物輸送量は690万メートルトンを超え、越境貿易における鉄道の役割を改めて示しました。Canadian Pacific Kansas City(CPKC)が構築した単一路線ネットワークはさらなる輸送能力の追加が見込まれており、サンダーベイが結氷していない期間に週685,000トンを目標とした冬季コンティンジェンシープランが策定されています[1]。輸送量の増加により、プレーリーの穀物エレベーターとミッドウェスト加工業者とのサプライチェーン統合が緊密化し、鉄道事業者の車両稼働率が向上しています。
高ガス価格下における国内石炭輸送の回復
天然ガス価格の一時的な急騰により、発電所における石炭消費量が冬季比で3.2%増加し、その石炭の約70%が鉄道によって輸送されています[2]。鉄道事業者はパウダー・リバー盆地での輸送能力を維持することを選択し、即時のコスト削減よりもオプション価値を重視しました。石炭輸送路線は混合貨物輸送区間を間接的に支える機能を持っているため、この回復はネットワーク経済性を支える一方、事業者は衰退傾向にある輸送回廊への新規資本投下には慎重な姿勢を維持しています。こうした行動は、事業者が石炭輸送能力を維持する動機が長期的な成長よりもキャッシュフローの安定にあることを示唆しています。
阻害要因の影響分析*
| 阻害要因 | CAGRの予測への影響(概算)(~%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 石炭火力発電の構造的衰退 | -0.7% | 石炭産出地域 | 長期(5年以上) |
| サービス信頼性の問題 | -0.6% | 全国の混雑輸送回廊 | 中期(3〜4年) |
| 労働契約紛争および賃金インフレ | -0.4% | 全国 | 中期(3〜4年) |
| 引火性液体に関する危険物(ハズマット)規制の強化 | -0.3% | メキシコ湾岸、主要エネルギー輸送回廊 | 中〜長期(3〜5年) |
| 情報源: Mordor Intelligence | |||
米国石炭火力発電の構造的衰退
石炭輸送量は2024年に13.6%減少し、1988年以来最低水準に達しました。エネルギー情報局(EIA)は、2030年までに石炭の発電シェアが15%まで低下すると見込んでいます。クラスI鉄道事業者は、石炭専用貨車の自然退役を通じた段階的縮小を進めながら、多様なバルク輸送およびインターモーダルプロジェクトへ資本を再配分することで、この減少を管理しています。石炭輸送路線はこれまで歴史的にネットワークの維持コストを補填してきたため、その減少により他の品目全般にわたる料金調整が必要となり、全体的な価格設定力に微妙な影響を及ぼしています。
サービス信頼性の問題がトラック輸送へのモーダルシフトを促進
ジャーナル・オブ・コマース誌の調査によると、多くの鉄道利用者が2024年下半期のサービスパフォーマンスに依然として不満を持っており、集荷の遅れや不規則な輸送時間を問題として挙げています。荷主は規制当局に対し、鉄道サービスの低下が幅広い経済に悪影響を及ぼすと警告し、連邦議会での公聴会や地上交通委員会(Surface Transportation Board)による対応を求める声が上がっています。一部の貨物は、より高い運賃にもかかわらずトラック輸送へ移行しており、荷主が信頼性に対して高いプレミアムを置いていることが浮き彫りになっています。鉄道事業者はリアルタイムダッシュボードの公開と乗務員の再雇用を開始し、主要ターミナルの安定化に向けてより積極的な姿勢を示しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ:
変化する品目構成のなかでインターモーダルが成長をリードインターモーダルは2025年の米国鉄道貨物輸送市場規模において47.20%のシェアを占めており、Eコマースとグローバル調達がサプライチェーンを再編するなかでセグメントの支配的地位を反映しています。2024年の貨物量が8.5%増加したことは、コンテナ輸送が貨車積み合わせ拡大の主要エンジンであり続けていることを裏付けています。制約となっているのは幹線速度ではなくターミナルの生産性であり、BNSFとUnion Pacificはスタックトレインの速度を維持するため、シカゴおよびフェニックスへの新規ランプ整備を優先させています。
乾燥バルクは次に大きいセグメントですが、石炭の13.6%減少により内部の品目構成が穀物および骨材へとシフトしています。穀物の貨車積み込み数は前年比で増加しており、農業マーケティングサービス(Agricultural Marketing Service)が報告する農業貨物の重要性を際立たせながら、石炭からの収益減少を緩和しています。液体バルクは石油化学製品の生産増加から恩恵を受け、バラ積み貨物およびプロジェクト貨物は最小のセグメントながら、再生可能エネルギー部品の鉄道輸送に牽引され、年平均成長率(CAGR)6.82%と最も高い予測成長率を示しています。品目構成の変化は、鉄道会社が多様な積荷ニーズに対応するため、貨物タイプにわたって柔軟な貨車フリートを維持する必要があることを示しています。
注記: 各セグメントのシェア詳細はレポート購入後にご覧いただけます
サービスタイプ:
関連サービスが統合物流において存在感を高める輸送サービスは2025年の市場規模の約88.40%を占めていますが、関連サービスは2031年までに年平均成長率(CAGR)7.02%で成長すると予測されています。保管、トランスロード、貨車メンテナンスの成長は、引き渡し回数を減らす一元的物流ソリューションに対する荷主の需要を反映しています。これらのサービスをバンドル化することで、鉄道事業者はより粘着性の高い収益源を創出し、貨車稼働率を向上させ、間接的にマージン改善につなげています。
BNSFがGenesee & WyomingとのShortline Selectパートナーシップで示しているように、幹線鉄道はネットワークの広域性を活かして中小鉄道を支援し、トランスロードサービスを拡大しています。鉄道会社はまた、修理サイクルタイムを短縮して収益性の高い貨物に資産を解放するため、予測保全ソフトウェアへの投資も進めています。これらのトレンドを総合すると、関連サービスの収益成長がコア輸送を上回り、産業全体のレジリエンスが向上することが示唆されます。
エンドユーザー産業:
小売業・FMCGが伝統的な支配構造を揺さぶる鉱業・鉱物は2025年の鉄道貨物量の21.60%のシェアを占め、石炭の残存輸送と重要鉱物の出荷増加に支えられています。農業・食料は、低い1トン当たりコストを実現する穀物ユニットトレイン編成に支えられ、依然として大きなシェアを保持しています。特に越境穀物輸送の拡大がこのセグメントの見通しを強化しています。
小売業・FMCG(日用消費財)は2031年までに年平均成長率(CAGR)7.88%を記録すると予測されており、最も成長の速いエンドユーザーカテゴリーとなっています。石油・ガス・化学品はメキシコ湾岸への投資に支えられ、製造業・自動車は工場スケジュールに連動した輸送回廊ごとの変動が見られます。この多様な需要構造は景気循環性を低減し、鉄道ネットワーク全体での安定した設備投資を支えています。
牽引タイプ:
脱炭素化の推進を背景にハイブリッド/水素・LNGが加速ディーゼル牽引は81.30%の市場シェアを維持していますが、ハイブリッド/水素・LNGは2026年から2031年の間に年平均成長率(CAGR)10.05%で成長すると予測されています。CSXがCPKCと共同開発した水素機関車のプロトタイプは、業界が低排出動力への移行を進めていることを示しています。
Union Pacificのバッテリー電気ハイブリッド実証機は、入換作業において最大80%の燃料効率向上を目指しています。初期の結果は、ハイブリッド化が幹線運用に移行する前にまず入換業務において普及することを示唆しており、国内のバッテリーおよび水素サプライチェーンの育成を促進する可能性があります。
注記: 各セグメントのシェア詳細はレポート購入後にご覧いただけます
目的地:
国際越境輸送の成長が国内輸送を上回る国内輸送は2025年の市場規模の80.70%を占めていますが、越境輸送は2031年までに年平均成長率(CAGR)8.25%で拡大すると予測されています。CPKCネットワークは、カナダ、米国、メキシコを結ぶ唯一の単一路線鉄道サービスを提供しており、輸送時間と国境遅延を短縮しています。
CPKCとCSXが共同で構築するメキシコ、テキサス州、および南東部を結ぶ輸送回廊は、輸出業者の選択肢を拡大しサービス日程を緊密化します。冷蔵農産物輸出と自動車のニアショアリングの拡大が持続的な国際貨物量の増加を支えており、鉄道事業者は通関対応ゲートウェイと温度管理設備への投資を継続する見通しです。
規制環境
米国地上運送委員会(STB)は米国内の鉄道を規制しており、透明性とネットワークアクセスに関するルールの改定を進めている。2026年5月8日、STBはクラスI事業者に対する補足的なポジティブ・トレイン・コントロール(PTC)報告の終了に関する最終規則を発表し、この変更は2026年6月7日に施行される予定で、規制当局は可視性と説明責任を向上させるため2026年にパフォーマンスデータの可視化ツールを拡充している。
2026年1月、STBは相互接続に関する49 CFR部1144の廃止を検討するためドケットEP 788を開設し、法定基準の下でケースバイケースの裁量を復活させることを目指した。2026年7月までに、STBはサービスの可視性を強化するため、当初到着予定時刻(OETA)と業界スポット・アンド・プル(ISP)という2つの追加週次指標も義務付けた。
バリューチェーン分析
米国の鉄道貨物バリューチェーンは、貨物発生、出発地サービス、クラスIネットワークでの幹線輸送、そしてインターモーダル・リフトやドレージなどの目的地サービスにまで及ぶ。荷主および3PLは、輸送区間間の受け渡しを減らすため、保管、入換、鉄道車両・軌道保守の調整、トランスローディングを組み合わせたバンドルサービスの契約を増やしている。
輸送能力と信頼性は事業者の資本計画によって左右される。BNSFは2026年の資本計画として総額36億米ドルを報告し、そのうち28億米ドルが保守に、3億5,800万米ドルがバーストー・インターナショナル・ゲートウェイ、フェニックス地域のインターモーダル施設、イリノイ州ゲイルズバーグおよびアリゾナ州ウィンズローのヤード拡張といった拡張・効率化プロジェクトに充てられる。一部のクラスI事業者は、主要な輸送能力および車両投資を完了したことを受けて、2025年と比較して2026年の資本支出予算を低く抑えることを示しており、既存資産からのスループット引き出しへの転換を反映している。
競合情勢
クラスI鉄道7社が産業の貨物収入の94%を占めており、広大な線路延長に支えられた集約された産業構造を反映しています。最近の合併、特にCanadian PacificとKansas City Southernが統合して誕生したCPKCは、引き渡しを減らして資産回転率を最大化する連続したネットワークを確保しようとする事業者の意図を示しています。Canadian Nationalの2025年のアイオワ・ノーザン鉄道買収は、コスト効率の高い成長手段として地域的な買収が重視されていることをさらに示しています。
競争はもはや価格のみを軸とするのではなく、サービスの信頼性とデジタルの透明性をますます重視するようになっています。リアルタイム追跡機能を備えた充実した顧客ポータルを持つ鉄道会社は、特にトラック輸送が依然として有力な選択肢となっている短距離輸送区間において、任意輸送貨物を獲得しています。PSR(精密スケジュール鉄道運行)主導のコスト優位性は既存事業者に価格決定力をもたらしていますが、定時性の低下は急速なモーダルシフトを引き起こす可能性があり、事業者はヤードと乗務員への再投資を余儀なくされています。
技術的差別化が競争上の優位性として高まっています。予測保全のためのスマートセンサーを貨車に搭載した事業者は、資産稼働率の向上を報告しており、それを厳密な納期を求める荷主への保証として売り込んでいます。水素、バッテリー電気、混合LNGなど代替牽引技術のパイロットは、カーボン意識の高い貨物オーナーのモーダル選択に影響を与え得るスコープ3排出量の削減を荷主に提供します。中小の地域鉄道や短距離路線はクラスIネットワークに接続するファーストマイル・ラストマイルサービスへの特化で対応しており、技術とサービスが地理的特性を補完する協調的なエコシステムを形成しています。
米国鉄道貨物輸送産業リーダー
-
Union Pacific Railroad
-
BNSF Railway
-
CSX Transportation
-
Norfolk Southern Railway
-
Canadian Pacific Kansas City
- 注:主要企業の掲載順は順位を示すものではありません。
米国鉄道貨物輸送市場 このレポートでカバーされる企業
- Union Pacific Railroad
- BNSF Railway
- CSX Transportation
- Norfolk Southern Railway
- Canadian Pacific Kansas City
- Canadian National Railway (U.S. Ops)
- Genesee & Wyoming Inc.
- Patriot Rail Company
- Florida East Coast Railway
- Watco Companies
- Montana Rail Link
- Iowa Interstate Railroad
- OmniTRAX Inc.
- Wisconsin & Southern Railroad
- Anacostia Rail Holdings
- TrinityRail (Trinity Industries)
- GATX Corporation
- TTX Company
- Greenbrier Companies
- CaterParrott Railnet*
市場機会と将来展望
インターモーダルは成長の原動力として引き続き先行しており、ターミナル拡張と効率化プロジェクトが、鉄道がトラック輸送と競合する路線を拡大している。インターモーダルは2025年市場の47.20%を占め、事業者は時間に敏感な貨物の流動性と信頼性を改善するため、ランプ容量、ヤード、トランスロード能力を追加している。
メキシコ湾岸の石油化学製品生産の増加、および海事局によって承認されたテキサス州フリーポートのシー・ポート・オイル・ターミナルは、化学品およびエネルギー原料の出発地・目的地の選択肢を拡大している。カナダ・パシフィック・カンザスシティ・ネットワークを通じたカナダ・米国間回廊での穀物のクロスボーダー輸送も拡大を続けている。STBによる2026年の週次サービス指標拡充への取り組みは、荷主が時間に敏感なサプライチェーンで鉄道を選択する際に活用できる透明性を高めており、一方でIIJAが資金提供する回廊のアップグレードは主要ルート全体で輸送能力を拡大している。
最近の産業開発事情 米国鉄道貨物輸送市場
- 2026年7月:ユニオン・パシフィックとノーフォーク・サザンは、合併に関する追加情報を求めるSTBの2026年5月28日の要請に対する回答の最初の部分を提出し、セントルイス・ターミナル鉄道協会、カンザスシティ・ターミナル鉄道、およびTTXカンパニーに関する内容を扱った。この規制上の動きは監視と情報要件を強化し、合併プロセスに影響を与え、インターモーダル・ネットワークへの影響や価格決定力に関わる可能性がある。
- 2026年5月:ユニオン・パシフィックとノーフォーク・サザンについて、STBは修正された合併申請を審議のために受理する一方、さらなる補足情報を待つため手続きを保留とした。この節目は大陸横断的な統合への道筋を示す可能性があり、サービス選択肢や競争動態を通じて荷主や競合企業に影響を及ぼす。
- 2026年4月:ユニオン・パシフィックとノーフォーク・サザンは、ノーフォーク・サザンの買収・支配に関する850億ドル規模の修正主要申請を地上運送委員会に提出した。この申請は市場全体の再編の可能性を生じさせ、インターモーダルおよび長距離貨物輸送の両方に影響を及ぼす輸送能力および価格変動が予想される。
米国鉄道貨物輸送市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、米国内における鉄道フレート輸送サービスの価値を対象とし、国内および越境フローにわたって鉄道で貨物を輸送することにより得られる収益として測定されます。
対象外の範囲:旅客鉄道サービスおよび鉄道フレートモードは除外し、倉庫保管などの非輸送ロジスティクスは鉄道フレート輸送収益として扱いません。
セグメンテーション概要
- 貨物タイプ別
- コンテナ輸送/インターモーダル
- 乾燥バルク(石炭、鉱石、穀物)
- 液体バルク(原油、化学品)
- バラ積み貨物・プロジェクト貨物
- サービスタイプ別
- 輸送サービス
- 輸送関連サービス(貨車・鉄道軌道のメンテナンス、貨物の入換、保管)
- エンドユーザー産業別
- 鉱業・鉱物
- 石油・ガス・化学品
- 農業・食料
- 製造業・自動車
- 小売業・FMCG(日用消費財)
- 建設資材・その他
- 牽引タイプ別
- ディーゼル
- 電気
- ハイブリッド/水素・LNG
- 目的地別
- 国内
- 国際/越境
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチにより、モデルが確定する前に業界の境界をマッピングし、信頼性の高い初期仮定を構築しました。交通統計局、連邦鉄道局、地上輸送委員会、および米国国勢調査局の貿易データなどの公開データセットおよび公式参考資料を活用し、貨物の動向、安全・運営指標、および越境活動を把握しました。
活動を市場価値に換算するため、企業の財務報告書、投資家向けプレゼンテーション、および公表された鉄道パフォーマンスサマリーも精査し、燃料サーチャージの取り扱い方法など、サービスミックスと収益ドライバーの検証に役立てました。必要に応じて、企業レベルの収益とイベントのタイムラインを一貫させるために企業財務および情報インテリジェンスの有料サブスクリプションを使用し、貿易連動フレートシグナルのサニティチェックに輸出入貨物レベルのデータベースを選択的に活用しまし。上記のデスクソースは例示であり、データ収集、検証、および明確化のために他の多くの公開・有料参考資料も精査しています。
一次インタビューおよびサーベイ
一次調査は、デスクの仮定を検証し、価格動向、サービス定義、および短期的な輸送量見通しに関するギャップを補完するために活用しました。米国の主要コリドーにわたる鉄道事業者、荷主、フレートフォワーダー、および業界専門家と意見交換を行いました。フィードバックにより、インターモーダルシェアの変化、コモディティミックス、および燃料サーチャージの転嫁状況など、現場で起きていることと変数を整合させることができました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:27% | CXO:16% |
| 中位層:53% | 部門・ユニットリーダー:36% |
| 中小規模プレイヤー:20% | マネージャー:48% |
市場規模算定と予測
コアとなる規模算定ロジックはトップダウン再構築を用いており、鉄道活動および貿易指標を収益プールに換算し、米国市場のサービスミックス仮定で調整ます。その合計は、サンプリングされた事業者の収益分割、コリドーレベルのチャネルチェック、および単純な単価×数量の近似値など、選択的なボトムアップ検証によって裏付けられ、合計値が現実的な範囲に収まることを確認します。
モデルで使用する主要インプットには、インターモーダル対バルクのミックス、カーロードおよびトンマイルのトレンド方向、越境輸送量のシェア、サーチャージ動向を形成する燃料価格の動き、ならびに石炭・穀物・化学品フローに影響を与える工業生産の変化が含まれます。サブスライスのデータ系列が不完全な場合は、時系列的に安定したプロキシ指標でギャップを補完し、インタビューフィードバックで示唆されるシェアを再検証します。
予測においては、シナリオ分析を用いることで、ベース、保守的、および早期回復ケースにおける輸送量成長、価格設定、およびサーチャージダイナミクスを明確な形で変動させることができます。最終的な年次値は、事業者および大口荷主グループが需要、ネットワーク容量、およびサービス信頼性に対して期待する容と仮定が整合した後にのみ算出されます。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、価値の異常な急変が説明なしに通過しないようにしています。単位輸送量あたりの示唆収益を独立した運営シグナルと比較し、燃料トレンド、工業活動、または報告されたサービスレベルと整合しない差異を精査します。
承認前に、モデルは別のアナリストによって段階的にレビューされ、主要な仮定が変更された場合やステークホルダーのフィードバックがデスク指標と相反する場合にはコールバックが発動されます。レポートは年次で更新され、重要なイベントが発生した際には中間更新が行われ、最新の公開データと動向が反映されるよう最終的な納品前レビューが完了します。
Mordor Intelligenceの米国鉄道貨物輸送市場規模算定と他の公表推計との比較
米国鉄道フレート輸送の公表推計は、サービス範囲が必ずしも同じ方法で定義されておらず、追加料金の取り扱いが収益合計を大きく変動させる可能性があるため、しばしば異なります。また、基準年の択と燃料・輸送量トレンドの最新更新が特定の年に計上される内容を変える可能性があるため、タイミングも重要です。
主なギャップは、輸送関連サービスおよび燃料サーチャージ収益が一貫して含まれているかどうかから生じます。この点において、Mordor Intelligenceは鉄道輸送および密接に関連する鉄道サービス収益を計上しつつ、非輸送ロジスティクスを対象外とし、最近の運営状況でサーチャージ仮定を更新しています。差異はまた、旅客鉄道と貨物鉄道を一つの数値に混在させること、単発的な価格設定を正規化せずに名目収益を使用すること、またはコリドーレベルの検証なしに積極的な輸送量回復仮定を適用することからも生じる可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 71.77 ビリオン 米ドル(2025年) | |
| 業界データベースA | 97.20 ビリオン 米ドル(2026年) | フレートと旅客関連サービスを混在させる可能性のある、より広範な鉄道輸送収益バケットを使用しており、フレート専用の対象範囲と比較して報告値が高くなる傾向があります。 |
| 場調査会社B | 72.00 ビリオン 米ドル(2024年) | 異なる基準年に規模を固定し、より単純な過去データのロールフォワードに依存しており、燃料サーチャージの転嫁やインターモーダルミックスの変化を過小評価する可能性があります。 |
この表は、スプレッドの大部分が収益定義に何が含まれるか、および価格とサーチャージの仮定がどれだけ迅速に更新されるかによって説明されることを示しています。観察可能なフレート活動シグナルに価値の積み上げを紐づけ、インタビューを通じて合計を再確認することで、推計は読者が追跡・再現できる明確なステップに基づいたものとなっています。
レポートで回答される主要な質問
米国鉄道貨物輸送市場の現在の規模はいくらですか?
市場規模は2026年に740億1,700万USDです。
2031年までの市場成長速度はどのくらいですか?
2026年から2031年にかけて年平均成長率(CAGR)3.34%で拡大する見込みです。
最大の市場シェアを持つ貨物タイプはどれですか?
インターモーダルコンテナが鉄道貨物量全体の47.20%のシェアでトップです。
インフラ投資・雇用法(IIJA)は鉄道貨物にどのような影響を与えますか?
IIJAの補助金が軌道改良、踏切立体交差、引き込み線の延伸に充てられ、全国の輸送回廊全体の輸送能力を向上させ信頼性を高めます。
最も急速に成長すると予測されるエンドユーザー産業はどれですか?
小売・日用消費財は、eコマース需要の拡大により、2031年までに最も高いCAGRを記録する見込みです。
クラスI鉄道はどのような技術を採用して排出量を削減していますか?
鉄道事業者は水素燃料機関車、バッテリー電気ハイブリッド機、LNG対応エンジンを試験導入し、温室効果ガスの排出削減と燃料効率の向上を図っています。