
米国航空貨物輸送市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
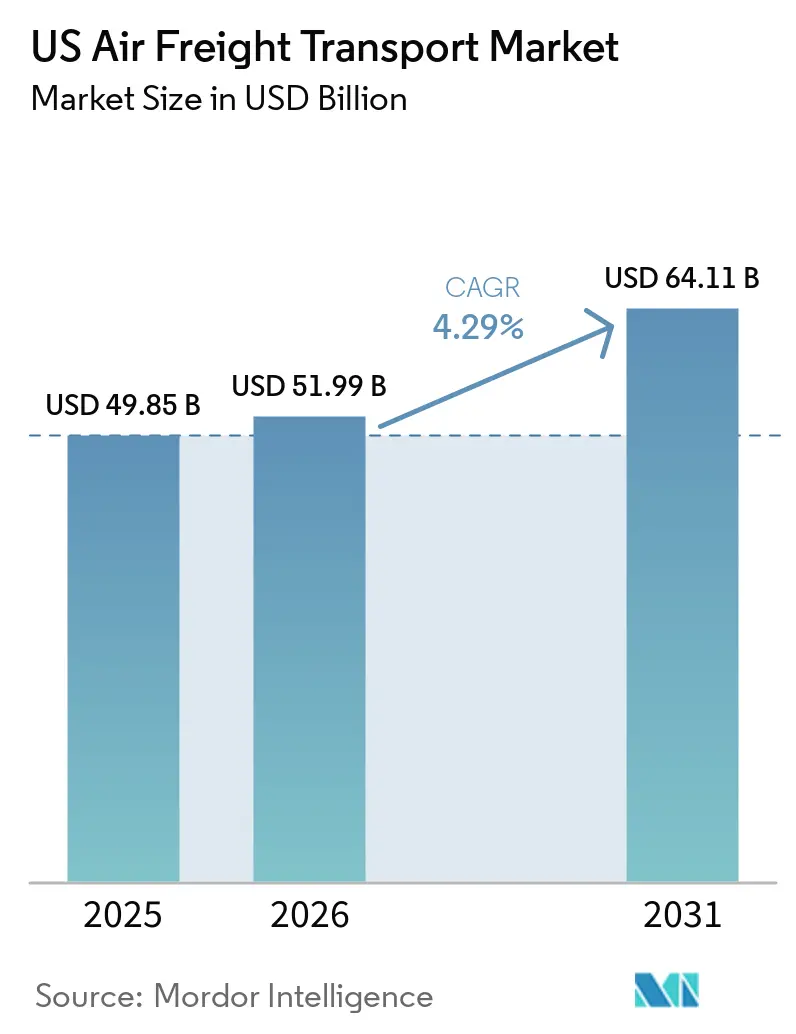
| 基準年の市場規模 (2025) | 49.85 十億米ドル |
| 市場規模 (2026) | 51.99 十億米ドル |
| 市場規模 (2031) | 64.11 十億米ドル |
| Growth Rate (2026 - 2031) | 4.29 % |
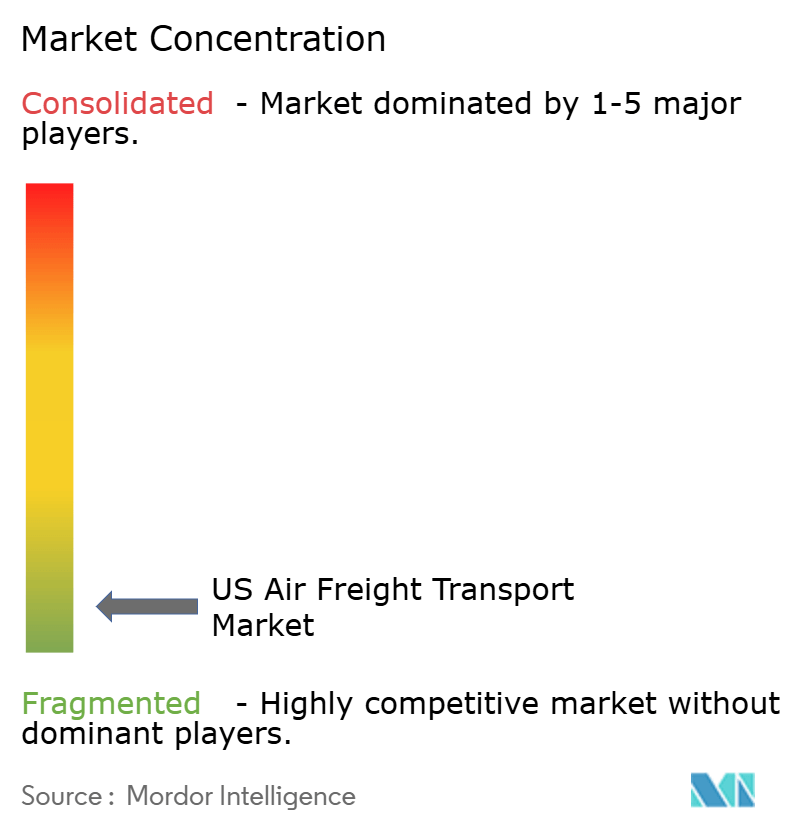
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる米国航空貨物輸送市場分析
2026年の米国航空貨物輸送市場規模はUSD 519.9億と推定され、2025年のUSD 498.5億から成長し、2031年にはUSD 641.1億に達する見込みで、2026年〜2031年にかけてCAGR 4.29%で成長します。
2025年初頭にかけて15か月連続で貨物トンキロメートルが二桁成長を記録したことは、マクロ経済の圧力が続く中でも、パンデミック後の需要の深さを浮き彫りにしています。越境eコマース、メキシコへの構造的なニアショアリング、そして急増するバイオロジクスの輸送が積載率を逼迫させ、利回りを歴史的水準以上に保っています。同時に、厳格化した通関規制、ベリー容量の回復、そして主要ハブ空港での賃金インフレが価格支配力を抑制し、米国航空貨物輸送市場全体のネットワーク戦略を再編しています。航空会社は専用フレイター、スマートウェアハウス、および持続可能な航空燃料(SAF)に投資し、サービス信頼性を向上させながらマージンを守ろうとしています。フォワーダーとインテグレーターは、新たな関税制度や厳格化された医薬品温度管理規制によって生じる業務上の摩擦を軽減する付加価値ブローカレッジおよびコールドチェーンサービスに上昇余地を見出しています。
主要レポートの要点
- サービスタイプ別では、貨物輸送(カーゴ/CEP)が2025年の米国航空貨物輸送市場シェアの46.62%を占め、その他の付加価値サービスは2031年まで年平均成長率(CAGR)5.05%を記録する見込みです。
- 目的地別では、国内輸送が2025年の米国航空貨物輸送市場規模の61.35%を占め、国際セグメントは2031年まで4.5%のCAGRで成長する見込みです。
- キャリアタイプ別では、ベリー輸送が2025年の米国航空貨物輸送市場の50.40%を占めましたが、専用フレイターは2031年まで5.05%のCAGRで拡大すると予測されています。
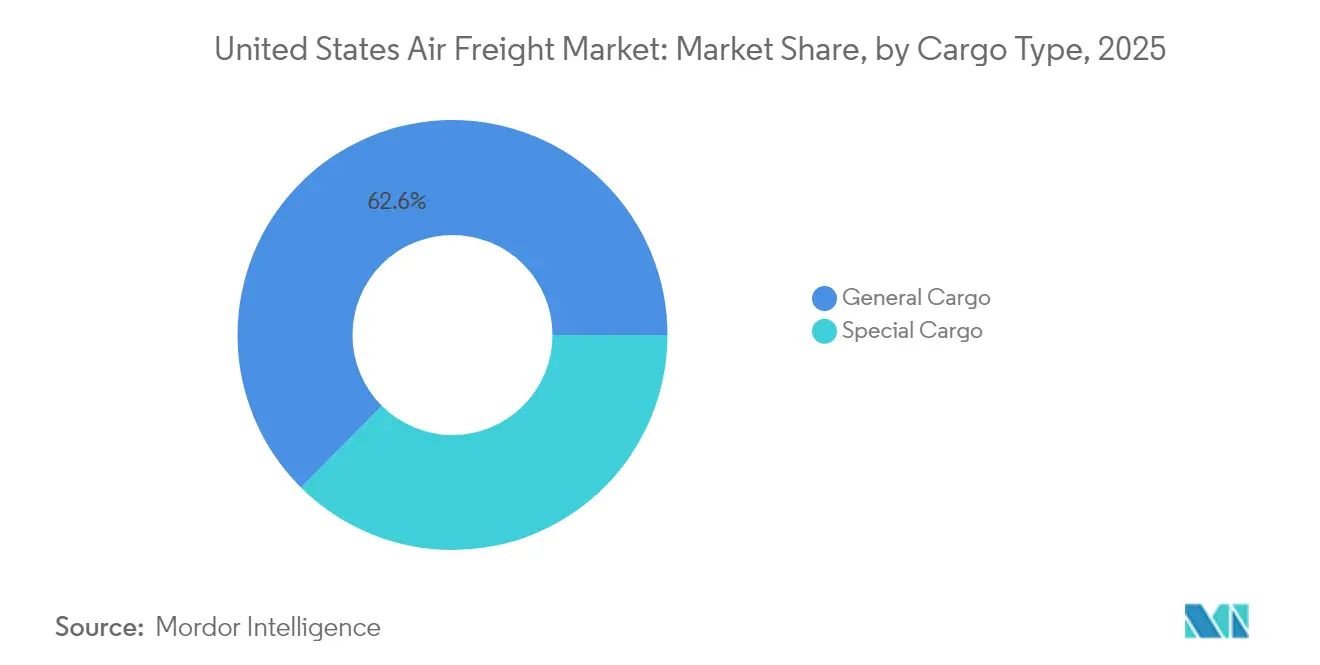
- 貨物タイプ別では、一般貨物が2025年の米国航空貨物輸送市場規模の62.55%を占め、特殊貨物は2031年まで5.85%のCAGRで伸長する見込みです。
- エンドユーザー産業別では、eコマース&小売が2025年の米国航空貨物輸送市場シェアの35.40%をリードし、ヘルスケア&医薬品は2031年まで6.55%のCAGRで拡大する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
米国航空貨物輸送市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 米国とアジア間の小口輸送をけん引する越境eコマースの二日配送ブーム | +1.20% | グローバル – 米国とアジアの路線に注力 | 短期(2年以内) |
| 米国・メキシコ回廊における半導体&エレクトロニクスのリショアリング | +0.80% | 米国・メキシコ回廊 | 中期(2〜4年) |
| 新たな全貨物ルートを開放するオープンスカイ二国間協定の拡大 | +0.60% | グローバル(130以上の二国間パートナー) | 長期(4年以上) |
| 温度管理を要するバイオロジクスおよび細胞・遺伝子治療薬の成長 | +1.00% | 北米および欧州 | 中期(2〜4年) |
| ジャスト・イン・タイム(JIT)航空輸送を必要とする自動車・航空宇宙部品のニアショアリング | +0.70% | 北米、主に米国・メキシコ | 中期(2〜4年) |
| スループット拡大を目的とした空港カーゴシティへの投資(MIA、DFW、RFD) | +0.90% | 米国の主要ハブ(MIA、DFW、RFD、ORD) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
米国とアジア間の小口輸送をけん引する越境eコマースの二日配送ブーム
消費者の期待は2日間での配送履行に収束しており、米国の消費者の90%がその期間を基として挙げ、30%はすでに海外注文に対して当日配送を求めている。Eコマースは現在、太平洋横断輸送量の半分以上を占めており、米国航空フレート輸送市場の要となっている。2024年における同セグメントの1.06 トリリオン 米ドルの収益ポテンシャルと、2025年から2028年にかけての7.4%のCAGRは、航空会社にクロスドック容量の拡大、通関事前許可の統合、および空港敷地内でのラストマイル仕分けの共同設置を促している。配送スピードが差別化要因となりつつあり、航空会社は旅客主導のスロット制限や手荷物の競合を避けるため、ベリースペースよりも貨物機スケジュールを優先する傾向が強まっている。専用容量に対するこの需要は、米国チャーター航空フレート輸送市場、特に時間的制約のある国境を越えたEコマース輸送において機会を生み出している。
米国・メキシコ回廊における半導体&エレクトロニクスのリショアリング
2023年のメキシコにおけるニアショアリング投資コミットメントはUSD 310億を超え、ウェーハ製造施設およびプリント回路アセンブリ向けの高付加価値回廊を形成しました。メキシコの完成輸出品の付加価値の40%は米国を起源とし、中国からの4%の付加価値と鮮明に対照をなしています。この密接な共同生産ループは、マキラドーラクラスターと米国の設計センターを結ぶ翌日航空ブリッジに依存しており、ハイテク・ジャスト・イン・タイム輸送における米国航空貨物輸送市場の長期的な重要性を強化しています。
温度管理を要するバイオロジクスおよび細胞・遺伝子治療薬の成長
UPSのバイオファーマ物流収益は、細胞・遺伝子治療薬が臨床試験を超えて量産化されるにつれ、2026年までにUSD 200億へと倍増する見込みです。これらの製品は、GDPに準拠したデータロギングを伴う常温、2〜8℃、または極低温での管理を義務付けており、フォワーダーにGDP認定クーラーおよびアクティブコンテナフリートの拡充を促しています。医薬品輸送では定期的に一般貨物の1.5〜2倍の運賃を得られるため、米国航空貨物輸送市場はプレミアム利回りの恩恵を受けています。DHL社による2025年のCRYOPDP買収などの戦略的買収は、コールドチェーン能力をめぐる競争激化を浮き彫りにしています。
スループット拡大を目的とした空港カーゴシティへの投資(MIA、DFW、RFD)
マイアミのVICCビルドアウトからシカゴ・オヘア空港の22,297平方メートルのウェアハウスに至るまで、貨物に特化した不動産プロジェクトが増殖しており、それぞれ15〜100%のスループット向上を見込んでいます。資本投資プログラムには、自動仕分けシステム、専用誘導路、そして滞留時間を短縮するオンサイトCFS(コンテナフレイトステーション)ゾーンも含まれています。これらのアップグレードは米国航空貨物輸送市場の物理的な上限を拡大させ、これまで混雑したハブを避けていた新たな事業者を引きつけています。
制約要因の影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| パンデミック後のベリー容量の回復による利回りの圧迫 | -0.90% | グローバルの幹線ルート | 短期(2年以内) |
| 貨物ハブにおける労働力不足と賃金インフレ | -0.60% | 米国国内ハブ | 中期(2〜4年) |
| eコマース向け関税・デミニミス規制の強化による通関遅延 | -1.00% | 米国とアジアの回廊(特に中国) | 短期(2年以内) |
| 燃料コスト基盤を押し上げるSAFブレンディング義務化 | -0.30% | グローバル(当初は欧州および北米) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
パンデミック後のベリー容量の回復による利回りの圧迫
旅客需要の回復により休眠状態にあったワイドボディ機の下部貨物スペースが再び利用可能となり、2024年後半には11%の貨物需要成長に対し、グローバル容量が2%増加しました。航空会社がエアバスA350およびボーイング787のフリートを再稼働させるにつれ、荷送人は運賃交渉力を取り戻し、フレイタープレミアムは縮小しています。国際航空運送協会(IATA)は、2025年のグローバル輸送量成長が5.8%へ減速し、航空貨物収益がUSD 1,110億に落ち込むと予測しています[1]国際航空運送協会、「ネット・ゼロ・ロードマップ」、iata.org。これは、継続的な貿易成長にもかかわらず、米国航空貨物輸送市場の収益見通しを軟化させます。
eコマース向け関税・デミニミス規制の強化による通関遅延
2025年5月以降、中国からの小口荷物に対するUSD 800未満の免税措置の撤廃により、30%の関税またはUSD 25の品目税が課され、6月にはさらに倍増します。2024年には10億点を超えるデミニミス小口荷物が輸入され、そのうち61%が中国からのものであり、大半が航空便で到着しました。突然のルール変更はJFK空港での荷物滞留を招き、Shein等のeコマース事業者が輸送をキャンセルし、米国航空貨物輸送市場の短期的な取扱量見通しが抑制されました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:コアリフトを上回る付加価値サービス
貨物輸送は、確立されたハブ・アンド・スポーク型宅配便ネットワークの強みを背景に、2025年の米国航空貨物輸送市場シェアの46.62%を占めました。同セグメントの規模は、航空機稼働率を支える基礎的な取扱量を提供しています。しかし、通関ブローカレッジから保険に至る付加価値サービスは年率5.05%で成長し、米国航空貨物輸送市場全体を上回る見込みです。フォワーダーは、デミニミス申告に関するルール変更に直面するeコマース事業者を支援するため、関税自動化ツールとコンプライアンス監査を組み合わせたサービスを提供しています。UPSがヘルスケア収益を倍増させる計画は、ライン輸送に対して3〜4パーセントポイントのマークアップを持つことが多い専門的なアドバイザリーおよびコールドチェーン・オーケストレーションにおけるマージン上昇余地を示しています。
規制上のハードルが増加するにつれ、荷送人はブローカレッジ、ラベリング、最終マイルを一つの契約に集約するシングルインボイス・ソリューションを重視しています。この傾向は、たとえ純粋なリフト収益が横ばいになっても、インテグレーターやテクノロジー主導の4PLが米国航空貨物輸送市場のより大きなシェアを獲得できるポジションに置いています。予測期間全体を通じて、コンサルティング、梱包、およびIoTトラッキングに紐づく米国航空貨物輸送市場規模はUSD 82.7億を超える可能性があり、コモディティ化した輸送量からのサービス転換を強化しています。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます


目的地別:ニアショアリングを背景に国際輸送フローが加速
アラスカ、ハワイ、および沿岸間フルフィルメントのパターンにより、国内輸送は依然として2025年の米国航空貨物輸送市場規模の61.35%を占めています。しかし、成長は越境路線へと傾いており、4.5%のCAGRを記録しています。太平洋横断eコマース取扱量とメキシコからの北向き輸送がこの加速を主導しています。アジア・北米路線はすでにグローバル航空貨物の4分の1を占めており、オンライン注文の増加に伴い、そのシェアは10年半ばまでに3分の1に近づく可能性があります。
地上輸送は1,000マイル未満の国内輸送において激しく競争していますが、アパレル、エレクトロニクス、バイオロジクスについては、二日間のサービスレベル協定を満たせるのは航空貨物のみです。米国のゲートウェイとメキシコのマキラ都市との相互関係もその勢いを裏付けており、2023年の最初の11か月間に米国とメキシコ間の二国間貿易はUSD 6,560億に達し、米国航空貨物輸送市場の国際セグメントを押し上げています。
キャリアタイプ別:戦略的重要性を取り戻す専用フレイター
旅客スケジュールが回復したことで、2025年の米国航空貨物輸送市場においてベリー容量が50.40%を占めました。その数値上の優位にもかかわらず、全貨物専用オペレーターは耐久性と専門的なハンドリングを背景に、5.05%のCAGRでより速く拡大する見込みです。Atlas Airのフリートは2024年に121機のワイドボディ機へと拡大し、グローバルのフレイター容量の14%を占めています。同社のACMI(航空機・乗員・整備・保険)モデルは、メインデッキの輸送量を確保したいeコマース大手のニーズに応えており、管理された容量への長期的なシフトを浮き彫りにしています。
ロックフォードやグリーンビル・スパルタンバーグなどの貨物専用空港は、複合用途ハブが落ち込んだ際にも貨物増加を記録しており、混雑のないノードへの荷送人の転換を反映しています。空港が着陸料の低減と24時間365日のスロットでフレイターを誘致するにつれ、米国航空貨物輸送市場では2031年までに主要路線でフレイターのシェアが50%を超える可能性があります。
貨物タイプ別:プレミアム利回りカーブを描く特殊貨物
一般貨物は依然としてベリーおよびメインデッキの62.55%を占めていますが、医薬品、生鮮品、危険物は年間5.85%の成長を記録しています。ヘルスケア貨物だけでの米国航空貨物輸送市場規模は、UPSの収益目標を反映し、10年半ばまでにUSD 197.4億に達する可能性があります。マイアミ国際空港はすでに米国の生鮮品輸入の69%を処理しており、VICCプロジェクトを通じて容量を倍増させようとしています。遺伝子治療バイアルは数百万ドルの価値を持つため、航空会社はリアルタイム温度テレメトリーとGDP認証を優先しています。
リチウム電池の取扱量が急増するにつれ、危険物訓練の需要も同様に急増しており、航空会社は耐火コンテナを配備せざるを得なくなっています。特殊貨物に対するプレミアム(一般的に一般運賃の50〜100%増)は、ベリー容量が米国航空貨物輸送市場全体を軟化させる際の収益ヘッジとして機能しています。
注記: 全セグメントの個別シェアはレポート購入後にご覧いただけます
エンドユーザー産業別:eコマースの巨人を凌駕するヘルスケア
eコマース&小売は2025年の米国航空貨物輸送市場の35.40%を占め、翌日配送の期待によって確固たる地位を築いています。ヘルスケア&医薬品は規模こそ小さいものの、バイオロジクスの量産化、細胞治療の試験、ワクチンパイプラインの活動を背景に6.55%のCAGRで前進しています。DHLによるCRYOPDPの買収およびUPSによるFrigo-Transの買収は、GDP認定取扱量をめぐる競争激化を示しています。自動車・航空宇宙のニアショアリングも、OEMが地政学的リスクを近接サプライヤーでヘッジするにつれて追加のリフトをもたらしており、メキシコの車両生産台数は2023年に13.54%増加し、ジャスト・イン・タイム航空貨物路線を後押ししています。
ハイテク企業はCHIPS法(半導体生産強化法)の補助金を活用してウェーハ仕上げをオンショア化しており、レチクルおよびスペアパーツの緊急輸送を必要としています。農業・生鮮品は引き続き安定しており、マイアミおよびヒューストンのゲートウェイを通じてラテンアメリカへのアクセスを活用し、北向き運賃を利用して花卉や水産物をバックホール往復輸送しています。
地域分析
西部地域は2025年の米国航空貨物輸送市場シェアの25.70%を占め、太平洋横断ブリッジにおけるロサンゼルスとサンフランシスコの支配的な地位に支えられています。LAX近郊の大規模eコマース集約センターが締め切り間際の輸出を促進し、この地域の地位を強化しています。南西部は2031年まで4.08%のCAGRで最も急速に成長しており、マキラドーラ製造業とダラス・フォートワースの大規模な容量拡充が牽引しています。テキサス州の空港は、沿岸部の混雑を迂回する追加フレイター輸送を展開しており、米国航空貨物輸送市場における地域シェアを拡大しています。
南東部のハブは、マイアミの39の日々のラテンアメリカ便を活用しており、同空港のUSD 68億の近代化計画は、米国生鮮品輸入の69%のシェアを維持しながら2027年までに貨物を倍増させることを目指しています。中西部は、シカゴ・オヘア空港の新ウェアハウスおよびシンシナティ・ノーザンケンタッキー空港のUSD 20億の貨物キャンパスの恩恵を受け、クロスドックサービスのための内陸鉄道・トラック接続を集約しています。一方、北東部はJFKおよびEWRでの容量のボトルネックに直面しており、2025年にデミニミス検査が急増したことによって小口荷物の滞留が深刻化しました。したがって、地域分散化戦略は米国航空貨物輸送市場全体の全国的な耐久性を維持するうえで極めて重要です。
規制環境
米国の航空貨物輸送は、米国運輸省(DOT)、連邦航空局(FAA)、および運輸保安局(TSA)が主導する多層的な連邦フレームワークのもとで運営されている。全貨物および複合キャリアの運航権限と条件は、航空会社の手続きおよび許認可を対象とする14 CFR規定を含むDOTおよびFAA規則によって規定されている。貨物の受け入れ、検査、および保管の連鎖に関するTSAの安全保障要件は、航空機運航者およびその他の規制対象者に対して49 CFR Part 1546に規定されている。
2026年には、複数の措置により、貨物関係者の運航上の制約とコンプライアンス業務が強化された。2026年安全な空法(Safe Skies Act of 2026)は、運輸長官に対し、制定後30日以内に全貨物航空機のフライトクルーの勤務・休息要件を旅客航空会社の基準に合わせるよう指示し、これは貨物機のスケジューリングとクルーの活用に影響を与える可能性がある。また、シカゴ・オヘア空港における2026年夏季のFAAの運航上限(1日あたり2,680回の発着)や、2026年3月18日に開始されたエプロン遅延報告と緊急時対応計画のためのACERSモジュールを含む、DOT航空消費者保護局による報告システムの強化は、時間指定型の貨物ネットワークにおいて、運航計画、データ準備、および空港スロット規律の必要性を高めている。
バリューチェーン分析
米国の航空貨物輸送のバリューチェーンは、電子商取引・小売、医療・医薬品、ハイテク、生鮮品、製造業などの荷主から始まり、フォワーダー、インテグレーター・エクスプレス事業者、そして航空会社(ベリー運航事業者と専用貨物機またはACMI提供者の両方を含む)を経て進行する。上流および中流のノードには、空港貨物ターミナル、規制対象の検査・受け入れ拠点(49 CFR Part 1546のもとでTSAが規制)、地上ハンドリング事業者、および相互積み替え、ULDの組み立て・解体、通関文書処理を可能にする専門倉庫(一般、保税、温度管理型)が含まれる。
下流の実行段階は、幹線トラック輸送、ドレージ、ラストマイル配送などの陸上インターフェースに依存し、また予約、コンプライアンス、例外管理を支えるデジタル・可視化レイヤーにも依存している。連邦の計画データセットも、ネットワーク設計やボトルネックの特定を枠組みづける助けとなっており、これには出荷特性を示す米国商務省センサス局の2022年商品流動調査(2026年1月発表)や、貨物分析フレームワーク(FAF)、航空・トラック施設マッピングを行う国家交通アトラスデータベース(NTAD)などのDOT・運輸統計局のツールが含まれる。通関ブローカー業務、保険、コールドチェーン統合などの付加価値サービスが拡大するにつれ、インテグレーターとフォワーダーは単純な輸送提供に加え、規制対応、データ記録、サービス回復を組み合わせて提供するケースが増えている。
競争環境
米国航空貨物輸送市場は緩やかに集中した構造を呈しており、UPSとFedExが合わせてセグメント収益の74.3%を占め、残りを中堅の航空会社、ACMIオペレーター、フォワーダーが分け合っています。UPSは2024年第3四半期に5.62%の収益増および36.56%の純利益増を達成し、平均的に負の利益成長を記録した競合他社を凌駕しました。FedExは欧州ネットワークを強化する一方、収益性の低い国内路線を売却し、ヘルスケアおよび航空宇宙路線へと容量を再配分しました。
Atlas Air、Air Transport Services Group、Sun Country Airlinesは専用リフトのニッチ市場でシェアを確保し、AmazonやAlibabaにフレイターをリースしています。CargoAiのインターライン・プラットフォームなどのデジタルイネーブラーがスポット予約を効率化し、米国航空貨物輸送産業にしばしば付随する管理上の摩擦を軽減しています。政策も競争を形成しており、米国運輸省(DOT)のFLOWデータパイプラインはインテグレーターにリアルタイムのコンテナ可視性を提供し、小規模フォワーダーがその機能を急いで模倣しています。
M&A活動は活発であり、Alaska Airlinesは2025年にHawaiian Airlinesと合併し、両社のワイドボディフリートを太平洋路線全体で活用した貨物拡大を実現しました。ヘルスケア物流が優れたマージンを提供し続けるなか、航空会社がGDP認定資産を争う米国航空貨物輸送市場内でのさらなる統合が見込まれます。
米国航空貨物輸送産業のリーダー企業
UPS (United Parcel Service Inc.)
FedEx Corp.
DHL (Deutsche Post AG)
Atlas Air Worldwide Holdings
Kuehne + Nagel
- *免責事項:主要選手の並び順不同

市場機会と将来展望
コールドチェーンと医療分野の専門化は、米国の航空貨物ネットワークにとって主要な収益化経路であり続けており、主要インテグレーターによる持続的な投資と組織体制の構築が進んでいる。UPSは、南北アメリカ、欧州、アジア全域で27の温度管理クロスドック施設を拡張するために4,800万米ドルを投資し、2026年末までに200億米ドルの医療関連収益目標を設定した。これはGDP準拠のハンドリング、アクティブまたは温度管理型パッケージング、および空港近接のコールドチェーン能力への需要を支えている。FedExも、2026会計年度において「FedEx Life Sciences」事業のもとで医療関連輸送収益がほぼ100億米ドルに達したと報告しており、時間・温度に敏感な航空輸送への荷主の対価支払い意欲を裏付けている。
ネットワークの再編と容量管理は、国際航空貨物輸送、通関・ブローカー業務、国内配送を組み合わせた統合サービスの提供余地を生み出している。FedExは2026年6月1日にFedEx Freightを独立した上場企業として分離完了し、ネットワーク最適化と機材の現代化への資本配分を継続する一方で、中核となる航空、国際、特殊分野への注力を強めている。電子商取引に関しては、宅配便・配送提携と国境管理の強化により、エンドツーエンドのコンプライアンス、事前通関、データ駆動型の例外管理の価値が高まっており、これは予測可能な輸送力とブローカー業務、安全検査、そしてより速い空港からドアまでの輸送時間を組み合わせられるフォワーダーやインテグレーターにとっての機会を支えている。
最近の業界動向
- 2026年6月:Kuehne+Nagelが、自社管理のInspire航空機のローテーションを拡大し、シカゴ-フランクフルト-アトランタ路線を追加。この拡大は、大西洋を横断するハイテク・医薬品分野の接続性を強化する。追加された容量により、時間に敏感な医薬品やAIハードウェア輸送の信頼性が向上し、ハブ間のネットワーク冗長性が強化される。
- 2026年5月:DHL eCommerceが、米国内のラストマイル宅配便配送についてUSPSとの複数年独占契約を発表。この契約更新は、米国の大規模な電子商取引ロジスティクス更新を示す。この取り組みにより、安定した米国宅配便量を確保し、大手キャリアパートナーを通じてDHLのラストマイル網が拡大する。
- 2026年5月:Atlas Air WorldwideがACMI提供事業者Air Atlantaの49%の少数株式を取得。取引完了は2026年第3四半期を予定。この出資は、戦略的な少数株式投資を通じてACMI能力を強化する。これにより、高需要路線における専用輸送能力を支え、Air Atlantaとの提携を通じて機材へのアクセスが拡大する。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本調査では、市場は米国内での航空によるフレート輸送、および米国を起点または目的地とする国際輸送(フレートを主目的とした定期便およびャーター便の活動を含む)から得られる収益を対象とする。
対象外の範囲:純粋な貨物取次および仲介手数料、倉庫保管のみのサービス、および別途請求される海上または陸上のみのフレート区間は除外する。
セグメンテーション概要
- サービスタイプ別
- 貨物輸送(カーゴ/CEP)
- 貨物フォワーディング
- その他の付加価値サービス(通関ブローカレッジ、保険等)
- 目的地別
- 国内
- 国際
- キャリアタイプ別
- ベリーカーゴ
- フレイター
- 貨物タイプ別
- 一般貨物
- 特殊貨物
- エンドユーザー産業別
- eコマース&小売
- 製造業&自動車産業
- ヘルスケア&医薬品
- 生鮮品・フレッシュ農産物
- ハイテク&エレクトロニクス
- 地域別(米国)
- 北東部
- 中西部
- 南東部
- 南西部
- 西部
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、航空フレート輸送収益として計上される範囲の境界を設定し、観測可能な米国のカーゴシグナルにモデルを固定するために使用された。米国運輸統計局(T-100および航空カーゴシリーズ)、米国国勢調査局の貿易統計、米国税関・国境警備局のカーゴガイダンス、およびFAA航空活動刊行物などの公開データセットおよび公式リリースを活用し、輸送量、路線、および輸送品目の構成を検証した。
活動を価値に換算するため、航空会社およびインテグレーターの申告書、投資家向けプレゼンテーション、空港カーゴの最新情報、ならびに利回りの変化、容量の追加、およびネットワークの変化を示す信頼性の高い物流業界の報道も参照した。一部のケースでは、企業財務および情報に関する有料サブスリプション、輸出入の輸送レベルデータベース、および特許データベースを使用して、企業のエクスポージャーを相互確認し、技術および取り扱いのトレンドを追跡した。これらの例は網羅的なものではなく、データの収集、前提の検証、および未解決の問題の明確化のために他の多くのソースも参照した。
一次インタビューおよびサーベイ
一次調査は、デスクデータでは十分に説明できなかった事項、特に利回りの動向、航空会社がベリースペースと貨物機スペースの間で容量を配分する方法、および荷主が運賃と輸送時間の変化にどのように対応するかを検証することに重点を置いた。米国の主要な貿易航路において、航空会社、空港側オペレーター、フレート仲介業者、および大手荷主側の物流チームと幅広く対話し、前提を確定する前に見解の相違を調整した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:38% | CXO:13% |
| 中位層:40% | 部門・ユニットリーダー:43% |
| 中小規模プレイヤー:22% | マネージャー:44% |
市場規模の算定と予測
規模の算定は、観測可能な容量とカーゴ活動から米国航空カーゴの価値プールを再構築し、運賃および品目構成の前提を用いて収益に換算するトップダウン方式から始まる。実際には、報告された輸送量と貿易フローの方向を容量指標(ベリー容量と貨物機の利用可能性)に結び付け、製品の品目構成と緊急性を反映したブレンド利回りロジックを適用する。
次に、選択的なボトムアップ近似を検証として使用し、サンプリングされた航空会社の収益開示、路線および空港チャンネルチェック、ならびにサンプリングされたキログラム当たり価格の範囲を用いて、合計値が現実的な範囲に収まっていることを確認する。企業の開示がフレート輸送と隣接サービスの間で明確に分割されていない場合、ギャップはインタビューの入力と合意した収益シェアの前提を用いて処理し、感度範囲でテストする。
予測には、需要が貿易サイクルと容量のリセットに影響されるため、近期の運賃正常化のための指数平滑化を含む時系列チェックに支援されたシナリオ分析を使用する。主要な入力には、米国の輸出入における航空モードシェア、国際貿易価値の構成(高付加価値品対一般カーゴ)、Eコマース輸送の強度、旅客回復に連動した機材およびベリー容量の変化、ならびにコスト転嫁の代理指標としてのジェット燃料価格の方向性が含まれる。
データ検証と更新サイクル
モデルの出力は、公表された航空カーゴ輸送量シリーズ、航空会社のフレート収益トレンド、空港カーゴスループット、および貿易価値パターンなどの独立したシグナルと照合され、価値の推移が実際の活動の推移に沿っていることを確認する。成長率または示唆される利回りが合理的な範囲を超えて変動した場合に分散チェックが実施され、それらの例外は前提のより深いレビューを引き起こし、必要に応じて選定されたインタビュー対象者への再連絡を行う。
承認前に、内部ロジックチェックから始まり、入力、換算、および最終合計に関するピアレビューへと続く段階的なレビューが実施される。レポートは年次で更新され、容量、規制、または価格に影響を与える重大な事象が発生した場合には中間更新が行われる。納品直前に最終確認が完了し、数値が最新の利用可能なリリースを反映するようにする。
Mordor Intelligenceの米国航空フレート輸送市場規模と他の公表推計との比較
米国航空フレート輸送の公表市場規模は、同じものを測定していると説明されている場合でも、大きく異なることがある。そのギャップは通常、輸送収益として計上されるもの、隣接する物流サービスとして扱われるもの、および価格が年度ごとにどのように繰り越されるかに起因する。
容量と利回りのシグナルを追跡し、基準年の活動カットオフを更新することで、Mordor Intelligenceのアプローチは、フォワーディングおよび倉庫収入を混在させることなく、航空会社側の航空輸送収益にモデルを集中させている。推計が変動するのは、ベリースペースの変化、貨物機の稼働率、および製品の品目構成(エクスプレス対一般カーゴ)の調整を行わずに単一の見出し成長率を市場全体に適用した場合にも生じ、これによりキログラム当たりの示唆価格が急速に変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャッ |
|---|---|---|
| Mordor Intelligence | 49.85 ビリオン 米ドル(2025年) | |
| 業界団体A | 57.40 ビリオン 米ドル(2025年) | より広範な空港および取り扱い手数料を航空フレート輸送収益として計上しており、純粋な輸送利回りを超えた価値を引き上げている。 |
| 業界誌B | 44.20 ビリオン 米ドル(2024年) | 低迷サイクル時のスポット価格に連動した保守的な運賃デッキを使用しており、時間確定型輸送および容量逼迫に向けた品目構成のシフトを十分に調整していない。 |
出典間のばらつきは主に、航空カーゴ量の存在に関する見解の相違ではなく、対象範囲の境界と利回りがサイクル全体でどのように正規化されるかによって説明される。輸送のみの境界を明確に保ち、活動シグナルを使用して示唆される利回りを妥当性確認することで、最終的な数値は各新規データリリースとともに追跡、説明、および更新が容易になる。


レポートで回答される主要な質問
米国航空貨物輸送市場の現在の規模はいくらですか?
同セクターは2026年にUSD 519.9億に達し、2031年までにUSD 641.1億に達する見込みです。
米国航空貨物輸送市場で最も急成長しているセグメントはどれですか?
ヘルスケア&医薬品がCAGR 6.55%でリードしており、バイオロジクスおよび細胞・遺伝子治療薬の輸送需要の高まりを反映しています。
デミニミス規制の変更は航空貨物量にどのような影響を与えますか?
中国からのUSD 800未満の小口荷物に対する免税措置の終了により最大30%の関税が課せられ、短期的にeコマース取扱量が抑制される可能性があり、米国のゲートウェイにおけるブローカレッジの複雑性が増大します。
ベリー容量が回復する中でも専用フレイターが注目される理由は何ですか?
荷送人はメインデッキスペースの確保、温度管理、そして旅客関連のスケジュール制約の回避を求めており、ベリー容量の緩やかな成長に対してフレイターが5.05%のCAGRを記録する要因となっています。
航空貨物で最も急成長が見込まれる米国の地域はどこですか?
米国・メキシコのサプライチェーンと結びついたテキサス州のゲートウェイを擁する南西部が、2031年まで4.08%のCAGRを記録すると予測されています。
付加価値サービスの市場機会の規模はどのくらいですか?
規制の複雑性が増すにつれ、通関ブローカレッジ、保険、サプライチェーンコンサルティングによる米国航空貨物輸送市場規模は2031年までにUSD 82.7億を超える可能性があります。
最終更新日:



