
鉄道貨物輸送市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
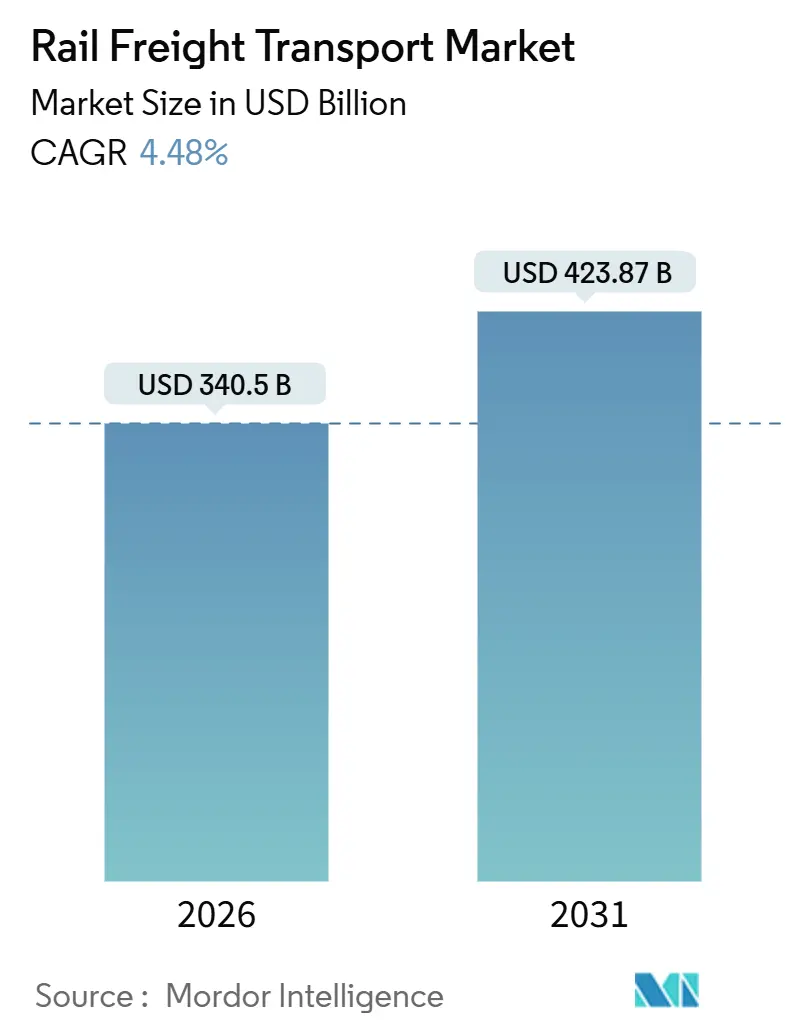
| 市場規模 (2026) | 340.5 十億米ドル |
| 市場規模 (2031) | 423.87 十億米ドル |
| Growth Rate (2026 - 2031) | 4.48 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる鉄道貨物輸送市場分析
鉄道貨物輸送市場規模は2026年に3,405億米ドルと推定され、予測期間(2026年〜2031年)に年平均成長率4.48%で成長し、2031年までに4,238.7億米ドルに達する見込みです。
鉄道貨物輸送市場は、低コストトラック輸送からの競争圧力が続く中でも、脱炭素化義務、ニアショアリング、インフラ近代化の恩恵を受けています。コンテナ輸送およびインターモーダル輸送量は加速しており、代替燃料牽引の普及が拡大し、関連メンテナンスサービスがより高い利益率を獲得しています。特にアジア太平洋地域と北米における国境を越えた回廊は、サプライチェーンが地政学的・気候的リスクを回避するために再編される中、資本を引き付けています。
主要レポートのポイント
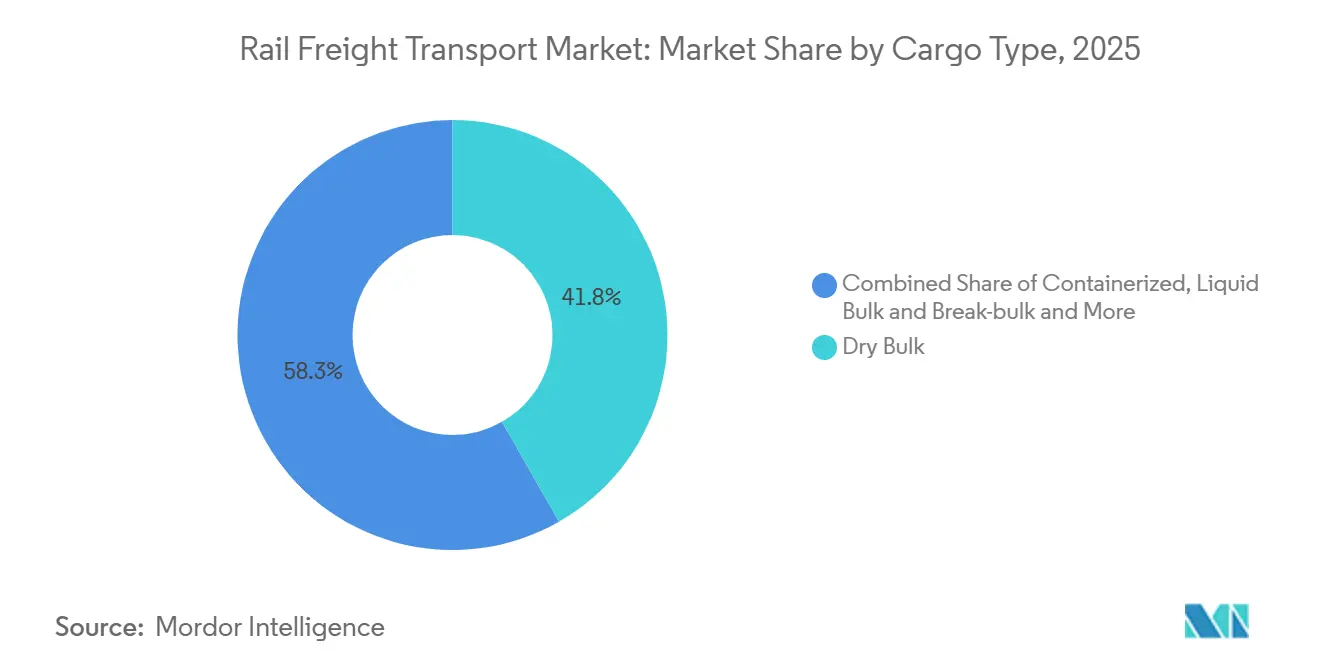
- 貨物タイプ別では、乾燥バルクが2025年の鉄道貨物輸送市場シェアの41.75%を占め、コンテナ輸送およびインターモーダル貨物は2031年にかけて年平均成長率6.23%で拡大しています。
- サービスタイプ別では、輸送が2025年の鉄道貨物輸送市場規模の83.14%を占め、関連サービスは2031年にかけて年平均成長率7.49%で拡大しています。
- サービスタイプ別では、輸送が2025年の収益の83.14%を占め、関連サービスは2031年にかけて年平均成長率7.49%で拡大しています。
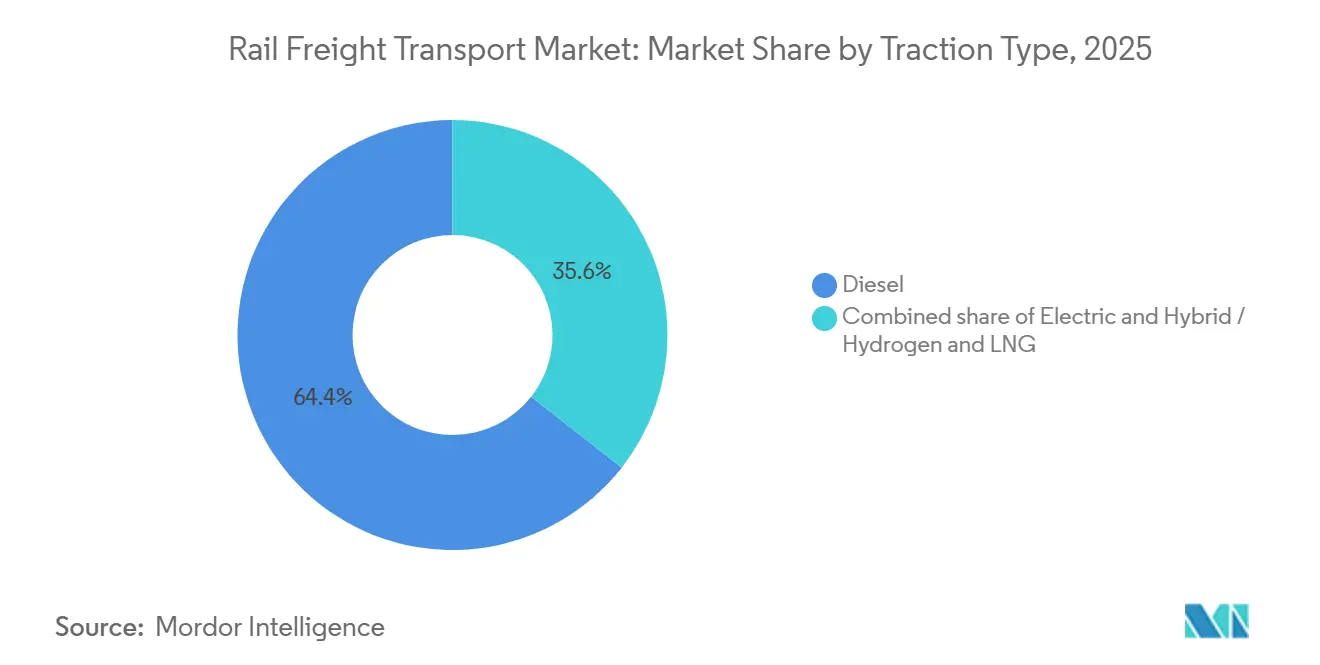
- 牽引タイプ別では、ディーゼルが2025年の導入ベースの64.41%を占め依然として主流ですが、ハイブリッド・水素・LNG機関車は2031年にかけて年平均成長率10.62%で成長しています。
- 目的地別では、国内サービスが2025年の輸送量の61.28%を占め、国際・国境を越えた貨物は2031年にかけて年平均成長率6.68%で拡大しています。
- 地域別では、アジア太平洋地域が2031年にかけて年平均成長率6.21%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長距離南北回廊における脱炭素化義務によるモーダルシフトの促進 | +1.1% | 欧州連合および北米、アジア太平洋地域へ拡大 | 中期(2〜4年) |
| メキシコおよび中・東欧への重工業製造のニアショアリング | +0.8% | 北米(米国・メキシコ)、欧州(中・東欧) | 短期(2年以内) |
| バルク鉄道輸送能力を必要とするエネルギー転換鉱物 | +0.6% | 南米(アンデス地域)、オーストラリア、北米 | 中期(2〜4年) |
| 中国・欧州連合間の陸上ブリッジ強靭化プログラム | +0.5% | アジア、欧州、中東の回廊 | 中期(2〜4年) |
| 内陸鉄道インターモーダルを促進する第1層港湾の混雑 | +0.4% | アジア太平洋地域、世界的なハブへの波及 | 短期(2年以内) |
| 水素対応貨物機関車に対する政府の景気刺激策 | +0.3% | ドイツ、日本、北米の一部路線 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
脱炭素化義務が長距離モーダル代替を加速
排出基準は、800km超の路線における貨物輸送モードの選択を再形成しています。欧州連合の「フィット・フォー55」パッケージは、2030年までに大型車両のCO₂排出量を43%削減し、2040年までに90%削減することを義務付けており、荷主がスコープ3目標を達成するために鉄道を優先するよう促しています[1]欧州委員会、「フィット・フォー55パッケージ」、climate.ec.europa.eu。カリフォルニア州の先進クリーン車両群規則は、大規模車両群に対して2024年からゼロエミッショントラックの調達を義務付けており、鉄道貨物輸送市場への需要をさらに傾けています。事業者は水素・バッテリー機関車の発注で対応しており、Deutsche Bahnだけでも連邦政府の1,370万ユーロ(1,600万米ドル)の支援を受けて2030年までに1,300台のディーゼル車両を置き換える予定です。炭素価格が拡大するにつれ、鉄道貨物輸送市場は道路輸送に対して構造的なコスト優位性を獲得し、2031年まで安定した輸送量増加を支えます。
ニアショアリングが北米・欧州の鉄道回廊を再編
エンドマーケットに近い場所に製造拠点を移転するメーカーが、南北・東西の鉄道輸送フローを押し上げています。メキシコは2025年に5,500億米ドル超の物品を米国に輸出し、中国を上回りました。自動車・電子機器企業がこのシフトを主導しています。中・東欧では、サプライヤーがドイツの工場から500km以内に集積し、ポーランドおよびチェコを経由する国境を越えた鉄道輸送量が前年比12%増加しました。これらの変化は鉄道貨物輸送市場の対象範囲を拡大するとともに、通関・乗り継ぎの複雑さをすでに処理している既存事業者に報いています。
エネルギー転換鉱物の需要が特化したバルク鉄道輸送能力を必要とする
リチウム、銅、希土類鉱物は再生可能エネルギーのサプライチェーンを支え、高容量の鉄道ソリューションを必要とします。チリは2030年までにリチウム生産量を3倍にする見込みであり、アタカマ鉱山から太平洋港湾への専用鉄道リンクへの投資を誘発しています。Rio Tintoの西オーストラリアにおける自律走行AutoHaul列車は、有人運転と比較して燃料使用量を15%削減しながら1,700kmの鉄鉱石輸送を行い、バルク鉄道の生産性を示しています[2]Rio Tinto、「AutoHaul自律走行鉄道ネットワーク」、riotinto.com。2024年にFCABに納入された水素機関車は、過酷なアンデスの地形における代替牽引を実証しました。このようなプロジェクトは、エネルギー転換鉱物がより大量に輸送されるにつれ、鉄道貨物輸送市場を拡大します。
中国・欧州連合間の陸上ブリッジ最適化がユーラシア接続性を強化
パンデミック後のサプライチェーン多様化により、東アジアと欧州を結ぶ陸上回廊への関心が再燃しています。2024年に承認された中国・キルギスタン・ウズベキスタン鉄道は、従来ルートと比較して最大10日間の輸送時間短縮を約束しています。中欧間の貨物列車の運行本数は2024年の19,392本から2025年には20,022本に増加し、約3.3%の増加を記録しました。貨物価値は2025年に677億米ドルに上昇し、ネットワーク拡大の中で232都市にサービスを提供しています。軌間変更の遅延が依然としてコストを増加させていますが、デュアルゲージ台車に投資する事業者は、ユーラシア輸送量の増加に伴い鉄道貨物輸送市場のより多くのシェアを獲得するでしょう。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 米国中西部穀物ルートにおける第1種鉄道ネットワークの混雑 | -0.7% | 米国中西部、湾岸輸出ターミナルへの波及 | 短期(2年以内) |
| サハラ以南アフリカの狭軌路線における喫水制限による軸重制限 | -0.4% | サハラ以南アフリカ | 長期(4年以上) |
| 中国・中央アジア間の通過輸送を妨げる貨車連結規格の相違 | -0.6% | 中国・中央アジア回廊 | 中期(2〜4年) |
| 北米自由貿易協定地域における鉄道の価格優位性を縮小させる長距離トラック輸送コストの低下 | -0.3% | 北米(北米自由貿易協定地域) | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
第1種ネットワークの混雑が農産物輸出競争力を制約
米国の穀物鉄道輸送量は2025年に約111万両に増加し、2024年の107万両から約3.7%増加しました。これは強い輸出需要と平均を上回る週次輸送量に支えられています。提案されている相互切り替えルールはサービス改善を目指していますが、ネットワーク計画を混乱させる可能性があります。シカゴでの5,000万米ドルの側線延伸工事はCanadian Nationalの速度を30%向上させ、的を絞った資本投下がボトルネックを緩和できることを示しています。輸送能力の拡大に失敗した事業者は、はしけおよびトラック競合他社に鉄道貨物輸送市場のシェアを奪われるリスクがあります。
連結規格の相違がユーラシア鉄道統合を分断
互換性のない連結器システムにより、中国・中央アジア国境での時間のかかる積み替えが強いられ、列車1本あたり6〜8時間、コンテナ1本あたり500〜800米ドルのコストが追加されます。欧州のデジタル自動連結プログラムは2030年までに貨物輸送能力を30%向上させる可能性がありますが、中国のAAR型連結器とロシアのSA-3設計は依然として整合していません[3]Rail Freight Forward、「デジタル自動連結」、railfreightforward.eu。標準化が進むまで、これらの技術的障壁は通過輸送を制限し、ユーラシア回廊における鉄道貨物輸送市場の拡大ペースを抑制します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
貨物タイプ別:
バルク輸送量が基盤を固め、コンテナが成長を牽引バルク商品の鉄道貨物輸送市場規模は2025年の価値の41.75%を占め、石炭、鉱石、穀物に対する鉄道のコスト優位性を裏付けています。Rio Tintoの1,700km AutoHaulネットワークは99.7%の信頼性で稼働し、大規模な自律バルク輸送を実証しています。コンテナ輸送およびインターモーダル輸送フローは年平均成長率6.23%で拡大しており、柔軟な物流を優先する電子商取引とニアショアリングに牽引されています。BNSFの2025年設備投資38億米ドルには、国内コンテナ輸送15%増を目標とするフェニックスのインターモーダルハブが含まれています。
主に石油・化学品からなる液体バルクは、特定のルートでパイプラインよりも危険物の安全な取り扱いを鉄道が提供するため、安定した需要を維持しています。ばら積み貨物およびプロジェクト貨物はニッチな分野にとどまり、タービンや大型機械を扱っています。連邦鉄道局の2025年貨車安全基準は懸念国からの部品を禁止しており、調達コストを引き上げる一方で長期的な強靭性を強化しています。大量バルク輸送の基盤とコンテナ多様化のバランスを取る事業者は、純粋な専門業者よりも商品サイクルをうまく乗り越えるでしょう。


サービスタイプ別:
中核輸送が主導し、付帯サービスが急増輸送サービスは2025年の収益の83.14%を生み出し、鉄道貨物輸送市場の歴史的な中核を反映しています。精密スケジュール鉄道輸送、資産回転率、幹線輸送速度が引き続き中心的なパフォーマンス指標です。関連サービスであるメンテナンス、入換、保管は年平均成長率7.49%で成長しており、より高い利益率のビジネスラインへの転換を示しています。SNCFのHexafret(運営)とTechnis(メンテナンス)への分割は、2027年までに2億ユーロ(2億3,360万米ドル)の第三者メンテナンス収益を目標としています。
タンク車および危険物貨車のより頻繁な検査を義務付ける規制ルールは、新規参入者にとってのコンプライアンス障壁を高め、既存事業者の利益を保護しています。Wabtecは2024年第4四半期に機関車アップグレードおよびデジタル診断で10億米ドル超の受注を記録し、アフターマーケットの規模を裏付けています[4]Wabtec Corporation、「2024年第4四半期業績」、wabteccorp.com。メンテナンス人材を内製化する事業者は、ライフサイクル価値を獲得し、車両サプライヤーとの交渉力を強化できます。
エンドユーザー産業別:
鉱業が依然としてリードし、小売物流が加速鉱業・鉱物は最高の輸送量を出荷し、2025年の鉄道貨物輸送市場の輸送量の31.77%を占めました。料金交渉は依然として厳しく、BHPは輸送量を保証することで2024年の契約で8〜12%の削減を確保しました。小売・日用消費財の輸送フローは年平均成長率7.98%で増加しており、沿岸港湾への到着が鉄道で内陸のフルフィルメントセンターに接続されています。Schneider Nationalの東南部メキシコインターモーダル路線は、トラック輸送と比較してCO₂を62%削減し、18〜24時間の配送時間短縮を約束しています。
石油・ガス・化学品は、パイプライン容量が有限であり、特定の危険物ルートで安全規則が鉄道を優先するため、安定した輸送量を享受しています。農業輸送量は季節的に変動しますが、穀物エレベーター接続の拡大から恩恵を受けています。自動車サプライチェーンはバッテリーおよび完成車両を扱うために鉄道を統合しており、Norfolk Southernは特殊バッテリー取り扱いを備えた電気自動車サプライチェーンパートナーとして自社を位置付けています。多様化した顧客ポートフォリオにより、事業者はセクター低迷に対してヘッジすることができます。
牽引タイプ別:
ディーゼルが主導し、代替技術が速度を増すディーゼル機関車は2025年の稼働車両の64.41%を占めているが、燃料価格の変動と炭素税によってコスト上の優位性が侵食されつつある。ハイブリッド・水素・LNGユニットは10.62%のCAGRで進展しており、政府補助金と技術の成熟を反映している。CPKCがカナダ西部で実施した水素試験では、ディーゼルと同等の給油時間と500kmの航続距離を達成し、非電化区間におけるカナダの鉄道貨物輸送のクリーン化の可能性を示した。シーメンス・モビリティとTyczka Hydrogenは、非電化区間向けのエンドツーエンド水素供給アーキテクチャを計画している。
電気牽引は架線が既に整備されている地域、特にヨーロッパとアジアの一部で普及が進んでおり、直接排出ゼロと高いエネルギー効率を実現している。バッテリー電気式およびデュアルモード機関車は、都市部での静粛・ゼロエミッション運行を可能にしながら、長距離輸送能力も維持している。高稼働率路線から優先的に投資を段階的に進める事業者は、座礁資産の評価損を回避し、グリーンプレミアム契約を確保できる。
目的地別:
国内の成熟と国境を越えた勢いの交差国内輸送は2025年の輸送量の61.28%を占め、確立された国内ネットワークと規制上の親しみやすさを反映しています。輸送能力の上限に近づくにつれ成長は緩やかであり、短距離輸送ではトラック輸送が競合しています。国際・国境を越えた輸送は貿易協定と専用インフラに牽引されて年平均成長率6.68%で増加しています。欧州の欧州横断交通ネットワーク(TEN-T)プログラムは、2030年までに鉄道のモーダルシェアを30%に引き上げるために300億ユーロ(350億米ドル)を充当しています。
Schneider Nationalの新しいメキシコから米国南東部へのサービスは、CSXとCPKCの単一路線ルートを活用して従来のトラック輸送路線を迂回しています。通関書類を事前に処理するデジタル税関プラットフォームは、アイドル滞留時間を削減し、鉄道のドアツードア競争力を向上させます。国境機関との確立された関係とマルチドメインITシステムを持つ事業者は、鉄道貨物輸送市場における国境を越えた追加シェアを獲得する立場にあります。
地域分析
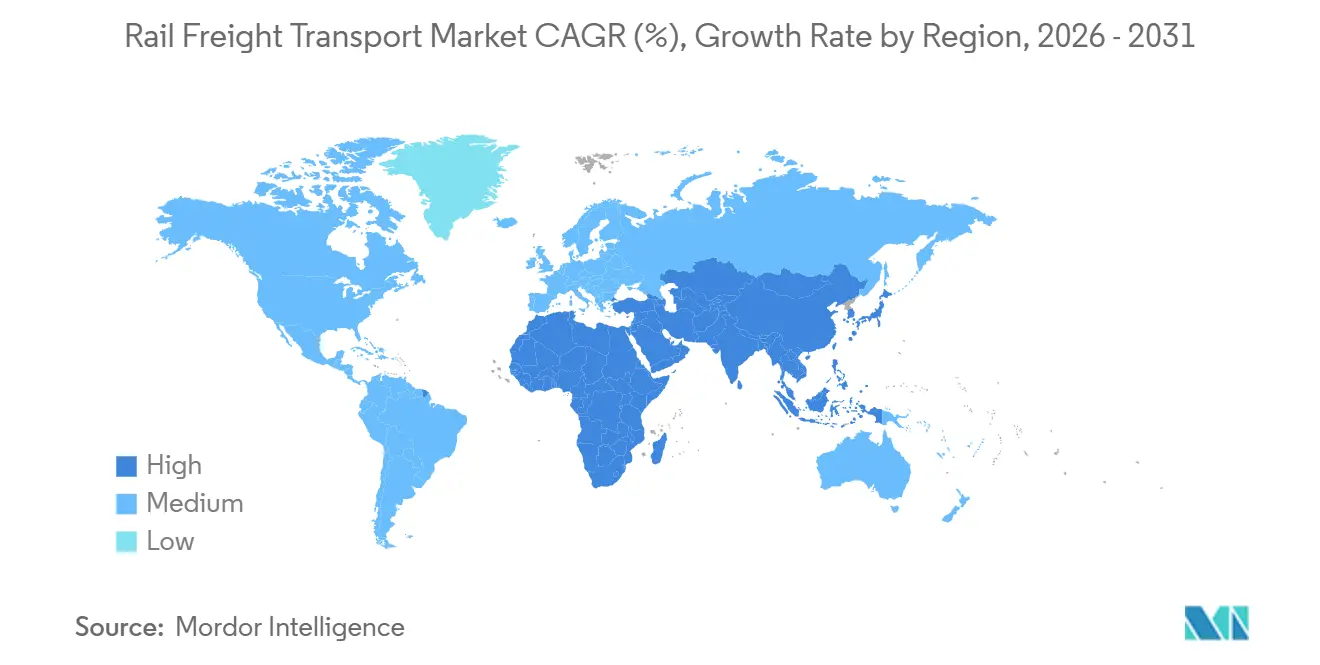
アジア太平洋地域 鉄道貨物輸送市場
アジア太平洋地域は、中国の一帯一路プロジェクトおよびインドの3,360 kmの専用貨物回廊を背景に、2031年までのCAGR 6.21%で最も急速な地域拡大を記録している。インドの回廊は25トンの軸重および1,500 mの列車編成に対応し、トン当たりコストを最大40%削減する。日本は水素機関車の実証実験を進め、オーストラリアの鉱山路線では自律走行編成が稼働しており、東南アジアではベトナムのVietnam SuperPortなどの軌道・ターミナルの近代化がんでいる。
北米 鉄道貨物輸送市場
北米では、ニアショアリングによる南北方向の輸送量増加を背景に、安定した中一桁台の成長が続いている。Union Pacific Railroadは、合併費用を含め2025年第3四半期に18億米ドルを計上した。現在、北米大陸で唯一のカナダ・米国・メキシコ単一路線オペレーターとなったCPKCは、新たにブランド化されたSoutheast Mexico Expressを通じて、自動車および消費財の輸送需要を取り込んでいる。
欧州・中東・アフリカおよび南米 鉄道貨物輸送市場
欧州では自由化の進展により競争が激化しており、SNCFのHexafretスピンオフは専門化による収益性向上を追求し、ドイツは水素機関車への補助金を拠出している。南米は依然として資源輸送中心であり、FCABの水素機関車が高地における環境対応牽引力の実証に成功している。中東・アフリカ地域では、30億米ドル規模のUAE・オマーン間路線や、南アフリカのTransnet Freight Rail再建に向けたアフリカ開発銀行による10億米ドルの融資など、グリーンフィールド案件が浮上している。狭軌および軸重制限が近期の輸送能力拡大を抑制しいるが、改良工事完了後には長期的な上昇余地が見込まれる。

規制環境
安全性、相互運用性、ネットワーク容量配分に関する規制が強化されており、車両投資、国境を越えた運行性能、コンプライアンスコストに直接的な影響を及ぼしている。米国では、連邦鉄道局(Federal Railroad Administration)が安全要件の制度化を続けており、2024年12月には貨物車両安全基準(49 CFR Part 215)を強化する最終規則を発行し、2026年1月には貨物鉄道車両の反射材に関する既存の免除措置を明文化する連邦官報(Federal Register)措置(49 CFR Part 224)を行った。これにより、運行事業者やリース事業者は、より標準化された改修、検査、記録管理の実務に向かっている。
欧州では、鉄道政策が回廊別のアプローチから、国際貨物ルートに向けたより統一的でデジタル優先の調整へと移行している。2026年5月、欧州議会は単一欧州鉄道地域における鉄道インフラ容量の利用に関する規則を承認し、国境を越えた調整を改善するために規則(EU)No 913/2010を置き換えた。同時に、EUはWAG TSI(実施規則(EU)2025/2064、2025年10月採択)の更新を通じて貨車の相互運用性の改善を続けている。英国は、貨物車両に関する国家技術仕様書(NTSN、第2版、2025年5月)を通じて運輸省による車両技術規則を進展させ、また2026-27会期において鉄道法案(Railways Bill)を再提出し、その中には提案されているグレート・ブリティッシュ・レールウェイズ(Great British Railways)モデルの下での法定貨物鉄道成長目標が含まれている。
バリューチェーン分析
鉄道貨物輸送のバリューチェーンは、インフラの所有・アクセス(政府とインフラ管理者)から、車両・技術供給(機関車・貨車のOEM、ブレーキ・制御システム提供者、代替燃料の供給パートナー)、そして運行(鉄道貨物事業者、複合輸送・インターモーダル事業者、ターミナル・デポの管理者)、最後に幹線輸送とラストマイルサービスを契約する荷主・フォワーダーへと続く。現在の市場構造において、コンテナ輸送・インターモーダル貨物がバルク貨物よりも速く成長しているため、ターミナル、クレーン、ヤード自動化、データインターフェース(スロット予約、追跡、国境を越えた回廊での通関事前手続き)が、幹線輸送単独よりもレバレッジの高い拠点となっており、鉄道会社、港湾・内陸港、物流インテグレーター間の連携の重要性が高まっている。
ボトルネックはネットワークの接続点に集中しがちであり、混雑や調整不足の工事期間、信号障害、機材の不均衡がコンテナを需要拠点から取り残す原因となる。最近の回廊の動向は、インフラと国境物流がどのように容量創出を形成するかを示しており、2026年2月にブダペスト・ベオグラード線で定期貨物輸送が開始されたことや、トルコ、アゼルバイジャン、ジョージアが2026年6月にバクー・トビリシ・カルス(BTK)線を完全稼働に移行させたことが挙げられる。需要側では、北米の港湾から内陸へのインターモーダル輸送が依然として主要な流動生成源であり、インターモーダル輸送量は鉄道で港湾ターミナルを出発するコンテナの大きな割合を占めている。これにより、シャーシ管理、コンテナの再配置、内陸ハブの処理能力がエンドツーエンドのサービス信頼性にとって中心的な要素となっている。
競争環境
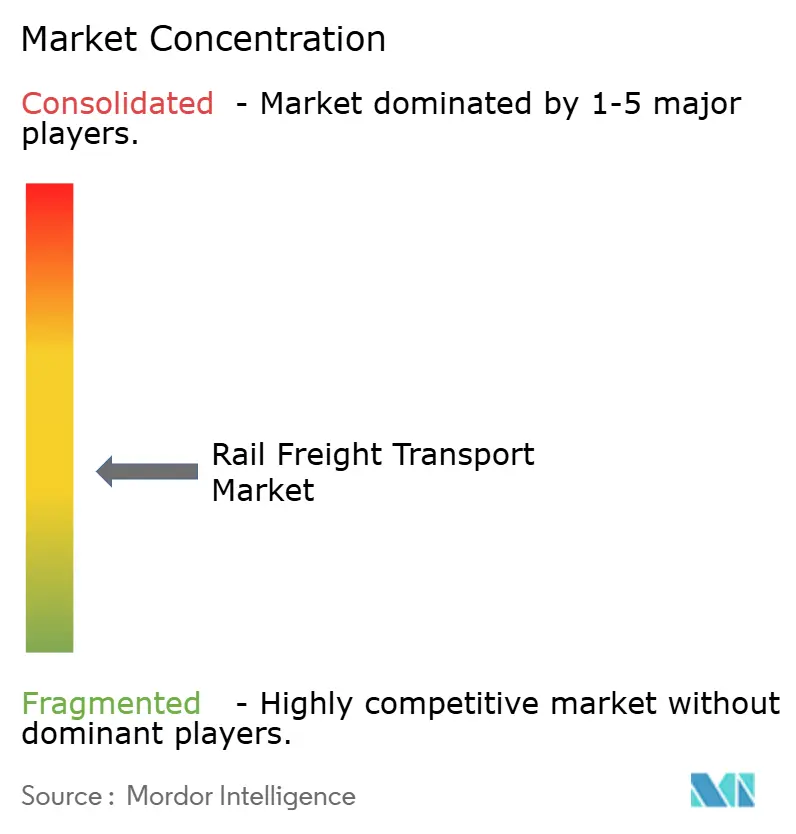
鉄道貨物輸送市場は地域的に集中しているものの、世界的には分散しています。北米では、7つの第1種事業者がトンマイルの大部分を支配し、精密スケジュール鉄道輸送、ダブルスタックインターモーダル、燃料サーチャージを活用して利益率を維持しています。BNSF、Union Pacific、CPKCは、主要成長回廊と車両修理などの関連サービスを対象とした数十億ドル規模の設備投資プログラムを継続しています。
欧州には、DB Cargo、SNCFのHexafret、PKP Cargoなどの国内大手に加え、SBB CargoやGenesee & Wyoming Europeなどの機動力のある新規参入者が存在します。自由化により価格競争が可能になりますが、個別シェアが侵食されるため、既存事業者は専門化、自動連結、水素牽引の試験運用に向かっています。
技術の採用がリーダーと遅れをとる企業を分けています。Rio Tintoの99.7%の信頼性を誇るAutoHaulは、自律重量物輸送の基準を引き上げています。Wabtecはデジタルブレーキングと診断を提供し、稼働率を向上させ排出コンプライアンスをサポートしています。ISO 14001および科学的根拠に基づく目標へのコンプライアンスが荷主の選択に影響を与えるようになり、信頼できる脱炭素化ロードマップを持つ事業者に鉄道貨物輸送市場での価格プレミアムを付与しています。
鉄道貨物輸送業界のリーダー
BNSF Railway
Union Pacific Railroad
Russian Railways
Canadian National Railway
DB Cargo
- *免責事項:主要選手の並び順不同
鉄道貨物輸送市場
- Union Pacific Railroad Company
- BNSF Railway Company
- Canadian National Railway Company
- Canadian Pacific Kansas City Limited (CPKC)
- CSX Transportation, Inc.
- Norfolk Southern Railway Company
- DB Cargo AG
- Fret SNCF (Hexafret)
- SBB Cargo AG
- Russian Railways (RZD)
- PKP Cargo S.A.
- Genesee & Wyoming Inc.
- Pacific National Pty Ltd
- Qube Holdings Limited
- Japan Freight Railway Company
- Indian Railways
- Qatar Railways Company (Qatar Rail)
- Etihad Rail PJSC
- Transnet Freight Rail
- Aurizon LTD*

市場機会と将来展望
インターモーダル容量と内陸物流拠点は、ニアショアリング、Eコマース補充、港湾から内陸への配送が収束する明確な空白地帯である。米国では、BNSFが36億米ドルの2026年資本投資計画を発表し、容量拡大プロジェクト向けの専用資金を含めている。同社はまた、カリフォルニア州でバーストウ・インターナショナル・ゲートウェイ(BIG)開発を進め、インターモーダル貨物を処理しトラック輸送距離を削減することを目的とした大規模な内陸ハブとしている。これらの動きは、事業者がサービス速度を維持し、鉄道が幹線輸送とターミナルの生産性を組み合わせられる長距離輸送レーンでシェアを獲得するために資本を投じている場所を示している。
政策の簡素化と事業者アクセス改革は、特に国内鉄道が現在優勢であるが、国境を越えた輸送とコンテナ化が増加している高成長のアジア太平洋回廊において、新しいサービス設計とパートナーシップの余地を生み出している。2026年7月、インド鉄道は肥料と食糧穀物の多段階貨物運賃構造を撤廃し、コンテナ列車事業者向けの統一ライセンスを導入し、技能認証制度を展開する改革を発表した。これにより、より標準化され拡張可能なコンテナ列車運行と、より広範な第三者参加が支援される。専用貨物回廊などのインフラ計画やデジタル化への移行(ヤードの自動化、遠隔操作、欧州におけるDAC関連の取り組み)と並んで、機会は次の分野に集中している:(i)資産稼働率を収益化する保守、入れ替え、保管などの関連サービス、(ii)非電化貨物路線における代替動力の試験導入と燃料供給エコシステムであり、事業者はネットワーク全体の電化を完了させずに、排出規制対応と荷主のスコープ3要件を組み合わせることができる。
Recent Industry Developments in 鉄道貨物輸送市場
- 2026年7月:カナディアン・ナショナル・レールウェイは、2026年6月に自社ネットワークで267万メトリックトンの穀物を輸送したと報告し、月間新記録を達成した。この結果は、運行の実行力と回廊の流動性が農業需要を鉄道輸送量に転換する様子を示しており、輸出ピーク期におけるターミナルの処理能力とサイクルタイムの重要性を再確認させるものである。
- 2026年5月:キーラ、アルタガス、カナディアン・ナショナル・レールウェイは、キーラによる初期投資2.4億米ドルを基盤とするアルバータ・コリドー・エクスポート(ACE)鉄道ターミナル計画を開始した。同計画はアルバータの産業供給と西海岸の輸出プラットフォームを結び、エンドツーエンドのコモディティ物流を強化し、鉄道連携による輸出成長のための新たな捕捉拠点を創出する。
- 2026年4月:ユニオン・パシフィック・レールロードは、コロラド州プエブロの施設からの鉄鋼レールの国内生産に関して、ロッキー・マウンテン・スティール・ミルズと7年契約を締結した。長期的な国内鉄道供給を確保することは、保守・更新プログラムを支え、重要な軌道資材における国境を越えた調達の混乱への露出を低減する。


鉄道貨物輸送市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本市場は、貨物列車および関連運営サービスを使用して鉄道ネットワークで貨物を輸送することにより得られる収益を対象としている。市場規模の算定は、商業顧客向けに認可を受けた鉄道事業者が提供する有償の貨物輸送サービスに焦点を当てている。
対象外の範囲:旅客鉄道サービス(通勤鉄道および高速鉄道を含む)、パイプライン輸送、および工場内の産業用入換作業は、本市場規模の算定から除外されている。
セグメンテーション概要
- 貨物タイプ別
- コンテナ輸送・インターモーダル
- 乾燥バルク(石炭、鉱石、穀物)
- 液体バルク(原油、化学品)
- ばら積み貨物およびプロジェクト貨物
- サービスタイプ別
- 輸送
- 輸送関連サービス(鉄道車両・鉄道軌道のメンテナンス、貨物の入換、保管)
- エンドユーザー産業別
- 鉱業・鉱物
- 石油・ガス・化学品
- 農業・食品
- 製造・自動車
- 小売・日用消費財
- 建設資材・林業
- 牽引タイプ別
- ディーゼル
- 電気
- ハイブリッド・水素・LNG
- 目的地別
- 国内
- 国際・国境を越えた輸送
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- ペルー
- チリ
- アルゼンチン
- その他の南米
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- 韓国
- 東南アジア(シンガポール、マレーシア、タイ、インドネシア、ベトナム、フィリピン)
- その他のアジア太平洋
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン)
- その他の欧州
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールとサービス収益の境界を整理することから始まり、地域別に一貫した参照系列を収集する。国際鉄道連合(UIC)、国際交通フォーラム(ITF)、世界銀行、UN Comtrade、各国の運輸省および鉄道規制当局などの公的情報源は、鉄道トンキロ、貿易フロー、回廊利用率といった貨物活動指標の基準として活用される。
また、事業者の年次報告書、投資家向けプレゼンテーション、監査済み財務書類を精査してトンキロあたりの収益構成と変化を把握し、政策・ネットワーク動向については信頼性の高い物流専門誌を参照している。貿易連動型の輸送量を相互検証するため、輸出入の積荷レベルデータベースを選択的に活用し、鉄道に流入する傾向のある品目・コンテナフローを検証している。ここに記載したデスクリサーチの情報源は例示であり、データ収集・検証・明確化の過程では他の公的参照資料も使用している。
一次インタビューおよびサーベイ
一次調査は、収益の境界を検証し、活動指標を現実的な価格設定・構成の前提に変換するために活用されており、特に公開情報が不均一な領域において重要である。主要な鉄道回廊を横断する鉄道貨物事業者、物流プロバイダー、インフラ関係者、および大口荷主側ユーザーとの対話を行い、品目構成や契約形態の地域差を反映するために地域ごとに前提を再確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:12% | アジア太平洋:43% |
| 中位層:48% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:17% | マネージャー:50% | 南北アメリカ:21% |
市場規模算定と予測
コアモデルは、鉄道貨物活動指標を地域固有の収益率ロジックを適用して収益に変換するトップダウンアプローチを採用している。実際には、鉄道トンキロのトレンド、インターモーダルシェアの変化、バルク商品サイクル、回廊容量の追加、燃料・電力コストの動向が、輸送量と価格の両方の見通しを形成するインプットとして使用される。
合計値の現実性を維持するため、選択的なボトムアップ近似値を相互検証として活用している。例えば、サンプリングした事業者の貨物収益を積み上げ、インタビューで得た範囲に対してトンキロあたりの収益率を検証する。また、チャネルチェックを通じてインターモーダル価格の方向性も検証している。国レベルの公開情報が限られている場合は、類似の鉄道ネットワークから代替推計を行い、貿易エクスポージャー、品目構成、ネットワーク密度の差異を用いて修正する。
予測においては、鉄道貨物が追跡する傾向のあるマクロドライバーを中心にシナリオ分析を適用し、工業生産、貿易額、インフラ追加などの変数に対する多変量回帰の出力を用いて最終的な予測パスを絞り込む。前提は繰り返し可能な程度にシンプルに保ち、一次回答者が実際の契約・輸送量の動向とて説明する内容と整合した場合にのみ採用する。
データ検証と更新サイクル
アウトプットは独立したシグナルを用いたトライアングレーションによって検証され、地域別、貨物構成別、収益率水準別の急激な乖離についてチェックを実施する。ある国の合計値がトンキロあたりの非現実的な収益を示している場合、または識別可能な政策・ネットワーク上のトリガーなしに突然の構成変化が見られる場合は、基礎となるインプットを再検討し、フォローアップの対話を開始する。
承認前に、モデルと前提は計算ロジック、単位の一貫性、通貨処理の整合性を維持するための多段階の内部レビューを経る。レポートは年次で更新され、鉄道回廊、規制、または貨物需要に重大な影響を与える事象が発生した場合には中間更新が行われる。納品直前には、最新の公開情報と主要な市場シグナルを反映するための最終確認を実施する。
Mordor Intelligenceの鉄道貨物輸送市場規模と他の公表推計値との比較
鉄道貨物輸送の公表市場規模は、同一の対象範囲をカバーしているように見えても、サービスの境界、タイミング、価格設定の選択が必ずしも一致していないため、異なる場合がある。差異が生じる一般的な要因としては、関連サービスを計上するかどうか、国内収益と国際間収益の扱い方、トン数またはトンキロを実現収益に変換する方法が挙げられる。
報告された鉄道トンキロの方向性、インターモーダル輸送量に関するコメンタリー、トンキロあたりの収益率の推定範囲といった貨物活動の証拠を活用することで、Mordor Intelligenceは明確な鉄道専用収益プールに基づいた推計を維持している。これが、2026年の合計値が異なる基準年に基づく数値と乖離する場合がある理由の一つである。一部の公表資料では基準年が古く、より高い成長パスを用いて予測されている一方、隣接する物流サービスや毎年再検証されない異なる価格上昇前提を含めて対象範囲を拡大しているものもある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,405億米ドル(2026年) | |
| グローバルリサーチハウスA | 3,130億米ドル(2024年) | より古い基準年と長期の予測期間を使用しており、貨物、牽引タイプ、エンドユーザーにわたる広範なサービス構成を示しているが、鉄道サービス収益と関連物流収益を明確に分離していない。 |
| 業界出版社B | 2,916.2億米ドル(2024年) | 2023年から2024年の値を基準として一律の成長率を適用しており、地域間でのトンキロと収益率の整合方法および通貨タイミングの処理方法についての可視性が限られている。 |
3つの数値の乖離は主に基準年の選択と鉄道サービス収益の境界をどれだけ厳密に適用するかによって説明される。活動シグナルと収益率チェックを組み合わせて使用することで、最終的な数値は観察可能な貨物輸送量と価格動向に遡って追跡しやすくなり、計画における再現性が向上する。


レポートで回答される主要な質問
2026年の鉄道貨物輸送市場の規模はどのくらいですか?
鉄道貨物輸送市場規模は2026年に3,405億米ドルであり、年平均成長率4.48%で2031年までに4,238.7億米ドルに向けて拡大しています。
2031年にかけて最も速く成長している貨物タイプはどれですか?
コンテナ輸送およびインターモーダル貨物が年平均成長率6.23%でリードしており、電子商取引物流と柔軟なサプライチェーンニーズに牽引されています。
どの牽引技術がシェアを獲得しますか?
ハイブリッド、水素、LNG機関車は、事業者が脱炭素化規則と燃料コストの変動に対応するにつれ、年平均成長率10.62%で成長すると予測されています。
最も高い成長率を示す地域はどこですか?
アジア太平洋地域は一帯一路投資とインドの専用貨物回廊に支えられ、年平均成長率6.21%で最も速い拡大を記録しています。
ニアショアリングのトレンドは鉄道輸送量にどのような影響を与えていますか?
メキシコおよび中・東欧への製造シフトが南北・東西の鉄道路線に密度を加え、国境を越えた輸送量を二桁台で押し上げています。
現在最大の運営上の制約は何ですか?
米国中西部穀物ルートの輸送能力のボトルネックが輸送時間を延ばし、トラック輸送やはしけへのモーダルシフトのリスクをもたらしています。
最終更新日:


