
歯内療法市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.16 十億米ドル |
| 市場規模 (2031) | 2.83 十億米ドル |
| 成長率 (2026 - 2031) | 5.55 % |
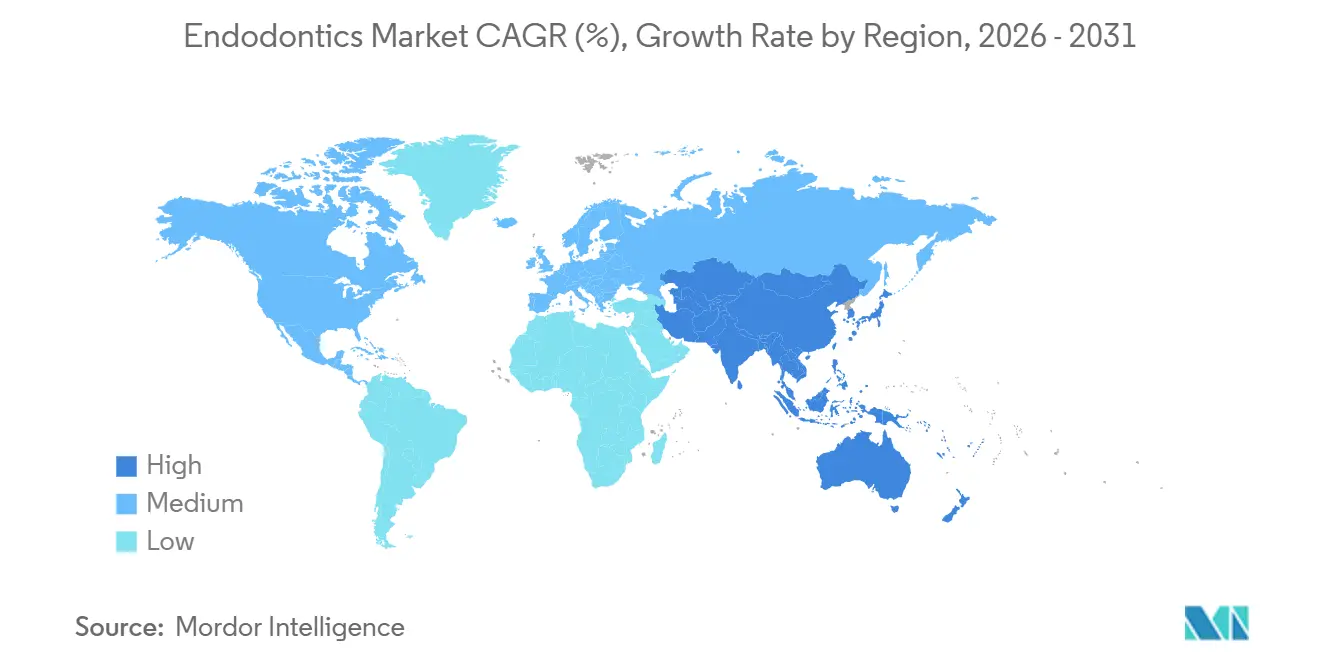
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
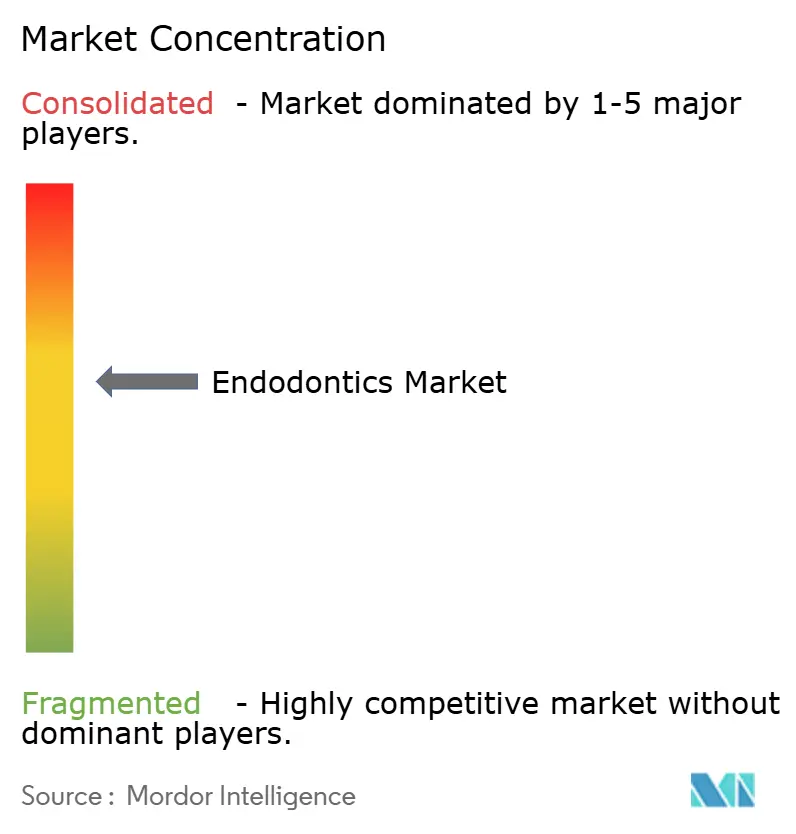
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる歯内療法市場分析
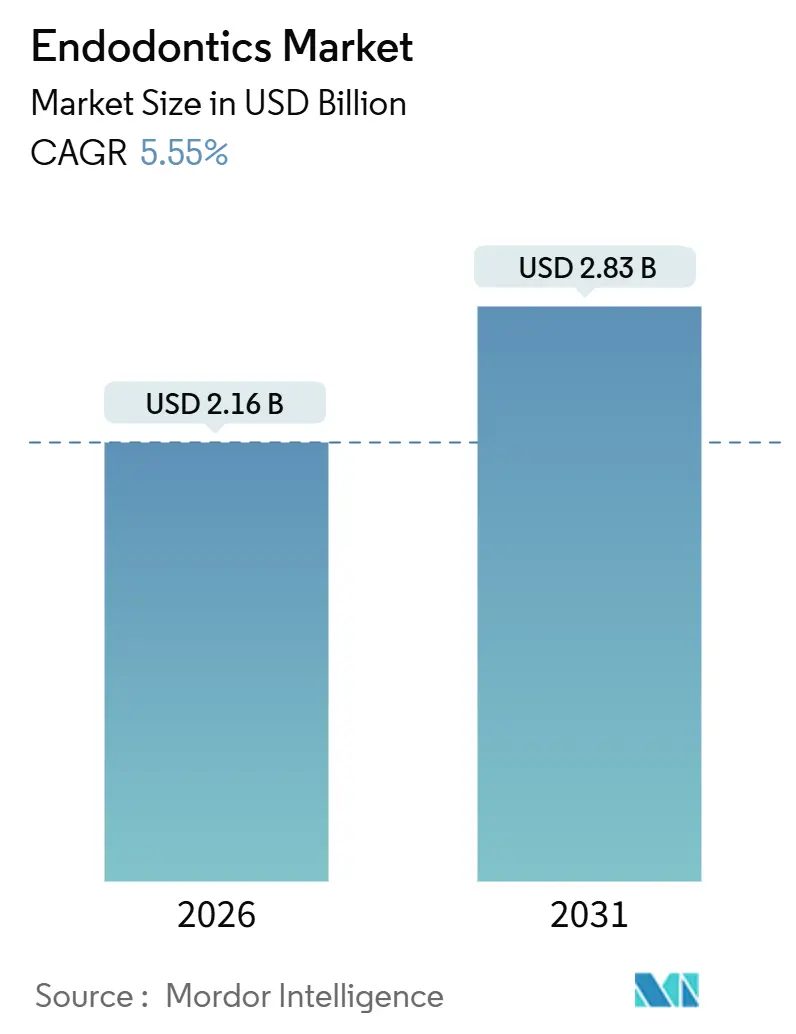
歯内療法市場の規模は2026年に21億6,000万米ドルと推定され、予測期間(2026年〜2031年)において年平均成長率5.55%で成長し、2031年までに28億3,000万米ドルに達する見込みです。
高齢化により天然歯を保持する人口が増加していること、手動から回転式およびAIガイドシステムへの術式アップグレードが進んでいること、さらに新興国において抜歯よりも歯の保存処置に対する支払い意欲が高まっていることが、安定した成長を後押ししています。技術投資は、根尖位置測定器とモーターの一体型、レーザーユニット、AIナビゲーションなど、初回成功率を高め再治療の必要性を低減する資本集約型の治療プラットフォームへとシフトしています。繰り返し購入される消耗品の売上が主要な収益源であり続けていますが、機器のアップグレードが最も急速な増分利益をもたらしています。欧州、日本、オーストラリアにおける感染管理規制の強化が使い捨て器具への移行を加速させており、特にドイツとフランスでは補助金が価格抵抗を和らげています。一方、アジア太平洋地域では、欧米水準の技術を魅力的な価格で提供するデンタルツーリズムの回廊が拡大し、北米および欧州からの需要を取り込んでいます。世界保健機関(WHO)は2025年に25億人の成人が未治療のう蝕を抱えていると報告しており、長期的な処置件数を支える持続的な臨床ニーズが浮き彫りになっています。
レポートの主要ポイント
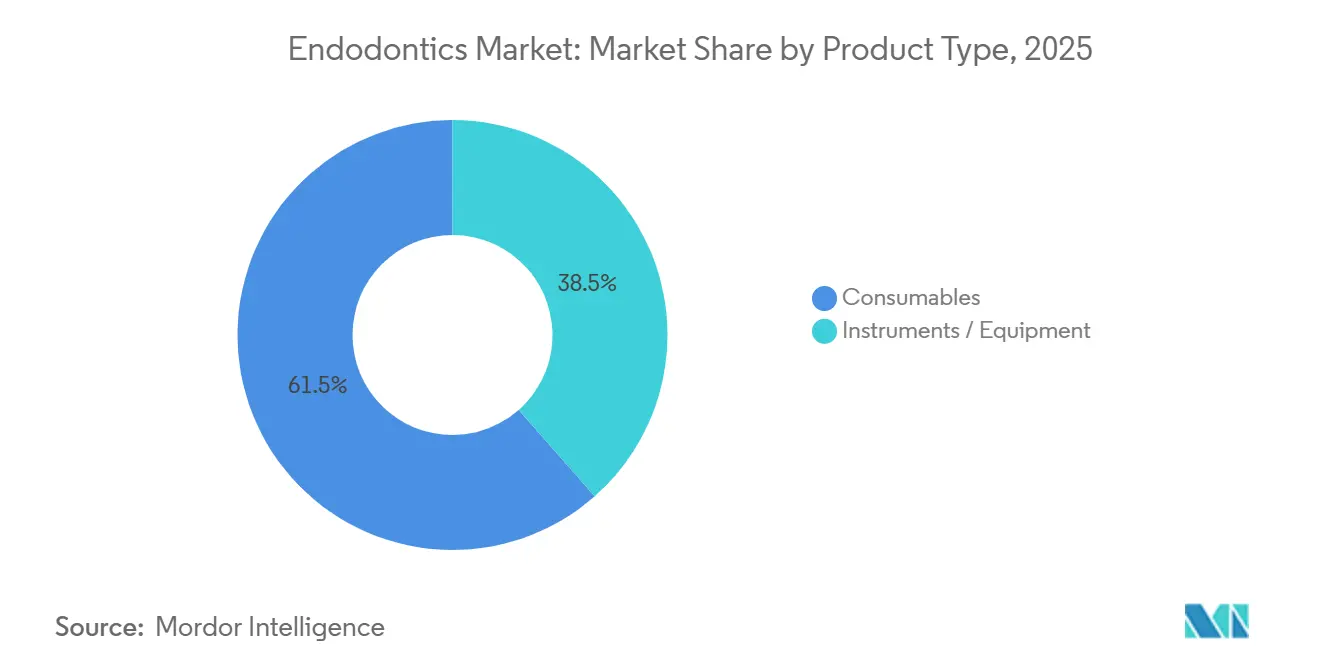
- 製品タイプ別では、消耗品が2025年の歯内療法市場シェアの61.55%を占めてトップとなり、器具・機器は2031年にかけて年平均成長率7.25%で拡大する見込みです。
- エンドユーザー別では、歯科クリニックが2025年の歯内療法市場規模の58.53%を占め、学術・研究機関は2031年にかけて年平均成長率8.85%で拡大する見込みです。
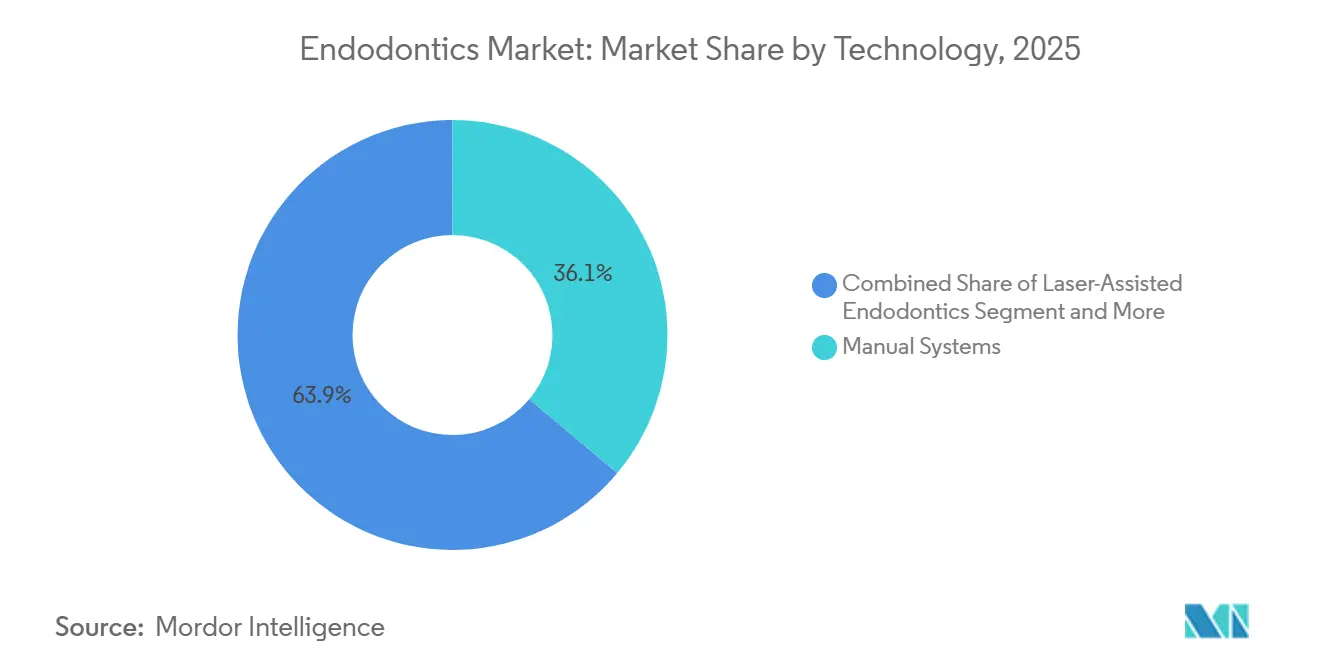
- 技術別では、手動システムが2025年の歯内療法市場シェアの36.13%を維持し、AIガイドナビゲーションは2031年にかけて年平均成長率9.7%で拡大する見込みです。
- 地域別では、北米が2025年の歯内療法市場規模において37.23%のシェアで収益をリードし、アジア太平洋地域は2031年にかけて年平均成長率8.51%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口における歯周病およびう蝕症例の増加 | +1.2% | 北米、欧州、日本に集中するグローバル規模 | 長期(4年以上) |
| ニッケルチタン回転ファイルおよび適応運動システムの急速な進歩 | +1.5% | グローバル規模、北米および西欧での早期採用 | 中期(2〜4年) |
| 新興市場における歯科クリニックネットワークおよびデンタルツーリズム拠点の拡大 | +1.3% | アジア太平洋地域が中核、中東および南米への波及 | 中期(2〜4年) |
| 治療精度を高めるAI駆動型3次元根尖周囲イメージング | +0.9% | 北米およびEU、アジア太平洋都市部でのパイロット展開 | 短期(2年以内) |
| 交差感染抑制のための使い捨て器具に対するEU補助金 | +0.6% | 欧州連合、オーストラリアおよびカナダへの潜在的な波及 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高齢化人口における歯周病およびう蝕症例の増加
65歳以上の成人は2030年までに世界人口の16%を占めるようになり、この年齢層は若年層と比較して根尖性歯周炎の有病率が2.8倍高くなっています。歯の保存キャンペーンにより無歯顎は減少しましたが、同時に歯髄壊死のリスクにさらされる歯の数が増加しています。世界で最も高齢化が進む社会である日本では、2020年から2024年の間に人口1,000人当たりの根管治療件数が11%増加し、この急増は国民健康保険で全額カバーされています。糖尿病などの慢性全身疾患は治癒を妨げ、再治療件数を増加させており、カルシウムイオンおよび水酸化物イオンを放出する高度な根管充填シーラーの需要を高めています。これらの人口動態的な追い風は、サハラ以南のアフリカや南アジアでは若年人口と低い歯科受診率により即時的な影響が遅れるものの、長期的なベクトルは依然として上向きです。
ニッケルチタン回転ファイルおよび適応運動システムの急速な進歩
ゴールドワイヤー、ブルーワイヤー、CMワイヤーとして販売される熱処理ニッケルチタン合金は、従来の超弾性ニッケルチタンと比較して40%〜60%高い耐疲労性を発揮し、複雑な根管湾曲の確実な形成を可能にします[1]。Dentsply Sironaは2025年末までに8,000万本以上のWaveOne Goldファイルを世界に出荷し、FKG DentaireのXP-endo Shaperは形状記憶膨張を利用してプレフレアリングを最小化しています。コードレスモーターに組み込まれた適応運動アルゴリズムはトルクと回転をリアルタイムで調整し、2025年のメタアナリシスによれば、レッジ形成を低減し治療時間を18%短縮します。これらの進歩は、従来のファイルが破折リスクを抱える多根管臼歯において特に大きな効果を発揮し、臨床的成功率と患者スループットを向上させます。
新興市場における歯科クリニックネットワークおよびデンタルツーリズム拠点の拡大
インド、タイ、ブラジルにわたるプライベートエクイティ資金による歯科チェーンは、歯内療法のワークフローを標準化し、一括購買を活用して処置あたりのコストを削減し、国際患者向けにISO 13485認証ケアをマーケティングしています。タイは、国際医療施設認定合同委員会(JCI)認定を取得し海外患者を少なくとも30%受け入れるクリニックに税制優遇を付与しており、バンコクおよびプーケットでの拡大を促進しています。インドのインバウンドデンタルツーリズムセグメントは2025年に前年比22%成長し、歯内療法処置が症例の約5分の1を占めており、クリニックは根管治療とCBCTイメージングを米国価格の40%〜50%でバンドル提供しています。統一されたプロトコルは機器の回転率を高め、技術普及を加速させ、AIガイドシステムの投資回収期間を短縮します。
治療精度を高めるAI駆動型3次元根尖周囲イメージング
機械学習アルゴリズムと組み合わせたコーンビームCTは、副根管および根尖周囲病変を92%の感度で検出し、これは2次元X線撮影の68%と比較して優れています。米国食品医薬品局(FDA)は2025年にPearl Inc.のSecond Opinionソフトウェアを承認し、臨床医がライブCBCTフィードにカラーコード化された解剖学的マップを重ね合わせることを可能にしました。EnvistaのApex IDは同年にAIナビゲーションを追加し、不要なX線撮影を削減し、平均症例時間を9分短縮しました。普及は北米および西欧で最も強く、償還が有利な一方、東南アジアおよびラテンアメリカでは大学病院でコスト対便益の検証を目的としたパイロットプログラムが実施されています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高度な歯内療法機器および消耗品の高コスト | -0.7% | グローバル規模、アジア太平洋地域・サハラ以南のアフリカ・南米の低・中所得国で最も深刻 | 長期(4年以上) |
| 新しい根管充填材およびレーザーシステムに対する厳格なグローバル承認経路 | -0.4% | グローバル規模、北米・EU・日本で最も長い審査期間 | 中期(2〜4年) |
| 再治療およびCBCTイメージングに対する限定的な償還 | -0.6% | 北米、欧州、オーストラリア;アジアおよびラテンアメリカの自費診療市場への影響は最小限 | 中期(2〜4年) |
| 使い捨てプラスチックに関するエコ規制による消耗品コストの上昇 | -0.3% | 欧州連合、英国およびカナダへの波及;カリフォルニア州およびオーストラリアでのパイロット施行 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
高度な歯内療法機器および消耗品の高コスト
処置室にコードレスモーター、根管長測定器、CBCTスキャナー、レーザープラットフォームを導入する場合、費用は80,000 米ドルを超えることがある。ロータリーNiTiシステムは、シングルユースまたは限定再使用プロトコルの下で1根管あたり8〜15 米ドルのコストがかかるのに対し、ステンレス鋼製ハンド歯内療法ファイルは2〜3 米ドルであり、平均的な根管治療費が50〜150 米ドルの市場ではこの差額を回収することが難しい。インドでは歯科機器に10%の輸入関税が課せられており、インドネシアやナイジェリアでは販売後サポートが断片的であるため、普及がさらに妨げられている。リースや中古品の活用が助けになる一方、保証の欠如やサービスの不安定さから多くの臨床医は慎重な姿勢を崩さない。自己負担が主流の市場では費用が患者に直接転嫁されるため大都市の大規模クリニックへの普及にとどまっている。
新しい根管充填材およびレーザーシステムに対する厳格なグローバル承認経路
明確な先行製品のない新規バイオアクティブシーラーは、FDAの市販前承認経路を経ることが多く、商業化が最大2年延長され、試験費用として200〜400万米ドルが必要となります。欧州の医療機器規則(MDR)はより充実した臨床評価と市販後モニタリングを要求し、上市までの期間に12〜18ヶ月が追加されます[2]。日本の規制当局は2025年に適応運動モーターをより高いリスククラスに再分類し、新たな生体適合性試験を義務付けました。これらのハードルは、より広範なポートフォリオにわたってコンプライアンスコストを償却できる既存企業に有利に働き、小規模なイノベーターを排除し、技術刷新を遅らせます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
消耗品が収益を支え、機器・設備が加速消耗品は2025年の歯内療法市場シェアの61.55%を占め、ファイル、根管充填材料、洗浄液の継続的な消費によって牽引されています。従来の合金を置き換えつつある熱処理ニッケルチタンファイルは40%〜60%高い耐疲労性を提供し、繰り返し購入の要となっています。カルシウムイオンを放出するバイオアクティブシーラーは、エポキシ樹脂系の代替品と比較して根尖周囲の治癒を最大20%短縮します。器具・機器は規模は小さいものの、Bluetooth接続機能付きコードレスモーター、低侵襲歯髄切断術向けレーザーユニット、AI統合根尖位置測定器に支えられ、年平均成長率7.25%で成長する見込みです。機械補助式根管充填ガンは3次元充填を迅速化し、高件数の診療所に訴求します。欧州連合が使い捨てファイルへの移行を推進するにつれ、単位当たりの利益率が圧縮される一方でユニット数量が増加し、垂直統合された包装ラインを持つ企業が恩恵を受けます。


エンドユーザー別:
クリニックが主導、学術機関が急成長歯科クリニックは2025年の歯内療法市場規模の58.53%を生み出し、主要な収益チャネルであり続けています。インド、ブラジル、米国の企業チェーンは大幅な数量割引を交渉し、機器の標準化を推進し、個人開業医との技術格差を拡大しています。学術・研究機関は年平均成長率8.85%で拡大しており、2024年以降に大学院の定員を3分の1以上増加させた中国およびインドの政府助成金に支えられ、CBCT、レーザー、AIシステムの早期採用を促進しています。歯科病院は成長が緩やかながらも、高度なイメージングと顕微鏡を必要とする複雑な再治療や外科的症例を担当し、症例あたりの支出を高水準に維持しています。この二極化により、クリニックは件数のエンジンとして、大学は技術のインキュベーターとして位置付けられます。
技術別:
手動が継続、AIナビゲーションが変革手動器具は2025年の歯内療法市場シェアの36.13%を依然として占めており、特に単純な単根管歯において低コストと臨床医の習熟度によって支えられています。回転式プラットフォームは、ハンドファイルの触覚フィードバックを模倣するコードレスモーターに助けられ、多根管臼歯で主流となっています。レーザー補助アプローチは2万5,000米ドルを超える設備コストと専門的なトレーニング要件のためニッチにとどまっていますが、小児歯髄切断術での支持が高まっています。米国および欧州で医療機器ソフトウェアとして承認されたAIガイドナビゲーションは、2031年にかけて年平均成長率9.7%で拡大し、米国歯内療法学会で発表された初期試験において処置エラーを低減し根管充填の質を15%改善します。普及は地域によって大きく異なり、北米の専門診療所がリードする一方、多くの新興市場はパイロット段階にとどまっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能です
地域分析
北米歯内療法市場
北米は2025年の世界収益の37.23%を占めました。米国では年間1,500万件の処置が行われており、AIナビゲーションおよびレーザーシステムの導入をリードしていますが、再治療および補助的CBCT画像診断に対する償還は依然として一貫性を欠いています。カナダの公私混合モデルは二層市場を形成しており、メキシコの国境都市はFDA認可機器を50%低い費用で提供することで米国からのデンタルツーリストを引き付けています。
アジア太平洋歯内療法市場
アジア太平洋地域は、中間層所得の上昇および政府によるインフラ整備推進を背景に、2031年までに8.51%のCAGRで成長する見込みです。中国は農村部の町村向けにロータリーシステムおよび根尖位置測定器への補助金を支給し、都市部と農村部の医療品質格差を縮小しています。インドでは毎年2,000人以上の新たな歯内療法専門医輩出され、処置能力の向上を牽引しています。タイおよびマレーシアは、ISO認証済みサプライチェーンと国際的な訓練を受けた臨床医を組み合わせ、デンタルツーリズムの魅力を支えています。オーストラリアでは使い捨て義務化の評価が進んでおり、再使用可能ファイルからの移行を加速させ、消耗品の売上回転率を高める可能性があります。
欧州・中東・アフリカ歯内療法市場
欧州は感染管理を優先しており、ドイツおよびフランスでは使い捨てファイルコストの70%〜80%が償還され、民間および病院の両施設における導入が加速しています。英国のNHS予算制約により、基本的なケアと民間のプレミアムサービスとの間に格差が生じています。南欧の都市は、低価格でありながらCEマーク取得機器を求める北欧の患者を受け入れています。中東は医療多様化計画のもとでデンタルハブへの投資を進めており、南アフリカの民間セクターは南欧と同様の水準でロータリーおよびCBCT技術を導入しています。
南米歯内療法市場
南米では、主にブラジルおよびアルゼンチンにおいて都市部のチェンがプロトコルを標準化する中で、急速な成長が局所的に見られます。通貨変動が輸入を断続的に混乱させる一方で、CBCTおよびレーザー機器の国内再整備市場を育成しています。

規制環境
根管治療用器具、充填材、およびアペックスロケーターや根管治療用モーターなどの補助機器は医療機器として規制されており、市場アクセスは規制当局の要件と合意規格によって形作られる。米国では、FDA品質マネジメントシステム規制(QMSR)が2026年2月2日に発効し、機器メーカーが査察に備え品質システムを整合させる方法に影響を与えている。
欧州では、医療機器規則(EU)2017/745が引き続きより高い臨床的エビデンスと市販後の期待を促しており、欧州委員会委任規則(EU)2026/1359は一部のクラスIIb植込み型機器の文書評価に影響を与えるMDR条項を改正している。製品性能のベンチマークについては、ISO 3630-8:2026が2026年6月に公表され、根管治療で使用される電子アペックスロケーターの精度に関する試験方法と要件が定められた。
競合状況
Dentsply SironaとEnvistaは2025年に世界収益の相当なシェアを共同で保有し、ファイル、モーター、根管充填機器、イメージングにわたるエンドツーエンドのポートフォリオを活用しています。FKG Dentaire、VDW、Micro-Megaは、柔軟性と疲労寿命を高める独自の熱処理と適応形状によりプレミアム回転ファイルの利益率を確保しています。BiolaseとFotonaはレーザーニッチを開拓しており、AIナビゲーションのスタートアップはCBCTデータとリアルタイムの処置ガイダンスを統合し、機器層を断片化しています。ISO 13485認証とFDA 510(k)承認は、欧州のMDRが証拠要件を厳格化した後、特に強力な参入障壁となっています。中国およびインドの受託製造業者は価格面で挑戦し、最大50%の割引でジェネリックファイルを供給し、既存企業に臨床データ、継続教育、デジタルサービス層による差別化を迫っています。
特許活動は活発であり、Dentsply Sironaはニッケルチタン冶金とファイル形状に関して150件以上の有効特許を保有しています[3]。FKG DentaireのXP-endoシリーズは形状記憶膨張を使用してテーパーフリーの形成を実現し、複雑な再治療での人気を高めています。新興のホワイトスペースには、治癒を促進するバイオアクティブ根管充填シーラー、特定の解剖学的形態に合わせた使い捨てファイルキット、症例記録を在庫管理および償還コーディングに連携するクラウドベースのプラットフォームが含まれます。
歯内療法業界のリーダー企業
-
Dentsply Sirona
-
Septodont Holding
-
Brasseler USA
-
Envista (Kerr)
-
Coltene Holding
- 注:主要企業の掲載順は順位を示すものではありません。
歯内療法市場
- BIOLASE
- Brasseler USA
- Coltene Holding
- Dentsply Sirona
- DiaDent Group
- EdgeEndo
- Envista (Kerr)
- FKG Dentaire
- Fotona d.o.o.
- Henry Schein Endo
- Hu-Friedy Group (STERIS)
- Ivoclar Vivadent
- J Morita Corp.
- Mani Inc.
- Micro-Mega
- Neolix
- Poldent
- Septodont
- SS White Dental
- Tri Hawk
- Ultradent Products
- VDW GmbH

市場機会と将来展望
機会は、診療所やチェーンがプロトコルを標準化し、欧州の一部、日本、オーストラリアにおける感染管理重視の高まりを受けて再使用型器具から単回使用または限定再使用型器具へと移行するにつれ、ワークフローの簡素化と消耗品ミックスのプレミアム化に集中している。消耗品は2025年時点で市場シェアの61.55%を既に占めており、施術特化型のファイルキットを互換性のあるモーター、充填材、灌注プロトコルと組み合わせるメーカーは、特にインド、タイ、マレーシアの歯科クリニックネットワークや歯科観光ハブにおいて、標準化されISO 13485に準拠したケアが国際患者向けに積極的に売り込まれている中で、装着率とリピート購入を向上させることができる。
規制当局の承認と、より広範な供給元からの新市場参入は、製品選択肢を広げ、根管治療用機器やバイオアクティブ材料のミドルティア価格帯に空白地帯を生み出している。米国では、2025年中に複数の根管治療用機器・材料がFDA 510(k)承認を取得しており、統合型根管治療システム(Meet Endo-II)に対するDenjoy Dentalや、注射可能な根管治療用バイオセラミックシーラー(nRoot SP)に対するEnpunoが含まれ、既存機器を基準とした革新の商業化サイクルの迅速化を支えている。技術面では、AI駆動の3D歯根膜X線撮像とソフトウェア誘導ナビゲーションが試験導入から高スループット診療における日常的な検討対象へと移行しており、2025年のPearl Inc.のSecond Opinionソフトウェアに対するFDA承認がこれを後押ししている。これにより、ソフトウェア医療機器(SaMD)供給業者が診断とガイダンスを根管治療ワークフローに統合するための明確な経路が提供されている。
Recent Industry Developments in 歯内療法市場
- 2026年3月:SeptodontがMicro-Mega SAとの独占販売契約を通じてGenENDOシリーズの根管治療用ファイルを発売した。この発売により、Micro-Megaの既存の根管治療チャネルを活用してSeptodontのファイル製品ポートフォリオの到達範囲が拡大し、対象地域全体での標準化されたファイルシステムの採用拡大が支援される。この協業はSeptodontのチャネル戦略を強化し、GenENDOを高成長地域市場における中核製品として位置付ける。
- 2025年6月:SeptodontとMicro-Mega SAは、欧州、英国、中東、アフリカにおけるGenENDOシリーズの戦略的販売提携を発表した。この提携により根管治療用消耗品の商業的カバー範囲が拡大し、複数地域におけるアクセスとトレーニング支援に関して2つの歯科メーカーが連携した。
- 2024年10月:SeptodontがBioRoot Flowを発売した。これはActive Biosilicate Technologyに基づくシリンジ形態のバイオアクティブ根管シーラーである。この発売は、取り扱いの便利さと臨床的差別化を目的としたバイオアクティブ充填材への移行を強化し、プレミアムシーラーセグメントにおける競争圧力を高めた。


歯内療法市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査における歯内療法市場は、根管系の診断・形成・洗浄・拡大・充填に使用される製品の販売額、および臨床現場でのこれらの処置を支援する歯内療法機器を対象としている。
対象外の範囲:一般的な歯科用画像診断システム、歯科インプラント、矯正装置、その他の歯内療法以外の歯科機器は含まない。
セグメンテーション概要
- 製品タイプ別
- 消耗品
- 歯内療法用バー
- 根管充填材料
- 歯内療法用ファイル・シェーパー
- 洗浄液・潤滑剤
- 器具・機器
- 根尖位置測定器
- レーザー
- 機械補助式根管充填システム
- スケーラー
- その他
- 消耗品
- エンドユーザー別
- 歯科クリニック
- 歯科病院
- 学術・研究機関
- 技術別
- 手動システム
- 回転システム
- レーザー補助歯内療法
- AIガイドナビゲーションシステム
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、口腔保健の負担、治療行動、医療アクセス関する事実基盤を構築し、モデリングの前提条件を確立するために活用した。需要の背景として、世界保健機関の口腔保健リソース、CDCの口腔保健統計、歯科受診および医療従事者の状況に関するOECDの保健データなどの公衆衛生データセット、ならびに根管治療のアウトカムや技術的変化を論じた査読済み歯科学術誌を参照した。
供給側の根拠として、機器カテゴリーの背景把握のための米国食品医薬品局(FDA)データベース、関連する歯科器具・材料の通関・貿易統計、歯科または専門製品の業績を開示している企業の年次報告書および投資家向けプレゼンテーションも参照した。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、方向性の相互確認のための輸出入データベース(船積みレベル)も補完的に活用した。これらはあくまで例示であり、データ収集・検証・明確化のために他の多くの公開情報源も使用している。
一次インタビューおよびサーベイ
一次調査は、歯科医師および歯内療法専門医、調達担当者および診療所管理者、ならびにメカーおよび販売代理店における製品担当者を対象として実施し、価格設定および普及に関する前提条件を平易な言葉で確認した。本調査はグローバル市場を対象としているため、主要地域全体でインプットのバランスを取り、デスクリサーチで観察された処置・利用状況のシグナルとモデル出力が一致しない場合には、外れ値のテーマを再検討した。これらの議論を通じて、歯内療法専用の使用として扱うべき範囲を整合させ、機器の典型的な交換サイクルを検証し、最終的な予測前提条件を精査した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:17% | アジア太平洋地域:47% |
| 中位層:51% | 機能・ユニットリーダー:23% | 欧州・中東・アフリカ:30% |
| 中小プレイヤー:19% | マネージャー:60% | 南北アメリカ:23% |
市場規模算定と予測
規模算定モデルは、対応可能な歯内療法需要プールのトップダウン構築から始まり、処置活動および医療アクセス指標を地域別の製品消費量および機器設置需要に変換する。次に、主要消耗品の推定売単価に推定販売数量を乗じたサンプリングによるボトムアップ近似値と、機器出荷量および設置済みベースの交換に関する妥当性確認を用いて、合計値を検証する。
主要インプットには、根管治療の処置頻度トレンド、一般開業医と専門医の比率、ロータリーおよびレシプロケーティングファイルシステムの普及率、処置あたりの根管充填材の平均使用量、ならびにモーターおよび根管長測定器の交換サイクルが含まれる。小規模国や狭い製品ラインについてボトムアップの視認性が低い場合、類似市場のプロキシ比率を用いてギャップを補完し、インタビューおよび貿易シグナルで再確認した。
予測にあたっては、シンプルな多変量回帰に支えられたシナリオ分析を活用した。同時に検証したドライバーには、口腔疾患有病率シグナル、歯科医師密度とクリニックの成長、および観察された価格推移が含まれる。最終的な曲線が現実的かつ説明可能なものとなるよう、専門家のコンセンサスを用いて前提条件を調整した。
データ検証と更新サイクル
モデルの出力は、歯科受診パターン、置ミックスの変化、貿易動向の方向性、および公開されている企業業績シグナルなどの独立した指標と照合して確認した。承認前に大きな乖離を調査した。国または製品グループが、普及・価格・政策変更では説明できない急激な変化を示した場合、前提条件を再検討し、一部のインタビュー対象者に再連絡して変化の内容を確認した。
公表前に、定義・通貨処理・成長ロジックが地域間で一貫しているよう、数値は複数ステップのアナリストレビューを経る。レポートは年次で更新され、価格の急激な変動、規制措置、処置量の段階的変化など重要なイベントが発生した場合には中間更新を実施する。納品直前に最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの歯内療法市場規模と他の公表推計値との比較
歯内療法市場の公表数値は、同一製品を対象としているように見えても、情報源によって対象範囲の境界線や時期の選択が一致していないため、しばしば異なる。また、あるモデルが機器設置を重視し、別のモデルが消耗品の需要を重する場合にも差異が生じ、市場価値が上下することがある。
ベンチマーク表に示された差異は、主に歯内療法専用支出として計上される範囲、通貨換算に使用された年度、および平均販売価格の経時的な引き上げ方法によって説明される。また、一部の推計値が隣接する歯科消耗品を含んでいることも示唆されており、Mordor Intelligenceのモデルでは、根管治療、再治療、または外科的歯内療法処置に直接使用される場合にのみ価値を計上しており、一般的な歯科用画像診断装置やその他の歯内療法以外の機器は対象外としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法のギャップ |
|---|---|---|
| Mordor Intelligence | 2.16 ビリオン 米ドル(2026年) | |
| 業界出版社A | 2.49 ビリオン 米ドル(2025年) | 異なる基準年を使用しており、根管処置に必ずしも紐付かない一般的な歯科用バーやドリルなど、より広い消耗品バスケットを含む場合があり、計上される支出が増加する。 |
| 市場トラッカーB | 1.96 ビリオン 米ドル(2024年) | より早い年度を市場の起点とし、ロータリー普及・再治療シェア・機器交換サイクルへの調整限定的なマクロ成長率に依存する傾向があり、成長の速い地域における近期の価値を過小評価する可能性がある。 |
3つの数値を総合すると、実務上の示唆は、歯内療法が成長しているという点での見解の相違ではなく、対象範囲の規律と価格ロジックが差異の大部分を生み出しているということである。処置に連動した消費と現実的な機器ライフサイクルにモデルを紐付けることで、新たな公開シグナルや専門家インプットが生じた際に再現・監査可能な、バランスの取れた市場ビューを得ることができる。


レポートで回答される主要な質問
歯内療法市場の現在の価値はいくらですか?
歯内療法市場の規模は2026年に21億6,000万米ドルに達し、2031年までに28億3,000万米ドルに達する見込みです。
根管治療機器に対する世界的な需要はどのくらいの速度で成長していますか?
総収益は2031年にかけて年平均成長率5.55%で拡大する見込みであり、器具・機器セグメントは消耗品よりも速い成長が予測されます。
2031年にかけて最も高い成長を示す地域はどこですか?
アジア太平洋地域は、デンタルツーリズム拠点、中間層所得の上昇、農村部クリニックへの公的支援に支えられ、年平均成長率8.51%で拡大する見込みです。
最も破壊的な技術セグメントはどれですか?
医療機器ソフトウェアとして承認されたAIガイドナビゲーションシステムは、処置エラーと治療時間を削減することで年率9.7%の成長が見込まれます。


 お客様のデータは安全であり、販売や共有は一切行われません。

